Globale Marktsegmentierung für Hämophilie B nach Medikamenten (Plasma-abgeleitetes Gerinnungsfaktorkonzentrat, rekombinante Gerinnungsfaktorkonzentrate, Desmopressin und andere), Behandlung (Bedarfstherapie und Prophylaxe), Verabreichungsweg (oral und injizierbar), Endverbrauchern (Krankenhäuser, häusliche Pflege, Fachkliniken und andere), Vertriebskanal (Krankenhausapotheke, Online-Apotheke und Einzelhandelsapotheke) – Branchentrends und Prognose bis 2033
Was ist die Hemophilia B Marktgröße und Wachstumsrate
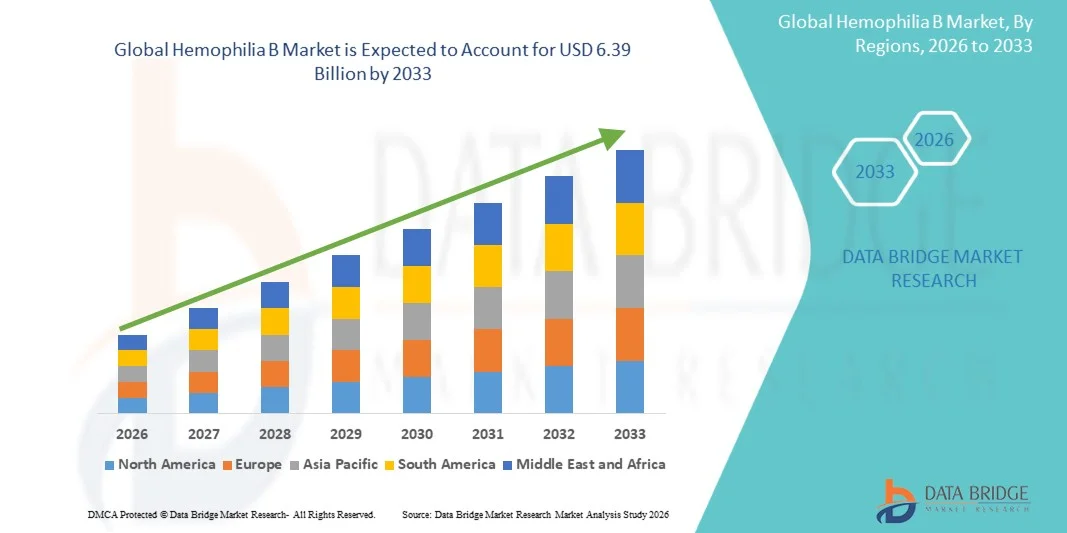
- Wie pro Data Bridge Market Research Analysis Global Hemophilie B Marktgröße wurde bei3,21 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen6,39 Milliarden USD bis 2033, beiCAGR von 9.00%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch die zunehmende Prävalenz von Hemophilia B und kontinuierliche Fortschritte in Behandlungsoptionen, einschließlich erweiterter Halbwertsfaktor IX Therapien und aufstrebendenGentherapien, die die Patientenergebnisse deutlich verbessern und die Behandlungsbelastung verringern
- Darüber hinaus sind wachsendes Bewusstsein, verbesserte Diagnoseraten und steigende Nachfrage nach langfristigen, effektiven und bequemen Behandlungslösungen die Positionierung fortschrittlicher Therapien als bevorzugtes Pflegestandard. Diese kombinierten Faktoren beschleunigen die Einführung innovativer Hemophilia-B-Behandlungen, wodurch das Marktwachstum erheblich gesteigert wird
Marktgröße und Prognose
- Globaler Marktwert (2025):3,21 Mrd. USD
- Voraussichtlicher Marktwert (2033):6,39 Mrd. USD
- Wettervorhersage CAGR (2026–2033):9.00%
Was sind die großen Takeaways von Hemophilia B Market
- Hemophilie B, eine seltene genetische Blutungsstörung, die durch Mangel an Gerinnungsfaktor IX verursacht wird, erfordert lebenslanges Management durch Ersatztherapien und fortgeschrittene Behandlungsansätze und macht es zu einem kritischen Segment innerhalb des breiteren Marktes für seltene Krankheiten therapeutische Anwendungen in entwickelten und aufstrebenden Gesundheitssystemen
- Die eskalierende Nachfrage nach Hemophilia B-Behandlungen wird in erster Linie durch steigende Diagnostikraten, wachsende Sensibilisierungsprogramme und signifikante Fortschritte bei Behandlungsoptionen wie erweiterte Halbwertsfaktor IX-Produkte und innovative Gentherapien zur Reduzierung der Behandlungsfrequenz und zur Verbesserung der Lebensqualität der Patienten angetrieben.
- Nordamerika dominierte den Hemophilia-B-Markt mit dem größten Umsatzanteil von 40,7% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattungsrahmen und frühzeitige Einführung neuer Therapien, wobei die USA durch das Vorhandensein führender führender Therapien ein erhebliches Wachstum verzeichnen konnten.BiopharmazeutikaUnternehmen und erhöhte Aufnahme von hochpreisigen Gentherapien
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Hemophilia B-Markt während der Prognosezeit durch die Verbesserung des Gesundheitszugangs, steigendes Bewusstsein für seltene Blutungsstörungen und zunehmende staatliche Initiativen zur Unterstützung von Diagnose und Behandlung in Ländern wie China und Indien
- Prophylaxe-Segment dominierte den Hemophilia B-Markt mit einem Marktanteil von 44,2% im Jahr 2025, angetrieben durch seine Wirksamkeit bei der Verhinderung von Blutungssequenzen, Verringerung langfristiger Komplikationen, und seine wachsende Annahme als Standard der Pflege über On-Demand-Behandlungsansätze
Report Scope und Hemophilia B Marktsegmentierung
|
Attribute |
Hemophilia B Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Hemophilia B Market
„Zugänge in der Genetherapie und erweiterte Halb-Life-Behandlungen“
- Ein signifikanter und beschleunigter Trend im globalen Hemophilia-B-Markt ist die rasante Weiterentwicklung der Gentherapie und erweiterte Halbwertszeitfaktor-XIX-Behandlungen, die das Krankheitsmanagement transformieren und die langfristigen Patientenergebnisse im Gesundheitswesen verbessern
- So haben Therapien wie Hemgenix das Potenzial gezeigt, langfristigen Faktor IX-Expression mit einer einzigen Verabreichung zu vermitteln, die häufige Infusionen zu reduzieren oder zu beseitigen. Ebenso bieten erweiterte Halbwertsprodukte wie Alprolix einen längeren Schutz gegen Blutungsfolgen.
- Diese Innovationen ermöglichen eine reduzierte Behandlungsfrequenz, eine verbesserte Haftung und eine bessere Lebensqualität für Patienten. Darüber hinaus sollen Gentherapie-Ansätze die Ursache der Hemophilie B ansprechen, indem funktionelle Kopien des defekten Gens eingeführt werden und die Möglichkeit langfristiger oder dauerhafter therapeutischer Vorteile bietet
- Die Integration fortschrittlicher Biologen und genetischer Technologien in Behandlungsprotokolle erleichtert das personalisierte und effektivere Krankheitsmanagement. Durch spezialisierte Behandlungszentren können Patienten neben umfassender Sorgfalt auf innovative Therapien zugreifen und ein optimierteres und koordiniertes Behandlungsökosystem schaffen
- Dieser Trend zu effektiveren, langlebigeren und patientenzentrierten Therapien ist die grundsätzliche Umgestaltung der Behandlungserwartungen und der klinischen Ergebnisse. Folglich entwickeln Unternehmen wie CSL Behring Therapien der nächsten Generation, die sich auf langfristige Wirksamkeit und reduzierte Behandlungslast konzentrieren
- Die Nachfrage nach fortschrittlichen Hemophilia B-Behandlungen, die eine lang anhaltende Wirksamkeit und reduzierte Dosierfrequenz bieten, wächst rapide über globale Gesundheitssysteme hinweg, da Patienten und Anbieter zunehmend verbesserte klinische Ergebnisse und Bequemlichkeiten priorisieren
Hemophilia B Marktdynamik
Fahrer
„Rising Diagnosis Tarife und Nachfrage nach Advanced Therapeutics“
- Die zunehmenden Diagnoseraten von seltenen Blutungsstörungen, verbunden mit der wachsenden Nachfrage nach fortschrittlichen und langlebigen Behandlungsoptionen, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach Hemophilia B Therapien
- So hat die World Federation of Hemophilia in den letzten Jahren globale Registries und Sensibilisierungsinitiativen erweitert, was zu einem verbesserten Identifizierungs- und Behandlungszugang für Patienten führt. Solche Strategien von Schlüsselorganisationen sollen das Wachstum des Hemophilia-B-Marktes in der Prognosezeit vorantreiben
- Da Gesundheitssysteme die Screening- und Diagnosefähigkeit verbessern, werden in früheren Phasen mehr Patienten identifiziert, wodurch die Nachfrage nach effektiven prophylaktischen und kurativen Behandlungsoptionen erhöht wird
- Darüber hinaus macht die zunehmende Einführung von Gentherapien und erweiterten Halbwertsfaktor IX-Produkte fortgeschrittene Therapeutika zu einem integralen Bestandteil von Behandlungsstrategien, die verbesserte Wirksamkeit und reduzierte Behandlungsfrequenz bieten
- Die zunehmende Investition in die Forschung und Entwicklung von seltenen Krankheiten durch große biopharmazeutische Unternehmen beschleunigt die Innovation und erweitert die Pipeline von fortgeschrittenen Hemophilia B Therapien
- Darüber hinaus fördern günstige Regierungspolitiken, Waisendrogenbezeichnungen und regulatorische Anreize die Entwicklung und Kommerzialisierung von neuartigen Behandlungen, wodurch die allgemeine Markterweiterung gefördert wird
- Die Notwendigkeit eines langfristigen Krankheitsmanagements, reduzierte Blutungssequenzen und eine verbesserte Lebensqualität sind wichtige Faktoren, die die Einführung innovativer Therapien in entwickelten und aufstrebenden Gesundheitsmärkten fördern. Der Trend zu personalisierten Medizin und spezialisierten Pflegezentren trägt weiter zum Marktwachstum bei
Zurückhaltung/Challenge
„Hohe Behandlungskosten und eingeschränkte Zugänglichkeit in Schwellenregionen“
- Die hohen Kosten für fortgeschrittene Therapien, einschließlich der Gentherapie und der Biologik, stellen eine bedeutende Herausforderung für eine breitere Marktdurchdringung dar. Da diese Behandlungen erhebliche Investitionen erfordern, bleibt die Erreichbarkeit für viele Gesundheitssysteme und Patienten ein großes Hindernis
- So haben z.B. hochpreisige Gentherapien wie Hemgenix Bedenken hinsichtlich Erstattung und Zugänglichkeit, insbesondere in Ländern mit niedrigem und mittlerem Einkommen, aufgeworfen.
- Die Bewältigung dieser kostenbezogenen Herausforderungen durch Preisstrategien, Rückerstattungsrahmen und staatliche Unterstützung ist entscheidend für den Ausbau des Patientenzugangs. Unternehmen wie Pfizer betonen den Ausbau von Zugangsprogrammen und Kollaborationen, um die Verfügbarkeit der Behandlung zu verbessern. Darüber hinaus kann die begrenzte diagnostische Infrastruktur in einigen Regionen die Einleitung der Behandlung verzögern und das Marktwachstum weiter einschränken
- Während die Sensibilisierungs- und Gesundheitsinvestitionen zunehmen, bestehen weiterhin Unterschiede im Zugang zu fortgeschrittenen Therapien, insbesondere in Entwicklungsregionen, in denen die Gesundheitsressourcen eingeschränkt werden
- Begrenzte Sensibilisierung und Unterdiagnostik der Hemophilie B in konsumarmen Regionen schränken die Frühintervention und den Zugang zu geeigneten Behandlungsoptionen weiter ein, was das Marktwachstumspotenzial behindert
- Darüber hinaus schaffen die Komplexität der Gentherapie-Administration und die Forderung nach spezialisierter Gesundheitsinfrastruktur logistische und operative Herausforderungen für die weit verbreitete Adoption in allen Regionen
- Überwindung dieser Herausforderungen durch verbesserte Gesundheitsinfrastruktur, politische Unterstützung und kostengünstige Behandlungsinnovationen werden für nachhaltiges Marktwachstum von entscheidender Bedeutung sein
Wie wird der Hemophilia B Market segmentiert
Der Markt wird auf der Grundlage von Drogen, Behandlung, Verwaltung, Endverbraucher und Vertriebskanal segmentiert.
- Von Drogen
Auf Basis von Medikamenten wird der Hemophilia B-Markt in plasmagestütztes Gerinnungsfaktorkonzentrat, rekombinante Gerinnungsfaktorkonzentrate, Desmopressin und andere segmentiert. Der rekombinante Koagulationsfaktor konzentrierte sich auf den Markt mit dem größten Marktanteil im Jahr 2025, angetrieben durch ihr überlegenes Sicherheitsprofil, verringertes Risiko von Blutentzündungen und weit verbreitete Annahme als Standard der Pflege. Diese Produkte, einschließlich erweiterter Halbwertsfaktor IX Therapien, bieten eine verbesserte Wirksamkeit und reduzierte Dosierfrequenz, erhöhen die Patienten Compliance und Behandlung Ergebnisse. Die zunehmende Vorliebe für rekombinante Therapien gegenüber plasmaerzeugten Alternativen wird durch technologische Fortschritte und starke regulatorische Genehmigungen weiter unterstützt. Zudem stärken zunehmende Investitionen in Biologik und Innovationen in Faktorersatztherapien die Dominanz dieses Segments weltweit.
Das plasmagestützte Koagulationsfaktor-Konzentrat-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033 zu beobachten ist, die durch steigende Nachfrage in Entwicklungsregionen, in denen kostengünstige Behandlungsoptionen essentiell sind, getrieben wird. Diese Therapien bleiben in Regionen mit eingeschränktem Zugang zu fortschrittlichen Biologen kritisch und gewährleisten eine breitere Patientenabdeckung. Darüber hinaus verbessern die Reinigungstechnologien und Sicherheitsmaßnahmen die Zuverlässigkeit von plasmaerzeugten Produkten. Auch staatliche Initiativen zur Ausweitung des Zugangs zu essentiellen Arzneimitteln und zur zunehmenden Wahrnehmung von Blutungsstörungen tragen zum Wachstum dieses Segments bei.
- Durch Behandlung
Auf Basis der Behandlung wird der Hemophilia B-Markt in On-Demand und Prophylaxe segmentiert. Das Prophylaxe-Segment dominierte den Markt mit dem größten Marktanteil von 44,2% im Jahr 2025, der durch seine Wirksamkeit bei der Verhinderung von Blutungssequenzen und langfristigen Komplikationen getrieben wurde. Die Prophylaktische Therapie gilt zunehmend als Standard der Pflege, insbesondere in entwickelten Gesundheitssystemen, aufgrund ihrer Fähigkeit, die Patientenqualität des Lebens zu verbessern und die Krankenhausaufenthalte zu reduzieren. Die Einführung von erweiterten Halbwertszeitfaktor IX Therapien hat dieses Segment durch Reduzierung der Einspritzfrequenz und Verbesserung der Einhaltung weiter gestärkt. Darüber hinaus fördert der Anbau von klinischen Beweisen, die eine frühe Prophylaxe bei pädiatrischen Patienten unterstützen, seine weit verbreitete Umsetzung.
Das On-Demand-Segment wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR erleben, was durch seine anhaltende Relevanz in Regionen mit eingeschränktem Gesundheitszugang und hohen Behandlungskosten bedingt ist. Die On-Demand-Therapie bietet Flexibilität für Patienten, die keine kontinuierliche prophylaktische Behandlung leisten können. Die zunehmende Sensibilisierung und Diagnostik in aufstrebenden Märkten erweitert den Patientenpool aufgrund dieses Behandlungsansatzes. Die Verfügbarkeit von schnell wirkenden Therapien und eine verbesserte Gesundheitsinfrastruktur in Entwicklungsländern tragen ebenfalls zum Wachstum des Segments bei.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Hemophilia B-Markt in mündliche und injizierbare Segmente unterteilt. Das injizierbare Segment dominierte den Markt mit dem größten Marktanteil im Jahr 2025, der durch den weit verbreiteten Einsatz von intravenösen Faktor IX Ersatztherapien getrieben wurde. Die injizierbare Verabreichung bleibt die effektivste und zuverlässige Methode, um Gerinnungsfaktoren direkt in den Blutkreislauf zu liefern und eine schnelle therapeutische Wirkung zu gewährleisten. Die Entwicklung von erweiterten Halbwertsinjektoren hat den Patientenkomfort durch eine Reduzierung der Dosierfrequenz weiter verbessert. Darüber hinaus unterstützt die Verfügbarkeit von Infusionsprogrammen und Schulungen die weitere Dominanz dieses Segments.
Das orale Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die laufende Forschung zu nicht-invasiven Behandlungsalternativen und Gen-basierten oralen Therapien getrieben wird. Obwohl derzeit begrenzte Fortschritte in der Drogenbereitstellungstechnologie erwartet werden, um in Zukunft orale Verwaltungsoptionen zu ermöglichen. Die zunehmende Patientenpräferenz für bequeme und schmerzfreie Behandlungsmethoden treibt auch in diesem Segment Innovationen voran. Darüber hinaus investieren Pharmaunternehmen in neuartige Formulierungen, um die Bioverfügbarkeit und therapeutische Wirksamkeit zu verbessern.
- Von End-Users
Auf Basis von Endverbrauchern wird der Hemophilia B-Markt in Krankenhäuser, Heimpflege, Spezialkliniken und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Marktanteil im Jahr 2025, angetrieben durch die Verfügbarkeit von fortschrittlichen Behandlungseinrichtungen, qualifizierten Gesundheitsexperten und Zugang zu spezialisierten diagnostischen Tools. Krankenhäuser spielen eine wichtige Rolle bei der Verwaltung von schweren Fällen, der Verabreichung komplexer Therapien und der Behandlung von Komplikationen im Zusammenhang mit Hemophilia B. Das Vorhandensein von multidisziplinären Pflegeteams und umfassenden Behandlungsprotokollen stärkt dieses Segment weiter. Darüber hinaus unterstützen günstige Rückzahlungspolitiken in entwickelten Regionen die Krankenhaus-basierte Behandlung Adoption.
Das Homecare-Segment wird von 2026 bis 2033 die schnellste CAGR erleben, die von der zunehmenden Vorliebe für Selbstverwaltung und Bequemlichkeit bei Patienten angetrieben wird. Home-basierte Behandlung reduziert Krankenhausbesuche, senkt Gesundheitskosten und verbessert die Unabhängigkeit der Patienten. Die zunehmende Verfügbarkeit von benutzerfreundlichen Infusionsgeräten und Trainingsprogrammen ermöglicht es Patienten, ihren Zustand zu Hause effektiv zu verwalten. Darüber hinaus unterstützen die Fortschritte bei der Telemedizin und der Fernüberwachung die Ausweitung der Pflegedienste.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Hemophilia B-Markt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit dem größten Marktanteil im Jahr 2025, angetrieben durch die direkte Versorgung von spezialisierten und kostenintensiven Therapien durch Krankenhausnetze. Diese Apotheken sorgen für eine ordnungsgemäße Lagerung, Handhabung und Verabreichung von Biologen und Gentherapien, die strenge regulatorische Compliance erfordern. Die starke Integration von Krankenhaus-Apotheken mit Behandlungszentren unterstützt weiter ihre Dominanz auf dem Markt. Darüber hinaus bevorzugen Erstattungsrahmen oft Krankenhaus-basierte Vertriebskanäle.
Das Online-Apothekensegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch die zunehmende Digitalisierung und die zunehmende Einführung von E-Commerce in der Gesundheitsversorgung gefördert wird. Online-Plattformen bieten Komfort, Zugänglichkeit und wettbewerbsfähige Preise, so dass sie attraktiv für Patienten, die Langzeittherapie benötigen. Die Erweiterung der digitalen Gesundheitsinfrastruktur und verbesserte Logistiknetze unterstützen dieses Wachstum weiter. Zudem tragen zunehmendes Bewusstsein und Akzeptanz von Online-Parfüm-Diensten zur steigenden Nachfrage in diesem Segment bei.
Welche Region hält den größten Teil des Hemophilia-B-Marktes
- Nordamerika dominierte den Hemophilia B-Markt mit dem größten Umsatzanteil von 40,7% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattungsrahmen und frühzeitige Einführung neuer Therapien
- Patienten und Gesundheitsdienstleister in der Region schätzen die Verfügbarkeit innovativer Behandlungen wie erweiterte Halbwertszeitfaktor IX Produkte und Gentherapien sowie umfangreiche Pflegeprogramme, die durch spezialisierte Behandlungszentren angeboten werden
- Diese weit verbreitete Adoption wird durch günstige Rückerstattungspolitik, hohe Gesundheitsausgaben und eine starke Präsenz führenderBiopharmazeutikaUnternehmen, etabliert fortgeschrittene Hemophilia B Therapien als bevorzugte Behandlung Ansatz sowohl in der Krankenhaus- als auch in der Pflege
US Hemophilia B Market Insight
Der US-Markt Hemophilia B eroberte den größten Umsatzanteil von 81 % im Jahr 2025 in Nordamerika, der durch die starke Präsenz moderner Gesundheitsinfrastruktur und die rasche Einführung innovativer Therapien getrieben wurde. Patienten und Gesundheitsdienstleister werden durch erweiterte Halbwertsfaktoren IX-Produkte und Gentherapien zunehmend das langfristige Krankheitsmanagement priorisieren. Die wachsende Vorliebe für hausbasierte Behandlungslösungen, kombiniert mit robusten Rückzahlungsrahmen und Versicherungsdeckung, treibt den Markt weiter voran. Darüber hinaus tragen kontinuierliche Fortschritte in der Biotechnologie und zunehmende Zulassungen neuer Therapien maßgeblich zur Expansion des Marktes bei.
Europa Hemophilia B Market Insight
Das Europa Hemophilie Der B-Markt soll sich während des gesamten Prognosezeitraums bei einem erheblichen CAGR ausweiten, vor allem durch eine starke regulatorische Unterstützung und zunehmende Konzentration auf das seltene Krankheitsmanagement. Der Anstieg der Sensibilisierungsprogramme, verbunden mit einem verbesserten Zugang zu fortgeschrittenen Therapien, fördert die Einführung von Hemophilia B-Behandlungen. Die europäischen Gesundheitssysteme betonen auch die frühe Diagnose und die prophylaktische Versorgung, um die Patientenergebnisse zu verbessern. Die Region erlebt ein stetiges Wachstum im Krankenhaus- und Pflegebereich, wobei innovative Therapien sowohl in bestehende Behandlungsprotokolle als auch in neue Gesundheitsinitiativen integriert werden.
U.K. Hemophilia B Marktaufsicht
Der US-Hemophilia B-Markt wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die durch das zunehmende Bewusstsein für seltene Blutungsstörungen und einen starken Schwerpunkt auf Frühdiagnose und Behandlung verursacht wird. Darüber hinaus fördern staatliche Gesundheitsprogramme und nationale Behandlungsrichtlinien die Einführung fortschrittlicher therapeutischer Lösungen. Die etablierte Gesundheitsinfrastruktur des Landes soll neben dem Fokus auf geduldig-zentrische Versorgung weiterhin das Marktwachstum fördern.
Deutschland Hemophilia B Marktaufsicht
Deutschland Hemophilie Der B-Markt wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR expandieren, der durch die zunehmende Annahme fortschrittlicher Biologik und eine starke Gesundheitsförderung gefördert wird. Das gut entwickelte Gesundheitssystem Deutschlands, kombiniert mit dem Schwerpunkt Innovation und klinische Forschung, fördert die Einführung neuartiger Therapien, insbesondere in spezialisierten Behandlungszentren. Auch die Integration fortschrittlicher Behandlungsprotokolle und personalisierter Medizinansätze wird immer häufiger, was den Fokus des Landes auf hochwertige Patientenversorgung ausrichtet.
Asien-Pazifik Hemophilia B Market Insight
Die asiatisch-pazifische Hemophilie Der B-Markt wird während der Prognosezeit von 2026 bis 2033 bei der schnellsten CAGR von 24 % wachsen, die durch die Verbesserung der Gesundheitsinfrastruktur, das zunehmende Bewusstsein für die Hemophilie B und zunehmende Regierungsinitiativen in Ländern wie China, Japan und Indien verursacht werden. Der wachsende Fokus der Region auf das seltene Krankheitsmanagement, unterstützt durch die Erweiterung der diagnostischen Fähigkeiten, treibt die Einführung von Hemophilia B-Behandlungen. Da APAC seine Gesundheitssysteme und den Zugang zu Biologik verstärkt, erweitert sich die Verfügbarkeit der Behandlung auf eine breitere Patientenpopulation.
Japan Hemophilia B Market Insight
Die japanische Hemophilie Der B-Markt gewinnt aufgrund des fortschrittlichen Gesundheitssystems, der starken Forschungskapazitäten und der steigenden Nachfrage nach effektiven langfristigen Behandlungslösungen an Dynamik. Der japanische Markt legt großen Wert auf die Qualitätskontrolle, und die Annahme fortschrittlicher Therapien wird durch die Erhöhung der Bewusstseins- und Diagnoseraten getrieben. Die Integration innovativer Biologik und Gentherapien in Behandlungsprotokolle fördert das Wachstum. Darüber hinaus dürfte Japans alternde Bevölkerung die Nachfrage nach verbesserten Gesundheitsdienstleistungen und langfristigen Krankheitsmanagement-Lösungen ankurbeln.
Indien Hemophilia B Markt Einblick
Die indische Hemophilie Der B-Markt entfiel im Jahr 2025 auf den größten Marktanteil des Marktes in Asien-Pazifik, der auf den wachsenden Gesundheitszugang, das steigende Bewusstsein und die zunehmende Diagnostik des Landes zurückzuführen war. Indien steht als einer der wichtigsten Schwellenmärkte für die Behandlung von seltenen Krankheiten, und Hemophilia B Therapien werden zunehmend über Krankenhäuser und Spezialzentren zugänglich. Die Förderung der Gesundheitsinfrastruktur und der staatlichen Unterstützungsprogramme, neben der Verfügbarkeit von kosteneffektiven Behandlungsoptionen, sind wichtige Faktoren, die den Markt in Indien fördern.
Welche sind die Top-Unternehmen in Hemophilia B Market
Die Hemophilia B-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Pfizer Inc.(US)
- Novo Nordisk A/S(Dänemark)
- CSL Behring LLC(US)
- Bayer AG(Deutschland)
- F. Hoffmann-La Roche AG(Schweiz)
- Sanofi (Frankreich)
- Takeda Pharmaceutical Company Limited (Japan)
- Grifols, S.A. (Spain)
- Octapharma AG (Schweiz)
- Kedrion S.p.A. (Italien)
- BioMarin Pharmaceutical Inc. (USA)
- Schwedisches Orphan Biovitrum AB (Schweden)
- uniQure N.V. (Niederlande)
- Freeline Therapeutics Holdings plc (USA)
- Katalysator Biosciences, Inc. (USA)
- Sangamo Therapeutics, Inc. (USA)
- Alnylam Pharmaceuticals, Inc. (USA)
- GC Biopharma Corp. (Südkorea)
- Emergent BioSolutions Inc. (USA)
- Bio Products Laboratory Ltd (U.K.)
Was sind die jüngsten Entwicklungen im globalen Hemophilia B Market
- Im Dezember 2025 kündigte CSL Behring die Veröffentlichung von fünfjährigen klinischen Daten für seine Gentherapie Hemgenix an, die den anhaltenden Faktor IX-Level und bis zu 90% die Reduktion der Blutungsraten bewiesen und die langfristige Haltbarkeit und Wirksamkeit der einmaligen Behandlung für Hemophilia B-Patienten bestätigte.
- Im September 2025 initiierte Pfizer erweiterte Folge- und Dosis-Eskalationsstudien für seine Hemophilia B-Gentherapie-Kandidaten, die sich auf langfristige Sicherheit, Wirksamkeit und optimierte Dosierstrategien zur Verbesserung der Behandlungsergebnisse konzentrieren
- Im Februar 2025 kündigte Pfizer die Einstellung seiner Hemophilia-B-Gentherapie Beqvez-Marketing aufgrund der geringen Marktnachfrage an und betonte Herausforderungen bei der Annahme trotz neuer regulatorischer Genehmigungen
- Im Januar 2025 berichteten mehrere US-Gesundheitszentren über eine erfolgreiche Verabreichung der Hemgenix-Gentherapie an neue Patienten, die weitere reale Weltannahme der ersten zugelassenen Einmal-Gentherapie für Hemophilia B markierte und den Übergang von klinischen Studien zur routinemäßigen klinischen Anwendung demonstrierte.
- Im Juni 2024 genehmigte das National Institute for Health and Care Excellence Hemgenix für den Einsatz im NHS in England, wodurch Patienten Zugang zur transformativen Gentherapie ermöglicht und einen wichtigen Meilenstein in der öffentlichen Gesundheitsversorgung bei der Einführung fortschrittlicher Hemophilia B-Behandlungen markiert.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud
- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.