


Globaler Markt für menschlichen Fibrinkleber, nach Verpackungsform (Flüssigkeit, Pflaster, Sonstiges), Anwendung (Herzchirurgie, Lungenchirurgie, Verbrennungsblutungen, Gefäßchirurgie, orthopädische Chirurgie, Leber- und Milzrisse, Neurochirurgie, plastische Chirurgie, allgemeine Chirurgie, Wundversorgung, Sonstiges), Vertriebskanal (Direktausschreibung und Einzelhandelsverkauf), Endverbraucher (Krankenhäuser, ambulante Pflegezentren, Fachkliniken, Sonstiges), Land (USA, Kanada, Mexiko, Deutschland, Großbritannien, Frankreich, Italien, Spanien, Russland, Niederlande, Schweiz, Türkei, Belgien, übriges Europa, China, Japan, Indien, Südkorea, Australien, Singapur, Thailand, Malaysia, Indonesien, Philippinen, übriger asiatisch-pazifischer Raum, Südafrika, Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Israel und übriger Naher Osten und Afrika, Brasilien, Argentinien und übriges Südamerika), Branchentrends und Prognose bis 2029.
Was ist die menschliche Fibrin Glue Marktgröße und Wachstum Rate
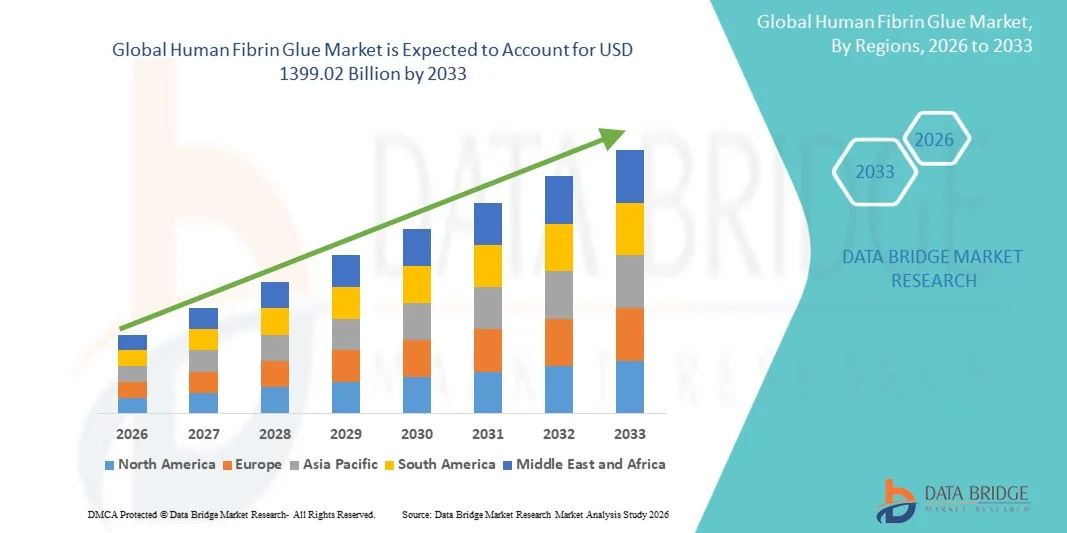
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße des menschlichen Fibrin Leims bewertet.691,90 Mrd. USD 2025und wird voraussichtlich erreichen1399,02 Milliarden USD bis 2033, beiCAGR von 9,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Anzahl von chirurgischen Eingriffen, die zunehmende Prävalenz von Trauma und chronischen Wunden und die zunehmende Annahme von fortgeschrittenen Hämostatika in Gesundheits-Einstellungen, was zu einer stärkeren Nutzung biologischer Dichtstoffe in Krankenhäusern und Spezialkliniken führt, gefördert.
- Darüber hinaus stellt die steigende Nachfrage nach effektiver Gewebeabdichtung, schneller Wundheilung und Blutverlustmanagement-Lösungen den menschlichen Fibrinkleber als wesentliche Komponente in modernen chirurgischen und regenerativen Behandlungsverfahren her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Human Fibrin Glue-Lösungen, was das Wachstum der Branche deutlich steigert.
Was sind die großen Takeaways des Human Fibrin Glue Market
- Menschlicher Fibrinkleber, der als biologischer Gewebekleber und Hämostatikum in chirurgischen Eingriffen verwendet wird, wird in modernen Gesundheitseinstellungen aufgrund seiner Wirksamkeit bei der Bekämpfung von Blutungen, der Förderung der Wundheilung und der Reduzierung chirurgischer Komplikationen über eine breite Palette von medizinischen Anwendungen immer wichtiger.
- Die eskalierende Nachfrage nach menschlichem Fibrinkleber wird in erster Linie von der steigenden Anzahl von chirurgischen Eingriffen weltweit, zunehmender Prävalenz von chronischen Verletzungen und Traumata-Fällen und zunehmender Vorliebe für minimalinvasive Operationen und fortgeschrittene Wundpflegelösungen getragen.
- Nordamerika dominierte den Human Fibrin Glue-Markt mit dem größten Umsatzanteil von 42,4% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Akzeptanz von chirurgischen Dichtstoffen, und eine starke Präsenz führender Biotechnologie- und Pharmaunternehmen, mit den USA erleben erhebliches Wachstum bei der Verwendung von menschlichem Fibrin Leim in Herz-Kreislauf-, orthopädischen und rekonstruktiven Operationen durch laufende technologische Fortschritte und zunehmende Mengen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Human Fibrin Glue Markt während der Prognosezeit durch die Ausweitung der Gesundheitsinfrastruktur, steigende Gesundheitsausgaben, wachsender medizinischer Tourismus und zunehmendes Bewusstsein für fortgeschrittene chirurgische Wundmanagement-Produkte
- Das liquide Segment dominierte den größten Marktanteil von 61,4% im Jahr 2025, angetrieben durch seinen umfangreichen Einsatz in chirurgischen Eingriffen, die schnelle Hämostase und Gewebeabdichtung erfordern
Report Scope und Human Fibrin Glue Marktsegmentierung
|
Attribute |
Human Fibrin Glue Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika · USA · Kanada · Mexiko Europa · Deutschland · Frankreich · U.K. · Niederlande · Schweiz · Belgien · Russland · Italien · Spanien · Türkei · Rest Europas Asien-Pazifik · China · Japan · Indien · Südkorea · Singapur · Malaysia · Australien · Thailand · Indonesien · Philippinen · Rest Asien-Pazifik Naher Osten und Afrika · Saudi-Arabien · U.A.E. · Südafrika · Ägypten · Israel · Rest des Nahen Ostens und Afrikas Südamerika · Brasilien · Argentinien · Rest Südamerikas |
|
Key Market Players |
·Baxter International Inc(US) ·Johnson & Johnson Services, Inc.(US) ·CSL Limited(Australien) ·Grifols. (Spanien) ·Takeda Pharmaceutical Company Limited(Japan) · Becton, Dickinson und Company (USA) · Pfizer Inc. (USA) · Sanofi S.A. (Frankreich) · Ethicon, Inc. (USA) · CryoLife, Inc. (USA) · Tissuemed Ltd. (U.K.) · Integra LifeSciences Holdings Corporation (USA) · Braun Melsungen AG (Deutschland) · Hemarus Therapeutics Limited (Indien) · Vivostat A/S (Dänemark) · Shanghai RAAS Blood Products Co., Ltd. (China) · CSL Behring (USA) · Octapharma AG (Schweiz) · Omrix Biopharmaceuticals Ltd. (Israel) · Advanced Medical Solutions Group plc (U.K.) |
|
Marktmöglichkeiten |
· Erhöhung der Nachfrage nach minimalinvasiven und fortgeschrittenen chirurgischen Eingriffen · Ausbau von Gesundheitsinvestitionen und Ausbau der Krankenhausinfrastruktur |
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Human Fibrin Glue Markt
„Erhöhung der Adoption von fortschrittlichen chirurgischen Dichtstoffen und hämostatischen Technologien„
- Ein signifikanter und beschleunigter Trend im globalen Human Fibrin Glue Markt ist die zunehmende Annahme fortschrittlicher chirurgischer Dichtstoffe und biologer Hämostatika zur Verbesserung der Wundverschlusseffizienz, zur Verringerung des Blutverlusts und zur Verbesserung der postoperativen Erholungsergebnisse
- Zum Beispiel nutzen Gesundheitsdienstleister zunehmend menschliche Fibrinkleberprodukte in Herz-Kreislauf-, orthopädischen Prozeduren, neurologischen Operationen und Leberchirurgen aufgrund ihrer starken Klebe- und Hämostatischen Eigenschaften. Diese Produkte helfen Chirurgen schnelle Gewebeabdichtung zu erreichen, während Komplikationen mit herkömmlichen Nähten und Klammern verbunden zu reduzieren
- Die Integration von fortschrittlichen Biomaterialien und verbesserten Fibrin-basierten Formulierungen verbessert die Wirksamkeit und das Sicherheitsprofil von Fibrin-Dichtmitteln. Die Hersteller konzentrieren sich auf die Entwicklung von Produkten mit verbesserter Biokompatibilität, schnellerer Klotbildung und verbesserter Gewebehaftungsfähigkeit, um komplexe chirurgische Eingriffe zu unterstützen
- Darüber hinaus treiben minimalinvasive Operationen die Nachfrage nach Fibrin Leimprodukten, da diese Verfahren präzise Blutungssteuerung und effiziente Gewebedichtlösungen erfordern. Die zunehmende Präferenz für laparoskopische und robotergestützte Operationen wird die Markterweiterung weltweit weiter beschleunigen
- Die zunehmende Betonung auf die Reduzierung chirurgischer Komplikationen, die Verkürzung der Krankenhausaufenthalte und die Verbesserung der Patientenrückgewinnungszeiten ist die Ermutigung von Krankenhäusern und chirurgischen Zentren, fortschrittliche Fibrin-Siegeltechnologien im Rahmen von Standard-Chirurgie-Protokollen zu übernehmen.
- Dieser Trend zu sichereren, effizienteren und biologisch verträglichen chirurgischen Klebstoffen wird die modernen chirurgischen Praktiken umgestalten und wird voraussichtlich weitere Innovationen und Wachstum im Human Fibrin Glue Markt unterstützen
Human Fibrin Glue Marktdynamik
Fahrer
„Rising Number of Surgical Procedures and Growing Demand for Effective Hemostasis Solutions“
- Das zunehmende Volumen der chirurgischen Eingriffe weltweit, kombiniert mit dem wachsenden Bedarf an effektiven Blutungsmanagement- und Gewebeabdichtungslösungen, ist ein wichtiger Treiber für das Wachstum des Human Fibrin Glue-Marktes
- So hat beispielsweise die steigende Prävalenz von Herz-Kreislauf-Erkrankungen, traumatischen Verletzungen, orthopädischen Störungen und chronischen medizinischen Erkrankungen die Anzahl der chirurgischen Eingriffe, die weltweit durchgeführt werden, deutlich erhöht und damit die Nachfrage nach fibrinen Dichtstoffen getrieben.
- Healthcare-Profis nehmen zunehmend menschliche Fibrin Leimprodukte an, weil sie helfen, intraoperativen Blutverlust zu reduzieren, chirurgische Präzision zu verbessern und das Risiko von postoperativen Komplikationen zu senken. Diese Vorteile machen Fibrin Leim eine wichtige Komponente in der modernen chirurgischen Versorgung
- Darüber hinaus trägt die wachsende geriatrische Bevölkerung, die anfälliger für chronische Krankheiten und chirurgische Eingriffe ist, zu einer höheren Nachfrage nach fortgeschrittenen hämostatischen Produkten in Krankenhäusern und Spezial-Chirurgiezentren bei.
- Die Erhöhung der Gesundheitsausgaben, die Ausweitung der Gesundheitsinfrastruktur und die anhaltende technologische Entwicklung in chirurgischen Eingriffen unterstützen das Wachstum des Marktes weiter. Darüber hinaus ist das zunehmende Bewusstsein in Bezug auf die Patientensicherheit und die schnellere postoperative Erholung eine größere Akzeptanz von fibrinbasierten chirurgischen Dichtstoffen weltweit fördern
Zurückhaltung/Challenge
„Hohe Produktkosten und Risiko von produktbedingten Komplikationen„
- Die hohen Kosten im Zusammenhang mit humanen Fibrin Leimprodukten und fortgeschrittenen chirurgischen Dichtstoffen sind nach wie vor eine bedeutende Herausforderung für eine breitere Marktakzeptanz, insbesondere in kostensensitiven Gesundheitssystemen und Entwicklungsregionen.
- Die Herstellung von Fibrinkleber umfasst beispielsweise komplexe plasmaerzeugte Fertigungsprozesse, strenge Sicherheitsprotokolle und umfassende regulatorische Compliance, die alle zu einer erhöhten Produktpreissteigerung beitragen.
- Darüber hinaus können Bedenken in Bezug auf mögliche produktbezogene Komplikationen wie allergische Reaktionen, Infektionsrisiken oder die Übertragung von blutgeborenen Krankheitserregern die Adoption in bestimmten Gesundheitseinstellungen trotz strenger Screening- und Reinigungsverfahren beschränken.
- Die Verfügbarkeit alternativer Wundverschlussverfahren und konventioneller hämostatischer Produkte, einschließlich Nähte, Klammern und synthetischer Dichtstoffe, schafft auch Wettbewerbsdruck im Markt. Einige Healthcare-Anbieter können weiterhin kostengünstige Alternativen in Abhängigkeit von verfahrensrechtlichen Anforderungen und Budgetbeschränkungen verwenden.
- Darüber hinaus können strenge regulatorische Genehmigungsverfahren und Qualitätskontrollanforderungen für plasmagestützte Produkte die Entwicklungs- und Betriebskosten für die Hersteller erhöhen und zusätzliche Marktherausforderungen stellen
- Die Bewältigung dieser Herausforderungen durch verbesserte Fertigungstechnologien, verbesserte Produktsicherheitsmaßnahmen, kostengünstige Produktionsstrategien und eine fortgesetzte klinische Forschung wird wesentlich sein, um ein langfristiges Wachstum im globalen Human Fibrin Glue-Markt zu erhalten.
Wie wird der Human Fibrin Glue Market segmentiert
Der Markt wird auf der Grundlage von Paketform, Anwendung, Vertriebskanal und Endbenutzer segmentiert.
- Durch das Paketformular
Auf Basis der Paketform wird der Human Fibrin Glue Markt in Flüssigkeit, Patch und andere segmentiert. Das liquide Segment dominierte den größten Marktanteil von 61,4% im Jahr 2025, angetrieben durch seinen umfangreichen Einsatz in chirurgischen Eingriffen, die schnelle Hämostase und Gewebeabdichtung erfordern. Surgeons bevorzugen den flüssigen Fibrinkleber wegen seiner leichten Anwendung, starken Klebeeigenschaften und der Fähigkeit, unregelmäßigen Wundflächen anzupassen. Die wachsende Zahl an Herz-Kreislauf-, orthopädischen und allgemeinen Operationen weltweit hat wesentlich zur Nachfrage nach flüssigen Formulierungen beigetragen. Darüber hinaus bietet flüssiger Fibrin-Kleber eine effektive Blutungskontrolle, während chirurgische Komplikationen und Betriebszeit reduziert werden. Krankenhäuser nehmen aufgrund ihrer Kompatibilität mit minimalinvasiven chirurgischen Eingriffen und fortschrittlichen Applikatorsystemen zunehmend flüssigkeitsbasierte Fibrindichtstoffe an. Die steigende Prävalenz chronischer Erkrankungen, die chirurgische Eingriffe erfordern, hat das Marktwachstum weiter gestärkt. Darüber hinaus unterstützen die Fortschritte in der biologen Dichtstofftechnologie und die steigenden Gesundheitsausgaben eine breitere Akzeptanz in entwickelten und aufstrebenden Gesundheitssystemen. Die starke Verfügbarkeit von kommerziell zugelassenen Produkten und das wachsende Bewusstsein für das Blutverlustmanagement halten die Segmentherrschaft während des Prognosezeitraums fort.
Das Patch-Segment wird erwartet, dass die schnellsten CAGR von 2026 bis 2033, angetrieben durch die zunehmende Adoption in komplexen Operationen und Wundmanagement-Anwendungen. Fibrin-Patches bieten lokalisierte hämostatische Wirkung mit erhöhter Bequemlichkeit und reduzierte Vorbereitungszeit während chirurgischer Eingriffe. Healthcare-Profis bevorzugen zunehmend Patches, weil sie Dichtungs- und Gewebeunterstützungsfunktionen in einem einzigen Produktformat kombinieren. Die wachsende Nachfrage nach minimal-invasiven und traumabedingten Operationen hat die Ausnutzung von fibrinen Dichtmittelpatches beschleunigt. Darüber hinaus verbessern die technologischen Fortschritte in biotechnologischen absorbierbaren Patches die chirurgischen Ergebnisse und die Patientenrückgewinnungsraten. Steigende Brandfälle, traumatische Verletzungen und postoperative Blutungskomplikationen tragen zur Segmenterweiterung bei. Der zunehmende Fokus auf Infektionsprävention und reduzierte Krankenhausaufenthalte wird auch eine starke zukünftige Nachfrage nach Fibrin Patchprodukten weltweit unterstützen.
- Anwendung
Auf der Grundlage der Anwendung wird der Human Fibrin Glue Markt in Herzchirurgie, Lungenchirurgie, Verbrennung Blutungen, Gefäßchirurgie, orthopädische Operationen, Blutungen von Leber und Milz, Neurochirurgie, plastische Chirurgie, allgemeine Chirurgie, Wundmanagement und andere segmentiert. Das Herzchirurgiesegment hielt den größten Marktanteil von 29,7% im Jahr 2025, angetrieben durch die zunehmende Anzahl von Herz-Kreislauf-Verfahren und den kritischen Bedarf an wirksamen Hämostatika während der Operation. Human Fibrin Leim wird in Herzchirurgie verwendet, um Blutverlust zu reduzieren, Gewebehaftung zu verbessern und postoperative Komplikationen zu minimieren. Chirurgen bevorzugen Fibrin-Dichtstoffe in Herz-Kreislauf-Verfahren, weil sie helfen, die chirurgische Dauer zu verkürzen und die Patienten-Regeneration Ergebnisse zu verbessern. Die zunehmende Prävalenz von koronaren Arterienerkrankungen, Herzklappenerkrankungen und angeborenen Herzfehlern hat den Segmentbedarf deutlich erhöht. Darüber hinaus unterstützt die alternde Bevölkerung und steigende Gesundheitsinvestitionen in fortgeschrittene Herzpflegezentren weiterhin das Marktwachstum. Technologische Fortschritte bei biologen Dichtstoffen und verbesserten chirurgischen Techniken verstärken die Produktakzeptanz weiter. Es wird erwartet, dass das zunehmende Bewusstsein in Bezug auf die Bluterhaltungsstrategien und die reduzierte Transfusionsabhängigkeit die Segmentherrschaft während des gesamten Prognosezeitraums beibehalten wird.
Das Wundmanagement-Segment wird erwartet, dass die schnellste CAGR von 22,1% von 2026 bis 2033, angetrieben durch steigende Anfälle von chronischen Wunden, Verbrennungen und traumatischen Verletzungen weltweit. Menschlicher Fibrin-Kleber wird zunehmend in der Wundpflege verwendet, weil seine Fähigkeit, Gewebeheilung zu beschleunigen und eine effektive Blutungskontrolle zu gewährleisten. Healthcare-Anbieter übernehmen fibrinbasierte Wundmanagement-Lösungen, um Infektionsrisiken zu reduzieren und Heilungsergebnisse bei komplexen Verletzungen zu verbessern. Die zunehmende diabetische Bevölkerung und die zunehmende Prävalenz von Druckgeschwüren und chirurgischen Wunden tragen maßgeblich zur Segmenterweiterung bei. Darüber hinaus treiben Fortschritte in der regenerativen Medizin und biologischen Wundpflegeprodukte Innovationen in fibrin-siegelnden Anwendungen. Krankenhäuser und Spezialkliniken integrieren zunehmend fibrinbasierte Therapien in fortgeschrittene Wundversorgungsprotokolle. Die Sensibilisierung für minimalinvasive Wundverschlusstechniken und verbesserte Patientenergebnisse soll das zukünftige Marktwachstum weiter beschleunigen.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Human Fibrin Glue-Markt in Direktverkauf und Einzelhandelsverkäufe segmentiert. Das direkte Angebotssegment entfiel auf den größten Marktanteil von 68,5% im Jahr 2025, angetrieben durch das hohe Auftragsvolumen von Fibrin Leimprodukten von Krankenhäusern und großen Gesundheitseinrichtungen. Direkte Ausschreibungen ermöglichen es Gesundheitsdienstleistern, Produkte zu wettbewerbsfähigen Preisen zu sichern und gleichzeitig eine kontinuierliche Versorgung für chirurgische Verfahren sicherzustellen. Krankenhäuser und staatliche Gesundheitsorganisationen bevorzugen zunehmend direkte Ausschreibungsvereinbarungen, weil sie die Beschaffungsprozesse optimieren und die Effizienz des Bestandsmanagements verbessern. Die zunehmende Anzahl chirurgischer Eingriffe und die weltweit wachsende Krankenhausinfrastruktur haben maßgeblich zum Segmentwachstum beigetragen. Darüber hinaus helfen Massenkaufvereinbarungen mit Herstellern, die Betriebskosten zu senken und eine gleichbleibende Produktverfügbarkeit in Notversorgungseinstellungen zu gewährleisten. Die zunehmende Übernahme fortgeschrittener chirurgischer Dichtstoffe in öffentlichen Gesundheitssystemen unterstützt zudem eine starke Nachfrage durch direkte Ausschreibungskanäle. Die Erhöhung der Ausgaben für die Gesundheitsversorgung und staatliche Investitionen in chirurgische Einrichtungen werden voraussichtlich die dominante Position des Segments während des Prognosezeitraums erhalten.
Das Einzelhandelsgeschäft wird erwartet, dass die schnellsten CAGR von 2026 bis 2033 von 18,9 % bezeugt wird, die durch die Erhöhung der Zugänglichkeit von Fibrin Leimprodukten durch private Gesundheitsanbieter und Spezialapotheken verursacht werden. Die Vertriebskanäle gewinnen aufgrund der wachsenden Expansion ambulanter Operationszentren und Spezialkliniken an Zug. Ärzte und kleinere Gesundheitseinrichtungen verlassen sich zunehmend auf die Einzelhandelsbeschaffung für den flexiblen Einkauf und die sofortige Produktverfügbarkeit. Das zunehmende Bewusstsein in Bezug auf fortgeschrittene Wundpflege und minimalinvasive Operationen hat auch zu einer höheren Nachfrage durch Einzelhandelskanäle beigetragen. Darüber hinaus verbessert der Ausbau von medizinischen Versorgungsverteilern und E-Commerce Healthcare-Plattformen die Marktzugangsfähigkeit weltweit. Es wird erwartet, dass in den kommenden Jahren zunehmend private Gesundheitsinvestitionen und die wachsende Präsenz von Spezial-Chirurgiezentren weiter ausgebaut werden.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Human Fibrin Glue-Markt in Krankenhäuser, Krankenstation, Spezialkliniken und andere segmentiert. Das Segment Spitäler dominierte den größten Marktanteil von 64,2% im Jahr 2025, angetrieben durch das hohe Volumen der chirurgischen Eingriffe in Krankenhaus-Einstellungen weltweit. Krankenhäuser sind die primären Endbenutzer von menschlichem Fibrin Leim aufgrund der Verfügbarkeit von fortgeschrittenen chirurgischen Infrastruktur, qualifizierten Gesundheitsfachleuten und Notversorgungseinrichtungen. Die zunehmende Häufigkeit von Herz-Kreislauf-Erkrankungen, orthopädischen Bedingungen und traumatischen Fällen, die chirurgische Eingriffe erfordern, haben die Nachfrage innerhalb von Krankenhäusern deutlich erhöht. Darüber hinaus nehmen Krankenhäuser zunehmend Fibrin-Dichtstoffe an, um die chirurgische Effizienz zu verbessern, den Blutverlust zu minimieren und die postoperativen Erholungsergebnisse zu verbessern. Die staatlichen Investitionen in die Gesundheitsinfrastruktur und der Ausbau von Mehrspezialkliniken unterstützen das Segmentwachstum weiter. Technologische Fortschritte bei chirurgischen Eingriffen und steigender Patientenpräferenz bei minimalinvasiven Operationen verstärken weiterhin den Marktbedarf. Darüber hinaus wird erwartet, dass die zunehmende Verfügbarkeit von Rückerstattungsunterstützung für chirurgische Behandlungen in entwickelten Volkswirtschaften die Dominanz des Krankenhaussegments während der Prognosezeit beibehalten wird.
Das Segment Ambulatory Care Centers wird von 2026 bis 2033 am schnellsten CAGR von 21,3 % bezeugt, angetrieben durch die zunehmende Verschiebung in Richtung ambulante chirurgische Eingriffe und kostengünstige Healthcare-Liefermodelle. Ambulatorische Pflegezentren übernehmen zunehmend Fibrin Leimprodukte aufgrund ihrer Fähigkeit, minimalinvasive Operationen mit kürzeren Erholungszeiten zu unterstützen. Patienten bevorzugen zunehmend ambulatorische chirurgische Einstellungen aufgrund reduzierter Krankenhauskosten und schnellerer Entladungsprozesse. Die zunehmende Zahl der ambulanten chirurgischen Eingriffe und Fortschritte bei den ambulanten chirurgischen Technologien trägt maßgeblich zum Segmentwachstum bei. Darüber hinaus beschleunigen die günstigen Gesundheitspolitiken zur Förderung der Ambulanzversorgung die Einführung fortschrittlicher chirurgischer Dichtstoffe in diesen Einrichtungen. Steigende Investitionen in spezialisierte ambulante Zentren und zunehmendes Patientenbewusstsein in Bezug auf bequeme chirurgische Pflegeoptionen werden weiterhin erwartet, starke zukünftige Markterweiterung zu unterstützen.
Welche Region hält den größten Teil des Human Fibrin Gluemarktes
- Nordamerika dominierte den Humanfibrin Leimmarkt mit dem größten Umsatzanteil von 42,4% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Akzeptanz von chirurgischen Dichtstoffen und eine starke Präsenz führender Biotechnologie- und Pharmaunternehmen
- Die Region profitiert von der zunehmenden chirurgischen Volumen, der steigenden Vorliebe für minimalinvasive Verfahren und der zunehmenden Auslastung menschlicher Fibrinkleber in Herz-Kreislauf-, orthopädischen, neurologischen und rekonstruktiven Operationen
- Darüber hinaus tragen kontinuierliche technologische Fortschritte bei Hämostatika, günstige Rückerstattungsrahmen und starke Investitionen in die Gesundheitsinnovation maßgeblich zur Markterweiterung in der gesamten Region bei.
US Human Fibrin Glue Markt Insight
Der US-amerikanische Humanfibrin Leimmarkt erfasste 2025 den größten Umsatzanteil innerhalb Nordamerikas, der durch den zunehmenden Einsatz fortschrittlicher chirurgischer Dichtstoffe in mehreren chirurgischen Spezialitäten getrieben wurde. Die zunehmende Prävalenz von chronischen Erkrankungen, die chirurgische Eingriffe erfordern, sowie die steigende Nachfrage nach effektiven hämostatischen und gewebedichten Lösungen, treiben Marktwachstum im Land. Darüber hinaus unterstützen laufende technologische Weiterentwicklungen, zunehmende Übernahme minimalinvasiver Operationen und die starke Präsenz von Biotechnologie- und Pharmaherstellern weiterhin die Expansion des Human Fibrin Glue-Marktes in den USA.
Europa Human Fibrin Glue Markt Einblick
Der europäische Humanfibrin Leimmarkt wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR ausgebaut, vor allem durch steigende Nachfrage nach fortgeschrittenem Wundverschluss und hämostatischen Produkten in chirurgischen Eingriffen. Die steigenden Gesundheitsausgaben, die wachsende alternde Bevölkerung und die Fortschritte in chirurgischen Technologien unterstützen die Annahme von menschlichem Fibrin Leim über Krankenhäuser und Spezial-Chirurgiezentren. Darüber hinaus fördern strenge Patientensicherheitsstandards und die zunehmende Fokussierung nachchirurgischer Komplikationen das Marktwachstum im gesamten europäischen Gesundheitswesen.
U.K. Human Fibrin Glue Markt Einblick
Der US-amerikanische Humanfibrin-Klebemarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, angetrieben durch zunehmende chirurgische Eingriffe und steigende Nachfrage nach effektiven Gewebeabdichtungen und hämostatischen Lösungen. Die fortschrittliche Gesundheitsinfrastruktur des Landes und die zunehmende Einführung minimalinvasiver chirurgischer Techniken tragen maßgeblich zur Markterweiterung bei. Darüber hinaus ist die zunehmende Sensibilisierung für eine schnellere Wundheilung und reduzierte chirurgische Komplikationen, die Gesundheitsanbieter zu ermutigen, fortschrittliche Fibrin-Siegelprodukte in der klinischen Praxis zu übernehmen.
Deutschland Human Fibrin Glue Markt Einblick
Der deutsche Humanfibrin Leimmarkt wird voraussichtlich während der Vorausschätzungsperiode bei einem beträchtlichen CAGR ausbauen, der durch eine starke Gesundheitsinfrastruktur, technologische Innovation und eine zunehmende Einführung fortschrittlicher chirurgischer Produkte gefördert wird. Deutschlands Schwerpunkt auf der Präzisionsversorgung und der hochwertigen chirurgischen Versorgung fördert den Einsatz von humanem Fibrinkleber in Herz-Kreislauf-, Orthopädie- und rekonstruktiven Operationen. Darüber hinaus beeinflussen die wachsende ältere Bevölkerung des Landes und die zunehmende Zahl komplexer chirurgischer Eingriffe das Marktwachstum positiv.
Asien-Pazifik Human Fibrin Glue Markt Einblick
Der asiatisch-pazifische Humanfibrin Leimmarkt wird voraussichtlich die am schnellsten wachsende Region des Human Fibrin Leimmarktes während der Prognosezeit sein, da die Gesundheitsinfrastruktur, steigende Gesundheitsausgaben, wachsender medizinischer Tourismus und das Bewusstsein für fortgeschrittene chirurgische Wundmanagement-Produkte erweitert werden. Die Region erlebt ein rasches Wachstum in Krankenhausnetzen, eine zunehmende Zugänglichkeit zu modernen chirurgischen Eingriffen und steigende Investitionen in Initiativen zur Modernisierung der Gesundheitsversorgung. Darüber hinaus beschleunigt das wachsende Bewusstsein der Patienten in Bezug auf fortgeschrittene hämostatische Lösungen und unterstützende Gesundheitsprogramme der Regierung die Markterweiterung in Schwellenländern.
Japan Human Fibrin Glue Markt Einblick
Der Japan Humanfibrin Leimmarkt gewinnt aufgrund des technologisch fortschrittlichen Gesundheitssystems, der zunehmenden alternden Bevölkerung und des starken Fokus auf chirurgische Innovation an Dynamik. Die zunehmende Übernahme minimalinvasiver chirurgischer Eingriffe und die wachsende Nachfrage nach effizienten Wundmanagementlösungen unterstützen das Marktwachstum. Darüber hinaus ist Japans Schwerpunkt auf der Verbesserung der operativen Ergebnisse und der Verringerung der Erholungszeit ermutigen die Gesundheitseinrichtungen, menschliche Fibrin Leimprodukte in routinemäßige chirurgische Anwendungen zu integrieren.
China Human Fibrin Glue Markt Einblick
Der China Humanfibrin Leimmarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der auf eine rasche Entwicklung der Gesundheitsinfrastruktur, die Erhöhung der Gesundheitsausgaben und die steigenden operativen Volumen zurückzuführen war. Das Land beobachtet die steigende Nachfrage nach fortschrittlichen chirurgischen Dichtstoffen durch den Ausbau von Krankenhauskapazitäten und den Zugang zu modernen Gesundheitstechnologien. Darüber hinaus sind starke staatliche Unterstützung für die Modernisierung der Gesundheitsversorgung, die Steigerung der inländischen pharmazeutischen Fertigungskapazitäten und das wachsende Bewusstsein für fortgeschrittene Wundmanagement-Produkte Schlüsselfaktoren für das Marktwachstum in China.
Human Fibrin Glue Marktanteil
Die Human Fibrin Glue-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Baxter International Inc(US)
- Johnson & Johnson Services, Inc.(US)
- CSL LimitedAustralien
- Grifols, S.A.(Spanien)
- Takeda Pharmaceutical Company Limited (Japan)
- Becton, Dickinson und Company (USA)
- Pfizer Inc. (USA)
- Sanofi S.A. (Frankreich)
- Ethicon, Inc. (USA)
- CryoLife, Inc. (USA)
- Tissuemed Ltd. (U.K.)
- Integra LifeSciences Holdings Corporation (USA)
- Braun Melsungen AG (Deutschland)
- Hemarus Therapeutics Limited (Indien)
- Vivostat A/S (Dänemark)
- Shanghai RAAS Blood Products Co., Ltd. (China)
- CSL Behring (USA)
- Octapharma AG (Schweiz)
- Omrix Biopharmaceuticals Ltd. (Israel)
- Advanced Medical Solutions Group plc (USA)
Was sind die neuesten Entwicklungen im Global Human Fibrin Glue Market
- Im Juni 2021 betonte Baxter International eine erweiterte klinische Auslastung seines TISSEEL-Fibrindichtmittels über Herz-Kreislauf-, Allgemein- und Kinderchirurgie und verstärkte die zunehmende Einführung von humanen Fibrinkleberprodukten für chirurgische Hämostase- und Gewebedichtanwendungen. Die Entwicklung spiegelte die steigende Nachfrage nach fortschrittlichen biologen Dichtstoffen in minimalinvasiven und komplexen chirurgischen Eingriffen wider.
- Im April 2022 erhielt Grifols die US-FDA-Zulassung für eine erweiterte Indikation des VISTASEAL-Fibrin-Siegels für den Einsatz als Bindeglied zur Hämostase in chirurgischen Eingriffen mit milder bis mäßiger Blutung. Die Zulassung verstärkte die Position des Unternehmens im globalen Humanfibrin Leimmarkt und erweiterte die klinische Anwendbarkeit von Fibrin-Dichtstoffen in der chirurgischen Versorgung
- Im September 2023 betonte Baxter International durch aktualisierte klinische Bildungsinitiativen, die TISSEEL- und VISTASEAL-Produkte für das chirurgische Blutungsmanagement vergleichen, laufende Fortschritte bei der Fibrin-Siegeltechnologie. Die Initiative betonte die wachsende Industrie konzentrierte sich auf die Verbesserung der Wirksamkeit, der einfachen Anwendung und der Patientensicherheit in fibrinbasierten chirurgischen Dichtstoffen
- Im Dezember 2024 kündigte Grifols aktualisierte regulatorische Zulassungen und klinische Überprüfungsdokumentation für VISTASEAL von der US FDA an, unterstützte den erweiterten Einsatz und verstärkte die Wirksamkeit des Produkts in der chirurgischen Hämostase für heparinisierte Patienten. Die Entwicklung spiegelte die anhaltende Innovation und den regulatorischen Fortschritt im globalen Humanfibrin Leimmarkt wider.
- Im September 2025 erhielt Baxter International die US-FDA-Zulassung für aktualisierte Kennzeichnung und erweiterte Indikationen für ARTISS-Fibrin-Dichtmittel, einschließlich einer verbesserten Nutzungsführung für Hauttransplantations- und Gewebeklappenverfahren. Die Zulassung beinhaltete auch Verbesserungen in Vorbereitungs- und viralen Sicherheitsdaten, was die weiteren Fortschritte bei humanen Fibrin-Klebstoffen für rekonstruktive und brennende Operationen hervorhebt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen Markt für menschlichen Fibrinkleber (HFG)
1.4 EINSCHRÄNKUNGEN
1.5 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 WÄHRUNG UND PREISE
2.5 DBMR-Dreibeindatenvalidierungsmodell
2.6 MULTIVARIATE MODELLIERUNG
2.7 Paketform-Lebenslinienkurve
2.8 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.9 DBMR-Marktpositionsraster
2.1 Marktanwendungs-Abdeckungsraster
2.11 ANALYSE DES LIEFERANTENANTEILS
2.12 SEKUNDÄRQUELLEN
2.13 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
5 BRANCHENEINBLICKE
6 REGULATORISCHE ANALYSE
6.1.1 Regulierung in den USA
6.1.2 Regulierung in Europa
6.1.3 REGULIERUNG IN AUSTRALIEN
6.1.4 REGULIERUNG IN KANADA
6.1.5 REGULIERUNG IN CHINA
7 MARKTÜBERSICHT
7.1 TREIBER
7.1.1 Zunahme des technologischen Fortschritts
7.1.2 ZUNAHME DER CHIRURGISCHEN EINGRIFFE
7.1.3 VORTEILE VON MENSCHLICHEM FIBRINKLEBER
7.1.4 Zunahme der älteren Bevölkerung
7.1.5 ÜBERLEGENHEIT VON FIBRINVERDICHTERN GEGENÜBER DEN EINSCHRÄNKUNGEN HERKÖMMLICHER METHODEN
7.2 EINSCHRÄNKUNGEN
7.2.1 STRENGE REGELN UND VORSCHRIFTEN
7.2.2 HOHE PRODUKTKOSTEN
7.2.3 RISIKO VON VIRALEN INFEKTIONEN
7.3 CHANCEN
7.3.1 Zunahme der Prävalenz chronischer Erkrankungen
7.3.2 Anstieg minimalinvasiver Operationen
7.3.3 STEIGENDE ANZAHL PLASTISCHER CHIRURGIEN
7.4 HERAUSFORDERUNGEN
7.4.1 KOMPLIKATIONEN IM ZUSAMMENHANG MIT DER VERWENDUNG VON MENSCHLICHEM FIBRINKLEBER
7.4.2 MANGEL AN FACHKRÄFTEN
7.4.3 Weniger chirurgische Eingriffe aufgrund von COVID-19
8 Auswirkungen von COVID-19 auf den globalen Markt für menschlichen Fibrinkleber (HFG)
8.1 AUSWIRKUNGEN AUF DEN PREIS
8.2 AUSWIRKUNGEN AUF DIE LIEFERKETTE
8.3 AUSWIRKUNGEN AUF DIE NACHFRAGE
8.4 SCHLUSSFOLGERUNG
9 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM
9.1 ÜBERSICHT
9.2 FLÜSSIGKEIT
9.2.1 1-2 ML
9.2.2 7-10 ML
9.2.3 3-4 ML
9.2.4 5-6 ML
9.3 PATCH
9.4 SONSTIGES
10 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER
10.1 ÜBERSICHT
10.2 KRANKENHÄUSER
10.3 SPEZIALKLINIKEN
10.4 AMBULANTES PFLEGEZENTRUM
10.5 SONSTIGES
11 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG) NACH VERTRIEBSKANAL
11.1 ÜBERBLICK
11.2 DIREKTE ANGEBOTE
11.3 EINZELHANDELSVERKÄUFE
12 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG
12.1 ÜBERSICHT
12.2 WUNDVERSORGUNG
12.3 BRENNUNGSBLUTUNG
12.4 PLASTISCHE CHIRURGIE
12.5 ALLGEMEINE CHIRURGIE
12.6 Gefäßchirurgie
12.7 Leber- und Milzverletzungen
12.8 Herzchirurgie
12.9 Lungenchirurgie
12.1 ORTHOPÄDISCHE CHIRURGIE
12.11 NEUROCHIRURGIE
12.12 SONSTIGES
13 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH REGIONEN
13.1 ÜBERSICHT
13.2 NORDAMERIKA
13.2.1 USA
13.2.2 KANADA
13.2.3 MEXIKO
13.3 EUROPA
13.3.1 DEUTSCHLAND
13.3.2 Vereinigtes Königreich
13.3.3 FRANKREICH
13.3.4 ITALIEN
13.3.5 SPANIEN
13.3.6 SCHWEIZ
13.3.7 RUSSLAND
13.3.8 NIEDERLANDE
13.3.9 TÜRKEI
13.3.10 BELGIEN
13.3.11 RESTLICHES EUROPA
13.4 ASIEN-PAZIFIK
13.4.1 CHINA
13.4.2 INDIEN
13.4.3 JAPAN
13.4.4 SÜDKOREA
13.4.5 AUSTRALIEN
13.4.6 THAILAND
13.4.7 MALAYSIA
13.4.8 SINGAPUR
13.4.9 INDONESIEN
13.4.10 RESTLICHER ASIEN-PAZIFIK-RAUM
13.5 SÜDAMERIKA
13.5.1 BRASILIEN
13.5.2 ARGENTINIEN
13.5.3 RESTLICHES SÜDAMERIKA
13.6 NAHER OSTEN UND AFRIKA
13.6.1 SAUDI-ARABIEN
13.6.2 SÜDAFRIKA
13.6.3 VAE
13.6.4 ISRAEL
13.6.5 ÄGYPTEN
13.6.6 RESTLICHER NAHER OSTEN UND AFRIKA
14 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): UNTERNEHMENSLANDSCHAFT
14.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
14.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
14.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
14.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
15 SWOT-ANALYSE
16 FIRMENPROFIL
16.1 CSL LIMITED
16.1.1 UNTERNEHMENSÜBERSICHT
16.1.2 Umsatzanalyse
16.1.3 UNTERNEHMENSAKTIENANALYSE
16.1.4 PRODUKTPORTFOLIO
16.1.5 JÜNGSTE ENTWICKLUNG
16.2 JOHNSON & JOHNSON SERVICES, INC.
16.2.1 UNTERNEHMENSÜBERSICHT
16.2.2 Umsatzanalyse
16.2.3 UNTERNEHMENSAKTIENANALYSE
16.2.4 PRODUKTPORTFOLIO
16.2.5 JÜNGSTE ENTWICKLUNG
16.3 BAXTER
16.3.1 UNTERNEHMENSÜBERSICHT
16.3.2 Umsatzanalyse
16.3.3 UNTERNEHMENSAKTIENANALYSE
16.3.4 PRODUKTPORTFOLIO
16.3.5 JÜNGSTE ENTWICKLUNGEN
16.4 HUALAN BIOLOGICAL ENGINEERING, ING
16.4.1 UNTERNEHMENSÜBERSICHT
16.4.2 UNTERNEHMENSAKTIENANALYSE
16.4.3 PRODUKTPORTFOLIO
16.4.4 JÜNGSTE ENTWICKLUNG
16.5 SHANGHAI RAAS
16.5.1 UNTERNEHMENSÜBERSICHT
16.5.2 UNTERNEHMENSAKTIENANALYSE
16.5.3 PRODUKTPORTFOLIO
16.5.4 JÜNGSTE ENTWICKLUNG
16.6 CORZA GESUNDHEIT
16.6.1 UNTERNEHMENSÜBERSICHT
16.6.2 PRODUKTPORTFOLIO
16.6.3 JÜNGSTE ENTWICKLUNG
16.7 MARQUEE BIOSURGICAL
16.7.1 UNTERNEHMENSÜBERSICHT
16.7.2 PRODUKTPORTFOLIO
16.7.3 JÜNGSTE ENTWICKLUNG
17 FRAGEBOGEN
18 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLE 1: GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 2: GLOBALER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 3: GLOBALER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 4: GLOBALER MARKT FÜR PFLASTER IN HUMANEM FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 5: ANDERE GLOBALE ANBIETER AUF DEM MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 6: GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 7: WELTWEITE KRANKENHÄUSER AUF DEM MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 8: GLOBALE SPEZIALKLINIKEN AUF DEM MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 9: GLOBALE AMBULANTE VERSORGUNGSZENTREN AUF DEM MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 10: ANDERE WELTWEITE ANBIETER AUF DEM MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 11 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 12 GLOBALE DIREKTE AUSSCHREIBUNG AUF DEM MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 13 WELTWEITE EINZELHANDELSUMSATZ AUF DEM MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 14 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 15: GLOBALER MARKT FÜR WUNDBEHANDLUNG MIT HUMANEM FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 16 GLOBALER MARKT FÜR BRANDBLUTUNGEN BEI MENSCHLICHEM FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 17: GLOBALER MARKT FÜR PLASTISCHE CHIRURGIE IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 18: GLOBALER MARKT FÜR ALLGEMEINE CHIRURGIE IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 19: WELTWEITER MARKT FÜR GEFÄSSCHIRURGIE AUF DEM MENSCHLICHEN FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 20 WELTWEITE LEBER- UND MILZVERLETZUNGEN AUF DEM MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 21 WELTWEITER MARKT FÜR HERZCHIRURGIE MIT MENSCHLICHEM FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 22 GLOBALER MARKT FÜR LUNGENCHIRURGIE MIT MENSCHLICHEM FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 23 WELTWEITER MARKT FÜR ORTHOPÄDISCHE CHIRURGIE AUF DEM MENSCHLICHEN FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 24 GLOBALER MARKT FÜR NEUROCHIRURGIE MIT MENSCHLICHEM FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 25: GLOBALE ANDERE MARKTTEILNEHMER FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 26 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH REGION, 2020–2029 (MIO. USD)
TABELLE 27: NORDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH LÄNDERN, 2020–2029 (MILLIONEN USD)
TABELLE 28: NORDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 29: NORDAMERIKANISCHER MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 30: NORDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 31: NORDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 32: NORDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 33 US-MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 34: US-MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
TABELLE 35 US-MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 36 US-MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 37 US-MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 38: KANADISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 39 – KANADISCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 40 KANADISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 41: KANADISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 42: KANADISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 43 MEXIKO: MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 44 MEXIKO – MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 45 MEXIKO: MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 46 MEXIKO: MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 47 MEXIKO: MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 48 EUROPÄISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH LÄNDERN, 2020–2029 (MILLIONEN USD)
TABELLE 49 EUROPÄISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 50: EUROPÄISCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 51 EUROPÄISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 52: EUROPÄISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 53 EUROPÄISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 54 DEUTSCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 55 DEUTSCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 56 DEUTSCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 57 DEUTSCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 58 DEUTSCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 59 BRITISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 60: BRITISCHER MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 61 BRITISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 62 BRITISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 63 BRITISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 64: FRANKREICHSMARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 65: FRANKREICH – MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 66: FRANKREICHS MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 67: FRANKREICHS MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 68: FRANKREICHSMARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 69 ITALIENISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 70: ITALIENISCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 71: ITALIENISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 72: ITALIENISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 73: ITALIENISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 74 SPANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 75 SPANISCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 76 SPANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 77 SPANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 78 SPANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 79 SCHWEIZER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 80 SCHWEIZER MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
TABELLE 81 SCHWEIZER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 82 SCHWEIZER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 83 SCHWEIZER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 84 RUSSISCHER MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 85 RUSSLAND – MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 86 RUSSISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 87 RUSSISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 88 RUSSISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 89 NIEDERLÄNDISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 90 NIEDERLANDE – MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 91 NIEDERLÄNDISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 92 NIEDERLÄNDISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 93 NIEDERLÄNDISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 94 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN DER TÜRKEI, NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 95 MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 96 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN DER TÜRKEI, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 97 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IN DER TÜRKEI, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 98 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IN DER TÜRKEI, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 99: BELGISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 100: BELGISCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 101: BELGISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 102: BELGISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 103 BELGISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 104: ÜBRIGER MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IN EUROPA, NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
TABELLE 105: MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM ASIEN-PAZIFISCHEN RAUM, NACH LÄNDERN, 2020–2029 (MIO. USD)
TABELLE 106: MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM ASIEN-PAZIFISCHEN RAUM, NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 107 – MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG) IM ASIEN-PAZIFIK-RAUM, NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
TABELLE 108 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM ASIEN-PAZIFISCHEN RAUM, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 109 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM ASIEN-PAZIFISCHEN RAUM, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 110: MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM ASIEN-PAZIFISCHEN RAUM, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 111 CHINA-MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 112 CHINA-MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 113 CHINA-MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 114 CHINA-MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 115 CHINA-MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 116: INDISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 117 INDISCHER MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 118: INDISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 119: INDISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 120: INDISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 121 JAPANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 122 JAPANISCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 123 JAPANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 124 JAPANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 125 JAPANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 126 SÜDKOREANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 127 SÜDKOREANISCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 128 SÜDKOREANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 129 SÜDKOREANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 130 SÜDKOREANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 131 AUSTRALISCHER MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 132 AUSTRALISCHER MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
TABELLE 133 AUSTRALISCHER MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 134 AUSTRALISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 135 AUSTRALISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 136 THAILAND MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 137 THAILAND – MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 138 THAILANDS MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 139 THAILAND: MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 140 THAILAND MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 141 MALAYSISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 142 MALAYSISCHE MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 143 MALAYSISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 144 MALAYSISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 145 MALAYSISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 146 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN SINGAPUR, NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 147 SINGAPUR – MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
TABELLE 148 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IN SINGAPUR, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 149 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN SINGAPUR, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 150 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IN SINGAPUR, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 151 INDONESISCHER MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 152 INDONESISCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 153 INDONESISCHER MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 154 INDONESISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 155: INDONESISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 156: BELGISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 157 SÜDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH LÄNDERN, 2020–2029 (MILLIONEN USD)
TABELLE 158 SÜDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 159 SÜDAMERIKANISCHER MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
TABELLE 160 SÜDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 161 SÜDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 162 SÜDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 163 BRASILIENISCHER MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 164 BRASILIENISCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 165 BRASILIENISCHER MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 166 BRASILIENISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 167 BRASILIENISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 168 ARGENTINISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 169 ARGENTINIEN – MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
TABELLE 170 ARGENTINISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 171 SÜDAFRIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 172 SÜDAFRIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 173 RESTLICHER MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN SÜDAMERIKA, NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
TABELLE 174: MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA, NACH LÄNDERN, 2020–2029 (MILLIONEN USD)
TABELLE 175: MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA, NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 176 – MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA, NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
TABELLE 177 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 178 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 179 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 180 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN SAUDI-ARABIEN, NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 181 SAUDI-ARABIEN – MARKT FÜR FLÜSSIGKEITEN IN MENSCHLICHEM FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 182 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN SAUDI-ARABIEN, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 183 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN SAUDI-ARABIEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 184 SAUDI-ARABIEN-MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 185 SÜDAFRIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 186 SÜDAFRIKANISCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 187 SÜDAFRIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 188 SÜDAFRIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 189 SÜDAFRIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 190 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN DEN VAE, NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 191 MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG) IN DEN VAE, NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
TABELLE 192 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN DEN VAE, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 193 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN DEN VAE, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 194 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IN DEN VAE, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 195 ISRAELISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 196 ISRAELISCHER MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 197 ISRAELISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 198 ISRAELISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 199 ISRAELISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 200 ÄGYPTEN MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 201 ÄGYPTEN – MARKT FÜR FLÜSSIGKEITEN IM MENSCHLICHEN FIBRINKLEBER (HFG), NACH VERPACKUNGSFORM, 2020–2029 (MILLIONEN USD)
TABELLE 202 ÄGYPTEN MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG), NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 203 ÄGYPTEN MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 204 ÄGYPTEN-MARKT FÜR HUMANEN FIBRINKLEBER (HFG), NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 205 RESTLICHER MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA, NACH VERPACKUNGSFORM, 2020–2029 (MIO. USD)
Abbildungsverzeichnis
ABBILDUNG 1 GLOBALER MARKT FÜR HUMANFIBRIN-KLEBER (HFG): SEGMENTIERUNG
ABBILDUNG 2 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): DATENTRIANGULATION
ABBILDUNG 3 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): DROC-ANALYSE
ABBILDUNG 4 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): GLOBALE VS. REGIONALE MARKTANALYSE
ABBILDUNG 5 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): UNTERNEHMENSFORSCHUNGSANALYSE
ABBILDUNG 6 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): DEMOGRAFISCHE INTERVIEWS
ABBILDUNG 7 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): DBMR-MARKTPOSITIONSRASTER
ABBILDUNG 8 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): ABDECKUNGSRASTER FÜR MARKTANWENDUNGEN
ABBILDUNG 9 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): ANALYSE DER ANBIETERANTEILE
ABBILDUNG 10 GLOBALER MARKT FÜR HUMANFIBRIN-KLEBER (HFG): SEGMENTIERUNG
ABBILDUNG 11: DER STEIGENDE NACHFRAGE NACH HUMANFIBRINKLEBERN WIRD DEN WELTWEITEN MARKT FÜR HUMANFIBRINKLEBER (HFG) IM PROGNOSEZEITRAUM VON 2022 BIS 2029 VORAUSSICHTLICH ANTREIBEN
ABBILDUNG 12 FLÜSSIGKEITEN WERDEN VORAUSSICHTLICH DEN GRÖSSTEN ANTEIL AM WELTWEITEN MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IN DEN JAHREN 2022 UND 2029 AUSMACHEN
ABBILDUNG 13 TREIBER, EINSCHRÄNKUNGEN, CHANCEN UND HERAUSFORDERUNGEN DES GLOBALEN MARKTES FÜR HUMANEN FIBRINKLEBER (HFG)
ABBILDUNG 14 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH VERPACKUNGSFORM, 2021
ABBILDUNG 15 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH VERPACKUNGSFORM, 2022–2029 (MILLIONEN USD)
ABBILDUNG 16 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH VERPACKUNGSFORM, CAGR (2022–2029)
ABBILDUNG 17 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH VERPACKUNGSFORM, LIFELINE-KURVE
ABBILDUNG 18 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH ENDVERBRAUCHER, 2021
ABBILDUNG 19 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH ENDVERBRAUCHER, 2022–2029 (MILLIONEN USD)
ABBILDUNG 20 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH ENDVERBRAUCHER, CAGR (2022–2029)
ABBILDUNG 21 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH ENDVERBRAUCHER, LIFELINE-KURVE
ABBILDUNG 22 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH VERTRIEBSKANAL, 2021
ABBILDUNG 23 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH VERTRIEBSKANAL, 2022–2029 (MILLIONEN USD)
ABBILDUNG 24 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH VERTRIEBSKANAL, CAGR (2022–2029)
ABBILDUNG 25 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH VERTRIEBSKANAL, LIFELINE-KURVE
ABBILDUNG 26 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH ANWENDUNG, 2021
ABBILDUNG 27 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH ANWENDUNG, 2022–2029 (MILLIONEN USD)
ABBILDUNG 28 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH ANWENDUNG, CAGR (2022–2029)
ABBILDUNG 29 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH ANWENDUNG, LEBENSLINIENKURVE
ABBILDUNG 30 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): ÜBERSICHT (2021)
ABBILDUNG 31 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH REGION (2021)
ABBILDUNG 32 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH REGION (2022 UND 2029)
ABBILDUNG 33 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH REGION (2022 UND 2029)
ABBILDUNG 34 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH VERPACKUNGSFORM (2022–2029)
ABBILDUNG 35 NORDAMERIKANISCHER MARKT FÜR MENSCHLICHEN FIBIN-KLEBER (HFG): ÜBERBLICK (2021)
ABBILDUNG 36 NORDAMERIKANISCHER MARKT FÜR MENSCHLICHEN FIBIN-KLEBER (HFG): NACH LÄNDERN (2021)
ABBILDUNG 37 NORDAMERIKANISCHER MARKT FÜR MENSCHLICHEN FIBIN-KLEBER (HFG): NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 38 NORDAMERIKANISCHER MARKT FÜR MENSCHLICHEN FIBIN-KLEBER (HFG): NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 39: NORDAMERIKANISCHER MARKT FÜR MENSCHLICHEN FIBIN-KLEBER (HFG): NACH VERPACKUNGSFORM (2022–2029)
ABBILDUNG 40 EUROPÄISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): ÜBERSICHT (2021)
ABBILDUNG 41 EUROPÄISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH LÄNDERN (2021)
ABBILDUNG 42 EUROPÄISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 43 EUROPÄISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 44 EUROPÄISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH VERPACKUNGSFORM (2022–2029)
ABBILDUNG 45 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM ASIEN-PAZIFISCHEN RAUM: ÜBERSICHT (2021)
ABBILDUNG 46 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM ASIEN-PAZIFISCHEN RAUM: NACH LÄNDERN (2021)
ABBILDUNG 47 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM ASIEN-PAZIFISCHEN RAUM: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 48 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM ASIEN-PAZIFISCHEN RAUM: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 49 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM ASIEN-PAZIFISCHEN RAUM: NACH VERPACKUNGSFORM (2022–2029)
ABBILDUNG 50 SÜDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): ÜBERSICHT (2021)
ABBILDUNG 51 SÜDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH LÄNDERN (2021)
ABBILDUNG 52 SÜDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH LÄNDERN (2022 BIS 2029)
ABBILDUNG 53 SÜDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH LÄNDERN (2021 BIS 2029)
ABBILDUNG 54 SÜDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): NACH VERPACKUNGSFORM (2022–2029)
ABBILDUNG 55 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA: ÜBERBLICK (2021)
ABBILDUNG 56 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021)
ABBILDUNG 57 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2022 BIS 2029)
ABBILDUNG 58 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021 BIS 2029)
ABBILDUNG 59 MARKT FÜR MENSCHLICHEN FIBRINKLEBER (HFG) IM NAHEN OSTEN UND IN AFRIKA: NACH VERPACKUNGSFORM (2022–2029)
ABBILDUNG 60 GLOBALER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): UNTERNEHMENSANTEIL 2021 (%)
ABBILDUNG 61 NORDAMERIKANISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): UNTERNEHMENSANTEIL 2021 (%)
ABBILDUNG 62 EUROPÄISCHER MARKT FÜR HUMANEN FIBRINKLEBER (HFG): UNTERNEHMENSANTEIL 2021 (%)
ABBILDUNG 63 MARKT FÜR HUMANEN FIBRINKLEBER (HFG) IM ASIEN-PAZIFISCHEN RAUM: UNTERNEHMENSANTEIL 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











