



Global Hybrid Cloud Market Segmentation, By Component (Lösung und Dienstleistungen), Service Type (Cloud Management und Orchestration, Disaster Recovery, and Hybrid Hosting), Service Model (Infrastructure as a Service, Platform as a Service, and Software as a Service), Workloads (Storage, Backup, Disaster Recovery, Application Development and Testing, Database Management, Business Analytics, Integration and Orchestration, Customer Relationship Management, Enterprise Resource Management, Cloud Collaboration
Was ist die Hybrid Cloud Market Size und Growth Rate
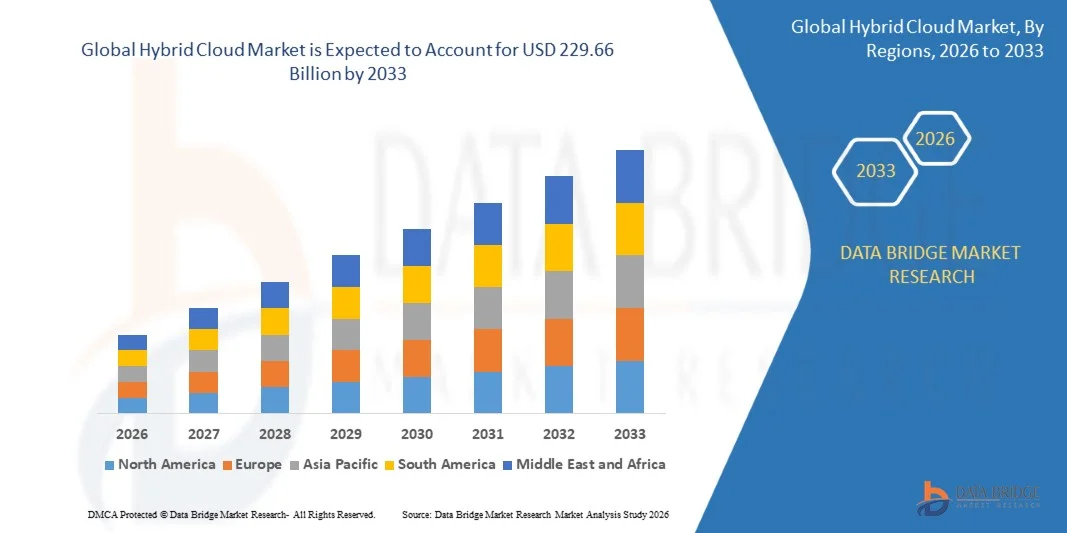
- Nach der Data Bridge Market Research Analyse wurde der Hybrid Cloud-Markt aufUSD 80.51 Milliarden in 2025und wird zu erreichenUSD 229.66 Milliarden von 2033, in einemCAGR von 14.00% von 2026 bis 2033.
- Der Markt wächst durch die zunehmende Übernahme von Cloud Computing, steigende Nachfrage nach flexibler und skalierbarer IT-Infrastruktur, wachsender digitaler Transformationsinitiativen und steigender Anforderungen an ein sicheres Datenmanagement und Workload-Flexibilität in Unternehmen.
- Hybrid Cloud kombiniert öffentliche und private Cloud-Umgebungen und ermöglicht Unternehmen, Workloads mit größerer Skalierbarkeit, Flexibilität, Kostenoptimierung, Datenkontrolle und Sicherheit zu verwalten. Seine Annahme nimmt zu, da die Unternehmen integrierenKünstliche Intelligenz, Big Data Analytics, IoT, Cybersicherheit und Cloud-native Technologien in ihre digitale Infrastruktur.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 80.51 Milliarden
- Voraussichtlicher Marktwert (2033): USD 229.66 Milliarden
- Prognose CAGR (2026–2033): 14.00%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Hybrid Cloud Market
- Nordamerika dominierte den globalen Hybrid-Cloud-Markt mit dem größten Umsatzanteil von 35,8% im Jahr 2025, unterstützt durch eine starke Cloud-Infrastruktur-Adoption, die Präsenz von großen Cloud-Dienstleistern, die Steigerung von Unternehmensinvestitionen in die digitale Transformation und die weit verbreitete Bereitstellung von hybriden IT-Umgebungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 20,7% von 2026 bis 2033 sein, angetrieben durch schnelle Digitalisierung, zunehmende Unternehmensakzeptanz von Cloud-Technologien, steigende Datencenter-Investitionen und wachsende Nachfrage nach skalierbaren IT-Infrastruktur.
- Das Segment Solutions dominierte die Komponentenkategorie mit einem Marktanteil von 60,65% im Jahr 2025, angetrieben durch die steigende Nachfrage nach integrierten Hybrid-Cloud-Plattformen, die Public Cloud, Private Cloud und On-Premises-Infrastruktur verbinden.
- Das Dienstleistungssegment soll das am schnellsten wachsende Komponentensegment sein, das von 2026 bis 2033 einen CAGR von 20,1 % registriert, unterstützt durch die zunehmende Nachfrage nach Cloud-Beratung, Migration, Integration, Managed Services und hybrider Cloud-Bereitstellungskompetenz.
- Das Segment Cloud-Management und Orchestrierung dominierte die Kategorie Service mit einem Umsatzanteil von 40,45 % im Jahr 2025, unterstützt durch steigende Unternehmensanforderungen für zentrale Steuerung, Automatisierung, Workload-Management und verbesserte Sichtbarkeit in hybriden und multi-Cloud-Umgebungen.
- Das Desaster Recovery-Segment wird erwartet, dass das schnellste Wachstum der Service-Typen bei einem CAGR von 22,4% von 2026 bis 2033, angetrieben durch zunehmende Cyber-Sicherheits-Bedrohungen, Ransomware-Risiken, regulatorische Anforderungen, und die wachsende Notwendigkeit für die Unternehmenskontinuität und elastische IT-Infrastruktur.
- Das Segment Infrastructure as a Service (IaaS) entfiel 2025 auf 45,50 % des größten Teils der Dienstleistungsmodellkategorie, während das Segment Platform as a Service (PaaS) mit dem schnellsten CAGR von 22,5% von 2026 bis 2033, unterstützt durch die zunehmende Einführung von Cloud-Native Applikationsentwicklung, DevOps, Containerisierung und agile Software-Bereitstellung, wächst.
Report Scope und Hybrid Cloud Market Segmentation
|
Attribute |
Hybrid Cloud Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Hybrid Cloud-Markt
- Die zunehmende Akzeptanz von KI in hybriden Cloud-Umgebungen wird zu einem großen Trend, da Unternehmen zunehmend KI-Workloads über On-Premises-Infrastruktur, Private Clouds und Public Cloud-Plattformen bereitstellen. Dieser Ansatz unterstützt Workload Flexibilität, Datenkontrolle, Skalierbarkeit und Integration mit bestehenden Unternehmenssystemen.
- So kündigte IBM im Mai 2026 erweiterte hybride Cloud- und KI-Management-Funktionen an, darunter AI-powered Hybrid Cloud Management, Agent Orchestration, Echtzeit-Datenfunktionen und Governance- und Souveränitätskontrollen. Die Entwicklung zeigt die zunehmende Integration von KI-Management mit hybrider Cloud-Infrastruktur.
- Auch Hybrid- und Multicloud-Konnektivität gewinnt an Bedeutung, da Unternehmen versuchen, Workloads über mehrere Cloud-Anbieter zu betreiben und gleichzeitig die Komplexität des Netzwerks zu reduzieren. Die Datenhoheit, die Sicherheit und die Einhaltung der Vorschriften treten als wichtige Trends auf, insbesondere für Organisationen, die sensible Informationen behandeln.
- Verteilte Hybrid-Infrastruktur und Edge-Computing gewinnen an Dynamik, da Unternehmen für datenintensive Anwendungen eine zeitnahe Verarbeitung benötigen. Hybrid-Architekturen werden zunehmend in Richtung Randstandorte erweitert, um Low-Latency-Workloads zu unterstützen und gleichzeitig zentralisierte Governance und Sicherheit zu erhalten.
- Insgesamt wird der Hybrid-Cloud-Markt zunehmend durch KI-Integration, Multicloud-Interoperabilität, Datenhoheit, Cybersicherheit, Edge Computing und automatisiertes Cloud-Management geprägt. Unternehmen konzentrieren sich daher nicht nur auf die Verschiebung von Workloads in die Cloud, sondern auch auf die Schaffung flexibler Architekturen, die Anwendungen, Daten und KI-Workloads ermöglichen, über On-Premises, Private-Cloud, Public-Cloud und Edge-Umgebungen hinweg zu arbeiten und gleichzeitig Sicherheit, Compliance und operative Kontrolle zu gewährleisten.
Was sind die Schlüsseltreiber des Hybrid Cloud Market
- Die zunehmende Nachfrage nach flexibler, skalierbarer und sicherer IT-Infrastruktur wird zum Haupttreiber im Hybrid Cloud-Markt, da Unternehmen zunehmend die Skalierbarkeit öffentlicher Cloud-Umgebungen mit den Kontroll-, Sicherheits- und Compliance-Fähigkeiten der privaten und On-Premises-Infrastruktur kombinieren wollen. Dies unterstützt die Hybrid-Cloud-Adoption in den Bereichen BFSI, Healthcare, Fertigung, Einzelhandel, Telekommunikation und andere Branchen.
- So berichtete LSEG im Juli 2025, dass 82 % der befragten Finanzdienstleister eine Hybrid- oder Multi-Cloud-Strategie nutzten, während 87% die Cloud-Ausgaben in den letzten zwei Jahren erhöht hatten. Die Ergebnisse unterstreichen die wachsende Rolle der Hybrid Cloud bei der Unterstützung von Skalierbarkeit, Widerstandsfähigkeit, regulatorischer Compliance und AI-fähigen Geschäftsbetrieben.
- Die zunehmende Integration von künstlicher Intelligenz und generativer KI beschleunigt auch die Hybrid Cloud-Adoption, da Organisationen flexible Infrastrukturen für KI-Workloads benötigen und gleichzeitig die Kontrolle über sensible Daten beibehalten. Cloud-Modernisierung und Anwendungstransformation unterstützen das Marktwachstum
- Insgesamt wird der Hybrid-Cloud-Markt zunehmend durch digitale Transformation, AI-Adoption, Datensicherheit, regulatorische Compliance, Cloud-Modernisierung, Skalierbarkeit und operative Flexibilität geprägt. Unternehmen investieren daher in Hybrid-Architekturen, die es ermöglichen, Workloads und Daten über On-Premises, Private Cloud und Public Cloud-Umgebungen nach Geschäfts-, Sicherheits- und Leistungsanforderungen zu verteilen.
Welche Faktoren erschweren das Wachstum des Hybrid Cloud-Markts
- Die zunehmende Komplexität in der Verwaltung von Hybrid- und Multi-Cloud-Umgebungen wird zu einer großen Herausforderung, da Organisationen On-Premises-Infrastruktur mit mehreren Cloud-Plattformen integrieren müssen und dabei gleichbleibende Leistung, Sicherheit, Governance und Sichtbarkeit erhalten.
- Datenschutz, Datenschutz und Compliance bleiben wichtige Herausforderungen, insbesondere für Organisationen, die in hochregulierten Branchen tätig sind. Vendor Abhängigkeit und Interoperabilität schaffen auch Bedenken, da Unternehmen zunehmend auf mehrere Cloud-Anbieter, KI-Modelle und Infrastrukturplattformen vertrauen.
- So erweiterten IBM und Oracle im Mai 2026 ihre Partnerschaft, um Kundenanforderungen für integrierte Fundamente, Automatisierung und Hybrid Cloud-modernisierung zu erfüllen. Die Integration von KI-Workloads und die Infrastrukturanforderungen schaffen zusätzliche Komplexität, da Unternehmen versuchen, KI-Workloads in On-Premises, Private Cloud, Public Cloud und Edge-Umgebungen zu betreiben.
- Insgesamt wird der Hybrid-Cloud-Markt zunehmend durch Sicherheits- und Data-Sovereignty-Anforderungen, Interoperabilitäts-Herausforderungen, Legacy-Systemmodernisierung, Herstellerabhängigkeiten, AI-Infrastruktur-Anforderungen und die Notwendigkeit einer stärkeren Governance und operativer Sicht geprägt. Die Marktteilnehmer konzentrieren sich somit auf integrierte Management-Plattformen, Automatisierung, Cybersicherheit, Data Governance und flexible Hybrid-Architekturen, um die Cloud-Umgebungen von Unternehmen zu vereinfachen.
Wie wird der Hybrid Cloud Market segmentiert
Der Hybrid-Cloud-Markt wird auf Basis von Komponenten, Servicetyp, Servicemodell, Workloads, Organisationsgröße und vertikal segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der globale Hybrid-Cloud-Markt in Lösung und Dienstleistungen segmentiert. Das Lösungssegment dominierte den Markt mit einem Anteil von 60,65% im Jahr 2025, angetrieben durch die steigende Unternehmensnachfrage nach integrierten Hybrid Cloud-Plattformen, die Public Cloud, Private Cloud und On-Premises-Infrastruktur verbinden. Hybrid Cloud-Lösungen bieten zentralisiertes Workload-Management, Automatisierung, Sicherheitskontrolle und verbesserte Sichtbarkeit in verteilten IT-Umgebungen.
Das Dienstleistungssegment soll das schnellste Wachstum bei einem CAGR von 2026 bis 2033 von 2026 bis 2033 registrieren, unterstützt durch die steigende Nachfrage nach Cloud-Beratung, Migration, Integration, Managed Services und spezialisierter technischer Unterstützung. Der wachsende Mangel an qualifizierten Cloud-Profis ermutigt Unternehmen, sich auf externe Dienstleister zu verlassen.
- Nach Servicetyp
Auf Basis des Service-Typs wird der globale Hybrid-Cloud-Markt in Cloud-Management und Orchestrierung, Katastrophenrückgewinnung und Hybrid-Hosting segmentiert. Das Segment Cloud-Management und Orchestrierung dominierte den Markt mit einem Umsatzanteil von 40,45 % im Jahr 2025, aufgrund der steigenden Anforderungen an zentralisierte Steuerung, Automatisierung, Workload-Management und Sichtbarkeit in Hybrid- und Multi-Cloud-Umgebungen.
Das Desaster Recovery-Segment wird das schnellste Wachstum bei einem CAGR von 22,4% von 2026 bis 2033, angetrieben durch zunehmende Cyber-Sicherheitsbedrohungen, Ransomware Risiken, regulatorische Anforderungen und wachsende Nachfrage nach Unternehmenskontinuität. Hybride Cloud-Recovery-Lösungen ermöglichen Organisationen, sichere Backups zu erhalten und kritische Anwendungen effizient wiederherzustellen.
- Nach Service Modell
Auf Basis des Servicemodells wird der globale Hybrid-Cloud-Markt inInfrastruktur als Service(IaaaS),Plattform als Service(PaaS) und Software als Service (SaaS). Die Infrastruktur als Dienstleistungssegment dominierte den Markt mit einem Anteil von 45,50 % im Jahr 2025, unterstützt durch die zunehmende Nachfrage nach skalierbaren Rechen-, Speicher- und Netzwerkinfrastrukturen. IaaS ermöglicht Organisationen, private Infrastruktur mit öffentlichen Cloud-Ressourcen zu kombinieren und gleichzeitig die Skalierbarkeit und Ressourcennutzung zu verbessern.
Die Plattform als Service-Segment wird das schnellste Wachstum bei einem CAGR von 22.5% von 2026 bis 2033, angetrieben durch die zunehmende Annahme von Cloud-native Anwendungsentwicklung, DevOps, Containerisierung, Microservices und agile Software-Bereitstellung. PaaS ermöglicht Entwicklern, Anwendungen zu erstellen, zu testen und zu implementieren, ohne die zugrunde liegende Infrastruktur zu verwalten.
- Durch Workloads
Auf Basis von Workloads wird der globale Hybrid-Cloud-Markt in Speicher, Backup und Katastrophenrettung, Anwendungsentwicklung und -tests, Datenbankmanagement, Business Analytics, Integration und Orchestrierung, Kundenbeziehungsmanagement, Unternehmensressourcenmanagement, Cloud-Kollaboration und Content-Management und andere segmentiert. Das Segment Storage, Backup und Desaster Recovery dominierte den Markt mit einem Anteil von 30,35 % im Jahr 2025, aufgrund der steigenden Anforderungen an die sichere, skalierbare und widerstandsfähige Datenverwaltungsinfrastruktur.
Das Anwendungsentwicklungs- und Testsegment soll das schnellste Wachstum bei einem CAGR von 20,7% von 2026 bis 2033 registrieren, das durch die zunehmende Einführung von Cloud-nativer Entwicklung, DevOps, Automatisierung und agiler Software-Lieferpraktiken angetrieben wird. Hybride Cloud-Umgebungen bieten eine flexible Infrastruktur zur Entwicklung und Prüfung von Anwendungen in verteilten Rechenumgebungen.
- Durch Organisation Größe
Auf Basis der Organisationsgröße wird der globale Hybrid-Cloud-Markt in kleine und mittlere Unternehmen und große Unternehmen segmentiert. Das große Unternehmenssegment dominierte den Markt mit einem Anteil von 65,70% im Jahr 2025, unterstützt durch umfangreiche Investitionen in die digitale Transformation, komplexe IT-Infrastruktur, missionskritische Anwendungen und Cloud-Modernisierung im Unternehmensbereich.
Das kleine und mittlere Unternehmen-Segment soll das schnellste Wachstum bei einem CAGR von 2026 bis 2033 von 2026 bis 2033 registrieren, das durch die zunehmende Verfügbarkeit von erschwinglichen Cloud-Services, verwalteten Hybrid Cloud-Lösungen und vereinfachten Bereitstellungsplattformen angetrieben wird. KMU setzen zunehmend hybride Cloud-Umgebungen ein, um auf skalierbare Rechenfunktionen zuzugreifen und Infrastrukturinvestitionen zu steuern.
- Von Vertical
Auf der Grundlage der Vertikalen wird der globale Hybrid-Cloud-Markt in Banken, Finanzdienstleistungen und Versicherungen, es und Telekommunikation, Regierung und öffentlichen Sektor, Einzelhandel und Konsumgüter, Produktion, Energie und Versorgungsunternehmen, Medien und Unterhaltung, Gesundheits- und Life Sciences und andere segmentiert. Das Segment IT und Telekommunikation dominierte den Markt mit einem Anteil von 25,30% im Jahr 2025, unterstützt durch umfangreiche Anforderungen an die Cloud-Infrastruktur, umfassendes Datenmanagement, Netzwerkmodernisierung und zunehmende Übernahme von KI-, Edge Computing- und 5G-Technologien.
Das Segment Healthcare and Life Sciences wird das schnellste Wachstum bei einem CAGR von 22,6% von 2026 bis 2033 registrieren, das durch die Erhöhung der digitalen Gesundheitsannahme, elektronische Gesundheitsaufzeichnungen, medizinische Analysen, künstliche Intelligenzanwendungen und wachsende Anforderungen an ein sicheres und konformes Datenmanagement angetrieben wird. Hybrid Cloud ermöglicht Gesundheitsorganisationen, Datensicherheit und regulatorische Anforderungen mit skalierbaren Cloud Computing-Funktionen auszugleichen.
Welche Region hält den größten Teil des Hybrid Cloud-Markts
- Nordamerika entfiel auf den größten Anteil des globalen Hybrid-Cloud-Marktes, mit einem Umsatzanteil von 35,8% im Jahr 2025, unterstützt durch eine starke Cloud-Infrastruktur-Adoption, die Präsenz von großen Cloud-Dienstleistern, die Steigerung von Unternehmensinvestitionen in die digitale Transformation und den weit verbreiteten Einsatz von hybriden IT-Umgebungen.
- Die Region profitiert auch von der weit verbreiteten Einführung von Hybrid- und Multi-Cloud-Strategien unter großen Unternehmen, der hohen Nachfrage nach Cloud-Sicherheits- und Workload-Management-Lösungen und der zunehmenden Bereitstellung künstlicher Intelligenz und datenintensiver Anwendungen. Die wachsenden Investitionen in Cloud-Modernisierung, Edge-Computing und Unternehmensautomatisierung stärken weiterhin die Position Nordamerikas im globalen Hybrid-Cloud-Markt.
US Hybrid Cloud Market Insight
Der US-Hybrid Cloud-Markt wird durch eine weit verbreitete Unternehmensannahme von Cloud Computing, laufender digitaler Transformation und steigender Nachfrage nach flexibler, skalierbarer und sicherer IT-Infrastruktur unterstützt. Organisationen über Finanzdienstleistungen, Gesundheitswesen, Einzelhandel, Fertigung und Telekommunikation kombinieren zunehmend Public Cloud, Private Cloud und On-Premises-Umgebungen, um unterschiedliche Workloads und Datenanforderungen zu verwalten. Die zunehmende Übernahme von künstlicher Intelligenz, Analytik, Edge Computing und Cloud-native Anwendungen erhöht die Nachfrage nach hybriden Architekturen. Darüber hinaus unterstützen starke Investitionen in Cybersicherheit, Daten-Governance, Automatisierung und Cloud-Modernisierung die kontinuierliche Übernahme von Hybrid Cloud-Lösungen in allen US-Unternehmen.
Kanada Hybrid Cloud Market Insight
Der hybride Cloud-Markt in Kanada erweitert sich, da Unternehmen zunehmend flexible Cloud-Infrastruktur zur Unterstützung der digitalen Transformation, des Datenmanagements und der Anwendungsmodernisierung übernehmen. Die Nachfrage wird durch Investitionen in Cybersicherheit, künstliche Intelligenz, Datenanalyse und Cloud-native Technologien in Finanzdienstleistungen, Gesundheitswesen, Telekommunikation, Regierung und Einzelhandel unterstützt. Organisationen kombinieren zunehmend private und öffentliche Cloud-Umgebungen, um die Skalierbarkeit zu verbessern und gleichzeitig die Kontrolle über sensible Daten und regulatorische Anforderungen zu gewährleisten. Der Ausbau von Cloud-Service-Providern, Rechenzentren und verwalteten Cloud-Services unterstützt die Übernahme, während die Nachfrage nach Workload-Portabilität und Business Continuity weiterhin Marktchancen schafft.
Asien-Pazifik Hybrid Cloud Market Insight
Der asiatisch-pazifische Hybrid-Cloud-Markt erlebt eine rasche Expansion, unterstützt durch die Beschleunigung der digitalen Transformation, die zunehmende Cloud-Adoption und wachsende Investitionen in Rechenzentren und IT-Infrastruktur des Unternehmens. Organisationen in ganz China, Indien, Japan, Südkorea und Südostasien übernehmen zunehmend Hybrid-Cloud-Umgebungen, um Skalierbarkeit, Flexibilität, Datenmanagement und betriebliche Effizienz zu verbessern. Die zunehmende Übernahme von künstlicher Intelligenz, Big Data Analytics, IoT und Cloud-native Anwendungen unterstützt die Nachfrage weiter. Darüber hinaus schafft die Expansion kleiner und mittlerer Unternehmen und staatliche Digitalisierungsinitiativen neue Möglichkeiten für hybride Cloud-Dienstleister in der ganzen Region.
China Hybrid Cloud Market Insight
Der China-Hybrid Cloud-Markt wächst, da Unternehmen die digitale Transformation, die Cloud-Adoption und die Modernisierung der IT-Infrastruktur beschleunigen. Wachsende Investitionen in künstliche Intelligenz, Big Data Analytics, Internet of Things und Cloud-native Anwendungen erhöhen die Nachfrage nach flexiblen Hybrid-Umgebungen, die öffentliche und private Cloud-Funktionen kombinieren. Auch staatliche Initiativen zur Digitalisierung und zur Entwicklung der Cloud-Infrastruktur tragen zum Marktwachstum bei. Darüber hinaus sind zunehmende Anforderungen an die Datensicherheit, die Einhaltung der Vorschriften, die Flexibilität der Arbeitsbelastung und die Kontinuität der Unternehmen ermutigen Organisationen über Finanzdienstleistungen, Produktion, Telekommunikation, Einzelhandel und Gesundheitsversorgung, Hybrid Cloud-Lösungen zu übernehmen.
Japan Hybrid Cloud Market Insight
Der japanische Hybrid-Cloud-Markt wächst, da Unternehmen zunehmend Cloud Computing übernehmen, um digitale Transformation, Datenmodernisierung und skalierbare IT-Infrastruktur zu unterstützen. Die wachsende Nachfrage nach gesichertem Datenmanagement, Unternehmenskontinuität, künstlicher Intelligenz und fortschrittlicher Analytik ermutigt Organisationen, private und öffentliche Cloud-Umgebungen zu integrieren. Japans starkes Technologie-Ökosystem und die Betonung auf Cybersicherheit, operative Effizienz und regulatorische Compliance unterstützen die Hybrid Cloud-Adoption weiter. Finanzdienstleistungen, Produktion, Telekommunikation, Gesundheitswesen und Regierungsorganisationen setzen zunehmend hybride Cloud-Lösungen ein, um ältere Systeme zu modernisieren und gleichzeitig die Kontrolle über sensible Daten und missionskritische Workloads zu erhöhen.
Deutschland Hybrid Cloud Market Insight
Der deutsche Hybrid-Cloud-Markt wird durch zunehmende Unternehmensdigitalisierung, zunehmende Übernahme von Cloud Computing und steigende Nachfrage nach flexibler und sicherer IT-Infrastruktur unterstützt. Deutsche Organisationen kombinieren zunehmend private Cloud-, Public Cloud- und On-Premises-Systeme, um die Skalierbarkeit zu verbessern und gleichzeitig die Kontrolle über sensible Daten zu erhöhen. Die Nachfrage wird durch Investitionen in künstliche Intelligenz, Datenanalyse, Cybersicherheit und Cloud-native Anwendungen in der Fertigung, Automotive, Finanzdienstleistungen, Healthcare und Telekommunikation weiter unterstützt. Darüber hinaus sind strenge Datenschutz- und Compliance-Anforderungen ermutigen Unternehmen, Hybrid-Architekturen zu übernehmen, die eine größere Kontrolle über Daten, Workloads und Infrastruktur bieten.
US Hybrid Cloud Market Insight
Der Hybrid-Cloud-Markt von U.K. unterstützt die zunehmende digitale Transformation des Unternehmens, die zunehmende Einführung von Cloud-basierten Anwendungen und die steigende Nachfrage nach flexibler und skalierbarer IT-Infrastruktur. Organisationen in den Bereichen Finanzdienstleistungen, Gesundheitswesen, Einzelhandel, Fertigung und Public-Sector kombinieren zunehmend private und öffentliche Cloud-Umgebungen, um die Flexibilität der Arbeitsbelastung, das Datenmanagement und die betriebliche Effizienz zu verbessern. Starke Betonung auf Cybersicherheit, Datenhoheit und regulatorische Compliance ist auch die Förderung von kontrollierten Hybrid-Architekturen. Darüber hinaus sollen wachsende Investitionen in künstliche Intelligenz, Analytik, Edge Computing und Cloud-Modernisierung weitere Möglichkeiten für hybride Cloud-Anbieter in den USA schaffen.
Welche sind die Top-Unternehmen im Hybrid Cloud Market
Die Hybrid-Cloud-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- IBM(US)
- Microsoft(US)
- Amazon Web Services, Inc.(US)
- Oracle(US)
- Cisco Systems, Inc.(US)
- Dell Inc. (USA)
- Hewlett Packard Enterprise Development LP (USA)
- Red Hat, Inc. (USA)
- VMware, LLC (USA)
- Nutanix, Inc. (USA)
- Broadcom Inc. (USA)
- NetApp, Inc. (USA)
- TECHNOLOGIE (USA)
- Verizon Communications Inc. (USA)
- Alibaba Cloud (China)
- Huawei Technologies Co., Ltd. (China)
- SAP SE (Deutschland)
- Fujitsu Limited (Japan)
- Hitachi, Ltd. (Japan)
Was sind die neuesten Entwicklungen im Hybrid Cloud Market
- Im August 2026 kündigte AWS die öffentliche Vorschau von AWS Interconnect Multicloud mit Microsoft Azure an, so dass Kunden private, federnde Verbindungen zwischen AWS und Azure durch eine verwaltete Erfahrung herstellen können. Die Entwicklung baut auf dem breiteren Aufwand von AWS auf, um Multicloud-Konnektivität und Interoperabilität zu vereinfachen.
- Im Juli 2026 kündigte AWS die allgemeine Verfügbarkeit von AWS Interconnect multicloud mit Oracle Cloud Infrastructure (OCI) an, so dass Kunden eine skalierbare private Verbindung zwischen AWS und OCI herstellen können. Der Service soll die Konnektivität für Organisationen vereinfachen, die Workloads über mehrere Cloud-Umgebungen betreiben.
- Im Juni 2026 kündigten IBM und Google Cloud eine strategische Partnerschaft an, um Unternehmen KI zu skalieren und Kernsysteme zu modernisieren, indem IBM Consulting-Funktionen mit der Gemini Enterprise Agent Platform, der Cybersicherheit und der Datentechnologien von Google Cloud kombiniert werden. Die Initiative unterstützt die Modernisierung in Unternehmens- und Hybrid-Cloud-Umgebungen.
- Im Mai 2026 erweiterten IBM und Oracle ihre strategische Partnerschaft, um die Modernisierung von KI und Hybrid Cloud voranzutreiben. Geplante Funktionen umfassen eine stärkere Integration zwischen Oracle Cloud Infrastructure und Red Hat Enterprise Linux sowie Tools zur Workload-Optimierung, Datensicherheit, Automatisierung und Enterprise Application Management.
- Im November 2025 eröffnete IBM Consulting seinen ersten Red Hat-powered Innovation Hub in Bengaluru und bietet Unternehmen eine Umgebung, um Hybrid Cloud- und KI-Technologien zu erkunden und digitale Transformationsinitiativen zu beschleunigen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN HYBRID-CLOUD-MARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.1.1 ANKUNFT AUF DEM GLOBALEN HYBRID-CLOUD-MARKT
2.1.2 LIEFERANTENPOSITIONIERUNGSRASTER
2.1.3 TECHNOLOGIE-LEBENSLINIENKURVE
2.1.4 MARKTFÜHRER
2.1.5 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.1.6 UNTERNEHMENSMARKTANTEILSANALYSE
2.1.7 MULTIVARIATE MODELLIERUNG
2.1.8 TOP-TO-BOTTOM-ANALYSE
2.1.9 MESSSTANDARDS
2.1.10 ANALYSE DES LIEFERANTENANTEILS
2.1.11 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.1.12 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.2 GLOBALER HYBRID-CLOUD-MARKT: FORSCHUNGSÜBERSICHT
2.3 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 DIE FÜNF KRÄFTE DES PORTERS
5.2 GESETZLICHE STANDARDS
5.3 TECHNOLOGISCHE TRENDS
5.4 PATENTANALYSE
5.5 FALLSTUDIE
5.6 WERTSCHÄTZUNGSKETTENANALYSE
5.7 VERGLEICHENDE UNTERNEHMENSANALYSE
6 GLOBALER HYBRID-CLOUD-MARKT, DURCH ANGEBOT
6.1 ÜBERBLICK
6.2 LÖSUNG
6.3 DIENSTLEISTUNGEN
6.3.1 NACH DIENSTTYP
6.3.1.1. Cloud-Management und -Orchestrierung
6.3.1.2. NOTFALLWIEDERHERSTELLUNG
6.3.1.3. HYBRID-HOSTING
6.3.2 NACH SERVICEMODELL
6.3.2.1. Infrastruktur als Service (IAAS)
6.3.2.2. Plattform-als-Service (PaaS)
6.3.2.3. SOFTWARE-AS-A-SERVICE (SAAS)
7 GLOBALER HYBRID-CLOUD-MARKT, NACH UMWELTTYP
7.1 ÜBERSICHT
7.2 ÖFFENTLICHE CLOUD
7.3 Private Cloud vor Ort
7.4 Gehostete private Cloud
7.5 VOR ORT (ALTER)
8 GLOBALER HYBRID-CLOUD-MARKT, NACH UNTERNEHMENSGRÖSSE
8.1 ÜBERSICHT
8.2 KLEINE UND MITTLERE UNTERNEHMEN
8.3 GROSSUNTERNEHMEN
9 GLOBALER HYBRID-CLOUD-MARKT, NACH WORKLOADS
9.1 ÜBERSICHT
9.2 SPEICHERUNG, SICHERUNG UND NOTFALLWIEDERHERSTELLUNG
9.3 ANWENDUNGSENTWICKLUNG UND -TEST
9.4 DATENBANKVERWALTUNG
9.5 INTEGRATION & ORCHESTRIERUNG
9.6 KUNDENBEZIEHUNGSMANAGEMENT
9.7 UNTERNEHMENSRESSOURCENMANAGEMENT
9.8 CLOUD-ZUSAMMENARBEIT UND INHALTSMANAGEMENT
9.9 SONSTIGES
10 GLOBALER HYBRID-CLOUD-MARKT, NACH ENDBENUTZER
10.1 ÜBERSICHT
10.2 BFSI
10.2.1 DURCH ANGEBOT
10.2.1.1. LÖSUNG
10.2.1.2. DIENSTLEISTUNGEN
10.2.1.2.1. NACH DIENSTART
10.2.1.2.1.1 CLOUD MANAGEMENT & ORCHESTRIERUNG
10.2.1.2.1.2 Notfallwiederherstellung
10.2.1.2.1.3 HYBRID-HOSTING
10.2.1.2.2. NACH SERVICEMODELL
10.2.1.2.2.1 Infrastruktur als Service (IAAS)
10.2.1.2.2.2 Plattform-als-Service (PaaS)
10.2.1.2.2.3 SOFTWARE-AS-A-SERVICE (SAAS)
10.3 IT & TELEKOMMUNIKATION
10.3.1 DURCH ANGEBOT
10.3.1.1. LÖSUNG
10.3.1.2. DIENSTLEISTUNGEN
10.3.1.2.1. NACH DIENSTART
10.3.1.2.1.1 CLOUD MANAGEMENT & ORCHESTRIERUNG
10.3.1.2.1.2 Notfallwiederherstellung
10.3.1.2.1.3 HYBRID-HOSTING
10.3.1.2.2. NACH SERVICEMODELL
10.3.1.2.2.1 Infrastruktur als Service (IAAS)
10.3.1.2.2.2 Plattform-als-Service (PAAS)
10.3.1.2.2.3 SOFTWARE-AS-A-SERVICE (SAAS)
10.4 GESUNDHEITSWESEN
10.4.1 DURCH ANGEBOT
10.4.1.1. LÖSUNG
10.4.1.2. DIENSTLEISTUNGEN
10.4.1.2.1. NACH DIENSTTYP
10.4.1.2.1.1 CLOUD-MANAGEMENT & ORCHESTRIERUNG
10.4.1.2.1.2 Notfallwiederherstellung
10.4.1.2.1.3 HYBRID-HOSTING
10.4.1.2.2. NACH SERVICEMODELL
10.4.1.2.2.1 Infrastruktur als Service (IAAS)
10.4.1.2.2.2 Plattform-als-Service (PAAS)
10.4.1.2.2.3 SOFTWARE-AS-A-SERVICE (SAAS)
10.5 EINZELHANDEL
10.5.1 DURCH ANGEBOT
10.5.1.1. LÖSUNG
10.5.1.2. DIENSTLEISTUNGEN
10.5.1.2.1. NACH DIENSTART
10.5.1.2.1.1 CLOUD-MANAGEMENT & ORCHESTRIERUNG
10.5.1.2.1.2 Notfallwiederherstellung
10.5.1.2.1.3 HYBRID-HOSTING
10.5.1.2.2. NACH SERVICEMODELL
10.5.1.2.2.1 Infrastruktur als Service (IAAS)
10.5.1.2.2.2 Plattform-als-Service (PAAS)
10.5.1.2.2.3 SOFTWARE-AS-A-SERVICE (SAAS)
10.6 MEDIEN & UNTERHALTUNG
10.6.1 DURCH ANGEBOT
10.6.1.1. LÖSUNG
10.6.1.2. DIENSTLEISTUNGEN
10.6.1.2.1. NACH DIENSTART
10.6.1.2.1.1 CLOUD MANAGEMENT & ORCHESTRIERUNG
10.6.1.2.1.2 Notfallwiederherstellung
10.6.1.2.1.3 HYBRID-HOSTING
10.6.1.2.2. NACH SERVICEMODELL
10.6.1.2.2.1 Infrastruktur als Service (IAAS)
10.6.1.2.2.2 Plattform-als-Service (PAAS)
10.6.1.2.2.3 SOFTWARE-AS-A-SERVICE (SAAS)
10.7 HERSTELLUNG
10.7.1 DURCH ANGEBOT
10.7.1.1. LÖSUNG
10.7.1.2. DIENSTLEISTUNGEN
10.7.1.2.1. NACH DIENSTTYP
10.7.1.2.1.1 CLOUD-MANAGEMENT & ORCHESTRIERUNG
10.7.1.2.1.2 Notfallwiederherstellung
10.7.1.2.1.3 HYBRID-HOSTING
10.7.1.2.2. NACH SERVICEMODELL
10.7.1.2.2.1 Infrastruktur als Service (IAAS)
10.7.1.2.2.2 PLATTFORM-AS-A-SERVICE (PAAS)
10.7.1.2.2.3 SOFTWARE-AS-A-SERVICE (SAAS)
10.8 REGIERUNG
10.8.1 DURCH ANGEBOT
10.8.1.1. LÖSUNG
10.8.1.2. DIENSTLEISTUNGEN
10.8.1.2.1. NACH DIENSTTYP
10.8.1.2.1.1 CLOUD-MANAGEMENT & ORCHESTRIERUNG
10.8.1.2.1.2 Notfallwiederherstellung
10.8.1.2.1.3 HYBRID-HOSTING
10.8.1.2.2. NACH SERVICEMODELL
10.8.1.2.2.1 Infrastruktur als Service (IAAS)
10.8.1.2.2.2 PLATTFORM-AS-A-SERVICE (PAAS)
10.8.1.2.2.3 SOFTWARE-AS-A-SERVICE (SAAS)
10.9 TRANSPORT & LOGISTIK
10.9.1 DURCH ANGEBOT
10.9.1.1. LÖSUNG
10.9.1.2. DIENSTLEISTUNGEN
10.9.1.2.1. NACH DIENSTTYP
10.9.1.2.1.1 CLOUD-MANAGEMENT & ORCHESTRIERUNG
10.9.1.2.1.2 Notfallwiederherstellung
10.9.1.2.1.3 HYBRID-HOSTING
10.9.1.2.2. NACH SERVICEMODELL
10.9.1.2.2.1 Infrastruktur als Service (IAAS)
10.9.1.2.2.2 Plattform-als-Service (PAAS)
10.9.1.2.2.3 SOFTWARE-AS-A-SERVICE (SAAS)
10.1 REISEN & GASTFREUNDSCHAFT
10.10.1 Durch das Anbieten
10.10.1.1. LÖSUNG
10.10.1.2. DIENSTLEISTUNGEN
10.10.1.2.1. NACH DIENSTTYP
10.10.1.2.1.1 CLOUD MANAGEMENT & ORCHESTRIERUNG
10.10.1.2.1.2 Notfallwiederherstellung
10.10.1.2.1.3 HYBRID-HOSTING
10.10.1.2.2. NACH SERVICEMODELL
10.10.1.2.2.1 Infrastruktur als Service (IAAS)
10.10.1.2.2.2 Plattform-als-Service (PAAS)
10.10.1.2.2.3 SOFTWARE-AS-A-SERVICE (SAAS)
10.11 BILDUNG
10.11.1 Durch das Anbieten
10.11.1.1. LÖSUNG
10.11.1.2. DIENSTLEISTUNGEN
10.11.1.2.1. NACH DIENSTART
10.11.1.2.1.1 CLOUD MANAGEMENT & ORCHESTRIERUNG
10.11.1.2.1.2 Notfallwiederherstellung
10.11.1.2.1.3 HYBRID-HOSTING
10.11.1.2.2. NACH SERVICEMODELL
10.11.1.2.2.1 Infrastruktur als Service (IAAS)
10.11.1.2.2.2 Plattform-als-Service (PAAS)
10.11.1.2.2.3 SOFTWARE-AS-A-SERVICE (SAAS)
10.12 SONSTIGES
11 GLOBALER HYBRID-CLOUD-MARKT, NACH GEOGRAFIE
11.1 GLOBALER HYBRID-CLOUD-MARKT (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
11.1.1 Nordamerika
11.1.1.1. USA
11.1.1.2. KANADA
11.1.1.3. MEXIKO
11.1.2 EUROPA
11.1.2.1. DEUTSCHLAND
11.1.2.2. FRANKREICH
11.1.2.3. Vereinigtes Königreich
11.1.2.4. ITALIEN
11.1.2.5. SPANIEN
11.1.2.6. RUSSLAND
11.1.2.7. TÜRKEI
11.1.2.8. BELGIEN
11.1.2.9. NIEDERLANDE
11.1.2.10. NORWEGEN
11.1.2.11. FINNLAND
11.1.2.12. SCHWEIZ
11.1.2.13. DÄNEMARK
11.1.2.14. SCHWEDEN
11.1.2.15. POLEN
11.1.2.16. RESTLICHES EUROPA
11.1.3 ASIEN-PAZIFIK
11.1.3.1. JAPAN
11.1.3.2. CHINA
11.1.3.3. SÜDKOREA
11.1.3.4. INDIEN
11.1.3.5. AUSTRALIEN
11.1.3.6. NEUSEELAND
11.1.3.7. SINGAPUR
11.1.3.8. THAILAND
11.1.3.9. MALAYSIA
11.1.3.10. INDONESIEN
11.1.3.11. PHILIPPINEN
11.1.3.12. TAIWAN
11.1.3.13. VIETNAM
11.1.3.14. RESTLICHER ASIEN-PAZIFIK-RAUM
11.1.4 SÜDAMERIKA
11.1.4.1. BRASILIEN
11.1.4.2. ARGENTINIEN
11.1.4.3. RESTLICHES SÜDAMERIKA
11.1.5 NAHER OSTEN UND AFRIKA
11.1.5.1. SÜDAFRIKA
11.1.5.2. ÄGYPTEN
11.1.5.3. Saudi-Arabien
11.1.5.4. Vereinigte Arabische Emirate
11.1.5.5. OMAN
11.1.5.6. BAHRAIN
11.1.5.7. ISRAEL
11.1.5.8. KUWAIT
11.1.5.9. KATAR
11.1.5.10. RESTLICHER NAHER OSTEN UND AFRIKA
11.2 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
12 GLOBALER HYBRID-CLOUD-MARKT, UNTERNEHMENSLANDSCHAFT
12.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
12.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
12.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
12.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
12.5 FUSIONEN UND ÜBERNAHMEN
12.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
12.7 ERWEITERUNGEN
12.8 ÄNDERUNGEN DER VORSCHRIFTEN
12.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
13 GLOBALER HYBRID-CLOUD-MARKT, SWOT- UND DBMR-ANALYSE
14 GLOBALER HYBRID-CLOUD-MARKT, FIRMENPROFIL
14.1 GOOGLE
14.1.1 UNTERNEHMENSÜBERSICHT
14.1.2 Umsatzanalyse
14.1.3 GEOGRAFISCHE PRÄSENZ
14.1.4 PRODUKTPORTFOLIO
14.1.5 JÜNGSTE ENTWICKLUNG
14.2 MICROSOFT
14.2.1 UNTERNEHMENSÜBERSICHT
14.2.2 Umsatzanalyse
14.2.3 GEOGRAFISCHE PRÄSENZ
14.2.4 PRODUKTPORTFOLIO
14.2.5 JÜNGSTE ENTWICKLUNG
14.3 AMAZON WEB SERVICES, INC.
14.3.1 UNTERNEHMENSÜBERSICHT
14.3.2 Umsatzanalyse
14.3.3 GEOGRAFISCHE PRÄSENZ
14.3.4 PRODUKTPORTFOLIO
14.3.5 JÜNGSTE ENTWICKLUNG
14.4 ORACLE
14.4.1 UNTERNEHMENSÜBERSICHT
14.4.2 Umsatzanalyse
14.4.3 GEOGRAFISCHE PRÄSENZ
14.4.4 PRODUKTPORTFOLIO
14.4.5 JÜNGSTE ENTWICKLUNG
14.5 CISCO SYSTEMS, INC.
14.5.1 UNTERNEHMENSÜBERSICHT
14.5.2 Umsatzanalyse
14.5.3 GEOGRAFISCHE PRÄSENZ
14.5.4 PRODUKTPORTFOLIO
14.5.5 JÜNGSTE ENTWICKLUNG
14.6 IBM
14.6.1 UNTERNEHMENSÜBERSICHT
14.6.2 Umsatzanalyse
14.6.3 GEOGRAFISCHE PRÄSENZ
14.6.4 PRODUKTPORTFOLIO
14.6.5 JÜNGSTE ENTWICKLUNG
14.7 NETAPP
14.7.1 UNTERNEHMENSÜBERSICHT
14.7.2 Umsatzanalyse
14.7.3 GEOGRAFISCHE PRÄSENZ
14.7.4 PRODUKTPORTFOLIO
14.7.5 JÜNGSTE ENTWICKLUNG
14.8 VMWARE, INC.
14.8.1 UNTERNEHMENSÜBERSICHT
14.8.2 Umsatzanalyse
14.8.3 GEOGRAFISCHE PRÄSENZ
14.8.4 PRODUKTPORTFOLIO
14.8.5 JÜNGSTE ENTWICKLUNG
14.9 CITRIX SYSTEMS, INC.
14.9.1 UNTERNEHMENSÜBERSICHT
14.9.2 Umsatzanalyse
14.9.3 GEOGRAFISCHE PRÄSENZ
14.9.4 PRODUKTPORTFOLIO
14.9.5 JÜNGSTE ENTWICKLUNG
14.1 HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP
14.10.1 UNTERNEHMENSÜBERSICHT
14.10.2 UMSATZANALYSE
14.10.3 GEOGRAFISCHE PRÄSENZ
14.10.4 PRODUKTPORTFOLIO
14.10.5 NEUESTE ENTWICKLUNG
14.11 NUTANIX
14.11.1 UNTERNEHMENSÜBERSICHT
14.11.2 UMSATZANALYSE
14.11.3 GEOGRAFISCHE PRÄSENZ
14.11.4 PRODUKTPORTFOLIO
14.11.5 NEUESTE ENTWICKLUNG
14.12 HITACHI VANTARA LLC
14.12.1 UNTERNEHMENSÜBERSICHT
14.12.2 Umsatzanalyse
14.12.3 GEOGRAFISCHE PRÄSENZ
14.12.4 PRODUKTPORTFOLIO
14.12.5 NEUESTE ENTWICKLUNG
14.13 CLOUDFLARE, INC.
14.13.1 UNTERNEHMENSÜBERSICHT
14.13.2 Umsatzanalyse
14.13.3 GEOGRAFISCHE PRÄSENZ
14.13.4 PRODUKTPORTFOLIO
14.13.5 NEUESTE ENTWICKLUNG
14.14 FORTINET, INC.
14.14.1 UNTERNEHMENSÜBERSICHT
14.14.2 Umsatzanalyse
14.14.3 GEOGRAFISCHE PRÄSENZ
14.14.4 PRODUKTPORTFOLIO
14.14.5 NEUESTE ENTWICKLUNG
14.15 Uhr Intel Corporation
14.15.1 UNTERNEHMENSÜBERSICHT
14.15.2 Umsatzanalyse
14.15.3 GEOGRAFISCHE PRÄSENZ
14.15.4 PRODUKTPORTFOLIO
14.15.5 NEUESTE ENTWICKLUNG
14.16 LUMEN TECHNOLOGIES
14.16.1 UNTERNEHMENSÜBERSICHT
14.16.2 Umsatzanalyse
14.16.3 GEOGRAFISCHE PRÄSENZ
14.16.4 PRODUKTPORTFOLIO
14.16.5 NEUESTE ENTWICKLUNG
14.17 HCL TECHNOLOGIES LIMITED
14.17.1 UNTERNEHMENSÜBERSICHT
14.17.2 Umsatzanalyse
14.17.3 GEOGRAFISCHE PRÄSENZ
14.17.4 PRODUKTPORTFOLIO
14.17.5 NEUESTE ENTWICKLUNG
14.18 DELL INC.
14.18.1 UNTERNEHMENSÜBERSICHT
14.18.2 Umsatzanalyse
14.18.3 GEOGRAFISCHE PRÄSENZ
14.18.4 PRODUKTPORTFOLIO
14.18.5 NEUESTE ENTWICKLUNG
14.19 TELEFONAKTIEBOLAGET LM ERICSSON
14.19.1 UNTERNEHMENSÜBERSICHT
14.19.2 UMSATZANALYSE
14.19.3 GEOGRAFISCHE PRÄSENZ
14.19.4 PRODUKTPORTFOLIO
14.19.5 NEUESTE ENTWICKLUNG
14.2 FUJITSU
14.20.1 UNTERNEHMENSÜBERSICHT
14.20.2 UMSATZANALYSE
14.20.3 GEOGRAFISCHE PRÄSENZ
14.20.4 PRODUKTPORTFOLIO
14.20.5 NEUESTE ENTWICKLUNG
14.21 ACCENTURE
14.21.1 UNTERNEHMENSÜBERSICHT
14.21.2 UMSATZANALYSE
14.21.3 GEOGRAFISCHE PRÄSENZ
14.21.4 PRODUKTPORTFOLIO
14.21.5 NEUESTE ENTWICKLUNG
14.22 PURE STORAGE, INC.
14.22.1 UNTERNEHMENSÜBERSICHT
14.22.2 Umsatzanalyse
14.22.3 GEOGRAFISCHE PRÄSENZ
14.22.4 PRODUKTPORTFOLIO
14.22.5 NEUESTE ENTWICKLUNG
14.23 QUEST SOFTWARE INC.
14.23.1 UNTERNEHMENSÜBERSICHT
14.23.2 Umsatzanalyse
14.23.3 GEOGRAFISCHE PRÄSENZ
14.23.4 PRODUKTPORTFOLIO
14.23.5 NEUESTE ENTWICKLUNG
14.24 UNITAS GLOBAL
14.24.1 UNTERNEHMENSÜBERSICHT
14.24.2 UMSATZANALYSE
14.24.3 GEOGRAFISCHE PRÄSENZ
14.24.4 PRODUKTPORTFOLIO
14.24.5 NEUESTE ENTWICKLUNG
14.25 NTT COMMUNICATIONS CORPORATION
14.25.1 UNTERNEHMENSÜBERSICHT
14.25.2 Umsatzanalyse
14.25.3 GEOGRAFISCHE PRÄSENZ
14.25.4 PRODUKTPORTFOLIO
14.25.5 NEUESTE ENTWICKLUNG
14.26 OPEN TEXT CORPORATION (MIKROFOKUS)
14.26.1 UNTERNEHMENSÜBERSICHT
14.26.2 UMSATZANALYSE
14.26.3 GEOGRAFISCHE PRÄSENZ
14.26.4 PRODUKTPORTFOLIO
14.26.5 NEUESTE ENTWICKLUNG
14.27 ÄQUINIX
14.27.1 UNTERNEHMENSÜBERSICHT
14.27.2 UMSATZANALYSE
14.27.3 GEOGRAFISCHE PRÄSENZ
14.27.4 PRODUKTPORTFOLIO
14.27.5 NEUESTE ENTWICKLUNG
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
15 SCHLUSSFOLGERUNG
16 FRAGEBOGEN
17 VERWANDTE BERICHTE
18 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











