


Segmentierung des globalen Wasserstoffsensormarktes nach Technologie (elektrochemisch, Metalloxid-Halbleiter, Wärmeleitfähigkeit, Palladium und katalytisch), Endverbrauchsbranche (Automobilindustrie, Fertigung, Öl und Gas, Gesundheitswesen, Bergbau, Luft- und Raumfahrt sowie Verteidigung und Sonstige) – Branchentrends und Prognose bis 2033
Was ist der Hydrogen Sensor Markt Größe und Wachstum Rate
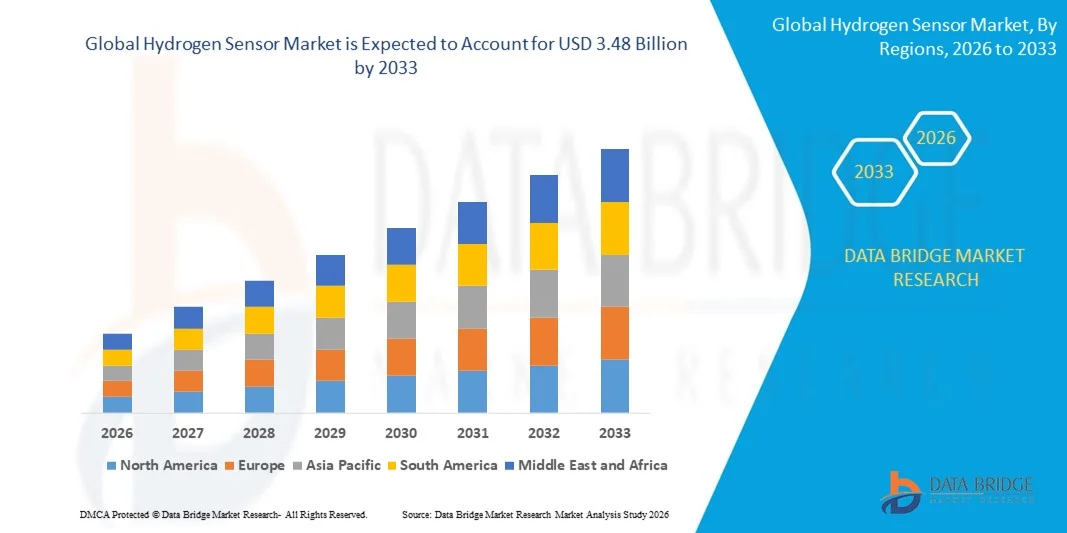
- Die globale Marktgröße für Wasserstoffsensor wurde mit2,72 Milliarden USD in 2025und wird voraussichtlich erreichen3,48 Milliarden USD bis 2033, beiCAGR von 3,10 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Übernahme von Wasserstoff als saubere Energiequelle in Industrie-, Automobil- und Stromerzeugungsanwendungen gefördert.
- Steigende Sicherheitsvorschriften und Normen für die Wasserstoffdetektion in Produktionsanlagen, Raffinerien und Lagerstätten unterstützen stetige Markterweiterung
Marktgröße und Prognose
- Marktwert (2025):2,72 Mrd. USD
- Voraussichtlicher Marktwert (2033):3,48 Milliarden USD
- Wettervorhersage CAGR (2025–2033):3.10%
Was sind die großen Takeaways des Wasserstoff-Sensor-Marktes
- Der Markt zeichnet sich durch stetige technologische Fortschritte aus, die darauf abzielen, die Sensorempfindlichkeit, Reaktionszeit und Haltbarkeit unter rauen Betriebsbedingungen zu verbessern.
- Die zunehmende Betonung auf die industrielle Sicherheit und die Leckagedetektion treibt die Übernahme in den Bereichen Chemie, Öl und Gas und Energie voran.
- Nordamerika dominierte den Wasserstoff-Sensor-Markt mit dem größten Umsatzanteil im Jahr 2025, der durch starke Investitionen in die saubere Energieinfrastruktur, die frühzeitige Einführung von Wasserstofftechnologien und strenge Arbeitssicherheitsvorschriften getrieben wurde.
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenWasserstoffsensorMarkt, angetrieben durch große Investitionen in Wasserstoffinfrastruktur, schnelle Urbanisierung, unterstützende Regierungspolitiken und wachsende Übernahme in den Bereichen Automotive, Industrie und Energie
- Das Metalloxid-Halbleitersegment hielt 2025 den größten Marktanteil, der durch seine hohe Empfindlichkeit gegenüber Wasserstoffgas, Wirtschaftlichkeit und Eignung für industrielle Sicherheitsanwendungen getrieben wurde. Diese Sensoren werden durch ihre robuste Leistung, schnelle Reaktionszeit und die Fähigkeit, unter rauen Umweltbedingungen zu arbeiten, weit verbreitet, so dass sie eine bevorzugte Wahl in der Fertigungs- und Energieindustrie
Report Scope und Hydrogen Sensor Marktsegmentierung
|
Attribute |
Wasserstoff Sensor Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Wasserstoff-Sensor-Markt
Steigende Annahme von Wasserstoff als saubere Energiequelle
- Der wachsende globale Fokus auf sauberer Energiewende bildet den Wasserstoffsensormarkt deutlich aus, da Wasserstoff zunehmend in Energie-, Transport- und Industrieanwendungen eingesetzt wird. Wasserstoffsensoren gewinnen an Bedeutung für ihre Rolle bei der Erkennung von Lecks, der Sicherstellung der Betriebssicherheit und der Unterstützung der regulatorischen Einhaltung in der Wasserstofferzeugung, -speicherung und -verteilung. Dieser Trend stärkt die Nachfrage in Brennstoffzellensystemen, Tankstationen und industriellen Verarbeitungseinheiten und ermutigt die Hersteller, hochsensible und zuverlässige Sensortechnologien zu entwickeln
- Zunehmende Investitionen in die Wasserstoffinfrastruktur, einschließlich Elektrolyseuren, Pipelines und Betankungsnetze, beschleunigen die Notwendigkeit fortschrittlicher Wasserstoffdetektionslösungen. Regierungen und private Akteure priorisieren Sicherheits- und Überwachungssysteme, um Explosionsrisiken und Betriebsstörungen zu minimieren. Dies hat zu einer höheren Übernahme von festen und tragbaren Wasserstoffsensoren über Energieunternehmen, Automobil-OEM und Industrieanlagen geführt
- Fortschritte in Sensortechnologien, wie MEMS-basierte Sensoren, Solid-State-Sensoren und IoT-fähige Überwachungssysteme, erhöhen die Genauigkeit, Reaktionszeit und Echtzeit-Datenintegration. Diese Innovationen ermöglichen eine vorausschauende Wartung und kontinuierliche Überwachung, unterstützen effiziente Operationen und reduzieren Stillstandzeiten. Hersteller konzentrieren sich auch auf Miniaturisierung und Energieeffizienz, um Anwendungen zu erweitern
- So haben beispielsweise im Jahr 2024 Projekte der Wasserstoffinfrastruktur in Deutschland und Japan einen verstärkten Einsatz fortschrittlicher Wasserstoffsensoren in allen Brennstoffzellenanlagen und Tankstationen zur Einhaltung strenger Sicherheitsstandards ausgebaut. Diese Anlagen unterstützten die Echtzeit-Leckerkennung und verbesserte Betriebssicherheit und verstärkten das Vertrauen in wasserstoffbasierte Energiesysteme
- Das anhaltende Marktwachstum hängt zwar von kontinuierlicher Innovation, Normung von Sicherheitsnormen und Entwicklung kostengünstiger Sensorlösungen ab. Hersteller investieren zunehmend in FuE, Zertifizierungen und strategische Kooperationen, um sich mit den wachsenden Anforderungen der Industrie zu beschäftigen und die globale Reichweite zu erweitern
Hydrogen Sensor Market Dynamics
Fahrer
Wachsende Nachfrage nach Wasserstoff-Sicherheit und Leckerkennung
- Die zunehmende Nutzung von Wasserstoff in Industrie-, Automobil- und Energiesektoren ist ein wichtiger Treiber für den Wasserstoffsensormarkt. Die hohe Entflammbarkeit des Wasserstoffs erfordert robuste Überwachungssysteme zur Erkennung von Lecks in frühen Stadien, die verbindliche Einführung von Sensoren in Produktionsanlagen, Lagerstätten und Transportsystemen. Regulatorische Gremien fördern strenge Sicherheitsstandards und unterstützen das Marktwachstum
- Die Erweiterung von Wasserstoff-Brennstoffzellenfahrzeugen und die Betankungsinfrastruktur erhöht die Nachfrage nach Wasserstoffsensoren deutlich. Diese Sensoren spielen eine entscheidende Rolle bei der Gewährleistung eines sicheren Betriebs während der Kraftstoffabgabe und -speicherung, der Unterstützung des Verbrauchervertrauens und der Einhaltung der Vorschriften. Der zunehmende Einsatz von wasserstoffbetriebenen Bussen, Lkw und Pkw verstärkt diese Nachfrage
- Industrieanwendungen wie Öl & Gas, chemische Verarbeitung und Energieerzeugung integrieren immer mehr Wasserstoffsensoren, um die Sicherheit und die betriebliche Effizienz der Arbeitsplätze zu verbessern. Unternehmen investieren in automatisierte Überwachungssysteme, um Unfallrisiken zu reduzieren und die Einhaltung von Arbeitssicherheitsnormen zu verbessern
- So erweiterten im Jahr 2023 Automobilhersteller und Wasserstofftankbetreiber in den USA und Südkorea den Einsatz von Wasserstoffsensoren auf Brennstoffzellen-Fahrzeugplattformen und Tankstationen. Diese Bereitstellungen unterstützten sicherere Operationen und fluchteten mit nationalen Fahrplänen für die Wasserstoffwirtschaft und trugen zu einer breiteren Adoption bei
- Trotz starker Treiber setzt das Marktwachstum auf eine anhaltende Regulierungsdurchsetzung, Infrastrukturausweitung und technologische Weiterentwicklungen, die die Sensorsicherheit und Lebensdauer in rauen Betriebsumgebungen verbessern
Zurückhaltung/Challenge
Hohe Kosten und technische Komplexität fortschrittlicher Sensoren
- Die relativ hohen Kosten für fortschrittliche Wasserstoffsensoren sind nach wie vor eine zentrale Herausforderung, insbesondere für kleine Industrien und Schwellenmärkte. Geförderte Sensormaterialien, Kalibrieranforderungen und Zertifizierungsverfahren erhöhen die Gesamtsystemkosten. Dies begrenzt die Annahme in kostensensitiven Anwendungen und Regionen mit eingeschränkter Wasserstoffinfrastruktur
- Technische Herausforderungen im Zusammenhang mit Sensorstabilität, Cross-Sensitivität und Leistung bei extremen Temperaturen und Drücken beschränken auch die breitere Bereitstellung. Langfristige Genauigkeit und Stabilität in rauen Industrieumgebungen zu gewährleisten, erfordert häufige Wartung und Rekalibrierung, steigende Betriebskosten
- Ein begrenztes Bewusstsein und mangelnde standardisierte Sicherheitsregelungen in Entwicklungsländern behindern die Marktdurchdringung weiter. Inkonsistente Durchsetzung von Wasserstoffsicherheitsstandards reduziert die verbindliche Annahme und verlangsamt das Wachstum in bestimmten Regionen
- So berichteten zum Beispiel im Jahr 2024 Entwickler von Wasserstoffprojekten in Teilen Südostasiens aufgrund hoher Kosten und begrenzter Verfügbarkeit zertifizierter Produkte Verzögerungen bei der Sensor-Bereitstellung. Technische Bedenken hinsichtlich der Lebensdauer und der Instandhaltungsanforderungen haben auch die Kaufentscheidungen beeinflusst
- Die Bewältigung dieser Herausforderungen erfordert Kostenoptimierung, technologische Standardisierung und ein erhöhtes Bewusstsein für die Vorteile der Wasserstoffsicherheit. Die Zusammenarbeit zwischen Sensorherstellern, Regulierungsgremien und Infrastrukturentwicklern wird wesentlich sein, um die Erreichbarkeit, Zuverlässigkeit und die globale Einführung von Wasserstoffsensorlösungen zu verbessern.
Wie wird der Hydrogen Sensor Market segmentiert
Der Markt ist auf der Grundlage der Technologie und der Endverwendungsindustrie segmentiert.
- Von der Technik
Auf Basis der Technik wird der globale Wasserstoff-Sensor-Markt in elektrochemische, Metalloxid-Halbleiter, thermische Leitfähigkeit, Palladium und Katalytisch segmentiert. Das Metalloxid-Halbleitersegment hielt 2025 den größten Marktanteil, der durch seine hohe Empfindlichkeit gegenüber Wasserstoffgas, Wirtschaftlichkeit und Eignung für industrielle Sicherheitsanwendungen getrieben wurde. Diese Sensoren werden durch ihre robuste Leistung, schnelle Reaktionszeit und die Fähigkeit, unter rauen Umweltbedingungen zu arbeiten, weit verbreitet und machen sie zu einer bevorzugten Wahl in der Fertigungs- und Energieindustrie.
Das elektrochemische Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 mit hoher Genauigkeit, geringem Stromverbrauch und hoher Selektivität für die Wasserstoffdetektion beobachten. Elektrochemische Wasserstoffsensoren werden zunehmend in Automotive-, Healthcare- und tragbaren Erkennungsanwendungen begünstigt, in denen Präzision und Energieeffizienz kritisch sind. Ihr kompaktes Design und ihre Zuverlässigkeit unterstützen den zunehmenden Einsatz in aufstrebenden Wasserstoff-Brennstoffzellensystemen.
- Durch die Endverwendung Industrie
Auf Basis der Endverbraucherbranche wird der globale Wasserstoffsensormarkt in Automotive, Manufacturing, Oil and Gas, Healthcare, Mining, Aerospace und Defense und and Others segmentiert. Das Öl- und Gassegment entfiel 2025 auf den größten Marktanteil, der durch strenge Sicherheitsregelungen und den kritischen Bedarf an kontinuierlicher Wasserstoff-Leckerkennung in Raffinerien, Rohrleitungen und Verarbeitungsanlagen unterstützt wurde. Wasserstoffsensoren spielen eine wichtige Rolle bei der Vermeidung von Explosionen und der Sicherstellung der Betriebssicherheit in Hochrisikoumgebungen.
Das Automotive-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die steigende Übernahme von Wasserstoff-Brennstoffzellenfahrzeugen und die Ausweitung der Betankungsinfrastruktur angetrieben wird. Zunehmende Investitionen in saubere Mobilität und Regierungsinitiativen zur Unterstützung des wasserstoffbetriebenen Transports beschleunigen die Nachfrage nach zuverlässigen Wasserstoffsensorlösungen in Fahrzeugsystemen und Tankstationen.
Welche Region hält den größten Anteil am Wasserstoff-Sensor-Markt
- Nordamerika dominierte den Wasserstoff-Sensor-Markt mit dem größten Umsatzanteil im Jahr 2025, der durch starke Investitionen in die saubere Energieinfrastruktur, die frühzeitige Einführung von Wasserstofftechnologien und strenge Arbeitssicherheitsvorschriften getrieben wurde.
- Branchen in der Region schätzen die Genauigkeit, Zuverlässigkeit und Echtzeit-Überwachungsfunktionen von Wasserstoffsensoren zur Leckerkennung und Sicherheit
- Diese weit verbreitete Annahme wird durch fortschrittliche Fertigungskapazitäten, hohe FuE-Ausgaben und die zunehmende Bereitstellung von Wasserstoffsensoren in Energie-, Automobil- und Industrieanwendungen unterstützt, die sie als kritische Sicherheitslösung
U.S. Wasserstoff-Sensor-Markt Insight
Der US-Wasserstoff-Sensormarkt erfasste 2025 in Nordamerika den größten Umsatzanteil, der durch die rasche Expansion von Wasserstoffproduktionsprojekten und Brennstoffzellentechnologien gefördert wurde. Die Industrien priorisieren zunehmend die Sicherheit und Compliance durch den Einsatz fortschrittlicher Wasserstoff-Detektionssysteme. Die starke Regierungsunterstützung für Initiativen zur Wasserstoffwirtschaft sowie die zunehmende Übernahme von Fernüberwachungs- und IoT-fähigen Sensoren treibt das Marktwachstum weiter voran. Darüber hinaus unterstützt das Vorhandensein wichtiger Sensorhersteller und Technologieanbieter kontinuierliche Innovation.
Europa Wasserstoff Sensor Markt Einblick
Der europäische Wasserstoffsensormarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 erleben, die von aggressiven Entkohlungszielen und strengen Sicherheitsvorschriften angetrieben wird. Steigende Investitionen in grüne Wasserstoffprojekte und die Integration erneuerbarer Energien beschleunigen die Sensorakzeptanz. Die europäischen Industrien konzentrieren sich auf fortschrittliche Monitoring-Lösungen, um einen sicheren Umgang mit Wasserstoff über Produktion, Lagerung und Transport zu gewährleisten. Das Wachstum wird in Industrie-, Automobil- und Energieanwendungen beobachtet.
U.K. Wasserstoff-Sensor-Markt Insight
Der U.K. Wasserstoff-Sensor-Markt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 erleben, die von nationalen Wasserstoffstrategien und zunehmendem Einsatz von wasserstoffbasierten Energiesystemen angetrieben wird. Die zunehmende Betonung auf die industrielle Sicherheit und Emissionsreduktion unterstützt die Nachfrage nach zuverlässigen Wasserstoffdetektionstechnologien. Die Erweiterung von Pilotprojekten für Wasserstoff und intelligente Energieinfrastruktur trägt zum Marktwachstum bei.
Deutschland Wasserstoff Sensor Markt Einblick
Der deutsche Wasserstoffsensormarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von einer starken Führung in der Wasserstofftechnologie und der Erneuerbaren Energieannahme betrieben wird. Die etablierte industrielle Basis Deutschlands und der Fokus auf Sicherheit und Präzisionstechnik fördern den weit verbreiteten Einsatz von Wasserstoffsensoren. Der zunehmende Einsatz im Bereich der Brennstoffzellenherstellung, der Automobilindustrie und der industriellen Verarbeitungsanlagen treibt nachhaltig an.
Asien-Pazifik-Wasser-Sensor Markt Einblick
Der asiatisch-pazifische Wasserstoff-Sensor-Markt wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033 durch schnelle Industrialisierung, Erweiterung der Wasserstoffinfrastruktur und unterstützende Regierungspolitiken. Länder wie China, Japan und Südkorea investieren stark in Wasserstoffproduktions- und Brennstoffzellentechnologien. Der wachsende Fokus auf Arbeitssicherheit und sauberer Energiewende beschleunigt die Sensorakzeptanz in der gesamten Region.
Japan Wasserstoff Sensor Markt Einblick
Der japanische Wasserstoff-Sensor-Markt wird aufgrund des starken Engagements für eine wasserstoffbasierte Wirtschaft von 2026 bis 2033 die schnellste Wachstumsrate beobachten. Ein hoher Einsatz von Brennstoffzellenfahrzeugen, Tankstationen und wasserstoffbetriebenen Systemen treibt die Nachfrage nach fortschrittlichen Sensorlösungen. Japans Schwerpunkt auf Sicherheit, Präzision und technologische Innovation unterstützt die weit verbreitete Adoption in Wohn-, Industrie- und Transportanwendungen.
China Wasserstoff Sensor Markt Insight
Der China-Wasserstoff-Sensor-Markt entfiel auf den größten Marktanteil im asiatisch-pazifischen Raum im Jahr 2025, der auf eine rasche industrielle Expansion, staatliche Wasserstoff-Initiativen und große Fertigungsmöglichkeiten zurückzuführen war. Wasserstoffsensoren werden zunehmend in Industrieanlagen, Betankungsinfrastrukturen und Energieprojekten eingesetzt. Der Druck auf intelligente Städte und die saubere Energieentwicklung, kombiniert mit der Verfügbarkeit von kostengünstigen Sensorlösungen von heimischen Herstellern, treibt das Marktwachstum weiter voran.
Welche sind die Top-Unternehmen im Wasserstoff-Sensor-Markt
Die Hydrogen Sensor Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- City Technology Ltd. (U.K.)
- Membrapor (Schweiz)
- Figaro Engineering Inc. (Japan)
- Siemens (Deutschland)
- Honeywell International Inc. (USA)
- Makel Engineering, Incorporated (USA)
- Aeroqual (Neuseeland)
- Nissha FIS, Inc. (Japan)
- MSA (US)
- Euro-Gas (US)
- Toshiba India Pvt. Ltd. (Japan)
- Nexceris (USA)
- Hydrogen Sense Technology Co., Ltd. (China)
- Zhengzhou Winsen Electronics Technology Co., Ltd. (China)
- Focus Technology Co., Ltd. (China)
- Prosense Technologies Co., Ltd. (Türkei)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











