


Globaler Markt für Hyperlipidämie, nach Typ (familiär, erworben), Behandlung (Statine, PCSK9-Hemmer, Gallensäurebinder, Cholesterinabsorptionshemmer , Fibrinsäurederivate, Kombination, Sonstige), Verabreichungsweg (oral, parenteral, Sonstige), Endverbraucher (Krankenhäuser, Fachkliniken, häusliche Pflege, Sonstige), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, Online-Apotheke, Sonstige) – Branchentrends und Prognose bis 2029
Was ist die Hyperlipidämie Marktgröße und Wachstumsrate
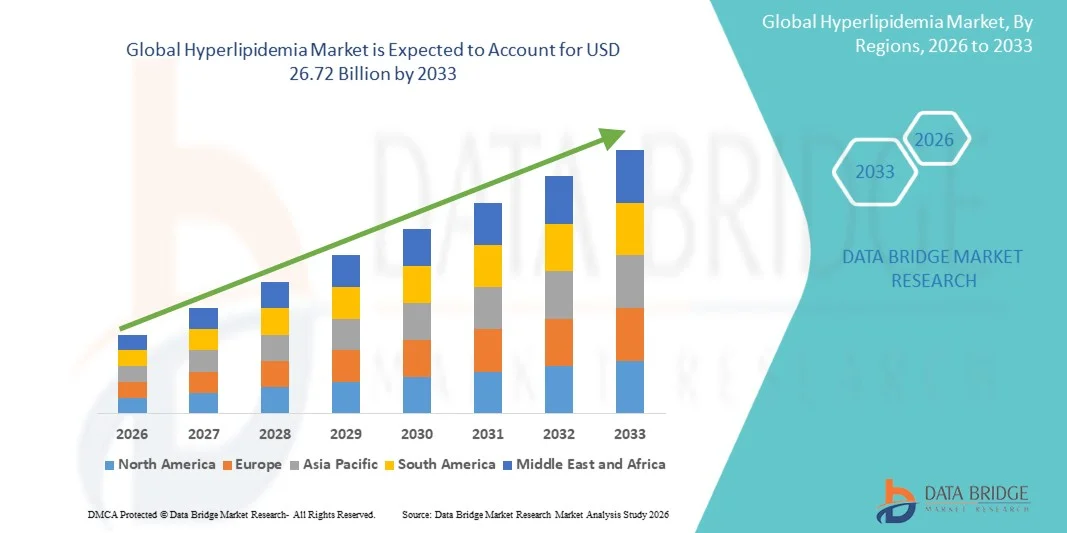
- Wie pro Data Bridge Market Research Analysis wurde die globale Hyperlipidämie Marktgröße bewertet21,26 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen26,72 Milliarden USD bis 2033, beiCAGR von 2,90 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von sedentären Lebensstilen, Fettleibigkeit und Herz-Kreislauf-Erkrankungen gefördert, was zu einer steigenden Nachfrage nach effektiven lipidsenkenden Therapien und vorbeugenden Gesundheitslösungen in globalen Gesundheitssystemen führt.
- Darüber hinaus wird das zunehmende Bewusstsein in Bezug auf das Cholesterinmanagement, die zunehmende Adoption von fortgeschrittenen lipidsenkenden Medikamenten und die zunehmende Fokussierung auf präventive Kardiologie innovative Therapien als bevorzugte Behandlungsmethode für Hyperlipidämie etablieren. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Hyperlipidämie-Behandlungslösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 21.26 Milliarden
- Voraussichtlicher Marktwert (2033):USD 26,72 Milliarden
- Wettervorhersage CAGR (2026–2033): 2.90%
Was sind die großen Takeaways von Hyperlipidemia Market
- Hyperlipidämie-Therapie sind in der präventiven Herz-Kreislauf-Betreuung und chronischen Krankheitsmanagement in Krankenhäusern, Kliniken und Pflege-Einstellungen aufgrund ihrer Wirksamkeit bei der Senkung des Cholesterinspiegels und der Verringerung des Risikos von Herz-bedingten Komplikationen immer wichtiger.
- Die eskalierende Nachfrage nach Hyperlipidämie-Behandlungen wird in erster Linie durch die steigende Prävalenz von Fettleibigkeit, Diabetes, Herz-Kreislauf-Erkrankungen und ungesunde Lebensgewohnheiten, zusammen mit wachsendem Bewusstsein in Bezug auf Cholesterin-Management und präventive Gesundheitsversorgung gefördert.
- Nordamerika dominierte den Hyperlipidämie-Markt mit dem größten Umsatzanteil von 44,3% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Akzeptanz von lipid-senkenden Therapien und eine starke Präsenz führender Pharmaunternehmen, mit den USA erleben erhebliches Wachstum in der Verwendung von Statins und PCSK9 Inhibitoren durch die Erhöhung der Herz-Kreislauf-Krankheit Last und günstige Rückerstattung Politik
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Hyperlipidämie-Markt während der Prognosezeit durch steigende Gesundheitsausgaben, steigendes Bewusstsein für präventive Kardiologie und wachsende Prävalenz von lebensbedingten Störungen
- Das orale Segment entfiel auf den größten Marktanteil von 71,3 % im Jahr 2025, was durch die weit verbreitete Verfügbarkeit und Bequemlichkeit oral verabreichter lipidsenkender Medikamente wie Statinen, Fibraten und Cholesterin-Absorptionsinhibitoren verursacht wurde.
Report Scope und Hyperlipidämie Marktsegmentierung
|
Attribute |
Hyperlipidämie Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Hyperlipidämiemarkt
„Mehr Fokus auf Kombinationstherapien und personalisiertes Lipidmanagement„
- Ein signifikanter und sich schnell entwickelnder Trend im globalen Hyperlipidämiemarkt ist der zunehmende Fokus auf Kombinationstherapien und personalisierte Lipidmanagement-Ansätze zur Verbesserung der Herz-Kreislauf-Ergebnisse und der langfristigen Patientenversorgung
- Pharmazeutische Unternehmen und Gesundheitsdienstleister übernehmen zunehmend fortschrittliche Behandlungsstrategien, die Statins mit neueren lipidsenkenden Therapien wie PCSK9-Inhibitoren, Bempedosäure und Omega-3-Fettsäure-Formulierungen kombinieren, um eine bessere Cholesterin-Kontrolle bei Hochrisikopatienten zu erreichen
- Zum Beispiel erweitern mehrere Unternehmen Forschungs- und Entwicklungsaktivitäten für die nächste Generation lipidsenkende Medikamente auf LDL-Cholesterin, Triglyceride und andere kardiovaskuläre Risikofaktoren im Zusammenhang mit Hyperlipidämie
- Die zunehmende Einführung von Präzisionsmedizin und biomarkerbasierten Behandlungsansätzen ermöglicht es den Gesundheitsberufen, Therapien nach individuellen Patientenrisikoprofilen, genetischen Prädispositionen und Behandlungsreaktionen zu maßgeschneiderten, wodurch die therapeutische Wirksamkeit verbessert wird
- Darüber hinaus unterstützen Fortschritte in der Diagnostik, der digitalen Gesundheitsüberwachung und präventiven Herz-Kreislauf-Screening-Programme die Früherkennung und kontinuierliche Verwaltung der Hyperlipidämie bei Patienten weltweit
- Die zunehmende Integration von Lifestyle-Management-Programmen, Ernährungsberatung und präventive Gesundheitsinitiativen neben pharmazeutischen Therapien transformiert auch die gesamte Behandlungslandschaft für Hyperlipidämie
- Dieser Trend zu personalisierter Pflege, fortschrittlichen lipidsenkenden Therapien und vorbeugenden Herz-Kreislauf-Management ist eine deutliche Neuformulierung von Behandlungsstrategien und eine Verbesserung der Patientenergebnisse in den globalen Gesundheitssystemen
Hyperlipidämie Marktdynamik
Fahrer
„Wachstum aufgrund des Aufstiegs von Herz-Kreislauf-Krankheit Burden und Sedentary Lifestyles“
- Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, Fettleibigkeit, Diabetes und sedentären Lebensstilen weltweit ist ein wichtiger Faktor für das Wachstum des globalen Hyperlipidämie-Marktes
- Steigende Konsum von ungesunden Diäten reich an gesättigten Fetten, steigenden Alkoholkonsum, Rauchen Gewohnheiten und reduzierte körperliche Aktivität Ebenen tragen wesentlich zu erhöhten Cholesterinspiegeln und Lipidstörungen bei sowohl erwachsenen als auch alternden Populationen bei
- Zum Beispiel ist das zunehmende Bewusstsein für die Bedeutung des Cholesterin-Managements und der präventiven Herz-Kreislauf-Gesundheit, die Patienten zu ermutigen, frühe Diagnose und langfristige Behandlung für Hyperlipidämie zu suchen. Darüber hinaus unterstützen steigende Gesundheitsausgaben und erweiterte Screening-Programme das Marktwachstum während der Prognosezeit
- Darüber hinaus sind Fortschritte bei lipidsenkenden Therapien wie Statins, PCSK9-Inhibitoren, Fibraten und Kombinationsmedikamenten die Behandlungswirksamkeit zu verbessern und das Risiko von Herzinfarkten, Schlaganfällen und anderen kardiovaskulären Komplikationen zu reduzieren.
- Die wachsende alternde Bevölkerung, die anfälliger für chronische Stoffwechsel- und Herz-Kreislauf-Bedingungen ist, erhöht auch die Nachfrage nach langfristigen Lipidmanagement-Therapien weltweit
- Darüber hinaus tragen unterstützende Gesundheitsinitiativen der Regierung, die Ausweitung der Versicherungsdeckung für chronische Erkrankungen und das zunehmende Bewusstsein der Patienten in Bezug auf präventive Gesundheitsversorgung zur Expansion des Hyperlipidämie-Marktes bei.
Zurückhaltung/Challenge
„Hohe Behandlungskosten und medizinische Adhärenz Herausforderungen„
- Die hohen Kosten, die mit fortschrittlichen lipid-senkenden Therapien verbunden sind, insbesondere Biologen wie PCSK9-Inhibitoren und neuartige Kombinationsbehandlungen, sind nach wie vor eine bedeutende Herausforderung, die das breitere Wachstum des Hyperlipidämiemarktes zurückhält.
- Viele Patienten mit chronischer Hyperlipidämie benötigen eine lebenslange Behandlung und kontinuierliche Überwachung, wodurch finanzielle Belastungen für Individuen und Gesundheitssysteme entstehen, insbesondere in Ländern mit niedrigem und mittlerem Einkommen.
- So können beispielsweise neuere Cholesterin-senkende Therapien und injizierbare biologe Medikamente im Vergleich zu herkömmlichen Statin-Therapien deutlich höhere Kosten verursachen, wodurch die Zugänglichkeit bei kostensensitiven Patientenpopulationen eingeschränkt wird.
- Darüber hinaus, Medikamente Nicht-Anhaften durch Nebenwirkungen, lange Behandlungsdauern und mangelndes Bewusstsein in Bezug auf Krankheit Schwere weiterhin optimale Behandlungsergebnisse im Hyperlipidämie-Management zu behindern
- Darüber hinaus kann begrenzter Zugang zu vorbeugenden Gesundheitsdienstleistungen, verzögerte Diagnose und unzureichende routinemäßige Cholesterin-Screening in bestimmten Regionen eine zeitnahe Behandlung Initiierung und Krankheitsmanagement einschränken
- Die zunehmenden Bedenken in Bezug auf Nebenwirkungen, die mit einigen lipidsenkenden Medikamenten verbunden sind, einschließlich Muskel-bedingte Komplikationen und Leber-bedingte Nebenwirkungen, können auch die Patienten-Compliance mit vorgeschriebenen Therapien entmutigen
- Die Bewältigung dieser Herausforderungen durch erschwingliche Behandlungsoptionen, verbesserte Patientenerziehung, erweiterte Screening-Programme und die Entwicklung sicherer und effektiver Therapien wird wesentlich sein, um das langfristige Wachstum im globalen Hyperlipidämie-Markt zu erhalten.
Wie wird der Hyperlipidämiemarkt segmentiert
Der Markt wird auf Basis von Art, Behandlung, Verwaltung, Endverbraucher und Vertriebskanal segmentiert.
• nach Typ
Auf Basis des Typs wird der Hyperlipidämie-Markt in familiäre und erworbene Segmente segmentiert. Das erworbene Segment dominierte den größten Marktanteil von 68,4% im Jahr 2025, getrieben von der steigenden Prävalenz von ungesunden Ernährungsgewohnheiten, sedentären Lebensstilen, Fettleibigkeit und zunehmendem Auftreten von Diabetes und Herz-Kreislauf-Erkrankungen weltweit. Erworbene Hyperlipidämie ist wesentlich häufiger als vererbte Formen, insbesondere unter der alternden Bevölkerung und Individuen mit Stoffwechselstörungen. Der zunehmende Konsum von verarbeiteten Lebensmitteln, die in gesättigten Fetten und Cholesterin hoch sind, trägt weltweit zum wachsenden Patientenpool bei. Darüber hinaus unterstützen steigendes Bewusstsein in Bezug auf das Cholesterinmanagement und die wachsende Anzahl von routinemäßigen Lipidprofil-Screenings die frühzeitige Diagnose und Therapieannahme. Healthcare-Anbieter sind zunehmend präskribierende lipidsenkende Therapien für erworbene Hyperlipidämie, um das Risiko von Herz-Kreislauf-Komplikationen und Schlaganfall zu reduzieren. Auch benachteiligte Regierungsinitiativen zur Förderung der präventiven Gesundheitsversorgung und des Herz-Kreislauf-Krankheitsmanagements stärken die Marktnachfrage. Darüber hinaus unterstützen kontinuierliche Fortschritte bei lipidsenkenden Medikamenten und die zunehmende Zugänglichkeit langfristiger Behandlungslösungen weiterhin die Dominanz dieses Segments.
Das familiäre Segment wird voraussichtlich die schnellste Wachstumsrate mit einem CAGR von 21,9% von 2026 bis 2033 beobachten, die durch die zunehmende Sensibilisierung für genetische Lipidstörungen und Fortschritte in diagnostischen Testtechnologien gefördert wird. Familiale Hyperlipidämie-Fälle werden zunehmend in früheren Stadien durch die wachsende Annahme von genetischen Screening-Programmen und ein verbessertes klinisches Verständnis von geerbten Herz-Kreislauf-Risiken identifiziert. Steigende Gesundheitsinvestitionen in die Präzisionsmedizin und gezielte Therapien beschleunigen weltweit die Segmenterweiterung. Pharmazeutische Unternehmen konzentrieren sich zunehmend auf die Entwicklung innovativer Biologik und PCSK9-Inhibitoren, die speziell auf geerbte Cholesterinerkrankungen ausgerichtet sind. Darüber hinaus unterstützen zunehmende Sensibilisierungskampagnen von Gesundheitsorganisationen in Bezug auf die frühfamiliale Hyperlipidämie-Diagnostik und -management die Therapieannahme. Die Expansion von spezialisierten Herz-Kreislauf- und Lipid-Kliniken wird auch voraussichtlich wesentlich zum Marktwachstum während der Prognosezeit beitragen.
• Durch Behandlung
Auf Basis der Behandlung wird der Hyperlipidämie-Markt in Statins, PCSK9-Inhibitoren, Gallensäure-Sequestranten, Cholesterin-Absorptionsinhibitoren, Fibrische Säurederivate, Kombination und andere segmentiert. Das Segment Statins hielt den größten Marktanteil von 47,6% im Jahr 2025, angetrieben durch ihre weit verbreitete klinische Verwendung als primäre Behandlungsoption zur Senkung der Lipoprotein-Niederdosis (LDL-C)-Spiegel. Statins bleibt der Standard der Pflege für Hyperlipidämie-Management aufgrund ihrer bewährten Wirksamkeit bei der Verringerung von Herz-Kreislauf-Risiken und der Verhinderung von Herz-bedingten Komplikationen. Physiker verschreiben häufig Statins aufgrund ihrer Erschwinglichkeit, ihres etablierten Sicherheitsprofils und der breiten Verfügbarkeit in den Gesundheitssystemen weltweit. Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und die zunehmende Adoption von präventiven lipidsenkenden Therapien tragen zur Segmentherrschaft bei. Darüber hinaus unterstützen günstige klinische Richtlinien, die Statins als First-Line-Therapie für Cholesterin-Management empfehlen, weiterhin eine starke Marktnachfrage. Pharmazeutische Unternehmen stellen auch fortschrittliche Statin-Formulierungen mit verbesserter Wirksamkeit und reduzierten Nebenwirkungen ein, die das Segmentwachstum weiter stärken. Die Sensibilisierung für die Cholesterinüberwachung und die präventive Herzpflege wird erwartet, dass die Annahme weltweit weiter vorangetrieben wird.
Das Segment PCSK9 Inhibitoren wird voraussichtlich die schnellste CAGR von 23,2% von 2026 bis 2033 beobachten, die von der steigenden Nachfrage nach fortschrittlichen biologen Therapien für Patienten mit schwerer oder behandlungsresistenter Hyperlipidämie angetrieben wird. PCSK9 Inhibitoren bieten eine erhebliche LDL-Cholesterin-Reduktion und werden zunehmend für hochrisikoige Herz-Kreislauf-Patienten verwendet, die nicht nur Ziellipid-Level mit Statins alleine erreichen. Die zunehmenden klinischen Beweise, die die Wirksamkeit von PCSK9-Inhibitoren bei der Reduzierung von Herz-Kreislauf-Ereignissen unterstützen, tragen maßgeblich zur Segmenterweiterung bei. Darüber hinaus unterstützen die zunehmende Einführung personalisierter Arzneimittelansätze und -fortschritte in der biologen Arzneimittelentwicklung eine verstärkte Marktdurchdringung. Healthcare-Anbieter empfehlen zunehmend PCSK9-Inhibitoren für familiäre Hyperlipidämie Patienten und Individuen mit Intoleranz. Die Ausweitung der Rückzahlungsdeckung für spezielle lipidsenkende Biologik und zunehmende Investitionen in Herz-Kreislauf-Therapie werden weiterhin erwartet, das Segmentwachstum weltweit zu beschleunigen.
• Durch die Route der Verwaltung
Auf der Grundlage des Verabreichungsweges wird der Hyperlipidämiemarkt in mündliche, parenterale und andere segmentiert. Das orale Segment entfiel auf den größten Marktanteil von 71,3 % im Jahr 2025, was durch die weit verbreitete Verfügbarkeit und Bequemlichkeit oral verabreichter lipidsenkender Medikamente wie Statins, Fibraten und Cholesterin-Absorptionsinhibitoren verursacht wurde. Orale Medikamente werden durch einfache Verabreichung, langfristige Compliance und reduzierte Abhängigkeit von der Krankenhausbehandlung sehr bevorzugt. Ärzte bevorzugen auch orale Therapien, weil sie flexible Dosierung und effektives chronisches Krankheitsmanagement für Herz-Kreislauf-Risikoreduktion bieten. Die zunehmende Prävalenz der Hyperlipidämie und das zunehmende Bewusstsein in Bezug auf präventive Cholesterin-Management unterstützen das Segmentwachstum weltweit erheblich. Darüber hinaus investieren pharmazeutische Hersteller weiterhin in fortgeschrittene orale Formulierungen mit verbesserter Wirksamkeit und minimiert Nebenwirkungen. Eine günstige Rückzahlungspolitik und eine breite Zugänglichkeit von oralen lipidsenkenden Medikamenten durch Einzelhandelspharmazeutika tragen zur Segmentherrschaft bei. Die zunehmende Alterungspopulation und zunehmende Häufigkeit von Adipositasstörungen dürften auch während der Prognosezeit eine starke Nachfrage nach oralen Therapien nach sich ziehen.
Das elterliche Segment wird erwartet, dass die schnellste CAGR von 22,4% von 2026 bis 2033, die durch die zunehmende Verwendung von injizierbaren Biologen wie PCSK9 Inhibitoren für fortgeschrittenes Lipidmanagement. Parenteraltherapien bieten gezielte therapeutische Wirkung und verbesserte Wirksamkeit für Patienten mit schwerer Hyperlipidämie und hohem Herz-Kreislauf-Risiko. Die zunehmende Annahme biologischer Therapien und Fortschritte bei der monoklonalen Antikörperentwicklung tragen weltweit maßgeblich zur Segmenterweiterung bei. Healthcare-Profis empfehlen zunehmend injizierbare lipidsenkende Therapien für Patienten, die nicht responsiv oder unverträglich gegenüber herkömmlichen oralen Medikamenten sind. Darüber hinaus unterstützen wachsende Investitionen in spezialisierte Herz-Kreislauf-Therapie und personalisierte Medizin die breitere Annahme von parenteralen Behandlungen. Die Verbesserung der Infrastruktur im Gesundheitswesen und die zunehmende Zugänglichkeit von Spezialinfusionen und injizierbaren Behandlungsdienstleistungen dürften auch während des Prognosezeitraums zum Marktwachstum beitragen.
• Von Endnutzern
Auf Basis von Endnutzern wird der Hyperlipidämiemarkt in Krankenhäuser, Spezialkliniken, Heimpflege und andere segmentiert. Das Segment Spitäler dominierte 2025 den größten Marktanteil von 45,8%, der durch die Verfügbarkeit moderner Herz-Kreislauf-Diagnoseanlagen, multidisziplinärer Gesundheitsberufe und umfassender Patientenmanagement-Services getrieben wurde. Krankenhäuser bleiben die Hauptzentren für die Diagnose und Behandlung schwerer Hyperlipidämie Fälle und damit verbundener Herz-Kreislauf-Komplikationen. Zunehmende Krankenhauseinnahmen im Zusammenhang mit Herzerkrankungen, Fettleibigkeit und Stoffwechselstörungen tragen maßgeblich zum Segmentwachstum bei. Darüber hinaus sind Krankenhäuser die führenden Anbieter von fortschrittlichen Lipidmanagement-Therapien, einschließlich Biologik und Kombinationsbehandlung Regimens, die eine kontinuierliche Patientenüberwachung erfordern. Auch staatliche Investitionen in die Infrastruktur des Gesundheitswesens und der Ausbau von Herz-Kreislauf-Einrichtungen verstärken den Marktbedarf. Krankenhäuser nehmen häufig an klinischen Studien und präventiven Gesundheitsinitiativen teil, die sich auf das Cholesterinmanagement und die Herz-Kreislauf-Risikoreduktion konzentrierten. Darüber hinaus unterstützt die Verfügbarkeit fortschrittlicher Labor- und Lipidprofiling-Technologien die Dominanz dieses Segments weltweit.
Das Segment Spezialkliniken wird voraussichtlich die schnellste CAGR von 21,1% von 2026 bis 2033 erleben, die von der steigenden Nachfrage nach spezialisierten Herz-Kreislauf- und Stoffwechselstörungs-Management-Services angetrieben wird. Spezialkliniken bieten fokussierte Expertise in Lipidstörungen, die eine schnellere Diagnose, personalisierte Behandlungsplanung und kontinuierliche Patientenüberwachung ermöglichen. Steigende Vorliebe für ambulante Pflegeeinstellungen und kürzere Wartezeiten tragen weltweit zu einer erhöhten Patientenakzeptanz bei. Darüber hinaus bieten Spezialkliniken kostengünstige Managementlösungen und eine einfachere Zugänglichkeit zu Lipidspezialisten und Kardiologen. Technologische Fortschritte bei der Cholesterinprüfung und der zunehmenden Sensibilisierung für die präventive Herzpflege unterstützen das Marktwachstum weiter. Die Erweiterung von privaten Herz-Kreislauf-Kliniken und spezialisierten metabolischen Pflegezentren wird auch erwartet, die Einführung von Spezialklinik-Services während der Prognosezeit zu beschleunigen.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Hyperlipidämie-Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke, Online-Apotheke und andere segmentiert. Das Einzelhandels-Apotheke-Segment hielt den größten Marktanteil von 51,6% im Jahr 2025, angetrieben durch die hohe Menge an langfristigen Rezepten für lipid-senkende Medikamente und einfache Zugänglichkeit von Cholesterin-Management-Medikamenten. Einzelhandelspharmazeutika spielen eine entscheidende Rolle bei der ständigen Verfügbarkeit von Statins, Fibraten und Kombinationstherapien für das chronische Krankheitsmanagement. Patienten bevorzugen häufig Einzelhandels-Apotheken aufgrund von Bequemlichkeit, weit verbreiteter geographischer Präsenz und der Verfügbarkeit von erschwinglichen generischen Medikamenten. Das zunehmende Bewusstsein für die präventive Herz-Kreislauf-Krankheit und die steigende Nachfrage nach langfristigen Lipidmanagement-Therapien tragen maßgeblich zum Segmentwachstum bei. Darüber hinaus verbessern Kooperationen zwischen Pharmaunternehmen und Pharmazie-Ketten die Verfügbarkeit von Medikamenten und die Stärkung von Vertriebsnetzen weltweit. Eine günstige Versicherung für häufig vorgeschriebene Cholesterin-senkende Medikamente trägt ebenfalls zur Markterweiterung bei. Die zunehmende Alterung der Bevölkerung und die steigende Prävalenz von lebenswichtigen Herz-Kreislauf-Erkrankungen werden weiterhin erwartet, dass die Nachfrage nach Einzelhandels-Apothekendiensten während der Prognosezeit stark ansteigen wird.
Das Online-Apothekensegment wird voraussichtlich die schnellste CAGR von 24,1 % von 2026 bis 2033 bezeugen, die durch die rasche Expansion von digitalen Gesundheitsplattformen und die zunehmende Verbraucherpräferenz für bequeme Medizinkaufskanäle gefördert wird. Online-Apotheken bieten Vorteile wie Home-Lieferung, ermäßigte Preise, Abonnement-Refill-Services und verbesserte Zugänglichkeit zu Langzeitmedikationen. Steigende Internetdurchdringung und Smartphone-Adoption tragen maßgeblich zur Expansion von E-Apothekendienstleistungen weltweit bei. Patienten bevorzugen zunehmend Online-Plattformen für wiederholte Rezeptkäufe aufgrund von Komfort und reduzierten Reiseanforderungen. Darüber hinaus beschleunigen unterstützende regulatorische Rahmenbedingungen für Telemedizin und digitale Gesundheitsökosysteme weltweit das Marktwachstum. Verbesserungen in sicheren digitalen Zahlungssystemen und der Pharma-Logistik-Infrastruktur unterstützen auch die breitere Übernahme von Online-Apothekendiensten während der Prognosezeit.
Welche Region hält den größten Teil des Hyperlipidämiemarktes
- Nordamerika dominierte den Hyperlipidämiemarkt mit dem größten Umsatzanteil von 44,3 % im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Akzeptanz von lipidsenkenden Therapien und eine starke Präsenz führender Pharmaunternehmen. Die Region zeigt ein beträchtliches Wachstum bei der Verwendung von Statinen und PCSK9 Inhibitoren, die durch die zunehmende Belastung von Herz-Kreislauf-Erkrankungen und günstige Rückzahlungspolitik zur Unterstützung langfristiger Behandlung Adoption
- Sensibilisierung für das Cholesterinmanagement, zunehmende Betonung auf präventive Gesundheitsversorgung und zunehmende Screening-Initiativen für Herz-Kreislauf-Risikofaktoren tragen weiter zu Marktwachstum in Nordamerika bei. Darüber hinaus beschleunigen die Verfügbarkeit fortschrittlicher Behandlungsoptionen und starker klinischer Forschungsaktivitäten die Einführung innovativer Therapien für das Hyperlipidämiemanagement
- Die weit verbreitete Präsenz spezialisierter Gesundheitseinrichtungen, unterstützender Regierungsinitiativen und wachsender Investitionen in die Herz-Kreislauf-Forschung stärken weiterhin die Führungsposition der Region im Hyperlipidämie-Markt
US Hyperlipidämie Markt Insight
Der US-Hyperlipidämiemarkt eroberte den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch die hohe Prävalenz von Fettleibigkeit, Diabetes und Herz-Kreislauf-Erkrankungen unter der Bevölkerung hervorgerufen wurde. Das Land erlebt ein signifikantes Wachstum bei der Annahme von Statins, PCSK9 Inhibitoren und Kombination lipid-senkender Therapien, unterstützt durch starke Gesundheitsausgaben und günstige Versicherungsschutzpolitiken. Darüber hinaus tragen die zunehmende Sensibilisierung für präventive Kardiologie, die Ausweitung der klinischen Forschungsaktivitäten und die Präsenz großer Pharmahersteller wesentlich zur Markterweiterung in den USA bei.
Europa Hyperlipidämie Markt Einblick
Der Europa-Hyperlipidämiemarkt soll sich während der gesamten Prognosezeit bei einem beträchtlichen CAGR ausweiten, vor allem durch die zunehmende Sensibilisierung für die Herz-Kreislauf-Gesundheit und die steigende Nachfrage nach effektiven Cholesterin-senkenden Therapien. Die Region profitiert von fortschrittlichen Gesundheitssystemen, günstigen staatlichen Gesundheitsinitiativen und der zunehmenden Annahme von präventiven Behandlungsansätzen. Darüber hinaus unterstützt die zunehmende Betonung auf die Frühdiagnose und das Management von Lipidstörungen den weit verbreiteten Einsatz innovativer Therapeutika in ganz Europa.
U.K. Hyperlipidemia Market Insight
Der US-Hyperlipidämiemarkt wird voraussichtlich während der Prognosezeit bei einer bemerkenswerten CAGR wachsen, die durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und das wachsende Bewusstsein in Bezug auf das Cholesterin-Management getrieben wird. Die starke Gesundheitsinfrastruktur des Landes und die zunehmende Einführung von präventiven Gesundheitsprogrammen fördern den Einsatz von lipidsenkenden Medikamenten. Darüber hinaus werden günstige Rückerstattungsrahmen und zunehmender Fokus auf die Verringerung der Herz-Kreislauf-Sterblichkeitsraten erwartet, um das Marktwachstum in den USA weiter zu stimulieren.
Deutschland Hyperlipidämie Markt Einblick
Der deutsche Hyperlipidämiemarkt wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR expandieren, der durch steigende Gesundheitsausgaben und zunehmende Fokussierung auf präventive Kardiologie gefördert wird. Die fortschrittliche Pharmaindustrie Deutschlands und die starke Betonung auf medizinische Innovation unterstützen die Einführung fortschrittlicher lipidsenkender Therapien, einschließlich Biologik und Kombinationsbehandlungen. Darüber hinaus trägt das zunehmende Bewusstsein für das Herz-Kreislauf-Risikomanagement und die Verfügbarkeit spezialisierter Gesundheitsdienste zum Marktwachstum im Land bei.
Asien-Pazifik Hyperlipidämie Markt Einblick
Der asiatisch-pazifische Hyperlipidämiemarkt wird voraussichtlich die am schnellsten wachsende Region während der Prognosezeit sein, da die Ausgaben für die Gesundheitsversorgung, das Bewusstsein für präventive Kardiologie und die wachsende Prävalenz von lebensbedingten Störungen steigen. Schnelle Urbanisierung, sich verändernde Ernährungsgewohnheiten und sedentäre Lebensstile in Ländern wie China, Japan und Indien tragen maßgeblich zum steigenden Auftreten von Hyperlipidämie bei. Darüber hinaus treiben die Verbesserung der Gesundheitsinfrastruktur, der Ausbau des Zugangs zu lipidsenkenden Therapien und wachsende Regierungsinitiativen zur Herz-Kreislauf-Gesundheit ein starkes Marktwachstum in der gesamten Region.
Japan Hyperlipidämie Markt Einblick
Der japanische Hyperlipidämiemarkt gewinnt an Dynamik aufgrund der alternden Bevölkerung des Landes, der zunehmenden Prävalenz von Herz-Kreislauf-Bedingungen und des starken Fokus auf präventive Gesundheitsversorgung. Japans fortschrittliche Gesundheitsinfrastruktur und die zunehmende Einführung innovativer lipidsenkender Therapien unterstützen die Markterweiterung. Darüber hinaus tragen zunehmendes Bewusstsein für gesundes Lebensstilmanagement und steigende Nachfrage nach langfristigen Cholesterin-Kontroll-Therapien maßgeblich zum Wachstum des Marktes in Japan bei.
China Hyperlipidämie Markt Einblick
Der China-Hyperlipidämie-Markt entfiel auf den größten Marktanteil in Asien-Pazifik im Jahr 2025, auf die rapide wachsende Bevölkerung des Landes, die von Fettleibigkeit, Diabetes und Herz-Kreislauf-Erkrankungen betroffen ist. China beobachtet die zunehmende Akzeptanz von Cholesterin-senkenden Therapien aufgrund des steigenden Gesundheitsbewusstseins und der Ausweitung des Zugangs zu fortschrittlichen Behandlungsoptionen. Darüber hinaus sind steigende Gesundheitsausgaben, die Verbesserung der diagnostischen Fähigkeiten und starke Regierungsinitiativen zur Verringerung der Herz-Kreislauf-Krankheitsbelastung Schlüsselfaktoren für das Marktwachstum im Land.
Welche sind die Top-Unternehmen im Hyperlipidämiemarkt
Die Hyperlipidämieindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Pfizer Inc. (USA)
•AstraZeneca (USA)
• Merck & Co., Inc. (USA)
• Novartis AG (Schweiz)
• Amgen Inc. (USA)
•Sanofi (Frankreich)
• Eli Lilly und Company (USA)
• Bristol Myers Squibb (USA)
•AbbVie Inc. (USA)
• Regeneron Pharmaceuticals, Inc. (USA)
•Daiichi Sankyo Company, Limited (Japan)
• Esperion Therapeutics, Inc. (USA)
• Kowa Company, Ltd. (Japan)
• Viatris Inc. (USA)
• Teva Pharmaceutical Industries Ltd.
• Sun Pharmaceutical Industries Ltd. (Indien)
• Dr. Reddy’s Laboratories Ltd. (Indien)
• Lupin Limited (Indien)
• Cipla Limited (Indien)
• Bayer AG (Deutschland)
Was sind die neuesten Entwicklungen im Hyperlipidämiemarkt
- Im Februar 2021 gab Regeneron Pharmaceuticals bekannt, dass die US-Food and Drug Administration (FDA) EVKEEZA (evinacumab-dgnb) als erster angiopoietinähnlicher 3 (ANGPTL3)-Inhibitor zur Behandlung homozygoter Hypercholesterinämie (HoFH) zugelassen hat. Die Therapie wurde entwickelt, um die Low-Density-Lipoprotein-Cholesterin (LDL-C)-Spiegel bei Patienten mit schwerer geerbter Hyperlipidämie signifikant zu reduzieren.
- Im Dezember 2021 kündigte Novartis an, dass die FDA Leqvio (inclisiran) genehmigte, die erste kleine interferierende RNA (siRNA) Therapie zur Senkung des LDL-Cholesterins mit einem zweijährigen Dosierschema. Der Start stellte eine wichtige Weiterentwicklung des langfristigen Cholesterinmanagements für Patienten mit atherosklerotischer Herz-Kreislauferkrankung und familiärer Hypercholesterinämie dar.
- Im Juli 2023 kündigte Novartis an, dass die FDA eine erweiterte Indikation für Leqvio® (inclisiran) für Erwachsene mit hohem LDL-C zugelassen habe, die ein erhöhtes Risiko für Herzerkrankungen haben und eine breitere Anwendung der Therapie im primären Hyperlipidämiemanagement ermöglichen. Die Zulassung verstärkte die Rolle von RNA-basierten Therapien in der globalen Hyperlipidämiebehandlungslandschaft
- Im März 2024 gab Esperion Therapeuticsn bekannt, dass die FDA erweiterte Label-Indikationen für NEXLETOL (Bempedosäure) und NEXLIZET für die Herz-Kreislauf-Risikoreduktion und LDL-C-Senkungen bei primären und sekundären Präventionspatienten genehmigte. Die aktualisierte Etikettierung erweiterte die Verwendung von nicht-Statin-lipid-erniedrigenden Therapien für Hyperlipidämiemanagement
- Im Juli 2025 kündigte Novartis an, dass die FDA ein neues Label-Update für Leqvio (inclisiran) genehmigte, wodurch ihre Verwendung als Monotherapie zusammen mit Diät und Übung zur Reduzierung von LDL-C bei Erwachsenen mit Hypercholesterinämie ermöglicht wurde. Die aktualisierte Indikation entfernte die bisherige Anforderung für die Mitbestimmung der Statintherapie, erweiterte die Behandlungsflexibilität für Patienten intoleranz gegenüber Statins
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN HYPERLIPIDÄMIE-MARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN HYPERLIPIDÄMIE-MARKTGRÖSSE
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 EPIDEMIOLOGIEBASIERTES MODELL
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER HYPERLIPIDÄMIE-MARKT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 PESTEL-ANALYSE
5.2 PORTERS FÜNF-KRÄFTE-MODELL
6 Brancheneinblicke
6.1 MIKRO- UND MAKROÖKONOMISCHE FAKTOREN
6.2 Marktdurchdringung und Wachstumsperspektiven-Mapping
6.3 WICHTIGE PREISSTRATEGIEN
6.4 INTERVIEWS MIT FACHKRÄFTEN
6.5 ANALYSE UND EMPFEHLUNG
7 PORTFOLIO AN GEISTIGEM EIGENTUM (IP)
7.1 PATENTQUALITÄT UND STÄRKE
7.2 PATENTFAMILIEN
7.3 LIZENZIERUNG UND KOOPERATIONEN
7.4 WETTBEWERBSLANDSCHAFT
7.5 IP-Strategie und -Management
7.6 SONSTIGES
8 Kostenanalyse
9 TECHNOLOGIE-ROADMAP
10 INNOVATIONSTRACKER UND STRATEGISCHE ANALYSE
10.1 ANALYSE WICHTIGER ABSCHLÜSSE UND STRATEGISCHER ALLIANZEN
10.1.1 Joint Ventures
10.1.2 FUSIONEN UND ÜBERNAHMEN
10.1.3 LIZENZIERUNG UND PARTNERSCHAFT
10.1.4 TECHNOLOGIE-KOOPERATIONEN
10.1.5 STRATEGISCHE DESINSTALLATIONEN
10.2 ANZAHL DER IN ENTWICKLUNG BEFINDLICHEN PRODUKTE
10.3 ENTWICKLUNGSSTAND
10.4 ZEITPLAN UND MEILENSTEINE
10.5 INNOVATIONSSTRATEGIEN UND -METHODEN
10.6 RISIKOBEWERTUNG UND -MINDERUNG
10.7 FUSIONEN UND ÜBERNAHMEN
10.8 ZUKUNFTSAUSBLICK
11 EPIDEMIOLOGIE
11.1 HÄUFIGKEIT ALLER ART NACH GESCHLECHT
11.2 BEHANDLUNGSRATE
11.3 STERBLICHKEITSRATE
11.4 MEDIKAMENTENEINHALTUNG UND THERAPIEWECHSELMODELL
11.5 ERFOLGSRATEN DER PATIENTENBEHANDLUNG
12 Einhaltung gesetzlicher Vorschriften
12.1 Aufsichtsbehörden
12.2 GESETZLICHE KLASSIFIZIERUNGEN
12.2.1 KLASSE I
12.2.2 KLASSE II
12.2.3 KLASSE III
12.3 REGULATORISCHE EINREICHUNGEN
12.4 INTERNATIONALE HARMONISIERUNG
12.5 COMPLIANCE- UND QUALITÄTSMANAGEMENTSYSTEME
12.6 REGULATORISCHE HERAUSFORDERUNGEN UND STRATEGIEN
13 PIPELINE-ANALYSE
13.1 KLINISCHE STUDIEN UND PHASENANALYSE
13.2 MEDIKAMENTENTHERAPIE-PIPELINE
13.3 KANDIDATEN DER PHASE III
13.4 KANDIDATEN DER PHASE II
13.5 KANDIDATEN DER PHASE I
13.6 SONSTIGE (PRÄKLINISCH UND FORSCHUNG)
TABELLE 1 GLOBALER MARKT FÜR KLINISCHE STUDIEN HYPERLEPIDÄMIE-MARKT
Firmenname Produktname
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 2 VERTEILUNG DER PRODUKTE UND PROJEKTE NACH PHASE FÜR DEN HYPERLEPIDÄMIE-MARKT
Phasennummer der Projekte
Präklinische/Forschungsprojekte XX
Klinische Entwicklung XX
Phase I XX
Phase II XX
Phase III XX
In den USA angemeldet/zugelassen, aber noch nicht vermarktet XX
Gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 3 VERTEILUNG DER PROJEKTE NACH THERAPEUTISCHEM BEREICH UND PHASE FÜR DEN HYPERLEPIDÄMIE-MARKT
Therapiebereich Präklinisches/Forschungsprojekt
XX XX
XX XX
XX XX
XX XX
XX XX
Projekte gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 4 VERTEILUNG DER PROJEKTE NACH WISSENSCHAFTLICHEM ANSATZ UND PHASE HYPERLEPIDÄMIE-MARKT
Technologie Präklinisches/Forschungsprojekt
XX XX
XX XX
XX XX
XX XX
XX XX
Projekte gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
ABBILDUNG 1: WICHTIGSTE EINHEITEN BASIEREND AUF DEM F&E-BLICK AUF DEN HYPERLEPIDÄMIE-MARKT
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
14 RAHMENBEDINGUNGEN FÜR DIE RÜCKERSTATTUNG
15 CHANCENKARTENANALYSE
16 WERTSCHÄTZUNGSKETTENANALYSE
17 GESUNDHEITSWIRTSCHAFT
17.1 GESUNDHEITSAUSGABEN
17.2 INVESTITIONEN
17.3 CAPEX-TRENDS
17.4 CAPEX-ZUORDNUNG
17.5 FINANZIERUNGSQUELLEN
17.6 Branchen-Benchmarks
17,7 BIP-Anteil am Gesamt-BIP
17.8 STRUKTUR DES GESUNDHEITSSYSTEMS
17.9 REGIERUNGSPOLITIK
17.1 WIRTSCHAFTLICHE ENTWICKLUNG
18 GLOBALER HYPERLEPIDÄMIEMARKT, NACH TYP
18.1 ÜBERSICHT
18.2 FAMILIENHAFT
18.3 ERWORBEN
19 GLOBALER HYPERLEPIDÄMIEMARKT, NACH BEHANDLUNG
19.1 ÜBERSICHT
19.2 STATINE
19.2.1 NACH TYP
19.2.1.1. ATORVASTATIN
19.2.1.2. SIMVASTATIN
19.2.1.3. ROSUVASTATIN
19.2.1.4. PRAVASTATIN
19.2.1.5. LOVASTATIN
19.2.1.6. FLUVASTATIN
19.2.1.7. PITAVASTATIN
19.2.1.8. SONSTIGES
19.2.2 NACH ARZNEIMITTELKLASSE
19.2.2.1. MARKEN
19.2.2.1.1. Lipitor
19.2.2.1.2. ZOCOR
19.2.2.1.3. SONSTIGES
19.2.2.2. ALLGEMEIN
19.3 Gallensäurebinder
19.3.1 NACH TYP
19.3.1.1. HOLESTYRAMIN
19.3.1.2. COLESEVELAM
19.3.1.3. COLESTIPOL
19.3.1.4. SONSTIGES
19.3.2 NACH ARZNEIMITTELKLASSE
19.3.2.1. MARKEN
19.3.2.1.1. QUESTRAN
19.3.2.1.2. WELCHOL
19.3.2.1.3. SONSTIGES
19.3.2.2. ALLGEMEIN
19.4 Fasersäurederivate
19.4.1 NACH TYP
19.4.1.1. FENOFIBRAT
19.4.1.2. Gemfibrozil
19.4.1.3. SONSTIGES
19.4.2 NACH ARZNEIMITTELKLASSE
19.4.2.1. MARKEN
19.4.2.1.1. LOPID
19.4.2.1.2. TRILIPIX
19.4.2.1.3. SONSTIGES
19.4.2.2. ALLGEMEIN
19.5 PCSK9-INHIBITOREN
19.5.1 NACH TYP
19.5.1.1. ALIROCUMAB
19.5.1.2. EVOLOCUMAB
19.5.1.3. SONSTIGES
19.5.2 NACH ARZNEIMITTELKLASSE
19.5.2.1. MARKEN
19.5.2.1.1. Praluent
19.5.2.1.2. SONSTIGES
19.5.2.2. ALLGEMEIN
19.6 KOMBINATION
19.6.1 NACH TYP
19.6.1.1. EZETIMIBE/SIMVASTATIN
19.6.1.2. EZETIMIB/ATORVASTATIN
19.6.1.3. EZETIMIBE/ROSUVASTATIN
19.6.1.4. AMLODIPIN/ATORVASTATIN
19.6.1.5. SONSTIGES
19.6.2 NACH ARZNEIMITTELKLASSE
19.6.2.1. MARKEN
19.6.2.2. ALLGEMEIN
19.7 CHOLESTERINABSORPTIONSHEMMER
19.7.1 NACH ARZNEIMITTELKLASSE
19.7.1.1. MARKEN
19.7.1.2. ALLGEMEIN
19.8 VERSCHIEDENE ANTIHYPERLIPIDÄMISCHE MITTEL
19.8.1 NACH ARZNEIMITTELKLASSE
19.8.1.1. MARKEN
19.8.1.2. ALLGEMEIN
19.9 SONSTIGE
20 GLOBALER HYPERLEPIDÄMIEMARKT, NACH MEDIKAMENTENKLASSE
20.1 ÜBERBLICK
20.2 MARKEN
20.3 GENERIKA
21 GLOBALER HYPERLEPIDÄMIEMARKT, NACH TYP
21.1 ÜBERBLICK
21.2 VERMARKTET
21.3 PIPELINE
22 GLOBALER HYPERLEPIDÄMIEMARKT, NACH ALTERSGRUPPEN
22.1 ÜBERBLICK
22.2 PÄDIATRISCH
22.3 ERWACHSENE
22.4 GERIATRIE
23 GLOBALER HYPERLEPIDÄMIEMARKT, NACH GESCHLECHT
23.1 ÜBERSICHT
23.2 MÄNNLICH
23.3 WEIBLICH
24 GLOBALER MARKT FÜR HYPERLEPIDÄMIE, NACH VERSCHREIBUNGSART
24.1 ÜBERSICHT
24.2 Rezeptfrei
24.3 REZEPTBASIERT
25 GLOBALER HYPERLEPIDÄMIEMARKT, NACH ANWENDUNGSART
25.1 ÜBERBLICK
25.2 MÜNDLICHE
25.3 PARENTERALE
25.4 SONSTIGES
26 GLOBALER HYPERLEPIDIMIE-MARKT, NACH ENDVERBRAUCHER
26.1 ÜBERSICHT
26.2 KRANKENHÄUSER
26.2.1 ÖFFENTLICH
26.2.2 PRIVAT
26.3 Häusliche Pflege
26.4 AMBULANTE CHIRURGISCHE ZENTREN
26.5 SPEZIALKLINIKEN
26.6 ANDERE.
27 GLOBALER HYPERLEPIDIMIE-MARKT, NACH VERTRIEBSKANAL
27.1 ÜBERSICHT
27.2 DIREKTE ZAHLUNGSMITTEL
27.3 EINZELHANDELSUMSATZ
27.3.1 KRANKENHAUSAPOTHEKE
27.3.2 Einzelhandelsapotheke
27.3.3 ONLINE-APOTHEKE
27.4 SONSTIGES
28 GLOBALER HYPERLEPIDIMIE-MARKT, NACH GEOGRAFIE
28.1 GLOBALER MARKT FÜR HYPERLEPIDIMIE (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
28.1.1 NORDAMERIKA
28.1.1.1. USA
28.1.1.2. KANADA
28.1.1.3. MEXIKO
28.1.2 EUROPA
28.1.2.1. DEUTSCHLAND
28.1.2.2. FRANKREICH
28.1.2.3. Vereinigtes Königreich
28.1.2.4. UNGARN
28.1.2.5. LITAUEN
28.1.2.6. ÖSTERREICH
28.1.2.7. IRLAND
28.1.2.8. NORWEGEN
28.1.2.9. POLEN
28.1.2.10. ITALIEN
28.1.2.11. SPANIEN
28.1.2.12. RUSSLAND
28.1.2.13. TÜRKEI
28.1.2.14. BELGIEN
28.1.2.15. NIEDERLANDE
28.1.2.16. SCHWEIZ
28.1.2.17. RESTLICHES EUROPA
28.1.3 ASIEN-PAZIFIK
28.1.3.1. JAPAN
28.1.3.2. CHINA
28.1.3.3. SÜDKOREA
28.1.3.4. INDIEN
28.1.3.5. AUSTRALIEN
28.1.3.6. SINGAPUR
28.1.3.7. THAILAND
28.1.3.8. MALAYSIA
28.1.3.9. INDONESIEN
28.1.3.10. PHILIPPINEN
28.1.3.11. VIETNAM
28.1.3.12. RESTLICHER ASIEN-PAZIFIK-RAUM
28.1.4 SÜDAMERIKA
28.1.4.1. BRASILIEN
28.1.4.2. ARGENTINIEN
28.1.4.3. PERU
28.1.4.4. RESTLICHES SÜDAMERIKA
28.1.5 NAHER OSTEN UND AFRIKA
28.1.5.1. SÜDAFRIKA
28.1.5.2. Saudi-Arabien
28.1.5.3. VAE
28.1.5.4. ÄGYPTEN
28.1.5.5. KUWAIT
28.1.5.6. ISRAEL
28.1.5.7. RESTLICHER NAHER OSTEN UND AFRIKA
29 GLOBALER HYPERLEPIDIMIE-MARKT, UNTERNEHMENSLANDSCHAFT
29.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
29.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
29.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
29.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
29.5 FUSIONEN UND ÜBERNAHMEN
29.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
29.7 ERWEITERUNGEN
29.8 ÄNDERUNGEN DER VORSCHRIFTEN
29.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
30 GLOBALER HYPERLEPIDIMIE-MARKT, SWOT- UND DBMR-ANALYSE
31 GLOBALER HYPERLEPIDIMIE-MARKT, FIRMENPROFIL
31.1 PFIZER INC.
31.1.1 UNTERNEHMENSÜBERSICHT
31.1.2 Umsatzanalyse
31.1.3 GEOGRAFISCHE PRÄSENZ
31.1.4 PRODUKTPORTFOLIO
31.1.5 JÜNGSTE ENTWICKLUNGEN
31.2 F. HOFFMANN-LA ROCHE AG
31.2.1 UNTERNEHMENSÜBERSICHT
31.2.2 Umsatzanalyse
31.2.3 GEOGRAFISCHE PRÄSENZ
31.2.4 PRODUKTPORTFOLIO
31.2.5 JÜNGSTE ENTWICKLUNGEN
31.3 Sanofi
31.3.1 UNTERNEHMENSÜBERSICHT
31.3.2 Umsatzanalyse
31.3.3 GEOGRAFISCHE PRÄSENZ
31.3.4 PRODUKTPORTFOLIO
31.3.5 JÜNGSTE ENTWICKLUNGEN
31.4 MYLAN NV
31.4.1 UNTERNEHMENSÜBERSICHT
31.4.2 Umsatzanalyse
31.4.3 GEOGRAFISCHE PRÄSENZ
31.4.4 PRODUKTPORTFOLIO
31.4.5 JÜNGSTE ENTWICKLUNGEN
31.5 GLAXOSMITHKLINE PLC
31.5.1 UNTERNEHMENSÜBERSICHT
31.5.2 Umsatzanalyse
31.5.3 GEOGRAFISCHE PRÄSENZ
31.5.4 PRODUKTPORTFOLIO
31.5.5 JÜNGSTE ENTWICKLUNGEN
31.6 B. BRAUN MEDICAL INC
31.6.1 UNTERNEHMENSÜBERSICHT
31.6.2 Umsatzanalyse
31.6.3 GEOGRAFISCHE PRÄSENZ
31.6.4 PRODUKTPORTFOLIO
31.6.5 JÜNGSTE ENTWICKLUNGEN
31.7 TARO PHARMACEUTICAL INDUSTRIES LTD.
31.7.1 UNTERNEHMENSÜBERSICHT
31.7.2 Umsatzanalyse
31.7.3 GEOGRAFISCHE PRÄSENZ
31.7.4 PRODUKTPORTFOLIO
31.7.5 JÜNGSTE ENTWICKLUNGEN
31.8 ASTRA ZENECA
31.8.1 UNTERNEHMENSÜBERSICHT
31.8.2 UMSATZANALYSE
31.8.3 GEOGRAFISCHE PRÄSENZ
31.8.4 PRODUKTPORTFOLIO
31.8.5 JÜNGSTE ENTWICKLUNGEN
31.9 NOVARTIS AG
31.9.1 UNTERNEHMENSÜBERSICHT
31.9.2 UMSATZANALYSE
31.9.3 GEOGRAFISCHE PRÄSENZ
31.9.4 PRODUKTPORTFOLIO
31.9.5 JÜNGSTE ENTWICKLUNGEN
31.1 MERCK & CO., INC.
31.10.1 UNTERNEHMENSÜBERSICHT
31.10.2 UMSATZANALYSE
31.10.3 GEOGRAFISCHE PRÄSENZ
31.10.4 PRODUKTPORTFOLIO
31.10.5 JÜNGSTE ENTWICKLUNGEN
31.11 Bristol Myers Squibb
31.11.1 UNTERNEHMENSÜBERSICHT
31.11.2 UMSATZANALYSE
31.11.3 GEOGRAFISCHE PRÄSENZ
31.11.4 PRODUKTPORTFOLIO
31.11.5 NEUESTE ENTWICKLUNGEN
31.12 ELI LILLY AND COMPANY
31.12.1 UNTERNEHMENSÜBERSICHT
31.12.2 UMSATZANALYSE
31.12.3 GEOGRAFISCHE PRÄSENZ
31.12.4 PRODUKTPORTFOLIO
31.12.5 NEUESTE ENTWICKLUNGEN
31,13 Regeneron Pharmaceuticals Inc.
31.13.1 UNTERNEHMENSÜBERSICHT
31.13.2 Umsatzanalyse
31.13.3 GEOGRAFISCHE PRÄSENZ
31.13.4 PRODUKTPORTFOLIO
31.13.5 NEUESTE ENTWICKLUNGEN
31.14 AMGEN INC.
31.14.1 UNTERNEHMENSÜBERSICHT
31.14.2 UMSATZANALYSE
31.14.3 GEOGRAFISCHE PRÄSENZ
31.14.4 PRODUKTPORTFOLIO
31.14.5 NEUESTE ENTWICKLUNGEN
31.15 DAIICHI SANKYO COMPANY, LIMITED.
31.15.1 UNTERNEHMENSÜBERSICHT
31.15.2 Umsatzanalyse
31.15.3 GEOGRAFISCHE PRÄSENZ
31.15.4 PRODUKTPORTFOLIO
31.15.5 NEUESTE ENTWICKLUNGEN
31,16 ALNYLAM PHARMACEUTICALS, INC.
31.16.1 UNTERNEHMENSÜBERSICHT
31.16.2 UMSATZANALYSE
31.16.3 GEOGRAFISCHE PRÄSENZ
31.16.4 PRODUKTPORTFOLIO
31.16.5 NEUESTE ENTWICKLUNGEN
31.17 DR. REDDY'S LABORATORIES LTD.
31.17.1 UNTERNEHMENSÜBERSICHT
31.17.2 UMSATZANALYSE
31.17.3 GEOGRAFISCHE PRÄSENZ
31.17.4 PRODUKTPORTFOLIO
31.17.5 NEUESTE ENTWICKLUNGEN
31,18 ESPERION THERAPEUTICS, INC.
31.18.1 UNTERNEHMENSÜBERSICHT
31.18.2 UMSATZANALYSE
31.18.3 GEOGRAFISCHE PRÄSENZ
31.18.4 PRODUKTPORTFOLIO
31.18.5 NEUESTE ENTWICKLUNGEN
31,19 ABBVIE, INC.
31.19.1 UNTERNEHMENSÜBERSICHT
31.19.2 UMSATZANALYSE
31.19.3 GEOGRAFISCHE PRÄSENZ
31.19.4 PRODUKTPORTFOLIO
31.19.5 JÜNGSTE ENTWICKLUNGEN
31.2 FORMAC PHARMACEUTICALS NV
31.20.1 UNTERNEHMENSÜBERSICHT
31.20.2 UMSATZANALYSE
31.20.3 GEOGRAFISCHE PRÄSENZ
31.20.4 PRODUKTPORTFOLIO
31.20.5 JÜNGSTE ENTWICKLUNGEN
31.21 ZYDUS LIFESCIENCES
31.21.1 UNTERNEHMENSÜBERSICHT
31.21.2 UMSATZANALYSE
31.21.3 GEOGRAFISCHE PRÄSENZ
31.21.4 PRODUKTPORTFOLIO
31.21.5 JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
32 VERWANDTE BERICHTE
33 SCHLUSSFOLGERUNG
34 FRAGEBOGEN
35 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











