


Globaler Markt für Geräte für Intensivstationen (ICU), nach Typ (mechanische Beatmungsgeräte, Herzmonitore, Geräte zur ständigen Überwachung, Ernährungssonden , Nasensonden, Absaugpumpen, Drainagen und Katheter), Endbenutzer (Krankenhäuser, ambulante chirurgische Zentren), Anwendung (Intensivstation für Erwachsene, Intensivstation für Neugeborene) – Branchentrends und Prognose bis 2029.
Intensive Pflegeeinheit (ICU) Geräte Marktgröße und Wachstumsrate
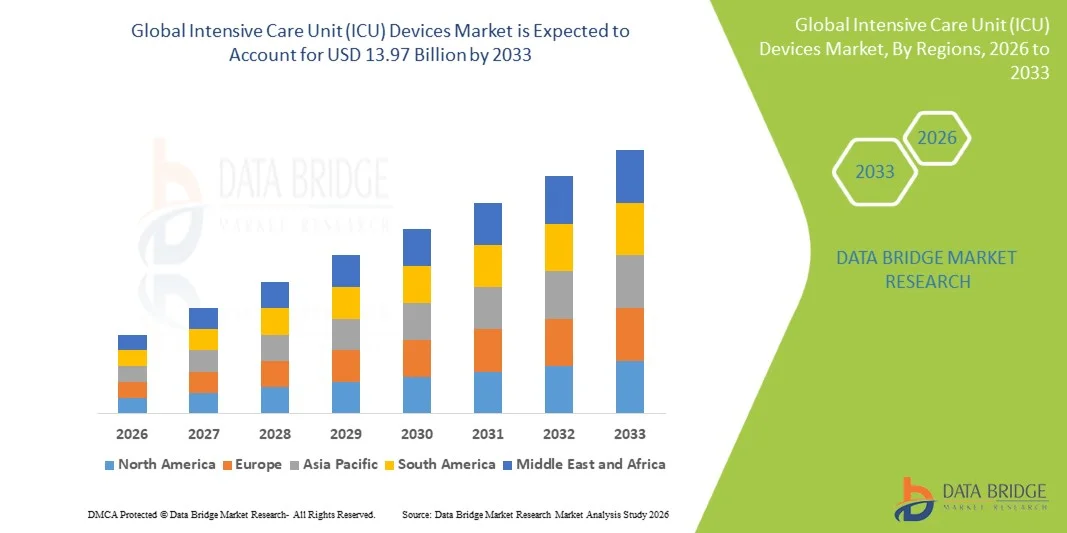
- Die weltweite Intensiv Care Unit (ICU)-Geräte-Marktgröße wurde nach Data Bridge Market Research Analysis auf9,14 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen13,97 Milliarden USD bis 2033, beiCAGR von 5.45%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch das steigende Auftreten kritischer Krankheiten, zunehmende chirurgische Eingriffe und die zunehmende Belastung chronischer Krankheiten, die die Nachfrage nach fortschrittlichen Rettungs- und Patientenüberwachungseinrichtungen in ICU-Einstellungen treiben
- Darüber hinaus werden kontinuierliche technologische Fortschritte bei Beatmungsanlagen, Patientenüberwachungssystemen, Infusionspumpen und Dialyseanlagen zusammen mit einer zunehmenden Erweiterung der Gesundheitsinfrastruktur und weltweiter ICU-Kapazität fortschrittliche ICU-Geräte als wesentliche Bestandteile der kritischen Pflegeförderung etabliert. Diese konvergierenden Faktoren beschleunigen die Einführung von ICU-Technologien und erhöhen damit das Wachstum der Industrie erheblich
Marktgröße und Prognose:
- Globaler Marktwert (2025):9,14 Mrd. USD
- Voraussichtlicher Marktwert (2033):USD 13,97 Milliarden
- Wettervorhersage CAGR (2026–2033):5.45%
Intensive Pflegeeinheit (ICU) Geräte Marktanalyse
- Intensive Care Unit (ICU)-Geräte, die fortschrittliche Life-Support-, Monitoring- und Patientenmanagement-Lösungen wie Ventilatoren, Herzmonitore, Fütterungsröhren und Gefäßzugriffsgeräte anbieten, sind kritische Komponenten moderner Gesundheitsinfrastruktur, die in Krankenhäusern weit verbreitet sind, um kritisch kranke Patienten zu verwalten, die eine kontinuierliche und spezialisierte Versorgung benötigen
- Die zunehmende Nachfrage nach Intensivstation (ICU)-Geräten wird in erster Linie von der steigenden Prävalenz chronischer Krankheiten, zunehmendem Auftreten von Atmungs- und Herz-Kreislauf-Bedingungen und einer zunehmenden Anzahl von Operationen und Trauma-Fällen, die eine intensive postoperative Überwachung und lebenslange Unterstützung erfordern, angetrieben.
- Nordamerika dominierte die Intensive Care Unit (ICU) Gerätemarkt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe ICU-Bettkapazität, starke Einführung fortschrittlicher kritischer Pflegetechnologien und die Präsenz führender Medizinproduktehersteller, wobei die USA eine erhebliche Nutzung von ICU-Systemen in Not- und Tertiärversorgungskliniken beobachten.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region in der Intensiv Care Unit (ICU) Gerätemarkt während der Prognosezeit aufgrund einer schnellen Gesundheitsinfrastrukturerweiterung, einer Erhöhung der staatlichen Investitionen in kritische Pflegeeinrichtungen, einer steigenden Patientenpopulation und einer Verbesserung des Zugangs zur fortgeschrittenen Krankenhausversorgung in Schwellenländern wie China und Indien
- Das Segment der Mechanischen Ventilatoren dominierte den Markt der Intensivstation (ICU) mit einem Marktanteil von 44,1% im Jahr 2025, angetrieben durch ihre wesentliche Rolle bei der Unterstützung von Patienten mit Atemversagen, zunehmende Prävalenz von Lungenerkrankungen und kontinuierliche technologische Fortschritte bei ventilatorischen Stützsystemen, die in ICU-Einstellungen verwendet werden
Report Scope und Intensiv Care Unit (ICU) Geräte Marktsegmentierung
|
Attribute |
Intensive Pflegeeinheit (ICU) Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika · USA · Kanada · Mexiko Europa · Deutschland · Frankreich · U.K. · Niederlande · Schweiz · Belgien · Russland · Italien · Spanien · Türkei · Rest Europas Asien-Pazifik · China · Japan · Indien · Südkorea · Singapur · Malaysia · Australien · Thailand · Indonesien · Philippinen · Rest Asien-Pazifik Naher Osten und Afrika · Saudi-Arabien · U.A.E. · Südafrika · Ägypten · Israel · Rest des Nahen Ostens und Afrikas Südamerika · Brasilien · Argentinien · Rest Südamerikas |
|
Key Market Players |
|
|
Marktmöglichkeiten |
· Die zunehmende Integration von KI-fähigen Vorhersagesystemen in Intensive Care Unit (ICU)-Geräten · Ausbau modularer und mobiler ICU-Setups in Schwellenländern |
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Intensive Pflegeeinheit (ICU) Geräte Markttrends
„Integration von AI-Driven Predictive Monitoring in Critical Care Systems“
- Ein signifikanter und beschleunigender Trend im globalen Intensiv Care Unit (ICU) Gerätemarkt ist die zunehmende Integration von künstlicher Intelligenz (KI) und prädiktiver Analytik in Patientenüberwachungs- und Lebenserhaltungssysteme, die Früherkennung von Patientenverschlechterungen und die Verbesserung der klinischen Entscheidungsfindung in ICU-Einstellungen
- So werden beispielsweise fortschrittliche ICU-Überwachungsplattformen mit AI-fähigen Beatmungsgeräten und Herzmonitoren integriert, die Patientenlebenswichtigkeiten in Echtzeit kontinuierlich analysieren und automatisierte Risikowarnungen für medizinische Fachkräfte bereitstellen.
- AI-Integration in Intensive Care Unit (ICU)-Geräte ermöglicht Funktionen wie prädiktive Verschlechterungssscoring, automatisierte Alarmreduktion und intelligente Anpassung von Lüftungs- oder Infusionsparametern basierend auf Patientenantworttrends im Laufe der Zeit
- Die nahtlose Integration von ICU-Geräten mit Krankenhausinformationssystemen und zentralisierten Überwachungsplattformen ermöglicht es den Klinikern, durch einheitliche Dashboards mehrere kritisch kranke Patienten zu verwalten, die Arbeitsablaufeffizienz und Reaktionszeit in Notsituationen zu verbessern
- Der zunehmende Einsatz von fortschrittlichen sensorfähigen ICU-Geräten verbessert die kontinuierliche Datenerfassungsgenauigkeit, unterstützt präzisere klinische Eingriffe und reduziert das Risiko von menschlichem Fehler in intensiven Pflegeumgebungen
- Dieser Trend zu intelligenten, vernetzten und datengetriebenen ICU-Ökosystemen ist eine grundlegende Neuformulierung der kritischen Versorgung, mit Unternehmen wie GE HealthCare und Philips, die AI-powered ICU-Überwachungslösungen mit verbesserten Entscheidungsunterstützungsfunktionen entwickeln
- Die Nachfrage nach AI-integrierten Intensiv-Pflegegeräten (ICU) wächst rasant in Krankenhäusern und Notversorgungszentren, da Gesundheitsdienstleister zunehmend Präzisions-, Betriebseffizienz und verbesserte Patienten-Überlebensergebnisse priorisieren.
Intensive Pflegeeinheit (ICU) Geräte Marktdynamik
Fahrer
„Rising Burden of Critical Illnesses and Expanding ICU Infrastructure“
- Die zunehmende Prävalenz von chronischen Erkrankungen, Atemwegserkrankungen und mehrorganischen Ausfallfällen, verbunden mit der Erweiterung der ICU-Infrastruktur in Krankenhäusern, ist ein bedeutender Treiber für die wachsende Nachfrage nach Intensivstationsgeräten (ICU)
- Zum Beispiel erweiterten im April 2025 mehrere Krankenhausnetze ihre kritische Pflegekapazität, indem sie erweiterte Ventilatoren und Multiparametermonitore zur Stärkung der Notfallbereitschaft und intensiver Pflegereaktionssysteme hinzufügten.
- Da die weltweite Patientenpopulation, die eine kritische Pflege erfordert, weiter ansteigt, bieten Intensive Care Unit (ICU)-Geräte eine wesentliche Unterstützung durch kontinuierliche Überwachung, lebenserhaltende Funktionen und in Echtzeit physiologische Bewertung
- Darüber hinaus macht die zunehmende Anzahl von chirurgischen Eingriffen und Trauma-Fällen ICU-Geräte im postoperativen Pflegemanagement wesentlich, um die Patientenstabilität zu gewährleisten und die Mortalitätsrisiken in Krankenhäusern zu reduzieren.
- Der wachsende Fokus auf die Modernisierung und Erweiterung der ICU-Bettkapazität in den entwickelten und aufstrebenden Volkswirtschaften treibt die Einführung fortschrittlicher Intensivstation (ICU)-Geräte in klinischen Einstellungen weiter voran.
- Verbesserung der Gesundheitsausgaben und staatliche Initiativen zur Stärkung der kritischen Versorgungsinfrastruktur werden die Beschaffung fortschrittlicher ICU-Ausrüstungen in öffentlichen und privaten Krankenhäusern weiter beschleunigen
- Die zunehmende Nachfrage nach Notfallvorbereitungen nach Infektionserkrankungen drängt Krankenhäuser auf, um die ICU-Fähigkeiten mit fortschrittlichen Überwachungs- und Lüftungssystemen zu aktualisieren und zu erweitern
Zurückhaltung/Challenge
„High Equipment Cost und Complex Regulatory Compliance Anforderungen“
- Die hohen Kosten für fortgeschrittene ICU-Geräte und strenge regulatorische Zulassungsverfahren stellen eine bedeutende Herausforderung für eine breitere Marktdurchdringung dar, insbesondere in kostensensitiven und entwickelnden Gesundheitssystemen
- So begrenzen beispielsweise hohe Investitionsanforderungen an fortgeschrittene Ventilatoren, Multiparameter-Monitore und integrierte ICU-Systeme häufig die Übernahme in kleineren Krankenhäusern und unterfinanzierten Gesundheitseinrichtungen.
- Die komplexen regulatorischen Genehmigungswege für Intensive Care Unit (ICU) Geräte, einschließlich strenger klinischer Validierungs- und Sicherheitsstandards, können Produkteinführungen verzögern und die Entwicklungszeiträume für Hersteller erhöhen
- Die Bewältigung dieser Kosten- und Compliance-Herausforderungen durch skalierbare Herstellung, Rückerstattungsunterstützung und optimierte regulatorische Rahmenbedingungen ist entscheidend für die Verbesserung der Zugänglichkeit und der Einführung von ICU-Technologien
- Darüber hinaus schränkt die Variabilität der Gesundheitsbudgets in Regionen die einheitliche Bereitstellung fortschrittlicher Intensiv Care Unit (ICU)-Geräte weiter ein, insbesondere in Schwellenmärkten mit begrenzter kritischer Pflegefinanzierung
- Mangel an qualifizierten Fachkräften, die fortgeschrittene ICU-Systeme betreiben können, begrenzt auch die effektive Nutzung anspruchsvoller Geräte in vielen Gesundheitseinrichtungen
- Integrationsherausforderungen mit bestehenden Krankenhaus-Infrastruktur- und Vermächtnissystemen erschweren die Adoption und erfordern zusätzliche Investitionen in digitale Upgrades und Interoperabilitätslösungen
Intensive Pflegeeinheit (ICU) Geräte Marktbereich
Der Markt wird auf der Grundlage von Art, Endverbraucher und Anwendung segmentiert.
- Typ
Auf Basis des Typs wird der Intensive Care Unit (ICU) Devices-Markt in mechanische Beatmungsgeräte, Herzmonitore, Geräte zur ständigen Überwachung, Fütterungsrohre, Nasogaströhrchen, Saugpumpen, Drains und Katheter segmentiert. Das Segment der mechanischen Ventilatoren dominierte den Markt mit dem größten Umsatzanteil von 44,1% im Jahr 2025, angetrieben durch ihre kritische Rolle bei der Unterstützung von Patienten mit Atemversagen und multiorganischen Komplikationen in ICU-Einstellungen. Krankenhäuser priorisieren aufgrund ihrer lebenserhaltenden Funktionalität, vor allem in der Notfall- und Post-operativen Versorgung, Ventilatoren. Darüber hinaus stärken technologische Weiterentwicklungen wie tragbare Ventilatoren und AI-gestützte Atemwegeunterstützungssysteme ihre Dominanz weiter. Auch die zunehmenden Fälle von Atemwegserkrankungen und Pandemie-Präparationsinitiativen verstärken weiterhin die Nachfrage nach diesem Segment über globale Gesundheitssysteme hinweg.
Das Segment der Herzmonitore wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die von der steigenden Prävalenz von Herz-Kreislauf-Erkrankungen und dem wachsenden Bedarf an kontinuierlicher Echtzeit-Kreislaufüberwachung bei kritisch kranken Patienten betrieben wird, beobachtet wird. Diese Geräte werden zunehmend mit fortschrittlichen Telemetrie- und AI-basierten Arrhythmie-Detektionssystemen integriert, wodurch die Frühinterventionsfähigkeit in ICU-Umgebungen verbessert wird. Krankenhäuser übernehmen schnell mehr Parameter Herz-Überwachungssysteme, um die Patientensicherheit zu verbessern und die Mortalitätsrisiken zu reduzieren. Die Expansion von Herz-ICUs und zunehmender Fokus auf die frühe Diagnose von Herz-bedingten Komplikationen sind weitere beschleunigendes Segmentwachstum. Darüber hinaus wird die Integration mit zentralisierten Krankenhausüberwachungsnetzwerken dazu führen, dass Herzmonitore in modernen ICU-Setups effizienter und weit verbreitet werden.
- Von End-User
Auf Basis des Endverbrauchers wird der Intensive Care Unit (ICU) Devices-Markt in Krankenhäuser und ambulante chirurgische Zentren segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die hohe Konzentration von ICU-Betten, die Verfügbarkeit von fortschrittlicher kritischer Pflegeinfrastruktur und die Präsenz spezialisierter medizinischer Fachkräfte. Krankenhäuser sind die Hauptzentren für die Verwaltung schwerer und lebensbedrohlicher Bedingungen, die eine kontinuierliche Überwachung und lebenserhaltende Systeme erfordern. Die zunehmende Zahl der Notaufnahmen, Traumafälle und komplexe Operationen stärkt die Krankenhausnachfrage nach ICU-Geräten weiter. Darüber hinaus verstärken Großinvestitionen in die Krankenhausmodernisierung und die Expansion kritischer Pflegeeinheiten weltweit diese Dominanz.
Das Segment der ambulanten chirurgischen Zentren wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die von der zunehmenden Verschiebung in Richtung minimalinvasiver Verfahren und ambulanter chirurgischer Versorgung angetrieben wird. Diese Zentren übernehmen zunehmend kompakte Überwachungs- und Unterstützungseinrichtungen der ICU-Klasse, um eine postoperative Erholung und Notfallstabilisierung zu verwalten. Die Kostenwirksamkeit und der kürzere Patientenaufenthalt im Zusammenhang mit Krankenpflegeeinrichtungen fördern die rasche Einführung wesentlicher ICU-Technologien. Darüber hinaus steigern die steigende Nachfrage nach dezentralen Gesundheitsdienstleistungen und die Expansion von Operationszentren in Schwellenländern das Segmentwachstum. Die Integration von tragbaren Überwachungssystemen und leichten ICU-Geräten unterstützt auch ihre zunehmende Nutzung in diesen Anlagen.
- Anwendung
Auf Basis der Anwendung wird der Intensive Care Unit (ICU) Devices-Markt in erwachsene ICU und neonatale ICU segmentiert. Das erwachsene ICU-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch die hohe Belastung von chronischen Krankheiten, Herz-Kreislauf-Erkrankungen, Atemversagen und Trauma-Fällen unter der erwachsenen Bevölkerung verursacht wurde. Erwachsene ICUs machen weltweit die meisten kritischen Pflegezulassungen aus, die eine kontinuierliche Nutzung von Ventilatoren, Herzmonitoren und Infusionssystemen erfordern. Die steigende alternde Bevölkerung und die zunehmende Häufigkeit von lebensbegleitenden Krankheiten tragen zu einer anhaltenden Nachfrage in diesem Segment bei. Darüber hinaus priorisieren Krankenhäuser die Erweiterung der erwachsenen ICU durch höhere Patientenzuflüsse und Komplexität kritischer Pflegefälle.
Das neonatale ICU-Segment soll die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die von zunehmendem Fokus auf die Reduzierung der Kindersterblichkeit und die Verbesserung der neonatalen Gesundheitsinfrastruktur weltweit angetrieben wird. Steigende Fälle von vorzeitigen Geburten und Geburtskomplikationen erhöhen die Nachfrage nach spezialisierten neonatalen Überwachungs- und Atemwegsunterstützungssystemen deutlich. Regierungen und Gesundheitsorganisationen investieren stark in neonatale Intensivstationen, um die Überlebensraten von Neugeborenen zu verbessern. Fortgeschrittene neonatale Ventilatoren und Inkubatoren mit integrierten Überwachungssystemen gewinnen eine schnelle Annahme. Das zunehmende Bewusstsein für die neonatale Gesundheit und die Expansion von Mutterschaftskrankenhäusern in Schwellenländern unterstützen zudem stark das Segmentwachstum.
Intensive Pflegeeinheit (ICU) Geräte Markt Regionale Analyse
- Nordamerika dominierte die Intensive Care Unit (ICU) Gerätemarkt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, unterstützt durch fortschrittliche Gesundheitsinfrastruktur, hohe ICU-Bettkapazität, starke Einführung fortschrittlicher kritischer Pflegetechnologien und die Präsenz führender Hersteller von Medizinprodukten
- Healthcare-Anbieter in der Region hochwertig fortgeschrittene ICU-Geräte wie Ventilatoren, Herzmonitore und Multiparameter-Patientenüberwachungssysteme aufgrund ihrer kritischen Rolle bei der Verbesserung des Patientenlebens und der realen klinischen Entscheidungsfindung
- Diese weit verbreitete Adoption wird durch hohe Gesundheitsausgaben, schnelle Integration fortschrittlicher medizinischer Technologien und starke Präsenz führender globaler Medizinproduktehersteller unterstützt, die Intensive Care Unit (ICU) Geräte als Kernbestandteil der kritischen Versorgung
U.S. Intensivstation (ICU) Gerätemarktaufsicht
Der US Intensive Care Unit (ICU) Devices-Markt eroberte 2025 in Nordamerika den größten Umsatzanteil, der durch eine hohe Prävalenz von chronischen Krankheiten, fortgeschrittener Krankenhausinfrastruktur und starke ICU-Bettkapazitäten im Gesundheitswesen verursacht wurde. Healthcare-Anbieter priorisieren zunehmend fortschrittliche Lebenserhaltungssysteme wie Ventilatoren, Herzmonitore und Multiparameter-Überwachungsgeräte, um das Überleben der Patienten zu verbessern. Die zunehmende Übernahme von KI-fähigen kritischen Pflegelösungen, kombiniert mit starken Investitionen in die Krankenhausmodernisierung und Notfallbereitschaft, ist ein weiteres treibendes Marktwachstum. Darüber hinaus trägt die kontinuierliche Integration von digitalen Gesundheitsplattformen und Echtzeit-Patientenüberwachungssystemen maßgeblich zur Erweiterung von Intensiv Care Unit (ICU) Devices im Land bei.
Europe Intensive Care Unit (ICU) Gerätemarktaufsicht
Der Europe Intensive Care Unit (ICU) Devices-Markt wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR expandiert, vor allem durch eine alternde Bevölkerung, steigende Häufigkeit von Atem- und Herz-Kreislauf-Erkrankungen und starke öffentliche Gesundheitssysteme. Die zunehmende Nachfrage nach fortschrittlicher kritischer Pflegeinfrastruktur fördert die Einführung von ICU-Geräten wie Ventilatoren, Infusionspumpen und Herzüberwachungssystemen in Krankenhäusern. Die europäischen Gesundheitseinrichtungen konzentrieren sich auf die Patientensicherheit und die kontinuierliche Überwachung, die weitere Beschleunigung der Geräteauslastung. Darüber hinaus unterstützen staatliche Initiativen zur Erweiterung der ICU-Kapazität und zur Verbesserung der Krankenhausinfrastruktur das Marktwachstum in der gesamten Region erheblich.
U.K. Intensivstation (ICU) Gerätemarktaufsicht
Der US Intensive Care Unit (ICU) Devices-Markt wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der durch die zunehmende Nachfrage nach fortschrittlichen kritischen Pflegediensten und steigenden Besorgnissen über die Notfallbereitschaft getrieben wird. Wachsende Fälle von chronischen Krankheiten und Infektionskrankheiten sind ermutigend Krankenhäuser, die ICU-Kapazität zu erweitern und moderne Lebenserhaltungssysteme zu übernehmen. Das starke Gesundheitssystem des Landes und die zunehmenden Investitionen in die Krankenhausdigitalisierung unterstützen die Markterweiterung. Darüber hinaus verbessert die Integration fortschrittlicher Überwachungssysteme und vernetzter ICU-Technologien die Effizienz des Patientenmanagements in allen Gesundheitseinrichtungen.
Deutschland Intensivstation (ICU) Gerätemarktaufsicht
Der Deutschland Intensive Care Unit (ICU) Devices-Markt wird voraussichtlich während des Prognosezeitraums auf einem beträchtlichen CAGR expandieren, der von einer starken Gesundheitsinfrastruktur, einer zunehmenden geriatrischen Bevölkerung und einer steigenden Nachfrage nach technologisch fortschrittlichen medizinischen Geräten angetrieben wird. Deutschlands Schwerpunkt auf Präzisionsmedizin und Krankenhausinnovation beschleunigt die Einführung von ICU-Geräten wie Ventilatoren, Überwachungssysteme und katheterbasierte Pflegegeräte. Der Fokus des Landes auf hochwertige Patientenversorgung und digitale Gesundheitsintegration unterstützt das Marktwachstum. Darüber hinaus erhöhen die Investitionen in die Krankenhausmodernisierung und kritische Pflege-Upgrades die ICU-Gerätedurchdringung über Gesundheitseinrichtungen hinweg.
Asia-Pacific Intensive Care Unit (ICU) Gerätemarkt Einblick
Der Asia-Pacific Intensive Care Unit (ICU) Devices-Markt ist bereit, während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR zu wachsen, der durch eine rasche Erweiterung der Gesundheitsinfrastruktur, steigende ICU-Zulassungen und zunehmende Belastung chronischer und infektiöser Krankheiten verursacht wird. Die steigenden Investitionen in die Krankenhausentwicklung und die kritische Pflegekapazität erhöhen die Nachfrage nach ICU-Geräten deutlich. Die zunehmende Bevölkerung der Mittelschicht und die Verbesserung des Zugangs zu fortschrittlichen Gesundheitsdiensten unterstützen die Marktakzeptanz. Darüber hinaus beschleunigt die zunehmende Fokussierung auf die digitale Gesundheitstransformation und erschwingliche kritische Pflegelösungen das Marktwachstum in Schwellenländern.
Japan Intensivstation (ICU) Gerätemarktaufsicht
Der Japan Intensive Care Unit (ICU) Devices-Markt gewinnt aufgrund seines fortschrittlichen Gesundheitssystems, der alternden Bevölkerung und der hohen Nachfrage nach technologisch anspruchsvollen medizinischen Lösungen an Dynamik. Das Land legt großen Wert auf die Patientensicherheit und Präzisionsüberwachung, die Einführung fortschrittlicher ICU-Geräte wie Ventilatoren und Herzüberwachungssysteme. Die Integration von IoT-fähigen Gesundheitstechnologien und automatisierten Überwachungssystemen verbessert die kritische Pflegeeffizienz. Darüber hinaus tragen zunehmende Fälle altersbedingter Krankheiten zur nachhaltigen Nachfrage nach ICU-Supportsystemen in Krankenhäusern und spezialisierten Pflegezentren bei.
Indien Intensivstation (ICU) Gerätemarkt Insight
Die Indien Intensive Care Unit (ICU) Devices-Markt entfiel auf den größten Marktanteil im asiatisch-pazifischen Raum 2025, der auf eine rasche Urbanisierung, eine Ausweitung der Gesundheitsinfrastruktur und eine steigende Prävalenz chronischer und infektiöser Krankheiten zurückzuführen war. Das Land zeugt von einem starken Anstieg der Kapazitätserweiterung der ICU in öffentlichen und privaten Krankenhäusern. Die zunehmende Regierungsinitiativen wie die Modernisierung der Gesundheitsversorgung und intelligente Krankenhausprojekte treiben die Einführung von ICU-Geräten weiter voran. Darüber hinaus sind die zunehmende Verfügbarkeit kostengünstiger medizinischer Technologien und das zunehmende Bewusstsein für das kritische Pflegemanagement deutlich das Marktwachstum in Indien.
Top-Unternehmen im Intensiv Care Unit (ICU) Gerätemarkt
Die Intensive Care Unit (ICU) Geräteindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- GE HealthCare(US)
- Koninklijke Philips N.V(Niederlande)
- Medtronic(Irland)
- Drägerwerk AG & Co. KGaA(Deutschland)
- Hamilton Medical AG(Schweiz)
- Getinge AB (Schweden)
- Vyaire Medical, Inc. (USA)
- Mindray Medical International Limited (China)
- BD (US)
- Smiths Medical (USA)
- ResMed Inc. (USA)
- Fisher & Paykel Healthcare Corporation Limited (Neuseeland)
- B. Braun SE (Deutschland)
- NIHON KOHDEN CORPORATION (Japan)
- ZOLL Medical Corporation (USA)
- Hill-Rom Holdings, Inc. (USA)
- Löwenstein Medical Technology GmbH + Co. KG (Deutschland)
- Stryker (USA)
- Inovytec Medical Solutions Ltd. (Israel)
Was sind die jüngsten Entwicklungen in der globalen Intensivstation (ICU) Gerätemarkt
- Im November 2025 startete GE HealthCare die nächste Generation von ICU-Überwachungs- und Anästhesielösungen, die für hocheffiziente Pflegeumgebungen entwickelt wurden, mit fortschrittlichen Patientenüberwachungsfunktionen, einer verbesserten hämodynamischen Verfolgung und einer AI-fähigen Entscheidungsunterstützung. Diese Systeme sind darauf ausgerichtet, in Echtzeit klinische Erkenntnisse zu verbessern, die Workflow-Effizienz zu verbessern und kritische Pflegeergebnisse in Intensiv Care Unit (ICU) Einstellungen zu stärken. Der Start unterstreicht den zunehmenden Wandel zu integrierten ICU-Ökosystemen, die Monitoring-, Analyse- und Life-Support-Technologien kombinieren
- Im Oktober 2025 entwickelten führende Unternehmen wie GE HealthCare, Dräger und B. Braun „Silent ICU“-Konzepte mit integrierten Überwachungslösungen, die die Ermüdung von Alarmen in Intensiv Care Unit (ICU)-Einstellungen reduzieren sollen. Diese Systeme zentralisieren Alarme und übermitteln kritische Benachrichtigungen an mobile Geräte und Kontrollstationen, verbessern die Reaktionseffizienz und die Patientensicherheit. Die Innovation stellt einen wichtigen Schritt hin zu intelligenteren und effizienteren ICU-Umgebungen dar
- Im Juni 2025 stellten Forscher KI-basierte Armierungs-Learning-Modelle zur Optimierung der mechanischen Belüftung in Intensiv Care Unit (ICU)-Einstellungen vor, die eine personalisierte Atemunterstützung auf Basis von Echtzeit-Patienten physiologischen Daten ermöglichen. Das System verbessert die Beatmungsleistung durch eine dynamische Einstellung zur Verbesserung der Sicherheit und der Behandlungseffizienz. Diese Innovation markiert eine signifikante Weiterentwicklung des KI-gestützten kritischen Pflegemanagements
- Im Januar 2025 führte Philips eine aktualisierte IntelliVue Patientenüberwachungsplattform für Intensive Care Unit (ICU)-Umgebungen ein, die verbesserte AI-getriebene Analytik, drahtlose Vernetzung und Echtzeit-Klinik-Dashboards beinhaltet. Das System soll die kontinuierliche Patientenüberwachung unterstützen und die Entscheidungsgenauigkeit in kritischen Pflegeeinheiten verbessern. Diese Entwicklung spiegelt die zunehmende Einführung digitaler und vernetzter Überwachungslösungen in der ICU-Infrastruktur weltweit wider.
- Im März 2024 führten große Medizinprodukteunternehmen wie Philips, Medtronic, ResMed und GE HealthCare erweiterte ICU-Klasse Beatmungstechniken mit verbesserten Hybrid-Belüftungsmodi, AI-gestützte Überwachung und fortschrittliche Sicherheitsfunktionen ein. Diese Innovationen sollen Patienten mit schwerem Atemversagen unterstützen und die Anpassungsfähigkeit der Intensivstation (ICU) verbessern. Die Entwicklung unterstreicht die kontinuierliche Weiterentwicklung der lebenserhaltenden Systeme als Kern-ICU-Anforderung.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU)
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR INTENSIVSTATIONEN (ICU)
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.12 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR GERÄTE AUF INTENSIVSTATIONEN (ICU): FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 PESTALANALYSE
5.2 PORTERS FÜNF KRÄFTE
5.3 WIRTSCHAFTLICHE AUSWIRKUNGEN VON SPENDERMILCH AUF DIE GERÄTEEINHEIT DER INTENSIVSTATION (ICU)
5.4 KLINISCHE RICHTLINIEN FÜR DIE VERWENDUNG VON MENSCHLICHER MILCHBANKEN UND SPENDERINNENMILCH AUF DER INTENSIVSTATION (ICU)
6 BRANCHENEINBLICKE
7 REGULATORISCHER RAHMEN
8 GLOBALER MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU), NACH PRODUKTTYP
8.1 ÜBERSICHT
8.2 THERAPIEGERÄTE
8.2.1 VENTILATOREN, NACH TYP
8.2.1.1. INVASIV
8.2.1.1.1. VOLUMENGETRIEBENER BEATMUNGSGERÄT
8.2.1.1.1.1 MARKTWERT (MILLIONEN USD)
8.2.1.1.1.2 MARKTVOLUMEN (EINHEITEN)
8.2.1.1.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.1.1.2. DRUCKGETRIEBENER BEATMUNGSGERÄT
8.2.1.1.2.1 MARKTWERT (MILLIONEN USD)
8.2.1.1.2.2 MARKTVOLUMEN (EINHEITEN)
8.2.1.1.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.1.1.3. BEATMUNGSGERÄTE MIT DAUERHAFTEM ÜBERDRUCK
8.2.1.1.3.1 MARKTWERT (MILLIONEN USD)
8.2.1.1.3.2 MARKTVOLUMEN (EINHEITEN)
8.2.1.1.3.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.1.1.4. BI-LEVEL-BEATMUNGSGERÄTE MIT ÜBERDRUCK FÜR DIE ATEMWEGE
8.2.1.1.4.1 MARKTWERT (MILLIONEN USD)
8.2.1.1.4.2 MARKTVOLUMEN (EINHEITEN)
8.2.1.1.4.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.1.1.5. DURCHFLUSSGETRIEBENER VENTILATOR
8.2.1.1.5.1 MARKTWERT (MILLIONEN USD)
8.2.1.1.5.2 MARKTVOLUMEN (EINHEITEN)
8.2.1.1.5.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.1.1.6. SONSTIGES
8.2.1.2. NICHT-INVASIV
8.2.1.2.1. Kontinuierlicher positiver Atemwegsdruck (CPAP)
8.2.1.2.1.1 MARKTWERT (MILLIONEN USD)
8.2.1.2.1.2 MARKTVOLUMEN (EINHEITEN)
8.2.1.2.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.1.2.2. AUTOTITRIERENDER (EINSTELLBARER) POSITIVER ATEMWEGSDRUCK
8.2.1.2.2.1 MARKTWERT (MILLIONEN USD)
8.2.1.2.2.2 MARKTVOLUMEN (EINHEITEN)
8.2.1.2.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.1.2.3. SONSTIGES
8.2.2 VENTILATOR, NACH PRODUKT
8.2.2.1. HIGH-END-VENTILATOREN
8.2.2.1.1. MARKTWERT (MILLIONEN USD)
8.2.2.1.2. MARKTVOLUMEN (EINHEITEN)
8.2.2.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.2.2. MITTEL-END-VENTILATOREN
8.2.2.2.1. MARKTWERT (MILLIONEN USD)
8.2.2.2.2. MARKTVOLUMEN (EINHEITEN)
8.2.2.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.2.3. BASISVENTILATOREN
8.2.2.3.1. MARKTWERT (MILLIONEN USD)
8.2.2.3.2. MARKTVOLUMEN (EINHEITEN)
8.2.2.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.3 SPRITZENPUMPE
8.2.3.1. MARKTWERT (MILLIONEN USD)
8.2.3.2. MARKTVOLUMEN (EINHEITEN)
8.2.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.4 DEFIBRILLATOR & ABSAUGPUMPE
8.2.4.1. MARKTWERT (MILLIONEN USD)
8.2.4.2. MARKTVOLUMEN (EINHEITEN)
8.2.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.4.4. SONSTIGES
8.3 PATIENTENÜBERWACHUNGSGERÄTE
8.3.1 HERZÜBERWACHUNGSGERÄTE
8.3.1.1. EKG-GERÄTE
8.3.1.1.1. MARKTWERT (MILLIONEN USD)
8.3.1.1.2. MARKTVOLUMEN (EINHEITEN)
8.3.1.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.1.2. IMPLANTIERBARE LOOP-RECORDER
8.3.1.2.1. MARKTWERT (MILLIONEN USD)
8.3.1.2.2. MARKTVOLUMEN (EINHEITEN)
8.3.1.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.1.3. EREIGNISMONITOREN
8.3.1.3.1. MARKTWERT (MILLIONEN USD)
8.3.1.3.2. MARKTVOLUMEN (EINHEITEN)
8.3.1.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.1.4. MULTIPARAMETER-ÜBERWACHUNGSGERÄTE
8.3.1.4.1. ÜBERWACHUNGSGERÄTE FÜR GERINGE SCHARFE EINSÄTZE
8.3.1.4.1.1 MARKTWERT (MILLIONEN USD)
8.3.1.4.1.2 MARKTVOLUMEN (EINHEITEN)
8.3.1.4.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.1.4.2. ÜBERWACHUNGSGERÄTE MIT MITTLERER SCHARFHEIT
8.3.1.4.2.1 MARKTWERT (MILLIONEN USD)
8.3.1.4.2.2 MARKTVOLUMEN (EINHEITEN)
8.3.1.4.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.1.4.3. Geräte zur Überwachung hoher Scharfsichtigkeit
8.3.1.4.3.1 MARKTWERT (MILLIONEN USD)
8.3.1.4.3.2 MARKTVOLUMEN (EINHEITEN)
8.3.1.4.3.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.1.5. Geräte zur Überwachung der Atmung
8.3.1.5.1. PULSOXIMETER
8.3.1.5.1.1 MARKTWERT (MILLIONEN USD)
8.3.1.5.1.2 MARKTVOLUMEN (EINHEITEN)
8.3.1.5.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.1.5.2. SPIROMETERE
8.3.1.5.2.1 MARKTWERT (MILLIONEN USD)
8.3.1.5.2.2 MARKTVOLUMEN (EINHEITEN)
8.3.1.5.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.1.5.3. KAPNOGRAPHEN
8.3.1.5.3.1 MARKTWERT (MILLIONEN USD)
8.3.1.5.3.2 MARKTVOLUMEN (EINHEITEN)
8.3.1.5.3.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.1.5.4. SPITZENFLUSSMESSER
8.3.1.5.4.1 MARKTWERT (MILLIONEN USD)
8.3.1.5.4.2 MARKTVOLUMEN (EINHEITEN)
8.3.1.5.4.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.2 TEMPERATURÜBERWACHUNGSGERÄTE
8.3.2.1. Tragbare Temperaturüberwachungsgeräte
8.3.2.1.1. MARKTWERT (MILLIONEN USD)
8.3.2.1.2. MARKTVOLUMEN (EINHEITEN)
8.3.2.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.2.2. TISCHTEMPERATURÜBERWACHUNGSGERÄTE
8.3.2.2.1. MARKTWERT (MILLIONEN USD)
8.3.2.2.2. MARKTVOLUMEN (EINHEITEN)
8.3.2.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.2.3. INVASIVE TEMPERATURÜBERWACHUNGSGERÄTE
8.3.2.3.1. MARKTWERT (MILLIONEN USD)
8.3.2.3.2. MARKTVOLUMEN (EINHEITEN)
8.3.2.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.3 Geräte zur Hämodynamie/Drucküberwachung
8.3.3.1. HÄMODYNAMISCHE MONITOREN
8.3.3.1.1. MARKTWERT (MILLIONEN USD)
8.3.3.1.2. MARKTVOLUMEN (EINHEITEN)
8.3.3.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.3.2. BLUTDRUCKMESSGERÄTE
8.3.3.2.1. MARKTWERT (MILLIONEN USD)
8.3.3.2.2. MARKTVOLUMEN (EINHEITEN)
8.3.3.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.3.3. EINWEGARTIKEL
8.3.3.3.1. MARKTWERT (MILLIONEN USD)
8.3.3.3.2. MARKTVOLUMEN (EINHEITEN)
8.3.3.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.4 NEUROMONITORING-GERÄTE
8.3.4.1. Elektroenzephalographen
8.3.4.1.1. MARKTWERT (MILLIONEN USD)
8.3.4.1.2. MARKTVOLUMEN (EINHEITEN)
8.3.4.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.4.2. Elektromyographiegeräte
8.3.4.2.1. MARKTWERT (MILLIONEN USD)
8.3.4.2.2. MARKTVOLUMEN (EINHEITEN)
8.3.4.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.4.3. ZEREBRALE OXIMETER
8.3.4.3.1. MARKTWERT (MILLIONEN USD)
8.3.4.3.2. MARKTVOLUMEN (EINHEITEN)
8.3.4.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.4.4. INTRACRANIELLE DRUCKÜBERWACHUNGSGERÄTE
8.3.4.4.1. MARKTWERT (MILLIONEN USD)
8.3.4.4.2. MARKTVOLUMEN (EINHEITEN)
8.3.4.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.4.5. MAGNETOENCEPHALOGRAPH-GERÄTE
8.3.4.5.1. MARKTWERT (MILLIONEN USD)
8.3.4.5.2. MARKTVOLUMEN (EINHEITEN)
8.3.4.5.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3.4.6. TRANSKRANIELLE DOPPLERGERÄTE
8.3.4.6.1. MARKTWERT (MILLIONEN USD)
8.3.4.6.2. MARKTVOLUMEN (EINHEITEN)
8.3.4.6.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.4 DIAGNOSEGERÄTE
8.4.1 Ultraschallgerät
8.4.1.1. MARKTWERT (MILLIONEN USD)
8.4.1.2. MARKTVOLUMEN (EINHEITEN)
8.4.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.4.2 Elektrokardiogramm (EKG)-Gerät
8.4.2.1. MARKTWERT (MILLIONEN USD)
8.4.2.2. MARKTVOLUMEN (EINHEITEN)
8.4.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.4.3 MOBILES RÖNTGENGERÄT
8.4.3.1. MARKTWERT (MILLIONEN USD)
8.4.3.2. MARKTVOLUMEN (EINHEITEN)
8.4.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.4.4 ABG-MASCHINE
8.4.4.1. MARKTWERT (MILLIONEN USD)
8.4.4.2. MARKTVOLUMEN (EINHEITEN)
8.4.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.5 EINHEITEN & SYSTEME
8.5.1 MEDIZINISCHE VERSORGUNGSSYSTEME
8.5.1.1. DECKENVERSORGUNGSEINHEIT
8.5.1.1.1. MARKTWERT (MILLIONEN USD)
8.5.1.1.2. MARKTVOLUMEN (EINHEITEN)
8.5.1.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.5.1.2. DECKENARMSYSTEM
8.5.1.2.1. MARKTWERT (MILLIONEN USD)
8.5.1.2.2. MARKTVOLUMEN (EINHEITEN)
8.5.1.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.5.1.3. DECKENBALKENSYSTEM
8.5.1.3.1. MARKTWERT (MILLIONEN USD)
8.5.1.3.2. MARKTVOLUMEN (EINHEITEN)
8.5.1.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.5.1.4. WANDMONTAGESYSTEM
8.5.1.4.1. MARKTWERT (MILLIONEN USD)
8.5.1.4.2. MARKTVOLUMEN (EINHEITEN)
8.5.1.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.5.1.5. WANDVERSORGUNGSEINHEIT
8.5.1.5.1. MARKTWERT (MILLIONEN USD)
8.5.1.5.2. MARKTVOLUMEN (EINHEITEN)
8.5.1.5.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.5.2 OP- UND UNTERSUCHUNGSLEUCHTEN
8.5.2.1. MEDIZINISCHE LICHTER
8.5.2.1.1. MARKTWERT (MILLIONEN USD)
8.5.2.1.2. MARKTVOLUMEN (EINHEITEN)
8.5.2.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.5.2.2. OP-LEUCHTE
8.5.2.2.1. MARKTWERT (MILLIONEN USD)
8.5.2.2.2. MARKTVOLUMEN (EINHEITEN)
8.5.2.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.5.2.3. UNTERSUCHUNGSLICHT
8.5.2.3.1. MARKTWERT (MILLIONEN USD)
8.5.2.3.2. MARKTVOLUMEN (EINHEITEN)
8.5.2.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.5.3 SONSTIGES
8.6 ANDERE GERÄTE
8.6.1 INFUSIONSPUMPEN
8.6.1.1. MARKTWERT (MILLIONEN USD)
8.6.1.2. MARKTVOLUMEN (EINHEITEN)
8.6.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.2 SCHLAFAPNOE-GERÄTE
8.6.2.1. MARKTWERT (MILLIONEN USD)
8.6.2.2. MARKTVOLUMEN (EINHEITEN)
8.6.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.3 Blutwärmer
8.6.3.1. MARKTWERT (MILLIONEN USD)
8.6.3.2. MARKTVOLUMEN (EINHEITEN)
8.6.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.4 WÄRMER & INKUBATOREN
8.6.4.1. TRANSPORTINKUBATOR
8.6.4.1.1. EXTERNER TRANSPORTINKUBATOR
8.6.4.1.1.1 MARKTWERT (MILLIONEN USD)
8.6.4.1.1.2 MARKTVOLUMEN (EINHEITEN)
8.6.4.1.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.4.1.2. INTERNER TRANSPORTINKUBATOR
8.6.4.1.2.1 MARKTWERT (MILLIONEN USD)
8.6.4.1.2.2 MARKTVOLUMEN (EINHEITEN)
8.6.4.1.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.4.2. ARBEIT UND LIEFERUNG
8.6.4.2.1. Wärmegerät für Wehen und Geburt
8.6.4.2.1.1 MARKTWERT (MILLIONEN USD)
8.6.4.2.1.2 MARKTVOLUMEN (EINHEITEN)
8.6.4.2.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.4.2.2. Geburts- und Entbindungsinkubator
8.6.4.2.2.1 MARKTWERT (MILLIONEN USD)
8.6.4.2.2.2 MARKTVOLUMEN (EINHEITEN)
8.6.4.2.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.4.3. INTENSIVSTATION (ICU) GERÄTEEINHEIT (NICU)
8.6.4.3.1. NICU-UMWANDELBARER WÄRMER/INKUBATOR
8.6.4.3.1.1 MARKTWERT (MILLIONEN USD)
8.6.4.3.1.2 MARKTVOLUMEN (EINHEITEN)
8.6.4.3.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.4.3.2. NICU-INKUBATOR
8.6.4.3.2.1 MARKTWERT (MILLIONEN USD)
8.6.4.3.2.2 MARKTVOLUMEN (EINHEITEN)
8.6.4.3.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.4.3.3. NICU-WÄRMER
8.6.4.3.3.1 MARKTWERT (MILLIONEN USD)
8.6.4.3.3.2 MARKTVOLUMEN (EINHEITEN)
8.6.4.3.3.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.5 Narkosegerät
8.6.5.1. MARKTWERT (MILLIONEN USD)
8.6.5.2. MARKTVOLUMEN (EINHEITEN)
8.6.5.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.6 MEDIZINISCHES ZUBEHÖR UND VERBRAUCHSMATERIAL
8.6.6.1. PAP-System (Positive Airway Pressure)
8.6.6.1.1. MARKTWERT (MILLIONEN USD)
8.6.6.1.2. MARKTVOLUMEN (EINHEITEN)
8.6.6.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.6.2. Anästhesiekreislauf-Sets
8.6.6.2.1. MARKTWERT (MILLIONEN USD)
8.6.6.2.2. MARKTVOLUMEN (EINHEITEN)
8.6.6.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.6.3. EKG-ABLEITUNGEN
8.6.6.3.1. MARKTWERT (MILLIONEN USD)
8.6.6.3.2. MARKTVOLUMEN (EINHEITEN)
8.6.6.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.6.4. BABYFLOW PLUS
8.6.6.4.1. MARKTWERT (MILLIONEN USD)
8.6.6.4.2. MARKTVOLUMEN (EINHEITEN)
8.6.6.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.6.5. KATHETER
8.6.6.5.1. MARKTWERT (MILLIONEN USD)
8.6.6.5.2. MARKTVOLUMEN (EINHEITEN)
8.6.6.5.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.6.6.6. SONSTIGES
8.6.7 SONSTIGES
9 GLOBALER MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU) NACH ANWENDUNG
9.1 ÜBERSICHT
9.2 Neugeborenen-Intensivstation
9.3 INTENSIVSTATION FÜR ERWACHSENE
10 GLOBALER MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU) NACH KAUFART
10.1 ÜBERSICHT
10.2 GRUPPENKAUFORGANISATION
10.3 EINZELKAUF
11 GLOBALER MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU) NACH EINRICHTUNGSGRÖSSE
11.1 ÜBERSICHT
11.2 GROSS
11.3 MITTEL UND KLEIN
12 GLOBALER MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU) NACH ENDBENUTZER
12.1 ÜBERSICHT
12.2 KRANKENHÄUSER
12.2.1 PRIVAT
12.2.2 ÖFFENTLICH
12.3 SPEZIALKLINIKEN
12.4 AMBULANTE CHIRURGISCHE ZENTREN
12.5 NOTEINSTELLUNG
12.6 SONSTIGES
13 GLOBALER MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU) NACH VERTRIEBSKANAL
13.1 ÜBERSICHT
13.2 DIREKTE AUSSCHREIBUNGEN
13.3 EINZELHANDELSVERKÄUFE
13.4 Vertrieb durch Dritte
13.5 SONSTIGES
14 GLOBALER MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU) NACH GEOGRAFIE
GLOBALER Markt für Geräte für die Intensivstation (ICU) (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
14.1 NORDAMERIKA
14.1.1 USA
14.1.1.1. US-MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU) NACH PRODUKTTYP
14.1.1.2. US-MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU) NACH ENDBENUTZER
14.1.1.3. US-MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU) NACH VERTRIEBSKANAL
14.1.2 KANADA
14.1.3 MEXIKO
14.2 EUROPA
14.2.1 DEUTSCHLAND
14.2.2 FRANKREICH
14.2.3 Vereinigtes Königreich
14.2.4 ITALIEN
14.2.5 SPANIEN
14.2.6 RUSSLAND
14.2.7 TÜRKEI
14.2.8 BELGIEN
14.2.9 NIEDERLANDE
14.2.10 SCHWEIZ
14.2.11 RESTLICHES EUROPA
14.3 ASIEN-PAZIFIK
14.3.1 JAPAN
14.3.2 CHINA
14.3.3 SÜDKOREA
14.3.4 INDIEN
14.3.5 AUSTRALIEN
14.3.6 SINGAPUR
14.3.7 THAILAND
14.3.8 MALAYSIA
14.3.9 INDONESIEN
14.3.10 PHILIPPINEN
14.3.11 RESTLICHER ASIEN-PAZIFIK-RAUM
14.4 SÜDAMERIKA
14.4.1 BRASILIEN
14.4.2 ARGENTINIEN
14.4.3 RESTLICHES SÜDAMERIKA
14.5 NAHER OSTEN UND AFRIKA
14.5.1 SÜDAFRIKA
14.5.2 SAUDI-ARABIEN
14.5.3 VAE
14.5.4 ÄGYPTEN
14.5.5 ISRAEL
14.5.6 RESTLICHER NAHER OSTEN UND AFRIKA
14.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
15 GLOBALER MARKT FÜR INTENSIVSTATIONEN (ICU)-GERÄTE, SWOT- UND DBR-ANALYSE
16 GLOBALER MARKT FÜR INTENSIVSTATIONEN (ICU)-GERÄTE, UNTERNEHMENSLANDSCHAFT
16.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
16.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
16.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
16.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
16.5 FUSIONEN UND ÜBERNAHMEN
16.6 NEUE PRODUKTENTWICKLUNG UND -ZULASSUNGEN
16.7 ERWEITERUNGEN
16.8 ÄNDERUNGEN DER VORSCHRIFTEN
16.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
17 GLOBALER MARKT FÜR GERÄTE FÜR INTENSIVSTATIONEN (ICU), FIRMENPROFIL
17.1 KONINKLIJKE PHILIPS NV
17.1.1 UNTERNEHMENSÜBERSICHT
17.1.2 UMSATZANALYSE
17.1.3 GEOGRAFISCHE PRÄSENZ
17.1.4 PRODUKTPORTFOLIO
17.1.5 JÜNGSTE ENTWICKLUNGEN
17.2 GENERAL ELECTRIC COMPANY
17.2.1 UNTERNEHMENSÜBERSICHT
17.2.2 UMSATZANALYSE
17.2.3 GEOGRAFISCHE PRÄSENZ
17.2.4 PRODUKTPORTFOLIO
17.2.5 JÜNGSTE ENTWICKLUNGEN
17.3 MEDIZINISCHES KOCH
17.3.1 UNTERNEHMENSÜBERSICHT
17.3.2 UMSATZANALYSE
17.3.3 GEOGRAFISCHE PRÄSENZ
17.3.4 PRODUKTPORTFOLIO
17.3.5 JÜNGSTE ENTWICKLUNGEN
17,4 BD
17.4.1 UNTERNEHMENSÜBERSICHT
17.4.2 UMSATZANALYSE
17.4.3 GEOGRAFISCHE PRÄSENZ
17.4.4 PRODUKTPORTFOLIO
17.4.5 JÜNGSTE ENTWICKLUNGEN
17.5 GETINGE AB
17.5.1 UNTERNEHMENSÜBERSICHT
17.5.2 UMSATZANALYSE
17.5.3 GEOGRAFISCHE PRÄSENZ
17.5.4 PRODUKTPORTFOLIO
17.5.5 JÜNGSTE ENTWICKLUNGEN
17.6 HEYER MEDICAL AG
17.6.1 UNTERNEHMENSÜBERSICHT
17.6.2 UMSATZANALYSE
17.6.3 GEOGRAFISCHE PRÄSENZ
17.6.4 PRODUKTPORTFOLIO
17.6.5 JÜNGSTE ENTWICKLUNGEN
17,7 DRÄGERWERK AG & CO. KGAA
17.7.1 UNTERNEHMENSÜBERSICHT
17.7.2 UMSATZANALYSE
17.7.3 GEOGRAFISCHE PRÄSENZ
17.7.4 PRODUKTPORTFOLIO
17.7.5 JÜNGSTE ENTWICKLUNGEN
17.8 MEDTRONIC
17.8.1 FIRMENÜBERSICHT
17.8.2 UMSATZANALYSE
17.8.3 GEOGRAFISCHE PRÄSENZ
17.8.4 PRODUKTPORTFOLIO
17.8.5 JÜNGSTE ENTWICKLUNGEN
17.9 B. BRAUN MELSUNGEN AG
17.9.1 UNTERNEHMENSÜBERSICHT
17.9.2 UMSATZANALYSE
17.9.3 GEOGRAFISCHE PRÄSENZ
17.9.4 PRODUKTPORTFOLIO
17.9.5 JÜNGSTE ENTWICKLUNGEN
17.1 ICU MEDICAL INC
17.10.1 FIRMENÜBERSICHT
17.10.2 UMSATZANALYSE
17.10.3 GEOGRAFISCHE PRÄSENZ
17.10.4 PRODUKTPORTFOLIO
17.10.5 JÜNGSTE ENTWICKLUNGEN
17.11 NIHON KOHDEN CORPORATION
17.11.1 FIRMENÜBERSICHT
17.11.2 UMSATZANALYSE
17.11.3 GEOGRAFISCHE PRÄSENZ
17.11.4 PRODUKTPORTFOLIO
17.11.5 JÜNGSTE ENTWICKLUNGEN
17.12 FRESENIUS SE & CO. KGAA
17.12.1 FIRMENÜBERSICHT
17.12.2 UMSATZANALYSE
17.12.3 GEOGRAFISCHE PRÄSENZ
17.12.4 PRODUKTPORTFOLIO
17.12.5 JÜNGSTE ENTWICKLUNGEN
17.13 SKANRAY TECHNOLOGIES PVT. LTD
17.13.1 FIRMENÜBERSICHT
17.13.2 UMSATZANALYSE
17.13.3 GEOGRAFISCHE PRÄSENZ
17.13.4 PRODUKTPORTFOLIO
17.13.5 JÜNGSTE ENTWICKLUNGEN
17.14 ABBOTT
17.14.1 FIRMENÜBERSICHT
17.14.2 UMSATZANALYSE
17.14.3 GEOGRAFISCHE PRÄSENZ
17.14.4 PRODUKTPORTFOLIO
17.14.5 JÜNGSTE ENTWICKLUNGEN
17.15 SCHILLER
17.15.1 FIRMENÜBERSICHT
17.15.2 UMSATZANALYSE
17.15.3 GEOGRAFISCHE PRÄSENZ
17.15.4 PRODUKTPORTFOLIO
17.15.5 JÜNGSTE ENTWICKLUNGEN
17.16 STERIS PLC
17.16.1 FIRMENÜBERSICHT
17.16.2 UMSATZANALYSE
17.16.3 GEOGRAFISCHE PRÄSENZ
17.16.4 PRODUKTPORTFOLIO
17.16.5 JÜNGSTE ENTWICKLUNGEN
17.17 HILL-ROM SERVICES, INC.
17.17.1 UNTERNEHMENSÜBERSICHT
17.17.2 UMSATZANALYSE
17.17.3 GEOGRAFISCHE PRÄSENZ
17.17.4 PRODUKTPORTFOLIO
17.17.5 JÜNGSTE ENTWICKLUNGEN
17.18 MASIMO
17.18.1 UNTERNEHMENSÜBERSICHT
17.18.2 UMSATZANALYSE
17.18.3 GEOGRAFISCHE PRÄSENZ
17.18.4 PRODUKTPORTFOLIO
17.18.5 JÜNGSTE ENTWICKLUNGEN
17.19 NATUS MEDICAL
17.19.1 UNTERNEHMENSÜBERSICHT
17.19.2 UMSATZANALYSE
17.19.3 GEOGRAFISCHE PRÄSENZ
17.19.4 PRODUKTPORTFOLIO
17.19.5 JÜNGSTE ENTWICKLUNGEN
17.2 SHENZHEN MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD
17.20.1 UNTERNEHMENSÜBERSICHT
17.20.2 UMSATZANALYSE
17.20.3 GEOGRAFISCHE PRÄSENZ
17.20.4 PRODUKTPORTFOLIO
17.20.5 JÜNGSTE ENTWICKLUNGEN
17.21 BOSTON SCIENTIFIC CORPORATION
17.21.1 UNTERNEHMENSÜBERSICHT
17.21.2 UMSATZANALYSE
17.21.3 GEOGRAFISCHE PRÄSENZ
17.21.4 PRODUKTPORTFOLIO
17.21.5 JÜNGSTE ENTWICKLUNGEN
17.22 FISHER AND PAYKEL HEALTHCARE
17.22.1 UNTERNEHMENSÜBERSICHT
17.22.2 UMSATZANALYSE
17.22.3 GEOGRAFISCHE PRÄSENZ
17.22.4 PRODUKTPORTFOLIO
17.22.5 JÜNGSTE ENTWICKLUNGEN
17.23 NONIN
17.23.1 FIRMENÜBERSICHT
17.23.2 UMSATZANALYSE
17.23.3 GEOGRAFISCHE PRÄSENZ
17.23.4 PRODUKTPORTFOLIO
17.23.5 JÜNGSTE ENTWICKLUNGEN
17.24 DIXION
17.24.1 UNTERNEHMENSÜBERSICHT
17.24.2 UMSATZANALYSE
17.24.3 GEOGRAFISCHE PRÄSENZ
17.24.4 PRODUKTPORTFOLIO
17.24.5 JÜNGSTE ENTWICKLUNGEN
17,25 SS TECHNOMED (P) LTD.
17.25.1 UNTERNEHMENSÜBERSICHT
17.25.2 UMSATZANALYSE
17.25.3 GEOGRAFISCHE PRÄSENZ
17.25.4 PRODUKTPORTFOLIO
17.25.5 JÜNGSTE ENTWICKLUNGEN
17.26 ÜBER GLOBAL HEALTH
17.26.1 FIRMENÜBERSICHT
17.26.2 UMSATZANALYSE
17.26.3 GEOGRAFISCHE PRÄSENZ
17.26.4 PRODUKTPORTFOLIO
17.26.5 JÜNGSTE ENTWICKLUNGEN
17.27 CROWN HEALTHCARE
17.27.1 FIRMENÜBERSICHT
17.27.2 UMSATZANALYSE
17.27.3 GEOGRAFISCHE PRÄSENZ
17.27.4 PRODUKTPORTFOLIO
17.27.5 JÜNGSTE ENTWICKLUNGEN
17.28 ADVIN GESUNDHEITSWESEN
17.28.1 UNTERNEHMENSÜBERSICHT
17.28.2 UMSATZANALYSE
17.28.3 GEOGRAFISCHE PRÄSENZ
17.28.4 PRODUKTPORTFOLIO
17.28.5 JÜNGSTE ENTWICKLUNG
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN. ZUGEHÖRIGE BERICHTE
18 SCHLUSSFOLGERUNG
19 FRAGEBOGEN
20 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











