Globaler Markt für Medikamente zur Behandlung von idiopathischer thrombozytopenischer Purpura (immunthrombozytopenischer Purpura), nach Typ (akute ITP, chronische ITP, andere), Behandlung (medikamentös, chirurgisch, andere), Verabreichungsweg (oral, parenteral, andere), Endbenutzer (Krankenhäuser, häusliche Pflege, Fachkliniken, andere), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029
Was ist die Idiopathische Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogen Marktgröße und Wachstumsrate
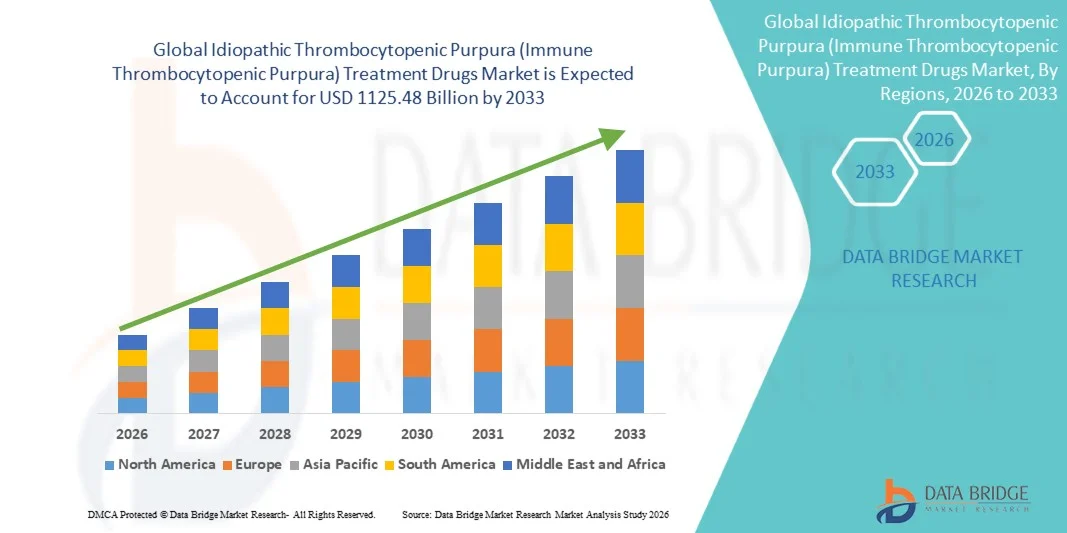
- Die globale Idiopathische Thrombozytopenic Purpura (Immune Thrombozytopenic Purpura) Behandlung Drogen Marktgröße wurde bei706,14 Milliarden USD in 2025und wird voraussichtlich erreichen1125,48 Milliarden USD bis 2033, beiCAGR von 6,6%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Autoimmunerkrankungen wie idiopathische thrombozytopenische Purpura, steigendes Bewusstsein und frühe Diagnose sowie Fortschritte in gezielten Therapien und Behandlungsoptionen über die Gesundheitseinstellungen gefördert.
- Darüber hinaus beschleunigt die zunehmende Einführung neuer Therapieansätze, darunter Corticosteroide, Immunglobuline und Thrombopoietin-Rezeptor-Agonisten zusammen mit zunehmendem Gesundheitsaufwand die Aufnahme von Idiopathischen Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogenlösungen, wodurch das Wachstum der Industrie deutlich erhöht
Marktgröße und Prognose
- Globaler Marktwert (2025):706,14 Mrd. USD
- Voraussichtlicher Marktwert (2033):1,125,48 Mrd. USD
- Wettervorhersage CAGR (2026-2033):6.00%
Was sind die großen Takeaways des Idiopathischen Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogenmarkt
- Idiopathische Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Medikamente, verwendet, um niedrige Thrombozytenzahlen zu verwalten und Blutungskomplikationen zu verhindern, sind in der modernen Gesundheitsversorgung aufgrund ihrer Wirksamkeit bei der Verbesserung der Patientenergebnisse und der Verwaltung chronischer Autoimmunerkrankungen immer wichtiger
- Die eskalierende Nachfrage nach Idiopathischen Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura)-Behandlungsmedikamenten wird in erster Linie durch die steigende Prävalenz von Autoimmunerkrankungen, zunehmende Sensibilisierung und Diagnostikraten und zunehmende Adoption fortschrittlicher therapeutischer Optionen wie Thrombopoietinrezeptor-Agonisten und Immuntherapien gefördert.
- Nordamerika dominierte den idiopathischen thrombocytopenic purpura (Immune Thrombocytopenic Purpura) Behandlung Drogenmarkt mit dem größten Umsatzanteil von 42,7% im Jahr 2025, angetrieben durch starke Gesundheitsinfrastruktur, hohe Einführung fortgeschrittener Therapien, und das Vorhandensein von wichtigen pharmazeutischen Spielern, wobei die USA signifikant zum Marktwachstum beitragen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im idiopathischen thrombocytopenic purpura (Immune Thrombocytopenic Purpura) Behandlung Drogenmarkt während der Prognosezeit sein, eine CAGR unterstützt durch die Erhöhung der Gesundheitsausgaben, den Zugang zur Behandlung und das zunehmende Bewusstsein in Schwellenländern
- Das Medikamentensegment dominierte den größten Marktanteil von 72,8% im Jahr 2025, angetrieben von seiner Rolle als primärer und erstklassiger Behandlungsansatz für ITP-Patienten
Report Scope and Idiopathic Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Treatment Drugs Market Segmentation
|
Attribute |
Idiopathische Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogen Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•Amgen(US) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Idiopathischen Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogenmarkt
„Rising Adoption von erweiterten und gezielten Therapien„
- Ein signifikanter und beschleunigender Trend im globalen idiopathischen thrombocytopenic purpura (immune thrombocytopenic purpura) Behandlung Drogenmarkt ist die zunehmende Verschiebung zu fortschrittlichen und gezielten Therapieansätzen, die sich auf die Verbesserung der Thrombozytenzahl konzentrieren und negative Auswirkungen minimieren
- Dieser Trend spiegelt den wachsenden Schwerpunkt auf Präzisionsmedizin und patientenspezifischen Behandlungsstrategien bei hämatologischen Erkrankungen wider.
- Zum Beispiel hat die Einführung von Thrombopoietin-Rezeptor-Agonisten wie Eltrombopag und romiplostim die Behandlungsergebnisse durch die Förderung der Thrombozytenproduktion effektiver im Vergleich zu herkömmlichen Therapien transformiert. Ebenso hat die Verwendung von monoklonalen Antikörpern wie rituximab alternative Behandlungsoptionen für Patienten zur Verfügung gestellt, die feuerfest zu First-Line Therapien sind.
- Die Integration neuartiger Biologik und zielgerichteter Mittel ermöglicht es den Klinikern, chronische und rezidive Fälle besser zu verwalten und die Abhängigkeit von der langfristigen Kortikosteroidennutzung zu reduzieren. Diese Therapien bieten verbesserte Sicherheitsprofile und nachhaltige Wirksamkeit, wodurch sie bei Gesundheitsdienstleistern zunehmend bevorzugt werden
- Darüber hinaus führt die laufende klinische Forschung und Pipeline-Entwicklung kontinuierlich innovative Arzneimittelkandidaten ein, die darauf abzielen, ungeeignete medizinische Bedürfnisse zu bewältigen, einschließlich Therapien mit verbesserten Wirkungsmechanismen und reduzierter Toxizität
- Die zunehmende Einführung von Kombinationstherapien, bei denen mehrere Medikamente verwendet werden, um synergistische Effekte zu erzielen, gewinnt auch Zugkraft, was zu verbesserten Patientenergebnissen und längeren Remissionszeiten führt
- Dieser Trend zu effektiveren, patientenzentrierten und innovativen Behandlungslösungen verändert die therapeutische Gesamtlandschaft des Marktes. Pharmaunternehmen investieren daher stark in Forschung und Entwicklung, um ihre Portfolios zu erweitern und ihre Marktpräsenz zu stärken
- Die Nachfrage nach fortgeschrittenen Behandlungsmedikamenten steigt in den entwickelten und aufstrebenden Regionen, die durch steigende Diagnostikraten und einen verbesserten Zugang zu Gesundheitsdienstleistungen bedingt sind.
Idiopathische Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogen Marktdynamik
Fahrer
„Growing Prevalence of Autoimmune Disorders and Increasing Diagnosis Tarife“
- Die zunehmende Prävalenz von Autoimmunerkrankungen, einschließlich immunthrombytopenischer Purpura, ist ein wichtiger Treiber, der die Nachfrage nach wirksamen Behandlungsdrogen stärkt
- Sensibilisierung für Patienten und medizinische Fachkräfte hat die Frühdiagnose und Therapieinitiation deutlich verbessert
- So haben z.B. die Erhöhung von Screening-Programmen und verbesserte Diagnose-Technologien in Krankenhäusern und Spezialkliniken die Früherkennung von Thrombozytenstörungen ermöglicht und dadurch die Adoptionsraten der Behandlung erhöht. Darüber hinaus fördern Gesundheitsorganisationen aktiv Sensibilisierungskampagnen, um Patienten über Symptome und verfügbare Behandlungsoptionen zu informieren
- Die wachsende alternde Bevölkerung, die für Autoimmun-Bedingungen anfälliger ist, trägt weiter zum steigenden Patientenpool bei, der ein langfristiges therapeutisches Management erfordert
- Darüber hinaus verbessern Fortschritte in der Gesundheitsinfrastruktur und der Ausbau spezieller Hämatologiezentren den Zugang zur Behandlung, insbesondere in Entwicklungsregionen
- Die zunehmende Verfügbarkeit von Rückzahlungsrichtlinien und Versicherungen für fortgeschrittene Therapien ist auch ermutigende Patienten, sich für neuere und effektivere Behandlungsoptionen zu entscheiden
- Die Umstellung auf personalisierte Medizin und patientenspezifische Behandlungssysteme verbessert die Behandlungsergebnisse und treiben damit eine höhere Einführung innovativer Medikamente
- Insgesamt ist die Kombination von steigender Krankheitslast, verbesserter diagnostischen Fähigkeiten und dem Ausbau des Gesundheitszugangs deutlich das Wachstum des Marktes vorantreibend.
Zurückhaltung/Challenge
„Hohe Behandlungskosten und eingeschränkte Zugänglichkeit in Schwellenregionen„
- Die hohen Kosten, die mit fortgeschrittenen Behandlungsmedikamenten verbunden sind, sind nach wie vor eine große Herausforderung für die weit verbreitete Einführung von Therapien auf diesem Markt. Biologik und gezielte Behandlungen beinhalten oft erhebliche Fertigungs- und Entwicklungskosten, was sie für Patienten ohne ausreichende Versicherungsdeckung teuer macht
- So kann die langfristige Verwendung von Thrombopoietinrezeptor-Agonisten und biologen Therapien den Patienten, insbesondere in Ländern mit niedrigem und mittlerem Einkommen, in denen die Gesundheitsförderung begrenzt ist, eine erhebliche finanzielle Belastung darstellen. Darüber hinaus beschränken begrenzte Rückerstattungsrahmen in bestimmten Regionen den Patientenzugang zu diesen Therapien weiter
- Die Verfügbarkeit von Behandlungsoptionen ist auch uneinheitlich in verschiedenen Geographien, mit ländlichen und unterentwickelten Bereichen, die Herausforderungen beim Zugang zu spezialisierten Gesundheitseinrichtungen und ausgebildeten Fachleuten stellen
- Darüber hinaus können strenge regulatorische Anforderungen und langwierige Zulassungsverfahren die Einführung neuer Therapien in den Markt verzögern und den zeitnahen Zugang für Patienten in Not begrenzen
- Das Risiko von Nebenwirkungen und Variabilität bei Patientenreaktionen auf bestimmte Behandlungen kann auch zu einer Hesitanz bei Patienten und Gesundheitsdienstleistern führen.
- Mangelndes Bewusstsein und unzureichende diagnostische Infrastruktur in einigen Regionen behindern weiterhin die Früherkennung und Therapieinitiierung, was das Marktwachstum negativ beeinflusst
- Die Bewältigung dieser Herausforderungen durch eine kostengünstige Drogenentwicklung, verbesserte Rückerstattungsrahmen und eine Erweiterung der Gesundheitsinfrastruktur werden wesentlich sein, um ein nachhaltiges Wachstum und eine breitere Zugänglichkeit der Behandlungsoptionen zu gewährleisten.
Wie wird der Idiopathische Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogenmarkt segmentiert
Der Markt wird auf Basis von Art, Behandlung, Verwaltung, Endverbraucher und Vertriebskanal segmentiert.
• nach Typ
Basierend auf dem Typ der Idiopathischen Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlungsdrogen Markt wird in akute ITP, chronische ITP und andere segmentiert. Das chronische ITP-Segment dominierte 2025 den größten Marktanteil von 61,4%, der von der langfristigen Beschaffenheit der Krankheit und der Notwendigkeit einer kontinuierlichen Behandlung und Überwachung getrieben wurde. Chronische ITP-Patienten benötigen oft eine längere Verwendung von Kortikosteroiden,Immunglobuline, und Thrombopoietin-Rezeptor-Agonisten, die die Nachfrage nach Therapien deutlich erhöht. Healthcare-Anbieter priorisieren das chronische ITP-Management aufgrund des höheren Risikos von Blutungskomplikationen und Rückfall. Das Segment profitiert von starken klinischen Leitlinien zur langfristigen Therapie. Das zunehmende Bewusstsein und verbesserte Diagnoseraten tragen zu einer höheren Patientenidentifikation bei. Krankenhäuser und Spezialkliniken konzentrieren sich stark auf chronische Fälle, die Segmentherrschaft stärken. Verfügbarkeit von fortschrittlichen Biologen und gezielten Therapien ist eine weitere Verbesserung der Behandlungsergebnisse. Eine günstige Rückzahlungspolitik für das chronische Krankheitsmanagement unterstützt das Wachstum. Die zunehmende Prävalenz von Autoimmunerkrankungen weltweit erhöht auch die Nachfrage. Kontinuierliche FuE-Investitionen und Pipeline-Medikamente erweitern Behandlungsoptionen. Eine verbesserte Patientenhaftung bei Langzeittherapie trägt weiter zur Markterweiterung bei.
Das akute ITP-Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 9,7% beobachtet wird, das durch die zunehmende Sensibilisierung und frühzeitige Diagnose von Schnelleinfallfällen getrieben wird. Akute ITP ist häufiger unter Kinderpopulationen, die sofortige medizinische Intervention und die Förderung der kurzfristigen Drogennachfrage erfordern. Der wachsende Fokus auf die pädiatrische Gesundheitsinfrastruktur unterstützt das Segmentwachstum. Physiker übernehmen zunehmend schnelle Behandlungsprotokolle für akute Fälle. Fortschritte bei der Immuntherapie und der unterstützenden Pflege verbessern die Patientenrückgewinnungsraten. Die Steigerung des Gesundheitszugangs in Schwellenländern beschleunigt die Annahme. Regierungsinitiativen zur Früherkennung von Krankheiten tragen zur Expansion bei. Die zunehmenden Screening-Programme und Sensibilisierungskampagnen unterstützen auch das Wachstum. Die Verfügbarkeit von schnell wirkenden Behandlungsoptionen erhöht die Segmentdurchdringung. Krankenhäuser priorisieren das frühzeitige Management, um Krankheitsfortschritte zu verhindern. Verbesserte Diagnosetechnologien ermöglichen eine schnellere Identifizierung von akuten Fällen. Die zunehmende Investition in die Autoimmunerkrankungenforschung treibt die Innovation weiter voran.
• Durch Behandlung
Auf der Grundlage der Behandlung wird der Markt in Medikamente, Chirurgie und andere segmentiert. Das Medikamentensegment dominierte den größten Marktanteil von 72,8% im Jahr 2025, angetrieben von seiner Rolle als primäre und erste Linie Behandlung Ansatz für ITP-Patienten. Häufige Medikamente umfassen Kortikosteroide, IVIG und Thrombopoietin-Rezeptor-Agonisten, die weit über Krankenhäuser und Kliniken verschrieben sind. Die medikamentöse Behandlung ist aufgrund ihrer nicht-invasiven Natur und Wirksamkeit bei der Verwaltung von Plättchenzahlen bevorzugt. Das Segment profitiert von einer starken klinischen Adoption und standardisierten Behandlungsprotokollen. Die zunehmende Verfügbarkeit von Biologen und gezielten Therapien verstärkt das Segment weiter. Pharmazeutische Fortschritte verbessern die Wirkungs- und Sicherheitsprofile von Medikamenten. Die wachsende Patientenpräferenz für nicht-chirurgische Behandlungen unterstützt die Nachfrage. Die Erreichbarkeit von Medikamenten über Gesundheitssysteme trägt ebenfalls zum Wachstum bei. Die Erhöhung der Ausgaben für die Gesundheitsversorgung und die Versicherung erhöhen die Erschwinglichkeit. Kontinuierliche Innovation und neue Arzneimittelzulassungen erweitern die Behandlungsoptionen. Die zunehmende Prävalenz von ITP weltweit ist eine weitere Segmenterweiterung.
Das operative Segment wird erwartet, dass die schnellsten CAGR von 8,9% von 2026 bis 2033, angetrieben durch die zunehmende Annahme von Splenektomie Verfahren in feuerfesten und chronischen ITP-Fällen. Chirurgische Eingriffe werden berücksichtigt, wenn Patienten nicht auf pharmakologische Behandlungen reagieren und die Nachfrage nach diesem Segment unterstützen. Fortschritte in minimalinvasiven chirurgischen Techniken sind die Verbesserung der Patientenergebnisse und die Verringerung der Erholungszeit. Krankenhäuser mit fortgeschrittener Infrastruktur bieten zunehmend chirurgische Möglichkeiten. Die zunehmende Sensibilisierung von Gesundheitsexperten über chirurgische Vorteile trägt zu Wachstum bei. Verbesserte postoperative Pflege- und Überwachungssysteme verbessern die Patientensicherheit. Zunehmende Investitionen in die Gesundheitsinfrastruktur unterstützen die Annahme. Auch die steigende Nachfrage nach langfristigen Krankheitsmanagement-Lösungen treibt das Wachstum voran. Technologische Fortschritte in chirurgischen Geräten verbessern Präzision und Effizienz. Der Ausbau des Zugangs zu spezialisierter chirurgischer Versorgung in Schwellenländern erhöht das Segment weiter.
• Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in mündliche, parenterale und andere segmentiert. Das elterliche Segment dominierte den größten Marktanteil von 58,6% im Jahr 2025, angetrieben durch den weit verbreiteten Einsatz von injizierbaren Therapien für schnelle und effektive Thrombozytenreaktion. Intravenöse Immunglobuline und Biologik werden häufig über parenterale Routen in Krankenhauseinstellungen verabreicht. Dieser Weg sorgt für sofortige Drogenaufnahme und schnellere therapeutische Ergebnisse, so dass es in Notfällen kritisch. Krankenhäuser bevorzugen Elternverwaltung für eine bessere Kontrolle und Überwachung. Das Segment profitiert von der zunehmenden Nutzung von Biologen und fortschrittlichen Therapien. Steigende Krankenhauszulassungen für die ITP-Behandlung unterstützen die Nachfrage. Starke klinische Vorliebe für Injektionsmaterialien in schweren Fällen verstärkt das Segment weiter. Auch die Verfügbarkeit von ausgebildeten Fachkräften für die Verwaltung trägt zum Wachstum bei. Die zunehmende Annahme subkutaner Biologik erweitert den Segmentumfang.
Das orale Segment wird erwartet, dass die schnellsten CAGR von 10,3% von 2026 bis 2033, angetrieben durch zunehmende Patientenpräferenz für bequeme und nicht-invasive Behandlungsoptionen. Mundmedikamente verbessern die Patientenkonformität und reduzieren die Abhängigkeit von Krankenhausbesuchen. Die wachsende Verfügbarkeit wirksamer oraler Therapien unterstützt die Adoption. Pharmazeutische Unternehmen konzentrieren sich auf die Entwicklung fortgeschrittener oraler Formulierungen. Home-basierte Behandlungstrends erhöhen die Nachfrage weiter. Telemedizin und Fernpatientenüberwachung unterstützen das Segmentwachstum. Die Sensibilisierung bei Patienten über orale Behandlungsoptionen trägt zur Expansion bei. Auch die Wirtschaftlichkeit oraler Medikamente im Vergleich zu Injektionsmitteln ist ein wesentlicher Faktor. Die zunehmende Nachfrage nach langfristigen Managementlösungen treibt das Wachstum weiter voran.
• Von Endnutzern
Auf der Grundlage von Endbenutzern wird der Markt in Krankenhäuser, Pflege, Spezialkliniken und andere segmentiert. Das Segment Spitäler dominierte den Markt mit einem Umsatzanteil von 54,2% im Jahr 2025, angetrieben durch hohe Patientenvolumen und Verfügbarkeit moderner Behandlungseinrichtungen. Krankenhäuser dienen als primäre Zentren für Diagnose, Behandlung und Management von ITP-Fällen. Das Vorhandensein von Fachkräften im Gesundheitswesen sorgt für eine effektive Patientenversorgung. Krankenhäuser bieten Zugang zu Notfalldiensten und fortgeschrittenen Therapien. Die Integration von multidisziplinären Pflegeteams verbessert die Behandlungsergebnisse. Die steigenden Spitalisierungsraten für Autoimmunerkrankungen unterstützen das Wachstum. Starke Infrastruktur und Verfügbarkeit von diagnostischen Tools stärken das Segment weiter. Auch staatliche Finanzierungen und Investitionen im Gesundheitswesen tragen zur Expansion bei.
Das Homecare-Segment wird voraussichtlich die schnellste CAGR von 10,8% von 2026 bis 2033, angetrieben durch die wachsende Präferenz für hausbasierte Behandlung und Bequemlichkeit. Homecare reduziert Krankenhausbesuche und damit verbundene Gesundheitskosten, so dass es eine attraktive Option für chronische Patienten. Die zunehmende Verfügbarkeit oraler und selbstverwalteter Therapien unterstützt das Wachstum. Tele-Gesundheitsintegration und Fernüberwachungstechnologien verbessern das Patientenmanagement. Sensibilisierung und Patientenerziehungsprogramme tragen zur Adoption bei. Die wachsende ältere Bevölkerung und die chronische Krankheitslast sind die weitere Nachfrage. Technologische Fortschritte, die eine sichere Heimbehandlung ermöglichen, unterstützen die Expansion. Auch staatliche Initiativen zur Förderung der Heimversorgung tragen zum Wachstum bei.
• Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den größten Marktanteil von 48,9% im Jahr 2025, angetrieben durch direkten Zugang zu Medikamenten innerhalb von Krankenhaus-Einstellungen. Krankenhäuser gewährleisten die Verfügbarkeit von kritischen Medikamenten, die zur sofortigen Behandlung erforderlich sind. Starke Beschaffungssysteme und Massenkaufunterstützungssegment Dominanz. Die Integration mit Behandlungsprotokollen verbessert die Effizienz. Krankenhaus-Apotheken spielen eine wichtige Rolle bei der Verwaltung der stationären Drogenversorgung. Die steigenden Krankenhauseinnahmen unterstützen die Nachfrage.
Das Online-Apotheke-Segment wird erwartet, dass die schnellsten CAGR von 11,5 % von 2026 bis 2033, angetrieben durch zunehmende Digitalisierung und Bequemlichkeit des Kaufs von Medikamenten online. Online-Plattformen bieten zu Hause Lieferung und wettbewerbsfähige Preise. Steigende Internetdurchdringung und Smartphone-Nutzung unterstützen Wachstum. Patienten bevorzugen Online-Apotheken für chronische Medikamenten-Refills. Regulatorische Unterstützung für E-Apotheken ist weitere Antriebserweiterung. Die zunehmende Übernahme digitaler Gesundheitsdienste trägt ebenfalls zum Segmentwachstum bei.
Welche Region hält den größten Teil des Idiopathischen Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogenmarkt
- Nordamerika dominierte den idiopathischen thrombocytopenic purpura (immune thrombocytopenic purpura) Behandlung Drogenmarkt mit dem größten Umsatzanteil von 42,7% im Jahr 2025, angetrieben durch starke Gesundheitsinfrastruktur, hohe Akzeptanz von fortgeschrittenen Therapien, und die Präsenz von wichtigen pharmazeutischen Spielern in der Region
- Die Region profitiert von etablierten diagnostischen Fähigkeiten, einem weit verbreiteten Zugang zu Hämatologie-Spezialisten und einer frühzeitigen Einführung innovativer biologischer und gezielter Behandlungsoptionen, die wesentlich zu verbesserten Patientenergebnissen beitragen.
- Diese weit verbreitete Marktführerschaft wird weiterhin durch günstige Rückzahlungsrahmen, zunehmende klinische Forschungsaktivitäten und ein hohes Bewusstsein bei Patienten und Gesundheitsdienstleistern unterstützt, indem Behandlungsmedikamente als bevorzugter therapeutischer Ansatz in Krankenhäusern und Spezialkliniken etabliert werden
U.S. Idiopathic Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogen Markt Insight
Der US idiopathische Thrombocytopenic purpura (immune thrombocytopenic purpura) Behandlung Drogenmarkt eroberte den größten Umsatzanteil in Nordamerika, der durch die starke Präsenz führender biopharmazeutischer Unternehmen und umfangreicher klinischer Forschungsprogramme gefördert wurde. Das Land beobachtet weiterhin eine hohe Akzeptanz fortgeschrittener Therapien, darunter Biologik und Thrombopoietin-Rezeptor-Agonisten, unterstützt durch robuste Gesundheitsinfrastruktur. Darüber hinaus ist die zunehmende Sensibilisierung für Autoimmunerkrankungen, zusammen mit der frühen Diagnose und dem Zugang zu spezialisierten Behandlungszentren, deutlich das Marktwachstum. Die Ausweitung personalisierter Arzneimittelansätze und laufender Drogenentwicklungsinitiativen stärken die US-Marktposition weiter.
Europe Idiopathic Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Treatment Drugs Market Insight
Der Europe idiopathic thrombocytopenic purpura (immune thrombocytopenic purpura) Behandlung Drogenmarkt wird in einem erheblichen CAGR während der gesamten Prognosezeit, vor allem durch etablierte Gesundheitssysteme und zunehmende Betonung auf seltene Krankheitsmanagement. Die zunehmende staatliche Unterstützung, die günstige Rückzahlungspolitik und steigende Investitionen in Forschung und Entwicklung fördern das Marktwachstum. Darüber hinaus unterstützen die zunehmende Prävalenz von Autoimmunerkrankungen und die Verfügbarkeit fortschrittlicher Behandlungsoptionen in allen Ländern die Einführung innovativer Therapien. Die Region zeigt auch eine verstärkte Zusammenarbeit zwischen Forschungseinrichtungen und Pharmaunternehmen, die die Behandlung weiter beschleunigt.
U.K. Idiopathic Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogen Markt Insight
Der US-amerikanische idiopathische thrombozytopenische Purpura (immune thrombocytopenic purpura) Behandlungs-Medikament-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch das zunehmende Bewusstsein für Autoimmunerkrankungen und eine starke Unterstützung durch öffentliche Gesundheitssysteme verursacht wird. Die Präsenz strukturierter Behandlungswege und der Zugang zu fortschrittlichen Therapien durch nationale Gesundheitsprogramme tragen maßgeblich zur Markterweiterung bei. Darüber hinaus unterstützen laufende klinische Studien und Forschungsinitiativen zur Verbesserung der Behandlungseffizienz das Wachstum. Der steigende Fokus auf Frühdiagnose und geduldig-zentrische Versorgung erhöht auch die Akzeptanz der Behandlung im ganzen Land.
Deutschland Idiopathische Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogen Markt Insight
Der deutsche idiopathische thrombozytopenische Purpura (immune thrombocytopenic purpura) Behandlungs-Medikament-Markt wird voraussichtlich in der Prognosezeit bei einem beträchtlichen CAGR expandieren, der durch eine starke Gesundheitsinfrastruktur und hohe Investitionen in die medizinische Forschung gefördert wird. Deutschlands Schwerpunkt auf Innovation und fortschrittlichen therapeutischen Lösungen fördert die Annahme von Biologen und gezielten Behandlungsansätzen. Das Land profitiert auch von einem robusten regulatorischen Rahmen und hohen Gesundheitsausgaben, die den Zugang zu neuartigen Therapien erleichtern. Zudem tragen zunehmendes Bewusstsein und verbesserte diagnostische Fähigkeiten zum stetigen Wachstum des Marktes bei.
Asia-Pacific Idiopathic Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogen Markt Insight
Der Asia-Pacific idiopathic thrombocytopenic purpura (immune thrombocytopenic purpura) Behandlung Drogenmarkt wird voraussichtlich die am schnellsten wachsende Region während der Prognosezeit sein, die durch die Erhöhung der Gesundheitsausgaben, den Zugang zur Behandlung und das zunehmende Bewusstsein für Autoimmunerkrankungen in Schwellenländern getrieben wird. Eine rasche Urbanisierung, eine Ausweitung der Gesundheitsinfrastruktur und staatliche Initiativen zur Stärkung der Gesundheitssysteme unterstützen das Marktwachstum. Darüber hinaus schaffen die wachsende Patientenpopulation und der zunehmende Fokus auf Frühdiagnose und Behandlung erhebliche Chancen für Markterweiterung in der gesamten Region.
Japan Idiopathic Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogen Markt Insight
Der japanische idiopathische thrombozytopenische Purpura (immune thrombocytopenic purpura) Behandlung Drogenmarkt gewinnt aufgrund des fortschrittlichen Gesundheitssystems und des starken Fokus auf Forschung und Innovation an Dynamik. Die Verfügbarkeit von hochmodernen Behandlungsoptionen und ein hohes Bewusstsein bei den Fachkräften im Gesundheitswesen tragen zur verstärkten Einführung gezielter Therapien bei. Darüber hinaus treibt Japans alternde Bevölkerung, die für Autoimmun-Bedingungen anfälliger ist, die Nachfrage nach effektiven und langfristigen Behandlungslösungen an. Kontinuierliche Fortschritte in diagnostischen Technologien und Behandlungsprotokollen unterstützen das Marktwachstum weiter.
China Idiopathic Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogen Markt Insight
Der China idiopathische thrombozytopenic purpura (immune thrombozytopenic purpura) Behandlung Drogenmarkt entfiel auf einen signifikanten Marktanteil des Marktes im asiatischen Pazifik, der der großen Patientenpopulation des Landes zuzuschreiben war und die Gesundheitsinfrastruktur rasch zu verbessern. Zunehmende staatliche Initiativen zur Verbesserung des Gesundheitszugangs sowie steigende Gesundheitsausgaben sind Schlüsselfaktoren für das Wachstum des Marktes. China ist auch Zeuge einer wachsenden Präsenz von inländischen und internationalen Pharmaunternehmen, was zu einer besseren Verfügbarkeit fortschrittlicher Behandlungsoptionen führt. Darüber hinaus unterstützen die zunehmende Sensibilisierung für Autoimmunerkrankungen und die Erweiterung der diagnostischen Fähigkeiten die anhaltende Expansion des Marktes.
Welche sind die Top-Unternehmen in der Idiopathischen Thrombozytopenic Purpura (Immune Thrombozytopenic Purpura) Behandlung Drogenmarkt
The Idiopathic Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Die Drogenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Amgen(US)
•Novartis(Schweiz)
• Roche (Schweiz)
•GlaxoSmithKline(USK)
• Pfizer (US)
•Bristol-Myers Squibb(US)
•Sanofi(Frankreich)
• Takeda Pharmaceutical Company (Japan)
• AstraZeneca (USA)
• Johnson & Johnson (US)
• UCB (Belgien)
• CSL Behring (Australien)
• Griechenland (Spanien)
• Sobi (Schweden)
• Rigel Pharmaceuticals (US)
• Dova Pharmaceuticals (US)
• Eisai Co., Ltd. (Japan)
• Biogen (US)
• Teva Pharmaceutical Industries (Israel)
• Astellas Pharma (Japan)
Was sind die jüngsten Entwicklungen in Global Idiopathic Thrombocytopenic Purpura (Immune Thrombocytopenic Purpura) Behandlung Drogenmarkt
- Im August 2025 genehmigte die US-Food and Drug Administration (FDA) Wayrilz (rilzabrutinib) von Sanofi für die Behandlung von Erwachsenen mit persistenter oder chronischer Immunthrombozytentopenie entwickelt, die eine unzureichende Reaktion auf vorherige Therapien hatten. Diese Genehmigung markierte den ersten Tyrosin-Kinase-Inhibitor von Bruton (BTK) für ITP und führte einen neuartigen Mechanismus ein, der auf Immunpfade abzielt, die für die Thrombozytenvernichtung verantwortlich sind.
- Im Juli 2025 genehmigte die US FDA Doptelet (avatrombopag) für die Behandlung von Kinderpatienten im Alter von einem Jahr und älter mit persistenten oder chronischen ITP, die eine unzureichende Antwort auf die vorherige Therapie hatten. Diese erweiterte Indikation verstärkte Behandlungsoptionen für jüngere Patientenpopulationen und betonte den wachsenden Fokus auf die pädiatrische Hämatologieversorgung
- Im August 2025 kündigte Sanofi an, dass Wayrilz (rilzabrutinib) als Erstklassige orale Therapie für ITP eine regulatorische Genehmigung erhielt, die darauf abzielte, mehrere an Krankheitsfortschritten beteiligte Immunwege zu modulieren. Der Start unterstreicht die zunehmende Innovation in gezielten Immuntherapien für Autoimmunbluterkrankungen
- Im August 2025 bestätigten klinische und regulatorische Aktualisierungen, dass rilzabrutinib signifikante Verbesserungen der Thrombozytenantwort und der Verringerung der Blutungssymptome in Phase III-Studien untermauerte und seine Zulassung unterstützte und sie als Schlüsselfortschritt im ITP-Management
- Im August 2025 betonte die US-FDA, dass Rilzabrutinib bei Patienten mit persistentem oder chronischem ITP, die nicht auf Kortikosteroide oder Immunglobulintherapien reagieren, ungerechtfertigte Bedürfnisse anspricht und die wachsende Nachfrage nach gezielten Therapien der nächsten Generation betonte.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud
- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.