


Globale Marktsegmentierung für anorganische Korrosionsinhibitoren nach Typ (anodische Inhibitoren, kathodische Inhibitoren und Sonstige), Produkt (Sprays und Beschichtungen), Anwendung (Öl- und Gasindustrie sowie Wasseraufbereitungsanlagen) – Branchentrends und Prognose bis 2033
Was ist die globale anorganische Korrosionsinhibitoren Marktgröße und Wachstumsrate
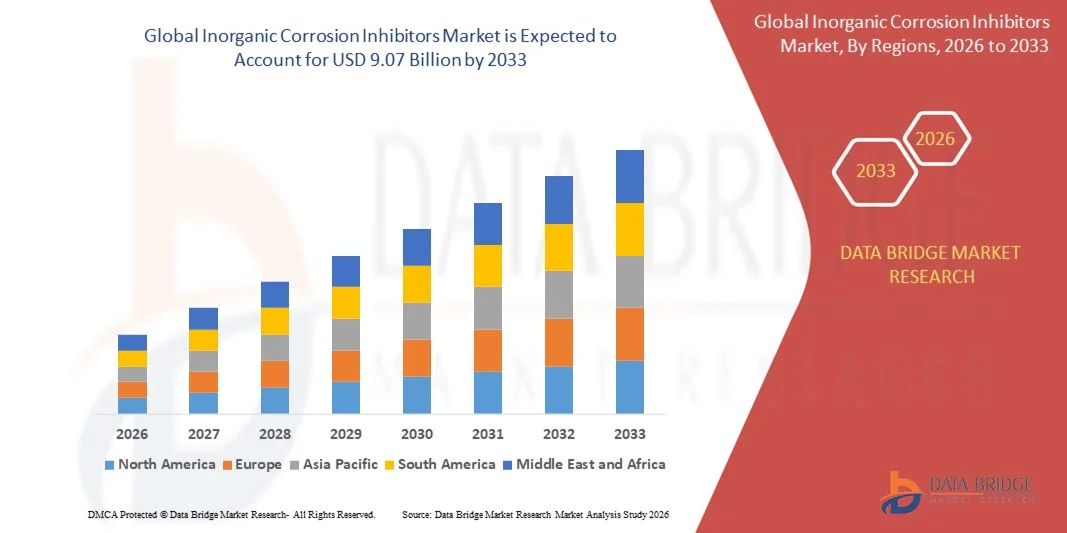
- Wie pro Data Bridge Market Research Analysis Globale anorganische Korrosionsinhibitoren Marktgröße wurde bei6,52 Milliarden USD in 2025und wird voraussichtlich erreichen9,07 Milliarden USD bis 2033, beiCAGR von 4,20%während des Prognosezeitraums
- Die Faktoren wie die Überwindung der Industrialisierung in Schwellenländern sind die Hauptursache, die anorganischen Korrosionsinhibitoren Marktwachstumsrate zu steigern
- Zusätzlich ist eine hohe Verwendung dieser Inhibitoren inAbwasserbehandlungund Durchstöpung von Öl- und Gasbrennstoffen wird auch die Wachstumsrate des anorganischen Korrosionsinhibitorenmarktes direkt und positiv beeinflussen
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 6,52 Milliarden
- Voraussichtlicher Marktwert (2033): USD 9.07 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.20%
Was sind die großen Takeaways des Anorganic Corrosion Inhibitors Market
- Die zunehmende Verwendung von Kunststoffen und Keramiken anstelle von Stahl im Rohrleitungssystem entspringt dem Wachstum der anorganischen Korrosionsinhibitoren Markt
- Die laufende Forschung zur Entwicklung von Chrom- und Blei-freien Inhibitoren schafft verschiedene Marktchancen. Die Komplikationen anorganischer Korrosionsinhibitoren, wie sie sowohl reaktive als auch hochwasserlöslich sind, was zu Leckproblemen führt, stellen als Herausforderung für das Wachstum des Marktes dar
- Nordamerika dominierte den Markt für anorganische Korrosionsinhibitoren mit einem Umsatzanteil von 38,7% im Jahr 2025, der durch starke Nachfrage aus dem Öl- und Gassektor getrieben wurde,StromerzeugungAnlagen, chemische Verarbeitungsanlagen und Wasseraufbereitungsanlagen in den USA und Kanada
- Asia-Pacific wird die schnellste CAGR von 9,10% von 2026 bis 2033, angetrieben durch schnelle Industrialisierung, Erweiterung der Ölraffineriekapazität, Infrastrukturentwicklung und zunehmende Investitionen in Wasseraufbereitungsanlagen in ganz China, Indien, Japan, Südkorea und Südostasien
- Das Segment Anodic Inhibitors dominierte den Markt mit einem Anteil von 44,6% im Jahr 2025, da diese Inhibitoren weit verbreitet sind, um Schutzoxidschichten auf Metalloberflächen zu bilden, wodurch die Metallauflösung und die Lebensdauer der Anlage verhindert werden
Bericht Umfang und anorganische Korrosionsinhibitoren Marktsegmentierung
|
Attribute |
Anorganische Korrosionsinhibitoren |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im anorganischen Korrosionsinhibitorenmarkt
Steigerung von Shift Toward ökologisch nachhaltige und hochwirksame anorganische Korrosionsinhibitoren
- Der Markt für anorganische Korrosionsinhibitoren zeigt eine starke Annahme fortschrittlicher, schädlicher und umweltverträglicher Formulierungen für die industrielle Wasseraufbereitung, Öl- und Gaspipelines, Metallverarbeitung und Infrastrukturschutz.
- Hersteller stellen multifunktionelle Inhibitormischungen auf Basis von Phosphaten, Molybdaten, Silikaten und Nitriten vor, die eine verbesserte Passivierung, langfristige Haltbarkeit und Kompatibilität mit verschiedenen Metallsubstraten bieten
- Die wachsende Nachfrage nach kosteneffizienten, thermisch stabilen und leistungsfähigen Korrosionsschutzlösungen treibt den Einsatz in Kraftwerken, Raffinerien, Marinesystemen, Automotive-Kühlsystemen und Baubranchen voran
- So erweitern Unternehmen wie BASF SE, Ecolab, Dow Inc. und Akzo Nobel N.V. ihre anorganischen Korrosionsinhibitor-Portfolios mit umweltfreundlichen und hocheffizienten Lösungen für die industrielle und kommunale Anwendung.
- Der zunehmende regulatorische Druck zur Reduzierung gefährlicher Chromat-basierter Inhibitoren beschleunigt die Verschiebung auf sicherere anorganische Alternativen mit verbessertem Umweltprofil
- Da sich die industrielle Infrastruktur ausdehnt und die Vermögensdauer kritisch wird, bleiben anorganische Korrosionsinhibitoren für die Verlängerung der Anlagenlebensdauer, die Senkung der Wartungskosten und die Sicherstellung der Betriebssicherheit unerlässlich.
Was sind die Haupttreiber von anorganischen Korrosionsinhibitoren Markt
- Steigende Nachfrage nach dauerhaften Metallschutzlösungen in der Öl- und Gas-, Stromerzeugung, Marine-, Automobil- und Bauindustrie, um korrosionsbedingte Verluste zu minimieren
- So haben z.B. 2024–2025 führende Unternehmen wie BASF SE, Henkel AG und Ecolab ihre Wasseraufbereitungs- und Industrieschutz-Portfolio mit verbesserten anorganischen Inhibitortechnologien gestärkt
- Die zunehmenden Investitionen in Infrastrukturentwicklung, Entsalzungsanlagen, HVAC-Systeme und industrielle Wasserrecycling-Projekte fördern weltweit die Nachfrage in den USA, Europa und Asien-Pazifik.
- Fortschritte in der Formulierungschemie, verbesserte Löslichkeitsprofile und synergistische Inhibitorkombinationen haben verbesserte Korrosionsbeständigkeit Effizienz und langfristige Systemstabilität
- Sensibilisierung für das Asset-Integrity-Management und die Optimierung der Lifecycle-Kosten schafft nachhaltige Nachfrage nach leistungsstarken anorganischen Inhibitorlösungen
- Der Markt für Anorganische Korrosionsinhibitoren wird durch die Ausweitung der Industrialisierung, strengere Umweltvorschriften und die Erhöhung der Instandhaltungsausgaben mit einem stetigen langfristigen Wachstum einhergehen.
Welcher Faktor hebt das Wachstum des anorganischen Korrosionsinhibitorenmarktes hervor
- Stringente Umweltvorschriften, die die Verwendung bestimmter traditioneller anorganischer Verbindungen wie Chromaten und Schwermetallinhibitoren einschränken, begrenzen die Produktakzeptanz
- So wurden in den Jahren 2023–2025 die Umweltnormen in Europa und Nordamerika verstärkte Reformierungskosten und regulatorische Prüfanforderungen für Hersteller
- Volatilität der Rohstoffpreise, einschließlich Phosphate und Spezial anorganische Salze, erhöht die Produktionskosten und Auswirkungen Gewinnspannen
- Wettbewerb aus organischen Korrosionsinhibitoren und Hybrid-Formulierungen, die einen vergleichbaren Schutz mit geringeren Umweltauswirkungen bieten, schafft Substitutionsdruck
- Technische Einschränkungen in hoch aggressiven Umgebungen können komplexe Mehrkomponentensysteme erfordern, die operative Komplexität und Kosten erhöhen
- Um diese Herausforderungen zu bewältigen, konzentrieren sich Unternehmen auf nachhaltige Chemikalien, regulatorische Formulierungen und eine fortschrittliche Leistungsoptimierung, um die globale Einführung von Anorganic Corrosion Inhibitoren zu stärken
Wie wird der anorganische Korrosionsinhibitorenmarkt segmentiert
Der Markt wird auf der GrundlageTyp, Produkt und Anwendung.
- Typ
Der anorganische Korrosionsinhibitorenmarkt wird auf Basis des Typs in Anodische Inhibitoren, kathodische Inhibitoren und andere segmentiert. Das Segment Anodic Inhibitors dominierte den Markt mit einem Anteil von 44,6% im Jahr 2025, da diese Inhibitoren weit verbreitet sind, um Schutzoxidschichten auf Metalloberflächen zu bilden, wodurch die Metallauflösung und die Lebensdauer der Anlage verhindert werden. Verbindungen wie Phosphate, Nitrite, Molybdate und Silikate werden über Kühlsysteme, Kessel, Rohrleitungen und industrielle Wasserkreise weitgehend aufgebracht. Ihre starke Passivierungseffizienz und Wirtschaftlichkeit machen sie für großtechnische Betriebe geeignet.
Das Segment Cathodic Inhibitors wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, der durch die zunehmende Adoption in aggressiven Umgebungen wie Meeressystemen, Offshore-Plattformen und chemischen Verarbeitungsanlagen angetrieben wird. Die steigende Nachfrage nach verbesserter Korrosionsbeständigkeit, Umweltverträglichkeit und langfristiger Infrastrukturstabilität beschleunigt das Wachstum in diesem Segment.
- Nach Produkt
Auf Basis des Produkts wird der Markt in Sprays und Beschichtungen segmentiert. Das Segment Coatings dominierte den Markt mit einem Anteil von 58,2% im Jahr 2025, aufgrund seines umfangreichen Einsatzes in Industrieanlagen, Lagertanks, Pipelines, Baustahl und Schiffskomponenten. Anorganische korrosionshemmende Beschichtungen bieten langfristigen Oberflächenschutz, verbesserte Haftung und Beständigkeit gegen Feuchtigkeit, Chemikalien und Temperaturschwankungen. Ihre Anwendung in der Infrastrukturentwicklung, Öl- und Gasanlagen und Kraftwerken trägt maßgeblich zur Segmentherrschaft bei.
Das Segment Sprays wird von 2026 bis 2033 am schnellsten CAGR wachsen, unterstützt durch steigende Nachfrage nach leicht zugänglichen, wartungsfokussierten Korrosionsschutzlösungen. Spray-basierte Inhibitoren werden zunehmend für den temporären Schutz, Feldreparaturen, Automotive-Komponenten und Gerätespeicher aufgrund ihrer Bequemlichkeit und niedrigeren Anwendungskosten eingesetzt. Die Ausweitung der industriellen Instandhaltungsaktivitäten und der Anlageerhaltungsinitiativen unterstützen die Segmenterweiterung.
- Anwendung
Auf Basis der Anwendung wird der anorganische Korrosionsinhibitoren-Markt in Öl- und Gasindustrie- und Wasseraufbereitungsanlagen segmentiert. Das Segment Öl- und Gasindustrie dominierte den Markt mit einem Anteil von 61,4% im Jahr 2025, der durch den umfangreichen Einsatz in Rohrleitungen, Raffinerien, Offshore-Plattformen, Bohranlagen und Lagerstätten angetrieben wurde. Harsh-Betriebsumgebungen, die Exposition gegenüber Salzwasser, hohem Druck und korrosiven Chemikalien erhöhen deutlich Korrosionsrisiken, wodurch Inhibitoren für das Asset-Integrity-Management und die Betriebssicherheit unerlässlich sind.
Das Segment Wasseraufbereitungsanlagen soll von 2026 bis 2033 am schnellsten CAGR wachsen, unterstützt durch Investitionen in kommunale Wassersysteme, Entsalzungsanlagen, Kühltürme und industrielle Abwasserbehandlungsanlagen. Die steigende Fokussierung auf Infrastrukturmodernisierung, regulatorische Compliance und die Vermeidung von Skalierung und Korrosion in Wasserverteilungssystemen beschleunigt die Nachfrage in diesem Segment.
Welche Region hält den größten Teil des anorganischen Korrosionsinhibitorenmarktes
- Nordamerika dominierte den Markt für anorganische Korrosionsinhibitoren mit einem Umsatzanteil von 38,7% im Jahr 2025, der durch starke Nachfrage aus dem Öl- und Gassektor, Kraftwerke, chemische Verarbeitungsanlagen und Wasseraufbereitungsinfrastrukturen in den USA und Kanada getrieben wurde. Umfangreiche Pipeline-Netzwerke, Offshore-Erkundungsaktivitäten und alternde Industrieanlagen treiben weiterhin die Notwendigkeit fortschrittlicher Korrosionsschutzlösungen
- Führende Hersteller in Nordamerika stellen umweltfreundliche, leistungsfähige anorganische Formulierungen wie Phosphate, Molybdate und Silikate ein, um die Haltbarkeit und die regulatorische Einhaltung von Vermögenswerten zu verbessern. Kontinuierliche Investitionen in Infrastrukturmodernisierung und industrielle Instandhaltungsprogramme stärken das regionale Marktwachstum weiter
- Starke regulatorische Rahmenbedingungen, fortgeschrittene Industriebetriebe und ein hohes Bewusstsein für das Asset-Integrity-Management stärken die Führungsposition Nordamerikas im globalen Markt
US Anorganic Corrosion Inhibitors Market Insight
Die USA sind der größte Beitrag in Nordamerika, unterstützt von umfangreichen Öl- und Gaspipelines, Raffineriebetrieben, Entsalzungsanlagen und industriellen Wasseraufbereitungsanlagen. Steigende Investitionen in die Schüttelexploration, petrochemische Expansion und Kraftwerks-Upgrades treiben die konsequente Nachfrage nach Korrosionsinhibitoren. Strenge Umweltstandards und Fokus auf Betriebseffizienz beschleunigen die Übernahme in den Industriebereichen weiter.
Kanada Anorganische Korrosionsinhibitoren Markt Insight
Kanada trägt maßgeblich durch starke Präsenz von Ölsandprojekten, Bergbaubetrieben und Kraftwerken bei. Die klimatischen Bedingungen und die Exposition gegenüber korrosiven Umgebungen erhöhen den Bedarf an dauerhaften Korrosionsschutzsystemen. Die staatlichen Infrastruktur-Upgrades und die steigenden Anforderungen an die industrielle Wasseraufbereitung unterstützen weiterhin die Markterweiterung.
Asien-Pazifik Anorganische Korrosionsinhibitoren Markt
Asia-Pacific wird die schnellste CAGR von 9,10% von 2026 bis 2033, angetrieben durch schnelle Industrialisierung, Erweiterung der Ölraffineriekapazität, Infrastrukturentwicklung und zunehmende Investitionen in Wasseraufbereitungsanlagen in ganz China, Indien, Japan, Südkorea und Südostasien. Das Wachstum in der Herstellung, der Petrochemie, der Meeresindustrie und der Energieerzeugung erhöht die Nachfrage nach anorganischen Korrosionsinhibitoren, um die Lebensdauer der Geräte zu verlängern und die Wartungskosten zu senken. Die zunehmende Urbanisierung, Entsalzungsprojekte und staatlich unterstützte industrielle Expansionsprogramme beschleunigen die Adoption in der gesamten Region.
China Anorganische Korrosionsinhibitoren Markt Insight
China ist der größte Beitrag in Asien-Pazifik aufgrund massiver industrieller Produktion, wachsender petrochemischer Komplexe und groß angelegter Infrastrukturentwicklung. Starke Investitionen in Kraftwerke, chemische Fertigung und kommunale Wasseraufbereitungsanlagen führen zur konsequenten Nachfrage nach Korrosionsschutzlösungen.
Japan Anorganische Korrosionsinhibitoren Markt Insight
Japan zeigt ein stetiges Wachstum, das durch fortschrittliche Fertigungs-, Schiffsbau- und Energieinfrastrukturmodernisierung unterstützt wird. Starke Fokussierung auf hochwertige Materialien, industrielle Sicherheit und langfristige Anlagenbeständigkeit unterstützt die nachhaltige Einführung anorganischer Korrosionsinhibitoren.
Indien Anorganische Korrosionsinhibitoren Markt Insight
Indien tritt als Wachstumsmarkt auf, der durch die Ausweitung der Raffineriekapazität, die rasche Entwicklung der städtischen Infrastruktur und die Erhöhung der Investitionen in Kläranlagen getrieben wird. Regierungsinitiativen in Industriekorridoren und Smart City-Projekten beschleunigen die Marktdurchdringung weiter.
Südkorea Anorganische Korrosionsinhibitoren Markt Insight
Südkorea trägt wesentlich durch starke Schiffbau-, Petrochemie- und Stromerzeugungsindustrien bei. Die zunehmende Fokussierung auf korrosionsbeständige Infrastruktur, Offshore-Energieprojekte und industrielle Effizienzverbesserungen unterstützt langfristiges Marktwachstum.
Welche sind die Top-Unternehmen im Anorganic Corrosion Inhibitors Market
Die anorganische Korrosionsinhibitoren-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- BASF SE (Deutschland)
- Dai-ichi India Pvt Ltd (Indien)
- Akzo Nobel N.V. (Niederländer)
- Cortec Corporation (USA)
- Ashland (USA)
- Henkel Klebstoffe Technologien Indien Private Limited (Indien)
- Dow Inc. (USA)
- W. R. Grace & Co.-Conn (USA)
- Daubert Cromwell Inc (USA)
- Ecolab (US)
- Crystal Industrial Syndicate Pvt. Ltd (Indien)
- ChemTreat, Inc (USA)
Was sind die jüngsten Entwicklungen im globalen anorganischen Korrosionsinhibitorenmarkt
- Im August 2024 stellte PPG seinen fortschrittlichen Pulver-Primer, PPG PRIMERON Optimal, formuliert mit optimierter Zink-Technologie, um eine überlegene Korrosionsbeständigkeit und langlebigen Oberflächenschutz zu liefern. Der Primer verbessert die Haftung, Haltbarkeit und Beschichtungsleistung, so dass es sehr geeignet für anspruchsvolle industrielle Umgebungen. Durch die Integration effektiver anorganischer Korrosionsinhibitoren verbessert das Produkt die Lebensdauer von beschichteten Substraten unter harten Betriebsbedingungen deutlich. Diese Entwicklung stärkt die Position von PPG im Bereich der Schutzbeschichtungen und unterstreicht den anhaltenden Fokus auf leistungsstarke Korrosionsschutzlösungen
- Im März 2023 startete Cortec VpCI-649 HP, einen Hochleistungs-Korrosionsinhibitor, der unter ANSI/NSF Standard 61 für hydrotesting Anwendungen in Trinkwassersystemen zertifiziert ist. Die Formulierung bietet einen zuverlässigen Korrosionsschutz während der hydrostatischen Prüfung von Rohrleitungen und Gefäßen bei gleichzeitig geringen Dosierungsanforderungen und minimalem Chloridschlag. Die Genehmigung für Trinkwassersysteme erweitert sichere Einsatzmöglichkeiten und verbessert die Einhaltung der Industrievorschriften. Dieser Start verstärkt die Innovationsfähigkeiten von Cortec und unterstützt den Ausbau sicherer und effizienter Korrosionsschutztechnologien
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











