


Global Iron Ore Pellets Market Segmentation, By Source (Hematite, Magnetite, Taconite, and Others), Grade (Blast Furnace and Direct Reduction), Technology (Oxygen Based/Blast Furnace, Electric Arc Furnace, and Electric Induction Furnace), Pelletizing Process (Grate Kiln and Straight Travelling Grate), Balling Technology (Balling Disc and Balling Drum), Application (Iron-based Chemicals and Steel Production), Industry (Construction, Automotive, Railway, Consumer Goods, Shipping, Industrial, Aerospace, and Others) - Industry Trends and Forecast to 2031
Was ist die Iron Ore Pellet Markt Größe und Wachstum Rate
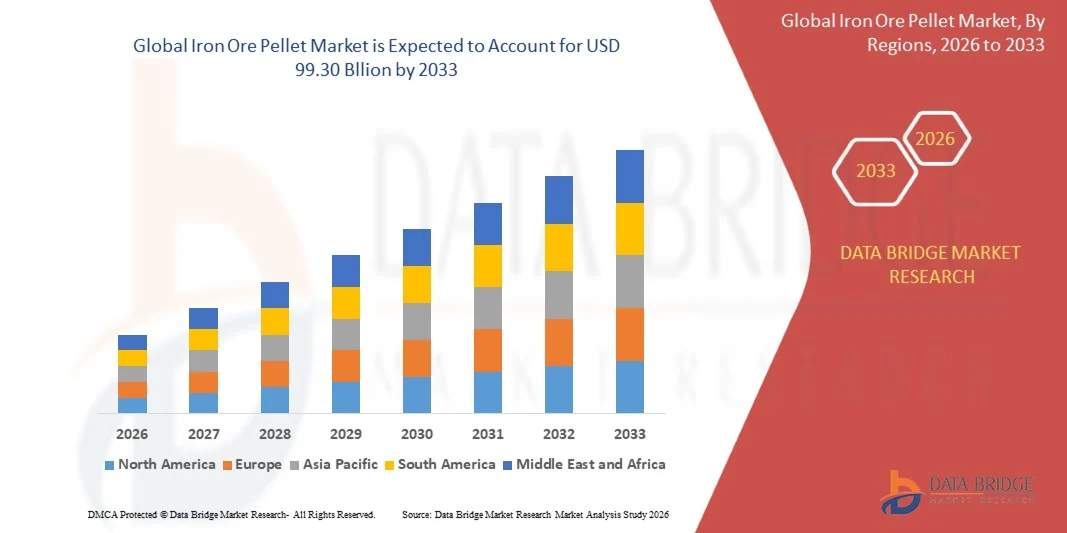
- Nach der Data Bridge Market Research Analyse wurde der Eisenerzpelletsmarkt auf73,12 Milliarden USD in 2025und wird zu erreichen99,30 Milliarden USD bis 2033, in einemCAGR von 3,9 % von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch steigende Stahlnachfrage, zunehmende Einführung von Direktreduktions- und Lichtbogenofenrouten und erweiterte Anwendungen im Bau-, Automobil-, Maschinen- und Energiesektor verursacht wird.
- Die zunehmende Umstellung auf hochgradige Eisenlagerbestände, kohlenstoffarme Stahlerzeugung und effiziente Hochofenbetriebe, kombiniert mit wachsenden Investitionen in direkte Reduktionskapazitäten und Pelletisierungsanlagen, unterstützt die Marktakzeptanz. Eisenerz-Pellets werden über Hochofen-Eisenherstellung, direkte reduzierte Eisenproduktion, Sintermischung und Lichtbogenofen-Zufuhr angewendet, bieten Stahlherstellern einen höheren Eisengehalt, geringere Emissionen und eine bessere Produktivität im integrierten Stahlbetrieb.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 73,12 Milliarden
- Voraussichtlicher Marktwert (2033): USD 99,30 Milliarden
- Prognose CAGR (2026–2033): 3,9%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Naher Osten und Afrika
Was sind die großen Takeaways des Eisenerz Pelletmarktes
- Asia-Pacific dominierte den Eisenerzpelletsmarkt mit dem größten Umsatzanteil von 61,80% im Jahr 2025, unterstützt durch großflächige Hochofenstahlproduktion, häusliche Pelletisierungskapazität und starke Bau- und Fertigungsnachfrage in der gesamten Region.
- Der Nahe Osten und Afrika werden voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 5,40% von 2026 bis 2033 sein, die durch die Ausweitung der direkten Reduktionskapazität, neue Pelletisierungsanlagen und wachsende Investitionen in kohlenstoffarmen Stahlanlagen gefördert wird.
- Das Segment Hochofenpellets führte den Markt mit einem Anteil von 57,9 % im Jahr 2025, angetrieben durch umfangreichen Einsatz in integrierten Stahlwerken, Produktivitätszuwächsen und geringeren Koksverbrauch.
- Direkte Reduktionspellets sind der am schnellsten wachsende Produkttyp, der zur Registrierung eines CAGR von 5,6% projiziert wird und den Bedarf an hochwertigem Rohstoff für die Gas-basierte Eisenherstellung widerspiegelt.
- Das Segment Eisengehalt von 63 bis 65 % dominierte die Güteklasse mit einem Umsatzanteil von 44,7 % im Jahr 2025, was durch einen umfangreichen Einsatz in Hochofenbetrieben in großen Stahlproduzenten führte.
- Im Jahr 2025 entfielen 59,4 % des Marktanteils auf den Hochofen, unterstützt durch die steigende Nachfrage nach effizienten, hochproduktiven Betrieben in integrierten Stahlwerken.
- Das Energie- und Energiesegment ist die am schnellsten wachsende Endbenutzerkategorie, mit einem CAGR von 5,3%, angetrieben durch steigende Nachfrage nach Stahl in Wind-, Netz- und Pipelineprojekten.
Bericht Umfang und Eisenerz Pellet Marktsegmentierung
|
Attribute |
Eisenerz Pellet Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Eisenerz Pelletmarkt
- Eisenerz-Pellets werden zunehmend von der Standard-Schallofenversorgung in Richtung hochgradiger, niederohmiger, direkter Reduktionsgrade, Kombination von verbesserter Beneficiation, flexiblen Pelletierungslinien und regionalen Bearbeitungszentren zur kohlenstoffarmen Stahlerzeugung verschoben.
- Zum Beispiel erwartete Vale im Januar 2026, laut GMK Center, eine endgültige Investitionsentscheidung in 2026 auf einem 5 Milliarden US-Dollar-Mega-Hub in Duqm, Oman, zur Herstellung von kohlenstoffarmen Pellets und heißem Briketteisen für Stahlwerke im Nahen Osten, wobei die erste Phase im Jahr 2026 geplant war und der Bau bis 2029 abgeschlossen werden soll.
- Direkte Reduktionsanlagen treiben Premium-Anforderungen an Pellets mit niedrigen Gang und engen chemischen Toleranzen, ermutigt Lieferanten, Pelletierungslinien der DR-Klasse-Produktion zu widmen.
- Die Produzenten lokalisieren auch die Verarbeitung in der Nähe von Stahlherstellern, mit Pelletisierungsanlagen und Vertriebszentren im Golf, die regionale DRI-Anlagen bedienen und asiatische Kunden liefern, die Logistikdistanz verkürzen und die Versorgungssicherheit verbessern.
- Zum Beispiel, im Januar 2026, nach The Energy Year, Vale’s Pelletisierungsanlage in Sohar, Oman, ursprünglich für 9 Millionen Tonnen pro Jahr gebaut, hatte 9,9 Millionen Tonnen pro Jahr erreicht, lieferte führende Stahlhersteller in Saudi-Arabien, den VAE und Katar, was die wachsende Rolle der Gulf-basierten Pelletisierungskapazität in regionalen DRI-Versorgungsketten hervorhebt.
- Da die direkte Reduktionskapazität, die Einführung von Elektrolichtbogenöfen und die Investitionen in grünem Stahl weiter ausbauen, wird erwartet, dass sich Eisenerzpellets über einen Hochofeneinsatz hinaus in einen strategischen Energator der kohlenstoffarmen Stahlerzeugung weltweit entwickeln.
Was sind die Schlüsseltreiber des Eisenerz Pelletmarktes
- Die steigende Stahlnachfrage nach Bau, Infrastruktur und Fertigung hat den Bedarf an hochwertigen eisenhaltigen Rohstoffen erhöht, der die Ofenproduktivität verbessert, den Koksverbrauch senkt und die Emissionen reduziert.
- So sagte Vale im November 2022 laut Reuters, dass die Nachfrage nach hochgradigen agglomerierten Produkten, die in der direkten Reduktion verwendet werden, in den nächsten 15 bis 20 Jahren um 100 Millionen Tonnen wachsen könnte, was die langfristige Nachfrage an Pellets und Investitionen in dedizierte Rohstoffkapazitäten im Nahen Osten und in anderen Regionen unterstützt.
- Stahlhersteller, DRI-Produzenten und Lichtbogenofenbetreiber erweitern die Gas-basierte Eisen- und kohlenstoffarme Kapazität, erhöhen den Verbrauch von hochwertigen Pellets mit hohem Eisengehalt und niedrigen Verunreinigungen.
- Zum Beispiel haben Vale und Saudi-Arabien im Oktober 2022 ein MoU für eine 4 Millionen Tonnen pro Jahr Pelletanlage in Ras Al-Khair, geschätzt auf etwa 1,1 Milliarden USD, in einem Land unterzeichnet, in dem mehr als 16 Millionen Tonnen pro Jahr vorhandene Stahlkapazität Pellets als Rohstoff verwendet.
- Mit der Verschärfung der Emissionen bieten Pellets einen geringeren Energieverbrauch und eine sauberere Eisenherstellung als Sinter- und Klumpenerz, was die Annahme von großen integrierten Stahlherstellern weltweit unterstützt.
Welche Faktoren erschweren das Wachstum des Eisenerzpelletsmarktes
- Die Eisenerzpelletsproduktion ist kapitalintensiv und energieintensiv, erfordert hochwertiges Konzentrat, Pelletierungsanlagen und Fernlogistik, während die Preisvolatilität die Rentabilität der Erzeuger beeinflusst.
- So senkte Vale im Juli 2025 laut Reuters seine Produktionsprognose für Eisenerz-Agglomerate von 2025 auf 31–35 Mio. Tonnen von 38–42 Mio. Tonnen, wodurch die Nachfrage nach qualitativ hochwertigen Produkten übersorgt und reduziert wurde, wie Analysten bemerkten, dass Stahlhersteller billigere Alternativen unter schrumpfenden Margen priorisieren.
- Stahlbedarfszyklen, schwache Margen und Überlieferungen können die Stahlhersteller zu billigeren Futtermitteln drängen, Pelletsprämien reduzieren und Investitionen unter den Erzeugern verzögern, insbesondere wenn die Nachfrage nach Hochofen unter Druck steht.
- Pelletanlagen hängen von knapper hochwertiger Pelletzufuhr ab, und lange Transportwege, Hafenzwänge und Frachtkosten können die gelieferten Preise erhöhen, Vertragsverhandlungen beeinflussen und die Versorgungsflexibilität für entfernte Stahlmühlen begrenzen.
- Die Kombination aus flüchtigen Eisenerzpreisen, ungleichmäßigem Stahlbedarf, hohen Kapital- und Energiekosten und logistischen Zwängen kann die Expansion bei kostenempfindlichen Produzenten begrenzen, insbesondere wenn Sinter- und Klumpenerz den Grundanforderungen der Eisenherstellung bereits genügen.
Wie wird der Iron Ore Pellet Market segmentiert
Der Eisenerzpelletsmarkt wird auf Basis von Produkt, Eisengehalt, Anwendung und Endverbraucher segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Eisenerzpelletsmarkt zu Hochofenpellets und Direktreduktionspellets segmentiert. Das Segment Hochofenpellets dominierte den Markt mit einem Anteil von 57,9 % im Jahr 2025, unterstützt durch einen umfangreichen Einsatz in integrierten Stahlwerken und einer produktivitätsorientierten Eisenherstellung. Blastofenpellets verbessern die Durchlässigkeit der Belastung und reduzieren den Koksverbrauch im Vergleich zu herkömmlichen Futtermitteln. Sie werden zunehmend in großen Stahlproduzenten in Asien, Europa und Amerika eingesetzt. Verbesserungen in der Pelletfestigkeit, der Grundlagenkontrolle und der Flußprodukte verstärken die Nachfrage weiter. Die Integration mit langfristigen Lieferverträgen ermöglicht auch eine stabile Rohstoffverfügbarkeit für Stahlanlagen.
Das Segment Direktreduktionspellets wird mit einem CAGR von 5,6% von 2026 bis 2033 das schnellste Wachstum verzeichnen, das durch steigende Nachfrage nach hochwertigen Rohstoffen in der Gas-basierten Eisenherstellung angetrieben wird. DR-Pellets benötigen einen sehr hohen Eisengehalt und geringe Verunreinigungen und unterstützen eine effiziente Reduktion der Schachtöfen. Zu ihren Anwendungen zählen die DRI und die heiße Brikettierung von Eisen für Lichtbogenöfen. Die Erhöhung der Investitionen in Grünstahl und kohlenstoffarme Kapazitäten schafft zusätzliche Nachfrage im Nahen Osten, in Europa und Nordamerika. Verbesserungen in der Beneficiations- und Pelletisierungstechnologien verbessern die Qualität. Dedizierte DR-Größe und regionale Bearbeitungszentren verbessern auch die Verfügbarkeit von Angeboten. Sie unterstützen auch neue DRI-Module.
- Von Iron Content
Auf der Grundlage des Eisengehalts wird der Eisenerzpelletsmarkt auf unter 63%, 63–65% und über 65% segmentiert. Das Segment 63-65 % dominierte den Markt mit 44,7 % Marktanteil im Jahr 2025, unterstützt durch den umfangreichen Einsatz in Hochofenbetrieben in großen Stahlherstellern. Diese Qualität bietet eine ausgewogene Kombination aus Produktivität, Kosteneffizienz und Verfügbarkeit. Seine Versorgung aus mehreren Minen und Anlagen erweitert die potenzielle Kundenbasis. Hochofenbetreiber verwenden es, um stabile Lastqualität und gleichbleibende heiße Metallleistung über unterschiedliche Betriebsbedingungen zu erhalten. Das Segment profitiert auch von etablierten langfristigen Verträgen und Logistiknetzwerken.
Das über 65 %-Segment soll das schnellste Wachstum bei einem CAGR von 5,8% von 2026 bis 2033 registrieren, unterstützt durch die zunehmende Einführung von Direktreduktions- und Lichtbogenofenrouten. Höherer Eisengehalt reduziert Schlackenvolumen, Energieverbrauch und Emissionen in der Eisen- und Stahlindustrie. Besonders wichtig sind hochgradige Pellets für Schachtofenbetriebe, die einen niedrigen Gang erfordern. Stahlhersteller sichern zunehmend Premium-Versorgung durch langfristige Vereinbarungen und gemeinsame Investitionen. Eine verbesserte Beneficiation und Qualitätskontrolle stärken die Attraktivität des Segments weiter. Eine begrenzte Verfügbarkeit geeigneter Pelletsfutter bleibt eine wichtige Berücksichtigung für die Expansion, insbesondere außerhalb von Gebieten mit heimischer Versorgung.
- Anwendung
Auf der Grundlage der Anwendung wird der Eisenerz-Pelletsmarkt in Hochofeneisenverarbeitung, direkte reduzierte Eisenproduktion, Sintermischung und andere segmentiert. Das Segment Hochofen-Eisenbau dominierte die Anwendungskategorie mit 59,4% Anteil im Jahr 2025, unterstützt durch die steigende Nachfrage nach effizienten, hochproduktiven Betrieben in integrierten Stahlwerken. Pellets ermöglichen eine stabile Lastverteilung und niedrigere Kraftstoffraten. Regelmäßiger Fokus auf Emissionsreduktion erhöht die Verwendung von Pellets in Hochofenladungen. Große integrierte Stahlproduzenten in Asien und Europa setzen sich weiterhin auf Pellets für die Produktivität. Stahlhersteller suchen auch Materialien, die Stärke, einheitliche Größe und konsequente Chemie kombinieren.
Das direkt reduzierte Eisenproduktionssegment soll das schnellste Wachstum bei einem CAGR von 5,7% von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach kohlenstoffarmen Stahl und wachsender elektrischer Lichtbogenofenkapazität angetrieben wird. DR-grade Pellets können eine effiziente Gas-basierte Reduktion mit geringeren Emissionen als herkömmliche Routen unterstützen. Produzenten im Nahen Osten, Nordafrika und Indien investieren in neue Module und Hubs. Wasserstoffbereite Anlagen und grüne Stahlprojekte schaffen zusätzlichen Bedarf an hochwertigen Pellets. Lange Vertragszyklen und strenge Chemieanforderungen machen eine qualifizierte Versorgung besonders wichtig. Förderpolitische Maßnahmen zur Dekarbonisierung können die Projektsicht in den Regionen weiter verbessern.
- Mit dem Endbenutzer
Auf der Basis des Endverbrauchers wird der Eisenerz-Pelletsmarkt in Bau & Infrastruktur, Automotive, Maschinen & Geräte, Energie & Power und andere segmentiert. Das Segment Bau & Infrastruktur dominierte die Endbenutzerklasse mit 41,3% Anteil im Jahr 2025, unterstützt durch steigende Anforderungen an lange und flache Stahlprodukte. Bauherren, Bauherren und Infrastrukturentwickler verlassen sich auf Stahl für Stärke und Haltbarkeit. Pellets unterstützen die effiziente Herstellung von Rebar, Strukturabschnitten und Platten. Mehr Investitionen in Wohnungs-, Verkehrs- und Stadtinfrastruktur schaffen weitere Möglichkeiten. Große Projektpipelines machen auch eine zuverlässige Stahlversorgung in Beschaffungsentscheidungen eine wichtige Rolle.
Das Energie- und Energiesegment soll das schnellste Wachstum bei CAGR von 5,3 % von 2026 bis 2033 erfassen, angetrieben durch steigende Nachfrage nach Stahl in Windtürmen, Stromnetzen, Rohrleitungen und Produktionsanlagen. Große Strukturen und hochfeste Platten erfordern gleichbleibende Stahlqualität und zuverlässige Rohstoffversorgung. Entwickler und Gerätehersteller erweitern weltweit Projekte im Bereich Erneuerbare und Raster. Eine engere Zusammenarbeit zwischen Stahlherstellern und Lieferanten beschleunigt die Entwicklung maßgeschneiderter Produkte. Die Investitionen in saubere Energie unterstützen die Annahme. Kostenwettbewerbsfähigkeit, Qualität und Logistik bleiben wichtige Überlegungen für den groß angelegten Einsatz in Projekten. Offshore-Wind- und Transmissionserweiterung schaffen auch große Stahlaufträge.
Welche Region hält den größten Teil des Eisenerz Pelletmarktes
- Asia-Pacific dominierte den Eisenerzpelletsmarkt mit dem größten Umsatzanteil von 61,80% im Jahr 2025, unterstützt durch großflächige Hochofenstahlproduktion, häusliche Pelletisierungskapazität und starke Bau- und Fertigungsnachfrage in der gesamten Region.
- Die Region profitiert auch von hoher Stahlproduktion, umfangreichen Infrastrukturinvestitionen und dem Vorhandensein von etablierten Bergbau- und Stahlproduzenten sowie einer starken Nachfrage nach Pellets in integrierten Mühlen. Die zunehmende Verwendung von Pellets zur Effizienz- und Emissionsreduktion sowie die Ausweitung von Direktreduktionsprojekten verstärkt die Position von Asia-Pacific auf dem Weltmarkt weiter.
China Eisenerz Pellet Markt Einblick
Der China Eisenerz-Pelletsmarkt zeigt durch steigende Investitionen in effizienten Hochofenbetrieben, Umweltverbesserungen und hochwertigen Rohstoffeinsatz ein konsistentes Wachstum. Integrierte Stahlhersteller, Pelletshersteller und große Stahlgruppen übernehmen zunehmend Pellets, um den Kraftstoffverbrauch und die Emissionen zu senken. Darüber hinaus tragen die heimische Konzentratversorgung, die große industrielle Kapazität und die zunehmende Einführung von Elektrolichtbogenöfen zum Marktwachstum in China bei.
Indien Eisenerz Pellet Markt Einblick
Der indische Eisenerz-Pelletsmarkt wächst rasant, angetrieben durch den Ausbau der Stahlkapazität, die Erhöhung der Infrastrukturausgaben und die zunehmende Einführung direkter Reduktionstechnologien für integrierte und sekundäre Produzenten. Die zunehmende Verwendung von Pellets in Hochöfen und DRI-Anlagen erhöht den Marktbedarf. Darüber hinaus stellen starke heimische Eisenerz-Ressourcen, neue Pelletisierungskapazitäten und staatliche Unterstützung für die Selbstverantwortung von Stahl Indien als Schlüsselwachstumsmarkt für Pellets in ganz Asien-Pazifik, unterstützt durch steigenden Inlandsverbrauch.
Mittlerer Osten und Afrika Eisenerz Pellet Markt Einblick
Der Markt für Eisenerzpellets im Nahen Osten und Afrika wird ein rasches Wachstum erwarten, das durch die Ausweitung der direkten Reduktionskapazität, neue Pelletisierungsanlagen und zunehmende Investitionen in kohlenstoffarmen Stahl in Ländern wie Saudi-Arabien, den USA und Oman verursacht wird. Die wachsende Nachfrage nach DR-Größen, das wettbewerbsfähige Energieangebot und strategische Hafenstandorte unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen die aufstrebenden Mega-Hub-Projekte der Region und die zunehmende Einführung der Gas-basierten Eisenherstellung die Nachfrage nach hochwertigen Pellets.
Südafrika Eisenerz Pellet Markt Einblick
Der südafrikanische Eisenerz-Pelletsmarkt wird von der wachsenden Stahlproduktion, der Infrastrukturentwicklung und der Nachfrage nach hochwertigen eisenhaltigen Materialien angetrieben. Pelletisierung unterstützt effizienten Hochofen und direkte Reduktionsprozesse, verbessert die Produktivität und reduziert die Emissionen. Das Marktwachstum hängt von der Verfügbarkeit von Eisenerz, den Energiekosten, der Exportnachfrage und den globalen Stahlpreisen ab. Infrastrukturengpässe, logistische Herausforderungen und Wettbewerb anderer Anbieter können jedoch die Expansion begrenzen. Investitionen in Beneficiation und nachhaltige Technologien bieten vielversprechende Möglichkeiten für langfristiges Wachstum.
UAE Eisenerz Pellet Markt Einblick
Der Eisenerzpelletsmarkt der VAE wird durch den Ausbau der Stahlproduktion, der Infrastrukturentwicklung und der steigenden Nachfrage nach hochwertigen Rohstoffen unterstützt. Pelletimporte spielen eine wichtige Rolle bei der Lieferung von Direktreduktionseisen (DRI)-Anlagen und der Unterstützung der emissionsarmen Stahlherstellung. Das Marktwachstum wird durch die Bautätigkeit, die industriellen Investitionen, die globalen Eisenerzpreise und die Effizienz der Lieferkette beeinflusst. Zu den Möglichkeiten gehören grüne Stahlinitiativen, fortschrittliche Produktionstechnologien und die steigende Nachfrage nach nachhaltigem Stahl in der gesamten Region.
Welche sind die Top-Unternehmen im Eisenerz Pelletmarkt
Die Eisenerzpelletsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Vale S.A.(Brasilien)
- Cleveland-Cliffs Inc.(US)
- Luossavaara-Kiirunavaara AB (LKAB)(Schweden)
- Ferrexpo pl(Schweiz)
- Metalloinvest Management Company LLC(Russland)
- Samarco Mineração S.A. (Brazil)
- Bahrain Stahl BSC (Bahrain)
- Iron Ore Company of Canada (Kanada)
- Kudremukh Iron Ore Company Limited (Indien)
- ArcelorMittal S.A. (Luxemburg)
- Tata Steel Limited (Indien)
- JSW Steel Limited (Indien)
- Nippon Steel Corporation (Japan)
- POSCO Holdings Inc. (Südkorea)
- China Baowu Steel Group Corporation Limited (China)
- HBIS Group Co., Ltd. (China)
- Rio Tinto plc (USA)
- Anglo American plc (U.K.)
- Metinvest B.V. (Niederlands)
- Gerdau S.A. (Brazil)
Was sind die neuesten Entwicklungen im Eisenerz Pelletmarkt
- Im Juli 2026 startete Mesabi Metallics seine Marke Patriot Pellet von hochwertigen Eisenerz-Eisen-Pellets in Minnesota, USA, mit dem Ziel, inländische Stahlhersteller und die Produktion von kohlenstoffarmen Stahlerzeugnissen zu unterstützen.
- Im Januar 2026, Vale erklärte, dass eine endgültige Investitionsentscheidung auf seinen USD 5 Milliarden Oman Mega-Hub in Duqm wird im Laufe des Jahres erwartet, mit dem Komplex entwickelt, um Low-Cost-Pellets und heißes Briketteisen für Middle East-Stahlmacher zu produzieren, Erstphasen-Implementierung im Jahr 2026, und Bau bis 2029 angestrebt.
- Im Juni 2026 absolvierten Rio Tinto und China Baowu industrielle Versuche mit Pilbara Blend Erz in der Pelletisierung und direkter Reduktion auf Wasserstoffbasis, was die Stahlerzeugung mit niedrigerem Emissionsniveau vorangetrieben hat.
- Im April 2026 haben Resources Pellets und Concentrates Private Limited (RPCL) der SMS-Gruppe einen Auftrag erteilt, eine 2-Millionen-tonne-pro-jährige Eisenerz-Pellets-Anlage in Karnataka, Indien, mit digitalen Lösungen zur Verbesserung der Energieeffizienz und Produktionsstabilität zu beliefern.
- Im Mai 2024 eröffnete U.S. Steel im Keetac-Werk in Minnesota nach einer Investition von 150 Millionen US-Dollar seine direkt reduzierte Eisenerz-Pellets-Produktionsanlage in direktem Maße und zielte auf eine jährliche Produktion von rund vier Millionen Tonnen.
- Im Februar 2024 erhielt Godawari Power & Ispat Umweltfreiheit, um seine Eisenerzgranulationskapazität von 2,7 Millionen auf 4,7 Millionen Tonnen pro Jahr zu erweitern und seine Produktionskapazitäten im Stahlsektor Indiens zu stärken.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











