


Global Laminated Tubes Market Segmentation, Nach Produkttyp (Plastic Barrier Laminate (PBL), Aluminium Barrier Laminate (ABL), Co-extrudierte Laminat Tubes, und andere laminierte Tuben), Kapazität (Less als 50ml, 50 ml bis 100 ml, 101 ml bis 150 ml, und über 150 ml), Schicht (3-Layer, 5-Layer, 7-Layer, und andere Pflege-Featuren), Cap
Was ist die laminierte Tubes Marktgröße und Wachstumsrate
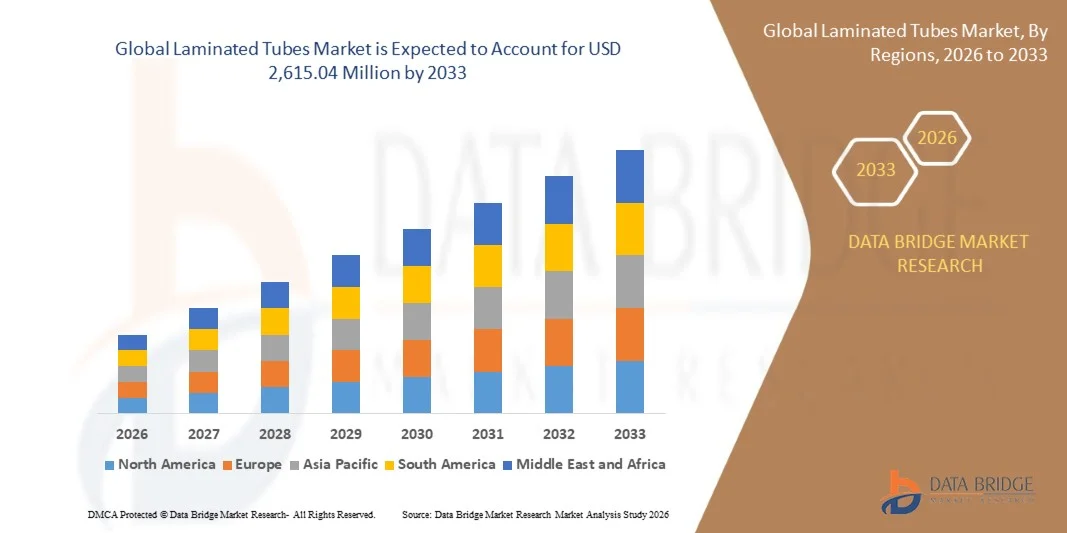
- Nach der Data Bridge Market Research Analyse wurde der Verbundrohrmarkt auf942.87 Mio. USD 2025und wird zu erreichen2,615,04 Mio. USD bis 2033, in einemCAGR von 13,60% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Nachfrage nach bequemen und Premium-Verpackungsformaten, den Verbrauch von oralen Pflege- und Personalpflegeprodukten und die technologischen Fortschritte bei der Herstellung von Verbundrohren getrieben wird. Laminierte Rohre bieten einen starken Schutz vor Sauerstoff, Feuchtigkeit, Licht und Verunreinigung, bieten Flexibilität, kontrollierte Dosierung und hochwertigen Druck, so dass sie für Produkte geeignet sind, die sowohl funktionalen Schutz als auch starke Regalbeschwerden erfordern.
- Der zunehmende Verbrauch von Zahnpasta, Hautpflege, Kosmetika, pharmazeutischen Cremes, Salben und Gelen, kombiniert mit wachsender Verbraucherpräferenz für hygienische, tragbare und einfach zu bedienende Verpackungen, ist es, die Hersteller zu ermutigen, ihre Verwendung von Verbundrohren zu erweitern. Kunststoff-Barrier Laminat (PBL) und Aluminium-Barrier Laminat (ABL) Röhren sind weit verbreitet, weil sie eine verbesserte Barriere-Leistung und Produktstabilität bieten, während neuere recycelbare und mono-Material-Strukturen Aufmerksamkeit gewinnen, da Marken auf Nachhaltigkeitsanforderungen reagieren.
Marktgröße und Prognose
- Globaler Marktwert (2025): 942.87 Mio. USD
- Voraussichtlicher Marktwert (2033): USD 2,615.04 Millionen
- Prognose CAGR (2026–2033): 13,60%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des laminierten Röhrenmarktes
- Nordamerika dominierte den laminierten Röhrenmarkt mit dem größten Umsatzanteil von 33,4% im Jahr 2025, unterstützt von einer starken Nachfrage nach Premium-Verpackungen, etablierter persönlicher Pflege und Kosmetikindustrie und zunehmender Akzeptanz von maßgeschneiderten und nachhaltigen Verbundrohrlösungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 7,48% von 2026 bis 2033 sein, die durch den Ausbau der persönlichen Pflege und Pharmaindustrie, steigende Einwegeinkommen, zunehmende Urbanisierung und wachsende Übernahme nachhaltiger Verpackungslösungen gefördert wird.
- Das Segment Kunststoff-Barriere Laminat (PBL) führte den Markt mit einem Anteil von 52,6% im Jahr 2025, angetrieben durch seine Leichtbau, Flexibilität, Barriereleistung und Kosteneffizienz.
- Co-extrudierte Laminatrohre sind der am schnellsten wachsende Produkttyp, der eine CAGR von 6,7% registriert, was die Nachfrage nach leichten, leistungsstarken und kostengünstigen Verpackungen widerspiegelt.
- Das Segment 50 ml bis 100 ml dominierte die Kapazitätskategorie mit einem Umsatzanteil von 38,4% im Jahr 2025, der durch seinen breiten Einsatz in Zahnpasta, Hautpflege, Kosmetika, pharmazeutischen Cremes und Gelen führte.
- 5-Layer entfiel 2025 auf 40,45 % des Marktanteils, bevorzugt durch eine ausgewogene Kombination aus Barriereschutz, mechanischer Festigkeit, Flexibilität und Fertigungseffizienz.
- Das Stand-up-Cap-Segment ist die am schnellsten wachsende Cap-Typ-Kategorie mit einem CAGR von 6,8%, angetrieben durch steigende Nachfrage nach ergonomischen und bequemen Verpackungsformaten.
Bericht Umfang und laminierte Tubes Marktsegmentierung
|
Attribute |
Laminierte Rohre Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im laminierten Röhrenmarkt
- Nachhaltige und recycelbare Verbundrohrstrukturen werden zunehmend angenommen, da Marken versuchen, Verpackungsabfälle zu reduzieren, die Wiederverwertbarkeit zu verbessern und die sich entwickelnden Umweltanforderungen zu erfüllen und gleichzeitig Barriereleistung, Produktschutz und Premium-Ästhetik zu erhalten.
- Im Mai 2025 gewann Neopacs Polyfoil Mono-Material Barrier Tube für Colgates Marke Elmex den WorldStar Award 2025 für sein gewichtsreduziertes, recycelbares, hochbarrieres Design, das den Wandel der Branche in Richtung monomaterialer Verbundrohre demonstriert.
- Die Hersteller entwickeln zunehmend monomateriale PBL-Röhren, recycelbare Laminatstrukturen und leichte Verpackungsformate, um die Materialintensität zu reduzieren und gleichzeitig die für Kosmetik-, Mundpflege-, Pharma- und Lebensmittelanwendungen erforderlichen Barriereeigenschaften zu bewahren.
- Premium-Personalpflege- und Kosmetikmarken nutzen hochauflösende Drucke, kundenspezifische Oberflächen und recycelbare Röhrenstrukturen, um Nachhaltigkeit mit stärkerem Regalbezug, Produktdifferenzierung und Verbraucherfreundlichkeit zu kombinieren.
- So kündigte Albéa Tubes im Juli 2024 an, dass die Greenleaf recycle-ready all-plastic Laminatbahn in Nordamerika produziert wurde und die Entwicklung von recycelbaren Laminatrohren für kosmetische Verpackungen unter Beibehaltung der hohen Barriereleistung unterstützt.
- Da Markeninhaber zunehmend die Recyclierbarkeit, Materialeffizienz, Premium-Ästhetik und Rundumverpackungen priorisieren, wird erwartet, dass nachhaltige Verbundrohrtechnologien die recycelbaren und mono-materialen Strukturen als Kerninnovationsrichtung über den globalen Markt beschleunigen, verstärken.
Was sind die Schlüsseltreiber des laminierten Röhrenmarktes
- Die rasche Expansion der persönlichen Pflege, Kosmetika, Pharmazeutika und Mundpflegeprodukte hat die Nachfrage nach Verbundrohren deutlich erhöht, die einen starken Barriereschutz, bequeme Dosierung, Produktstabilität und attraktive Verpackungen in verschiedenen Formulierungen bieten können.
- So präsentierte Neopac im Mai 2025 seine SpringTube Oval und Polyfoil® Sensation Röhren bei Luxe Pack New York und unterstreicht die steigende Nachfrage nach leistungsstarken und visuell attraktiven Verpackungen in Hautpflege, Kosmetik und Körperpflege. Neopac sagte, dass seine Polyfoil Sensation Röhren bieten hohen Barriereschutz und unterstützen kosmetische, Hautpflege, Haarpflege und pharmazeutische Anwendungen.
- Consumer-Marken, Pharma-Hersteller und Oral Care-Unternehmen integrieren Verbundrohre in ihre Verpackungsportfolios, um Produktregalleben zu erweitern, Verunreinigungen zu minimieren, die Dosierung zu verbessern und die Markendifferenzierung durch hochwertige Grafiken und angepasste Formate zu stärken.
- So kündigte Neopac im Mai 2024 an seiner US-Anlage eine neue Produktionslinie für Kosmetikrohre an, die 70 Millionen zusätzliche Rohre jährlich in 25–40 mm Durchmesser und 15–150 ml Volumen hinzufügte. Die Investition demonstriert die steigende Nachfrage nach fortschrittlichen Schlauchverpackungen von Kosmetik- und Kosmetikmarken in Nordamerika.
- Mit Herstellern, die immer mehr Verpackungen benötigen, die Produktschutz, Komfort, Leichtbau, Premium Branding und Nachhaltigkeit kombinieren, bleiben Verbundrohre für persönliche Pflege, Kosmetik, Mundpflege, Pharmazeutika und Lebensmittelanwendungen wichtig.
Welche Faktoren fordern das Wachstum des laminierten Röhrenmarktes auf
- Komplexe mehrschichtige Strukturen und Recycling-Beschränkungen schaffen erhebliche Herausforderungen, da herkömmliche Verbundrohre Kunststoff, Aluminium, Kleber und Barrierematerialien kombinieren können, die die Materialtrennung und das Recycling nach dem Konsum verkomplizieren.
- So kündigte Albéa Tubes im Oktober 2024 drei nachhaltige Verpackungslösungen an, die von der ETMA Tube of the Year Awards anerkannt wurden, einschließlich Designs mit recycelten Materialien und reduziertem Kunststoffgehalt. Diese Entwicklungen unterstreichen die laufenden Bemühungen der Industrie, die Herausforderungen der Recycling- und Materialkomplexität im Zusammenhang mit konventionellen Verbundrohren zu bewältigen.
- Diese strukturellen Komplexitäten können die Herausforderungen der Materialrückgewinnung, die Recyclingkosten und die Anforderungen an die spezialisierte Verarbeitungsinfrastruktur erhöhen, insbesondere da Regierungen und Markeninhaber strengere Verpackungszirkularität und recycelte Erwartungen einführen.
- Die Recycling-Herausforderung im Zusammenhang mit der konventionellen Mehrschichtbauweise ermutigt die Hersteller weiterhin, Röhrenstrukturen in Richtung Monomaterial PBL, recycelbare Laminate und reduzierte Materialintensität umzugestalten.
- Höhere Fertigungsaufwand im Vergleich zu herkömmlichen Kunststoffrohren kann die Adoption beeinträchtigen, da Verbundrohre mehrere Materialschichten, spezialisierte Barrierefolien, Klebstoffe, Druckverfahren und präzise Umwandlungstechnologien benötigen.
- So hat Neopac im Mai 2025 bekannt gegeben, dass sein Polyfoil Mono-Material-Barrier Tube für Colgates Elmex Zahnpasta einen WorldStar Award 2025 gewonnen hat, der eine gewichtsreduzierte, recycelbare Mono-Material-Struktur aufweist, die für die Beibehaltung der High-Barrier-Leistung ausgelegt ist. Die Entwicklung demonstriert die Bemühungen der Hersteller, die Recycling-Beschränkungen herkömmlicher mehrschichtiger Laminatrohre zu überwinden.
- Dieser Übergang erfordert Investitionen in Materialentwicklung, Fertigungsprozesse, Barrieretechnologie und Recycling-Kompatibilität, potenziell steigende Entwicklungskosten und verlangsamende Übernahme kleinerer Verpackungshersteller.
Wie wird der laminierte Rohrmarkt segmentiert
Der Verbundrohrmarkt wird auf Basis von Produkttyp, Kapazität, Schicht, Kappentyp und Endverwendung segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Verbundrohrmarkt in Kunststoff-Barrierelaminat (PBL), Aluminium-Barrierelaminat (ABL), coextrudierte Laminatrohre und andere Verbundrohre segmentiert. Das Segment Kunststoff-Barriere Laminat (PBL) dominierte den Markt mit einem geschätzten Anteil von 52,6% im Jahr 2025, unterstützt durch seine Leichtbau, Flexibilität, Barriereleistung und Kosteneffizienz. PBL-Röhren werden in kosmetischen, persönlichen Pflege, Mundpflege und pharmazeutischen Anwendungen weit verbreitet. Ihre Polyethylen-basierte Konstruktion ermöglicht es Herstellern, Quetschbarkeit mit starkem Schutz gegen Feuchtigkeit und Sauerstoff zu kombinieren. Auch PBL-Strukturen werden zunehmend begünstigt, da Hersteller recycelbare und mono-materielle Verpackungslösungen entwickeln. Die Verträglichkeit von Kunststofflaminaten mit hochwertigem Druck und Premium-Dekoration unterstützt weiter ihre weit verbreitete Annahme.
Das Segment Co-extrudierte Laminatrohre wird das schnellste Wachstum mit einem geschätzten CAGR von 6,7% über die Prognoseperiode, angetrieben durch die Nachfrage nach leichten, leistungsstarken und kostengünstigen Verpackungen, registrieren. Co-extrudierte Strukturen integrieren mehrere Polymerschichten, um verbesserte Barrieren und mechanische Eigenschaften zu bieten. Diese Rohre eignen sich für Produkte, die einen verbesserten Schutz gegen Sauerstoff, Feuchtigkeit, Licht und externe Verunreinigungen erfordern. Fortschritte bei Polymer- und Extrusionstechnologien ermöglichen es den Herstellern, die Materialstärke zu reduzieren, ohne die strukturelle Leistungsfähigkeit zu beeinträchtigen. Auch die zunehmende Nachfrage nach nachhaltiger Polymer-basierter Verpackung ist eine ermutigende Entwicklung recyclebarer coextrudierter Strukturen. Der zunehmende Einsatz in persönlichen Pflege-, Pharma- und Mundpflegeanwendungen soll die Adoption weiter beschleunigen.
- Durch Kapazität
Auf Basis der Kapazität wird der Verbundrohrmarkt in weniger als 50 ml, 50 ml bis 100 ml, 101 ml bis 150 ml und über 150 ml segmentiert. Das Segment 50 ml bis 100 ml dominierte den Markt mit 38,4% Anteil im Jahr 2025, unterstützt durch seinen breiten Einsatz in Zahnpasta, Hautpflege, Kosmetika, pharmazeutischen Cremes und Gelen. Das Format bietet eine effektive Balance zwischen Produktmenge, Portabilität, Verbraucherfreundlichkeit und Verpackungskosten. Es eignet sich besonders für alltägliche Produkte, die ein ausreichendes Volumen erfordern, ohne das Paket zu groß zu machen. Standard Zahnpasta- und Hautpflegeformate stellen wichtige Anforderungen in diesem Leistungsbereich dar.
Das weniger als 50 ml-Segment wird erwartet, dass das schnellste Wachstum bei 6,98% CAGR während des Prognosezeitraums beobachtet wird, was durch die steigende Nachfrage nach Reisegröße, Stichprobengröße, Prämie und konzentrierten Personalpflegeprodukten bedingt ist. Kleinere Röhrchen sind besonders attraktiv für Hautpflege, Kosmetika, dermatologische Produkte und spezielle pharmazeutische Formulierungen. Ihre kompakten Abmessungen bieten Portabilität und Komfort für Verbraucher, die Produkte über Reise- und E-Commerce-Kanäle kaufen. Beauty-Marken verwenden zunehmend kleine Röhren für Testpakete und Werbeartikel. Kleinere Formate können auch die Materialmenge, die pro Einzelverpackung verwendet wird, reduzieren, wenn sie entsprechend ausgelegt ist. Die steigende Nachfrage nach bequemen On-the-Go-Produkten wird daher voraussichtlich dieses Segment stärken.
- Von der Ebene
Auf Basis der Schicht wird der Verbundrohrmarkt in 3-Schicht, 5-Schicht, 7-Schicht und andere segmentiert. Das 5-Schicht-Segment wird geschätzt, um den Markt zu dominieren, was auf 40,45 % der Nachfrage im Jahr 2025, aufgrund seiner ausgewogenen Kombination aus Barriereschutz, mechanischer Festigkeit, Flexibilität und Fertigungseffizienz. Fünfschichtige Strukturen können Polymer-, Klebstoff- und Barriereschichten kombinieren, um Formulierungen vor äußeren Umweltbedingungen zu schützen. Sie sind weit verbreitet in der Mundpflege, Kosmetik, persönlichen Pflege, Pharmazeutika und Lebensmittelprodukten. Die Struktur ermöglicht es den Herstellern, die Barriereleistung nach Produktempfindlichkeit und Haltbarkeitsanforderungen anzupassen. Es bietet auch ein praktisches Gleichgewicht zwischen fortschrittlicher Leistung und Produktionskomplexität.
Das 7-Schicht-Segment soll das schnellste Wachstum bei 6,5% CAGR registrieren, unterstützt durch steigende Nachfrage nach ausgeklügelten Barrierestrukturen und verbesserten Produktschutz. Siebenschichtige Rohre können mehrere funktionelle Schichten enthalten, um die Beständigkeit gegen Sauerstoff, Feuchtigkeit, Licht, Chemikalien und Aromamigration zu verbessern. Diese Eigenschaften sind besonders wertvoll für pharmazeutische, Lebensmittel, Premium-Kosmetik und sensible persönliche Pflege Formulierungen. Langere Haltbarkeitsanforderungen ermutigen die Hersteller, fortschrittlichere Mehrschichtstrukturen zu verwenden. Verbesserungen in der Extrusions- und Kaschiertechnik machen auch komplexe Schichtkonfigurationen zunehmend praktisch. Die Nachfrage nach leistungsfähigen Verpackungen mit größerer Formulierungskompatibilität wird voraussichtlich die weitere Expansion dieses Segments unterstützen.
- Typ der Kappe
Auf der Grundlage der Kappenart wird der Verbundrohrmarkt in Stand-up-Kappe, Düsenkappe, Fez-Kappe, Flip-Top-Kappe und andere Kappen segmentiert. Das Flip-Top-Cap-Segment wird geschätzt, um den Markt mit 35,40% Anteil in 2025 zu dominieren, unterstützt durch seine Bequemlichkeit, kontrollierte Dosierung und umfangreiche Verwendung in hochvolumigen Konsumprodukten. Flip-Top-Verschlüsse sind weit verbreitet für Zahnpasta, Hautpflege Cremes, Gele, Shampoos und andere persönliche Pflegeprodukte. Die angebaute Konstruktion ermöglicht es den Verbrauchern, das Rohr leicht zu öffnen und zu schließen, ohne die Kappe vollständig zu entfernen. Sie unterstützen auch einhändige Abgaben und helfen, den gesamten Verbraucherkomfort zu verbessern. Die Hersteller können die Verschlussform und Ausgabeöffnung nach Produktviskosität und Anwendungsanforderungen anpassen.
Das Stand-up-Cap-Segment wird mit 6,8% CAGR als die am schnellsten wachsende Cap-Kategorie projiziert, die durch die steigende Nachfrage nach ergonomischen und bequemen Verpackungsformaten angetrieben wird. Stand-up-Röhren bleiben auf Regalen und Badoberflächen aufrecht, verbessern Speicherkomfort und Produkt Zugänglichkeit. Dieses Design wird zunehmend für hochwertige persönliche Pflege, Kosmetik, Mundpflege und Haushaltsprodukte verwendet. Stand-up-Formate können auch die Sichtbarkeit von Branding und dekorativen Elementen auf Einzelhandel Regalen verbessern. Ihre Verträglichkeit mit dickeren Cremes, Gelen und anderen viskosen Formulierungen unterstützt die Adoption. Eine zunehmende Verbraucherpräferenz für nutzerfreundliche und platzsparende Verpackungen wird erwartet, dass die Nachfrage nach Stand-up-Verschlüssen beschleunigt wird.
- Von End-Use
Auf der Grundlage der Endverwendung wird der Verbundrohrmarkt in Kosmetika, Mundpflege, Gewerbe, Pharmazie, Heim und andere persönliche Pflege, Lebensmittel und andere segmentiert. Das Segment Cosmetics dominierte den Markt mit 33,7% Anteil im Jahr 2025, unterstützt durch starke Nachfrage nach Hautpflege, Schönheit, Haarpflege, Sonnencreme und Pflegeprodukten. Laminiert bieten Tuben Kosmetikmarken eine Kombination aus hochwertiger Dekoration, Barriereschutz, kontrollierter Dosierung und Leichtbau. Das Format ist besonders attraktiv für Premium-Produkte, die eine starke Ablage und Differenzierung erfordern. Der zunehmende Verbrauch von Hautpflege- und Schönheitsprodukten schafft zusätzliche Nachfrage nach flexiblen Schlauchverpackungen. Das wachsende Interesse an recycelbarer und nachhaltiger kosmetischer Verpackung ist auch ermutigend, dass die Hersteller verbesserte Verbundstrukturen entwickeln.
Das Pharma-Segment soll das schnellste Wachstum bei 7% CAGR registrieren, angetrieben durch steigende Nachfrage nach Cremes, Salben, Gelen und topischen Arzneimitteln. Verbundrohre bieten einen starken Schutz vor Feuchtigkeit, Sauerstoff, Licht und Verunreinigungen, unterstützen die Formulierungsstabilität und Produktintegrität. Pharmazeutische Hersteller schätzen auch ihre kontrollierte Dosierung und hygienische Verpackungseigenschaften. Die zunehmende Nachfrage nach dermatologischen und topischen Behandlungen schafft zusätzliche Möglichkeiten. Hochbarriere ABL- und PBL-Strukturen sind besonders für Formulierungen relevant, die einen verbesserten Schutz erfordern. Die Steigerung des Gesundheitswesens und die Notwendigkeit einer komfortablen topischen Arzneimittelverpackung werden erwartet, dass in diesem Segment ein starkes Wachstum erhalten bleibt.
Welche Region hält den größten Teil des laminierten Röhrenmarktes
- Nordamerika dominierte den laminierten Röhrenmarkt mit dem größten Umsatzanteil von 33,4% im Jahr 2025, unterstützt von einer starken Nachfrage nach Premium-Verpackungen, etablierter persönlicher Pflege und Kosmetikindustrie und zunehmender Akzeptanz von maßgeschneiderten und nachhaltigen Verbundrohrlösungen.
- Die Region profitiert auch von fortschrittlichen Verpackungstechnologien, einer starken Markenpräsenz, einer hohen Nachfrage nach Premium-Personalpflegeprodukten und einem zunehmenden Fokus auf recycelbaren und nachhaltigen Schlauchlösungen. Wachsende Investitionen in hochbarriere PBL- und ABL-Strukturen, kundenspezifische Druck- und bequeme Ausgabeformate stärken die Marktposition Nordamerikas weiter. Die USA sind nach wie vor der wichtigste Beitrag aufgrund ihrer großen Verbraucherbasis und der etablierten Verpackungsherstellungsinfrastruktur.
US laminierte Rohre Markt Insight
Der US-amerikanische Verbundrohrmarkt ist ein starkes Wachstum aufgrund der steigenden Nachfrage nach bequemen, leichten und hochwertigen Verpackungen in kosmetischen, persönlichen Pflege, Mundpflege und pharmazeutischen Anwendungen. Das reife Konsumgüter- und Pharma-Ökosystem des Landes sowie die zunehmende Übernahme von wiederverwertbaren PBL- und High-Barriere-Laminat-Lösungen treiben die Nachfrage in den großen Endverbraucherbranchen. Darüber hinaus wird die zunehmende Betonung auf nachhaltige Verpackungen, Produktschutz und attraktive Röhrendesigns die Übernahme von Marken und Verpackungsherstellern beschleunigen.
Asien-Pazifik laminierte Rohre Markt Einblick
Der asiatisch-pazifische Verbundrohrmarkt soll ein rasches Wachstum erleben, das durch die zunehmende Urbanisierung, die Ausweitung des persönlichen Pflegekonsums und die steigenden Investitionen in die moderne Verpackungsinfrastruktur in Ländern wie China, Indien und Japan getrieben wird. Das wachsende Verbraucherbewusstsein in Bezug auf Premium-Kosmetik, Mundpflege und pharmazeutische Produkte sowie die zunehmende Einführung recycelbarer Verpackungstechnologien unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die zunehmende Präsenz von heimischen Schönheitsmarken und die Erweiterung der Fertigungskapazitäten die Einführung von Verbundrohren in Verbraucher- und Gesundheitsanwendungen.
Japan laminierte Rohre Markt Einblick
Der japanische Verbundrohrmarkt zeigt durch steigende Nachfrage nach Premium-Kosmetik, fortschrittlichen persönlichen Pflegeprodukten, oralen Pflegelösungen und pharmazeutischen Verpackungen ein konsistentes Wachstum. Kosmetikhersteller und Healthcare-Unternehmen übernehmen zunehmend hochwertige Verbundrohre für Produktschutz, bequeme Dosierung und Premium-Präsentation. Darüber hinaus trägt die zunehmende Integration nachhaltiger Materialien, hochauflösender Druck und fortschrittlicher Barrieretechnologien zusammen mit Japans Fokus auf umweltverträgliche Verpackungen zum Marktwachstum bei.
China laminierte Rohre Markt Einblick
Der China laminierte Röhrenmarkt wächst rasant, angetrieben durch den Ausbau von Kosmetika und persönlichen Pflegeverbrauch, die Steigerung der pharmazeutischen Produktion und die steigende Nachfrage nach bequemen und hochwertigen Verpackungsformaten. Die zunehmende Übernahme recycelbarer PBL-, High-Barrier-Strukturen und fortschrittlicher Drucktechnologien in Kosmetik-, Mund- und Gesundheitsanwendungen erhöht den Marktbedarf deutlich. Darüber hinaus stellen die steigenden Investitionen in die häusliche Verpackungsherstellung, den Ausbau von E-Commerce-Verkäufen und die zunehmende Verbraucherpräferenz für Marken-Personalpflegeprodukte China als einer der am schnellsten wachsenden Märkte für Verbundrohre weltweit fest.
U.K. Laminierte Rohre Markt Insight
Der US-amerikanische Verbundrohrmarkt erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Einführung nachhaltiger Verpackungstechnologien in Kosmetik-, Körperpflege-, Mundpflege- und Pharmaanwendungen. Zunehmende Investitionen in recycelbare Laminatstrukturen und wachsende Nachfrage nach leichten, bequemen und hochwertigen Verpackungslösungen tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von hochwertigen Druck-, innovativen Dosierverschlüssen und recycelten Materialien die Verpackungsfunktionalität und Nachhaltigkeit und positioniert die USA als wichtiger Markt für fortschrittliche Verbundrohrlösungen.
Deutschland Laminierrohre Markt Einblick
Der deutsche Verbundrohrmarkt wächst aufgrund der starken Kosmetik-, Pharma-, Mund- und Verpackungsindustrie des Landes stetig und erhöht die Einführung nachhaltiger Verpackungstechnologien. Verbrauchermarken und Verpackungshersteller nutzen immer mehr Verbundrohre für den Produktschutz, Premium-Präsentation und bequeme Dosierung in verschiedenen Anwendungen. Kontinuierliche Fortschritte bei recycelbaren Monomaterialstrukturen, Barrieretechnologien und Leichtbauverpackungen sowie starke ökologische Nachhaltigkeitsanforderungen treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im laminierten Röhrenmarkt
Die laminierte Industrieröhren werden in erster Linie von etablierten Unternehmen geleitet, darunter:
- EPL Limited(Indien)
- ALLGEMEINE(Frankreich)
- Hoffmann Neopac AG(Schweiz)
- Pirlo Holding GmbH(Österreich)
- ALBEA SERVICES(Frankreich)
- ZÁLESÍ a.s. Luhačovice (Tschechien)
- Scandolara S.p.A. (Italien)
- PrishaTubes (Indien)
- Shanghai Boom Corporation (China)
- GUANGZHOU LISSON PLASTIC CO., LTD. (China)
- Guangzhou Lixin Packaging Material Co., Ltd. (China)
- Tube Advantage Inc. (USA)
- Antilla Propack (Indien)
- Shanghai Pactek Industries Co., Ltd. (China)
- Kim Pai Co., Ltd. (Slovenia)
- Permapack AG (Schweiz)
- SkyPack (Indien)
- Mauni Moon Multi Technologies Pvt Ltd (India)
Was sind die neuesten Entwicklungen im laminierten Röhrenmarkt
- Im Mai 2025 präsentierte Albéa sein expandierendes Portfolio an nachhaltigen Kunststoff- und Laminatschlauchlösungen für die Kosmetik- und Körperpflegebranche und betonte Verpackungsdesigns, die auf Gewichtsreduktion, Recycling-Inhalte und verbesserte Recyclingfähigkeit ausgerichtet sind. Das Unternehmen hat weiterhin Laminatrohre entwickelt, die den Produktschutz mit Nachhaltigkeitsanforderungen kombinieren und Marken unterstützen, die Verpackungsauswirkungen reduzieren und gleichzeitig Premium-Auftritt und Funktionalität beibehalten wollen. Die Entwicklung spiegelt den Wandel der Industrie in Richtung recycelbarer und niederstofflicher Rohrstrukturen wider.
- Im Oktober 2024 erhielt Albéa Tubes bei der ETMA Tube of the Year 2024 Auszeichnungen für nachhaltige Röhreninnovationen, darunter eine mit L’Occitane entwickelte Laminat-Rohr-Lösung. Die Anerkennung betonte die kontinuierliche Entwicklung leichterer und nachhaltigerer Rohrformate, einschließlich Lösungen mit recycelten Materialien und verbesserte Materialeffizienz. Die Entwicklung zeigt, wie Laminatrohre zunehmend neu gestaltet werden, um Nachhaltigkeits- und Premium-Verpackungsanforderungen zu erfüllen.
- Im Oktober 2023 enthüllten Amcor und Ocean Potion ein Verbundrohr, das für den Sonnenschutz von Kindern entwickelt wurde und den Einsatz von Laminat-Rohr-Technologie für Anwendungen im Bereich der Sonnenpflege und der persönlichen Betreuung bewiesen hat. Die Zusammenarbeit konzentrierte sich auf die Schaffung eines praktischen Tubenformats, das für Sonnenschutz-Formulierungen geeignet ist und gleichzeitig den Schutz und die Bequemlichkeit der flexiblen Schlauchverpackung bietet. Diese Entwicklung illustriert die fortgesetzte Erweiterung von Verbundrohren über traditionelle Oralcare-Anwendungen hinaus in spezialisierte personalcare-Produkte
- Im Januar 2022 stellte Albéa sein EcoFusion Top Zwei-in-One-Verschlusssystem vor, das die Schlauchschulter und Kappe zu einem einzigen Bauteil kombinieren und Verpackungsmaterial reduzieren soll. Die Lösung lässt sich mit Albéas Greenleaf-Laminatrohren und Thin-Wall-Technologie kombinieren und unterstützt leichte und ressourceneffizientere Röhrendesigns. Die Entwicklung verstärkte die Bewegung der Industrie zur Reduzierung des Kunststoffverbrauchs bei Beibehaltung der Funktionalität und Ästhetik von Verbundrohrverpackungen.
- Im November 2021 hat EPL Limited gemeinsam mit Vicco Labs eine nachhaltige Schlauchverpackung für Vicco Turmeric mit EPL’s Platina Verbundrohrtechnologie gestartet. Platina wurde als umweltfreundliche Laminatschlauchlösung entwickelt, die sich auf Recycelbarkeit und Materialeffizienz konzentriert und den Übergang zu einer nachhaltigeren Verpackung für persönliche Produkte unterstützt. Die Markteinführung hat gezeigt, dass wiederverwertbare Verbundrohre von etablierten Verbrauchermarken auf dem indischen Markt immer mehr angenommen werden.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR LAMINIERTE ROHRE
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR LAMINIERTE TUBEN
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 ABGEDECKTE MÄRKTE
2.5 GEOGRAFISCHER UMFANG
2,6 JAHRE FÜR DIE STUDIE
2.7 FORSCHUNGSMETHODIK
2.8 TECHNOLOGIE-LEBENSLINIENKURVE
2.9 MULTIVARIATE MODELLIERUNG
2.1 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.11 DBMR-MARKTPOSITIONSRASTER
2.12 Marktanwendungs-Abdeckungsraster
2.13 DBMR-MARKT-HERAUSFORDERUNGSMATRIX
2.14 DATEN IMPORTIEREN UND EXPORTIEREN
2.15 SEKUNDÄRQUELLEN
2.16 GLOBALER MARKT FÜR LAMINIERTE TUBEN: FORSCHUNGSÜBERSICHT
2.17 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 ROHSTOFFABDECKUNG
5.2 PRODUKTIONS- UND VERBRAUCHSANALYSE
5.3 PORTERS FÜNF KRÄFTE
5.4 Kriterien für die Lieferantenauswahl
5.5 PESTEL-ANALYSE
5.6 REGULIERUNGSABDECKUNG
5.6.1 PRODUKTCODES
5.6.2 ZERTIFIZIERTE NORMEN
5.6.3 SICHERHEITSSTANDARDS
5.6.3.1. MATERIALHANDHABUNG UND -LAGERUNG
5.6.3.2. TRANSPORT UND VORSICHTSMASSNAHMEN
5.6.3.3. HARAD-IDENTIFIZIERUNG
6 PREISANALYSE
7 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
8 LIEFERKETTENANALYSE
8.1 ÜBERSICHT
8.2 Logistikkostenszenario
8.3 Bedeutung der Logistikdienstleister
9 KLIMAWANDEL-SZENARIO
9.1 UMWELTBEDENKEN
9.2 Reaktion der Industrie
9.3 DIE ROLLE DER REGIERUNG
10 GLOBALER MARKT FÜR LAMINIERTE ROHRE, NACH PRODUKTTYP, 2022–2031 (MILLIONEN USD) (EINHEITEN)
(ASP, WERT UND VOLUMEN WERDEN FÜR ALLE SEGMENTE ANGEGEBEN)
10.1 ÜBERSICHT
10.2 Tuben mit laminiertem Kunststoff (PBL)
10.2.1 Tuben mit barrierebeschichtetem Kunststoff (PBL), nach Typ
10.2.1.1. ETHYLENVINYLALKOHOL (EVOH)
10.2.1.2. POLYAMID (PA)
10.2.1.3. POLYESTER (PET)
10.2.1.4. SONSTIGES
10.2.2 Tuben mit laminiertem Kunststoff (PBL), nach Fassungsvermögen
10.2.2.1. WENIGER ALS 50 ML
10.2.2.2. 51-100 ML
10.2.2.3. 101-150 ML
10.2.2.4. MEHR ALS 150 ML
10.2.3 Tuben mit barrierebeschichtetem Kunststoff (PBL), nach Verschlussart
10.2.3.1. Stehkappe
10.2.3.2. DÜSENKAPPE
10.2.3.3. FEZ-Kappe
10.2.3.4. Klappdeckel
10.2.3.5. SCHRAUBKAPPE
10.2.3.6. AUSGABE
10.2.3.7. OHNE KAPSEL
10.2.3.8. SONSTIGES
10.3 Aluminium-Barriere-Laminierte Tuben (ABL)
10.3.1 Aluminium-Barriere-Laminierte Tuben (ABL), nach Kapazität
10.3.1.1. WENIGER ALS 50 ML
10.3.1.2. 51-100 ML
10.3.1.3. 101-150 ML
10.3.1.4. MEHR ALS 150 ML
10.3.2 Tuben mit Aluminium-Barriere-Laminierung (ABL), nach Verschlussart
10.3.2.1. Stehkappe
10.3.2.2. DÜSENKAPPE
10.3.2.3. FEZ-Kappe
10.3.2.4. Klappdeckel
10.3.2.5. SCHRAUBKAPPE
10.3.2.6. AUSGABE
10.3.2.7. OHNE KAPSEL
10.3.2.8. SONSTIGES
11 GLOBALER MARKT FÜR LAMINIERTE TUBEN, NACH KAPAZITÄT, 2022–2031 (MILLIONEN USD)
11.1 ÜBERBLICK
11.2 WENIGER ALS 50 ML
11,3 51-100 ML
11,4 101-150 ML
11,5 MEHR ALS 150 ML
12 GLOBALER MARKT FÜR LAMINIERTE TUBEN, NACH VERSCHLUSSART, 2022–2031 (MILLIONEN USD)
12.1 ÜBERSICHT
12.2 Stehkappe
12.3 DÜSENKAPPE
12.4 FEZ-Kappe
12,5 Klappdeckel
12.6 SCHRAUBKAPPE
12.7 AUSGABE
12.8 OHNE KAPPEN
12.9 SONSTIGES
13 GLOBALER MARKT FÜR LAMINIERTE TUBEN, NACH SCHICHTEN, 2022–2031 (MILLIONEN USD)
13.1 ÜBERSICHT
13.2 2-SCHICHT
13.3 3-SCHICHT
13.4 5-SCHICHT
14 GLOBALER MARKT FÜR LAMINIERTE TUBEN, NACH ENDVERWENDUNG, 2022–2031 (MILLIONEN USD)
14.1 ÜBERSICHT
14.2 KOSMETIK UND KÖRPERPFLEGE
14.2.1 KOSMETIK UND KÖRPERPFLEGE, NACH ART
14.2.1.1. HAARPFLEGE
14.2.1.2. HAUTPFLEGE
14.2.1.3. NAGELPFLEGE
14.2.1.4. NAGELLACK
14.2.1.5. SONSTIGES
14.2.2 KOSMETIK UND KÖRPERPFLEGE, NACH PRODUKTTYP
14.2.2.1. Tuben mit barrierebeschichtetem Kunststoff (PBL)
14.2.2.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL), nach Material
14.2.2.1.1.1 ETHYLENVINYLALKOHOL (EVOH)
14.2.2.1.1.2 POLYAMID (PA)
14.2.2.1.1.3 POLYESTER (PET)
14.2.2.1.1.4 SONSTIGES
14.2.2.2. Aluminium-Barriere-Laminierte Tuben (ABL)
14.3 MUNDPFLEGE
14.3.1 MUNDPFLEGE, NACH PRODUKTTYP
14.3.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL)
14.3.1.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL), nach Material
14.3.1.1.1.1 ETHYLENVINYLALKOHOL (EVOH)
14.3.1.1.1.2 POLYAMID (PA)
14.3.1.1.1.3 POLYESTER (PET)
14.3.1.1.1.4 SONSTIGES
14.3.1.2. Aluminium-Barriere-Laminierte Tuben (ABL)
14.4 GEWERBLICH
14.4.1 GEWERBLICH, NACH KATEGORIE
14.4.1.1. DICHT- UND KLEBSTOFFE
14.4.1.2. SCHMIERMITTEL
14.4.1.3. SPEZIALFETT
14.4.1.4. SONSTIGES
14.4.2 GEWERBLICH, NACH PRODUKTTYP
14.4.2.1. Tuben mit barrierebeschichtetem Kunststoff (PBL)
14.4.2.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL), nach Material
14.4.2.1.1.1 ETHYLENVINYLALKOHOL (EVOH)
14.4.2.1.1.2 POLYAMID (PA)
14.4.2.1.1.3 POLYESTER (PET)
14.4.2.1.1.4 SONSTIGES
14.4.2.2. Aluminium-Barriere-Laminierte Tuben (ABL)
14.5 PHARMAZEUTIKA
14.5.1 PHARMAZEUTIKA, NACH PRODUKTTYP
14.5.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL)
14.5.1.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL), nach Material
14.5.1.1.1.1 ETHYLENVINYLALKOHOL (EVOH)
14.5.1.1.1.2 POLYAMID (PA)
14.5.1.1.1.3 POLYESTER (PET)
14.5.1.1.1.4 SONSTIGES
14.5.1.2. Aluminium-Barriere-Laminierte Tuben (ABL)
14.6 Häusliche Pflege
14.6.1 Häusliche Pflege nach Art
14.6.1.1. Waschgel
14.6.1.2. Toilettenartikel
14.6.1.3. Handwaschgels
14.6.1.4. SONSTIGES
14.6.2 HAUSPFLEGE, NACH PRODUKTTYP
14.6.2.1. Tuben mit laminierter Kunststoffbarriere (PBL)
14.6.2.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL), nach Material
14.6.2.1.1.1 ETHYLENVINYLALKOHOL (EVOH)
14.6.2.1.1.2 POLYAMID (PA)
14.6.2.1.1.3 POLYESTER (PET)
14.6.2.1.1.4 SONSTIGES
14.6.2.2. Aluminium-Barriere-Laminierte Tuben (ABL)
14.7 LEBENSMITTEL
14.7.1 LEBENSMITTEL NACH PRODUKTART
14.7.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL)
14.7.1.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL), nach Material
14.7.1.1.1.1 ETHYLENVINYLALKOHOL (EVOH)
14.7.1.1.1.2 POLYAMID (PA)
14.7.1.1.1.3 POLYESTER (PET)
14.7.1.1.1.4 SONSTIGES
14.7.1.2. Aluminium-Barriere-Laminierte Tuben (ABL)
14.8 FARBEN
14.8.1 FARBEN NACH PRODUKTTYP
14.8.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL)
14.8.1.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL), nach Material
14.8.1.1.1.1 ETHYLENVINYLALKOHOL (EVOH)
14.8.1.1.1.2 POLYAMID (PA)
14.8.1.1.1.3 POLYESTER (PET)
14.8.1.1.1.4 SONSTIGES
14.8.1.2. Aluminium-Barriere-Laminierte Tuben (ABL)
14.9 Schuhcreme
14.9.1 Schuhcreme nach Produkttyp
14.9.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL)
14.9.1.1.1. Tuben mit barrierebeschichtetem Kunststoff (PBL), nach Material
14.9.1.1.1.1 ETHYLENVINYLALKOHOL (EVOH)
14.9.1.1.1.2 POLYAMID (PA)
14.9.1.1.1.3 POLYESTER (PET)
14.9.1.1.1.4 SONSTIGES
14.9.1.2. Aluminium-Barriere-Laminierte Tuben (ABL)
14.1 SONSTIGES
15 GLOBALER MARKT FÜR LAMINIERTE ROHRE, NACH REGIONEN, 2022–2031 (MILLIONEN USD) (EINHEITEN)
GLOBALER MARKT FÜR LAMINIERTE TUBEN (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
15.1 NORDAMERIKA
15.1.1 USA
15.1.2 KANADA
15.1.3 MEXIKO
15.2 EUROPA
15.2.1 DEUTSCHLAND
15.2.2 Vereinigtes Königreich
15.2.3 ITALIEN
15.2.4 FRANKREICH
15.2.5 SPANIEN
15.2.6 RUSSLAND
15.2.7 SCHWEIZ
15.2.8 TÜRKEI
15.2.9 BELGIEN
15.2.10 NIEDERLANDE
15.2.11 RESTLICHES EUROPA
15.3 ASIEN-PAZIFIK
15.3.1 JAPAN
15.3.2 CHINA
15.3.3 SÜDKOREA
15.3.4 INDIEN
15.3.5 SINGAPUR
15.3.6 THAILAND
15.3.7 INDONESIEN
15.3.8 MALAYSIA
15.3.9 PHILIPPINEN
15.3.10 AUSTRALIEN
15.3.11 NEUSEELAND
15.3.12 RESTLICHER ASIEN-PAZIFIK-RAUM
15.4 SÜDAMERIKA
15.4.1 BRASILIEN
15.4.2 ARGENTINIEN
15.4.3 RESTLICHES SÜDAMERIKA
15.5 NAHER OSTEN UND AFRIKA
15.5.1 SÜDAFRIKA
15.5.2 ÄGYPTEN
15.5.3 SAUDI-ARABIEN
15.5.4 VEREINIGTE ARABISCHE EMIRATE
15.5.5 ISRAEL
15.5.6 RESTLICHER NAHER OSTEN UND AFRIKA
16 GLOBALER MARKT FÜR LAMINIERTE TUBEN, UNTERNEHMENSLANDSCHAFT
16.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
16.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
16.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
16.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
16.5 FUSIONEN UND ÜBERNAHMEN
16.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
16.7 ERWEITERUNGEN
16.8 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
17 SWOT-ANALYSE UND DATA BRIDGE-MARKTFORSCHUNGSANALYSE
18 GLOBALER MARKT FÜR LAMINIERTE TUBEN – FIRMENPROFIL
18.1 BERRY GLOBAL INC.
18.1.1 UNTERNEHMENSÜBERSICHT
18.1.2 Umsatzanalyse
18.1.3 PRODUKTPORTFOLIO
18.1.4 NEUESTE UPDATES
18.2 ALBEA-GRUPPE
18.2.1 UNTERNEHMENSÜBERSICHT
18.2.2 Umsatzanalyse
18.2.3 PRODUKTPORTFOLIO
18.2.4 NEUESTE UPDATES
18.3 HUHTAMAKI
18.3.1 UNTERNEHMENSÜBERSICHT
18.3.2 Umsatzanalyse
18.3.3 PRODUKTPORTFOLIO
18.3.4 NEUESTE UPDATES
18.4 CTL PACK (ERWORBEN VON SHAW KWEI & PARTNERS)
18.4.1 UNTERNEHMENSÜBERSICHT
18.4.2 Umsatzanalyse
18.4.3 PRODUKTPORTFOLIO
18.4.4 NEUESTE UPDATES
18.5 HOFFMANN NEOPAC AG
18.5.1 UNTERNEHMENSÜBERSICHT
18.5.2 Umsatzanalyse
18.5.3 PRODUKTPORTFOLIO
18.5.4 NEUESTE UPDATES
18.6 CCL INDUSTRIES
18.6.1 UNTERNEHMENSÜBERSICHT
18.6.2 Umsatzanalyse
18.6.3 PRODUKTPORTFOLIO
18.6.4 NEUESTE UPDATES
18.7 PRECISION CONCEPTS INTERNATIONAL (VON ONCAP ÜBERNOMMEN)
18.7.1 UNTERNEHMENSÜBERSICHT
18.7.2 Umsatzanalyse
18.7.3 PRODUKTPORTFOLIO
18.7.4 NEUESTE UPDATES
18.8 TUBOPRESS ITALIA SRL
18.8.1 UNTERNEHMENSÜBERSICHT
18.8.2 Umsatzanalyse
18.8.3 PRODUKTPORTFOLIO
18.8.4 NEUESTE UPDATES
18.9 MONTEBELLO PACKAGING INC.
18.9.1 UNTERNEHMENSÜBERSICHT
18.9.2 Umsatzanalyse
18.9.3 PRODUKTPORTFOLIO
18.9.4 NEUESTE UPDATES
18.1 TUBETTIFICIO PERFEKTUP
18.10.1 UNTERNEHMENSÜBERSICHT
18.10.2 Umsatzanalyse
18.10.3 PRODUKTPORTFOLIO
18.10.4 NEUESTE UPDATES
18.11 ALLTUB
18.11.1 UNTERNEHMENSÜBERSICHT
18.11.2 Umsatzanalyse
18.11.3 PRODUKTPORTFOLIO
18.11.4 NEUESTE UPDATES
18.12 LAJOVIC TUBA
18.12.1 UNTERNEHMENSÜBERSICHT
18.12.2 Umsatzanalyse
18.12.3 PRODUKTPORTFOLIO
18.12.4 NEUESTE UPDATES
18.13 TUBAPACK, AS
18.13.1 UNTERNEHMENSÜBERSICHT
18.13.2 Umsatzanalyse
18.13.3 PRODUKTPORTFOLIO
18.13.4 NEUESTE UPDATES
18.14 PIRLO HOLDING GMBH
18.14.1 UNTERNEHMENSÜBERSICHT
18.14.2 Umsatzanalyse
18.14.3 PRODUKTPORTFOLIO
18.14.4 NEUESTE UPDATES
18.15 NORWEGEN-PAKET
18.15.1 UNTERNEHMENSÜBERSICHT
18.15.2 Umsatzanalyse
18.15.3 PRODUKTPORTFOLIO
18.15.4 NEUESTE UPDATES
18.16 EPL LIMITED (Früher bekannt als ESSEL PROPACK LIMITED)
18.16.1 UNTERNEHMENSÜBERSICHT
18.16.2 Umsatzanalyse
18.16.3 PRODUKTPORTFOLIO
18.16.4 NEUESTE UPDATES
18.17 BURHANI PACKAGING SOLUTIONS LLC
18.17.1 UNTERNEHMENSÜBERSICHT
18.17.2 Umsatzanalyse
18.17.3 PRODUKTPORTFOLIO
18.17.4 NEUESTE UPDATES
18.18 ANTILLA, INC.
18.18.1 UNTERNEHMENSÜBERSICHT
18.18.2 Umsatzanalyse
18.18.3 PRODUKTPORTFOLIO
18.18.4 NEUESTE UPDATES
18.19 GUANGZHOU REGO VERPACKUNGSINDUSTRIE CO., LTD
18.19.1 UNTERNEHMENSÜBERSICHT
18.19.2 Umsatzanalyse
18.19.3 PRODUKTPORTFOLIO
18.19.4 NEUESTE UPDATES
18.2 AUBER-VERPACKUNG
18.20.1 UNTERNEHMENSÜBERSICHT
18.20.2 Umsatzanalyse
18.20.3 PRODUKTPORTFOLIO
18.20.4 NEUESTE UPDATES
18.21 PREMIER PLUS CO., LTD.
18.21.1 UNTERNEHMENSÜBERSICHT
18.21.2 UMSATZANALYSE
18.21.3 PRODUKTPORTFOLIO
18.21.4 NEUESTE UPDATES
18.22 NEUUV PACK (M) SDN BHD
18.22.1 UNTERNEHMENSÜBERSICHT
18.22.2 Umsatzanalyse
18.22.3 PRODUKTPORTFOLIO
18.22.4 NEUESTE UPDATES
18.23 Bauchmuskeln
18.23.1 UNTERNEHMENSÜBERSICHT
18.23.2 Umsatzanalyse
18.23.3 PRODUKTPORTFOLIO
18.23.4 NEUESTE UPDATES
18.24 KIM PAI LAMITUBE
18.24.1 UNTERNEHMENSÜBERSICHT
18.24.2 Umsatzanalyse
18.24.3 PRODUKTPORTFOLIO
18.24.4 NEUESTE UPDATES
18.25 TUBECON INDIA LLP
18.25.1 UNTERNEHMENSÜBERSICHT
18.25.2 Umsatzanalyse
18.25.3 PRODUKTPORTFOLIO
18.25.4 NEUESTE UPDATES
19 FRAGEBOGEN
20 SCHLUSSFOLGERUNG
21 VERWANDTE BERICHTE
22 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











