



Globale Marktsegmentierung für Logistikautomatisierung nach Komponenten (Hardware, Software und Services), Funktionen (Inventar- und Lagerverwaltung und Transportlogistik), Logistiktypen (Verkaufslogistik, Produktionslogistik, Rückgewinnungslogistik und Beschaffungslogistik), Unternehmensgrößen (Großunternehmen sowie kleine und mittlere Unternehmen (KMU)), Softwareanwendungen (Inventarverwaltung, Auftragsverwaltung, Lagerverwaltung, Versandverwaltung, Arbeitsverwaltung, Lieferantenverwaltung, Kundensupport und andere), Gütertransportarten (Luft, Straße und See), Anwendungen (Transport, Infotainmentsysteme, Sicherheits- und Warnsysteme und andere), Endnutzer (Einzelhandel und E-Commerce Fertigung, Öl, Gas und Energie, Nahrungsmittel und Getränke, Post und Pakete, Lebensmittel, allgemeine Handelswaren, Bekleidung, schnelldrehende Konsumgüter, Pharmazeutika und Gesundheitswesen, Logistik und Transport, Automobilindustrie, Luft- und Raumfahrt und Verteidigung, Nahrungsmittel und Getränke, Chemikalien und andere) – Branchentrends und Prognose bis 2032
Was ist die Logistik Automation Markt Größe und Wachstum Rate
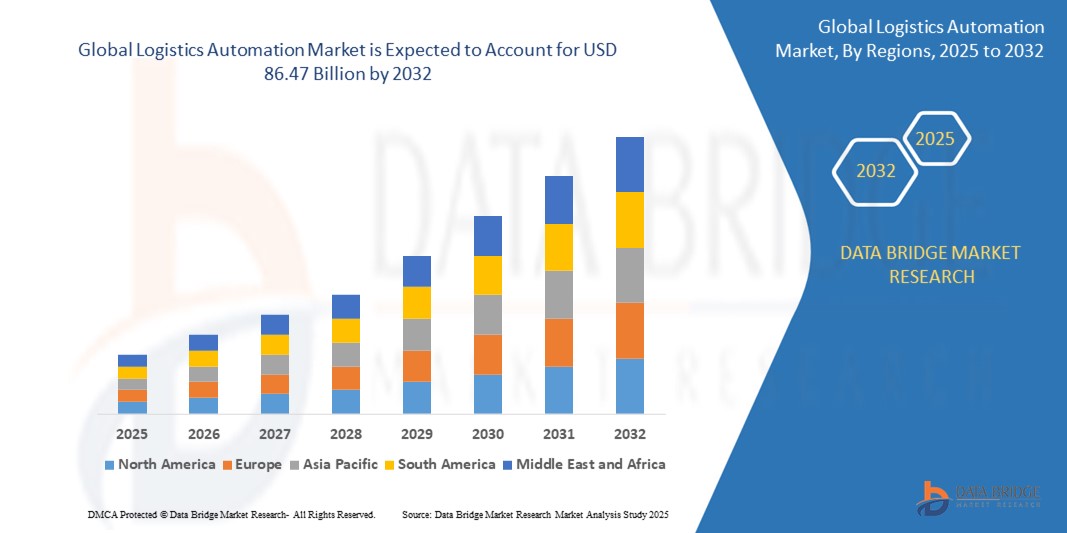
- Wie bei Data Bridge Market Research Analysis wurde die globale Logistikautomatisierungsmarktgröße bewertet36,43 Milliarden USD in 2024und wird voraussichtlich erreichen86,47 Milliarden USD bis 2032, beiCAGR von 11,41%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung fortschrittlicher Technologien wie IoT, KI und Robotik im Supply Chain- und Lagerbetrieb angetrieben, wodurch verbesserte Effizienz, reduzierte Betriebskosten und Echtzeit-Dateneinsichten ermöglicht werden.
- Darüber hinaus ist die steigende Nachfrage nach schnelleren, fehlerfreien und kontaktlosen Logistikprozessen insbesondere aus dem E-Commerce- und Einzelhandelssektor, die Unternehmen auffordert, in automatisierte Material Handling-, Sortier- und Transportsysteme zu investieren. Diese Trends beschleunigen den Einsatz von Logistikautomatisierungslösungen deutlich und steigern damit die Markterweiterung weltweit
Marktgröße und Prognose
- Globaler Marktwert (2024):USD 36,43 Milliarden
- Voraussichtlicher Marktwert (2032):USD 86,47 Milliarden
- Prognose CAGR (2025–2032):11.41%
Was sind die großen Takeaways des Logistics Automation Market
- Die Automatisierung der Logistik, die den Einsatz von Robotik, KI und IoT für die Optimierung von Lieferketten- und Lagerbetrieben beinhaltet, wird in Industrie- und Einzelhandelsbranchen aufgrund ihrer Fähigkeit, die Betriebseffizienz zu verbessern, den menschlichen Fehler zu reduzieren und Echtzeitdatenanalysen zu ermöglichen, schnell zu einem entscheidenden Element.
- Die zunehmende Nachfrage nach Logistikautomatisierung wird größtenteils durch die Notwendigkeit schnellerer, kostengünstiger Supply-Chain-Betriebe, die zunehmende Einführung von E-Commerce-Plattformen und die wachsende Komplexität globaler Handelsnetze getrieben.
- Nordamerika wird erwartet, den Logistikautomatisierungsmarkt zu dominieren, der den größten Umsatzanteil von 40% hält, aufgrund seiner fortschrittlichen Infrastruktur, der frühzeitigen Einführung von Technologie und einer hohen Investition sowohl von privaten Unternehmen als auch von staatlichen Initiativen in Automatisierungs- und intelligente Logistiklösungen
- Asia-Pacific wird in der Prognosezeit als die am schnellsten wachsende Region im Logistikautomatisierungsmarkt prognostiziert, angetrieben durch eine schnelle Industrialisierung, den Ausbau des E-Commerce und einen Anstieg der Nachfrage nach effizienten Logistiklösungen in Ländern wie China und Indien
- Das Segment Hardware wird voraussichtlich den Logistikautomatisierungsmarkt mit einem größten Marktanteil von 67,1% dominieren. Aufgrund der steigenden Nachfrage nach automatisiertem Transport hält die Kategorie autonome Roboter den größten Marktanteil bei Hardwarelösungen. Autonom geführte Fahrzeuge sollen die meisten Ausgaben in autonomen Robotern ziehen
Report Scope und Logistik Automation Marktsegmentierung
|
Attribute |
Logistik und LogistikSchlüsselMarkteinsichten |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Logistikautomatisierungsmarkt
„Increased Adoption von KI und Robotik für Supply Chain Efficiency“
- Ein entscheidender und schnell wachsender Trend im globalen Logistikautomatisierungsmarkt ist die zunehmende IntegrationKünstliche Intelligenz (KI)und Robotik zur Optimierung des Supply Chain Managements und der betrieblichen Effizienz. Die Kombination dieser Technologien ist die Transformation von Logistikbetrieben durch die Reduzierung manueller Arbeit, die Minimierung von Fehlern und die Verbesserung von Entscheidungsprozessen
- Zum Beispiel werden in Lager- und Vertriebszentren KI-Roboter und autonome mobile Roboter (AMRs) eingesetzt, um die Bestandsverwaltung, Auftragserfüllung und Verpackung zu automatisieren. Unternehmen wie Amazon haben bereits Robotersysteme implementiert, um den Lagerbetrieb zu verbessern, während andere den Anzug verfolgen, die Nachfrage nach Automatisierungslösungen zu erhöhen
- Die KI-Integration in die Logistikautomatisierung ermöglicht Funktionen wie die Vorhersageanalyse, um Routen und Lieferpläne zu optimieren, Transportkosten zu reduzieren und die Liefergenauigkeit zu verbessern. Echtzeitdaten von KI-Systemen können auch Verbesserungen in Lagerlayout, Lagerbeständen und Arbeitszuordnung vorschlagen, um die Gesamtleistung der Lieferkette zu verbessern
- Die nahtlose Integration von KI und Robotik mit IoT-Geräten und Cloud-basierten Plattformen treibt Echtzeitsicht in Supply-Chain-Betriebe, sodass Unternehmen schnell auf Störungen reagieren und Workflows optimieren können. Durch die Einbeziehung fortschrittlicher Analysen können Unternehmen die Prognosen der Lieferkette verbessern und eine bessere Nachfrageplanung gewährleisten.
- Dieser Trend zu mehr Automatisierung, Effizienz und Echtzeit-Entscheidungsfindung ist die Umgestaltung der Logistikbranche, mit Unternehmen wie Dematic, Zebra Technologies und Kiva Systems führen die Ladung in der Automatisierungsinnovation
- Die Nachfrage nach KI- und Robotik-getriebenen Lösungen wächst schnell in verschiedenen Branchen, darunter E-Commerce, Einzelhandel, Fertigung und Pharma, da Unternehmen versuchen, Kosten zu reduzieren, die operative Effizienz zu verbessern und die Kundenerfahrung zu verbessern
Logistik Automatisierung Marktdynamik
Fahrer
„Anforderung an Effizienz und Kostenreduzierung im Betrieb der Lieferkette“
- Der wachsende Bedarf an gesteigerter Effizienz und Kostenreduzierung im Logistik- und Lieferkettenbetrieb treibt die Nachfrage nach Logistikautomatisierungslösungen
- So startete DHL im Januar 2024 ein Robotersortiersystem mit AI-Power-Antrieb, um die Effizienz der Paketverarbeitung zu verbessern, Fehler zu reduzieren und menschliche Arbeit zu minimieren. Solche Innovationen sollen die Logistikautomatisierungsindustrie vorantreiben
- Da Unternehmen ihre Lieferketten optimieren wollen, bietet Automatisierung erhebliche Vorteile wie schnellere Verarbeitung, reduzierte Arbeitskosten und verbesserte Genauigkeit. Automatisierungslösungen im Lager-, Transport- und Inventarmanagement helfen dabei, die Betriebskosten zu senken und gleichzeitig die steigenden Anforderungen des E-Commerce und des globalen Handels zu erfüllen.
- Die zunehmende Komplexität der Lieferketten, die durch die Globalisierung und die Nachfrage nach Echtzeit-Lieferung angetrieben wird, hat Unternehmen dazu gebracht, automatisierte Lösungen zu suchen, die die Betriebseffizienz steigern können. Automatisierte Systeme ermöglichen es Unternehmen, schnellere und zuverlässigere Lieferungen zu erreichen und die Kundenzufriedenheit insgesamt zu verbessern
- Die Notwendigkeit skalierbarer und anpassungsfähiger Logistikbetriebe zur Unterstützung wachsender Gütermengen beschleunigt auch die Einführung von Automatisierung. Schlüsseltechnologien wie autonome Fahrzeuge, Drohnen und robotische Sortiersysteme werden zentral für die digitale Transformation der Logistikbranche
- Der Antrieb für Effizienz und kostengünstige Lösungen treibt Logistikunternehmen, darunter FedEx, UPS und Maersk, voran, um innovative Technologien zu entwickeln, um wettbewerbsfähig zu bleiben und das Wachstum des Logistikautomatisierungsmarktes voranzutreiben.
Zurückhaltung/Challenge
„High Initial Investment und Integration Challenges“
- Eine der wichtigsten Herausforderungen, die die weit verbreitete Einführung der Logistikautomatisierung behindern, ist die hohe Anfangsinvestition für Automatisierungssysteme, einschließlich Robotik, KI-Lösungen und autonome Fahrzeuge. Viele kleine und mittlere Unternehmen können es schwierig finden, solche Investitionen zu rechtfertigen, insbesondere wenn sie begrenzte Budgets oder langsamere Investitionsrendite haben.
- So erfordert beispielsweise die Implementierung von automatisierten Systemen wie Robotersortierlösungen oder autonomen Lieferfahrzeugen oft einen erheblichen Investitionsaufwand für Ausrüstung, Software und Infrastruktur. Diese Kosten können eine Barriere für Unternehmen sein, die nicht finanziell ausgestattet sind, um solche Kosten zu tragen
- Die Integration neuer Automatisierungstechnologien mit bestehenden Legacy-Systemen kann komplex und zeitaufwendig sein, was den Widerstand gegen die Vollautomatisierung weiter einschließt. Unternehmen müssen ihre gesamte Logistik- und Lieferkette-Infrastruktur überholen, was erhebliche Anstrengungen, Know-how und laufende Instandhaltung mit sich bringt
- Eine weitere Herausforderung ist der Mangel an qualifizierten Arbeitskräften, um fortschrittliche Logistikautomatisierungssysteme zu verwalten und zu pflegen. Da die Industrie eher auf KI und Robotik angewiesen wird, besteht ein wachsender Bedarf an Fachkenntnissen, die in der Belegschaft noch nicht weit verbreitet sind und eine Herausforderung für die reibungslose Umsetzung und den laufenden Betrieb darstellen.
- Trotz der langfristigen Kostenvorteile schaffen die hohe Komplexität und Kosten der Implementierung von Logistikautomatisierungslösungen oft Hesitation unter Unternehmen, insbesondere in Branchen mit engeren Margen. Dies führt zu einer langsameren Adoptionsrate in bestimmten Sektoren des Marktes
- Die Bewältigung dieser Herausforderungen durch kostengünstige Lösungen, bessere Integrationsstrategien und Talententwicklung werden entscheidend sein, um die breitere Einführung von Logistikautomatisierungstechnologien voranzutreiben
Wie wird der Logistikautomatisierungsmarkt segmentiert
Der Markt wird auf Basis von Bauteil, Funktion, Logistiktyp, Organisationsgröße, Software-Anwendung, Transportart, Anwendung und Endbenutzer segmentiert
Von der Komponente
Auf Basis der Komponente wird der Logistikautomatisierungsmarkt in Hardware, Software und Dienstleistungen segmentiert. Das Hardware-Segment soll den größten Umsatzanteil von 67,1 % erfassen, der durch die zunehmende Übernahme automatisierter Geräte wie Robotik, Förderer, autonome Fahrzeuge und Drohnen angetrieben wird. Diese Hardware-Systeme sind essentiell, um den Betrieb in Lager-, Transport- und Sortieranlagen zu optimieren, um die Effizienz zu steigern und die manuellen Arbeitskosten zu senken.
Das Dienstleistungssegment, das Beratungs-, Systemintegrations- und Wartungsdienstleistungen umfasst, ist auch für eine erhebliche Expansion ausgelegt. Da mehr Unternehmen Logistikautomatisierung übernehmen, wird die Notwendigkeit spezialisierter Dienstleistungen zur Integration und Aufrechterhaltung dieser komplexen Systeme wachsen. Unternehmen suchen End-to-End-Unterstützung, einschließlich strategischer Beratung, um sicherzustellen, dass Automatisierungslösungen nahtlos in ihre bestehende Infrastruktur integriert werden.
Durch die Funktion
Auf Basis der Funktion wird der Logistikautomatisierungsmarkt in Lager- und Lagermanagement und Transportlogistik segmentiert. Das Segment Bestands- und Lagermanagement wird voraussichtlich den größten Marktanteil im Jahr 2025 halten, der von der steigenden Nachfrage nach effizienten Lager- und Lagermanagementlösungen angetrieben wird. Automatisierte Systeme, wie Roboter-Picking-Systeme, Förderbänder und automatisierte Lager- und Retrieval-Systeme (ASRS), werden zunehmend angenommen, um das Management von Lagerbeständen zu optimieren und Lagerabläufe zu optimieren.
Das Segment Transportlogistik wird von 2025 bis 2032 die schnellste CAGR erleben, die von der steigenden Nachfrage nach Automatisierung in Transportnetzen und last-mile Lieferlösungen angetrieben wird. Technologien wie autonome Fahrzeuge, Drohnen und automatisierte Frachtsysteme werden in die Logistikwertkette integriert, um den Transport von Waren zu optimieren. Diese Lösungen bieten verbesserte Routenplanung, Kostenreduzierung und schnellere Lieferzeiten, so dass sie in Branchen, die sich auf schnellen und effizienten Transport, wie E-Commerce und globalen Handel verlassen, sehr gefragt sind.
Nach Logistiktyp
Auf Basis des Logistiktyps wird der Logistikautomatisierungsmarkt in die Vertriebslogistik, Produktionslogistik, Regenerationslogistik und Beschaffungslogistik segmentiert. Das Segment Vertriebslogistik wird voraussichtlich den größten Marktanteil im Jahr 2025 halten, der durch die steigende Nachfrage nach effizienten Auftragserfüllungen und zeitnahen Lieferungen, insbesondere im E-Commerce-Bereich, getrieben wird. Automatisierte Systeme wie Robotersortierung, automatische Verpackung und Lagermanagementsysteme (WMS) spielen eine entscheidende Rolle bei der Beschleunigung des Auftragserfüllungsprozesses, der Verbesserung der Lagergenauigkeit und der Reduzierung der Betriebskosten.
Das Segment Produktionslogistik wird aufgrund der steigenden Nachfrage nach Automatisierung in Fertigungs- und Produktionsprozessen mit einem erheblichen Wachstum rechnen. Automatisierungslösungen, einschließlich automatisiert geführter Fahrzeuge (AGVs), Roboterarme und Fördersysteme, werden in Produktionsanlagen weit verbreitet, um Materialhandling, Montageprozesse und Produktbewegungen zu optimieren.
Durch Organisation Größe
Auf Basis der Organisationsgröße wird der Logistikautomatisierungsmarkt zu großen Unternehmen, kleinen und mittleren Unternehmen (KMU) segmentiert. Das große Segment der Unternehmen entfiel auf den größten Marktanteil des Marktes im Jahr 2024, der durch ihre umfangreichen Investitionen in fortschrittliche Automatisierungstechnologien zur Optimierung komplexer Logistikbetriebe in globalen Lieferketten geführt wurde. Diese Organisationen profitieren von Skalenwirtschaften und benötigen integrierte Lösungen für Inventarmanagement, Transportautomatisierung und Lageroptimierung.
Das Segment KMU wird von 2025 bis 2032 am schnellsten CAGR erleben, das durch die zunehmende Erreichbarkeit und Zugänglichkeit von Cloud-basierten Automatisierungslösungen angetrieben wird. KMU übernehmen zunehmend skalierbare Logistiktechnologien wie automatisierte Inventarwerkzeuge, Transportmanagementsysteme (TMS) und Roboterprozessautomatisierung (RPA) zur Steigerung der Wettbewerbsfähigkeit, zur Verbesserung der Liefergenauigkeit und zur Senkung der Betriebskosten.
Durch Software-Anwendung
Auf Basis der Software-Anwendung, die Logistikautomation Markt wird in Inventarmanagement, Auftragsmanagement, Hofmanagement, Schifffahrtsmanagement, Arbeitsmanagement, Lieferantenmanagement, Kundenbetreuung und andere segmentiert. Das Segment Inventarmanagement entfiel auf den größten Marktanteil des Marktes im Jahr 2024, der durch die zunehmende Notwendigkeit einer genauen Echtzeit-Tracking von Waren in Lagern und Vertriebszentren getrieben wurde. Die Automatisierung im Inventarmanagement hilft Unternehmen, Lagerbestände und Überlagerungen zu minimieren, manuelle Fehler zu reduzieren und die Betriebseffizienz durch Technologien wie Barcode-Scannen, RFID und automatisierte Speicher- und Retrievalsysteme (ASRS) zu verbessern.
Die Segmente Auftragsmanagement und Versandmanagement gewinnen ebenfalls an Traktion, unterstützt durch das rasche Wachstum von E-Commerce und Omnichannel-Handel. Diese Anwendungen erleichtern die nahtlose Verarbeitung von hohen Auftragsvolumen, schnellere Erfüllung und bessere Kundenzufriedenheit.
Die Segmente Hofmanagement und Arbeitsmanagement zeugen von der zunehmenden Übernahme in großen Lagern und Logistikzentren, wo die operative Komplexität eine präzise Koordination und Ressourcenoptimierung erfordert. Automatisierte Systeme helfen bei der Verwaltung von Hafenplanung, Fahrzeugverfolgung, Personalplanung und Produktivitätsüberwachung.
Die Segmente Lieferantenmanagement und Kundenunterstützung werden voraussichtlich stetig wachsen, da Unternehmen die Beschaffungsprozesse automatisieren und die Kundenerfahrung durch Echtzeit-Kommunikations- und Serviceupdates verbessern wollen.
Nach dem Modus des Frachtverkehrs
Auf der Grundlage der Beförderungsart, die Logistikautomatisierung Markt wird in Luft, Straße und Meer segmentiert. Das Segment Straßenverkehr entfiel auf den größten Marktanteil im Jahr 2024, der durch das hohe Volumen der inländischen und regionalen Frachtbewegungen, insbesondere in den Bereichen E-Commerce, Einzelhandel und FMCG, getrieben wurde. Automatisierungstechnologien werden in diesem Modus weit verbreitet, um Routenoptimierung, Flottenverfolgung und Lieferplanung zu verbessern. Echtzeit-Datenanalysen und Telematik-Lösungen verbessern die Leistungsfähigkeit der Fahrer und die Sichtbarkeit der Sendungen und tragen zu einer höheren Effizienz und geringeren Betriebskosten bei.
Das Luftfrachtsegment erlebt eine zunehmende Einführung der Automatisierung für zeitsensitive und hochwertige Sendungen, mit Technologien wie automatisierten Frachtumschlagsystemen, AI-getriebenen Nachfrageprognosen und intelligenten Gepäcklösungen, die an großen Flughäfen und Logistikzentren an Dynamik gewinnen.
Das Seefracht-Segment zeigt auch ein erhebliches Wachstum, unterstützt durch die Integration von Port Automation, Smart Containern und IoT-basierten Tracking-Systemen. Da sich der globale Handel weiter ausdehnt, nutzen die Reedereien die Logistikautomatisierung, um Lade-/Entladevorgänge zu optimieren, Drehzeiten zu reduzieren und die Transparenz der Lieferkette zu verbessern
Anwendung
Auf Basis der Anwendung wird der Logistikautomatisierungsmarkt in Transport-, Infotainment-System, Sicherheits- und Warnsystem und andere segmentiert. Das Transportsegment entfiel auf den größten Marktanteil im Jahr 2024, der von der wachsenden Nachfrage nach End-to-End-Sichtbarkeit, Routenoptimierung und Echtzeit-Tracking von Sendungen angetrieben wurde. Automatisierungslösungen in diesem Segment umfassen fortschrittliche Transportmanagementsysteme (TMS), autonome Fahrzeuge und AI-powered Routenplanungstools, die die Liefergeschwindigkeit, Genauigkeit und Kosteneffizienz deutlich steigern.
Das Sicherheits- und Warnsystemsegment zeigt in der Prognosezeit von 2025 bis 2032 ein bemerkenswertes Wachstum aufgrund der Notwendigkeit einer verbesserten operativen Sicherheit, einer regulatorischen Compliance und einer Echtzeit-Risikoerkennung. Automatisierte Warnungen, vorausschauende Wartungstools und IoT-fähige Sensoren helfen Logistikbetreibern, Unfälle, Ausfallzeiten und damit verbundene Kosten zu reduzieren.
Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Logistikautomatisierungsmarkt in Einzelhandel und E-Commerce, Produktion, Öl, Gas und Energie, Lebensmittel und Getränke, Post und Paket, Lebensmittel, allgemeine Waren, Bekleidung, schnell bewegte Konsumgüter, Pharmazeutika und Gesundheitswesen, Logistik und Transport, Automotive, Aerospace und Verteidigung, Lebensmittel und Getränke, Chemikalien und andere segmentiert. Das Einzelhandels- und E-Commerce-Segment entfiel 2024 auf den größten Marktanteil, der durch das exponentielle Wachstum des Online-Shoppings und die Notwendigkeit schneller, genauer und skalierbarer Logistiklösungen getrieben wurde. Automatisierung ermöglicht es diesen Branchen, hohe Auftragsmengen mit Geschwindigkeit und Präzision zu bewältigen, indem Technologien wie automatisierte Sortierung, Robotik und Echtzeit-Inventarverfolgung eingesetzt werden
Das Segment Pharma und Gesundheitswesen verzeichnet während der Prognosezeit von 2025 bis 2032 ein erhebliches Wachstum, das durch die Forderung nach strenger Einhaltung der Vorschriften, temperaturempfindlicher Logistik und Rückverfolgbarkeit getrieben wird. Automatisierung in diesem Segment hilft, eine genaue, rechtzeitige Lieferung medizinischer Produkte zu gewährleisten und gleichzeitig menschliche Fehler zu minimieren
Welche Region hält den größten Anteil am Logistikautomatisierungsmarkt
- Nordamerika dominiert den Logistikautomatisierungsmarkt mit dem größten Umsatzanteil von 40%, der durch die rasche Einführung fortschrittlicher Technologien wie KI, Robotik und IoT im Logistik- und Lieferkettenbetrieb angetrieben wird. Die Präsenz großer Branchenakteure und ein etabliertes E-Commerce-Ökosystem tragen maßgeblich zum Marktwachstum in der Region bei
- Unternehmen in den USA und Kanada investieren zunehmend in die Automatisierung, um die Effizienz zu steigern, die Betriebskosten zu senken und steigende Verbrauchererwartungen für schnellere Lieferung und Auftragsgenauigkeit zu erfüllen
- Der Schwerpunkt der Region auf der digitalen Transformation, verbunden mit hohen Arbeitskosten und qualifizierter Belegschaft, hat den Einsatz automatisierter Systeme in Lagerhaltung, Inventarmanagement und Transportlogistik beschleunigt. Diese Faktoren positionieren Nordamerika kollektiv als führend in der Logistikautomatisierung Adoption in verschiedenen Branchen vertikal
U.S. Logistik Automation Marktaufsicht
Der US-amerikanische Logistikautomatisierungsmarkt erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch die schnelle Digitalisierung von Lieferketten und die hohe Adoptionsrate fortschrittlicher Technologien, einschließlich Robotik, KI und IoT, angetrieben wurde. Große Logistik-Spieler und Drittanbieter investieren zunehmend in die Automatisierung, um die Betriebseffizienz zu verbessern und die Arbeitsabhängigkeit zu reduzieren. E-Commerce-Giganten wie Amazon und Walmart beschleunigen die Automatisierungsakzeption in Erfüllungszentren und Lieferbetrieben weiter und positionieren die USA als globaler Marktführer in der Logistikinnovation
Europa Logistik Automation Marktaufsicht
Der europäische Logistikautomatisierungsmarkt wird voraussichtlich im Prognosezeitraum mit einem erheblichen CAGR wachsen, der durch strenge Umweltvorschriften, Arbeitsknappheiten und einen starken Druck auf die digitale Transformation in der Logistik gestärkt wird. Schlüsselmärkte wie Deutschland, die USA und Frankreich setzen aktiv die Automatisierung von Lagern, autonomen Fahrzeugen und fortschrittliche Analysen ein, um den steigenden Verbrauchererwartungen gerecht zu werden. Das Engagement der Region für Nachhaltigkeit und Effizienz treibt Investitionen in die intelligente Logistikinfrastruktur im Einzelhandel, in der Fertigung und im Automotive-Bereich voran
U.K. Logistik Automation Marktaufsicht
Der US-amerikanische Logistikautomatisierungsmarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR expandieren, unterstützt durch die wachsende Notwendigkeit, die Lieferung und den Lagerbetrieb in letzter Zeit zu optimieren. Das rasante Wachstum von E-Commerce und Omnichannel-Handel, kombiniert mit dem Druck von Arbeitsknappheit und steigenden Betriebskosten, ermutigt Unternehmen, in automatisierte Speichersysteme, Robotik und KI-gestützte Softwarelösungen zu investieren. Regierungsinitiativen zur Förderung digitaler Innovation und intelligenter Infrastruktur tragen ebenfalls zum Marktwachstum bei
Deutschland Logistik Marktaufsicht
Der deutsche Logistikautomatisierungsmarkt wird mit einem erheblichen Wachstum rechnen, das durch den Status des Landes als Fertigungs- und Logistikzentrum in Europa getrieben wird. Mit einer starken Industriebasis führt Deutschland die Einführung von Industrie 4.0-Technologien im gesamten Logistikbetrieb. Der Markt wird durch eine erhöhte Nachfrage nach automatisiertem Materialhandling, intelligenten Lagern und vorausschauenden Analysen zur Steigerung der Transparenz und Reaktionsfähigkeit der Lieferkette angetrieben. Betonung auf Energieeffizienz und Nachhaltigkeit fördert die Einführung von grünen Automatisierungslösungen
Asien-Pazifik Logistik Automation Marktaufsicht
Der asiatisch-pazifische Logistik-Automatisierungsmarkt wird im Jahr 2025 weltweit die schnellste CAGR registrieren, angetrieben durch steigende E-Commerce-Pension, schnelle Urbanisierung und expandierende Fertigungssektoren in Ländern wie China, Indien und Südostasien. Regierungsgeführte digitale Transformationsinitiativen sowie zunehmende ausländische Direktinvestitionen in die Logistikinfrastruktur treiben die Nachfrage nach automatisierten Lösungen. APAC tritt auch als Produktionsstandort für Automatisierungsgeräte auf und trägt zur kostengünstigen Umsetzung über Logistikbetriebe bei
Logistik und Logistik Marktaufsicht
Japans Logistikautomatisierungsmarkt gewinnt an Dynamik aufgrund seiner alternden Belegschaft, hohen Arbeitskosten und technologischer Prowess. Das Land nutzt Robotik, KI und autonome mobile Roboter (AMRs), um Arbeitsknappheit zu beheben und die Lagereffizienz zu verbessern. Die Nachfrage nach präzisen, schnellen Logistikprozessen, insbesondere in städtischen Gebieten und der Gesundheitslogistik, beschleunigt den Automatisierungseinsatz. Japans Fokus auf intelligente Stadtentwicklung und fortschrittliche Infrastruktur unterstützt die Integration automatisierter Logistiksysteme über die Supply Chain
ChinaLogistik und Logistik Marktaufsicht
China eroberte 2025 den größten Umsatzanteil am asiatisch-pazifischen Logistik-Automatisierungsmarkt, der durch ein robustes Wachstum in der E-Commerce-, Fertigungs- und Stadtlogistik vorangetrieben wurde. Mit der Initiative „Made in China 2025“ stimuliert die Regierung die Nachfrage nach Lagerrobotik, autonomen Lieferfahrzeugen und AI-getriebenen Logistikplattformen. Starke inländische Technologie-Anbieter und schnelle Stadtentwicklung machen China zu einem dominanten Player in der Logistikautomatisierung Innovation und Bereitstellung
Welche sind die Top-Unternehmen im Logistics Automation Market
Die Smart Lock Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- SAP SE(Deutschland)
- Dematic(US)
- ek robotics GmbH (Deutschland)
- Hardis Group (Frankreich)
- Falcon Autotech (Indien)
- Oracle(US)
- Grey Orange Pte. Ltd. (USA)
- Toshiba Corporation (Japan)
- Daifuku Co., Ltd. (Japan)
- Murata Machinery, Ltd (Japan)
- Honeywell International Inc.(US)
- Zebra Technologies Corp. (USA)
- HighJump (USA)
- Jungheinrich AG (Deutschland)
- KNAPP AG (Österreich)
- Locus Robotics (USA)
- Manhattan Associates (USA)
- System Logistics S.p.A (Italien)
- TGW LOGISTICS GROUP GMBH (Austria)
- Seegrid Corporation (USA)
Was sind die neuesten Entwicklungen im Logistics Automation Market
- Im Jahr 2023 führte Dematic auf der neu entwickelten KION Logistikanlage fortschrittliche Automatisierungstechnologien ein, um die Effizienz der Kundenlieferungen in ganz Europa deutlich zu verbessern. Das Herzstück des Einsatzes ist ein hochdynamisches Dematic Multishuttle-System mit 110.000 Speicherplätzen und 150 Hochgeschwindigkeits-Shuttles, das automatisierte Lager- und Retrievalprozesse mit erhöhter Präzision und Durchsatz ermöglicht. Diese strategische Umsetzung spiegelt einen breiteren Trend im globalen Logistikautomatisierungsmarkt wider, in dem führende Unternehmen zunehmend intelligente, leistungsstarke Systeme zur Steigerung der operativen Agilität und Skalierbarkeit einführen.
- Im Jahr 2023 enthüllte Swisslog sein erweitertes mobiles CarryPick-System mit einer deutlich erhöhten Betriebsgeschwindigkeit und einem innovativen Hebetisch. Dieses aktualisierte System ermöglicht schnellere, anpassungsfähigere Lager- und Abholvorgänge innerhalb von Waren-zu-Personen-Logistik-Workflows, was letztendlich die Gesamtbetriebseffizienz und den Durchsatz erhöht. Diese Entwicklung orientiert sich an der wachsenden globalen Nachfrage nach agilen, leistungsstarken Automatisierungslösungen in der Logistik. Da Unternehmen mit zunehmendem Druck auf die Optimierung der Erfüllungsgeschwindigkeit und Arbeitseffizienz vor allem im E-Commerce und Omnichannel-Vertrieb stoßen, spiegelt die Einführung fortschrittlicher Robotersysteme wie CarryPick den Marktwechsel in Richtung skalierbarer, flexibler Automatisierung wider.
- Im Jahr 2022 stellte o9 Solutions Supply Sensing vor, eine bahnbrechende Lösung, die Unternehmen dabei unterstützt, potenzielle Supply Chain Störungen proaktiv zu erkennen und zu mildern. Durch das Übersetzen von Makro-Level-Stößen in lokalisierte Erkenntnisse, die für die spezifische Lieferkette eines Unternehmens relevant sind, ermöglicht die Plattform fundiertere Entscheidungsfindung und schnellere Reaktionszeiten. Diese Innovation unterstreicht die zunehmende Bedeutung von Vorhersageanalysen und Echtzeitdaten in der Logistikautomatisierungslandschaft. Da globale Lieferketten komplexer werden und störanfälliger werden, sind Lösungen wie Supply Sensing in der Lage, agile, automatisierte Antworten zu ermöglichen.
- Im Jahr 2021 startete SAP Yard Logistics, eine umfassende Lösung zur Optimierung von Yard-Management-Prozessen, mit der Unternehmen effizient alle Yard-Betriebe bewältigen können. Durch die nahtlose Planung und Ausführung im Hof bietet SAP Yard Logistics sowohl einfache als auch komplexe Szenarien, die Nachhaltigkeit und zukunftssichere Managementpraktiken fördern. Diese Weiterentwicklung unterstreicht die wachsende Nachfrage nach integrierten, automatisierten Lösungen im Logistikbetrieb. Da die Logistikbranche immer mehr Effizienz und Nachhaltigkeit priorisiert, dient SAP Yard Logistics als Schlüsselfaktor für intelligenteres, nachhaltiges Yard Management
- Im Jahr 2021 enthüllte Manhattan Associates Manhattan Active Warehouse Management, das erste Cloud-native Enterprise-Klasse-Lagermanagementsystem (WMS), das alle Aspekte der Distribution integriert. Diese wegweisende Lösung verwandelt Lagergeschäfte, indem sie eine verbesserte Sichtbarkeit, Agilität und Skalierbarkeit bietet und die sich entwickelnden Anforderungen moderner Geschäftsumgebungen effektiv anspricht. Manhattan Active Warehouse Management stellt einen signifikanten Sprung in die Entwicklung der Logistikautomatisierung dar, da Unternehmen zunehmend Cloud-basierte, skalierbare Lösungen zur Steigerung der operativen Effizienz suchen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











