


Global Lyocell Fiber Market Segmentation, nach Typ (Staple Fibers and Cross-linked Fibers), Fiber Type (Regular Lyocell Fiber, High-Tenacity Lyocell Fiber, Micro Lyocell Fiber, and Filament Lyocell Fiber), Anwendung (Apparel, Home Textiles, Medical, Footwear, and Others), End User (Textil and Fashion Industry, Healthcare and Hygiene, Home Furnishing Industrie, Automotive und andere
Was ist die Lyocell Fiber Market Größe und Wachstum Rate
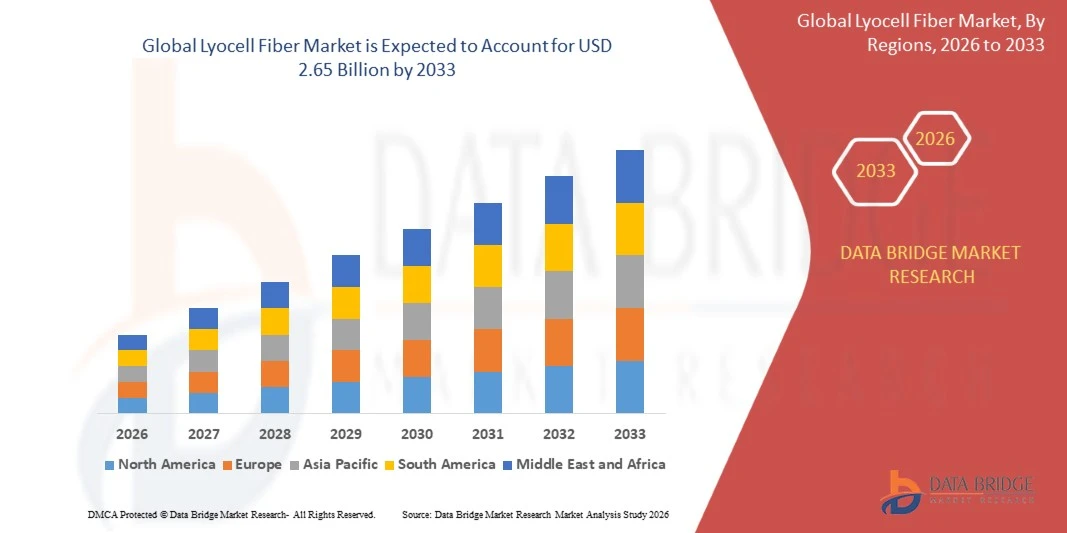
- Wie bei der Data Bridge Market Research Analyse wurde der Lyocell-Fasermarkt auf1,50 Mrd. USD im Jahr 2025und wird zu erreichen2,65 Milliarden USD bis 2033, in einemCAGR von 7,39% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Nachfrage nach nachhaltigen und biologisch abbaubaren Textilmaterialien, die Verbraucherpräferenz für umweltfreundliche Mode und den Ausbau von Anwendungen in Bekleidung, Heimtextilien, Medizin- und Hygieneprodukten und Industrietextilien getrieben wird.
- Die wachsenden Umweltbelange, die mit konventionellen synthetischen Fasern verbunden sind, kombiniert mit zunehmender Nachfrage nach verantwortungsvollen Materialien, sind zwingende Textilhersteller und Modemarken, um Lyocellfasern zu übernehmen. Seine Weichheit, Atmungsaktivität, Feuchtigkeitsaufnahme und biologische Abbaubarkeit unterstützen seine Annahme als Alternative zu herkömmlichen textilen Materialien, während Fortschritte bei der Herstellung von geschlossenen Prozessen zur Verbesserung der Produktionseffizienz und zur Verringerung der Umweltbelastung beitragen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 1,50 Milliarden
- Voraussichtlicher Marktwert (2033): USD 2,65 Milliarden
- Prognose CAGR (2026–2033): 7,39%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Lyocell Fiber Market
- Nordamerika dominierte den Lyocell-Fasermarkt mit dem größten Umsatzanteil von 38,4% im Jahr 2025, unterstützt durch starke Nachfrage nach nachhaltigen Textilien, wachsendes Verbraucherbewusstsein für umweltfreundliche Materialien, etablierte Bekleidungs- und Textilindustrie
- Asia-Pacific wird mit einem CAGR von 13,5% von 2026 bis 2033 die am schnellsten wachsende Region sein, die durch den Ausbau der Textilproduktion, die Erhöhung der Investitionen in die nachhaltige Faserproduktion und die steigende Nachfrage nach umweltfreundlichen Bekleidung in ganz China, Indien und Südostasien angetrieben wird.
- Das Segment Stapelfasern führte den Markt mit einem Anteil von 60% im Jahr 2025, angetrieben durch seine weit verbreitete Annahme über Bekleidung, Heimtextilien und Vliesstoffanwendungen.
- Vernetzte Fasern sind die am schnellsten wachsende Art, projiziert, um eine CAGR von 8,5 % zu registrieren, was die Nachfrage nach spezialisierten Fasern in technischen Anwendungen widerspiegelt.
- Das reguläre Lyocell-Fasersegment dominierte die Fasersorte mit einem 50% Umsatzanteil im Jahr 2025, was durch seine breite Eignung für die konventionelle Textilherstellung führte.
- Im Jahr 2025 entfielen 59,68% des Marktanteils, bevorzugt durch wachsende Nachfrage nach komfortablen, atmungsaktiven und nachhaltig produzierten Kleidung.
- Das medizinische Segment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 9,80%, angetrieben durch steigende Nachfrage nach absorbierenden, biokompatiblen und hautfreundlichen Materialien in Wundauflagen, medizinischen Tüchern, chirurgischen Textilien und Hygieneprodukten
Report Scope und Lyocell Fiber Market Segmentation
|
Attribute |
Lyocell Fiber Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Lyocell Fiber Market
- Textilhersteller übernehmen zunehmend Lyocell-Fasern, um nachhaltige Stoffe mit überlegener Weichheit, Atmungsaktivität, Feuchtigkeitsmanagement und reduzierten Umweltauswirkungen im Vergleich zu herkömmlichen Textilmaterialien zu entwickeln.
- So hat Lenzing und OceanSafe im Oktober 2025 ein Garn der nächsten Generation eingeführt, das TENCEL Lyocell A100 Fasern mit biologisch abbaubaren naNea Co-Polyester kombiniert und eine Sportbekleidungs-Kapsel-Kollektion debütiert, die den wachsenden Trend zu nachhaltigen, leistungsstarken Textilien unterstreicht.
- Die Herstellung von Closed-Loop ermöglicht es den Herstellern, Lösungsmittel zurückzugewinnen und wiederzuverwenden, wodurch der Ressourcenverbrauch reduziert und Abfall während der Faserproduktion minimiert wird.
- Modemarken enthalten Lyocell in Denim, activewear, Bettwäsche und Premium-Bekleidung, um auf die wachsende Nachfrage der Verbraucher nach verantwortungsvoll produzierten Materialien zu reagieren.
- Zum Beispiel hat Lenzing im Januar 2025 sein LENZING Lyocell Fill Portfolio erweitert, indem eine feinere Faservariante und zusätzliche Schnittlängen eingeführt wurden, um den thermischen Komfort, das Feuchtigkeitsmanagement und die Vielseitigkeit in Bekleidungsfüllungen, Kissen, Steppdecken und anderen Heimtextilien zu verbessern.
- Da Modemarken und Textilhersteller weiterhin Kreislichkeit, nachhaltige Materialinnovation und wirkungsarme Produktion priorisieren, wird die Lyocell-Faser-Adoption über Premium-Bekleidung, Sportbekleidung und Heimtextilien zunehmen und ihre Position in der nachhaltigen Materialindustrie stärken.
Was sind die Schlüsseltreiber des Lyocell Fiber Market
- Die wachsende Verbraucherpräferenz für nachhaltige und biologisch abbaubare Textilien hat die Nachfrage nach Lyocellfasern deutlich erhöht, die Weichheit, Feuchtigkeitsmanagement und potenzielle Umweltvorteile durch verantwortungsvolle Beschaffung und geschlossene Produktion bieten.
- So berichtete Lenzing im März 2025, dass sein Faserumsatz im Jahr 2024 um 10% angestiegen sei, was stärkere Verkaufsmengen und eine anhaltende Nachfrage nach Spezialfasern widerspiegelte, darunter TENCEL Lyocell. Das Unternehmen identifizierte auch die steigende Nachfrage nach umweltverträglichen Fasern in Textilien, Bekleidung, Hygiene und medizinischen Anwendungen als wichtiger langfristiger Wachstumstreiber.
- Bekleidungshersteller, Heimtextilienproduzenten und Hygieneproduktunternehmen setzen Lyocellfasern in ihre Produkte ein, um Nachhaltigkeitsziele zu erreichen und auf veränderte Verbraucherpräferenzen zu reagieren.
- So begann Lenzing im März 2026 mit der Produktion von VEOCEL Lyocell-Fasern in Thailand, die eine jährliche Produktionskapazität von 100.000 Tonnen hat. Die Expansion stärkt das regionale Angebot für biologisch abbaubare Tücher und Hygieneprodukte und senkt gleichzeitig verkehrsbedingte Umweltauswirkungen und unterstützt die wachsende Nachfrage nach nachhaltigen Vliesstoffen.
- Mit Nachhaltigkeitsbestimmungen, zirkulären Textilinitiativen und der Nachfrage nach biobasierten Materialien, die von Bedeutung sind, werden Lyocellfasern von einer breiteren Akzeptanz in Bezug auf Bekleidung, Vliesstoffe und spezialisierte Textilanwendungen profitieren.
Welche Faktoren erschweren das Wachstum des Lyocell Fiber Market
- Lyocell-Faserproduktion erfordert spezialisierte Fertigungsanlagen, hochentwickelte Lösungsmittelrückgewinnungssysteme und erhebliche Investitionen in die Produktionsinfrastruktur, wodurch Hindernisse für neue Hersteller und kleinere Textilhersteller geschaffen werden.
- So berichtete beispielsweise im März 2021 ein Artikel, der in Frontiers in Bioengineering and Biotechnology veröffentlicht wurde, dass die Lyocell-Produktionskosten höher sind als die der Viskose wegen teuerer Lösungsmittel und der hohen Temperaturen, die für die Celluloseauflösung erforderlich sind. Diese Kostenfaktoren können die Wettbewerbsfähigkeit der Preise und die Annahme von kostspieligen Textilherstellern einschränken
- Diese Kapitalanforderungen und Betriebsaufwendungen können die Kapazitätsausweitung, insbesondere für Unternehmen, die einen intensiven Wettbewerb aus konventionellen Fasern und kostengünstigen textilen Materialien haben, einschränken.
- Schwankungen bei Rohstoff-, Energie- und Verarbeitungskosten, kombiniert mit preisempfindlichem Kaufverhalten, können die Fähigkeit der Lyocell-Produzenten, höhere Fertigungskosten an Kunden weiterzugeben, begrenzen.
- Zum Beispiel berichtete Lenzing im August 2025, dass die Marktpreise niedrig blieben, während die Rohstoff-, Energie- und Logistikkosten weiterhin hoch waren, wobei internationale Tarifmaßnahmen Druck auf die Wertschöpfungskette Textile zulegen. Solche Kostendrücke können die Rentabilität verringern und Investitionen in die Expansion Spezialzellulosefaserproduktion einschränken
- Die Kombination aus kapitalintensiver Produktion, Betriebskostendruck und Wettbewerb aus konventionellen Textilfasern stellt weiterhin die Markterweiterung in Frage, insbesondere wenn Hersteller und Verbraucher die Erschwinglichkeit gegenüber nachhaltigen Materialalternativen priorisieren
Wie wird der Lyocell Fiber Market segmentiert
Der Lyocell-Fasermarkt wird auf Basis von Typ, Fasertyp, Anwendung und Endverbraucher segmentiert.
- Typ
Der Lyocell-Fasermarkt wird auf Basis der Art zu Stapelfasern und vernetzten Fasern segmentiert. Das Segment Stapelfasern dominierte den Markt mit einem geschätzten Anteil von 60% im Jahr 2025, aufgrund seiner weit verbreiteten Annahme über Bekleidung, Heimtextilien und Vliesstoffanwendungen. Staple Fasern sind mit konventionellen Spinnsystemen kompatibel, so dass Hersteller Lyocell in bestehende Produktionsprozesse integrieren können. Ihre Weichheit, Feuchtigkeitsaufnahme, Atmungsaktivität und Haltbarkeit machen sie geeignet für Kleidung, Bettwäsche und Mischgewebe. Das Segment profitiert auch von etablierten Produktionsmöglichkeiten und einer breiten kommerziellen Verfügbarkeit. Die zunehmende Nachfrage nach nachhaltigen Alternativen zu konventionellen Textilmaterialien unterstützt weiterhin ihre Marktführerschaft.
Das vernetzte Fasersegment soll das schnellste Wachstum bei einem geschätzten CAGR von 8,5 % von 2026 bis 2033 erfassen, das durch steigende Nachfrage nach Fachfasern in technischen Anwendungen angetrieben wird. Die Vernetzung verbessert die Faserstabilität und die Beständigkeit gegen Strukturveränderungen bei der Nassbearbeitung und -nutzung. Diese Eigenschaften machen vernetzte Lyocell geeignet für die Automobilfiltration, technische Vliesstoffe und spezialisierte Textilprodukte. Das Segment profitiert auch von wachsendem Interesse an der Verbesserung der Leistung von cellulosehaltigen Materialien. Hersteller erforschen spezialisierte Faserformulierungen, um die Formstabilität und Haltbarkeit zu verbessern. Die steigende Nachfrage nach funktionellen und umweltverträglichen Materialien wird voraussichtlich die weitere Annahme unterstützen.
- nach Fasertyp
Auf Basis des Fasertyps wird der Lyocell-Fasermarkt in regelmäßige Lyocell-Faser, hochfeste Lyocell-Faser, Mikrolyocell-Faser und Filamentlyocell-Faser segmentiert. Das reguläre Lyocell-Fasersegment wird geschätzt, um die Kategorie mit 50% Anteil im Jahr 2025 zu dominieren, unterstützt durch seine breite Eignung für die konventionelle Textilherstellung. Diese Fasern bieten eine ausgewogene Kombination aus Weichheit, Festigkeit, Feuchtigkeitsaufnahme und Komfort. Sie sind weit verbreitet für Bekleidung, Bettwäsche und andere Haushaltstextilien. Ihre Kompatibilität mit etablierten Textilverarbeitungsmethoden unterstützt die Übernahme von Herstellern. Die wachsende Nachfrage nach vielseitigen und nachhaltigen Stoffen stärkt die Position des Segments weiter.
Das Segment Filament-Lyocell-Faser wird mit einem CAGR von 9,02% bis 2033 das schnellste Wachstum registrieren, das durch steigende Nachfrage nach Premium-Bekleidung und spezialisierten Textilanwendungen angetrieben wird. Filamentfasern bieten eine glatte Oberfläche, konsistente Struktur und attraktive Drape, so dass sie geeignet für differenzierte Gewebeentwicklung. Ihr Aussehen und ihre Eigenschaften unterstützen Anwendungen in Modekleidung und ausgewählten technischen Textilien. Die wachsende Nachfrage nach hochwertigen und funktionellen Stoffen ermutigt Hersteller, spezialisierte Filamentprodukte zu erforschen. Fortschritte bei der Faserverarbeitung verbessern auch die Produktversatilität. Das zunehmende Interesse an Hochleistungs- und Mehrwert-Cellulosefasern wird voraussichtlich das Segmentwachstum unterstützen.
- Anwendung
Auf der Grundlage der Anwendung wird der Lyocell-Fasermarkt in Bekleidung, Heimtextilien, medizinische, Schuhe und andere segmentiert. Das Bekleidungssegment dominierte den Markt mit einem geschätzten Anteil von 59,68% im Jahr 2025, angetrieben durch wachsende Nachfrage nach komfortablen, atmungsaktiven und nachhaltig produzierten Kleidung. Lyocell Fasern sind weit verbreitet in Denim, Kleidern, Hemden und Freizeitkleidung wegen ihrer Weichheit und Feuchtigkeitsmanagement Eigenschaften. Ihre glatte Textur und attraktive Drape machen sie für Premium-Modekollektionen geeignet. Die zunehmende Übernahme nachhaltiger Materialien durch Bekleidungsmarken fördert ihre Integration in neue Produktlinien. Die Vielseitigkeit von Lyocell-Mischungen unterstützt die Entwicklung von Stoffen, die Komfort, Haltbarkeit und ästhetischen Reiz kombinieren.
Das ärztliche Anwendungssegment, das gemeinsam neben Hygieneprodukten in veröffentlichten Marktschätzungen bewertet wird, wird mit einem CAGR von 9,80% bis 2033 das schnellste Wachstum erfahren. Lyocell Fasern bieten Saugfähigkeit, Weichheit und Eignung für ausgewählte Hautkontaktvliesanwendungen. Diese Eigenschaften unterstützen ihren Einsatz in Wundauflagen, saugfähigen Pads, medizinischen Tüchern und Hygieneprodukten. Die zunehmende Nachfrage nach biologisch abbaubaren Materialien ist es, die Hersteller zu ermutigen, auf Cellulose basierende Alternativen für Einwegprodukte zu erkunden. Wachsendes Hygienebewusstsein und Innovation in spezialisierten Vliesstoffen unterstützen die Adoption weiter. Die kontinuierliche Produktentwicklung soll den Einsatz von Lyocell-Fasern in gesundheitsbezogenen Anwendungen stärken.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Lyocell-Fasermarkt in die Textil- und Modeindustrie, die Gesundheits- und Hygieneindustrie, die Haushaltsausstattung, die Automobil- und Transportindustrie, die Industrie- und technische Textilien und andere Endverbraucherindustrien segmentiert. Die Textil- und Modeindustrie dominierte den Markt mit einem geschätzten Anteil von 57,11% im Jahr 2025, unterstützt durch umfangreichen Lyocell-Verbrauch im Bekleidungs- und Modetextilbau. Bekleidungshersteller schätzen Lyocell für seine Weichheit, Atmungsaktivität, Feuchtigkeitsaufnahme und Premium-Gewebe-Finish. Die zunehmende Betonung auf nachhaltige Materialbeschaffung hat Modemarken ermutigt, Lyocell in ihre Produktportfolios aufzunehmen. Die Kompatibilität mit bestehenden Textilverarbeitungssystemen unterstützt auch die Übernahme von etablierten Herstellern. Die steigende Nachfrage nach umweltverträglichen Kleidungsstücken und vielseitigen Stoffmischungen verstärkt die führende Position des Segments.
Das Segment Healthcare und Hygiene Endbenutzer soll das schnellste Wachstum bei einem CAGR von 10,03% bis 2033 registrieren, unterstützt durch steigende Nachfrage nach saugfähigen und biologisch abbaubaren Vliesstoffen. Lyocellfasern eignen sich für ausgewählte medizinische Tücher, Wundpflegematerialien, saugfähige Hygieneprodukte und Einweg-medizinische Textilien. Ihre Feuchte-Management-Eigenschaften und weiche Oberfläche machen sie nützlich in Produkten für Hautkontakt. Das wachsende Hygienebewusstsein und die Nachfrage nach cellulosehaltigen Materialien unterstützen das Segment weiter. Hersteller entwickeln spezialisierte Fasersorten, um anwendungsspezifische Anforderungen an Absorption, Festigkeit und Leistung zu erfüllen. Die Ausweitung der Anwendungen im Gesundheitswesen und die anhaltende Innovation in nachhaltigen Vliesstoffen wird für langfristiges Wachstum erwartet.
Welche Region hält den größten Teil des Lyocell Fiber Market
- Nordamerika dominierte den Lyocell-Fasermarkt mit dem größten Umsatzanteil von 38,4% im Jahr 2025, unterstützt durch starke Nachfrage nach nachhaltigen Textilien, wachsendes Verbraucherbewusstsein für umweltfreundliche Materialien, etablierte Bekleidungs- und Textilindustrie
- Die Region profitiert auch von der wachsenden Verbraucherpräferenz für verantwortungsbewusste Stoffe, der Erweiterung von Anwendungen in Bekleidungs- und Heimtextilien und der steigenden Nachfrage nach nachhaltigen Materialien in Gesundheits- und Hygieneprodukten. Investitionen in die Textilinnovation und das wachsende Bewusstsein für die Umweltauswirkungen konventioneller Fasern unterstützen weiterhin den Lyocell-Markt Nordamerikas.
US Lyocell Fiber Market Insight
Der US-Lyocell-Fasermarkt zeigt ein stetiges Wachstum aufgrund der steigenden Nachfrage nach nachhaltiger Bekleidung, Premium-Bekleidung und umweltverträglichen Textilmaterialien. Das zunehmende Bewusstsein der Verbraucher für die textile Nachhaltigkeit und die zunehmende Akzeptanz von weichen, atmungsaktiven und feuchtigkeitsabsorbierenden Fasern unterstützt die Nachfrage in Mode- und Hausmöbelanwendungen. Darüber hinaus bietet das wachsende Interesse an biologisch abbaubaren Vliesstoffen und persönlichen Pflegeprodukten weitere Möglichkeiten für die Lyocell-Faserannahme.
Asien-Pazifik Lyocell Fiber Market Insight
Der asiatisch-pazifische Lyocell-Fasermarkt erwartet ein starkes Wachstum, das von umfangreichen textilen Produktionskapazitäten, wachsender Bekleidungsproduktion und steigender Nachfrage nach nachhaltigen Fasern in ganz China, Indien und anderen regionalen Märkten getrieben wird. Gegründete textile Lieferketten und wachsende Investitionen in verantwortungsvolle Faserproduktion unterstützen die Markterweiterung. Darüber hinaus verstärkt die steigende Nachfrage nach Heimtextilien, Modeprodukten und hygienischen Vliesstoffen die Rolle der Region in der globalen Lyocellfaserindustrie.
Japan Lyocell Fiber Markt Einblick
Der japanische Lyocell-Fasermarkt wird durch die Nachfrage nach hochwertigen Textilien, fortschrittlicher Gewebeentwicklung und zunehmendem Interesse an umweltverträglichen Materialien unterstützt. Textilhersteller und Modemarken erforschen Lyocellfasern für Bekleidung, Denim, Heimtextilien und Spezialstoffe aufgrund ihrer Weichheit, Feuchtigkeitsmanagement und glatter Textur. Darüber hinaus schafft Japans Schwerpunkt auf textiler Qualität, Produktinnovation und funktioneller Gewebeleistung Chancen für eine breitere Akzeptanz in Premium-Bekleidung und spezialisierten Textilanwendungen.
China Lyocell Fiber Markt Einblick
Der China-Lyocell-Fasermarkt wächst aufgrund der umfangreichen textilen Fertigungsfähigkeiten, etablierten Bekleidungslieferketten und der wachsenden Produktion von regenerierten Cellulosefasern. China bleibt ein wichtiger Absatzmarkt für Lyocell und andere Spezial-Textilfasern, unterstützt durch die Nachfrage von Bekleidungsherstellern und Textilherstellern. Darüber hinaus stärken steigendes Interesse an nachhaltigen Materialien, Investitionen in die Faserproduktion und die Verfügbarkeit großflächiger textiler Verarbeitungsinfrastrukturen die Rolle Chinas in der globalen Lyocell-Faserindustrie.
US Lyocell Fiber Market Insight
Der US-Lyocell-Fasermarkt profitiert von wachsendem Interesse an nachhaltiger Mode, Premium-Bekleidung und niederschlagigen textilen Materialien. Bekleidungsmarken und Textillieferanten erforschen zunehmend Cellulose-basierte Fasern für Kleidungsstücke, die Weichheit, Atmungsaktivität und Feuchtigkeitsmanagement erfordern. Der Markt wird auch von der Nachfrage nach nachhaltigen Heimtextilien und der zunehmenden Aufmerksamkeit auf verantwortungsvolle Beschaffung und Materialrückverfolgbarkeit unterstützt. Darüber hinaus schaffen kontinuierliche Produktinnovation und die Entwicklung von zirkularen Textillösungen Möglichkeiten für die Lyocell-Adoption in Mode- und Spezialtextilanwendungen.
Deutschland Lyocell Glasfasermarkt Einblick
Der deutsche Lyocell-Fasermarkt wird von seinen etablierten Textil- und Bekleidungswertketten, der starken Betonung der Materialqualität und dem wachsenden Interesse an einer nachhaltigen Fertigung unterstützt. Textilproduzenten und Modemarken enthalten Cellulose-basierte Fasern in ausgewählte Bekleidungs-, Heimmöbel- und technische Textilanwendungen, um den Komfort zu verbessern und Nachhaltigkeitsziele zu unterstützen. Darüber hinaus ist die zunehmende Aufmerksamkeit auf Ressourceneffizienz, die nachvollziehbare Beschaffung und die wirkungsschwächeren Produktionsprozesse ein ermutigendes Interesse an Lyocellfasern. Die kontinuierliche Innovation in Spezialfasern und Textilverarbeitung unterstützt die Marktentwicklung in Deutschland weiter.
Welche sind die Top-Unternehmen im Lyocell Fiber Market
Die Lyocell-Faserindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Lenzing Aktiengesellschaft(Österreich)
- Saat(China)
- Tangshan Sanyou Xingda Chemical Fibre Co., Ltd.(China)
- Grasim Industries Limited(Indien)
- Yibin Grace Group Co., Ltd.(China)
- Xinjiang Zhongtai Chemical Co., Ltd. (China)
- Shandong Yamei Sci-Tech Co., Ltd. (China)
- Jiangsu Aoyang Technology Co., Ltd. (China)
- Birla Jingwei Fibres Co., Ltd. (China)
- Tangshan Sanyou Yuanda Fiber Co., Ltd. (China)
- Asia Pacific Rayon (Indonesien)
- Fulida Group Holdings Co., Ltd. (China)
- Zhejiang Fulida Co., Ltd. (China)
- Nanjing Chemical Fibre Co., Ltd. (China)
- Jilin Chemical Fiber Group Co., Ltd. (China)
- China Hi-Tech Group Corporation (China)
- Kelheim Fibres GmbH (Deutschland)
- Thai Rayon Public Company Limited (Thailand)
- Eastman Chemical Company (USA)
Was sind die neuesten Entwicklungen im Lyocell Fiber Market
- Im Januar 2025 erweiterte Lenzing sein LENZING Lyocell Fill Portfolio durch die Einführung einer feineren Faservariante und einer breiteren Palette von Schnittlängen. Die Verbesserung verbessert den thermischen Komfort, das Feuchtigkeitsmanagement und die Mischkompatibilität für Füllanwendungen in Bett, Kissen, Steppdecken und Bekleidung. Die Entwicklung unterstützt eine größere Produktvielfalt und bietet den Herstellern eine Alternative zu herkömmlichen fossilen Füllmaterialien.
- Im November 2024 erweiterte Lenzing sein LENZING Lyocell Dry Faser-Portfolio mit zwei neuen Varianten für spezialisierte Vliesstoffanwendungen. Die feine Faser bietet eine verbesserte Festigkeit und Weichheit, während die grobe Faser verbesserte Flüssigkeit und Luftströmung bietet. Diese Entwicklungen erweitern das Anwendungspotential biologisch abbaubarer Cellulosefasern in Windeln, Sanitär- und Industriefiltern und unterstützen die Entwicklung von Alternativen zu Kunststoff-basierten Materialien.
- Im März 2023 kündigte Lenzing eine aktualisierte Version seiner VEOCEL Lyocell Shortcut Fasern für spülbare Produkte an. Die verbesserte Faseroberfläche verbessert die Verarbeitbarkeit bei der Nassvliesherstellung, wodurch mechanische Verstopfungen und Produktdefekte reduziert werden und gleichzeitig die Fertigungseffizienz verbessert wird. Die Fasern sind für Anwendungen wie spülbare feuchte Toilettengewebe und andere Vliesstoffe konzipiert, die die Entwicklung von Cellulose-basierten Alternativen für die persönliche Hygieneindustrie unterstützen.
- Im März 2022 eröffnete Lenzing offiziell seine Lyocell-Produktionsanlage in Thailand, die eine große Fertigungsstätte für die wachsende Nachfrage nach TENCEL-markierten Lyocellfasern schaffte. Die Anlage verfügt über eine Produktionskapazität von 100.000 Tonnen jährlich und begann nach Abschluss des Bauvorhabens die Produktion. Die Expansion verstärkte Lenzings Fertigungs-Fußabdruck in Asien und verbesserte seine Fähigkeit, den Textilkunden nachhaltig produzierte Fasern zu liefern.
- Im April 2021 stellte Lenzing vor, was es als erstes kohlenstoffneutrales Lyocell-Faserangebot für die Vliesstoffindustrie unter der Marke VEOCEL beschreibt. Die Fasern waren zertifizierte CarbonNeutral®-Produkte, deren Netto-Null-Kohlenstoff-Fußabdruck nach dem CarbonNeutral Protokoll erreicht wurde. Diese Entwicklung unterstützte die Bemühungen des Unternehmens, die Klimaauswirkungen von Vliesstoffen zu reduzieren und bot den Herstellern eine zertifizierte Low-Carbon-Faser-Option für persönliche Pflege- und Hygieneanwendungen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR LYOCELLFASER
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERMITTLUNG DER GLOBALEN LYOCELLFASERMARKTGRÖSSE
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 ABGEDECKTE MÄRKTE
2.5 GEOGRAFISCHER UMFANG
2,6 JAHRE FÜR DIE STUDIE
2.7 FORSCHUNGSMETHODIK
2.8 TECHNOLOGIE-LEBENSLINIENKURVE
2.9 MULTIVARIATE MODELLIERUNG
2.1 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.11 DBMR-MARKTPOSITIONSRASTER
2.12 Marktanwendungs-Abdeckungsraster
2.13 DBMR-MARKT-HERAUSFORDERUNGSMATRIX
2.14 DATEN IMPORTIEREN UND EXPORTIEREN
2.15 SEKUNDÄRQUELLEN
2.16 GLOBALER MARKT FÜR LYOCELLFASER: FORSCHUNGSÜBERSICHT
2.17 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 ROHSTOFFABDECKUNG
5.2 PRODUKTIONS- UND VERBRAUCHSANALYSE
5.3 IMPORT-EXPORT-SZENARIO
5.4 TECHNOLOGISCHER FORTSCHRITT DURCH HERSTELLER
5.5 PORTERS FÜNF KRÄFTE
5.6 Kriterien für die Lieferantenauswahl
5.7 PESTEL-ANALYSE
5.8 Regulierungsumfang
5.8.1 PRODUKTCODES
5.8.2 ZERTIFIZIERTE NORMEN
5.8.3 SICHERHEITSSTANDARDS
5.8.3.1. MATERIALHANDHABUNG UND -LAGERUNG
5.8.3.2. TRANSPORT UND VORSICHTSMASSNAHMEN
5.8.3.3. HARAD-IDENTIFIZIERUNG
6 PREISINDEX
7 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
8 LIEFERKETTENANALYSE
8.1 ÜBERSICHT
8.2 Logistikkostenszenario
8.3 Bedeutung der Logistikdienstleister
9 KLIMAWANDEL-SZENARIO
9.1 UMWELTBEDENKEN
9.2 Reaktion der Industrie
9.3 DIE ROLLE DER REGIERUNG
9.4 ANALYSTENEMPFEHLUNGEN
10 BRANCHENEINBLICKE
11 GLOBALER MARKT FÜR LYOCELLFASER, NACH TYP
11.1 ÜBERBLICK
11.2 Stapelfasern
11.3 VERNETZTE FASERN
12 GLOBALER MARKT FÜR LYOCELLFASER, NACH STOFFART
12.1 ÜBERSICHT
12.2 GEWEBT
12.3 VLIES
13 GLOBALER MARKT FÜR LYOCELLFASER, NACH QUELLE
13.1 ÜBERSICHT
13.2 EUKALYPTUS
13.3 BAMBUS
13.4 EICHE
13.5 SONSTIGES
14 GLOBALER MARKT FÜR LYOCELLFASER, NACH VERFAHREN
14.1 ÜBERSICHT
14.2 TROCKENSTRAHL
14.3 Nassspinnen
15 GLOBALER MARKT FÜR LYOCELLFASER, NACH VERTRIEBSKANAL
15.1 ÜBERSICHT
15.2 OFFLINE
15.2.1 FACHGESCHÄFTE
15.2.2 DRITTANBIETER
15.2.3 SONSTIGES
15.3 ONLINE
16 GLOBALER LYOCELLFASERMARKT, NACH ANWENDUNG
16.1 ÜBERSICHT
16.2 BEKLEIDUNG
16.2.1 BEKLEIDUNG, NACH TYP
16.2.1.1. Stapelfasern
16.2.1.2. Filamentfasern
16.2.2 HEIMTEXTILIEN
16.2.2.1. HEIMTEXTILIEN, NACH ENDVERWENDUNG
16.2.2.1.1. POLSTER
16.2.2.1.2. Tagesdecken
16.2.2.1.3. VORHÄNGE
16.2.2.1.4. Tischunterlagen
16.2.2.1.5. Handtücher
16.2.2.1.6. SONSTIGES
16.3 HEIMTEXTILIEN, NACH ART
16.3.1 Stapelfasern
16.3.2 Filamentfasern
16.4 SCHUHE
16.4.1 SCHUHE, NACH TYP
16.4.1.1. Stapelfasern
16.4.1.2. Filamentfasern
16.5 CHIRURGISCHE PRODUKTE
16.5.1 CHIRURGISCHE PRODUKTE, NACH TYP
16.5.1.1. Stapelfasern
16.5.1.2. Filamentfasern
16.5.2 KFZ-FILTER
16.5.3 KFZ-FILTER, NACH TYP
16.5.3.1. Stapelfasern
16.5.3.2. Filamentfasern
16.6 Babywindeln
16.6.1 Babywindeln nach Typ
16.6.1.1. Stapelfasern
16.6.1.2. Filamentfasern
16.7 PAPIER
16.7.1 PAPIER, NACH TYP
16.7.1.1. Stapelfasern
16.7.1.2. Filamentfasern
16.7.2 SONSTIGES
16.7.2.1. ANDERE, NACH TYP
16.7.2.1.1. Stapelfasern
16.7.2.1.2. Filamentfasern
17 GLOBALER LYOCELLFASERMARKT, NACH GEOGRAFIE
GLOBALER MARKT FÜR LYOCELLFASER (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
17.1 NORDAMERIKA
17.1.1 USA
17.1.2 KANADA
17.1.3 MEXIKO
17.2 EUROPA
17.2.1 DEUTSCHLAND
17.2.2 Vereinigtes Königreich
17.2.3 ITALIEN
17.2.4 FRANKREICH
17.2.5 SPANIEN
17.2.6 RUSSLAND
17.2.7 SCHWEIZ
17.2.8 TÜRKEI
17.2.9 BELGIEN
17.2.10 NIEDERLANDE
17.2.11 LUXEMBURG
17.2.12 RESTLICHES EUROPA
17.3 ASIEN-PAZIFIK
17.3.1 JAPAN
17.3.2 CHINA
17.3.3 SÜDKOREA
17.3.4 INDIEN
17.3.5 SINGAPUR
17.3.6 THAILAND
17.3.7 INDONESIEN
17.3.8 MALAYSIA
17.3.9 PHILIPPINEN
17.3.10 AUSTRALIEN & NEUSEELAND
17.3.11 RESTLICHER ASIEN-PAZIFIK-RAUM
17.4 SÜDAMERIKA
17.4.1 BRASILIEN
17.4.2 ARGENTINIEN
17.4.3 RESTLICHES SÜDAMERIKA
17.5 NAHER OSTEN UND AFRIKA
17.5.1 SÜDAFRIKA
17.5.2 ÄGYPTEN
17.5.3 SAUDI-ARABIEN
17.5.4 VEREINIGTE ARABISCHE EMIRATE
17.5.5 ISRAEL
17.5.6 RESTLICHER NAHER OSTEN UND AFRIKA
18 GLOBALER LYOCELLFASERMARKT, UNTERNEHMENSLANDSCHAFT
18.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
18.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
18.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
18.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
18.5 FUSIONEN UND ÜBERNAHMEN
18.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
18.7 ERWEITERUNGEN
18.8 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
19 SWOT- UND DATA BRIDGE-MARKTFORSCHUNGSANALYSE
20 GLOBALER LYOCELLFASERMARKT – FIRMENPROFIL
20.1 LENZING AG
20.1.1 UNTERNEHMENSÜBERSICHT
20.1.2 Umsatzanalyse
20.1.3 PRODUKTPORTFOLIO
20.1.4 NEUESTE UPDATES
20.2 SMART FIBER AG
20.2.1 UNTERNEHMENSÜBERSICHT
20.2.2 Umsatzanalyse
20.2.3 PRODUKTPORTFOLIO
20.2.4 NEUESTE UPDATES
20.3 ACELON CHEMICALS
20.3.1 UNTERNEHMENSÜBERSICHT
20.3.2 Umsatzanalyse
20.3.3 PRODUKTPORTFOLIO
20.3.4 NEUESTE UPDATES
20.4 QINGDAO TEXTILES GROUP FIBER TECHNOLOGY CO., LTD.
20.4.1 UNTERNEHMENSÜBERSICHT
20.4.2 Umsatzanalyse
20.4.3 PRODUKTPORTFOLIO
20.4.4 NEUESTE UPDATES
20.5 ADITYA BIRLA GRUPPE
20.5.1 UNTERNEHMENSÜBERSICHT
20.5.2 Umsatzanalyse
20.5.3 PRODUKTPORTFOLIO
20.5.4 NEUESTE UPDATES
20.6 ACEGREEN ECO-MATERIAL TECHNOLOGY CO. LTD.
20.6.1 UNTERNEHMENSÜBERSICHT
20.6.2 Umsatzanalyse
20.6.3 PRODUKTPORTFOLIO
20.6.4 NEUESTE UPDATES
20.7 NIEN FOUN FASER
20.7.1 UNTERNEHMENSÜBERSICHT
20.7.2 Umsatzanalyse
20.7.3 PRODUKTPORTFOLIO
20.7.4 NEUESTE UPDATES
20.8 CHONBANG CO., LTD.
20.8.1 UNTERNEHMENSÜBERSICHT
20.8.2 Umsatzanalyse
20.8.3 PRODUKTPORTFOLIO
20.8.4 NEUESTE UPDATES
20.9 GROSSER DUKSAN
20.9.1 UNTERNEHMENSÜBERSICHT
20.9.2 Umsatzanalyse
20.9.3 PRODUKTPORTFOLIO
20.9.4 NEUESTE UPDATES
20.1 BAODING SWAN FIBER CO. LTD
20.10.1 UNTERNEHMENSÜBERSICHT
20.10.2 Umsatzanalyse
20.10.3 PRODUKTPORTFOLIO
20.10.4 NEUESTE UPDATES
20.11 WEIQIAO TEXTILE COMPANY LIMITED
20.11.1 UNTERNEHMENSÜBERSICHT
20.11.2 Umsatzanalyse
20.11.3 PRODUKTPORTFOLIO
20.11.4 NEUESTE UPDATES
20.12 ZHEJIANG YAOJIANG INDUSTRIEGRUPPE
20.12.1 UNTERNEHMENSÜBERSICHT
20.12.2 Umsatzanalyse
20.12.3 PRODUKTPORTFOLIO
20.12.4 NEUESTE UPDATES
20.13 CHINA POPULUS TEXTILE LTD.
20.13.1 UNTERNEHMENSÜBERSICHT
20.13.2 Umsatzanalyse
20.13.3 PRODUKTPORTFOLIO
20.13.4 NEUESTE UPDATES
20.14 GRASIM INDUSTRIES LIMITED
20.14.1 UNTERNEHMENSÜBERSICHT
20.14.2 Umsatzanalyse
20.14.3 PRODUKTPORTFOLIO
20.14.4 NEUESTE UPDATES
20.15 MOZARTEX CO., LTD
20.15.1 UNTERNEHMENSÜBERSICHT
20.15.2 Umsatzanalyse
20.15.3 PRODUKTPORTFOLIO
20.15.4 NEUESTE UPDATES
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
21 VERWANDTE BERICHTE
22 FRAGEBOGEN
23 SCHLUSSFOLGERUNG
24 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











