


Global Mid-Range Field Programmable Gate Array (FPGA) Market Segmentation, By Node Size (Less Than 28 NM, 28–90 NM, und mehr als 90 NM), Technologie (SRAM, Flash und Antifuse), Konfiguration (Mid-Range Standalone FPGAs, Mid-Range System-on-Chip (SoC) FPGAs und Mid-Range Embedded
Was ist die Mid-Range Field Programmable Gate Array (FPGA) Marktgröße und Wachstumsrate
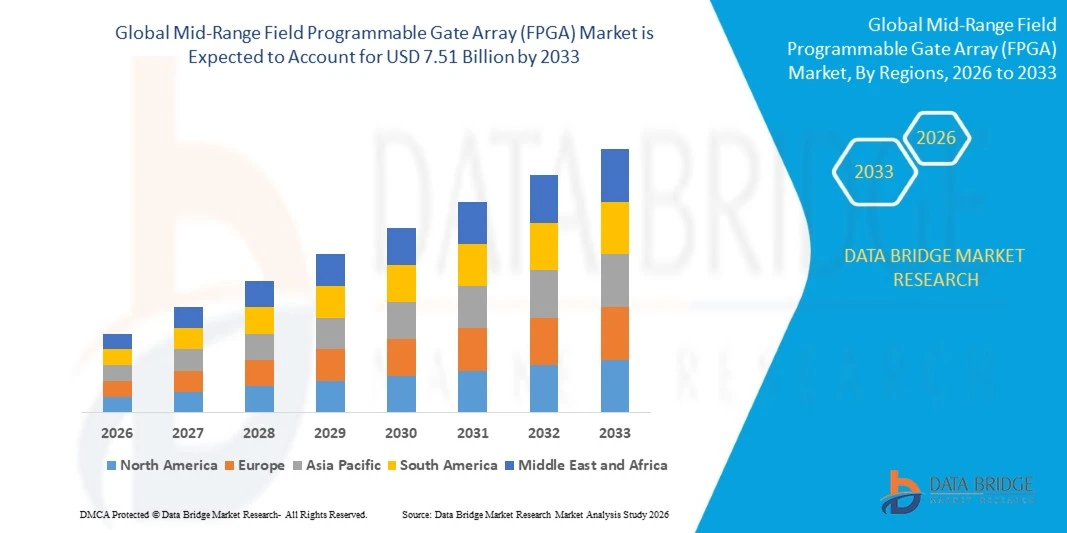
- Nach der Data Bridge Market Research Analyse wurde der mittelständische programmierbare Gate-Array (FPGA)-Markt auf2,97 Milliarden USD im Jahr 2025und wird zu erreichen7,51 Milliarden USD bis 2033, in einemCAGR von 12,30% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch steigende Nachfrage nach Echtzeit-Datenverarbeitung, schnelle Fortschritte in Halbleitertechnologien und erweiterte Anwendungen in der Telekommunikation, Industrieautomation, Automobilelektronik und Rechenzentren verursacht wird.
- Die zunehmende Übernahme von künstlichen Intelligenz (KI), 5G-Netzwerken und angeschlossenen Geräten, kombiniert mit wachsender Nachfrage nach flexiblen und energieeffizienten Rechenlösungen, sind überzeugende Hersteller, fortschrittliche FPGAs in elektronische Systeme zu integrieren. Mittlere FPGAs gewinnen Traktion, indem sie Verarbeitungsleistung, Leistungseffizienz und Kosten ausgleichen, unterstützende Anwendungen wie Netzwerkverarbeitung, fortschrittliche Fahrerassistenzsysteme (ADAS), industrielle Steuerung und Edge Computing
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 2.97 Milliarden
- Voraussichtlicher Marktwert (2033):USD 7.51 Milliarden
- Wettervorhersage CAGR (2026–2033):12.30%
- Leitregion 2025:Nordamerika
- Schnellste Anbauregion:Asia Pacific
Was sind die großen Takeaways des Mid-Range Field Programmable Gate Array (FPGA) Markt
- Nordamerika dominierte den mittelständischen programmierbaren Gate-Array (FPGA)-Markt mit dem größten Umsatzanteil von 38,4% im Jahr 2025, unterstützt durch fortschrittliche Halbleiter-Fähigkeiten, starke Luft- und Verteidigungsinvestitionen und steigende Nachfrage nach Hochleistungs-Computing.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 11,49% von 2026 bis 2033 sein, die durch den Ausbau der Halbleiterproduktion, 5G-Infrastrukturinvestitionen und steigende Elektronikproduktion betrieben wird
- Das Segment 28–90 nm führte den Markt mit einem Anteil von 45 % im Jahr 2025, der durch seine Bilanz der Verarbeitungsleistung, des Stromverbrauchs, der Fertigungskosten und der Designreife getrieben wurde
- Weniger als 28 nm sind der am schnellsten wachsende Knotengrößentyp, der zur Registrierung eines CAGR von 11,8% projiziert wird und den Bedarfsschub für höhere Logikdichte, verbesserte Leistung pro Watt und erweiterte Datenverarbeitungsfähigkeit widerspiegelt.
- Das Segment SRAM dominierte die Technologie-Kategorie mit einem Umsatzanteil von 70% im Jahr 2025, was durch seine Umprogrammierbarkeit, hohe Betriebsgeschwindigkeit und Kompatibilität mit komplexen digitalen Designs führte.
- Mittlere Range standalone FPGAs entfielen 2025 auf 60% des Marktanteils, bevorzugt von Herstellern und Systementwicklern, die eine flexible programmierbare Logik und kostengünstige Integration in Telekommunikations-, Industrieautomatisierungs- und Embedded Computing-Anwendungen suchen.
- Das Segment Rechenzentren und Rechenzentren ist die am schnellsten wachsende vertikale Kategorie, mit einem CAGR von 13,1%, angetrieben durch steigende Nachfrage nach Hardwarebeschleunigung, KI-Inferenz und Echtzeit-Datenverarbeitung.
Report Scope und Mid-Range Field Programmable Gate Array (FPGA) Marktsegmentierung
|
Attribute |
Mid-Range Field Programmable Gate Array (FPGA) Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Schlüsseltrend im Mid-Range Field Programmable Gate Array (FPGA) Markt
- Mittlere FPGA-Hersteller integrieren zunehmend künstliche Intelligenz (KI) Beschleunigung, High-Speed-Konnektivität und programmierbare Verarbeitungsfunktionen, um Echtzeit-Computing in Industrie-, Automobil- und Kommunikationsanwendungen zu unterstützen.
- Zum Beispiel erweiterte Altera im September 2025 sein FPGA-Portfolio der Agilex 5 D-Serie um bis zu 2,5 Mal die Logikdichte, um Edge AI Inference, 4K/8K-Videobearbeitung und 5G/6G-WLAN-Anwendungen zu unterstützen, was die steigende Nachfrage nach leistungsfähigen, programmierbaren Rechenlösungen widerspiegelt.
- Flexible Hardware-Architekturen ermöglichen es den Herstellern, Verarbeitungsfunktionen an wechselnde Kommunikationsstandards, rechnerische Workloads und Produktanforderungen anzupassen, ohne einen ganzen Chip neu zu gestalten.
- Mittlere FPGAs gewinnen auch die Traktion im Edge Computing, bei dem die Low-Latency-Verarbeitung und konfigurierbare Hardware die Daten näher an angeschlossenen Geräten verwalten und gleichzeitig die Abhängigkeit von zentraler Recheninfrastruktur reduzieren.
- Zum Beispiel, im Juni 2025, kündigte AMD Volumenproduktion Sendungen seiner Spartan UltraScale+ FPGA-Familie, die sich auf kostenempfindliche Edge-Anwendungen mit Low-Power-Betrieb, hohe I/O-Fähigkeit und fortschrittliche Sicherheitsfunktionen konzentriert, zeigt den Trend zu kompakten, energieeffizienten und flexiblen FPGA-Lösungen.
- Mit steigender Nachfrage nach adaptierbaren Computing-, Edge-KI- und High-Speed-Konnektivitätssteigerungen wird erwartet, dass die mittleren FPGAs für Anwendungen wichtig bleiben, die eine Balance zwischen Verarbeitungsleistung, Flexibilität und Implementierungskosten erfordern.
Was sind die Schlüsseltreiber des Mid-Range Field Programmable Gate Array (FPGA) Markt
- Die schnelle Erweiterung von künstlicher Intelligenz, Edge Computing und Echtzeit-Analysen erhöht die Nachfrage nach mittleren FPGAs, die rechnerische Workloads beschleunigen und flexible Hardwarekonfigurationen beibehalten können.
- Im April 2024 gaben Intel und Altera randoptimierte Prozessoren, FPGAs und programmierbare Lösungen bekannt, die darauf abzielen, die KI-Fähigkeiten in Industrie-, Gesundheits-, Automobil-, Luft- und Raumfahrt- und Verteidigungsanwendungen zu erweitern. Die Agilex 5 FPGAs von Altera unterstützen Mid-Range-Anwendungen mit integrierten KI-Fähigkeiten, geringer Latenz und verbesserter Leistung pro Watt und zeigen, wie KI-Adoption die Nachfrage nach programmierbarer Hardware antreibt
- Telekommunikationsbetreiber und Netzgerätehersteller übernehmen programmierbare Logik, um 5G-Infrastruktur, Hochgeschwindigkeits-Signalverarbeitung und Netzwerkstandards zu unterstützen, die anpassbare Hardwareplattformen benötigen
- Zum Beispiel im September 2024 enthüllte Altera seine nächste Generation, leistungs- und kostenoptimierte Agilex 3 FPGAs und erweiterte Entwicklungstools für Agilex 5 Geräte, um Anwendungen in der Kommunikation, Automobilelektronik, Industrieautomatisierung und Embedded Computing zu unterstützen. Mit der Ankündigung wurde eine 1,9× Leistungsverbesserung gegenüber der bisherigen Generation für Agilex 3 unterstrichen, wie die Nachfrage nach effizienten, flexiblen Verarbeitungslösungen die FPGA-Adoption unterstützt.
- Da die Branchen zunehmend die Hardwareflexibilität, die schnellere Produktentwicklung und die Echtzeit-Verarbeitung priorisieren, werden mittelständische FPGAs in eingebetteten Systemen der nächsten Generation und intelligenten elektronischen Geräten eine wichtige Rolle spielen.
Welche Faktoren fordern das Wachstum des Mid-Range Field Programmable Gate Array (FPGA) Markt
- Mittlere FPGA-Entwicklung kann erhebliche Engineering-Investitionen erfordern, da Hardware-Beschreibungssprachen, Prüfverfahren, Timing-Optimierung und spezialisierte Entwicklungstools technisches Know-how erfordern.
- So betonte Microchip im November 2025, dass die Auswahl geeigneter FPGA-Design-Tools direkte Auswirkungen auf Entwicklungs-Zeitlinien, Design-Performance, Leistungseffizienz und Gesamtprojektkosten hat. Der Bedarf an spezialisierten Entwicklungsumgebungen und Werkzeugoptimierungen kann die Implementierungskosten für Hersteller erhöhen, die mittelständische FPGAs übernehmen
- Diese Komplexitäten können die Entwicklungszeiten und die Implementierungskosten erhöhen, insbesondere für kleinere Hersteller und Organisationen mit eingeschränktem Zugang zu erfahrenen FPGA-Ingenieuren.
- Stromverbrauch und Leistungsabschlüsse können die Annahme von energiesensitiven Anwendungen weiter behindern, während die Entwicklung-Tool-Lizenzierung und spezialisiertes geistiges Eigentum zu den Gesamtkosten der Umsetzung hinzufügen können.
- Zum Beispiel, im April 2024, Forscher Andrea Guerrieri, Srijeet Guha, Lana Josipovic, und Paolo Ienne betonte, dass FPGA-Compilation mehrere Minuten zu Stunden dauern kann, verglichen mit Sekunden für konventionelle Software-Compilation, aufgrund komplexer Design-Toolchains und zunehmender Gerätekapazität. Diese Komplexität kann Entwicklungszyklen erweitern und die Engineering-Kosten erhöhen.
- Diese technischen und finanziellen Barrieren können den Einsatz unter kostensensitiven Benutzern und kleineren Entwicklern verlangsamen, wodurch die Annahme eingeschränkt wird, dass einfachere Prozessoren oder anwendungsspezifische integrierte Schaltungen (ASICs) eine wirtschaftlichere Lösung bieten.
Wie wird der Mid-Range Field Programmable Gate Array (FPGA) Markt segmentiert
Der mittlere Feld programmierbares Gate-Array (FPGA)-Markt wird auf Basis von Knotengröße, Technologie, Konfiguration und Vertikal segmentiert
- Mit Node Größe
Auf Basis der Knotengröße wird der mittlere FPGA-Markt in weniger als 28 nm, 28–90 nm und mehr als 90 nm segmentiert. Das Segment 28–90 nm dominierte den mittelständischen FPGA-Markt mit einem geschätzten Anteil von 45 % im Jahr 2025, unterstützt durch seine Bilanz der Verarbeitungsleistung, des Stromverbrauchs, der Herstellungskosten und der Designreife. Diese Prozessknoten unterstützen eine breite Palette von programmierbaren Logikanwendungen, darunter industrielle Automatisierung, Telekommunikation und Embedded Computing. Hersteller profitieren von etablierten Designökosystemen und reifen Produktionsprozessen. Diese Geräte bieten eine ausreichende Logikdichte und Konnektivität für viele Mid-Range-Anwendungen ohne die Kosten und Komplexität der fortschrittlichsten Halbleiterknoten. Ihre Eignung für langlebige Industrie- und Kommunikationsgeräte unterstützt die Nachfrage weiter.
Das weniger als 28 nm-Segment soll das schnellste Wachstum bei einem geschätzten CAGR von 11,8% von 2026 bis 2033 registrieren, angetrieben durch steigende Nachfrage nach höherer Logikdichte, verbesserter Leistung pro Watt und erweiterten Datenverarbeitungsfunktionen. Kleinere Prozessknoten können mehr Transistoren innerhalb einer bestimmten Chipfläche aufnehmen und komplexere programmierbare Architekturen unterstützen. Diese Technologien sind für Anwendungen von Hochgeschwindigkeitsnetzen, künstlicher Intelligenzbeschleunigung und fortgeschrittener Kommunikation relevant. Die steigende Nachfrage nach schnellerer Verarbeitung und energieeffizienter Elektronik ermutigt Hersteller, Geräte mit fortschrittlichen Fertigungstechnologien zu entwickeln. Allerdings können höhere Fertigungskosten und Design-Komplexität die Annahme beeinflussen.
- Von der Technik
Auf Basis der Technologie wird der mittlere FPGA-Markt in SRAM, Flash und Antifuse segmentiert. Das Segment SRAM dominierte den mittleren FPGA-Markt mit einem geschätzten Anteil von 70% im Jahr 2025, unterstützt durch seine Umprogrammierbarkeit, hohe Betriebsgeschwindigkeit und Kompatibilität mit komplexen digitalen Designs. SRAM-basierte FPGAs ermöglichen es Ingenieuren, Hardware-Funktionalität während der Produktentwicklung und der Bereitstellung wiederholt zu ändern. Sie sind weit verbreitet in Telekommunikations-, Industriesteuerungs-, Datenverarbeitungs- und Embedded Computing-Anwendungen. Ihre reifen Entwicklungsökosysteme und umfangreiche Verfügbarkeit von Design-Tools und geistigem Eigentum unterstützen die Annahme. Diese Geräte eignen sich besonders für Anwendungen, die häufige Updates und adaptierbare Logikarchitekturen erfordern. Die anhaltende Nachfrage nach flexibler Rechen- und Hochgeschwindigkeitsverarbeitung wird voraussichtlich die führende Position des Segments erhalten.
Das Flash-Segment wird erwartet, dass das schnellste Wachstum bei einem geschätzten CAGR von 10,8% von 2026 bis 2033 registriert wird, angetrieben durch steigende Nachfrage nach leistungsarmen und nichtflüchtigen programmierbaren Logiken. Flash-basierte FPGAs behalten ihre Konfiguration ohne kontinuierliche Leistung bei, was sie für eingebettete und energiesensitive Anwendungen attraktiv macht. Sie können konfigurationsbezogene Leistungsanforderungen reduzieren und sichere Startprozesse unterstützen. Diese Eigenschaften sind in Industrieanlagen, Automobilelektronik und Edge-Geräten wertvoll. Die zunehmende Übernahme der angeschlossenen Elektronik ermutigt Hersteller, nichtflüchtige programmierbare Architekturen zu berücksichtigen. Die anhaltende Nachfrage nach energieeffizienter und sicherer Hardware wird voraussichtlich die Expansion dieses Segments unterstützen.
- Durch Konfiguration
Auf Basis der Konfiguration wird der mittelständische FPGA-Markt in Mid-Range-Standalone FPGAs, Mid-Range-System-on-Chip (SoC) FPGAs und Mid-Range Embedded FPGAs segmentiert. Der mittlere Standalone-FPGAs-Bereich soll den größten Anteil des Konfigurationssegments darstellen, was 2025 einen geschätzten Anteil von 60% ausmacht. Diese Geräte bieten eine programmierbare Logik, die neben separaten Prozessoren, Speichern und Kommunikationskomponenten in elektronische Systeme integriert werden kann. Sie sind weit verbreitet in der Signalverarbeitung, Industrieautomatisierung, Telekommunikation und Hardware-Prototyping. Ihre konfigurierbaren logischen Ressourcen ermöglichen es Ingenieuren, anwendungsspezifische Funktionen zu implementieren, ohne eine benutzerdefinierte ASIC zu entwickeln. Standalone-Architekturen bieten auch Flexibilität beim Upgrade oder Modifizieren einzelner Systemkomponenten.
Das Segment System-on-Chip (SoC) FPGAs wird erwartet, dass das schnellste Wachstum auf einem geschätzten CAGR von 12,0% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach integrierter Verarbeitung und programmierbarer Logik auf einem einzigen Gerät. Diese Architekturen kombinieren Prozessor-Subsysteme mit FPGA-Gewebe und ermöglichen Software-Ausführung und Hardwarebeschleunigung innerhalb einer Plattform. Sie eignen sich für Anwendungen mit Sensorfusion, Echtzeitsteuerung, Vernetzung und Edge Computing. Die Integration kann die Komplexität der Boards, die Komponentenzählung und die Kommunikationsverzögerungen zwischen den Verarbeitungselementen reduzieren. Die zunehmende Einführung intelligenter Embedded-Systeme ermutigt Hersteller, diese kombinierten Architekturen einzusetzen.
- Von Vertical
Auf der Grundlage der Vertikalen wird der mittlere FPGA-Markt in Telekommunikation, Unterhaltungselektronik, Test, Messung und Emulation, Rechenzentren und Computer, Militär und Luft- und Raumfahrt, Industrie, Automotive, Healthcare, Multimedia und Rundfunk segmentiert. Das Telekommunikationssegment dominierte den mittleren FPGA-Markt mit einem geschätzten Anteil von 32 % im Jahr 2025, unterstützt durch den umfangreichen Einsatz von FPGAs in der drahtlosen Infrastruktur, der optischen Vernetzung, der Signalverarbeitung und der Datenpaketverarbeitung. Mittlere Geräte bieten programmierbare Logik, die für Basisstationen, Netzwerkgeräte und Kommunikationsschnittstellen geeignet ist. Ihre Rekonfiguration ermöglicht es den Herstellern, Systeme an die sich entwickelnden Kommunikationsstandards und Netzwerkanforderungen anzupassen. Die zunehmende 5G-Bereitstellung und Netzwerkmodernisierung sind eine anhaltende Nachfrage nach flexiblen Verarbeitungshardware. FPGAs unterstützen auch die Low-Latency-Verarbeitung und High-Throughput-Datenübertragung. Weitere Investitionen in die Kommunikationsinfrastruktur sollen die Position des Segments stärken.
Das Segment Rechenzentren und Rechenzentren wird voraussichtlich das schnellste Wachstum bei einem geschätzten CAGR von 13,1% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach Hardwarebeschleunigung, AI-Beziehung und Echtzeit-Datenverarbeitung, registrieren. FPGAs können ausgewählte Workloads beschleunigen und konfigurierbare Computerarchitekturen unterstützen. Ihre parallelen Verarbeitungsfunktionen machen sie geeignet für Datenanalysen, Vernetzung und spezialisierte Rechenaufgaben. Die zunehmende Einführung heterogener Rechensysteme schafft zusätzliche Nachfrage nach programmierbaren Beschleunigern. Cloud-Infrastruktur-Anbieter und Enterprise-Technologie-Entwickler untersuchen die FPGA-Integration, um die Workload-Effizienz zu verbessern und Latenz zu reduzieren. Das anhaltende Wachstum bei KI-Workloads, Edge Computing und High-Performance Computing soll die Expansion des Segments unterstützen.
Welche Region hält den größten Teil des Mid-Range Field Programmable Gate Array (FPGA) Markt
- Nordamerika dominierte den mittelständischen programmierbaren Gate-Array (FPGA)-Markt mit dem größten Umsatzanteil von 38,4% im Jahr 2025, unterstützt durch fortschrittliche Halbleiter-Fähigkeiten, starke Luft- und Verteidigungsinvestitionen und steigende Nachfrage nach Hochleistungs-Computing.
- Die Region profitiert auch von erheblichen Investitionen in künstliche Intelligenz, Hochleistungs-Computing, Telekommunikationsinfrastruktur und fortschrittliche Automobilelektronik. Die zunehmende Übernahme von programmierbaren Logiklösungen in Rechenzentren, Industrieautomatisierung und Verteidigungsanwendungen verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Mid-Range Field Programmable Gate Array (FPGA) Market Insight
Der US-Markt für mittleren Bereich programmierbare Gate-Arrays (FPGA) zeigt durch steigende Investitionen in Halbleiterinnovation, künstliche Intelligenz und fortschrittliche Rechentechnologien ein starkes Wachstum. Das etablierte Halbleiter-Ökosystem des Landes, zusammen mit der Präsenz führender FPGA-Hersteller und Technologieunternehmen, treibt die Nachfrage nach Telekommunikations-, Luftfahrt- und Verteidigungs-, Automobilelektronik- und Rechenzentrumsanwendungen. Darüber hinaus beschleunigt die zunehmende Betonung auf Hardwarebeschleunigung, Cybersicherheit und Echtzeit-Datenverarbeitung die FPGA-Adoption in industriellen und kommerziellen Anwendungen.
Asien-Pazifik Mid-Range Field Programmable Gate Array (FPGA) Market Insight
Der asiatisch-pazifische FPGA-Markt erwartet ein rasches Wachstum, das durch den Ausbau der Elektronikproduktion, die Erhöhung der Investitionen in die Telekommunikationsinfrastruktur und die steigende Nachfrage nach fortschrittlichen Halbleiterlösungen in China, Japan, Südkorea und Indien geprägt ist. Die zunehmende Übernahme von 5G-Netzen, industrielle Automatisierung und angeschlossenen Geräten unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen zunehmende Investitionen in Halbleiterfertigung, Automobilelektronik und Edge Computing die FPGA-Adoption in Fertigungs-, Gewerbe- und Forschungsanwendungen.
Japan Mid-Range Field Programmable Gate Array (FPGA) Market Insight
Der japanische Mittelklasse-FPGA-Markt zeigt durch steigende Investitionen in industrielle Automatisierung, Automotive-Innovation und fortschrittliche elektronische Systeme ein konsequentes Wachstum. Halbleiterhersteller, Automobilunternehmen und Forschungseinrichtungen nutzen zunehmend FPGAs für Echtzeit-Steuerung, Signalverarbeitung, Hardware-Prototyping und Embedded-Computing-Anwendungen. Darüber hinaus trägt die zunehmende Integration der programmierbaren Logik in Robotik, Fabrikautomatisierung und Automobilelektronik neben dem Fokus des Landes auf die hochpräzise Fertigung weiter zum Marktwachstum bei.
China Mid-Range Field Programmable Gate Array (FPGA) Market Insight
Der China-Mittelklasse-FPGA-Markt wächst rasant, angetrieben durch den Ausbau der inländischen Elektronikproduktion, die Entwicklung der Telekommunikationsinfrastruktur und die steigende Nachfrage nach Halbleitertechnologien. Die zunehmende Übernahme von programmierbaren Logiklösungen über 5G-Geräte, industrielle Automatisierung, künstliche Intelligenz und Automotive-Elektronik unterstützt den Marktbedarf. Zudem stärken zunehmende Investitionen in nationale Halbleiterkapazitäten, intelligente Fertigungs- und Datenverarbeitungstechnologien die Position Chinas in der globalen FPGA-Branche.
U.K. Mid-Range Field Programmable Gate Array (FPGA) Market Insight
Der US-amerikanische Mittelklasse-FPGA-Markt erlebt ein stetiges Wachstum, unterstützt durch die steigende Einführung von programmierbaren Halbleitertechnologien in Telekommunikations-, Luft- und Verteidigungs- und Industrie-Computing-Anwendungen. Zunehmende Investitionen in elektronisches Systemdesign, Embedded Computing und Forschung und Entwicklung tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von FPGAs in künstliche Beschleunigungs-, Signalverarbeitungs- und Echtzeitsteuerungssysteme die Systemflexibilität und -leistung und unterstützt die Position der U.K. in fortschrittlicher Elektronikentwicklung.
Deutschland Mid-Range Field Programmable Gate Array (FPGA) Market Insight
Der deutsche Mittelklasse-FPGA-Markt wächst aufgrund der starken industriellen Fertigungsbasis, des fortgeschrittenen Automobilsektors und der zunehmenden Einführung intelligenter Automatisierungstechnologien stetig. Automobilhersteller, Industrieanlagenproduzenten und Forschungsorganisationen nutzen zunehmend FPGAs für Sensorverarbeitung, Bildverarbeitung, Embedded Control und Echtzeit-Datenanalyse. Die kontinuierliche Weiterentwicklung der industriellen Digitalisierung, der Automobilelektronik und des Edge Computings sowie der Fokus Deutschlands auf Fertigungseffizienz und technologische Innovation treiben das Marktwachstum weiter voran.
Welche sind die Top-Unternehmen im Mid-Range Field Programmable Gate Array (FPGA) Markt
Die Mid-Range-Feld programmierbare Gate-Array (FPGA)-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Advanced Micro Devices, Inc(US)
- Altera Corporation(US)
- Lattice Semiconductor Corporation(US)
- Mikrochip-Technologie integriert(US)
- QuickLogic Corporation(US)
- Achronix Semiconductor Corporation (USA)
- Efinix, Inc. (USA)
- GOWIN Semiconductor Corp. (China)
- Shanghai Anlogic Infotech Co., Ltd. (China)
- Menta S.A.S. (Frankreich)
- Flex Logix Technologies, Inc. (USA)
- NanoXplore (Frankreich)
- Köln Chip AG (Deutschland)
- ADICSYS (Frankreich)
- Enclustra GmbH (Schweiz)
- Trenz Electronic GmbH (Deutschland)
- Aldec, Inc. (USA)
- Synopsys, Inc. (USA)
- Cadence Design Systems, Inc. (USA)
- S2C Inc. (USA)
Was sind die neuesten Entwicklungen im Mid-Range Field Programmable Gate Array (FPGA) Markt
- Im September 2025 erweiterte Altera sein Agilex FPGA-Portfolio und kündigte für Agilex 5 D-Series FPGAs und SoCs, Targeting Edge AI Inference, 4K/8K Videoverarbeitung und 5G/6G Wireless-Anwendungen eine erhöhte Logikdichte von bis zu 2,5 mal an. Das Unternehmen führte auch Erweiterungen seiner Quartus Prime Entwicklungssoftware ein, um FPGA Design und Integration zu vereinfachen. Diese Entwicklung unterstreicht den Fokus der Industrie auf die Verbesserung der programmierbaren Rechenkapazität und beschleunigt die Adoption in fortgeschrittenen Embedded-Anwendungen.
- Im Juni 2025 kündigte AMD die ersten Produktionen seiner Spartan UltraScale+ an FPGA Familie, mit ersten Geräten für Bestellung. Die Geräte kombinieren programmierbare Logik, hohe I/O-Fähigkeit, Low-Power-Betrieb und erweiterte Sicherheitsmerkmale für kostensensitive Kantenanwendungen. Der Launch erweiterte das kostenoptimierte FPGA-Portfolio von AMD und bot Entwicklern Optionen für Embedded-Systeme, die flexible Vernetzung und effiziente Verarbeitung erfordern
- Im Dezember 2024 stellte Lattice Semiconductor die Kapazitätsoptionen Avant 30 und Avant 50 im mittleren Bereich der FPGA vor und erweitert sein Portfolio für randoptimierte Computing- und fortschrittliche Connectivity-Anwendungen. Das Unternehmen stellte auch die Nexus 2 Plattform und die Certus-N2 FPGA-Familie vor, sowie Erweiterungen seiner Entwicklungssoftware. Diese Entwicklungen demonstrieren den Fokus der Industrie auf flexible programmierbare Hardware, verbesserte Leistungseffizienz und sichere Vernetzung in Industrie- und Kommunikationsanwendungen.
- Im Dezember 2023 startete Lattice Semiconductor seine Avant-G- und Avant-X-Familien im mittleren Bereich der FPGA-Familien, die für allgemeine Verarbeitungs- und erweiterte Connectivity-Anwendungen konzipiert sind. Die auf der Lattice Avant Plattform aufgebauten Geräte zielen auf Kommunikations-, Computing-, Industrie- und Automobilmärkte ab. Zudem erweiterte das Unternehmen seine anwendungsspezifischen Lösungsstacks für künstliche Intelligenz, eingebettete Vision, Sicherheit und Fabrikautomatisierung, um sein Portfolio für leistungseffiziente Mid-Range programmierbare Logikanwendungen zu stärken.
- Im August 2021 führte Microchip Technology niedere Dichte PolarFire FPGAs und PolarFire SoC-Geräte ein, um den statischen Stromverbrauch um bis zu 50 % oder mehr zu reduzieren und gleichzeitig die Verarbeitungs- und Konnektivitätsfähigkeit zu erhalten. Die zusätzlichen gezielten Edge-Computing-Systeme erfordern einen geringen Stromverbrauch, kompakte thermische Fußabdrücke und eine zuverlässige Leistung. Diese Entwicklung verstärkte die Verfügbarkeit von programmierbaren Mid-Range-Lösungen für Embedded Computing, Industrieausrüstung und andere leistungsempfindliche Anwendungen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











