



Globale Marktsegmentierung für Mittelohrimplantate nach Transduktionsmodus (piezoelektrisch, elektromagnetisch und elektromechanisch), Produkt (Cochlea-Implantate, knochenverankerte Hörsysteme (BAHS) und auditorische Hirnstammimplantate), Anwendung (sensorineurale, konduktive und kombinierte Schwerhörigkeit) und Endverwendung (Krankenhäuser und Kliniken, ambulante Operationszentren (ASCs) und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Middle Ear Implants Marktgröße und Wachstumsrate
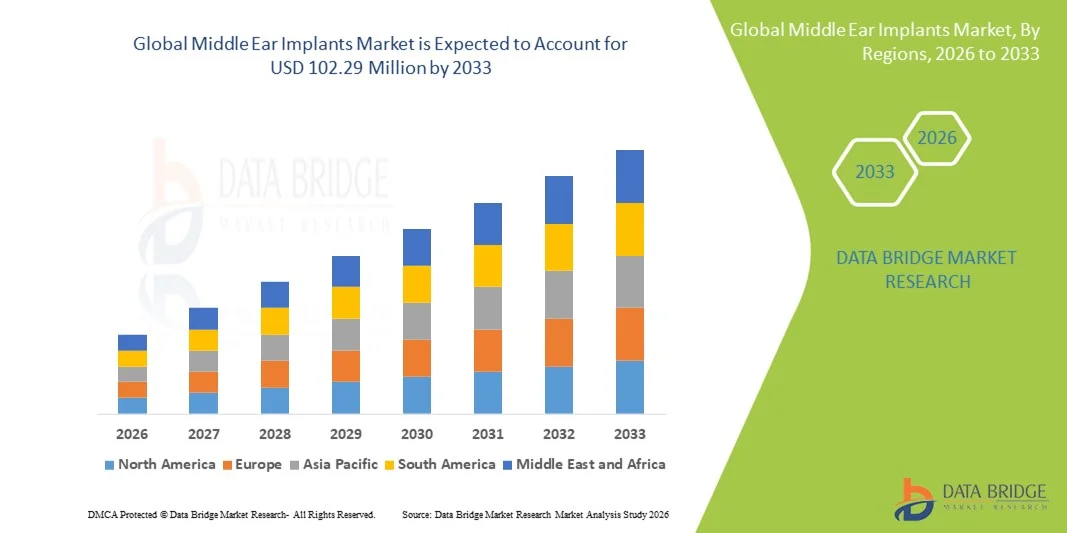
- Wie pro Data Bridge Market Research Analysis wurde die globale Mittelohrimplantate Marktgröße bewertet55,35 Mio. USD im Jahr 2025und wird voraussichtlich erreichen102,29 Mio. USD bis 2033, beiCAGR von 7,98%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Hörstörungen und Hörverlusten weltweit, insbesondere unter der alternden Bevölkerung, sowie kontinuierliche technologische Fortschritte bei implantierbaren Hörgeräten, die die Klangqualität, den Komfort und die Patientenergebnisse verbessern
- Darüber hinaus treiben zunehmendes Bewusstsein für fortschrittliche Hörgeräte, günstige Rückerstattungspolitik, die Ausweitung der Gesundheitsinfrastruktur in Schwellenländern und die wachsende Nachfrage nach minimalinvasiven und digital vernetzten Implantaten die Adoption in entwickelten und sich entwickelnden Regionen. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Mittelohrimplantatlösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): 55,35 Mio. USD
- Voraussichtlicher Marktwert (2033): 102,29 Mio. USD
- Prognose CAGR (2026–2033): 7.98%
Was sind die großen Takeaways des Middle Ear Implants Market
- Mittelohrimplantate, die chirurgische Lösungen zur Wiederherstellung des Hörvermögens durch direkte Stimulation der Gehörknöchel oder Cochlea bereitstellen, werden für Patienten mit mittelschwerem Hörverlust aufgrund ihrer verbesserten Klangqualität, minimalinvasiver Verfahren und Kompatibilität mit fortschrittlichen digitalen Hörtechnologien immer wichtiger.
- Die eskalierende Nachfrage nach Mittelohrimplantaten wird in erster Linie durch die zunehmende Prävalenz von Hörverlust weltweit, das zunehmende Bewusstsein für fortgeschrittene Hörlösungen gegenüber konventionellen Hörgeräten und kontinuierliche technologische Fortschritte, die den Patientenkomfort und die Hörergebnisse verbessern
- Nordamerika dominierte den mittleren Ohrimplantatmarkt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe pro Kopf Gesundheitsausgaben und eine starke Präsenz von Schlüsselimplantatherstellern, wobei die USA erhebliches Wachstum in Implantatprozeduren erleben, insbesondere für Cochlea- und Piezoimplantate, angetrieben von Innovationen in vollimplantierbaren Systemen und minimalinvasiven Operationen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Mittelohrimplantatmarkt während der Prognosezeit aufgrund steigender Prävalenz von Hörstörungen, zunehmendem Gesundheitszugang, Urbanisierung und wachsendem Einwegeinkommen in Schwellenländern wie China und Indien
- Cochlear Implants dominierte den mittleren Ohrimplantatmarkt mit einem Marktanteil von 45,2% im Jahr 2025, angetrieben durch ihre breite klinische Anwendbarkeit für sensorineuralen Hörverlust, breite Patientenannahme und kontinuierliche technologische Verbesserungen, die auditive Ergebnisse verbessern
Report Scope und Middle Ear Implants Marktsegmentierung
|
Attribute |
Mittelohrimplantate Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Mittelohrimplantatmarkt
Ausschreibungen in vollimplantierbaren und digitalen Hörgeräten
- Ein wesentlicher und beschleunigender Trend im globalen Mittelohrimplantatmarkt ist die Entwicklung vollimplantierbarer Geräte und digitaler Hörlösungen, die die Klangqualität verbessern, die Wartung reduzieren und den Patientenkomfort verbessern
- Zum Beispiel ermöglicht Cochlears vollständig implantierbares System Patienten, ohne externe Komponenten zu hören und bietet diskrete und bequeme auditive Restauration. Ebenso bietet die Vibrant Soundbridge von Med-El eine nahtlose Integration mit externen Audioprozessoren für eine verbesserte Hörleistung
- Die digitale Signalverarbeitung in Mittelohrimplantaten ermöglicht Funktionen wie adaptive Frequenzantwort, Geräuschreduktion und personalisierte Hörprofile, was die Patientenzufriedenheit verbessert. So können Oticon Medical Geräte die Schallverstärkung basierend auf der Umgebung automatisch für eine optimale auditive Wahrnehmung einstellen.
- Die Integration von Mittelohrimplantaten mit Smartphone-Apps und Remote-Programmierplattformen ermöglicht es Audiologen, die Patientenleistung zu überwachen und Echtzeiteinstellungen vorzunehmen, die Usability und die postoperative Pflege zu verbessern
- Neue AI-basierte Algorithmen in Implantatprozessoren ermöglichen Echtzeit-Umweltanpassung und prognostizierende auditive Verbesserungen und bieten Patienten ein natürliches Hörerlebnis. Zum Beispiel können einige Cochlear-Modelle Sprache in lauten Umgebungen erkennen und die Verstärkung automatisch optimieren
- Dieser Trend zu intelligenten, anpassbaren und vollständig implantierbaren Hörlösungen macht die Patientenerwartungen für die Hörrehabilitation neu. Daher fördern Unternehmen wie MED-EL und Cochlear Implantatsysteme mit verbesserter Vernetzung und digitaler Programmierbarkeit.
- Die Nachfrage nach Mittelohrimplantaten, die vollimplantierbare und digital vernetzte Lösungen bieten, wächst sowohl über Erwachsene als auch Kinderpopulationen rapide, da Patienten zunehmend Bequemlichkeit, ästhetische Attraktivität und verbesserte Hörergebnisse priorisieren.
Mittelohrimplantate Marktdynamik
Fahrer
Rising Prevalence of Hearing Loss and Technological Advances
- Das zunehmende Auftreten von sensorinuralen und leitfähigen Hörverlusten weltweit, verbunden mit fortwährenden Innovationen in implantierbaren Hörgeräten, ist ein wesentlicher Treiber für die zunehmende Übernahme von Mittelohrimplantaten
- So hat Cochlear im März 2025 ein verbessertes Cochlear-Implantat-System mit verbesserter Klangverarbeitung und drahtloser Konnektivität eingeführt, um die Patientenergebnisse und die Benutzerfreundlichkeit zu verbessern
- Da Patienten und Gesundheitsdienstleister die Einschränkungen herkömmlicher Hörgeräte bewusster werden, bieten Mittelohrimplantate eine überlegene auditive Restauration, verbesserte Sprachwahrnehmung und langfristige Vorteile, treiben Marktwachstum
- Darüber hinaus ist der zunehmende Zugang zu fortschrittlichen Gesundheitseinrichtungen und spezialisierten Audiologie-Diensten, um Mittelohrimplantate breiter verfügbar zu machen, wodurch die Annahme in entwickelten und aufstrebenden Märkten erleichtert wird
- Zunehmende Regierungsinitiativen und Rückzahlungspolitiken zur Unterstützung fortgeschrittener Hörgeräte sind ermutigende Krankenhäuser und Kliniken, Mittelohrimplantate anzunehmen. Zum Beispiel umfassen einige europäische Gesundheitsprogramme jetzt Implantatchirurgie für förderfähige Patienten
- Kontinuierliche FuE von führenden Herstellern zur Verbesserung der Gerätesicherheit, der Langlebigkeit und des Patientenkomforts erweitert den implantierbaren Hörgerätemarkt. So reduziert der neue Prozessor von Med-El die Gerätewechselfrequenz und zieht mehr Benutzer an
- Die Kombination aus technologischen Verbesserungen, dem Ausbau des Patientenbewusstseins und der Erhöhung der Erschwinglichkeit treibt die Einführung von Mittelohrimplantaten in Krankenhäusern, Kliniken und Operationszentren voran.
Zurückhaltung/Challenge
Chirurgische Risiken und hohe Kosten für fortschrittliche Geräte
- Bedenken hinsichtlich der chirurgischen Komplexität, potenziellen Komplikationen und der invasiven Art von Mittelohrimplantatverfahren stellen eine erhebliche Herausforderung für eine breitere Marktakzeptanz dar.
- Zum Beispiel haben Berichte über postoperative Infektion oder Geräteinsuffizienz einige Patienten zögernd gemacht, sich für die Implantatchirurgie über herkömmliche Hörgeräte zu entscheiden
- Die Bewältigung dieser Bedenken durch minimalinvasive chirurgische Techniken, verbesserte Gerätesicherheit und Patientenerziehung ist entscheidend für den Aufbau von Vertrauen und die Förderung der Adoption
- Darüber hinaus können die hohen Kosten für fortgeschrittene Mittelohrimplantate, einschließlich vollimplantierbarer Cochlea- und Knochenanchored-Hörsysteme, eine Barriere für Patienten in preissensitiven oder Entwicklungsregionen sein, die die Marktdurchdringung begrenzt
- Mangel an ausgebildeten Audiologen und spezialisierten Chirurgen in aufstrebenden Märkten schränkt die Einführung von Mittelohrimplantaten weiter ein, da eine ordnungsgemäße Implantation und postoperative Pflege für den Erfolg kritisch sind
- Variationen in regulatorischen Genehmigungsverfahren in Ländern können Produkteinführungen und Markteintritt verzögern, die globale Expansionsstrategien für Hersteller beeinflussen
- Die Bewältigung dieser Herausforderungen durch chirurgische Innovation, verbesserte Patientenberatung und die Entwicklung kostengünstigerer Implantatlösungen wird für ein nachhaltiges Wachstum im Mittelohrimplantatmarkt von entscheidender Bedeutung sein.
Wie wird der Middle Ear Implants Market segmentiert
Der Markt wird auf der Grundlage von Transduktionsmodus, Produkt, Anwendung und Endverwendung segmentiert.
- Durch den Transduktionsmodus
Auf Basis des Transduktionsmodus wird der mittlere Ohrimplantatmarkt in piezoelektrische, elektromagnetische und elektromechanische Segmente segmentiert. Das Segment Piezoelektrisch dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch seine hohe Effizienz bei Schalltransduktion, Zuverlässigkeit und präziser Vibrationssteuerung angetrieben wurde. Piezoelektrische Implantate sind in klinischen Einstellungen für ihre langfristige Stabilität und Kompatibilität mit beiden Cochlea- und Mittelohrimplantaten weit bevorzugt. Surgeons bevorzugen piezoelektrische Geräte für ihre minimale Verzerrung und verbesserte Sprachwahrnehmung bei Patienten mit sensorineuralem Hörverlust. Der etablierte Track Record der piezoelektrischen Technologie in implantierbaren Geräten macht es auch zur bevorzugten Wahl für Krankenhäuser und spezialisierte Kliniken. Darüber hinaus hat die kontinuierliche F&D die Haltbarkeit und Leistungsfähigkeit von piezoelektrischen Wandlern verbessert und eine breitere Annahme unterstützt.
Das elektromagnetische Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch Innovationen in voll implantierbaren Systemen und drahtlosen Verbindungen. Elektromagnetische Wandler ermöglichen eine bessere Integration mit digitalen Prozessoren und externen Audiogeräten und ermöglichen eine adaptive Schallverstärkung. Ihr wachsender Einsatz bei Knochen- und halbimplantierbaren Geräten für verschiedene Patientenpopulationen, einschließlich Kinder- und älterer Patienten, unterstützt eine rasche Aufnahme. Auch elektromagnetische Implantate gewinnen aufgrund von Verbesserungen der Energieeffizienz, der reduzierten Gerätegröße und des verbesserten Patientenkomforts eine Traktion, was sie für Mittelohrlösungen der nächsten Generation hervorragend geeignet macht.
- Nach Produkt
Auf Basis des Produkts wird der Markt in Cochlea-Implantate, Knochen-anchored Hörgeräte (BAHS) und auditive Hirnstamm-Implantate segmentiert. Das Segment Cochlear Implants dominierte den Markt mit dem größten Marktanteil von 45,2% im Jahr 2025, da diese Geräte weit verbreitet sind, um schwere bis tiefgreifende sensorineurale Hörverluste zu behandeln. Cochlear Implantate bieten überlegene Sprachwahrnehmung, verbesserte Hörergebnisse und Kompatibilität mit fortschrittlichen Signalverarbeitungstechnologien. Ihre breite klinische Akzeptanz, umfangreiche postoperative Support-Programme und kontinuierliche Innovation von Unternehmen wie Cochlear und MED-EL treiben ihre Annahme weiter voran. Die Geräte sind auch für Erwachsene und Kinder bevorzugt und verbessern ihre Marktherrschaft. Die Möglichkeit, mit Smartphone-Apps und Remote-Programmierplattformen zu integrieren, bietet Komfort für Patienten und Audiologen gleichermaßen.
Das Segment Bone-Anchored Hearing Systems (BAHS) soll das schnellste Wachstum von 2026 bis 2033 beobachten, das durch steigendes Bewusstsein für leitfähige und gemischte Hörverlustbehandlungen getrieben wird. BAHS-Geräte bieten direkte Knochenleitungsstimulation, um das Mittelohr zu umgehen, was für Patienten mit chronischen Otitis-Medien oder angeborenen Ohrfehlbildungen vorteilhaft ist. Technologische Weiterentwicklungen im Implantatdesign, minimalinvasive chirurgische Eingriffe und eine verbesserte kosmetische Attraktivität tragen zur schnellen Adoption bei. Darüber hinaus unterstützen eine verstärkte Erstattungsdeckung und Expansion in Schwellenländer die Wachstumstrajektorie des Segments.
- Anwendung
Auf Basis der Anwendung wird der Markt in sensorische Hörverluste, leitfähige Hörverluste und gemischte Hörverluste segmentiert. Das Segment Sensorineural Hearing Loss dominierte den Markt mit dem größten Anteil im Jahr 2025, angetrieben durch die hohe globale Prävalenz von sensorineuralen Bedingungen, insbesondere unter alternden Populationen. Mittelohrimplantate bieten eine effektive auditive Wiederherstellung für Patienten mit geschädigten Haarzellen oder auditiven Nerven, Verbesserung der Spracherkennung und Lebensqualität. Fortgeschrittene implantierbare Technologien ermöglichen eine personalisierte Klangkartierung, Geräuschreduktion und eine bessere Sprachwahrnehmung auch in lauten Umgebungen, wodurch die Patientenzufriedenheit verbessert wird. Kontinuierliche Sensibilisierungskampagnen und Regierungsinitiativen zur Unterstützung der Hörrehabilitation stärken die Einführung von Implantaten in dieser Patientengruppe weiter.
Das Segment Mixed Hearing Loss wird durch die zunehmende Verfügbarkeit von Hybrid-Implantat-Lösungen, die sowohl leitfähige als auch sensorineurale Defizite ansprechen, das schnellste Wachstum von 2026 bis 2033 beobachten. Technologische Innovationen ermöglichen eine gleichzeitige Verwaltung komplexer Hörbeeinträchtigungen, die bisher mit herkömmlichen Geräten herausfordern. Patienten bevorzugen diese Lösungen zunehmend für ihre Doppelfunktionalität, Nicht-Invasivität und überlegene auditive Ergebnisse. Die zunehmende Adoption in Kinderpopulationen mit angeborenen Fehlbildungen und zunehmendem Bewusstsein bei Audiologen tragen zum schnellen Wachstum dieses Segments bei.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der Markt in Krankenhäuser & Kliniken, ambulante chirurgische Zentren (ASCs) und andere segmentiert. Das Segment Hospitals & Clinics dominierte den Markt mit dem größten Anteil im Jahr 2025, da diese Einrichtungen umfassende chirurgische Versorgung, postoperative Rehabilitation und spezialisierte Audiologie-Dienste für Mittelohrimplantat-Verfahren benötigen. Krankenhäuser dienen oft als Referralzentren für komplexe Fälle, einschließlich Cochlea- und auditive Hirnstammimplantate, und verfügen über die Expertise und Ausrüstung für fortgeschrittene Implantatchirurgen. Die Anwesenheit von ausgebildeten Chirurgen, Rehabilitationsunterstützung und Nachsorge macht Krankenhäuser die bevorzugte Wahl für Erwachsene und Kinderpatienten.
Das Segment Ambulatory Surgical Centers (ASCs) wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch den zunehmenden Trend der ambulanten Operationen und minimalinvasive Implantat-Prozeduren, beobachtet wird. ASCs bieten kostengünstige Lösungen, kürzere Erholungszeiten und Komfort für Patienten, insbesondere in Regionen mit hohem Patientenzufluss. Technologische Verbesserungen bei Implantatsystemen und wachsender Versicherungsdeckung für ambulante Verfahren unterstützen die rasche Übernahme des Segments. Die Erweiterung der ASCs in Schwellenländern trägt auch zur zunehmenden Präferenz dieser Einrichtungen gegenüber traditionellen Krankenhäusern für Implantatverfahren bei.
Mittelohrimplantate Markt Regionale Analyse
- Nordamerika dominierte den Mittelohrimplantatmarkt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe pro Kopf Gesundheitsausgaben und eine starke Präsenz von Schlüsselimplantatherstellern
- Patienten und Gesundheitsdienstleister in der Region schätzen die überlegenen auditiven Ergebnisse, minimalinvasive Verfahren und postoperative Rehabilitationsunterstützung von Mittelohrimplantaten hoch, so dass sie die bevorzugte Wahl über konventionelle Hörgeräte
- Diese weit verbreitete Adoption wird durch etablierte Rückerstattungspolitiken, ein technologisch fortschrittliches medizinisches Ökosystem und die Präsenz führender Implantathersteller unterstützt, die Einrichtung von Mittelohrimplantaten als Standardlösung für erwachsene und pädiatrische Patienten in Krankenhäusern und spezialisierten Kliniken
US Middle Ear Implants Market Insight
Der US-Mittelohrimplantatmarkt eroberte den größten Umsatzanteil von 82 % im Jahr 2025 in Nordamerika, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohes Bewusstsein für Hörverlustbehandlungen und frühzeitige Einführung innovativer implantierbarer Hörgeräte. Patienten bevorzugen zunehmend Cochlea- und piezoelektrische Implantate aufgrund ihrer überlegenen auditiven Ergebnisse, minimalinvasive Verfahren und Kompatibilität mit digitalen Audiologieplattformen. Der zunehmende Trend der ambulanten und ambulanten Operationen, kombiniert mit der Integration von vollimplantierbaren Geräten und Remote-Programmierungs-Apps, wird das Marktwachstum weiter vorantreiben. Darüber hinaus unterstützen staatliche Erstattungsprogramme und Versicherungen für Implantatverfahren eine breitere Adoption. Die USA profitieren weiterhin von der Präsenz führender Hersteller wie Cochlear, MED-EL und Oticon Medical, die technologische Innovationen aktiv einführen, um Leistungsfähigkeit und Patientenkomfort zu verbessern.
Europa Middle Ear Implants Markt Einblick
Der Markt für Mittelohrimplantate in Europa soll sich während der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR ausweiten, vor allem durch das zunehmende Bewusstsein für Hörverlustlösungen, günstige Rückzahlungspolitiken und strenge Qualitätsstandards im Gesundheitswesen. Die zunehmende Prävalenz von sensorinuralen und leitfähigen Hörstörungen, verbunden mit technologischen Fortschritten in Implantatsystemen, fördert die Adoption in Krankenhäusern und spezialisierten Kliniken. Auch europäische Patienten zeichnen sich durch die ästhetischen und funktionalen Vorteile vollimplantierbarer und digital vernetzter Hörgeräte aus. Die Region ist ein bedeutendes Wachstum in den Bereichen Wohn-, Pädiatrie- und Geriatrieanwendungen, wobei Implantate in neue Behandlungsprotokolle und Upgrades für bestehende Hörhilfenutzer integriert werden.
U.K. Middle Ear Implants Market Insight
Der US-Mittelohrimplantatmarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch das zunehmende Bewusstsein für eine fortgeschrittene Hörrehabilitation, die zunehmende Präsenz von Hörverlusten und die Nachfrage nach qualitativ hochwertigen Audiologie-Diensten getrieben wird. Im Hinblick auf die langfristige Hörverschlechterung fördern Erwachsene und Kinderpatienten die Wahl für implantierbare Lösungen. Das Gesundheitssystem der U.K., eine starke Versicherungsdeckung und die Betonung der Patientenausbildung in Bezug auf Implantatoptionen werden voraussichtlich weiterhin das Marktwachstum fördern. Darüber hinaus unterstützen laufende klinische Studien und Kooperationen zwischen Implantatherstellern und NHS-Krankenhäusern die Einführung modernster Geräte.
Deutschland Mittelohrimplantate Markt Insight
Der deutsche Mittelohrimplantatmarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR erweitern, der durch technologische Innovation, zunehmendes Bewusstsein für digitale Hörlösungen und eine wachsende geriatrische Bevölkerung gefördert wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands, kombiniert mit dem Fokus auf Präzisionsmedizin und Rehabilitation, fördert die Einführung von Cochlea- und Knochenanchored-Hörsystemen. Die Integration mit tele-audiologischen Plattformen und digitalen Programmiersystemen wird immer häufiger, mit einer starken Vorliebe für zuverlässige, minimalinvasive und patientenzentrierte Lösungen. Regierungsinitiativen, die eine frühzeitige Intervention für Hörverluste unterstützen, verbessern das Marktwachstum weiter.
Asia-Pacific Middle Ear Implants Markt Einblick
Der asiatisch-pazifische Mittelohrimplantatmarkt ist bereit, mit dem schnellsten CAGR von 25 % von 2026 bis 2033 zu wachsen, angetrieben von steigender Prävalenz von Hörstörungen, Urbanisierung, zunehmendem Einwegeinkommen und wachsendem Zugang zu fortgeschrittenen Gesundheitseinrichtungen in Ländern wie China, Japan und Indien. Das wachsende Bewusstsein der Region für die Hörrehabilitierung, verbunden mit staatlichen Initiativen zur Förderung der Gesundheitstechnologie, beschleunigt die Aufnahme von Mittelohrimplantaten. Darüber hinaus, da APAC als Verbraucher- und Fertigungsnabe für implantierbare Geräte auftritt, verbessern sich die Erreichbarkeit und Zugänglichkeit und erweitern die Patientenbasis.
Japan Middle Ear Implants Markt Einblick
Der japanische Mittelohrimplantatmarkt gewinnt aufgrund des fortgeschrittenen Gesundheitsökosystems, der alternden Bevölkerung und der Nachfrage nach technologisch anspruchsvollen Hörlösungen an Dynamik. Patienten bevorzugen zunehmend voll implantierbare Cochlea- und piezoelektrische Systeme für verbesserte Bequemlichkeit, Ästhetik und auditive Leistung. Die Integration mit Fernprogrammierungs- und Digital-Audiologie-Tools treibt die Adoption in Wohn- und klinischen Einstellungen voran. Darüber hinaus stimulieren staatliche Programme zur Unterstützung von Hörpflege für ältere Patienten und laufende Kooperationen zwischen Implantatherstellern und Krankenhäusern das Wachstum.
Indien Mittelohrimplantate Markt Insight
Der indische Mittelohrimplantatmarkt entfiel 2025 auf den größten Umsatzanteil in Asien-Pazifik, der dem wachsenden Bewusstsein des Landes für Hörverlustlösungen, schnelle Urbanisierung und Erweiterung der Gesundheitsinfrastruktur zuzuschreiben war. Indien ist ein bedeutender Markt für Cochlea- und Knochenhörsysteme in Erwachsenen und Kinderpopulationen. Der Schub in Richtung Smart Healthcare, die steigende Erreichbarkeit von implantierbaren Geräten und die aktive Präsenz inländischer und internationaler Hersteller sind wichtige Faktoren, die die Annahme vorantreiben. Die steigenden staatlichen und privaten Initiativen zur Verbesserung der Audiologiedienste in städtischen und halbstädtischen Regionen treiben das Marktwachstum weiter voran.
Welche sind die Top-Unternehmen im Middle Ear Implants Market
Die Middle Ear Implants-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Cochlear Limited(Australien)
- MED‐EL Medizinische Elektronik(Österreich)
- Sonova Holding AG(Schweiz)
- Advanced Bionics AG(Schweiz)
- Nurotron Biotechnologie(China)
- Oticon Medical (Dänemark)
- Envoy Medical Corporation (USA)
- SeboTek Hearing Systems, LLC (USA)
- Audina Hörgeräte, Inc. (USA)
- Ototronix (US)
- GN Store Nord (Dänemark)
- Widex A/S (Dänemark)
- Radiosender Medical Co., Ltd. (China)
- Rion Co., Ltd. (Japan)
- HearForm, Inc. (USA)
- InnerScope Hearing Technologies (US)
- Advanced Sound Technologies (ASTi) (USA)
- Neurelec (Frankreich)
- HHTM (US)
- Hearindaidssolution (USA)
Was sind die jüngsten Entwicklungen im Global Middle Ear Implants Market
- Im Dezember 2025 wurde das Cochlear-Implantat von MED‐EL die einzige FDA-genehmigte Option für Kinder im Alter von sieben Monaten und älter mit bilateralen sensorinuralen Hörverlusten (SNHL) und ermöglichte einen früheren Zugang zu gesunden und kritischen Sprachentwicklungsperioden. Diese erweiterte pädiatrische Indikation erweitert den Zugang für Säuglinge, die bisher nicht zur Implantatbehandlung zugelassen sind
- Im Juli 2025 kündigte Cochlear Limited die Start- und FDA-Zulassung seines Nucleus® NexaTM-Systems, dem ersten Cochlear-Implantat mit aufrüstbarer Firmware, an, sodass die Empfänger nicht nur über externe Prozessoren auf zukünftige technologische Verbesserungen zugreifen können. Das System verfügt auch über einen kleineren, leichteren Klangprozessor mit alltager Batterielebensdauer und internem Speicher, um die Höreinstellungen eines Patienten zu speichern und eine signifikante Innovation in der Implantattechnik zu markieren.
- Im April 2025 präsentierte MED‐EL USA seinen SONNET 3-Audioprozessor auf dem American Cochlear Implant Association Meeting, die Einführung integrierter Wireless-Konnektivität, fortschrittlicher Audioverarbeitung und IP68 wasserdichtes Design. Dieser Start unterstützt maßgeschneiderte Lösungen für Bedingungen wie einseitige Taubheit und stärkt das klinische Angebot des Unternehmens
- Im November 2024 kündigte die MED‐EL Corporation an, dass die FDA erweiterte Candidacy-Indikationen für ihr Cochlear-Implantatsystem genehmigte, sodass Erwachsene mit breiteren Spracherkennungsdefiziten für die Implantation qualifizieren und dem Unternehmen die erste FDA-Zulassung im Zusammenhang mit Hörerhaltungsergebnissen ein wichtiger Patientenvorteil mit weniger Rest Hörverlust postimplantation
- Im Juli 2024 kündigte Oticon Medical an, dass sein SentioTM-System, ein aktives transkutanes Knochenleitungs-Hörimplantat, die US-FDA-Freigabe und die CE-Markenzulassung erhielt und das kleinste transkutane Knochenleitungssystem zur Verfügung stellte. Das System verbessert Hörmöglichkeiten für Personen mit leitfähigem oder gemischtem Hörverlust ohne überstehende Widerlager, verbessert Komfort und kosmetischen Appell
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











