


Globale Stickstoff-Flüssigdünger Marktsegmentierung, nach Produktart (UAN-Lösung, Ammonium-Nitrat-Lösung, Aqua Ammonie, Harnstoff-Lösung, Calcium-Ammonium-Nitrat-Lösung, andere), Crop-Typ (Cereals & Grains, Oilseeds & Pulses, Fruits & Vegetables, Turf & Ornamentals, andere), Anwendungsmethode (Broadcasting, Stickstoff-Verteilung, Foli-Verteiler-Anwendungs-Anwendungs-Verteiler)
Was ist die Stickstoff-Flüssigdünger Marktgröße und Wachstumsrate
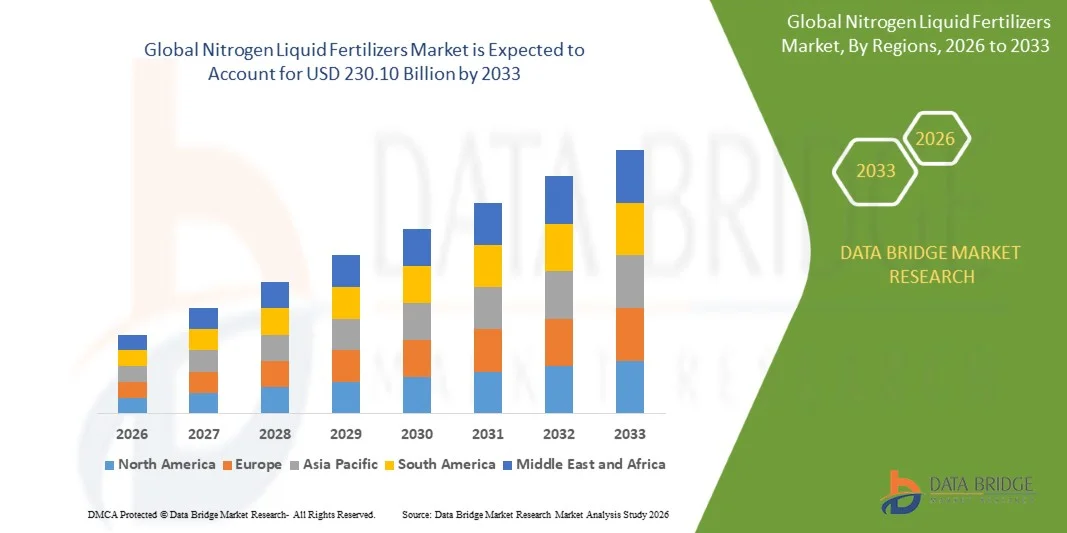
- Der Markt für Stickstoff-Flüssigdünger wurde nach der Data Bridge Market Research Analyse auf230,10 Mrd. USD im Jahr 2025und wird zu erreichen329,74 Milliarden USD bis 2033, in einemCAGR von 4,60% von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch die steigende globale Nachfrage nach hochwertiger Getreide- und Getreideproduktion, die zunehmende Vorliebe für flüssige Dünger-Formulierungen, die eine genauere, einheitliche Nährstoffanwendung im Vergleich zu körnigen Alternativen bieten, und die zunehmende Einführung von Fertigation-Systemen sowohl in der Landwirtschaft als auch in der Landwirtschaft.
- Die zunehmende Betonung auf Nährstoffnutzungseffizienz, reduzierte Anwendungsarbeit und Kompatibilität mit Präzisions-Landwirtschaftsgeräten ist zwingende Landwirte und landwirtschaftliche Genossenschaften, um zunehmend flüssige Stickstoffdüngerlösungen wie UAN über traditionelle körnige Harnstoff- und Ammoniumnitratprodukte zu übernehmen. Flüssige Formulierungen ergänzen zunehmend feste Düngeranwendungen und bieten den Landwirten die Flexibilität, Stickstofflieferung mit Herbiziden, Pestiziden und Mikronährstoffen innerhalb eines einzigen Anwendungspasses zu kombinieren.
- Der zunehmende globale Fokus auf die Reduzierung von Stickstoffabfluss und die Verbesserung der landwirtschaftlichen Nachhaltigkeitsmetriken verstärkt das landwirtschaftliche Interesse an flüssigen Formulierungen, die in der Regel eine genauere zeitliche und dosierte Stickstoffabgabe im Vergleich zu einer einzigen großen körnigen Anwendung ermöglichen, die sowohl Ertragsoptimierung als auch Umwelteinflussziele unterstützt.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 230,10 Milliarden
- Voraussichtlicher Marktwert (2033): USD 329.74 Billion
- Prognose CAGR (2026–2033): 4,60%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Stickstoff-Flüssigdüngermarktes
- Nordamerika dominierte den globalen Stickstoff-Flüssigdüngermarkt mit dem größten Umsatzanteil von 32,74% im Jahr 2025, unterstützt durch umfangreiche Mais- und Weizenproduktionsinfrastruktur, etablierte UAN-Anwendungsausrüstung Annahme, und starke inländische Stickstoffdünger Produktionskapazität.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 6,4% von 2026 bis 2033 sein, die durch steigende Anforderungen an die Lebensmittel-Körnerproduktion, wachsende staatliche Unterstützung für moderne Dünger-Anwendungstechnologien und erweiterte fertigation Adoption in ganz China und Indien.
- Das UAN-Lösungssegment führte den Markt mit einem Anteil von 46,83% im Jahr 2025, angetrieben durch seine weit verbreitete Verwendung als dominanter flüssiger Stickstoffdünger in großen Getreide produzierenden Regionen, bietet flexible Anwendungszeiten und Kompatibilität mit kombinierter Herbizidapplikation.
- Das Segment Fertigation Application-Methode ist die am schnellsten wachsende Kategorie, die eine CAGR von 6,8% registriert, was eine steigende Einführung von Tropf- und Mikro-Reichungssystemen widerspiegelt, die eine präzise, wassereffiziente Nährstoffabgabe direkt in die Wurzelzonen ermöglichen.
- Das Segment Getreide- und Getreidearten dominierte die Sortenkategorie mit einem Umsatzanteil von 58,28% im Jahr 2025, was durch die hohen Stickstoffanforderungen an Mais-, Weizen- und Reisproduktion zur Unterstützung des globalen Bedarfs an Lebensmittelsicherheit führte.
- Die kommerziellen Betriebe entfielen auf 61,37 % des Marktanteils der Endverbraucher im Jahr 2025, bevorzugt aufgrund ihrer skalierenden Fähigkeit, in Liquid Application Equipment zu investieren und Effizienzgewinne aus präzisen Nährstoffmanagement-Praktiken zu realisieren.
- Das mittlere Stickstoffgehalts-Konzentrationssegment ist die am schnellsten wachsende Kategorie, mit einem CAGR von 6,1%, angetrieben durch seine ausgewogene Eignung über die breiteste Palette von Kulturarten und Applikationsmethoden unter flüssigen Stickstoffdünger-Konzentrations tiers.
- Der Verteilungskanal landwirtschaftlicher Genossenschaften belief sich 2025 auf 41,86% des Marktanteils, unterstützt durch umfangreiche landwirtschaftliche Gemeinden und integrierte Sonderanwendungen.
Bericht Umfang und Stickstoff-Flüssigdünger Marktsegmentierung
|
Attribute |
Stickstoff flüssige Dünger Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Stickstoff-Flüssigdüngermarkt
- Die Düngemittelapplikation wird zunehmend mit variabler Technologie, GPS, Sektionskontrolle und digitalen Betriebsmanagementsystemen integriert, so dass die Landwirte die Anwendungsgenauigkeit verbessern und unnötigen Stickstoffeinsatz reduzieren können.
- So stellte John Deere im Februar 2025 seinen Rate Controller 3 vor, der zwei flüssige und/oder wasserfreie Ammoniakprodukte über bis zu 16 Abschnitte steuern und mit John Deere Präzisions-Ass und -Technologie integrieren kann.
- Satellitenbild- und Digitalanalytik werden zunehmend zur Bestimmung der Pflanzstickstoffanforderungen verwendet und feldspezifische Anwendungsempfehlungen zur Verfügung gestellt.
- So hat Sentinel im Januar 2025 neue Fähigkeiten eingeführt, die in der Saison Stickstoffempfehlungen für die Trockenlandkulturproduktion liefern. Seine Plattform nutzt fast-daily multispektrale Satelliten-Bilder, um den Status von Pflanzenstickstoff zu bewerten und liefert Stickstoffrate Empfehlungen und variable Rezepte.
- Landwirte übernehmen zunehmend Stickstoffstabilisatoren, um flüssige UAN-Anwendungen vor Stickstoffverlusten zu schützen und die Nährstoffeffizienz zu verbessern.
- So startete Corteva Agriscience im Februar 2022 PinnitMax TG-Stickstoffstabilisator, der UAN- und Harnstoff-Anwendungen gegen Vergasung bis zu 14 Tage schützt. Corteva bietet auch N-Serve und Instinct NXTGEN-Technologien für unterirdischen Stickstoff-Verlust-Schutz durch Laugung und Denitrifizierung.
- Agrarforschungs- und Technologieanbieter kombinieren zunehmend Erntegutsensoren, digitale Plattformen und flüssige Stickstoff-Anwendungen, um festzustellen, ob in der Wachstumssaison zusätzliche Stickstoff benötigt wird.
- Zum Beispiel, im Jahr 2025, die Universität von Nebraska Eastern Nebraska Research, Extension and Education Center (ENREEC) hat mit Sentinel Ag zusammengearbeitet, um Rezepte für sensorbasierte Fertigation zu entwickeln. Die Forschung nutzte UAN-Flüssigdünger und die N-Time-Plattform von Sentinel Ag, um die Anforderungen an Kulturstickstoff zu überwachen.
- Der Markt für Stickstoff-Flüssigdünger bewegt sich zunehmend auf Präzisionsanwendungen, digitales Stickstoffmanagement, verbesserte Effizienzprodukte und sensorbasierte Entscheidungsfindung. Die Integration von UAN und anderen Flüssigstickstoffdüngern mit variablen Geräten, Satellitenbildern, digitalen Plattformen und Stickstoff-Stabilisatoren hilft Landwirten, Nährstoffe genauer anzuwenden, die Stickstoffeffizienz zu verbessern und Stickstoffverluste zu reduzieren.
Was sind die Schlüsseltreiber des Stickstoff-Flüssigdüngermarktes
- Die steigende globale Nachfrage nach Getreide und Getreideproduktion, die durch das Bevölkerungswachstum und die Erhöhung der Prioritäten für die Lebensmittelsicherheit getrieben wird, hat die Nachfrage nach Stickstoffdüngern deutlich erhöht, die in der Lage sind, die Produktion von Ernten in den großen landwirtschaftlichen Regionen zu unterstützen.
- So erweiterte CF Industries im April 2025 seine UAN-Lösungsproduktionskapazität, um den steigenden Bedarf von Mais- und Weizenproduzenten in ganz Nordamerika zu decken und einen zuverlässigen Zugang zu flüssigem Stickstoffdünger vor den Einsatzfenstern der Spitzenpflanzungssaison zu suchen.
- Die wachsende Farmerpräferenz für flüssige Dünger-Formulierungen, die eine genauere, gleichmäßigere Nährstoffanwendung bieten und die Fähigkeit, Stickstoffzufuhr mit Pflanzenschutzmitteln innerhalb eines einzigen Anwendungspasses zu kombinieren, ist die anhaltende Annahme von UAN und anderen flüssigen Stickstoffprodukten über traditionelle körnige Alternativen.
- So erweiterte Yara International im Dezember 2024 den Vertrieb seines Flüssigstickstoffdünger-Produktprogramms auf weitere landwirtschaftliche Genossenschaften in ganz Europa und unterstützte den landwirtschaftlichen Übergang zu genaueren, effizienzorientierten Stickstoffanwendungspraktiken.
- Die anhaltende Expansion des globalen bewässerten Anbaugebiets, insbesondere in den Bereichen, die Tropf- und Mikro-Reichungssysteme für Wassererhaltungszwecke einführen, führt zu einer erheblichen komplementären Nachfrage nach fertigationkompatiblen Flüssigstickstoffprodukten, die für die Lieferung durch diese Bewässerungssysteme ausgelegt sind.
- Mit steigenden globalen Anforderungen an die Lebensmittelproduktion, wachsender Vorliebe für die präzisionstauglichen flüssigen Formulierungen und anhaltender Erweiterung der Fertigation-Infrastruktur werden Stickstoff-Flüssigdünger ein wesentlicher Beitrag zur globalen Agrarproduktivität bleiben.
Welche Faktoren erschweren das Wachstum des Stickstoff-Flüssigdüngermarktes
- Stickstoffdüngerproduktion bleibt stark von Erdgas abhängig, da Ammoniak der primäre Baustein für viele Stickstoffdünger ist, einschließlich UAN. Natürliches Gas kann einen erheblichen Anteil an Ammoniak-Produktionskosten darstellen, wodurch Düngerhersteller gegen Energiepreisschwankungen verletzlich sind.
- So stiegen die Ammoniakpreise im September 2024 deutlich an, wobei im Juni 2024 unter Produktionsstörungen in Trinidad und Ägypten die Ammoniakpreise auf etwa $530 pro Tonne stiegen. CF Darüber hinaus berichteten die Industrien, dass niedrigere Erdgaskosten im dritten Quartal 2024 ihre Düngermargen unterstützten.
- Die Stickstoffdüngerindustrie ist auch geopolitischen Ereignissen, Transportbeschränkungen und Störungen der Erdgas- und Ammoniakversorgung ausgesetzt.
- So betonte beispielsweise im Mai 2024 die in Nature Food veröffentlichte Forschung, dass die zentralisierte Ammoniakindustrie weiterhin anfällig für Fossilien-Fuel-Preisschwankungen und komplexe Fernversorgungsketten ist. Die Studie stellte fest, dass Erdgas etwa 72 % der Energiequelle ausmachte, die in der zentralisierten Ammoniakproduktion verwendet wurde.
- Flüssige Stickstoffdünger, insbesondere UAN, benötigen geeignete Tanks, Transfersysteme und Applikationsausrüstung, während ihre korrosiven Eigenschaften die Infrastruktur- und Wartungsanforderungen erhöhen können.
- So dokumentierte die Layfield Group im Februar 2024 die Herausforderungen der Speicherung von flüssigem UAN, wobei ihre Korrosivität aufgrund des erforderlichen Korrosionsschutzes eine großvolumige Stahllagerung teuer machen kann. Das Unternehmen beschrieb ein 50.000 Tonnen flüssiges UAN-Speicherprojekt, das spezialisierte gefütterte und überdachte Speicherinfrastruktur erforderte.
- Das Wachstum des Stickstoff-Flüssigdüngermarktes wird in erster Linie durch Produktionskostenvolatilität, Abhängigkeit von Erdgas, globale Supply-Chain-Störungen, regulatorische Anforderungen und die Infrastrukturkosten im Zusammenhang mit der Lagerung und Handhabung korrosiver flüssiger Dünger in Frage gestellt. Während flüssige Stickstoffprodukte die Anwendungsflexibilität und Präzision bieten, kann die Anforderung an spezialisierte Speicher-, Transfer- und Applikationssysteme die Vor- und Betriebskosten erhöhen, insbesondere für kleinere landwirtschaftliche Betriebe.
Wie wird der Stickstoff-Flüssigdüngermarkt segmentiert
Der Markt für Stickstoff-Flüssigdünger wird auf der Grundlage von Produkttyp, Pflanzentyp, Applikationsmethode, Konzentration, Verteilungskanal und Endverbraucher segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der globale Stickstoff-Flüssigdüngermarkt in UAN-Lösung, Ammoniumnitrat-Lösung, Aqua Ammoniak, Harnstoff-Lösung, Calciumammoniumnitrat-Lösung und andere segmentiert. Das UAN-Lösungssegment dominierte den Markt mit einem Anteil von 46,83% im Jahr 2025, aufgrund seiner weit verbreiteten Verwendung als dominanter flüssiger Stickstoffdünger in großen Getreide produzierenden Regionen, bietet flexible Anwendungszeiten und Kompatibilität mit kombinierter Herbizidapplikation. Diese Produkte bleiben die bevorzugte Wahl für Großkornproduzenten, die eine effiziente, vielseitige Stickstofflieferung suchen.
Das Kalziumammoniumnitrat-Lösungssegment soll das schnellste Wachstum bei einem CAGR von 6,3 % von 2026 bis 2033 registrieren, das von steigender Nachfrage nach Formulierungen angetrieben wird, die neben der Kalzium-Ergänzung eine ausgewogene Stickstoffzufuhr bieten, insbesondere in der Obst- und Gemüseproduktion, wo Kalzium eine wichtige Rolle in der Produktionsqualität spielt.
- Nach dem Crop-Typ
Auf der Grundlage des pflanzlichen Typs wird der globale Stickstoff-Flüssigdüngermarkt in Getreide & Getreide, Ölsaaten & Impulse, Obst & Gemüse, Rasen & Zierpflanzen und andere segmentiert. Das Segment Getreide & Getreide führte den Markt mit einem Anteil von 58,28% im Jahr 2025, unterstützt durch die hohen Stickstoffanforderungen an Mais, Weizen und Reisproduktion, die den globalen Bedarf an Lebensmittelsicherheit in den großen landwirtschaftlichen Regionen unterstützen.
Das Segment Obst & Gemüse wird erwartet, dass das schnellste Wachstum bei einem CAGR von 6,6% von 2026 bis 2033, angetrieben durch steigende Annahme von Fertigation-Systemen in hochwertiger Spezialkulturproduktion, erleben, wo präzise, effiziente Stickstofflieferung durch flüssige Formulierungen sowohl Ertrag und Qualitätsoptimierung unterstützt.
- Durch Anwendungsverfahren
Auf Basis der Applikationsmethode wird der globale Markt für Stickstoff-Flüssigdünger in Rundfunk, Fertigation, Blattanwendung und Bodeninjektion segmentiert. Das Broadcasting-Segment führte den Markt mit einem Anteil von 38,64% im Jahr 2025, unterstützt durch seinen weit verbreiteten Einsatz über die großangelegte Ernteproduktion, wo breite, gleichmäßige Verteilung von flüssigem Stickstoffdünger auf dem gesamten Gebiet ist das primäre Anwendungsziel.
Das fertigation-Segment wird von 2026 bis 2033 am schnellsten CAGR von 6,8% bezeugt, das durch dieses Wachstum getrieben wird durch steigende Einführung von Tropf- und Mikro-Reichungssystemen, die eine präzise, wassereffiziente Nährstoffabgabe direkt in die Wurzelzonen ermöglichen, insbesondere über die hochwertige Spezialkultur und die Obstgartenproduktion.
- Durch Konzentration
Auf der Grundlage der Konzentration wird der globale Stickstoff-Flüssigdüngermarkt zu niedrigem Stickstoffgehalt, mittlerem Stickstoffgehalt und hohem Stickstoffgehalt segmentiert. Das mittlere Stickstoffgehaltssegment dominierte den Markt mit einem Anteil von 44,72% im Jahr 2025 aufgrund seiner ausgewogenen Eignung über die breiteste Palette von Kulturarten und Applikationsverfahren unter Flüssigstickstoffdüngerkonzentrations tiers. Eine weit verbreitete Kompatibilität mit Standard-Anwendungsgeräten unterstützt weiterhin eine starke Nachfrage nach diesem Segment.
Das Segment der mittleren Stickstoffgehalte wird auch erwartet, dass das schnellste CAGR von 6,1% von 2026 bis 2033, angetrieben durch seine Vielseitigkeit über verschiedene Anbausysteme und anhaltende Farmerpräferenz für Formulierungen, die die Handhabungssicherheit mit Nährstoffabgabeeffizienz ausgleichen.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der globale Markt für Stickstoff-Flüssigdüngemittel in Direkt- und Fernabsatz, landwirtschaftliche Genossenschaften, Händler & Händler und Online-Händler segmentiert. Das Segment der landwirtschaftlichen Genossenschaften dominierte den Markt mit einem Anteil von 41,86% im Jahr 2025 aufgrund ihrer weitreichenden Reichweite in landwirtschaftlichen Gemeinschaften und der Fähigkeit, sowohl die Produktversorgung als auch die benutzerdefinierte Anwendung Dienstleistungen für die Mitgliedslandwirte zu bieten. die bestehenden kooperativen Beziehungen zu den regionalen Landwirtschaftsgemeinden verstärken weiterhin die führende Position dieses Segments.
Das Online-Einzelhandelssegment wird von 2026 bis 2033 am schnellsten CAGR von 7,4 % bezeugt, das durch dieses Wachstum in erster Linie durch die zunehmende Übernahme digitaler landwirtschaftlicher Input-Beschaffungsplattformen getrieben wird und einen bequemen Zugang zu Produktinformationen, Preisvergleichen und direkter landwirtschaftlicher Lieferung bietet.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der globale Markt für Stickstoff-Flüssigdüngemittel in kommerzielle Farmen, Vertragswirtschaft und Kleinbauern segmentiert. Das Geschäftsfeld Gewerbebetriebe dominierte den Markt mit einem Anteil von 61,37 % im Jahr 2025 aufgrund ihrer maßstabsgerechten Investitionsfähigkeit in flüssige Anwendungsgeräte und der Realisierung von Effizienzgewinnen aus präzisen Nährwertmanagement-Praktiken. die weit verbreitete Annahme von Flüssigstickstoffdüngerprogrammen unter groß angelegten kommerziellen Getreideoperationen verstärkt die führende Position dieses Segments.
Das Segment der Auftragswirtschaft wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR von 6,5 % beobachten, was durch die zunehmende Übernahme von strukturierten Verträgen, die im Rahmen von Qualitäts- und Ertragssicherungsvereinbarungen zunehmend Präzisionsinput-Anwendungspraktiken, einschließlich der Verwendung von flüssigem Stickstoffdünger, festlegen, bedingt ist.
Welche Region hält den größten Teil des Stickstoff-Flüssigdüngermarktes
- Nordamerika dominierte den Markt für Stickstoff-Flüssigdünger und entfiel auf den größten Umsatzanteil von 32,74% im Jahr 2025, unterstützt durch umfangreiche Mais- und Weizenproduktionsinfrastruktur, etablierte UAN-Anwendungsausrüstungen Annahme und starke inländische Stickstoffdünger Produktionskapazität.
- Die Region profitiert auch von umfangreicher landwirtschaftlicher Vertrautheit mit Flüssigstickstoff-Anwendungspraktiken, gut ausgebauten landwirtschaftlichen Einzelhandels- und Genossenschaftsvertriebsnetzen und weiterhin Investitionen in Präzisionslandwirtschaftstechnik, die mit Flüssigdünger-Anwendung kompatibel sind. Der anhaltende Fokus auf die Effizienz und Ertragsoptimierung von Nährstoffen verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Stickstoff flüssige Dünger Markt Insight
Der US-Markt für Stickstoff-Flüssigdünger hält den größten Anteil in Nordamerika, angetrieben durch umfangreiche Mais- und Weizenproduktionsinfrastruktur, etablierte UAN-Anwendungsausrüstungen Annahme unter kommerziellen Getreideproduzenten, und starke inländische Stickstoffdünger Produktionskapazität. Die steigenden landwirtschaftlichen Investitionen in die Präzisions-Agrartechnik, die mit der Flüssigdünger-Anwendung kompatibel ist, unterstützen das Marktwachstum weiter. Darüber hinaus wird die Position des Landes als Schlüsselmarkt für Stickstoff-Flüssigdünger weiter ausgebaut.
Kanada Stickstoff flüssige Dünger Markt Insight
Der Markt für Stickstoff-Flüssigdünger in Kanada wird durch umfangreiche Getreide-, Ölsaat- und Pulsanbau sowie durch die zunehmende Annahme von Präzisionszucht unterstützt. Zu den wichtigsten Produkten gehören UAN-Lösungen und Ammoniak-basierte Düngemittel. Die Nachfrage wird durch Ernteerträge, Düngerpreise, Umweltbestimmungen und nachhaltiges Nährstoffmanagement beeinflusst.
Asia-Pazifische Stickstoff-Flüssigdünger Markt Einblick
Der asiatisch-pazifische Stickstoff-Flüssigdünger-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch steigende Lebensmittel-Körner-Produktionsanforderungen, wachsende staatliche Unterstützung für moderne Dünger-Anwendungstechnologien und Erweiterung der fertigation Adoption in der gesamten Region. Das zunehmende Bewusstsein für die Effizienz des Nährstoffverbrauchs und steigende Investitionen in landwirtschaftliche Modernisierungsprogramme unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt das wachsende Vorhandensein von einheimischen Stickstoffdüngerherstellern die Marktakzeptanz sowohl im Groß- als auch im Kleinbauernbetrieb.
China Stickstoff flüssige Dünger Markt Insight
Der Markt für Stickstoff-Flüssigdünger in China wächst rasant, angetrieben durch steigende staatliche Investitionen in die landwirtschaftliche Modernisierung, wachsendes Bewusstsein für den Nährstoffverbrauch Effizienz, und zunehmende Einführung von Fertigationssystemen in den großen Getreide- und Gemüseproduktionsregionen. Die zunehmende Übernahme von Flüssigstickstoffdüngern bei groß angelegten kommerziellen Betriebsabläufen ist eine deutliche Steigerung der Nachfrage nach dem Markt. Darüber hinaus stellen die steigenden inländischen Stickstoffdünger-Produktionsfähigkeiten und die anhaltende Regierungsunterstützung zur Reduzierung des landwirtschaftlichen Stickstoffabflusses China als einer der am schnellsten wachsenden Märkte für Stickstoff-Flüssigdünger weltweit fest.
Indien Stickstoff flüssige Dünger Markt Insight
Der Markt für Stickstoffflüssigkeitsdünger in Indien zeigt ein robustes Wachstum, das von steigenden Anforderungen an die Lebensmittelkornproduktion, wachsender staatlicher Investitionen in landwirtschaftliche Modernisierungsprogramme und zunehmendem Bewusstsein für präzise Nährstoffanwendungsvorteile bei fortschreitenden Landwirten geprägt ist. Die zunehmende Übernahme von Fertigation- und Tropfbewässerungssystemen unterstützt die Markterweiterung sowohl im gewerblichen als auch im Kleinbauernland. Darüber hinaus werden staatliche Subventionsprogramme zur Unterstützung moderner Düngemittelanwendungstechnologie im ganzen Land weiter beschleunigt.
Welche sind die Top-Unternehmen im Stickstoff-Flüssigdüngermarkt
Die Stickstoff-Flüssigdüngerindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Nutrien Ltd.(Kanada)
- CF Industries Holdings, Inc.(US)
- Yara International ASA(Norwegen)
- OCI N.V.(Niederlande)
- Koch Fertilizer, LLC (Koch Industries)(US)
- EuroChem Group AG (Schweiz)
- Sinofert Holdings Limited (China)
- PJSC Acron (Russland)
- Uralchem (Russland)
- Togliattiazot PJSC (Russland)
- Qatar Fertiliser Company (QAFCO) (Qatar)
- Saudi Basic Industries Corporation (SABIC) (Saudi Arabien)
- Saudi-Arabien Mining Company (Ma’aden) (Saudi-Arabien)
- Indische Bauern Dünger Cooperative Limited (IFFCO) (Indien)
- Coromandel International Limited (Indien)
- Helm AG (Deutschland)
- Borealis AG (OMV)
- Die Mosaic Company (USA)
- Sichuan Meifeng Chemical Industry Co., Ltd. (China)
- PhosAgro PJSC (Russland)
Was sind die neuesten Entwicklungen im Stickstoff-Flüssigdüngermarkt
- Im September 2025 kündigte CF Industries an, die Produktionskapazität von UAN in einer der wichtigsten nordamerikanischen Produktionsstätten zu erweitern, um ein anhaltendes Nachfragewachstum von Mais- und Weizenerzeugern in der gesamten Region zu erreichen.
- Im Januar 2025 startete Yara International eine neue leistungsfähige flüssige Stickstoffdünger-Formulierung mit Nitrifikationsinhibitor-Technologie, um Stickstoffverlust zu reduzieren und die Nährstoffnutzungseffizienz für Mais- und Weizenerzeuger zu verbessern.
- Im November 2025 erweiterte Nutrien sein benutzerdefiniertes flüssiges Düngemittel-Anwendungs-Service-Netzwerk über weitere landwirtschaftliche Regionen in Nordamerika und bietet kleinere landwirtschaftliche Betriebe mit Zugang zur Präzisions-UAN-Anwendung, ohne spezielle Ausrüstungsinvestitionen erfordern.
- Im November 2024 erweiterte OCI N.V. seine Ammoniak- und UAN-Produktionskapazität in seinen europäischen Produktionsstätten, um den wachsenden regionalen Bedarf an flüssigem Stickstoffdünger unter den laufenden Diversifizierungsbemühungen der Lieferkette zu unterstützen.
- Im Juni 2023 hat Koch Fertilizer mit mehreren Herstellern von landwirtschaftlichen Geräten zusammengearbeitet, um verbesserte Kompatibilitätsstandards für variable flüssige Stickstoffdünger-Anwendungssysteme zu entwickeln, wodurch messbare Stickstoff-Nutzungseffizienz-Verbesserungen an mehreren Feldversuchsstandorten nachgewiesen werden.
- Im August 2024 erweiterte die EuroChem-Gruppe ihre Produktionskapazität für flüssige Stickstoffdünger in ihren europäischen Einrichtungen, um den wachsenden regionalen Bedarf zu decken, inmitten der laufenden Bemühungen, die Versorgungsquellen nach breiteren Störungen der landwirtschaftlichen Input-Versorgungskette zu diversifizieren.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











