


Globale Sache Non-Dairy Creamer Market Segmentation, Nach Typ (Powdered Creamer, Liquid Creamer), Quelle (Gemüseöl, Kokosöl, Sojaöl), Starch-Based, Soja-Based, Andere), Anwendung (Beverhelfe, Tee), Bakery & Confectionery, Desserts & Ice Cream
Was ist die Non-Dairy Creamer Markt Größe und Wachstum Rate
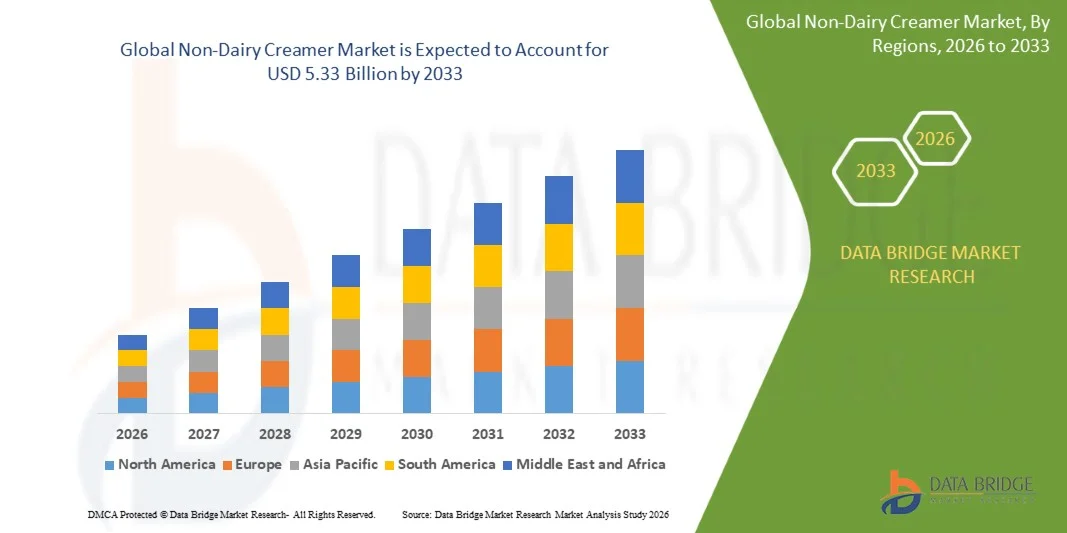
- Wie bei der Data Bridge Market Research Analyse wurde der nicht-dairy-Cremeermarkt auf2,88 Mrd. USD in 2025und wird zu erreichen5,33 Milliarden USD bis 2033, in einemCAGR von 8.00% von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch steigenden globalen Kaffee- und Teeverbrauch, wachsende Laktose-Intoleranz und Milchallergie-Bewusstheit und zunehmende Verbraucherpräferenz für lagerstabile, kostengünstige Milchalternativen sowohl im Haushalts- als auch im Lebensmittelbereich.
- Die wachsende Café-Kultur und der Ausbau des Schnell-Service-Restaurant-Fußabdrucks in Schwellenländern, kombiniert mit steigender Nachfrage nach pflanzlichen und vegan-freundlichen Lebensmitteln, sind überzeugende Hersteller, nicht-dairy-Cremeers mit Kokos-, Hafer- und Sojabasen als Alternative zu herkömmlichen Palmöl-Formulierungen zu reformieren. Die zunehmende Verbraucherüberprüfung der Inhaltstransparenz verstärkt die Nachfrage nach saubereren, nicht hydrierten Rahmer-Formulierungen im Einzelhandel und im Lebensmittelbereich.
- Eine weitere Erweiterung von ein- und abschnittsgesteuerten Verpackungsformaten ermöglicht es den Lebensmittelunternehmern und komfortorientierten Verbrauchern, im Vergleich zu herkömmlichen Schüttgutverpackungen nicht-luftige Cremer mit verbesserter Hygiene, Portabilität und reduzierten Produktabfällen zu erreichen.
- Das wachsende Interesse der Verbraucher an Hafer- und anderen neuartigen Pflanzenquellen über konventionelle Kokos- und Soja-Formulierungen hinaus führt dazu, dass die Hersteller ihre Zutat-Portfolios diversifizieren und die Nachfrage der Verbraucher nach allergenbewussten Alternativen sowohl zu Milch- als auch zu herkömmlichen Pflanzenöl-Cremeern ansprechen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 2.88 Milliarden
- Voraussichtlicher Marktwert (2033): USD 5,33 Milliarden
- Prognose CAGR (2026–2033): 8.00%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des Non-Dairy Creamer Market
- Asia-Pacific dominierte den globalen nicht-dairy-Cremeermarkt mit dem größten Umsatzanteil von 41,72% im Jahr 2025, unterstützt durch hohe Kaffee- und Tee-Verbrauchsmengen und starke inländische cremige Produktionskapazitäten in Indonesien, China und Indien.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 9,6% von 2026 bis 2033 sein, die durch steigende Nachfrage nach pflanzen- und laktosefreien Alternativen und wachsender Spezialkaffeekultur bewirtschaftet wird.
- Das pulverisierte Creamer-Typ Segment führte den Markt mit einem Anteil von 58,34% im Jahr 2025, angetrieben durch seine verlängerte Haltbarkeit, einfache Transport und weit verbreitete Verwendung sowohl im Haushalt als auch im Lebensmittelbereich.
- Das pflanzliche Öl-basierte Quellsegment ist die am schnellsten wachsende Quelle Kategorie, die eine CAGR von 9,2% registriert, was eine steigende Akzeptanz von Kokos- und anderen pflanzlichen Öl-Formulierungen als Alternative zu herkömmlichen Palmöl-basierten Rahmern widerspiegelt.
- Das Segment Getränkeanwendung dominierte die Anwendungskategorie mit einem Umsatzanteil von 68,43% im Jahr 2025, der von einer anhaltenden globalen Nachfrage nach Kaffee- und Teeweißern sowohl im Einzelhandel als auch im Lebensmittelbereich geführt wurde.
- Der Verteilkanal Foodservice/HoReCa belief sich auf 34,86% des Marktanteils im Jahr 2025, bevorzugt für seine Bulk-Kauf-Effizienz und konsequente Produktleistung in der hochvolumigen Getränkezubereitung.
- Das organische Natursegment ist die am schnellsten wachsende Kategorie, mit einem CAGR von 10,4%, angetrieben durch steigende Verbrauchernachfrage nach sauberem Etikett, nicht-GMO-Cremeer-Formulierungen über gesundheitsbewusste Verbrauchersegmente.
Report Scope und Non-Dairy Creamer Market Segmentation
|
Attribute |
Non-Dairy Creamer Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Non-Dairy Creamer Market
- Die Hersteller werden zunehmend mit Kokosnuss-, Hafer- und anderen pflanzlichen Ölen gegen herkömmliche Palmöl- und hydrierte Fettformulierungen in Abhängigkeit von der Verbrauchergesundheit und Nachhaltigkeit reformieren.
- Zum Beispiel erweiterte Nestlé im April 2025 sein pflanzenbasiertes Creamer-Portfolio in Südostasien mit einer auf Kokosöl basierenden Formulierung, die auf gesundheitsbewusste Kaffee- und Teekonsumenten abzielt, die nach umweltfreundlichen Alternativen suchen.
- Durch die konsequente Einführung von Ein- und Portionsverpackungsformaten können Lebensmittelunternehmer und Reise-Retail-Kanäle im Vergleich zu herkömmlichen Schüttgutverpackungen verbesserte Hygiene und Komfort bieten.
- Die Hersteller investieren zunehmend in aromatisierte Creamer-Varianten wie Vanille, Haselnuss und Karamell, um Produkte zu differenzieren und das wachsende Interesse der Verbraucher an Premium-Café-Stil at-home-Kaffeeerlebnissen zu erfassen.
- Zum Beispiel, im Januar 2025, Rich Products eingeführt eine erweiterte aromatisierte flüssige Cremer Linie auf das zu Hause Premium-Kaffee-Segment, kombiniert barista-inspirierte Aromen mit erweiterten Kühlregalleben.
- Da Verbraucher und Lebensmittelunternehmer weiterhin Bequemlichkeit, Inhaltstransparenz und Ernährungsflexibilität priorisieren, wird die Annahme von reformierten und Premium-Non-Dairy Creamer-Produkten erwartet, die ihre Rolle als Mainstream-Kaffee- und Teebegleitung sowohl im Einzelhandel als auch im Lebensmittelbereich zu beschleunigen.
Was sind die Schlüsseltreiber des Non-Dairy Creamer Market
- Der weltweite Kaffee- und Teekonsum, kombiniert mit zunehmender Laktose-Intoleranz und Milchallergie-Bewusstsein, hat die Nachfrage nach kostengünstigen, lagerstabilen Non-Dairy Creamer Alternativen deutlich erhöht.
- Zum Beispiel hat Cargill im März 2025 seine nicht-daire Cremer-Zutat-Produktionskapazität in Asien erweitert, um die steigende Nachfrage von regionalen Lebensmittel- und Getränkeherstellern zu erfüllen.
- Lebensmittelunternehmer und Getränkehersteller enthalten zunehmend nicht-dairische Cremer in Standardproduktformulierungen, um die Zutatkosten zu reduzieren, die Haltbarkeit zu verlängern und die Supply-Chain-Logistik im Vergleich zu Milchprodukten zu vereinfachen.
- Zum Beispiel hat die Kerry Group im Oktober 2024 eine Investition in zusätzliche nicht-dairy Creamer Produktionskapazität angekündigt, um steigende Aufträge von Schnellrestaurant- und Foodservice-Kunden in Nordamerika und Europa zu unterstützen.
- Mit dem Kaffee- und Teekonsum, der sich weiterhin auf den entwickelten und aufstrebenden Märkten ausdehnt, bleiben nicht-daire Cremer für Haushalts-, Lebensmittel- und Industrieanwendungen weltweit unverzichtbar.
- So erweiterte FrieslandCampina im Juni 2024 sein nicht-dairy Creamer-Zutat-Portfolio um zusätzliche Soja- und Stärke-basierte Formulierungen und unterstützte die wachsende Nachfrage von pflanzenbasierten Produktherstellern.
- Daher steigender Kaffee- und Teeverbrauch, wachsendes Bewusstsein für Laktose-Intoleranz und Nachfrage nach erschwinglichen, lagerstabilen Alternativen fahren non-dairy creamer Adoption. Die Erweiterung von Produktangeboten und Produktionskapazitäten unterstützt das Wachstum in den Bereichen Haushalt, Lebensmittel und industrielle Anwendungen.
Welche Faktoren erschweren das Wachstum des Non-Dairy Creamer Market
- Herkömmliche, mit Palmöl und hydrierten Fetten formulierte, nicht-daire Rahmer blicken auf eine zunehmende Verbraucher- und Regulierungsprüfung in Bezug auf den trans-fat-Gehalt und die nachhaltige Palm-Öl-Suspension, wodurch der Druck der Reformation in der gesamten Industrie entsteht.
- Diese Reformierungsanforderungen und steigende Kosten alternativer Pflanzenöl-Zutaten begrenzen die Annahme kleinerer Hersteller und begrenzen Margen in preisempfindlichen Rohstoff-Cremeer-Segmenten.
- Zum Beispiel zeigten die im Oktober 2023 in der Lebensmittelchemie veröffentlichten Forschungen die Verwendung von Kokosöl-basiertem Diacylglycerol als alternatives Fett für nicht-dairy-Cremeers, was die technischen Herausforderungen bei der Entwicklung von trans-fat-freien Formulierungen mit vergleichbaren Stabilitäts- und sensorischen Eigenschaften hervorhebt.
- Die steigenden Kosten für nachhaltig genutzte Anlagen-Öl-Alternativen und die mit der Beseitigung von hydrierten Fetten verbundene Reformationskomplexe beschränken weiterhin die Margenerweiterung, insbesondere bei kleineren Herstellern in preissensitiven Schwellenmärkten. Dieser Kostendruck verlangsamt trotz wachsender Nachfrage nach gesünderen cremigeren Alternativen das Tempo der Reform des Sauberkeitszeichens.
Wie wird der Non-Dairy Creamer Market segmentiert
Der nicht-dairy-Cremeer-Markt wird auf der Grundlage von Art, Quelle, Anwendung, Natur, Verpackung Art, Geschmack, Verteilungskanal, Endverbraucher, Fettgehalt und Regalstabilität segmentiert.
- Typ
Auf der Grundlage des Typs wird der globale nicht-dairy-Cremeermarkt in Pulvercreme und flüssigem Rahmer segmentiert. Das pulverisierte Creamer-Segment dominierte den Markt mit einem Anteil von 58,34% im Jahr 2025, aufgrund seiner verlängerten Haltbarkeit, des einfachen Transports und des weit verbreiteten Einsatzes sowohl im Haushalts- als auch im Lebensmittelbereich. Diese Formulierungen liefern zuverlässige Leistung ohne Kälteanforderungen, so dass sie die bevorzugte Wahl für Großfutterservice und exportorientierte Verteilung.
Das flüssige Creamer-Segment wird das schnellste Wachstum bei einem CAGR von 9,4% von 2026 bis 2033, angetrieben durch steigende Verbraucherpräferenz für gebrauchsfertige Formate, die den Geschmack und den Mund des Milchcremers genau replizieren. Fortschritte in der gekühlten Supply-Chain-Infrastruktur, kombiniert mit der wachsenden Premium-Kaffeekultur, beschleunigen die Segmenterweiterung. Die Bequemlichkeit des Ausgiessens von flüssigen Formaten ohne Rekonstitution beweist auch besonders attraktiv für jüngere Verbraucher, die sich an die Getränkezubereitung im Café-Stil zu Hause gewöhnen.
- Quelle
Auf Basis der Quelle wird der weltweite Non-Dairy-Cremeer-Markt auf pflanzliche Ölbasis (Palmöl, Kokosöl, Sojaöl), auf Stärkebasis, Sojabasis und andere segmentiert. Das pflanzliche Öl-basierte Segment führte den Markt mit einem Anteil von 64,72% in 2025, unterstützt durch seine kostengünstige Produktion, günstige Textureigenschaften und weit verbreitete Verwendung sowohl in Pulver- als auch in flüssiger Rahmrezeptur.
Das pflanzliche Öl-basierte Segment wird auch erwartet, dass das schnellste Wachstum bei einem CAGR von 9,2% von 2026 bis 2033, angetrieben durch eine zunehmende Reformulation gegenüber Kokos- und anderen pflanzlichen Öl-Alternativen zu herkömmlichen Palmöl-basierten Rahmern.
- Anwendung
Auf der Grundlage der Anwendung wird der globale nicht-dairy-Cremeer-Markt in Getränke (Kaffee, Tee), Bäckerei & Süßwaren, Desserts & Eis, Suppen & Saucen und andere segmentiert. Das Segment Getränke dominierte den Markt mit einem Anteil von 68,43% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme als Kaffee- und Tee-Weißer über Haushalts-, Lebensmittel- und Automatenanwendungen, zunehmendem globalen Kaffeeverbrauch und wachsendem Ausbau der Café-Kultur in Schwellenländern. Darüber hinaus unterstützt der steigende Fokus auf bequemen, lagerstabilen Getränkebegleitungen die starke Adoption von nicht-dairy Cremer in dieser Anwendungskategorie.
Das Desserts & Eissegment wird erwartet, dass die schnellste CAGR von 8,9% von 2026 bis 2033, angetrieben durch die zunehmende Verwendung von nicht-dairy Creamer Basen in pflanzlichen und laktosefreien Dessert-Formulierungen. Hersteller übernehmen nicht dairy cremige Zutaten, um kostengünstige, skalierbare und wiederholbare Dessert-Produktformulierung durchzuführen. Darüber hinaus erhöht die Integration von nicht-dairy Creamers in wachsende vegane und laktosefreie Dessert Produktlinien die Formulierungsflexibilität, weiteres treibendes Segmentwachstum.
- Von der Natur
Auf der Grundlage der Natur wird der globale, nicht-dairy-Cremeermarkt in organische und konventionelle Segmente segmentiert. Das konventionelle Segment dominierte den Markt mit einem Anteil von 83,67% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme über preisempfindliche Haushalts- und Lebensmittelanwendungen, bei denen der Preis nach wie vor die primäre Kaufbetrachtung bleibt. Die weit verbreitete Verfügbarkeit herkömmlicher Cremer-Formulierungen über den Mainstream-Einzelhandel und den Foodservice-Kanälen ist eine starke Nachfrage nach dieser Art Kategorie.
Das organische Segment wird voraussichtlich die schnellsten CAGR von 10,4% von 2026 bis 2033, angetrieben durch die steigende Nachfrage nach sauberem Etikett, nicht-GMO-Cremeer-Formulierungen unter gesundheitsbewussten und Premium-fokussierten Käufern. Die Hersteller bescheinigen zunehmend organische Zutats- und Produktionsprozesse. Darüber hinaus wird die zunehmende Betonung auf die Zutattransparenz im Spezialkaffeehandel die Annahme dieser Art Kategorie weiter beschleunigen. Premium-Kaffee-Shop-Ketten sind auch zunehmend mit Bio-Cremeer-Optionen als Differenzierer in ihren Getränke-Menüs, weitere Stärkung der Kategorie Wachstum.
- durch Verpackungsart
Auf der Grundlage des Verpackungstyps wird der weltweite nicht-dairy-Cremeermarkt in Beutel, Flaschen/Kannen, Beutel/Single-serve und Kartons segmentiert. Das Pouches-Segment dominierte den Markt mit einem Anteil von 39,72% im Jahr 2025 aufgrund seiner kritischen Rolle bei der Bereitstellung von kostengünstigen, wiederverschließbaren Schüttgüterverpackungen für Haushalts- und Lebensmittelservice-Pulver-Cremeer-Anwendungen. Die hohe Adoption wird durch den zunehmenden Bedarf an erweiterter Lagerhaltung, die Integration mit Regal-Display-Formaten im Einzelhandel und die Steigerung der Produktkosteneffizienz angetrieben. Darüber hinaus verstärkt die wachsende Investition von Herstellern und Händlern zur Optimierung der Verpackungsmaterialkosten die führende Position dieses Segments im Markt.
Das Segment Sachets/Single-serve wird von 2026 bis 2033 am schnellsten CAGR von 9,8% bezeugen, angetrieben durch steigende Nachfrage nach abschnittsgesteuerten, hygienischen Verpackungsformaten über Lebensmittelservice, Gastlichkeit und Reise-Retail-Anwendungen. Die zunehmende Übernahme von Single-Sermeer-Paketen über Schnellrestaurants und Hotelketten beschleunigt die Markterweiterung in diesem Segment weiter.
- Von Flavor
Auf Basis des Geschmacks wird der globale, nicht-dairy-Cremeermarkt in original/unflavored und aromatisiert (Vanille, Haselnuss, Karamell, andere) segmentiert. Das ursprüngliche/unflavored Segment dominierte den Markt mit einem Anteil von 71.28% in 2025 aufgrund seiner weit verbreiteten Verwendung als Standard-Cremeer-Format über Haushalts- und Lebensmittelanwendungen, die eine neutrale Geschmackskompatibilität mit einer Vielzahl von Getränken erfordern. Die zunehmende Annahme von unflavored pulverförmigen und flüssigen Cremer über den Mainstream-Einzelhandel und institutionellen Kanälen ist eine starke Nachfrage nach dieser Geschmackskategorie.
Das aromatisierte Segment wird von 2026 bis 2033 die schnellsten CAGR von 9,6% erleben, die durch das steigende Interesse der Verbraucher an Premium-Café-style-Kaffeeerlebnissen mit Vanille, Haselnuss, Karamell und saisonalen Geschmacksvarianten angetrieben werden. Hersteller erweitern zunehmend aromatisierte Produktlinien zu unterschiedlichen Angeboten. Darüber hinaus wird die zunehmende Betonung auf Prämien in der Kategorie zu Hause Kaffee weiter beschleunigt die Annahme dieser Geschmackskategorie.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der weltweite Non-Dairy-Cremeermarkt in Supermärkte/Hypermärkte, Convenience Stores, Online-Einzelhandel und Foodservice/HoReCa segmentiert. Das Segment Supermärkte/Hypermärkte dominierte den Markt mit einem Anteil von 42,63% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme als primärer Einzelhandelskanal für Haushalts-Cremeerkäufe, bietet breite Produkt-Sortiment Sichtbarkeit und wettbewerbsfähige Preise. Die hohe Adoption wird von Einzelhandelsketten und Herstellern unterstützt, die sich auf etablierte Supermarktbeziehungen verlassen, um Konsistenz, Haltbarkeit und messbare Verkaufsergebnisse zu gewährleisten. Die zunehmende Integration mit den Loyalitäts- und Werbeprogrammen im Einzelhandel verbessert die Zugänglichkeit der Verbraucher und verstärkt die Dominanz des Segments Supermärkte/Hypermärkte.
Das Online-Handelssegment wird voraussichtlich die schnellste CAGR von 10,7% von 2026 bis 2033 erleben, die durch die zunehmende Verbraucherpräferenz für bequeme, abo-basierte Lebensmittel und Spezial-Lebensmittelkäufe über E-Commerce-Plattformen getrieben wird. Durch die Bereitstellung von zugänglichen, kostengünstigen Direkt-zu-Verbraucher-Suspension, dieser Kanal verbessert die Produkt-Erkennung, Kauf Bequemlichkeit und Wiederhol-Kauf-Konsistenz, so dass es sehr attraktiv für sowohl Mainstream- als auch Spezialität Nicht-Dairy Creamer Marken.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der weltweite nicht-dairy-Cremeermarkt in Haushalts- und Einzelhandelsgeschäfte, Lebensmittelservice (Cafés, Restaurants, QSR) und Industrie- und Lebensmittelhersteller segmentiert. Das Segment Haushalt/Einzelhandel dominierte den Markt mit einem Anteil von 46,85% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme bei einzelnen Verbrauchern, die bequeme, lagerstabile Kaffee- und Teeweißer für den täglichen Heimkonsum suchten. Darüber hinaus ermöglichen etablierte Vertriebsnetze für den Einzelhandel, eine breite Markenerkennung und eine umfangreiche Produkt-Sortiment-Verfügbarkeit die kontinuierliche Übernahme von nicht-dairy-Cremeers unter den privaten Verbrauchern, während starke Einzelhandels-Support-Netzwerke die Zugänglichkeit, Zuverlässigkeit und Vertrauen verbessern und die führende Marktposition dieses Segments weiter stärken.
Das Segment Foodservice (Cafés, Restaurants, QSR) wird von 2026 bis 2033 am schnellsten CAGR von 9,3 % erleben, angetrieben von der wachsenden globalen Café-Kultur und dem schnellen Service-Restaurant-Fußabdruck, der konsistente, kostengünstige Getränkezubereitungsbestandteile erfordert. Foodservice-Betreiber nutzen die Beschaffung von Bulker, um die Kostenkontrolle zu verbessern, die Konsistenz von Getränken zu gewährleisten und hochvolumige tägliche Operationen zu unterstützen, wodurch die Annahme im globalen Lebensmittelsektor beschleunigt wird.
- Von Fat Content
Auf der Grundlage des Fettgehalts wird der globale nicht-dairy-Cremeermarkt in fettfrei, fettarm und fettfrei segmentiert. Das Full-Fat-Segment dominierte den Markt mit einem Anteil von 54,36% im Jahr 2025 aufgrund seiner Präferenz bei Verbrauchern und Lebensmittelunternehmern, die einen reichen, milchartigen Geschmack und Mundfell in der Kaffee- und Teezubereitung suchten. Darüber hinaus ermöglichen etablierte Formulierungsverfahren, breite Hersteller Vertrautheit und umfangreiche Produkt-Performance-Geschichte die kontinuierliche Einführung von Vollfett-Cremeers, während starke Verbraucher Geschmack Vorliebe verbessert Wiederholungs-Käufigkeit Zuverlässigkeit, weiter verstärkt dieses Segment führende Marktposition.
Das Low-Fat-Segment wird erwartet, dass die schnellsten CAGR von 9,1% von 2026 bis 2033, angetrieben durch den zunehmenden Verbraucher Fokus auf kalorienbewusste und gesundheitsorientierte Ernährungsoptionen, ohne den Geschmack und die Textur Vorteile von traditionellen cremigen Produkten vollständig zu opfern. Die Hersteller nutzen reformierte Fettreduzierungstechnologien, um den Nährwert zu verbessern, gesündere Positionierung zu ermöglichen und die wachsenden gesundheitsorientierten Verbrauchersegmente zu unterstützen.
- Durch Lagerstabilität
Auf Basis der Lagerstabilität wird der globale, nicht-dairy-Cremeermarkt in lagerstabil/ambient segmentiert und gekühlt. Das lagerstabile/ambient-Segment dominierte den Markt mit einem Anteil von 76,42% im Jahr 2025 aufgrund seiner kritischen Rolle bei der Bereitstellung von erweiterter Lagerflexibilität, vereinfachter Logistik und breitem Vertrieb auf beiden entwickelten und aufstrebenden Märkten ohne die Anforderungen an die Kältekette. Darüber hinaus ermöglichen etablierte Fertigungs- und Verpackungsprozesse, eine breite Händler-Kenntnis und eine umfangreiche Export-Markt-Kompatibilität eine anhaltende Übernahme von lagerstabilen Rahmern auf globalen Märkten.
Das Kühlsegment wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR von 8,7% erleben, was durch die zunehmende Verbraucherpräferenz für frische, milchähnliche flüssige Rahmerprodukte in entwickelten Märkten mit etablierter, kaltkettiger Einzelhandelsinfrastruktur bedingt ist. Die Hersteller nutzen gekühlte Vertriebsnetze, um die Frische der Produkte zu verbessern, die Premium-Positionierung zu ermöglichen und den steigenden Verbrauch an Kaffee zu Hause zu unterstützen, wodurch die Annahme auf den entwickelten Einzelhandelsmärkten beschleunigt wird.
Welche Region hält den größten Teil des Non-Dairy Creamer Market
- Asia-Pacific dominierte den nicht-dairy-Cremeer-Markt und entfiel auf den größten Umsatzanteil von 41,72% im Jahr 2025, unterstützt durch hohe Kaffee- und Tee-Verbrauchsmengen, starke inländische Creamer Produktionskapazität und die Präsenz etablierter regionaler Produzenten in ganz Indonesien, China und Indien.
- Die Region profitiert auch von der kostspieligen Verfügbarkeit von Palmöl, der hohen Annahme von pulverisierten cremigen Formaten, die geeignet sind, um Klimatisierungen ohne kaltkettige Infrastruktur, und der zunehmenden Nutzung von nicht-dairen Cremer sowohl in den Haushalts- als auch im Lebensmittelbereich. Die zunehmende Ausrichtung auf die exportorientierte Fertigung und die steigende Inlands-Kaffee-Kultur-Erweiterung verstärkt weiterhin die Führungsposition von Asia-Pacific im globalen Markt.
China Non-Dairy Creamer Markt Einblick
Der China-nicht-dairy-Cremeer-Markt wächst stetig, unterstützt durch steigenden städtischen Kaffee- und Teeverbrauch, wachsende heimische Lebensmittel-Herstellerkapazität und zunehmende Investitionen in aromatisierte und Premium-Cremeer-Produktentwicklung. Hersteller und Lebensmittel-Service-Betreiber enthalten zunehmend nicht-dairische Cremer in traditionelle Tee-Ge Getränke und moderne Kaffee-Shop-Anwendungen. Die stetige Ausweitung der heimischen Produktionsinfrastruktur und der steigenden städtebaulichen Mittelschichtverbrauch treiben das Marktwachstum in China weiter voran.
Indien Non-Dairy Creamer Markt Einblick
Der indische Non-Dairy-Cremeer-Markt wächst stetig, unterstützt durch steigenden Tee- und Kaffeekonsum, wachsender organisierter Lebensmittelservice und schnelles Service-Restaurantdurchdringung und Erhöhung der inländischen Produktionskapazität. Lebensmittelunternehmer und Haushaltsverbraucher integrieren zunehmend nicht-dairische Cremer in die tägliche Getränkezubereitung. Kontinuierliche Fortschritte bei kostenoptimierten Fertigungsprozessen sowie ein starkes Inlandsnachfragewachstum treiben das Marktwachstum in Indien weiter voran.
Europa Non-Dairy Creamer Market Insight
Der nicht-dairy-Cremeer-Markt in Europa wächst, da die Verbraucher zunehmend pflanzenbasierte, laktosefreie und flexible Diäten annehmen. Die Nachfrage wird durch die starke Kaffeekultur Europas, das wachsende Gesundheitsbewusstsein und die Präferenz für bequeme Milchalternativen unterstützt. Hafer, Mandeln, Soja und Kokos-basierte Cremer gewinnen Aufmerksamkeit, während saubere, befestigte und aromatisierte Formulierungen unterstützen Produktinnovation. Deutschland, Großbritannien, Frankreich und Italien stellen wichtige Märkte dar, wobei Lebensmittelservice und Einzelhandelskanäle weitere Möglichkeiten schaffen. Premium-Preise, Geschmack, Textur und Wettbewerb von konventioneller Milch bleiben wichtige Herausforderungen.
Deutschland Non-Dairy Creamer Market Insight
Der deutsche Non-Dairy-Cremeer-Markt zeugt durch die starke Café-Kultur des Landes, das wachsende Interesse der Verbraucher an pflanzen- und laktosefreien Lebensmittelprodukten und die zunehmende Übernahme von Non-Dairy-Cremeern sowohl im Einzelhandel als auch im Lebensmittelbereich. Lebensmittelhersteller, Einzelhändler und Lebensmittelunternehmer vereinheitlichen zunehmend die Beschaffung von Cremer, um die sich entwickelnden Ernährungsvorlieben zu erfüllen. Kontinuierliche Fortschritte bei der Neuformulierung von sauberem Etikett und der Verpackungsinnovation unterstützen das Marktwachstum in Deutschland weiter.
Frankreich Non-Dairy Creamer Market Insight
Frankreichs nicht-dairy creamer Markt wird durch das wachsende Interesse der Verbraucher an pflanzenbasierten Milchalternativen unterstützt, vor allem bei den Flexitärverbrauchern, die nach vielfältigen und nachhaltigen Wahlen suchen. Die Nachfrage nach Hafer-, Mandel-, Soja- und Kokos-basierten Formulierungen erweitert sich über Einzelhandels-, Kaffee- und Lebensmittelanwendungen. Frankreichs etabliertes pflanzenbasiertes Lebensmittel-Ökosystem und die zunehmende Verfügbarkeit alternativer Milchprodukte schaffen Chancen für nicht-dairy Creamer Hersteller. Die Prämienpreise, Geschmackserwartungen und der Wettbewerb von konventioneller Milch bleiben jedoch weiterhin zentrale Marktherausforderungen.
Welche sind die Top-Unternehmen im Non-Dairy Creamer Markt
Die Non-Dairy Creamer-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Nestlé S.A.(Schweiz)
- FrieslandCamping(Niederlande)
- Kerry Group plc(Irland)
- Rich Products Corporation(US)
- Taten und Lyle PLC(USK)
- Cargill, Incorporated (USA)
- Archer-Daniels-Midland Company (USA)
- Fonterra Co-operative Group Limited (Neuseeland)
- PT Santos Premium Krimer (Indonesien)
- PT Sukanda Djaya (Indonesien)
- PT Indofood Sukses Makmur Tbk (Indonesien)
- Super Coffeemix Manufacturing Ltd (Malaysia)
- Zhongshan Huifeng Food Co., Ltd. (China)
- Shandong Tianjiao Biotech Co., Ltd. (China)
- Uniferm GmbH & Co. KG (Deutschland)
- Custom Food Group Pty Ltd (Australien)
- Danone S.A. (Frankreich)
- Califia Farms, LLC (USA)
- Delta Wing Foods (USA)
- Nestlé Professional (Schweiz)
- Super Group Ltd. (Singapur)
- Panda Nutraceuticals Sdn. Bhd. (Malaysia)
- Angel Yeast Co., Ltd. (China)
- Vandemoortele NV (Belgien)
- Puratos Group (Belgien)
- Roquette Frères (Frankreich)
Was sind die neuesten Entwicklungen im Non-Dairy Creamer Market
- Im September 2025 startete Nestlé eine erweiterte Kokosöl-basierte Rahmlinie auf südostasiatischen Märkten und stärkte ihre Position im Bereich der pflanzenreinen Sorte.
- Im Februar 2025 erweiterte die PT Santos Premium Krimer ihre Produktionskapazität in Indonesien, um die wachsende Inlands- und Exportnachfrage nach pulverisierten, nicht luftigen Rahmprodukten zu decken.
- Im November 2025 führte Rich Products eine verbesserte gekühlte flüssige Rahmer-Plattform mit erweiterter Haltbarkeitstechnologie ein, verbessert die Produktneuheit und reduziert den Vertriebsabfall für Lebensmittel-Service-Kunden. Diese Entwicklung stärkt die Position von Rich Products im Premium-Flüssig-Cremeer-Markt, indem Lebensmittel-Dienstleister verbesserte Produktkonsistenz und reduzierte Spoiler bieten.
- Im Oktober 2024 erweiterte die Kerry Group ihr non-dairy Creamer-Zutat-Portfolio in Europa um weitere, für das wachsende Lebensmittelgeschäft auf Basis von Hafer- und Soja-basierten Formulierungen.
- Im Juni 2023 arbeitete Cargill mit einem regionalen Lebensmittelhersteller zusammen, um reformierte Palmöl-alternative Cremer-Zutaten mitzuentwickeln, die seine Zutat-Suspendance-Know-how mit den regionalen Fertigungs- und Vertriebsfähigkeiten des Partners kombinieren, um den breiteren Zugang zu nachhaltigen Cremer-Formulierungen zu unterstützen.
- Im März 2023 erhielt Tate & Lyle die Zertifizierung für eine erweiterte stärkebasierte Cremer-Zutat-Produktionslinie in Europa, so dass das Unternehmen die wachsende Nachfrage von Herstellern bedienen, die allergen-freundliche Formulierung Alternativen zu Soja- und Kokos-basierte Cremer suchen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











