


Globale Marktsegmentierung für intelligente, nicht-hydroponische Gewächshäuser nach Komponenten (HLK-Systeme, LED-Pflanzenlampen, Bewässerungssysteme, Ventile und Pumpen, Sensor- und Steuerungssysteme u. a.), Material (Polyethylen, Polycarbonat u. a.), Angebot (Hardware, Software und Dienstleistungen), Anwendungen (Gemüse, Blumen und Zierpflanzen, Obstpflanzen, Baumschulpflanzen u. a.) und Endnutzer (kommerzielle Anbaubetriebe, Forschungs- und Bildungseinrichtungen, Einzelhandelsgärten u. a.) – Branchentrends und Prognose bis 2033
Was ist die nicht-hydroponic Smart Greenhouse Markt Größe und Wachstum Rate
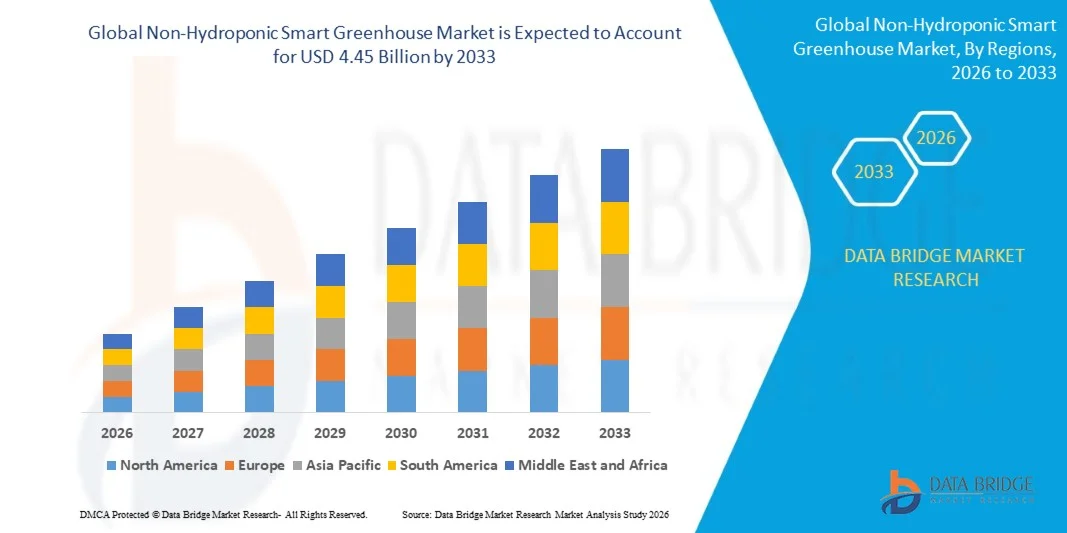
- Wie bei Data Bridge Market Research Analysis wurde die globale nicht-hydroponische Smart-Waldhausmarktgröße bei2,21 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen4,45 Milliarden USD bis 2033, beiCAGR von 9,10%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach Präzisions-Agrartechnologien, der zunehmenden Einführung klimakontrollierter Treibhausgassysteme und dem wachsenden Bedarf an höherer Produktivität und Qualität der pflanzlichen Erzeugung angetrieben.
- Steigende Investitionen in intelligente Landwirtschaftslösungen wie automatisierte Bewässerung, Klimaüberwachung und sensorbasiertes Erntemanagement beschleunigen die Einführung nicht-hydroponischer intelligenter Treibhausgassysteme
Marktgröße und Prognose
- Globaler Marktwert (2025): USD2.21 Milliarden
- Voraussichtlicher Marktwert (2033): USD4.45 Milliarden
- Wettervorhersage CAGR (2026–2033):9.10%
Was sind die großen Takeaways von nicht-hydroponic Smart Greenhouse Market
- Der Markt erlebt durch die zunehmende Integration fortschrittlicher Technologien wie IoT-fähige Sensoren, künstliche Intelligenz-basierte Überwachungssysteme und automatisierte Umweltkontrolllösungen im Gewächshausbau ein stetiges Wachstum.
- Die weltweite Nachfrage nach frischem Obst, Gemüse und hochwertigen Kulturen sowie die Notwendigkeit, die landwirtschaftliche Produktivität in begrenzten landwirtschaftlichen Flächen zu verbessern, fördern die Züchter dazu, nicht-hydroponische intelligente Gewächshauslösungen für effiziente Bodenbearbeitungssysteme zu übernehmen
- Nordamerika dominierte den nicht-hydroponischen intelligenten Gewächshausmarkt mit dem größten Umsatzanteil im Jahr 2025, der durch die zunehmende Einführung fortschrittlicher Agrartechnologien und wachsende Investitionen in die kontrollierte Umwelt Landwirtschaft vorangetrieben wurde
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalennicht-hydroponisches Smart GewächshausMarkt, angetrieben durch rasches Bevölkerungswachstum, steigende Lebensmittelnachfrage, wachsender Treibhausanbau und zunehmende staatliche und private Investitionen in fortschrittliche Agrartechnologien
- Das Segment Sensor- und Steuerungssystem hatte 2025 den größten Marktanteil, der durch die zunehmende Einführung automatisierter Überwachungstechnologien, die Temperatur, Feuchtigkeit, Bodenfeuchte und andere Umweltbedingungen innerhalb von Gewächshäusern regulieren, getrieben wurde. Diese Systeme ermöglichen die Echtzeit-Datenerfassung und automatisierte Anpassungen, helfen Züchtern, die Wachstumsbedingungen der Ernte zu optimieren und die Betriebseffizienz zu verbessern
Report Scope und nicht-hydroponic Smart Greenhouse Market Segmentation
|
Attribute |
Nicht-Hydroponic Smart Greenhouse Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im nicht-hydropischen Smart Greenhouse Market
„Erhöhung der Annahme von Präzisions- und Automatisierungstechnologien“
• Die zunehmende Einführung von Präzisions-Agrartechnologien prägt den nicht-hydroponischen intelligenten Gewächshausmarkt deutlich, da die Züchter zunehmend automatisierte Überwachung, Klimakontrolle und sensorbasierte Managementsysteme integrieren, um die Produktivität und Ressourceneffizienz zu verbessern. Intelligente Gewächshauslösungen gewinnen aufgrund ihrer Fähigkeit, Temperatur, Feuchtigkeit und Bewässerung in bodenbasierten Anbausystemen zu regulieren und Landwirten dabei zu helfen, die Ernteerträge und die Qualität zu steigern und gleichzeitig die betrieblichen Ineffizienzen zu reduzieren.
• Der zunehmende Druck auf die landwirtschaftliche Produktion aufgrund steigender globaler Bevölkerung und begrenzter landwirtschaftlicher Flächen hat die Nachfrage nach kontrollierten Umweltanbaulösungen beschleunigt. Nicht-hydroponische intelligente Gewächshäuser ermöglichen einen effizienten Bodenanbau bei der Integration fortschrittlicher digitaler Werkzeuge wie IoT-Sensoren, künstlicher Intelligenz und Fernüberwachungsplattformen. Diese Technologien unterstützen eine bessere Entscheidungsfindung und ermöglichen es den Züchtern, unter unterschiedlichen klimatischen Bedingungen eine gleichbleibende Ernteleistung zu erhalten.
• Technologische Fortschritte bei der intelligenten Landwirtschaft beeinflussen Investitionen in die Gewächshausautomatisierung und digitale Landwirtschaftsplattformen. Die Hersteller konzentrieren sich auf die Integration von Klimakontrollsystemen, automatisierter Bewässerung, Lichtmanagement und datengesteuerter Analytik in die Gewächshausinfrastruktur, um die betriebliche Effizienz zu verbessern. Diese Innovationen helfen, den Wasserverbrauch, den Energieverbrauch und das Nährstoffmanagement zu optimieren, Nachhaltigkeit und Wirtschaftlichkeit im Gewächshausbetrieb zu stärken
• So erweiterten beispielsweise im Jahr 2024 Unternehmen wie Netafim in Israel und Richel Group in Frankreich intelligente Gewächshauslösungen mit automatisierter Bewässerung, sensorgesteuerter Klimakontrolle und digitalen Überwachungsplattformen für den bodenbasierten Gewächshausbau. Diese Systeme wurden eingeführt, um die Produktivität und die Ressourceneffizienz der landwirtschaftlichen Betriebe in Europa und Asien zu verbessern
• Während die technologische Adoption weiter zunimmt, hängt die anhaltende Marktausweitung von der Verbesserung der Erschwinglichkeit, Skalierbarkeit und des Bewusstseins der Landwirte für fortgeschrittene Treibhausgasmanagementsysteme ab. Die Hersteller konzentrieren sich auch auf die Entwicklung integrierter Plattformen, die Automatisierung, Klimaüberwachung und Kulturanalytik kombinieren, um effizienten bodenbasierten Gewächshausbau und langfristige landwirtschaftliche Nachhaltigkeit zu unterstützen
Nicht-hydroponic Smart Greenhouse Market Dynamics
Fahrer
„Wachstum Nachfrage nach kontrollierter Umwelt Landwirtschaft und höhere Kropproduktivität“
• Die weltweite Nachfrage nach hochwertigen Obst-, Gemüse- und Spezialkulturen zu erhöhen, ist ein wichtiger Treiber für den nicht-hydroponischen Markt für intelligente Gewächshäuser. Landwirte und gewerbliche Züchter übernehmen zunehmend kontrollierte Umweltagrarlösungen, um die Produktivität zu verbessern, die Ernteverluste zu reduzieren und die gleichbleibende Produktqualität im Laufe des Jahres zu erhalten. Bodenbasierte intelligente Gewächshaussysteme sorgen für ein verbessertes Erntemanagement bei traditionellen Anbaumethoden in vielen Regionen
• Die Ausweitung der Investitionen in die Gewächshausinfrastruktur in den entwickelten und Schwellenländern unterstützt das Marktwachstum. Regierungen und private Organisationen fördern moderne landwirtschaftliche Technologien zur Stärkung der Ernährungssicherheit, zur Verbesserung der landwirtschaftlichen Effizienz und zur Verringerung der Abhängigkeit von saisonalen landwirtschaftlichen Bedingungen. Nicht-hydroponische intelligente Gewächshäuser ermöglichen es den Züchtern, optimale Bodenbedingungen beizubehalten und von automatisierten Klima- und Bewässerungssystemen zu profitieren
• Die Anbieter von Agrartechnologie fördern durch Produktinnovation, Partnerschaften und digitale Plattformen aktiv integrierte Treibhausgaslösungen. Diese Bemühungen ermöglichen es Landwirten, durch sensorbasierte Überwachungs-, automatisierte Bewässerungssysteme und Umweltmanagementsysteme die Wachstumsbedingungen für die Ernte zu optimieren. Solche Innovationen unterstützen höhere Erträge, reduzierten Ressourcenverbrauch und verbesserte Betriebsrentabilität
• So haben beispielsweise im Jahr 2023 Unternehmen wie Priva in den Niederlanden und Argus Control Systems in Kanada fortschrittliche Klimamanagement- und Automatisierungstechnologien eingeführt, die für den bodenbasierten Gewächshausbau konzipiert sind. Diese Systeme ermöglichten es den Züchtern, die Umweltbedingungen zu überwachen, die Bewässerungszyklen zu optimieren und die Produktivität der Pflanzen im gewerblichen Treibhausbetrieb zu steigern.
• Obwohl der wachsende Bedarf an hocheffizienter Landwirtschaft das Marktwachstum unterstützt, hängt die breitere Annahme von einer kostengünstigen Systemausführung, einer verbesserten Infrastruktur und einem größeren technischen Bewusstsein der Landwirte ab. Investitionen in Ausbildungsprogramme, technologische Zugänglichkeit und digitale Landwirtschaftsplattformen werden wesentlich sein, um den langfristigen Ausbau des nicht-hydroponischen Smart Gewächshausmarktes zu unterstützen.
Zurückhaltung/Challenge
„High Initial Investment und Technical Complexity of Smart Greenhouse Systems“
• Die relativ hohe Anfangsinvestition, die für die Installation der intelligenten Treibhausgasinfrastruktur erforderlich ist, ist nach wie vor eine zentrale Herausforderung für das Marktwachstum. Fortgeschrittene Klimakontrollsysteme, automatisierte Bewässerungsanlagen, Sensornetzwerke und digitale Überwachungsplattformen beinhalten erhebliche Kosten im Vorfeld, was die Annahme kleiner und mittlerer Landwirte erschwert. Wartungs- und Systemintegrationskosten können auch den operativen Aufwand erhöhen
• Begrenzte technische Kenntnisse und mangelnde qualifizierte Arbeitskräfte in bestimmten Agrarregionen beschränken die Marktakzeptanz weiter. Betriebsautomatische Gewächshaussysteme erfordern die Vertrautheit mit digitalen Werkzeugen, Datenanalyseplattformen und Klimaleittechnologien. Landwirte in der Entwicklung von Märkten können Schwierigkeiten bei der Umsetzung und Aufrechterhaltung fortgeschrittener Treibhausgasmanagementsysteme aufgrund unzureichender technischer Ausbildung und Unterstützungsinfrastruktur haben
• Infrastruktur- und Konnektivitätsherausforderungen wirken sich auch auf den Einsatz intelligenter Gewächshaustechnologien aus. Zuverlässige Stromversorgung, Internet-Konnektivität und Zugang zu digitalen Plattformen sind für den Betrieb automatisierter Gewächshaussysteme unerlässlich. In ländlichen oder abgelegenen Gebieten können Einschränkungen der technologischen Infrastruktur die Umsetzung verzögern und die betriebliche Effizienz verringern
• Im Jahr 2024 berichteten z.B. die Anbieter von Gewächshäusern, die Anbaugeräte in Regionen wie Südostasien und Lateinamerika liefern, aufgrund hoher Gerätekosten und begrenzter technischer Expertise bei den Landwirten langsamere Adoptionsraten. Einige Züchter standen auch vor Herausforderungen, automatisierte Systeme mit vorhandener Gewächshaus-Infrastruktur zu integrieren, die betriebliche Effizienz und Investitionsrendite beeinflussen
• Die Bewältigung dieser Herausforderungen erfordert Kostenoptimierung, verbesserte Finanzierungsoptionen und erweiterte technische Ausbildung für Landwirte. Die Zusammenarbeit zwischen Anbietern von Gewächshäusern, Regierungen und landwirtschaftlichen Einrichtungen kann dazu beitragen, die Zugänglichkeit zu verbessern, die digitale Infrastruktur zu stärken und die Einführung fortschrittlicher Lösungen für die Bodennutzung weltweit zu beschleunigen
Wie wird der nicht-hydroponic Smart Greenhouse Market segmentiert
Der Markt wird auf Basis von Bauteil, Material, Angebot, Anwendung und Endverbraucher segmentiert.
• Von der Komponente
Auf Basis der Komponente wird der nicht-hydroponische Smart Gewächshausmarkt in HVAC-Systeme, LED-Grow Lights, Bewässerungssystem, Ventile und Pumpen, Sensor und Steuerungssystem und andere segmentiert. Das Segment Sensor- und Steuerungssystem hatte 2025 den größten Marktanteil, der durch die zunehmende Einführung automatisierter Überwachungstechnologien, die Temperatur, Feuchtigkeit, Bodenfeuchte und andere Umweltbedingungen innerhalb von Gewächshäusern regulieren, getrieben wurde. Diese Systeme ermöglichen die Echtzeit-Datenerfassung und automatisierte Anpassungen, helfen Züchtern, die Wachstumsbedingungen der Ernte zu optimieren und die Betriebseffizienz zu verbessern.
Das Segment LED-Grow-Leuchten wird von 2026 bis 2033 mit der schnellsten Wachstumsrate rechnen, die durch die steigende Nachfrage nach energieeffizienten Beleuchtungslösungen, die das Pflanzenwachstum und die Produktivität in kontrollierten Gewächshäusern unterstützen, getrieben wird. LED-Grow-Leuchten bieten einstellbare Lichtspektren und geringeren Stromverbrauch, so dass sie geeignet für die Verbesserung der Photosynthese und Unterstützung der ganzjährigen Ernteproduktion.
• Durch Material
Auf der Basis von Material wird der nicht-hydroponische Smart Gewächshausmarkt in Polyethylen, Polycarbonat und andere segmentiert. Das Segment Polyethylen hatte 2025 den größten Marktanteil, der durch seine Wirtschaftlichkeit, Flexibilität und starke Lichtdurchlässigkeitseigenschaften, die einen effizienten Anbau der Kultur unterstützen, getrieben wurde. Polyethylen Gewächshausverkleidungen sind aufgrund ihrer Erschwinglichkeit und einfacher Installation weit verbreitet und eignen sich daher für den großräumigen Gewächshausbau.
Das Segment Polycarbonat wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch seine überlegene Haltbarkeit, Wärmedämmung und Schlagzähigkeit. Polycarbonat-Materialien helfen, stabile innere Gewächshaustemperaturen bei gleichzeitigem starken strukturellen Schutz zu erhalten, wodurch sie für fortgeschrittene intelligente Gewächshausanlagen zunehmend bevorzugt werden.
• Durch Angebot
Auf Basis des Angebots wird der nicht-hydroponische Smart Gewächshausmarkt in Hardware, Software und Services segmentiert. Das Hardware-Segment hatte 2025 den größten Marktanteil, der durch den weit verbreiteten Einsatz von Treibhausgas-Infrastrukturkomponenten wie Sensoren, Klimakontrollsysteme, Bewässerungsanlagen und Beleuchtungssystemen verursacht wurde. Diese Hardwarelösungen bilden die Grundlage für intelligente Gewächshäuser und unterstützen das automatisierte Umweltmanagement.
Das Software-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Übernahme digitaler Landwirtschaftsplattformen, die eine Fernüberwachung, Vorhersageanalyse und automatisierte Kontrolle von Gewächshausbedingungen ermöglichen, angetrieben wird. Software-Plattformen helfen Züchtern, Umweltdaten zu analysieren, Ressourcennutzung zu optimieren und Entscheidungsfindung im Gewächshausmanagement zu verbessern.
• Durch Anwendungen
Auf der Grundlage von Anwendungen wird der nicht-hydroponische Smart Gewächshausmarkt in Gemüse, Blumen und Zierpflanzen, Obstpflanzen, Nursery Crops und andere segmentiert. Das Segment Gemüse hielt den größten Marktanteil im Jahr 2025, der von der hohen globalen Nachfrage nach frischem und hochwertigem Gemüse wie Tomaten, Gurken und grünen Grünen in Gewächshäusern getrieben wurde. Intelligente Gewächshaustechnologien helfen den Züchtern dabei, optimale Bedingungen für die pflanzliche Produktion beizubehalten und gleichzeitig die Ertrags- und Erntekonsistenz zu verbessern.
Das Segment Obstpflanzen wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch den zunehmenden Anbau von hochwertigen Früchten in kontrollierten Gewächshäusern bedingt ist. Intelligente Gewächshaussysteme helfen, Klima- und Bewässerungsbedingungen zu regulieren, die für das Wachstum von Obstpflanzen, die Produktivität und die Förderung der ganzjährigen Produktion erforderlich sind.
• Durch Endbenutzer
Der nicht-hydroponische Smart Gewächshausmarkt wird auf Basis des Endverbrauchers zu kommerziellen Growers, Forschungs- und Bildungsinstituten, Retail Gardens und Anderen segmentiert. Das Segment der gewerblichen Züchter hielt den größten Marktanteil im Jahr 2025, der durch die zunehmende Einführung von intelligenten Gewächshaustechnologien zur Steigerung der Produktivität der Ernte, zur Verringerung des Ressourcenverbrauchs und zur Unterstützung groß angelegter landwirtschaftlicher Betriebe verursacht wurde. Kommerzielle Züchter profitieren von automatisierten Systemen, die die Effizienz verbessern und eine konsequente Ernteproduktion ermöglichen.
Das Segment Forschungs- und Bildungsinstitute wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch zunehmende Investitionen in landwirtschaftliche Forschung, Gewächshausversuche und Ausbildungsprogramme im Zusammenhang mit fortschrittlichen landwirtschaftlichen Technologien verursacht wird. Diese Institute nutzen intelligente Gewächshaussysteme, um Pflanzenwachstumsmuster, Klimakontrollmethoden und innovative Anbautechniken für die zukünftige landwirtschaftliche Entwicklung zu untersuchen.
Welche Region hält den größten Teil des nicht-hydropischen Smart Greenhouse-Markts
• Nordamerika dominierte den nicht-hydroponischen Smart Gewächshausmarkt mit dem größten Umsatzanteil im Jahr 2025, der durch die zunehmende Einführung fortschrittlicher Agrartechnologien und wachsende Investitionen in die kontrollierte Umweltagrarwirtschaft vorangetrieben wurde
• Grower in der Region priorisieren zunehmend die effiziente Kulturproduktion, den klimakontrollierten Anbau und automatisierte Treibhausgasmanagementsysteme zur Verbesserung der Ertrags- und Ressourceneffizienz
• Diese weit verbreitete Adoption wird durch eine starke technologische Infrastruktur, eine zunehmende Nachfrage nach lokal produzierten frischen Lebensmitteln und die Präsenz großer Anbieter von Gewächshäusern unterstützt, die intelligente Gewächshaussysteme als bevorzugte Lösung für kommerzielle Landwirtschaftsbetriebe einrichten
US Non-Hydroponic Smart Greenhouse Market Insight
Der nicht-hydroponische smarte Treibhausmarkt der USA eroberte den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch die rasche Einführung von Präzisions-Agrartechnologien und die steigende Nachfrage nach hochwertigen Obst und Gemüse gefördert wurde. Kommerzielle Züchter implementieren zunehmend automatisierte Klimakontrollsysteme, sensorbasierte Überwachungsplattformen und fortschrittliche Bewässerungstechnologien, um die Produktivität und das Ressourcenmanagement zu verbessern. Das Vorhandensein von groß angelegten Gewächshäusern, kombiniert mit starken Investitionen in landwirtschaftliche Innovation und digitale Landwirtschaftslösungen, unterstützt die Expansion des nicht-hydroponischen Smart Gewächshausmarktes im Land.
Europa Nicht-Hydroponic Smart Greenhouse Market Insight
Der europäische nicht-hydroponische Smart Gewächshausmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, vor allem durch eine starke staatliche Unterstützung für nachhaltige Landwirtschaft und die zunehmende Einführung moderner Gewächshaustechnologien. Die steigende Nachfrage nach ökologischen und lokal gewachsenen Erzeugnissen ist die Ermutigung der Landwirte, kontrollierte Umweltwirtschaftssysteme zu übernehmen. Die Region erlebt auch wachsende Investitionen in die intelligente Landwirtschaftsinfrastruktur, wobei die Treibhausgastechnologien in kommerzielle Landwirtschaftsbetriebe und landwirtschaftliche Forschungseinrichtungen integriert werden.
U.K. Non-Hydroponic Smart Greenhouse Market Insight
Der US-amerikanische nicht-hydroponische intelligente Gewächshausmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von der steigenden Nachfrage nach nachhaltigen Agrarpraktiken und der ganzjährigen pflanzlichen Produktion angetrieben wird. Landwirte und Gewächshausbetreiber übernehmen zunehmend automatisierte Bewässerungssysteme, Umweltüberwachungstechnologien und digitale Betriebsmanagement-Tools, um die Produktivität zu verbessern. Der Fokus des Landes auf die Ernährungssicherheit, kombiniert mit einer starken Einführung der Agrartechnologie, fördert weiterhin die Entwicklung moderner Lösungen für die Gewächshauswirtschaft.
Deutschland Nicht-Hydroponic Smart Greenhouse Market Insight
Der nicht-hydroponische Smart Gewächshausmarkt in Deutschland wird von 2026 bis 2033 die schnellste Wachstumsrate beobachten, die durch die zunehmende technologische Innovation in der Landwirtschaft und die wachsende Nachfrage nach effizienten Nahrungsmittelproduktionssystemen getrieben wird. Die starke Betonung auf Nachhaltigkeit und energieeffiziente Gewächshaustechnologien fördert die Einführung automatisierter Klimakontroll- und Smart Monitoringsysteme. Die fortschrittlichen Fertigungsmöglichkeiten und landwirtschaftliche Forschungsinitiativen des Landes unterstützen auch den Ausbau der intelligenten Treibhausgasinfrastruktur.
Asia-Pacific Non-Hydroponic Smart Greenhouse Markt Einblick
Der asiatisch-pazifische nicht-hydroponische intelligente Gewächshausmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von steigender Bevölkerung, steigender Lebensmittelnachfrage und zunehmenden Investitionen in moderne landwirtschaftliche Infrastruktur in Entwicklungsländern angetrieben wird. Länder in der ganzen Region übernehmen intelligente Gewächshaustechnologien, um die landwirtschaftliche Produktivität zu verbessern und Herausforderungen im Zusammenhang mit der Klimavariabilität und begrenztem Land anzugehen. Die Regierungsinitiativen, die die intelligente Landwirtschaft und die digitale Landwirtschaft fördern, fördern auch die breitere Annahme fortschrittlicher Treibhausgassysteme.
Japan Non-Hydroponic Smart Greenhouse Market Insight
Der nicht-hydroponische Smart Gewächshausmarkt Japans wird aufgrund der fortschrittlichen landwirtschaftlichen Technologie-Adoption und der steigenden Nachfrage nach effizienten Nahrungsmittelproduktionssystemen von 2026 bis 2033 die schnellste Wachstumsrate beobachten. Japanische Züchter implementieren zunehmend automatisierte Gewächshaussysteme, die mit Klimaüberwachung, Bewässerungssteuerung und datengesteuerten Kulturmanagement-Technologien ausgestattet sind. Die Notwendigkeit, Arbeitsknappheiten in der Landwirtschaft zu lösen und eine hohe Ernteproduktivität zu erhalten, ist die Verwendung von intelligenten Gewächshauslösungen weiter ermutigend.
China Nicht-Hydroponic Smart Greenhouse Market Insight
Der nicht-hydroponische Smart Gewächshausmarkt in China entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der der rasanten landwirtschaftlichen Modernisierung des Landes und der zunehmenden Investitionen in die Infrastruktur der Gewächshäuser zuzuschreiben war. China hat sich als ein wichtiger Markt für intelligente Agrartechnologien entwickelt, wobei sich der Gewächshausbau über kommerzielle Farmen und städtische Landwirtschaftsprojekte ausdehnt. Regierungsinitiativen zur Unterstützung der intelligenten Landwirtschaft, kombiniert mit steigender Nachfrage nach qualitativ hochwertigen Nahrungsmitteln, fahren weiterhin die Einführung von nicht-hydroponischen intelligenten Treibhausgassystemen im Land.
Welche sind die Top-Unternehmen im nicht-hydropischen Smart Greenhouse Market
Die Non-Hydroponic Smart Greenhouse Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
• Certhon (Niederlande)
• Argus Control Systems Limited (Kanada)
•Rough Brothers Inc. (USA)
NETAFIM (Israel)
• Sensaphone (US)
• Cultivar (US)
• Heliospectra AB (Schweden)
•Motorblatt (Kanada)
• NEXUS Co Ltd (USA)
• LOGIQS B.V (Niederlande)
• LumiGrow (USA)
• IoTConnect (USA)
•Pure Harvest Smart Farms, Ltd (U.A.E.)
• SAVEER BIOTECH LIMITED (Indien)
• AmHydro (USA)
• Agra Tech, Inc. (USA)
•Micro Grow Greenhouse Systems (US)
• Emerald Kingdom Greenhouse, LLC (USA)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











