



Marktsegmentierung für ophthalmologische Ultraschallgeräte weltweit nach Produkt (OCT, Funduskamera, Ultraschallgerät, Ophthalmoskop, Phoropter, Spaltlampe, Perimeter, Keratometer, Tonometer, IOL, Excimer-Laser, OVDs und Phakoemulsifikation), Mobilität (stationäre/tragbare Geräte), Endnutzer (Krankenhaus, ambulantes Operationszentrum, Augenklinik, Verbraucher und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Ophthalmische Ultraschall-Geräte Marktgröße und Wachstumsrate
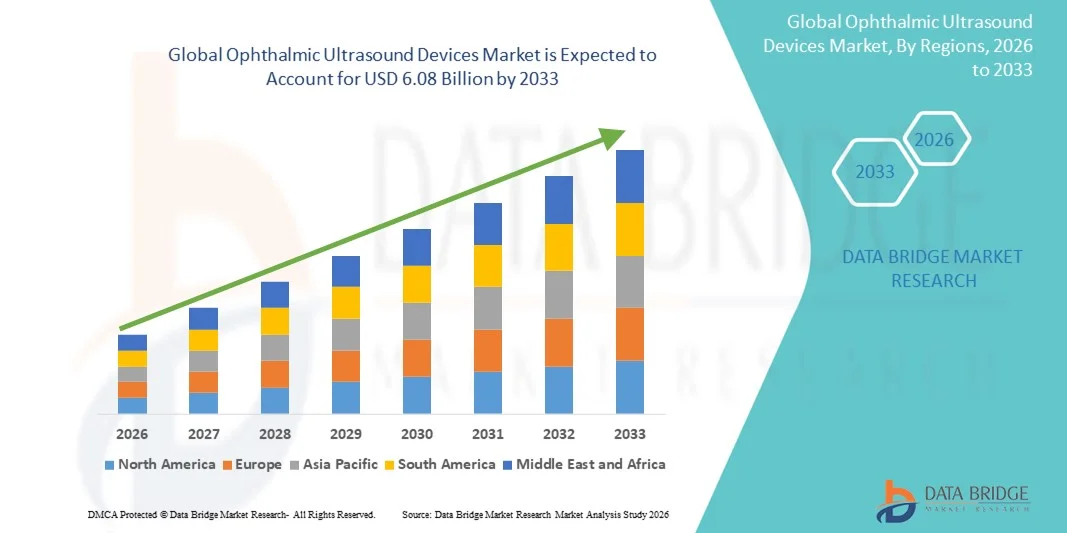
- Die globale ophthalmische Ultraschall-Geräte-Marktgröße wurde nach der Data Bridge Market Research-Analyse bewertet.4,01 Milliarden USD in 2025und wird voraussichtlich erreichen6,08 Milliarden USD bis 2033, beiCAGR von 5,36%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Augenerkrankungen, die steigende geriatrische Bevölkerung und die technologischen Fortschritte bei ophthalmischen Bildgebungsgeräten gefördert, was zu einer verbesserten Diagnosegenauigkeit und verbesserten Patientenergebnissen führt.
- Darüber hinaus stellt die steigende Nachfrage nach nicht-invasiven, hochauflösenden diagnostischen Werkzeugen in Krankenhäusern, Kliniken und Augenheilungszentren ophthalmische Ultraschallgeräte als wesentliche Bestandteile der modernen Augenpflege her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Ophthalmic Ultrasound Devices-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Marktwert (2025): USD 4,01 Milliarden
- Voraussichtlicher Marktwert (2033): USD 6.08 Milliarden
- Prognose CAGR: 5,36%
Ophthalmische Ultraschallgeräte Marktanalyse
- Ophthalmische Ultraschallgeräte, die hochauflösende Abbildungen für die vorderen und hinteren Augensegmente bieten, sind aufgrund ihrer Präzision, nicht-invasiven Diagnostik und der Fähigkeit, chirurgische Planung und Krankheitsmanagement zu führen, immer wichtigere Werkzeuge in der modernen Augenheilkunde.
- Die eskalierende Nachfrage nach ophthalmischen Ultraschallgeräten wird in erster Linie durch die steigende Prävalenz von Augenstörungen, die zunehmende geriatrische Bevölkerung und die zunehmende Einführung fortschrittlicher diagnosischer Bildgebungstechnologien in Kliniken und Krankenhäusern gefördert.
- Nordamerika dominierte den ophthalmischen Ultraschall-Gerätemarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, starke Augenheilkundeforschung und frühzeitige Einführung innovativer Diagnosetechnologien in den USA.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im ophthalmischen Ultraschall-Gerätemarkt während der Prognosezeit sein, angetrieben durch die Erhöhung ophthalmischer Gesundheitseinrichtungen, steigender Häufigkeit von Augenkrankheiten und wachsende Investitionen in diagnostische Bildgebungstechnologien, insbesondere in Ländern wie China und Indien
- Das Segment Standalone dominierte den Markt im Jahr 2025, was fast56.7% des TotsEinnahmen.
Report Scope und Ophthalmische Ultraschallgeräte Marktsegmentierung
|
Attribute |
Ophthalmische Ultraschallgeräte Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•Den Haag(Schweiz) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Ophthalmic Ultrasound Devices Market
Vorführungen in Ophthalmische Bildgebung und diagnostische Präzision
- Ein signifikanter und beschleunigter Trend im globalen Ophthalmic Ultrasound Devices-Markt ist die Annahme fortschrittlicher Bildverarbeitungstechnologien und tragbarer Diagnoselösungen, die die klinische Präzision verbessern, die Patientenergebnisse verbessern und Augenärzte in Krankenhaus- und Klinikeinstellungen unterstützen
- So werden beispielsweise hochfrequente Ultraschall-Biomikroskopie (UBM)-Geräte und kompakte A/B-Scan-Systeme zunehmend für Front- und Posterior-Segment-Bildgebung, Glaukom-Bewertung und präoperative Auswertungen für Katarakt- und Retinachirurgen eingesetzt.
- Der Trend zu miniaturisierten, hochauflösenden und benutzerfreundlichen ophthalmischen Ultraschallgeräten ermöglicht eine breitere Anwendung in Ambulanzen, mobilen Augenpflegegeräten und entfernten Gesundheitseinrichtungen.
- Integration mit digitaler Bildgebungssoftware und erweiterten Visualisierungstools ermöglicht es Augenärzten, genauere Messungen zu erzielen, den Krankheitsverlauf zu überwachen und fundierte klinische Entscheidungen zu treffen
- Dieser Trend zu Präzision, Portabilität und verbesserter Diagnostik ist die Neuformung der Erwartungen an ophthalmische Bildgebungsgeräte. Daher entwickeln Hersteller ophthalmische Ultraschallgeräte mit höheren Auflösungssonden, verbesserter ergonomischer Gestaltung und Kompatibilität mit elektronischen Gesundheitsdatensätzen (EHR) Systemen
- Die Nachfrage nach fortgeschrittenen ophthalmischen Ultraschallgeräten wächst global über Krankenhäuser, Spezial-Augenkliniken und Diagnosezentren, da Gesundheitsdienstleister zunehmend schnelle, genaue und nicht-invasive Diagnoselösungen priorisieren
Ophthalmische Ultraschallgeräte Marktdynamik
Fahrer
Rising Prevalence of Eye Disorders and Expanding Ophthalmology Services
- Die wachsende Prävalenz von Augenstörungen, einschließlich Katarakt, Glaukom, diabetische Retinopathie und Netzhautablösung, ist ein bedeutender Treiber, der das Wachstum des ophthalmischen Ultraschallgerätemarktes weltweit unterstützt
- So wird nach Angaben der Weltgesundheitsorganisation im Laufe des nächsten Jahrzehnts die weltweite Inzidenz der diabetischen Retinopathie stetig ansteigen und die Nachfrage nach diagnostischen Bildgebungslösungen in Augenheilkliniken erhöhen.
- Erweiterung der Gesundheitsinfrastruktur, steigendes Bewusstsein für die Frühdiagnose und zunehmende Einführung fortschrittlicher Bildgebungstechnologien in Schwellenländern erhöhen die Nachfrage nach ophthalmischen Ultraschallgeräten deutlich
- Darüber hinaus schafft die wachsende Anzahl von Augenpflegezentren, ambulanten Operationszentren und mobilen Augenkliniken einen Bedarf an kompakten, einfach zu bedienenden und tragbaren Ultraschallsystemen, die effiziente Workflows und das Patientenmanagement unterstützen
- Der Ausbau der ophthalmischen Spezialdienste, verbunden mit zunehmenden Patientenvolumen in entwickelten und Entwicklungsregionen, ist ein entscheidender Faktor, der das Marktwachstum weltweit fördert
Zurückhaltung/Challenge
Hohe Kosten der Geräte und Notwendigkeit für Geschicklichkeit Betrieb
- Die relativ hohen Kosten für fortgeschrittene ophthalmische Ultraschallgeräte, einschließlich hochfrequenter UBM- und kombinierter A/B-Scan-Systeme, sind eine bedeutende Herausforderung für eine breitere Akzeptanz, insbesondere für kleine Kliniken und haushaltsbewusste Gesundheitseinrichtungen in Entwicklungsregionen
- So stehen kleinere Augenpflegezentren oft vor finanziellen Zwängen, die ihre Investitionsfähigkeit in High-End-Diagnostik-Bildgebungsanlagen beschränken und sie dazu führen, traditionelle oder weniger fortschrittliche Bildgebungslösungen weiterzuverwenden.
- Darüber hinaus erfordert der Betrieb von ophthalmischen Ultraschallgeräten ein geschultes Personal und ein spezialisiertes Know-how, das es für Gesundheitseinrichtungen mit begrenztem Personal oder Schulungsmitteln herausfordert, diese Systeme vollständig zu nutzen
- Wartungsanforderungen, periodische Kalibrierung und die Notwendigkeit technischer Unterstützung ergänzen die Gesamtbetriebskosten weiter und können als Barriere für die Annahme wirken
- Die Bewältigung dieser Herausforderungen durch kostengünstige, tragbare Gerätedesigns, vereinfachte Benutzeroberflächen und gezielte Schulungsprogramme für medizinische Fachkräfte wird für ein nachhaltiges Wachstum im globalen Ophthalmic Ultrasound Devices-Markt von entscheidender Bedeutung sein
Wie wird der Ophthalmic Ultrasound Devices Market segmentiert
Der Markt wird auf der Grundlage von Mobilitätsaussichten, Produkt und Endverbraucher segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Markt für Ophthalmische Ultraschallgeräte in OCT, Fundus Camera, Ultrasound, Ophthalmoskop, Phoropter, Slit Lamp, Perimeter, Keratometer, Tonometer, IOL, Excimer Laser, OVDs und Phacoemulsification segmentiert. Das Segment Ultrasound dominierte den Markt mit einem Umsatzanteil von etwa 38,5% im Jahr 2025. Diese Dominanz wird durch ihre wesentliche Rolle bei der Diagnose und Überwachung einer breiten Palette von okularen Störungen, einschließlich der Netzhautablösung, der glasigen Blutung und Katarakt angetrieben. Ultraschallgeräte werden für ihre Präzision, einfache Integration mit klinischen Workflows und die Fähigkeit, in präoperativen und intraoperativen Verfahren zu helfen, sehr geschätzt. Krankenhäuser, ambulatorische chirurgische Zentren und Augenkliniken verwenden diese Geräte aufgrund ihrer Zuverlässigkeit, langfristigen Leistung und Kompatibilität mit fortschrittlicher Bildgebungssoftware umfassend. Das Segment profitiert auch von konsequenten technologischen Verbesserungen, die Abbildungsklarheit, Tiefenmessung und Patientenergebnisse verbessern. Steigende Prävalenz von Augenstörungen weltweit, kombiniert mit erhöhten Investitionen in ophthalmische Diagnoseinfrastruktur, verstärkt die Dominanz von Ultraschallgeräten im Jahr 2025.
Das OCT-Segment wird voraussichtlich die schnellste CAGR von 21,4% von 2026 bis 2033, durch schnelle technologische Fortschritte wie spektral-domain OCT, swept-source OCT und AI-basierte Bildanalyse. OCT-Geräte werden zunehmend zur Erkennung und Überwachung von Netzhauterkrankungen, Glaukom und Makuladegeneration eingesetzt, wodurch Augenärzte eine frühzeitige Diagnose und präzise Behandlungspläne ermöglichen. Die wachsende Nachfrage nach nicht-invasiven, hochauflösenden Bildgebungslösungen stärkt die Adoption in Krankenhäusern, spezialisierten Augenkliniken und Forschungszentren. Darüber hinaus verbessert die Integration von OCT-Systemen mit elektronischen medizinischen Aufzeichnungen, Teleophthalmologie-Plattformen und tragbaren Screening-Tools die Workflow-Effizienz und Zugänglichkeit. Das Wachstum des Segments wird auch durch eine zunehmende Sensibilisierung bei Patienten in Bezug auf regelmäßige Augenuntersuchungen und proaktives Krankheitsmanagement unterstützt.
- Durch Mobilität Outlook
Auf Basis der Mobilität wird der Markt in Standalone und Portable/Handheld-Geräte segmentiert. Das Segment Standalone dominierte den Markt im Jahr 2025, was fast56.7% des TotsEinnahmenDiese Dominanz wird durch eine weit verbreitete Installation in großen Krankenhäusern, ophthalmischen Zentren und ambulanten chirurgischen Einrichtungen angetrieben. Standalone-Systeme sind bevorzugt für ihre umfassende Funktionalität, überlegene Bildqualität und die Möglichkeit, mehrere ophthalmische Diagnosewerkzeuge in eine Plattform zu integrieren. Diese Geräte unterstützen einen hohen Patientendurchsatz, eine ausführliche Berichterstattung und eine fortschrittliche operative Planung, wodurch sie für medizinische Anbieter, die komplexe Augenbedingungen verwalten, die Wahl treffen. Auch die Robustheit, die lange Lebensdauer und die Kompatibilität mit der IT-Infrastruktur des Krankenhauses tragen zur nachhaltigen Nachfrage bei. Darüber hinaus stärken die institutionellen Beschaffungsbudgets und die Präferenz für multifunktionale Systeme den Umsatzanteil von eigenständigen Geräten im Jahr 2025.
Das Segment Portable/Handheld wird voraussichtlich die schnellste CAGR von 22,3% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach Point-of-Care-Diagnostik und Heim-basierten Augenvorführungen. Portable Geräte sind besonders attraktiv für Outreach-Programme, ländliche Kliniken und Teleophthalmologie-Dienste, da sie eine genaue Diagnose außerhalb traditioneller Krankenhaus-Einstellungen ermöglichen. Fortschritte in miniaturisierten Sensoren, Batterieeffizienz und drahtloser Verbindung haben die Funktionalität von Hand-Ultraschall- und OCT-Geräten verbessert, sodass Augenärzte qualitativ hochwertige Bildgebung in kompakten Formfaktoren liefern können. Wachsendes Bewusstsein für präventive Augenpflege und Regierungsinitiativen zur Verbesserung der Sichtversorger- Zugänglichkeit beschleunigen die Einführung von tragbaren Geräten weltweit weiter.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Ambulatory Surgical Centers, Ophthalmic Clinics, Consumers, and Others segmentiert. Das Segment Hospitals dominierte 2025 mit einem Umsatzanteil von rund45.9%, aufgrund des hohen Patientenvolumens, der anspruchsvollen diagnostischen Anforderungen und der groß angelegten Einführung von multi-Geräten ophthalmischen Suiten. Krankenhäuser investieren in Ultraschall, OCT, Schlitzlampe und andere Geräte, um komplexe okulare Störungen und chirurgische Verfahren effizient zu verwalten. Die Dominanz wird durch institutionelle Budgets, langfristige Serviceverträge und das Vorhandensein spezialisierter Augenheilkundeabteilungen unterstützt. Darüber hinaus profitieren Krankenhäuser von zentraler Wartung, integrierten Software-Plattformen und der Möglichkeit, umfassende Augenpflege zu bieten, was die führende Position des Segments im Jahr 2025 stärkt.
Das Segment Ophthalmic Clinics wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033 bezeugen, die durch das Wachstum spezialisierter Augenpflegeeinrichtungen und ambulanter Dienstleistungen gefördert wird. Kliniken nehmen zunehmend kompakte Ultraschall- und ÜLG-Geräte an, um die Betriebseffizienz zu verbessern, zeitnahe Diagnosen bereitzustellen und eine wachsende Patientenbasis in städtischen und halbstädtischen Gebieten zu bedienen. Der Anstieg von Sehbewußtseinskampagnen, die Versicherung für präventive Augenheilkunde und die Forderung nach frühzeitiger Erkennung von retinalen und glaukombedingten Störungen sind wichtige Wachstumstreiber. Technologische Fortschritte, die kleinere, kostengünstige und tragbare Geräte ermöglichen, fördern auch die Einführung in Klinikeinstellungen und sorgen für eine rasche Markterweiterung im Voraus.
Welche Region hält den größten Teil des Ophthalmischen Ultraschallgerätemarktes
- Der Markt für ophthalmische Ultraschallgeräte in Nordamerika wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR ausgebaut, vor allem durch fortgeschrittene Gesundheitsinfrastruktur, starke Augenheilkundeforschung und frühzeitige Einführung innovativer Diagnostiktechnologien
- Gesundheitsdienstleister übernehmen zunehmend ophthalmische Ultraschalllösungen, um die Diagnosegenauigkeit zu verbessern, die Patientenversorgung zu verbessern und klinische Arbeitsabläufe zu optimieren.
- Das Wachstum wird in Krankenhäusern, Spezialkliniken und diagnostischen Zentren beobachtet, wobei Automatisierungs- und fortgeschrittene Bildgebungssysteme in neu gebaute Einrichtungen und bestehende Initiativen zur Modernisierung der Gesundheitsinfrastruktur integriert werden.
US Ophthalmische Ultraschallgeräte Markt Insight
Der US-amerikanische Ultraschall-Gerätemarkt erfasste den größten Umsatzanteil von 42,5% im Jahr 2025 in Nordamerika, der durch die frühe Annahme fortschrittlicher Diagnosetechnologien, starke Forschung in der Augenheilkunde und die weit verbreitete Implementierung von ophthalmischen Ultraschallsystemen in Krankenhäusern und spezialisierten Kliniken gefördert wurde. Die zunehmende Prävalenz von Augenstörungen sowie steigende Investitionen in ophthalmische Gesundheitseinrichtungen verstärken die Markterweiterung.
Europa Ophthalmische Ultraschallgeräte Markt Insight
Der europäische ophthalmische Ultraschall-Gerätemarkt wird in der Vorausschätzungsperiode mit einem erheblichen CAGR ausgebaut, der durch das zunehmende Bewusstsein für die Augenpflege, die zunehmende Prävalenz von Augenerkrankungen und die Nachfrage nach technologisch fortschrittlichen Diagnoselösungen getrieben wird. Europäische Gesundheitseinrichtungen integrieren ophthalmische Ultraschallgeräte zunehmend in klinische Arbeitsabläufe, um die diagnostische Effizienz und die Patientenergebnisse zu verbessern.
U.K. Ophthalmische Ultraschallgeräte Marktaufsicht
Der US-amerikanische ophthalmische Ultraschall-Gerätemarkt wird mit einem bemerkenswerten CAGR wachsen, unterstützt durch eine robuste Gesundheitsinfrastruktur, starke staatliche Initiativen für die Augenpflege und zunehmende Einführung fortschrittlicher diagnosischer Bildgebungstechnologien in Krankenhäusern und Augenheilkliniken.
Deutschland Ophthalmische Ultraschallgeräte Markt Insight
Der deutsche ophthalmische Ultraschall-Gerätemarkt soll sich mit einem beträchtlichen CAGR ausweiten, der durch technologische Fortschritte in der Augenheilkunde, steigender Augenprävalenz und starke Investitionen in die Gesundheitsinfrastruktur bedingt ist. Die Integration von hochpräzisen Bildgebungssystemen und der diagnostischen Automatisierung treibt Marktakzeptanz in Krankenhäusern und spezialisierten Kliniken voran.
Asia Pacific Ophthalmic Ultraschall Geräte Markt Insight
Der asiatisch-pazifische ophthalmische Ultraschall-Geräte-Markt wird während der Prognosezeit am schnellsten CAGR wachsen, angetrieben durch die Erhöhung ophthalmischer Gesundheitseinrichtungen, steigender Augenerkrankungen und wachsende Investitionen in diagnostische Bildgebungstechnologien. Healthcare-Anbieter in Ländern wie China, Japan und Indien übernehmen schnell fortschrittliche ophthalmische Ultraschallgeräte, um die Diagnosegenauigkeit und Patientenversorgung zu verbessern.
Japan Ophthalmische Ultraschallgeräte Markt Insight
Der Markt für Augenschall-Ultraschall-Geräte in Japan gewinnt aufgrund der schnellen technologischen Annahme, der hohen Standards der Gesundheitsinfrastruktur und des wachsenden Bedarfs an einer genauen Augendiagnostik an Dynamik. Die Integration fortgeschrittener Ultraschallsysteme mit klinischen Workflows verbessert die Patientenergebnisse weiter.
China Ophthalmische Ultraschallgeräte Markt Insight
Der Markt für ophthalmische Ultraschallgeräte in China hat 2025 den größten Marktanteil im asiatisch-pazifischen Raum erwirtschaftet, der durch den Ausbau der ophthalmischen Gesundheitsinfrastruktur, die zunehmende Prävalenz von Augenerkrankungen und starke Inlands- und internationale Investitionen in diagnostische Bildgebungstechnologien bedingt ist. China tritt als Schlüsselmarkt für innovative ophthalmische Ultraschallgeräte auf, unterstützt durch staatliche Initiativen und erhöht die Zugänglichkeit im Gesundheitswesen.
Welche sind die Top-Unternehmen im Ophthalmic Ultrasound Devices Market
Die Ophthalmic Ultrasound Devices-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Den Haag(Schweiz)
• Topcon Corporation (Japan)
•Nidek Co., Ltd.(Japan)
• Carl Zeiss Meditec AG (Deutschland)
• Canon Medical Systems Corporation (Japan)
•Optovue, Inc.(US)
• Ellex Medical Lasers Ltd. (Australien)
• Tomey Corporation (Japan)
•Reichert Technologies(US)
• CSO Italien (Italien)
•Kowa Company, Ltd.(Japan)
• Bausch + Lomb (US)
• Inami & Co., Ltd. (Japan)
• Mikromedizinische Technologien (US)
• Accutome, Inc. (USA)
• Sonomed Escalon (USA)
• Keeler Ltd. (U.K.)
• Marco Ophthalmic, Inc. (USA)
• Luneau Technology Group (Frankreich)
• Meditron, Inc. (USA)
Neueste Entwicklungen im globalen Ophthalmischen Ultraschallgerätmarkt
- Im März 2023 startete die Topcon Corporation das tragbare ophthalmische Ultraschallgerät Sonovue 700, das eine hochauflösende Abbildung sowohl der vorderen als auch der hinteren Augensegmente für eine verbesserte Diagnose in klinischen und chirurgischen Einstellungen ermöglicht. Dieses Gerät erweiterte tragbare diagnostische Fähigkeiten und unterstützte schnellere, genauere Bewertungen in Krankenhäusern und Augenärzten weltweit und reagierte auf die steigende Nachfrage nach Mobilität und Präzision
- Im Januar 2023 erhielten Chongqing Sunkingdom Medical Instruments Ophthalmic Ultrasound Examination Instruments (Modelle SK‐3000A, SK‐3000B, SK‐3000C, SK‐2000AP, SK‐2000A und SK‐2000P) in den USA eine FDA-Freigabe, die eine breitere klinische Nutzung seiner A‐Scan-, B‐Scan- und Pachymetrie-Ultraschallgeräte in ophthalmikologie ermöglicht. Dieser regulatorische Meilenstein eröffnete neue Wege zur Markterweiterung von Multimode-Ultraschallsystemen
- Im Mai 2024, ArcScan, Inc.’sEinblick 100Das ophthalmische Ultraschall-Bildgebungssystem erhielt die Zertifizierung der National Medical Products Administration (NMPA) in China und ist damit eines der ersten hochfrequenten computergesteuerten Ultraschallgeräte, die für eine detaillierte anterior Segment-Bildgebung auf dem chinesischen Markt zugelassen wurden. Diese Genehmigung ist von Bedeutung, da sie eine verbesserte Verwaltung von Myopien und anderen anterior-Segment-Bedingungen in einer Region mit einer der weltweit größten Populationen von Augenpflegepatienten unterstützt
- Im Mai 2024 stellte Quantel Medical diePOCKET IIIHand-Ophthalm-Ultraschall-Pachymeter, ein Gerät der nächsten Generation, das nur etwa 60 Gramm wiegt und die Hornhautdicke mit ±5 μm Genauigkeit misst, bietet Klinikern ein hochtragfähiges und präzises Werkzeug zur Hornhautbewertung. Dieser Launch unterstreicht Innovationstrends in Bezug auf miniaturisierte, Point-of-Care-Ultraschalllösungen
- Im September 2024 unterzeichnete Clarius Mobile Health eine Vereinbarung mit EyeProGPO, um den Vertrieb seiner Clarius drahtlosen Hand-Ultraschallsysteme zu erweitern, die auf ophthalmische Anwendungen zugeschnitten sind und den Zugang zu fortschrittlicher Ultraschalltechnologie für Augenärzte und Kliniken in den Vereinigten Staaten stärken
- Im März 2025 kündigte Quantel Medical and Topcon Corporation eine strategische Partnerschaft an, um fortschrittliche ophthalmische Ultraschall-Biometrielösungen zu entwickeln, die darauf abzielen, automatisierte Intraokularlinsenberechnungen und Workflow-Integrationen für Katarakt- und Brechchirurgieplanung zu verbessern. Diese Zusammenarbeit spiegelt einen breiteren Branchenfokus auf die multimodale Bildverarbeitungsintegration wider.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











