



Globale Marktsegmentierung für optische Kohärenztomographie in der Ophthalmologie nach Produkt (Handgeräte, Tischgeräte und katheterbasierte OCT-Geräte), Technologie (Zeitbereichs-OCT, Frequenzbereichs-OCT, räumlich kodierte Frequenz-OCT, Spektralbereichs-OCT und Swept-Source-OCT), Typ (halbautomatisch und vollautomatisch) und Endnutzer (Krankenhäuser, Kliniken, ambulante Operationszentren, Arztpraxen und Sonstige) – Branchentrends und Prognose bis 2033
Optische Kohärenztomographie für Ophthalmologie Marktgröße
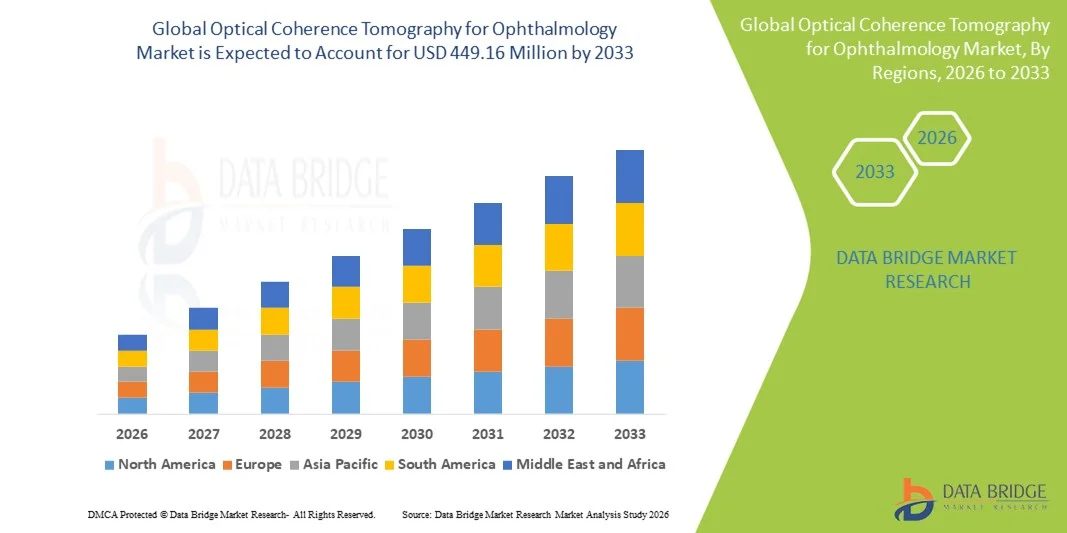
- Nach Data Bridge Market Research Analysis wurde die globale optische Kohärenztomographie für die Marktgröße der Augenheilkunde bewertet.265,96 Mio. USD in 2025und wird voraussichtlich erreichen449,16 Mio. USD bis 2033, beiCAGR von 6,77%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung fortschrittlicher ophthalmischer Bildgebungstechnologien und kontinuierlicher technologischer Fortschritt in optischen Kohärenztomographiesystemen gefördert, was zu einer verbesserten Diagnosegenauigkeit und einer frühzeitigen Erkennung von retinalen und anterioren Segmentstörungen in Krankenhäusern und Augenkliniken führt.
- Darüber hinaus stellt die steigende Nachfrage nach nicht-invasiven, hochauflösenden Bildgebungslösungen zusammen mit wachsender Prävalenz altersbedingter Augenerkrankungen wie Glaukom, Diabetische Retinopathie und Makuladegeneration OCT als Kerndiagnostik-Modalität in der Augenheilkunde fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme optischer Kohärenz-Tomographie-Lösungen, was das Gesamtmarktwachstum deutlich steigert.
Marktgröße und Prognose
- Globaler Marktwert (2025):265,96 Mio. USD
- Voraussichtlicher Marktwert (2033):449,16 Mio. USD
- Wettervorhersage CAGR (2026–2033):6.77%
Optische Kohärenztomographie zur Ophthalmologie Marktanalyse
- Optische Kohärenztomographiesysteme, die hochauflösende, nicht-invasive Querschnittsabbildung von okulären Geweben bereitstellen, sind zunehmend lebenswichtige Bestandteile moderner ophthalmischer Diagnostik in Krankenhäusern und Augenkliniken aufgrund ihrer Fähigkeit, eine frühzeitige Erkennung und Überwachung von retinalen und optischen Nervenstörungen zu ermöglichen
- Die eskalierende Nachfrage nach ÜLG-Systemen wird in erster Linie durch die steigende Prävalenz von Augenerkrankungen wie Glaukom, diabetische Retinopathie und altersbedingte Makuladegeneration sowie die zunehmende Einführung fortschrittlicher Bildgebungstechnologien, die die Diagnosegenauigkeit und die klinische Entscheidungsfindung verbessern
- Nordamerika dominierte die optische Kohärenztomographie für den ophthalmologischen Markt mit dem größten Umsatzanteil von etwa 42,5% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung innovativer ophthalmischer Bildgebungstechnologien, günstige Rückerstattungspolitik und starke Präsenz führender ÜLG-Hersteller, wobei die USA einen Großteil der regionalen Nachfrage ausmachten.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region in der optischen Kohärenztomographie für den ophthalmologischen Markt während der Prognosezeit sein, eine CAGR von etwa 20,9 % registriert, die von einer schnell alternden Bevölkerung, zunehmendem Auftreten von visionsbedingten Störungen, zunehmendem Zugang zu Eye Care-Services und steigenden Gesundheitsinvestitionen in Schwellenländern angetrieben wird.
- Das halbautomatische Segment dominierte den größten Marktanteil von 53,2% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von manuellem Betrieb mit klinischer Kontrolle für die genaue Abbildung
Report Scope und Optical Coherence Tomographie für Ophthalmologie Marktsegmentierung
|
Attribute |
Optische Kohärenztomographie für Ophthalmologie Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Optische Kohärenztomographie für Ophthalmologie Markttrends
Verbesserte Diagnosepräzision durch KI-Integration und automatisierte Bildgebung
- Ein wesentlicher Trend in der globalen Optical Coherence Tomography for Ophthalmology Markt ist die zunehmende Integration von künstlicher Intelligenz (KI) mit OCT-Systemen. AI-powered OCT verbessert die Diagnostikgenauigkeit und reduziert die Interpretationszeit, so dass Kliniker Retina-Erkrankungen früher und mit höherem Vertrauen erkennen können
- So werden z.B. AI-Algorithmen verwendet, um retinale Abnormalitäten automatisch zu erkennen, Krankheitsschwere zu klassifizieren und quantitative Analyse von retinalen Schichten zu liefern. Diese Automatisierung hilft Augenärzten, den Workflow zu optimieren und schnellere Patientenversorgung zu gewährleisten.
- KI-Integration unterstützt auch die Echtzeit-Bildvergrößerung und Geräuschreduktion, wodurch auch bei anspruchsvollen Bildgebungsbedingungen eine deutlichere Visualisierung von retinalen Strukturen ermöglicht wird
- Die Annahme von AI-getriebenen OCT ist besonders wichtig bei der Behandlung von Krankheiten wie diabetische Retinopathie, altersbedingte Makuladegeneration (AMD), Glaukom und retinale Venen Okklusion, wo frühe Erkennung kritisch ist
- Dieser Trend setzt die klinischen Erwartungen um, die Nachfrage nach fortschrittlicheren OCT-Systemen, die hochauflösende Bildgebung, KI-Analyse und Cloud-basiertes Datenmanagement kombinieren
Optische Kohärenztomographie für Ophthalmologie Marktdynamik
Fahrer
Wachsende Prävalenz von Retinalen Störungen und steigender Nachfrage nach Frühdiagnose
- Das zunehmende Auftreten von retinalen Erkrankungen wie diabetische Retinopathie, Glaukom und AMD ist ein wichtiger Treiber für das Wachstum des ÜLG-Marktes. Der weltweite Anstieg der Diabetes- und Alterungspopulationen trägt zu einer höheren Nachfrage nach fortschrittlicher retinaler Bildgebung bei
- OCT-Systeme bieten nicht-invasive, hochauflösende Querschnittsabbildung von Netzhautschichten, was sie für die frühe Diagnose und Überwachung von progressiven Augenstörungen wesentlich macht
- So verwenden Krankenhäuser in den USA und Europa häufig OCT zur routinemäßigen Retina-Screening, insbesondere für diabetische Patienten
- Die zunehmende Übernahme von OCT in Augenheilkliniken, Krankenhäusern und diagnostischen Zentren erhöht den Marktbedarf weiter
- Das zunehmende Bewusstsein für die Seh- und präventive Augenheilkunde ermutigt die Patienten, regelmäßige Augenuntersuchungen durchzuführen und das Wachstum der OCT-Adoption zu unterstützen
- Technologische Fortschritte, wie z.B. Swept-Source-OCT, OCT-Angiographie und handgehaltene OCT-Geräte, erweitern die klinischen Anwendungen und verbessern die Zugänglichkeit der Patienten
Zurückhaltung/Challenge
Hohe Ausrüstungskosten und begrenzte Rückerstattungsrichtlinien
- Eine große Herausforderung für das ÜLG-Marktwachstum sind die hohen anfänglichen Kosten für fortgeschrittene ÜLG-Systeme, die die Adoption begrenzen können, insbesondere in Entwicklungsregionen und kleineren Kliniken
- Viele fortgeschrittene ÜLG-Geräte erfordern erhebliche Investitionen in Kapitalanlagen, und begrenzte Rückzahlungsrichtlinien für diagnostische Bildgebung können Anbieter von Upgrade-Geräten entmutigen
- So ist in mehreren Entwicklungsländern die Erstattung für die ÜLG-Diagnostik begrenzt, wodurch es für Kliniken schwierig ist, die Investitionen zu rechtfertigen.
- Darüber hinaus können Ausbildungs- und Kompetenzanforderungen für die Interpretation von OCT-Bildern eine Barriere in Regionen mit weniger spezialisierten Augenärzten sein.
- Die Gewährleistung der Erreichbarkeit durch kostengünstige Geräte und gebündelte Servicemodelle wird für eine breitere Marktdurchdringung unerlässlich sein.
Optische Kohärenztomographie für Ophthalmologie Markt Scope
Der Markt wird auf Basis von Produkt, Technologie, Typ und Endbenutzer segmentiert.
- Nach Produkt
Auf Basis des Produkts wird die Optical Coherence Tomography for Ophthalmology Markt in handgehaltene OCT-Geräte, Tischplatten-OCT-Geräte und Katheter-basierte OCT-Geräte segmentiert. Das Segment Tabletop OCT-Geräte dominierte den größten Marktanteil von 45,8% im Jahr 2025, angetrieben durch seine hochauflösende Abbildung und breite Akzeptanz in Krankenhäusern und fortgeschrittenen Augenheilkliniken. Tabletop OCT-Systeme sind bevorzugt für ihre Stabilität, Benutzerfreundlichkeit und Integration mit bestehenden diagnostischen Workflows. Diese Geräte bieten eine überlegene Bildklarheit und ermöglichen eine genaue Netzhaut- und Glaukomdiagnose. Krankenhäuser und große Kliniken investieren aufgrund ihrer fortschrittlichen Eigenschaften und langfristiger Zuverlässigkeit stark in die Tabletop OCT. Ihre starke Präsenz in entwickelten Regionen trägt wesentlich zum Umsatzanteil bei. Darüber hinaus unterstützen Tabletop OCT-Systeme die multimodale Bildgebung und KI-Integration, die die diagnostische Effizienz erhöht. Diese Geräte sind auch weit verbreitet für klinische Studien und Forschung, Förderung der Adoption. Dadurch bleibt Tabletop OCT das dominante Produktsegment auf dem globalen Markt.
Das handgeführte OCT-Geräte-Segment wird voraussichtlich die schnellste CAGR von 22,4% von 2026 bis 2033 bezeugen, die von der wachsenden Nachfrage nach tragbaren Diagnosen in entfernten und pädiatrischen Gesundheitseinstellungen angetrieben wird. Handheld OCT wird zunehmend in der neonatalen und pädiatrischen Ophthalmologie verwendet, wo die Patientenkooperation begrenzt ist. Seine Portabilität ermöglicht die Vor-Ort-Bildgebung in Outreach-Programmen und ländlichen Kliniken. Die zunehmende Prävalenz von Augenstörungen in unterbewahrten Regionen unterstützt die Adoption. Die Hersteller verbessern die Genauigkeit des Handgeräts und sind damit vergleichbar mit Tischplattensystemen. Verringerte Kosten und einfache Transporte fördern auch die Nutzung. Darüber hinaus werden handgeführte OCT in Notfall- und kritischen Pflegeeinheiten für eine schnelle Augenbeurteilung wesentlich. Kontinuierliche technologische Weiterentwicklungen, wie z.B. drahtlose Vernetzung und AI-gestützte Bildgebung, steigern das Wachstum weiter. Insgesamt wird erwartet, dass sich handgeführte OCT in aufstrebenden Märkten und mobilen Gesundheitsumgebungen rasch ausdehnen.
- Von der Technik
Die Optical Coherence Tomography for Ophthalmology Markt wird auf Basis der Technik in Zeitbereich OCT, Frequenzbereich OCT, räumlich kodierte Frequenz, spektral-domain und swept-source segmentiert. Das spektral-domaine OCT-Segment dominierte 2025 den größten Marktanteil von 47,6%, der durch seine hohe Abbildungsgeschwindigkeit und eine überlegene Auflösung der Netzhautdiagnose angetrieben wurde. Spectral-domain OCT wird aufgrund seiner zuverlässigen Leistung bei der Diagnose der Makuladegeneration und der diabetischen Retinopathie in Kliniken und Krankenhäusern weit verbreitet. Die Technologie ermöglicht eine schnelle Erfassung hochwertiger Bilder, was den Patientendurchsatz verbessert. Es unterstützt auch fortschrittliche Analytik und AI-basierte Diagnose-Tools. Viele führende OCT-Hersteller konzentrieren sich auf spektral domain-Systeme und stärken ihre Marktherrschaft. Die klinische Vorliebe für spektral domain OCT bleibt aufgrund etablierter Beweise und langfristiger Adoption stark. Darüber hinaus erhöht die Integration mit ophthalmischen EMR-Systemen sein Nutzen in großen Gesundheitseinrichtungen. Damit hält spektral-domain OCT den größten Umsatzanteil im Jahr 2025.
Das Segment Swept-Source-OCT wird voraussichtlich die schnellste CAGR von 23,1% von 2026 bis 2033 erleben, die durch seine tiefere Gewebepenetration und verbesserte Bildgebungsgeschwindigkeit angetrieben wird. Swept-Source OCT wird zunehmend für posterior-Segment-Bildgebung und Glaukom-Bewertung verwendet. Es bietet eine genaue axiale Längenmessung und unterstützt fortschrittliche IOL-Planung. Die zunehmende Übernahme von swept-source OCT in Premium-Augenpflegezentren treibt das Marktwachstum voran. Die zunehmende Forschung und Entwicklung in der swept-source-Technologie erweitert ihre klinischen Anwendungen. Auch die Kompatibilität mit multimodalen Bildgebungsplattformen verbessert die Adoption. Der wachsende Trend der personalisierten ophthalmischen Diagnostik beschleunigt die Nachfrage weiter. Infolgedessen wird erwartet, dass swept-source OCT im Prognosezeitraum eine rasche Expansion erfährt.
- Typ
Auf der Basis des Typs wird die Optische Kohärenztomographie für Augenheilkunde in halbautomatische und vollautomatische Segmente segmentiert. Das halbautomatische Segment dominierte den größten Marktanteil von 53,2% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von manuellem Betrieb mit klinischer Kontrolle für die genaue Abbildung. Halbautomatische OCT-Geräte werden in Krankenhäusern und diagnostischen Zentren bevorzugt, in denen ausgebildete Techniker Scans durchführen. Die Möglichkeit, Abbildungsparameter manuell einzustellen, bietet eine hohe Flexibilität und bessere Kontrolle in komplexen Fällen. Diese Art ist besonders beliebt in Retina- und Glaukom-Kliniken, in denen detaillierte Bildaufnahme wesentlich ist. Halbautomatische Systeme sind auch kostengünstig im Vergleich zu vollautomatischen Lösungen und unterstützen die Adoption in Entwicklungsregionen. Viele Kliniken bevorzugen halbautomatische Geräte aufgrund bestehender Mitarbeiterkompetenzen und Arbeitsabläufe. Darüber hinaus bietet semi-automatische OCT eine bessere Anpassung für komplexe Patienten. Dadurch bleibt sie 2025 das dominante Segment.
Das vollautomatische Segment soll die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033 erleben, die von der wachsenden Nachfrage nach AI-fähigen Bildgebungen und vereinfachtem Workflow angetrieben wird. Vollautomatische OCT-Geräte werden in hochvolumigen Einstellungen wie großen Krankenhäusern und chirurgischen Zentren bevorzugt. Diese Systeme reduzieren die Abhängigkeit des Bedieners und bieten eine schnellere Scanaufnahme. Die zunehmende Integration von KI für die automatische Diagnose und Report-Generation erhöht die Annahme. Vollautomatische OCT gewinnt auch die Traktion in Kliniken, die die Trainingsanforderungen reduzieren wollen. Die Nachfrage nach fernen ophthalmischen Screenings und Telemedizin beschleunigt das Wachstum. Dadurch wird erwartet, dass sich im Prognosezeitraum vollautomatische OCT-Geräte rasch erweitern.
- Mit dem Endbenutzer
Auf der Basis des Endverbrauchers wird die Optische Kohärenztomographie für Augenheilkunde in Krankenhäuser, Kliniken, ASCs, Ärztebüros und andere segmentiert. Das Segment Krankenhäuser entfiel auf den größten Marktanteil von 41,9% im Jahr 2025, der durch hohe Patientenmengen und fortgeschrittene ophthalmische Infrastruktur getrieben wurde. Krankenhäuser investieren in OCT-Systeme, um großräumige Retina- und Glaukom-Screenings zu unterstützen. Das Vorhandensein von qualifizierten Augenärzten und starken diagnostischen Fähigkeiten erhöht die Annahme. Darüber hinaus sind Krankenhäuser zentrale Knotenpunkte für klinische Studien und Forschung und erhöhen die Nutzung der ÜLG. Hohe Budgetzuweisung und starke Rückerstattung Unterstützung weitere Antriebs Krankenhaus Adoption. Die Notwendigkeit einer multimodalen Bildgebung in tertiären Pflegeeinstellungen stärkt die Marktherrschaft. Krankenhäuser konzentrieren sich auch auf die Premium-Patientenversorgung und die genaue Diagnose, die Unterstützung von OCT-Investitionen. Infolgedessen bleiben Krankenhäuser das größte Endbenutzersegment.
Das Segment Kliniken wird voraussichtlich die schnellste CAGR von 22,6% von 2026 bis 2033, angetrieben durch die Expansion von Spezial-Ophthalmologie-Zentren und ambulanten Dienstleistungen. Kliniken übernehmen zunehmend OCT-Systeme zur Verbesserung der diagnostischen Effizienz und der Patientenerfahrung. Die steigende Prävalenz von Augenstörungen und die wachsende ambulante Chirurgienachfrage sind wichtige Wachstumstreiber. Geringere Betriebskosten und verbesserte Portabilität machen OCT für Kliniken geeignet. Kliniken profitieren auch von AI-fähigen diagnostischen Werkzeugen, die die Abhängigkeit von der Fachinterpretation reduzieren. Der Ausbau privater Augenpflegeketten in aufstrebenden Märkten verstärkt die Adoption weiter. Dadurch wird erwartet, dass Kliniken während der Prognosezeit rasch wachsen.
Optische Kohärenztomographie für Augenheilkunde Markt Regionale Analyse
- Nordamerika dominierte die optische Kohärenztomographie für den ophthalmologischen Markt mit dem größten Umsatzanteil von etwa 42,5% im Jahr 2025. Diese starke Position wird durch fortschrittliche Gesundheitsinfrastruktur, hohe Einführung innovativer ophthalmischer Bildgebungstechnologien, günstige Rückerstattungspolitiken und starke Präsenz führender OCT-Hersteller unterstützt
- Der Markt entfiel auf einen Großteil der regionalen Nachfrage. Die Region steht auch vor einer hohen Prävalenz von Augenerkrankungen wie altersbedingter Makuladegeneration (AMD), diabetische Retinopathie und Glaukom, was die Notwendigkeit fortgeschrittener OCT-Diagnostik erhöht
- Darüber hinaus verbessert die rasche Einführung von KI-integrierten OCT-Systemen und OCT-Angiographie die Diagnosegenauigkeit und die Patientenergebnisse, das weitere Wachstum des Marktes
U.S. Optische Kohärenz Tomographie für Ophthalmologie Markt Insight
Die optische Kohärenztomographie des US-amerikanischen Marktes für Augenheilkunde erfasste den größten Umsatzanteil im Jahr 2025 in Nordamerika. Dieses Wachstum wird von einem starken Fokus auf Frühdiagnose und fortgeschrittene Augenpflegedienste angetrieben. Die rasche Einführung moderner Bildgebungssysteme, hoher Gesundheitsausgaben und etablierter Augenheilkunde-Kliniken und Krankenhäuser unterstützen das Marktwachstum. Darüber hinaus beschleunigen günstige Rückzahlungspolitiken und kontinuierliche technologische Innovation in ÜLG-Geräten die Markterweiterung in den USA.
Europa Optische Kohärenz Tomographie für Augenheilkunde Markt Einblick
Die europäische optische Kohärenztomographie für die Augenheilkunde wird in der Vorausschätzungsperiode in einem wesentlichen CAGR expandiert, der von einer gut ausgebauten Gesundheitsinfrastruktur, einer zunehmenden Sensibilisierung der Öffentlichkeit für Augenerkrankungen und der zunehmenden Prävalenz von Netzstörungen angetrieben wird. Strenge Vorschriften im Zusammenhang mit der medizinischen Diagnostik und die zunehmende Einführung fortschrittlicher Bildgebungssysteme in Krankenhäusern und diagnostischen Zentren unterstützen das Marktwachstum. Die Nachfrage nach OCT-Geräten steigt auch durch zunehmende Fälle von Diabetes-bedingten Augenkomplikationen und Glaukom in der gesamten Region.
U.K. Optische Kohärenz Tomographie für Ophthalmologie Markt Insight
Die optische Kohärenztomographie des US-amerikanischen Marktes für Augenheilkunde wird mit einer bemerkenswerten CAGR wachsen, unterstützt durch die zunehmende Nachfrage nach Retinaerkrankungen und die zunehmende Nutzung fortschrittlicher ophthalmischer Bildgebungstechnologien. Eine hohe Übernahme moderner diagnosischer Instrumente in der öffentlichen und privaten Gesundheitsversorgung sowie zunehmender staatlicher Initiativen für die Sehbetreuung soll das Marktwachstum vorantreiben. Die U.K. sieht auch einen Anstieg der ÜLG-Nutzung in Optometrie-Kliniken und verbessert den Zugang zu fortgeschrittenen retinalen Diagnosen.
Deutschland Optische Kohärenz Tomographie für Augenheilkunde Markt Einblick
Die optische Kohärenztomographie für den ophthalmologischen Markt soll sich im Prognosezeitraum deutlich ausweiten, was durch einen starken Fokus auf Innovationen im Gesundheitswesen und fortschrittliche Diagnostiktechnologien bedingt ist. Die robuste Gesundheitsinfrastruktur und hohe Investitionen in medizinische Geräte fördern die Einführung von ÜLG-Geräten in Krankenhäusern und Spezialkliniken. Das zunehmende Bewusstsein für die Augen- und präventive Augenheilkunde erhöht die Nachfrage nach ÜLG-Systemen weiter.
Asien-Pazifik Optische Kohärenz Tomographie für Ophthalmologie Markt Einblick
Die asiatisch-pazifische optische Kohärenztomographie für den ophthalmologischen Markt wird voraussichtlich die am schnellsten wachsende Region in der optischen Kohärenztomographie für den ophthalmologischen Markt während der Prognosezeit sein, die einen CAGR von etwa 20,9% registriert. Dieses rasante Wachstum wird von einer schnell alternden Bevölkerung, zunehmendem Auftreten von blickbedingten Störungen, dem Ausbau des Zugangs zu Augenpflegediensten und steigenden Gesundheitsinvestitionen in Schwellenländern angetrieben. Eine wachsende Gesundheitsinfrastruktur, ein steigendes Einwegeinkommen und eine zunehmende Anzahl von Augenheilkliniken treiben die Einführung von ÜLG-Geräten in Ländern wie China, Indien und Japan voran. Das zunehmende Bewusstsein für die Augenpflege und die Früherkennung von Krankheiten unterstützt auch das Marktwachstum in der Region.
Japan Optische Kohärenz Tomographie für Augenheilkunde Markt Einblick
Japans optische Kohärenztomographie für Augenheilkunde gewinnt aufgrund einer hohen Prävalenz altersbedingter Augenstörungen und einer starken technologischen Weiterentwicklung in medizinischen Geräten an Dynamik. Die alternde Bevölkerung und die hohen Gesundheitsausgaben des Landes erhöhen die Nachfrage nach fortschrittlichen retinalen Bildgebungssystemen. Japan ist auch Zeuge der Annahme von ÜLG-Angiographie und AI-fähigen ÜLG-Lösungen, die die Früherkennung von retinalen Erkrankungen verbessern.
China Optische Kohärenz Tomographie für Augenheilkunde Markt Insight
China-Optische Kohärenztomographie für Augenheilkunde-Markt entfiel auf den größten Marktanteil im asiatisch-pazifischen Jahr 2025, unterstützt durch steigende Gesundheitsinvestitionen, wachsende Zahl von Augenkliniken und zunehmende Übernahme fortschrittlicher Diagnose-Bildungsgeräte. Die zunehmende Bevölkerung der Mittelklasse und die hohe Prävalenz von Diabetes-bedingten Augenerkrankungen treiben die Nachfrage nach ÜLG-Systemen. Auch das zunehmende öffentliche Interesse an der Verbesserung des Gesundheitszugangs und der medizinischen Infrastruktur unterstützt das Wachstum des ÜLG-Markts.
Optische Kohärenztomographie für Ophthalmologie Marktanteil
Die Optical Coherence Tomography for Ophthalmology Industry wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Carl Zeiss Meditec (Deutschland)
- Heidelberg Engineering (Deutschland)
- Topcon Corporation (Japan)
- NIDEK Co., Ltd (Japan)
- Canon Medical Systems (Japan)
- Optovue (USA)
- Alcon (Schweiz)
- Johnson & Johnson Vision (USA)
- Bausch + Lomb (USA)
- Canon (Japan)
- Optos (US)
- OptoVue (USA)
- Tomey Corporation (Japan)
- Carl Zeiss (Deutschland)
- Quantel Medical (Frankreich)
- Optikon (Italien)
Neueste Entwicklungen in Global Optical Coherence Tomography für Ophthalmology Market
- Im August 2023 startete Heidelberg Engineering eine aufgerüstete Spectralis OCT 2 Plattform, die verbesserte Bildgebungsfähigkeit und tiefgreifende Analysetools einfügte, um die Diagnose und Krankheitsüberwachung von Glaukom und anderen retinalen Bedingungen zu unterstützen. Dieses Upgrade brachte neue Softwarealgorithmen und verbesserte Hardware-Responsivität, die klinische Nutzen erweiterte, insbesondere in großen Augenpflegezentren und Forschungskliniken. Die Übernahme von Spectralis OCT 2 trug zur Leitung von Heidelberg bei fortschrittlichen ophthalmischen Bildgebungstechnologien bei
- Im September 2023 kooperierte Orbis International mit der Heidelberg Engineering Inc., um Vision-Services und Schulungsprogramme, einschließlich der ÜLG-Ausbildung, insbesondere in benachteiligten Regionen, zu erweitern. Die Partnerschaft konzentrierte sich darauf, dass Kliniker in Entwicklungsländern über Webinare, geförderte Lehrmöglichkeiten und Ressourcenunterstützung die Nutzung fortschrittlicher ÜLG-Technologien effizienter nutzen können. Diese Zusammenarbeit verstärkte die Ausbildung von OCT und unterstützte einen breiteren globalen Zugang zu fortgeschrittenen Okulardiagnostiken.
- Im September 2023 erweiterte Topcon Healthcare seine KI-Integrationsbemühungen in OCT durch die Zusammenarbeit mit der RetInSight GmbH, um die KI-basierte retinale Biomarker-Analyse von RetInSight mit Topcons OCT-Bildgebungssystemen zu integrieren. Diese Zusammenarbeit zielte darauf ab, die diagnostische Präzision und automatisierte Analysefähigkeit von ÜLG-Geräten zu verbessern, insbesondere bei chronischen retinalen Krankheits-Screening-Workflows
- Im Juni 2024 startete NIDEK Co., Ltd. sein RS-1 Glauvas OCT-System, ein ophthalmisches OCT-Gerät der nächsten Generation mit 250 kHz Scan-Geschwindigkeit und tiefen, breitflächigen Bildgebungsfunktionen sowie integrierte tiefgreifende Analysen, um Klinikern bei der Behandlung von Glaukom- und Retinaerkrankungen wirksamer zu helfen. Die Einführung erweiterte die Präsenz von NIDEK in leistungsfähiger Bildgebung für die Augenpflege und demonstrierte zunehmende Industriebetonung auf AI-gestützte Augendiagnostik
- Im Mai 2024 kündigte ZEISS Medical Technology Verbesserungen an seiner CIRRUS 6000 OCT-Plattform an, darunter eine erweiterte US-Referenzdatenbank für ÜLG und verbesserte Cybersicherheitsfunktionen, eine Stärkung ihrer datengesteuerten Bildgebungslösungen für Augenärzte und eine sicherere und integrierte klinische Arbeitsabläufe. Diese Verbesserungen verstärkten den Wettbewerbsvorteil der Plattform in der fortgeschrittenen retinalen Bildgebung und dem Umgang mit Patientendaten.
- Im Juli 2024 erhielt Heidelberg Engineering die FDA-Freigabe für das SPECTRALIS OCTA-Modul mit SHIFT-Technologie, die die Bildaufnahmezeiten um bis zu 50 % deutlich reduzierte und gleichzeitig hochauflösende OCT-Angiographien lieferte. Dieser regulatorische Meilenstein erweiterte die klinische Usability und das Adoptionspotenzial der fortgeschrittenen OCTA-Imaging auf dem US-Markt und unterstützte rasche vaskuläre Bewertungen im retinalen Krankheitsmanagement
- Im Mai 2025 erhielt Intalight die CE-Kennzeichnung für seine DREAM OCT-Plattform, die die Vermarktung in ganz Europa ermöglicht. Dieses swept-source OCT-System der nächsten Generation bot ultra-wide-field und super-Tiefe-Imaging mit integrierten OCT-Angiographie-Fähigkeiten, die Verbesserung der retinalen Diagnostik und einen Beitrag zur breiteren Einführung fortschrittlicher OCT-Technologien in europäischen ophthalmischen Praktiken
- Im Juli 2024 bestätigte EssilorLuxottica den Erwerb einer 80 %-Beteiligung an Heidelberg Engineering, einer wichtigen strategischen Konsolidierung, die eine der weltweit größten Eyewear-Eyecare-Dienste-Gruppen mit einem zentralen OCT-Imaging-Technologie-Anbieter vereinigte. Diese Akquisition (angekündigt Mitte 2024 und abgeschlossen Ende 2024) wird voraussichtlich den direkten Zugang zum klinischen Kanal für ÜLG-Innovationen durch das globale klinische und Einzelhandelsökosystem von EssilorLuxottica erweitern
- Im Mai 2025 kündigte Optos an, dass der weltweite Vertrieb der integrierten ultra-widefield- und OCT-Bildgebungslösungen von MonacoPro einen wichtigen Adoptions-Meilenstein übertraf, der eine starke klinische Nachfrage nach kombinierten Bildgebungsplattformen widerspiegelte, die den Workflow optimieren und die diagnostischen Erkenntnisse verbessern. Gleichzeitig startete Optos eine umfassende Referenzdatenbank der US OCT/ultra-widefield-Bildgebung, um AI-getriebene Analyse und verbesserte Diagnosegenauigkeit in klinischen Einstellungen zu unterstützen.
- Im März 2025 kündigte Alcon seine Akquisition von Cylite, einem Entwickler von hyperparallelen “Whole-eye” OCT-Bildgebung intellektuellen Eigentum, an und signalisierte ein strategisches Engagement für die Förderung von augenblicklichen OCT-Bildgebungsfähigkeiten für verbesserte chirurgische Planung und ophthalmische diagnostische Arbeitsabläufe. Diese Akquisition positioniert Alcon, um innovative OCT IP in umfassendere chirurgische und diagnostische Portfolios zu integrieren
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











