


Globale Marktsegmentierung für organische Säuren in der Futtermittelindustrie nach Typ (Essigsäure, Zitronensäure, Ameisensäure, Milchsäure, Äpfelsäure, Bernsteinsäure, Gluconsäure, Ascorbinsäure, Fumarsäure, Propionsäure und andere), Nutztieren (Geflügel, Wiederkäuer, Schweine, Wassertiere und andere), Quelle (Biomasse, Melasse, Stärke, chemische Synthese und agroindustrielle Reststoffe) und Endverbrauchern (Lebensmittel und Getränke, Tierfutter, Chemie und Industrie, Pharmazeutika, Körperpflege und Landwirtschaft) – Branchentrends und Prognose bis 2033
Was sind die Bio-Säure für Futtermarktgröße und Wachstumsrate
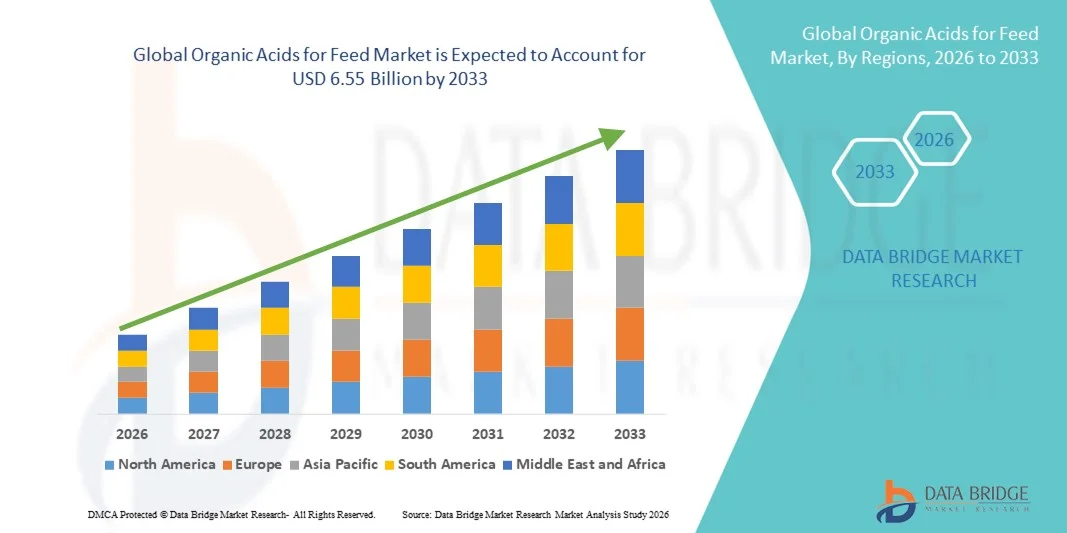
- Nach Data Bridge Market Research Analysis wurden die globalen organischen Säuren für Futtermarktgröße bewertet.4,60 Milliarden USD in 2025und wird voraussichtlich erreichen6,55 Milliarden USD bis 2033, beiCAGR von 4,50%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Nachfrage nach natürlichen Futtermittelzusatzstoffen, die die Tiergesundheit, das Gleichgewicht der Darm-Mikrobiota und die Nährstoffaufnahme verbessern, belastet.
- Die zunehmende Einführung von organischen Säuren in Geflügel, Schweinen und Aquakulturfutter zur Steigerung der Wachstumsleistung und zur Verringerung der Abhängigkeit von Antibiotika unterstützt eine stetige Markterweiterung
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 4.60 Milliarden
- Voraussichtlicher Marktwert (2033):USD 6.55 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.50%
Was sind die großen Takeaways von organischen Säuren für Futtermarkt
- Der Markt zeugt durch die multifunktionalen Vorteile organischer Säuren, einschließlich verbesserter Futterverdaulichkeit, Krankheitsbekämpfung und reduzierter Ammoniakemissionen in der Tierhaltung.
- Die zunehmende Verbraucherpräferenz für antibiotischefreie Fleisch- und Milchprodukte treibt Hersteller dazu, organische Säuren in Futterformulierungen einzubeziehen, um Tiergesundheit und -leistung zu erhalten
- Nordamerika dominierte die organischen Säuren für den Futtermittelmarkt mit dem größten Umsatzanteil von 35,80% im Jahr 2025, angetrieben durch hohe Annahme von natürlichen Futtermittelzusatzstoffen, etablierten Viehzuchtsystemen und starke Nachfrage nach antibiotikumfreien Geflügel, Schweinen und Aquakulturfutter
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenorganische Säuren für FutterMarkt, angetrieben durch steigende Viehproduktion, zunehmendes Bewusstsein für Tiergesundheit und Futtermitteleffizienz, schnelle Urbanisierung und staatliche Initiativen zur Förderung nachhaltiger und natürlicher Futtermittelzusatzstoffe
- Das Segment Lactic Acid hielt 2025 den größten Marktanteil, der durch seine multifunktionalen Vorteile, einschließlich verbesserter Darmgesundheit, Nährstoffaufnahme und Wachstumsleistung bei Geflügel und Schweinen, getrieben wurde. Laktische Säure ist weit verbreitet für seine antimikrobiellen Eigenschaften, Unterstützung antibiotisch-freien Futtermittelinitiativen und Verbesserung der Futtermitteleffizienz. Seine Vielseitigkeit über mehrere Tierarten und Futterformulierungen macht es zu einer bevorzugten Wahl für Futtermittelhersteller
Report Scope und organische Säuren für die Segmentierung des Futtermarktes
|
Attribute |
Bio-Säure für Futtermittel-Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Bio-Säure für den Futtermittelmarkt
steigende Nachfrage nach natürlichen und nachhaltigen Futtermittelzusatzstoffen
- Der wachsende Fokus auf natürliche und nachhaltige Tierhaltungspraktiken prägt die organischen Säuren für den Futtermittelmarkt, da die Hersteller zunehmend Futtermittelzusatzstoffe bevorzugen, die die Darmgesundheit verbessern, die Nährstoffaufnahme verbessern und die Antibiotikaresistenz reduzieren. Organische Säuren gewinnen aufgrund ihrer multifunktionalen Vorteile, einschließlich verbesserter Tierleistung, Krankheitsbekämpfung und Futterverdaulichkeit. Dieser Trend stärkt die Übernahme von Geflügel, Schweinen und Aquakulturfutter und ermutigt die Hersteller, mit neuen Säuremischungen und Formulierungen, die die Anforderungen an die Tierernährung erfüllen, innovativ zu sein.
- Das zunehmende Bewusstsein für Tiergesundheit, Lebensmittelsicherheit und ökologische Nachhaltigkeit hat die Nachfrage nach organischen Säuren im Futter beschleunigt. Viehhersteller suchen aktiv nach Futtermittellösungen, die die Produktivität steigern, die Ammoniakemissionen reduzieren und antibiotische Produktionssysteme unterstützen. Dies hat zu Kooperationen zwischen Zutatlieferanten und Futtermittelherstellern geführt, um Mischungen zu entwickeln, die das Tierwachstum und die allgemeine landwirtschaftliche Nachhaltigkeit optimieren
- Nachhaltigkeits- und Sauberkeitstrends beeinflussen Kaufentscheidungen, mit Herstellern, die natürliche Beschaffung, umweltfreundliche Produktion und regulatorische Compliance betonen. Diese Faktoren helfen Marken, Futtermittelprodukte in wettbewerbsfähigen Märkten zu differenzieren und Vertrauen mit den Herstellern aufzubauen, während sie auch die Annahme von Zertifizierungen und Qualitätsstandards für organische Futtermittelzusatzstoffe vorantreiben
- So erweiterte ADM Animal Nutrition in den USA und Evonik Industries in Deutschland im Jahr 2024 ihre Futtermittelzusatzstoff-Portfolio durch die Einbeziehung organischer Säuren für Geflügel und Schweine. Diese Starts wurden in Reaktion auf die steigende Nachfrage nach natürlichen, antibiotikumfreien Futterlösungen, mit Verteilung über Futtermühlen, Gewerbebetriebe und Online-Kanäle eingeführt. Die Produkte wurden auch als nachhaltige und leistungssteigernde Entscheidungen vermarktet, die Markenglaubwürdigkeit verbessert und die Adoption von Zielkunden wiederholt
- Während die Nachfrage nach organischen Säuren wächst, hängt die anhaltende Marktausweitung von der kontinuierlichen FuE, der kosteneffizienten Produktion und der Sicherstellung der funktionellen Leistung, die mit herkömmlichen Zusatzstoffen vergleichbar ist, ab. Die Hersteller konzentrieren sich auch auf die Verbesserung der Skalierbarkeit, der Zuverlässigkeit der Lieferkette und die Entwicklung innovativer Lösungen, die Kosten, Effizienz und Nachhaltigkeit für eine breitere Übernahme ausgleichen
Biosäuren für Futtermarktdynamik
Fahrer
Wachsende Präferenz für natürliche und nachhaltige Futtermittelzusatzstoffe
- Die steigende Nachfrage nach natürlichen, multifunktionellen Futtermittelzutaten ist ein wichtiger Treiber für die organischen Säuren für den Futtermittelmarkt. Viehproduzenten ersetzen zunehmend synthetische Zusatzstoffe durch organische Säuren, um die Darmgesundheit, die Nährstoffausnutzung und die gesamte Tierleistung zu verbessern und gleichzeitig regulatorische Standards und Nachhaltigkeitsziele einzuhalten. Dieser Trend drängt auch die Forschung zu neuen Säuremischungen und Liefersystemen für Futterformulierungen, die Produktdiversifizierung unterstützen
- Die Ausweitung von Anwendungen in Geflügel, Schweinen, Aquakultur und Wiederkäuern beeinflussen das Marktwachstum. Organische Säuren helfen, pathogene Bakterien zu kontrollieren, die Futtermitteleffizienz zu verbessern und die Wachstumsleistung zu verbessern, während die natürliche Positionierung von Futtermitteln beibehalten wird. Die zunehmende Verlagerung auf antibiotikafreie Tiernahrung weltweit verstärkt diesen Trend weiter
- Futtermittelhersteller fördern durch Produktinnovation, Betriebsversuche und Zertifizierungen aktiv organische saure Lösungen. Diese Bemühungen werden durch die zunehmende Vorliebe der Erzeuger für gesundheitsorientierte und nachhaltige Futtermittellösungen unterstützt, und sie fördern auch Partnerschaften zwischen Lieferanten und Futtermittelunternehmen, um Formulierungen zu optimieren und Umweltauswirkungen zu reduzieren
- So berichteten im Jahr 2023 Evonik Industries in Deutschland und ADM Animal Nutrition in den USA über eine verstärkte Einlagerung von organischen Säuren in Geflügel- und Schweinefutter. Diese Expansion folgte der steigenden Nachfrage nach natürlichen, antibiotischen und leistungssteigernden Futtermittelzusatzstoffen, der Wiederholung und Produktdifferenzierung. Beide Unternehmen betonten auch Nachhaltigkeit, Rückverfolgbarkeit und regulatorische Compliance in Marketingkampagnen, um das Vertrauen der Produzenten und die Loyalität zu stärken
- Obwohl steigende Trends im Bereich der sauberen Ernährung und Nachhaltigkeit das Wachstum unterstützen, hängt die breitere Annahme von Kostenoptimierung, Zutatverfügbarkeit und skalierbaren Produktionsprozessen ab. Investitionen in die Effizienz der Supply-Chain-Kette, nachhaltige Beschaffung und fortschrittliche Formulierungstechnologie werden entscheidend sein, um die globale Nachfrage zu erfüllen und den Wettbewerbsvorteil zu erhalten
Zurückhaltung/Challenge
Höhere Kosten und begrenzte Aufmerksamkeit im Vergleich zu herkömmlichen Futtermittelzusatzstoffen
- Die relativ höheren Kosten für organische Säuren im Vergleich zu herkömmlichen synthetischen Futtermittelzusatzstoffen sind nach wie vor eine zentrale Herausforderung, die die Annahme von kostspieligen Viehhaltern begrenzt. Höhere Rohstoffkosten, komplexe Produktionsprozesse und variable Reinheitsstufen tragen zu erhöhten Preisen bei. Darüber hinaus kann die schwankende Versorgung mit zertifizierten Rohstoffen Kostenstabilität und Marktdurchdringung beeinflussen
- Die Bewusstseinsbildung bei Tier- und Futtermittelherstellern bleibt uneinheitlich, insbesondere in Entwicklungsregionen, in denen die Nachfrage nach natürlichen Futtermittelzusatzstoffen nach wie vor steigt. Ein begrenztes Verständnis der funktionellen Vorteile beschränkt die Annahme in bestimmten Tierarten und Futtermittelkategorien. Dies führt auch zu einer langsameren Aufnahme in Schwellenländern, in denen Bildungsinitiativen für organische Säuren minimal sind
- Lieferkette und Distributionsherausforderungen beeinflussen auch das Marktwachstum, da organische Säuren die Beschaffung von zertifizierten Lieferanten und die Einhaltung strenger Qualitätsstandards erfordern. Logistische Komplexitäten, Lagerbedingungen und kürzere Haltbarkeit einiger organischer Säuren erhöhen die Betriebskosten. Unternehmen müssen in die richtige Handhabung, Lagerung und effiziente Transportnetze investieren, um die Produktintegrität zu erhalten
- So meldeten 2024 Händler in Brasilien und Indien, die Geflügel- und Schweinefutter beliefen, aufgrund höherer Preise und geringerer funktioneller Vorteile gegenüber herkömmlichen Futtermittelzusatzstoffen eine langsamere Aufnahme. Speicheranforderungen und Zertifizierungskonformität waren zusätzliche Barrieren. Diese Faktoren veranlassten auch einige Futtermittelmühlen, um die Annahme hochwertiger Biosäure-basierter Produkte zu begrenzen, die die Sichtbarkeit und den Vertrieb beeinträchtigen
- Die Überwindung dieser Herausforderungen erfordert eine kosteneffiziente Produktion, erweiterte Vertriebsnetze und fokussierte Bildungsinitiativen für Tier- und Futtermittelhersteller. Die Zusammenarbeit mit Futtermittelverbänden, Zertifizierungsstellen und landwirtschaftlichen Erweiterungsdienstleistungen kann dazu beitragen, das langfristige Wachstumspotenzial der globalen organischen Säuren für den Futtermittelmarkt zu entschärfen. Darüber hinaus wird die Entwicklung kostenintensiver Formulierungen und die Stärkung von Marketingstrategien rund um funktionale und Nachhaltigkeitsvorteile für die weit verbreitete Adoption unerlässlich sein.
Wie werden die Bio-Säure für Futtermarkt segmentiert
Der Markt wird auf Basis von Typ, Vieh, Quelle und Endverbraucher segmentiert.
- Typ
Auf Basis des Typs werden die globalen organischen Säuren für den Futtermittelmarkt in Essigsäure, Zitronensäure, Formsäure, Laktinsäure, Malinsäure, Bernsteinsäure, Gluconsäure, Ascorbinsäure, Fumarsäure, Propionsäure und andere segmentiert. Das Segment Lactic Acid hielt 2025 den größten Marktanteil, der durch seine multifunktionalen Vorteile, einschließlich verbesserter Darmgesundheit, Nährstoffaufnahme und Wachstumsleistung bei Geflügel und Schweinen, getrieben wurde. Laktische Säure ist weit verbreitet für seine antimikrobiellen Eigenschaften, Unterstützung antibiotisch-freien Futtermittelinitiativen und Verbesserung der Futtermitteleffizienz. Seine Vielseitigkeit über mehrere Tierarten und Futterformulierungen macht es zu einer bevorzugten Wahl für Futtermittelhersteller.
Das Segment Formic Acid wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, unterstützt durch seine starke antimikrobielle Aktivität, einfache Einarbeitung in Futtermittel und die Fähigkeit, die Futterverdaulichkeit zu verbessern. Im Geflügel- und Schweinefutter wird die Formsäure zunehmend angenommen, um pathogene Bakterien zu kontrollieren und die Wachstumsleistung zu verbessern. Das zunehmende Bewusstsein für natürliche Futtermittelzusatzstoffe und regulatorische Belastungen für reduzierte Antibiotika-Nutzung treibt die Annahme von Ameisensäure in der Tierernährung weiter voran.
- von Livestock
Auf der Grundlage von Vieh wird der Markt in Geflügel, Ruminants, Swine, Aquatic Animals, and Others segmentiert. Das Segment Poultry hielt den größten Anteil im Jahr 2025 aufgrund der hohen globalen Nachfrage nach Hühner- und Eierproduktion. Bio-Säuren helfen, die Darmgesundheit beizubehalten, die Futterumwandlungsverhältnisse zu verbessern und die mikrobielle Kontamination bei Geflügel zu reduzieren, was sie für eine nachhaltige Produktion wesentlich macht. Die rasche Expansion der Geflügelzucht und der organisierten Produktionssysteme unterstützen das Marktwachstum weiter.
Das Segment Swine wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch den Anstieg des Schweineverbrauchs und die zunehmende Einführung antibiotischer Futtermittel verursacht wird. Schwimmproduzenten enthalten organische Säuren, um die Nährstoffaufnahme zu verbessern, gastrointestinale Infektionen zu reduzieren und die Gesamtwachstumsleistung zu steigern. Die Sensibilisierung für Futtermittelsicherheit und nachhaltige Tierpraktiken beschleunigt die Marktakzeptanz.
- Quelle
Auf Basis der Quelle wird der Markt in Biomass, Molasse, Starch, Chemical Synthesis und Agro-Industrial Residue segmentiert. Das Segment Chemical Synthesis entfiel auf den größten Marktanteil im Jahr 2025 aufgrund gleichbleibender Qualität, Skalierbarkeit und Wirtschaftlichkeit. Die chemische Synthese ermöglicht die großflächige Produktion von organischen Säuren mit standardisierter Reinheit und unterstützt die weit verbreitete Adoption in der Tierernährungsindustrie. Hersteller verlassen sich auf diese Quelle für zuverlässige Versorgung und einheitliche Leistung.
Das Segment Biomass wird das schnellste Wachstum von 2026 bis 2033 beobachten, unterstützt durch die zunehmende Fokussierung auf nachhaltige Produktion und erneuerbaren Rohstoffen. Biomass-erzeugte organische Säuren gewinnen an Popularität als umweltfreundliche Alternativen zu chemisch synthetisierten Säuren. Die Verbesserung der regulatorischen Unterstützung und der Verbraucherpräferenz für natürliche Futtermittelzusatzstoffe wird weiter vorangetrieben.
- Von End-User
Auf der Grundlage des Endverbrauchers wird der Markt in Lebensmittel und Getränke, Tierfutter, Chemikalien und Industrie, Pharmazeutika, Körperpflege und Landwirtschaft segmentiert. Das Segment Animal Feed dominierte den Markt im Jahr 2025 aufgrund der weit verbreiteten Verwendung von organischen Säuren zur Verbesserung der Tiergesundheit, der Wachstumsleistung und der Futtermitteleffizienz. Das Segment profitiert von einer starken Nachfrage in den Bereichen Geflügel, Schweine, Wiederkäuer und Aquakultur. Futtermittelhersteller integrieren zunehmend organische Säuren, um antibiotikafreie Produktionstrends und regulatorische Standards einzuhalten.
Das Segment Pharma wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch den Einsatz von organischen Säuren in Tierarzneimitteln, Ergänzungen und gesundheitsfördernden Futtermittelzusatzstoffen verursacht wird. Bio-Säuren helfen, Immunität und allgemeine Tiergesundheit zu verbessern und eine erhöhte Adoption in pharmazeutischen Anwendungen zu unterstützen. Das zunehmende Bewusstsein für Tiergesundheit und Ernährung erhöht die Markterweiterung.
Welche Region hält den größten Teil der organischen Säuren für den Futtermittelmarkt
- Nordamerika dominierte die organischen Säuren für den Futtermittelmarkt mit dem größten Umsatzanteil von 35,80% im Jahr 2025, angetrieben durch hohe Annahme von natürlichen Futtermittelzusatzstoffen, etablierten Viehzuchtsystemen und starke Nachfrage nach antibiotikumfreien Geflügel, Schweinen und Aquakulturfutter
- Viehbestandsproduzenten in der Region schätzen die Vorteile organischer Säuren bei der Verbesserung der Darmgesundheit, der Nährstoffaufnahme und der Wachstumsleistung, der Unterstützung nachhaltiger und effizienter Futtermittellösungen
- Diese weit verbreitete Adoption wird durch die organisierte Futtermittelproduktion, die fortgeschrittene Kaltketteninfrastruktur und das wachsende Bewusstsein für die Lebensmittelsicherheit und die Einhaltung der Vorschriften weiter unterstützt, indem organische Säuren als bevorzugte Lösung für Geflügel-, Schweine- und Aquakultursegmente festgelegt werden.
U.S. Organic Acids for Feed Market Insight
Die US-amerikanischen Biosäuren für den Futtermittelmarkt erfassten den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch die steigende Nachfrage nach natürlichen, antibiotischen Futtermittelzusatzstoffen und -fortschritten in der Tierernährung getrieben wurde. Die Produzenten konzentrieren sich auf die Verbesserung der Tierleistung und der Futtermitteleffizienz und erfüllen strenge Vorschriften für den Antibiotikaeinsatz. Der zunehmende Trend der Präzisionszucht, verbunden mit Investitionen in Futtermittel-FuE und innovative Säuremischungen, ist ein weiteres treibendes Marktwachstum. Zudem trägt starkes Bewusstsein für die Lebensmittelsicherheit, nachhaltige Tierpraktiken und die Premium-Fleischproduktion maßgeblich zur Expansion von organischen Säuren in den USA bei.
Canada Organic Acids for Feed Market Insight
Die Kanada-Biosäuren für den Futtermittelmarkt dürften die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, vor allem durch die steigende Annahme von organischen Säuren in Geflügel- und Schweinefutter und die steigende Nachfrage nach hochwertigen, antibiotikumfreien Tierprodukten. Die Ausweitung der organisierten Landwirtschaftssysteme und der Futtermühleninfrastruktur, verbunden mit wachsendem Bewusstsein für Tiergesundheit und ökologische Nachhaltigkeit, fördert die Markteinführung. Auch die kanadischen Hersteller betonen natürliche Futtermittellösungen, um die Wachstumsleistung und die Darmgesundheit zu verbessern und das Marktwachstum weiter zu unterstützen.
Europe Organic Acids for Feed Market Insight
Die europäischen organischen Säuren für den Futtermittelmarkt dürften von 2026 bis 2033 deutlich zunehmen, was durch strenge Vorschriften über den Antibiotikaeinsatz in Futtermitteln, steigende Nachfrage nach organischen und nachhaltigen Futtermittelzusatzstoffen und zunehmende Konzentration auf Tiergesundheit und -produktivität bedingt ist. Die europäischen Vieherzeuger nehmen zunehmend organische Säuren in Geflügel-, Schweine- und Aquakulturfutter ein, um den Regulierungsstandards gerecht zu werden und die Futtermitteleffizienz zu verbessern. Investitionen in Futtermittel-FuE und nachhaltige Tierhaltungspraktiken stärken den Markt in der Region weiter.
Deutschland Bio-Säure für Futtermarkt Insight
Die deutschen Bio-Säuren für den Futtermittelmarkt werden voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch eine starke regulatorische Unterstützung für antibiotikumfreie Futtermittel, ein wachsendes Bewusstsein für Tierschutz und technologische Fortschritte in der Futterformulierung gefördert wird. Die deutschen Hersteller nehmen aktiv organische Säuren an, um die Nährstoffaufnahme, die Darmgesundheit und die gesamte Tierhaltung zu verbessern. Die Integration von organischen Säuren mit Präzisions-Fütterungssystemen und nachhaltiger Tierhaltung fördert auch das Wachstum in Geflügel- und Schweinesegmenten.
Asia-Pacific Organic Acids for Feed Market Insight
Die asiatisch-pazifischen organischen Säuren für den Futtermittelmarkt dürften von 2026 bis 2033 ein starkes Wachstum verzeichnen, das durch steigende Nachfrage nach Tierprodukten, steigendes Bewusstsein für die Tiergesundheit und schnelle Urbanisierung in Ländern wie China, Japan und Indien geprägt ist. Die wachsende Viehwirtschaft der Region, verbunden mit staatlichen Initiativen zur Förderung einer nachhaltigen Landwirtschaft, treibt die Einführung von organischen Säuren voran. Darüber hinaus, da APAC zu einem großen Produktionsstandort für Futtermittel wird, die Erreichbarkeit, die Zugänglichkeit und die Verfügbarkeit von organischen Säuren erweitern sich auf die Bedürfnisse von Klein- und Industrievieherzeugern.
Japan Organic Acids for Feed Market Insight
Die japanischen Bio-Säuren für den Futtermittelmarkt werden durch den hohen Fokus des Landes auf die Tiergesundheit, strenge Vorschriften für Futtermittelzusatzstoffe und die steigende Nachfrage nach antibiotisch-freien Geflügel- und Schweineprodukten voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten. Japanische Hersteller priorisieren die Leistung von Tieren, die Darmgesundheit und die Effizienz von Futtermitteln, was die Annahme von organischen Säuren. Darüber hinaus unterstützt die Integration mit präziser Fütterung und nachhaltiger Landwirtschaft das Marktwachstum in Geflügel- und Schweinesektoren.
China Bio-Säure für Futtermarkt Insight
Die China-Biosäuren für den Futtermittelmarkt entfielen 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der der rasch expandierenden Viehwirtschaft, der steigenden Nachfrage nach Geflügel- und Schweineprodukten und der wachsenden Übernahme von natürlichen Futtermittelzusatzstoffen zuzuschreiben war. Die chinesischen Hersteller verwenden zunehmend organische Säuren, um die Wachstumsleistung, die Darmgesundheit und die Futtermitteleffizienz zu verbessern und strengere Vorschriften für den Antibiotikaeinsatz einzuhalten. Starke häusliche Produktionskapazität, staatliche Unterstützung für nachhaltige Landwirtschaft und steigendes Bewusstsein für die Futtermittelsicherheit sind wichtige Faktoren, die den Markt in China fördern.
Welche sind die Top-Unternehmen in Bio-Säure für den Futtermittelmarkt
Die Bio-Säure für Futtermittelindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ADM (US)
- BASF SE (Deutschland)
- BP Plc (USA)
- BioAmber Inc. (USA)
- Cargill, Incorporated (USA)
- Celanese Corporation (USA)
- Corbion NV (Niederlande)
- DOW (US)
- Du Pont De (USA)
- Eastman Chemicals Company (USA)
- Elekeiroz S.A (Brasilien)
- Feichang Acid Chemicals Co., Ltd. (China)
- Fuso Chemical Co. Ltd (Japan)
- Henan Jindan Lactic Acid Technology Co., Ltd. (China)
- Jiangsu SOPO (Gruppe) Co., Ltd (China)
- Jungbunzlauer Suisse AG (Schweiz)
- Myriant Corporation (USA)
- Nature Works LLC (USA)
- Shandong Liaocheng Luxi Chemical Co., Ltd. (China)
- Tate & Lyle (USA)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











