


Globale Marktsegmentierung für Organobleche nach Rohmaterialtyp (Fasern und thermoplastische Harze), Endverbraucher (Luft- und Raumfahrt, Automobilindustrie, Sport und Freizeit, Bauwesen und Sonstige), Technologie (Doppelbandpresse, statische Presse und kontinuierliches Formpressen) – Branchentrends und Prognose bis 2033
Was ist die Organosheet Marktgröße und Wachstumsrate
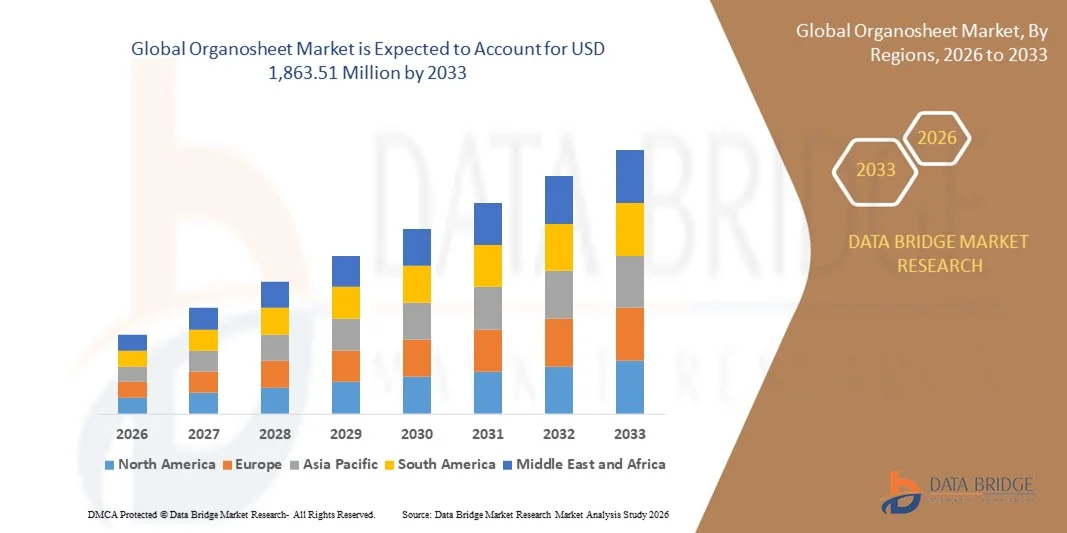
- Die globale Marktgröße für Organoblatt wurde mit752.64 Mio. USD 2025und wird voraussichtlich erreichen1,863,51 Mio. USD bis 2033, beiCAGR von 12,00 %während des Prognosezeitraums
- Das Marktwachstum wird durch den zunehmenden Einsatz von Leichtbau- und Hochfestwerkstoffen in der Automobil- und Luft- und Raumfahrtindustrie zur Verbesserung der Kraftstoffeffizienz und zur Verringerung der CO2-Emissionen weitgehend gefördert.
- Die wachsende Nachfrage nach recycelbaren und nachhaltigen Verbundwerkstoffen im Transport- und Konsumgütersektor unterstützt die Markterweiterung
Marktgröße und Prognose
- Globaler Marktwert (2025): 752.64 Mio. USD
- Voraussichtlicher Marktwert (2033): 1,863,51 Mio. USD
- Prognose CAGR (2026–2033): 12,00 %
Was ist der Haupttrend im Organosheet-Markt
- Der Organosheet-Markt zeigt ein robustes Wachstum, das durch den steigenden Fokus auf Materialinnovation, Automatisierung in Fertigungsprozessen und den Übergang zu hybriden Verbundstrukturen für verbesserte Leistung und Haltbarkeit getrieben wird.
- Kontinuierliche technologische Fortschritte und der erweiterte Anwendungsbereich von Organoblättern inElektrofahrzeuge, Sportartikel und industrielle Komponenten werden voraussichtlich im Voraus erhebliche Wachstumschancen schaffen
- Nordamerika dominierte den Organosheet-Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die zunehmende Übernahme von Leichtbau- und nachhaltigen Materialien in Automobil- und Raumfahrtanwendungen, sowie fortschrittliche Fertigungsmöglichkeiten in der Region
- Die asiatisch-pazifische Region wird die höchste Wachstumsrate des globalen Organoblattmarktes, der durch den Ausbau der Automobil- und Luft- und Raumfahrtsektoren, die steigenden Einwegerträge und die steigende Nachfrage nach energieeffizienten und leichten Materialien verursacht wird, bezeugen.
- Das Segment Fasern hielt den größten Marktanteil im Jahr 2025, angetrieben durch ihr hohes Festigkeits-zu-Gewicht-Verhältnis und die Fähigkeit, Thermoplaste für eine überlegene mechanische Leistung zu stärken. Besonders bevorzugt sind faserverstärkte Organoblätter in Automobil- und Raumfahrtanwendungen für Leichtbau und strukturelle Haltbarkeit
Report Scope und Organosheet Marktsegmentierung
|
Attribute |
Organosheet Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Organosheet-Markt
Höhe der leichten und hochleistungsfähigen Organoblätter
- Die zunehmende Einführung von Organosheets verwandelt die Leichtbau-Materiallandschaft, indem sie stärkere und leichtere Automobil- und Industriekomponenten ermöglicht. Die Kombination aus verstärkten Polymeren und Thermoplasten ermöglicht es den Herstellern, das Gesamtproduktgewicht unter Beibehaltung der strukturellen Integrität zu reduzieren, was zu einer verbesserten Kraftstoffeffizienz, verbesserter Leistung und niedrigeren Emissionen führt. Dieser Trend wird durch strenge globale Vorschriften über CO2-Fußabdruck und Energieverbrauch weiter unterstützt.
- Die hohe Nachfrage nach langlebigen und recycelbaren Materialien in Automobil-, Luftfahrt- und Industrieanwendungen beschleunigt den Einsatz von Organosheets. Diese Materialien sind besonders effektiv bei der Ersetzung traditioneller Metalle und Verbundwerkstoffe, wodurch die Hersteller Nachhaltigkeitsziele erreichen, regulatorische Standards einhalten und die Produktlebenszyklusleistung verbessern. Hersteller erforschen auch hybride Materiallösungen, um die Anpassungsfähigkeit zu erhöhen
- Die Vielseitigkeit und die einfache Verarbeitung moderner Organoblätter macht sie attraktiv für die hochvolumige Fertigung. Die Produzenten profitieren von effizienteren Produktionszyklen, reduzierten Materialabfällen, verbesserter Designflexibilität und kürzeren Lieferzeiten, die letztendlich die Produktqualität insgesamt verbessern und die Herstellungskosten senken. Integration mit automatisierten Produktionssystemen wird weiter optimiert
- So berichteten im Jahr 2024 mehrere europäische Automobil-OEMs nach der Integration von Organosheet-Komponenten in Fahrzeug-Chassis und Karosserie-Panels signifikante Gewichtsreduktion, verbesserte Kraftstoffeffizienz und geringere Produktionskosten. Diese Initiativen verbesserten die Fahrzeugleistung, reduzierten Energieverbrauch und unterstützten Nachhaltigkeitsziele und setzen Benchmarks für andere globale Hersteller
- Während Organosheets leichte und umweltfreundliche Lösungen ermöglichen, hängt ihre Marktakzeptanz von anhaltender Innovation in Materialien, Verarbeitungstechniken und Kostenoptimierung ab. Die Hersteller müssen sich auf die lokalisierte Produktion, die kooperative FuE und das strategische Supply-Chain-Management konzentrieren, um die wachsende Nachfrage vollständig zu nutzen und gleichzeitig den Wettbewerbsvorteil zu erhalten.
Organosheet Marktdynamik
Fahrer
steigende Nachfrage nach leichten und nachhaltigen Materialien in Automobil- und Luft- und Raumfahrtsektoren
- Der zunehmende Fokus auf die Verringerung des Fahrzeuggewichts und die Verbesserung der Kraftstoffeffizienz ist ein primärer Treiber des Organoblattmarktes. Organosheets bieten hohe Festigkeits-zu-Gewicht-Verhältnisse, die für die Einhaltung strenger Emissionsstandards, die Verbesserung der Fahrzeugdynamik und die Senkung der Gesamtbetriebskosten unerlässlich sind. Diese Nachfrage ist besonders stark in EV- und Hybridfahrzeugsegmenten
- Die Automobil- und Luft- und Raumfahrtindustrie setzt zunehmend Organoblätter ein, um traditionelle Metalle und schwerere Verbundwerkstoffe zu ersetzen. Diese Verschiebung wird durch staatliche Anreize für den leichten und nachhaltigen Materialeinsatz, die Nachfrage der Verbraucher nach energieeffizienten Fahrzeugen und die Verpflichtungen der Industrie gegenüber Netto-Null-Emissionen unterstützt. Die Annahme wird auch durch langfristige Kosteneinsparungen bei Kraftstoff und Wartung begünstigt
- Der zunehmende Trend zur grünen Herstellung und die Verwendung von recycelbaren Materialien ist die weitere Steigerung der Organosheet-Adoption. Die Hersteller investieren in fortschrittliche Polymer- und Fasertechnologien, um die Materialleistung, Recyclierbarkeit und Umweltauswirkungen zu verbessern. Partnerschaften mit Rohstofflieferanten und Recyclern verbessern auch das zirkulare Wirtschaftspotenzial von Organoblättern
- So haben im Jahr 2023 mehrere globale Automobilhersteller Organosheet-Komponenten in EV-Batteriegehäuse, Dachkonstruktionen und Strukturpaneele eingebaut, was zu einer Gewichtsreduktion, einer verbesserten Fahrzeugpalette und einer verbesserten Crashworthiness führte. Dies zeigt die praktischen Vorteile von Organoblättern in Hochleistungsanwendungen
- Während Leichtbau und Nachhaltigkeit das Marktwachstum vorantreiben, müssen sich die Akteure auf die Optimierung von Kosten-, Verarbeitungseffizienz und Materialversorgungsketten konzentrieren. Strategische Investitionen in Automatisierung, Materialinnovation und Personalschulung sind der Schlüssel zur nachhaltigen langfristigen Übernahme und Expansion der Marktdurchdringung
Zurückhaltung/Challenge
Hohe Materialkosten und Verarbeitungskomplexität
- Die hohen Kosten für fortgeschrittene Organoblattmaterialien, wie z.B. kohlenstofffaserverstärkte Polymere, sind für mittlere und kostengünstige Anwendungen weniger zugänglich. Diese Preisbarriere begrenzt die weit verbreitete Annahme in Schwellenländern, kostspieligen Industrien und kleinen Herstellern. Haushaltszwänge verzögern auch FuE-Investitionen und Technologietransfer
- Die Komplexität der Verarbeitung von Organoblättern, einschließlich Umformen, Thermoformen und Bonding-Techniken, erfordert spezialisierte Ausrüstung, qualifizierte Arbeit und kontrollierte Produktionsumgebungen. Eine begrenzte Verfügbarkeit von geschultem Personal und technischem Know-how kann die Produktionseffizienz verlangsamen, die Defektraten erhöhen und die Betriebskosten erhöhen, insbesondere für Hersteller, die die Produktion skalieren
- Lieferkettenbeschränkungen für hochwertige Fasern und Polymerharze begrenzen die Materialverfügbarkeit weiter, was zu Produktionsverzögerungen, erhöhten Kosten und Risiken in gleichbleibender Qualität führt. Dies betrifft auch die Skalierbarkeit von Organosheet-Lösungen für großtechnische Anwendungen und die Fähigkeit, die wachsende globale Nachfrage zu erfüllen
- So berichteten im Jahr 2024 mehrere Luft- und Raumfahrthersteller Produktionsengpässe und Lieferverzögerungen aufgrund der begrenzten Verfügbarkeit hochleistungsfähiger Organoblattmaterialien und des Bedarfs an spezialisierten Verarbeitungsanlagen. Diese Herausforderungen beeinflussten die Projektzeiträume, erhöhte Betriebskosten und betonten die Notwendigkeit von Supply Chain Resilience
- Während die technologischen Fortschritte die Manufakturabilität weiter verbessern, bleiben Kosten, Komplexität und Herausforderungen der Lieferkette kritisch. Die Hersteller müssen sich auf Automatisierung, Prozessstandardisierung, Materialoptimierung und strategische Beschaffung konzentrieren, um die Organosheet-Adoption in den Bereichen Automotive, Luftfahrt und Industrie zu erweitern
Wie wird der Organosheet Market segmentiert
Der Organoblattmarkt wird auf Basis von Rohstofftyp, Endverbraucher und Technologie segmentiert.
- Mit Rohmaterial Typ
Auf Basis des Rohstofftyps wird der Organoblattmarkt in Fasern und thermoplastische Harze segmentiert. Das Segment Fasern hielt den größten Marktanteil im Jahr 2025, angetrieben durch ihr hohes Festigkeits-zu-Gewicht-Verhältnis und die Fähigkeit, Thermoplaste für eine überlegene mechanische Leistung zu stärken. Besonders bevorzugt sind faserverstärkte Organoblätter in Automobil- und Luft- und Raumfahrtanwendungen für Leichtbau und strukturelle Haltbarkeit.
Das Segment der thermoplastischen Harze wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch ihre Recyclierbarkeit, einfache Verarbeitung und Anpassungsfähigkeit in der hochvolumigen Fertigung, beobachten. Thermoplastische Organoblätter ermöglichen es Herstellern, komplexe Formen zu erzeugen, Zykluszeiten zu reduzieren und Kosteneffizienz zu verbessern, was sie für großtechnische Anwendungen ideal macht.
- Von End-User
Auf Basis des Endverbrauchers wird der Organoblattmarkt in Luft- und Verteidigungs-, Automobil-, Sport- und Freizeit-, Bau- und andere segmentiert. Das Automotive-Segment hatte 2025 aufgrund der steigenden Nachfrage nach Leichtbauteilen und strengeren Emissionsvorschriften den größten Marktanteil. Organosheets sind weit verbreitet in Karosserieplatten, Batteriegehäusen und Bauteilen.
Das Luftfahrt- und Verteidigungssegment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch die Notwendigkeit von kraftstoffeffizienten Flugzeugen, verbesserte strukturelle Leistung und Gewichtsreduktion. Organosheets bieten hohe Festigkeits-zu-Gewicht-Verhältnisse und Designflexibilität, so dass sie für Innenwände, Flügelstrukturen und Schutzausrüstung geeignet sind.
- Von der Technik
Auf Basis der Technik wird der Organoblattmarkt in Doppelbandpresse, statische Presse und kontinuierliche Pressung segmentiert. Das Segment Doppelbandpressen hielt den größten Marktanteil im Jahr 2025, aufgrund seiner Fähigkeit, qualitativ hochwertige Organoblätter mit gleichmäßiger Dicke und ausgezeichneter Oberflächenveredelung herzustellen. Diese Technologie ist in der Automobil- und Luft- und Raumfahrtindustrie für hochwertige Komponenten weit verbreitet.
Das kontinuierliche Pressformsegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch seine hohe Produktionseffizienz, Skalierbarkeit und Kompatibilität mit automatisierten Fertigungslinien, beobachten. Kontinuierliches Pressen ermöglicht gleichbleibende Qualität, reduzierte Zykluszeiten und optimierte Materialnutzung, so dass es ideal für hochvolumige industrielle Anwendungen.
Organosheet Markt Regionale Analyse
- Nordamerika dominierte den Organosheet-Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die zunehmende Übernahme von Leichtbau- und nachhaltigen Materialien in Automobil- und Raumfahrtanwendungen, sowie fortschrittliche Fertigungsmöglichkeiten in der Region
- Hersteller und OEMs in der Region hochwertig Organoblätter für ihr hohes Festigkeits-zu-Gewicht-Verhältnis, Recyclierbarkeit und Vielseitigkeit bei der Herstellung von strukturellen und funktionalen Komponenten, die die Leistung erhöht, während das Gesamtgewicht und Emissionen reduziert
- Diese weit verbreitete Annahme wird durch starkes industrielles Wachstum, etablierte Lieferketten und staatliche Anreize unterstützt, die energieeffiziente und nachhaltige Fertigung fördern, Positionierung von Organoblättern als bevorzugte Lösung für mehrere Endverbraucherindustrien
US Organosheet Market Insight
Der US-amerikanische Organoblattmarkt erfasste 2025 innerhalb Nordamerikas den größten Umsatzanteil, der von der steigenden Nachfrage nach Leichtbau- und Hochleistungswerkstoffen im Automobil- und Raumfahrtsektor getragen wurde. Hersteller integrieren zunehmend Organosheet-Komponenten in Fahrzeugchassis, Strukturpaneele und Luft- und Raumfahrtteile, um Gewicht zu reduzieren und die Kraftstoffeffizienz zu verbessern. Der wachsende Trend der EV-Produktion, verbunden mit Investitionen in nachhaltige und recycelbare Materialien, trägt maßgeblich zur Markterweiterung bei.
Europa Organosheet Markt Einblick
Der Europa-Organosheet-Markt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von strengen Umweltvorschriften und der Betonung der energieeffizienten Fertigung angetrieben wird. Die Einführung von Organoblättern in Automobil-, Luftfahrt- und Industrieanwendungen beschleunigt sich aufgrund ihrer leichten und recycelbaren Eigenschaften. Europäische OEMs setzen zunehmend Organosheet-Komponenten in neue Produktionslinien ein und implementieren bestehende Modelle, um Emissionsstandards und Nachhaltigkeitsziele zu erfüllen.
US Organosheet Market Insight
Der US-amerikanische Organoblattmarkt soll ein schnelles Wachstum von 2026 bis 2033 beobachten, das durch die Nachfrage nach leichten, langlebigen und recycelbaren Materialien in Automobil- und Industrieanwendungen getrieben wird. Darüber hinaus sind staatliche Initiativen zur Förderung der Green Manufacturing und der Kohlenstoffreduktion ermutigen Unternehmen, Organosheets in Hochleistungskomponenten zu übernehmen. Die starke Automobilbranche und die fortgeschrittene Industriebasis der USA sollen die Markterweiterung weiter vorantreiben.
Deutschland Organosheet Markt Einblick
Der deutsche Organoblattmarkt wird von 2026 bis 2033 mit einem starken Wachstum rechnen, das durch die steigende Nachfrage nach hochfesten, leichten und nachhaltigen Materialien in der Automobil- und Luft- und Raumfahrtindustrie bedingt ist. Der Fokus Deutschlands auf Innovation, fortschrittliche Fertigungstechnologien und Nachhaltigkeit fördert die Einführung von Organosheets. Die Integration von Organoblättern in Struktur- und Funktionskomponenten wird immer häufiger, da die Hersteller Effizienz, Recyclierbarkeit und Wirtschaftlichkeit priorisieren.
Asien-Pazifik-Markt Einblick
Der asiatisch-pazifische Organoblattmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von der schnellen Industrialisierung, der wachsenden Automobil- und Raumfahrtproduktion und der steigenden Nachfrage nach leichten und nachhaltigen Materialien in Ländern wie China, Japan und Indien angetrieben wird. Die Regierungsinitiativen zur Förderung der grünen Herstellung sowie der verstärkten FuE-Investitionen fördern die Organoblattannahme. Darüber hinaus ist die Entwicklung der Region als Fertigungszentrum für Polymer- und Fasertechnologien eine Verbesserung der Erreichbarkeit und Zugänglichkeit, die Ausweitung der Marktreichweite.
Japan Organosheet Markt Einblick
Der Japan-Organosheet-Markt wird von 2026 bis 2033 durch die fortschrittlichen Automobil- und Raumfahrtbranchen des Landes, die High-Tech-Kultur und den zunehmenden Fokus auf leichte und nachhaltige Materialien erwarten. Die japanischen Hersteller übernehmen Organoblätter in Bauteilen, EV-Batteriegehäusen und Industriemaschinen, um die Leistungsfähigkeit und Energieeffizienz zu verbessern. Die alternde Bevölkerung und die Nachfrage nach benutzerfreundlichen, leistungsfähigen Komponenten weiter zunehmen.
China Organosheet Markt Einblick
Der China-Organosheet-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der durch die schnelle Industrialisierung, den Ausbau der Automobil- und Luft- und Raumfahrtbranche und die hohe Übernahme von Leichtbau- und Recyclable-Materialien getrieben wurde. Organosheets werden zunehmend in EVs, Nutzfahrzeugen und Industriemaschinen eingesetzt, um Gewicht zu reduzieren und die Kraftstoffeffizienz zu verbessern. Staatliche Anreize für eine nachhaltige Fertigung, verbunden mit der Präsenz starker Inlandslieferanten, sind wesentliche Faktoren, die das Marktwachstum in China fördern
Welche sind die Top-Unternehmen im Organosheet-Markt
Die Organosheet-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- JEC Gruppe(Frankreich)
- FRAUEN(Deutschland)
- Covestro AG(Deutschland)
- Gividi Fabrics S.r.l.(Italien)
- Jiangsu Qiyi Technology Co., Ltd.(China)
- Kingfa (China)
- PG TEX (US)
- Polystrand, Inc (USA)
- PORCHER INDUSTRIES (Frankreich)
- BV (Niederlande)
- SGL Carbon (Deutschland)
- TEIJIN LIMITED (Japan)
- Mitsubishi Chemical Advanced Materials Unternehmensgruppe (Japan)
- Toray Advanced Composites (Japan)
- U.S. Liner Company (USA)
Was sind die neuesten Entwicklungen im Organosheet-Markt
- Im Juli 2023 kündigten die Lanxess AG und die Covestro AG eine strategische Partnerschaft an, um ihre Polyamid-6,6-Unternehmen zu vereinen. Die Fusion zielt darauf ab, den weltweit größten Hersteller von Polyamid 6,6 zu schaffen, mit einem Pro forma-Umsatz von rund 5,51 Milliarden US-Dollar (5 Milliarden Euro). Dieses kombinierte Unternehmen soll die globale Produktionskapazität verbessern, die Marktpräsenz stärken und die Wettbewerbsfähigkeit in leistungsfähigen Polymerlösungen verbessern. Der Deal, anhängige regulatorische Genehmigungen, wird voraussichtlich in der zweiten Hälfte von 2024 schließen, potenziell die globale Polyamid 6,6 Marktlandschaft umgestalten
- Im April 2023 erweiterte Johns Manville sein Neomera-Portfolio mit der Einführung von Neomera NCF-777, einem leistungsstarken, flammhemmenden thermoplastischen Verbundblech. Entwickelt für anspruchsvolle Luft- und Raumfahrtanwendungen bietet das Produkt eine überlegene mechanische Festigkeit, chemische Beständigkeit und Brandschutz. Die Einführung soll die strukturelle Leistungsfähigkeit im Flugzeuginnen- und Außenbereich verbessern, die Einhaltung der Sicherheit verbessern und Hersteller bei strengen Normen der Luft- und Raumfahrtindustrie unterstützen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











