


Segmentierung des globalen Verpackungspapiermarktes nach Produkttyp (Karton, Wellpappenrohpapier, Kraftpapier und Wellpappe), Endverbraucherbranche (Körperpflege und Haushaltspflege, Lebensmittel, Getränke und Gesundheitswesen) – Branchentrends und Prognose bis 2033
Verpackungspapier Marktgröße und Wachstumsrate
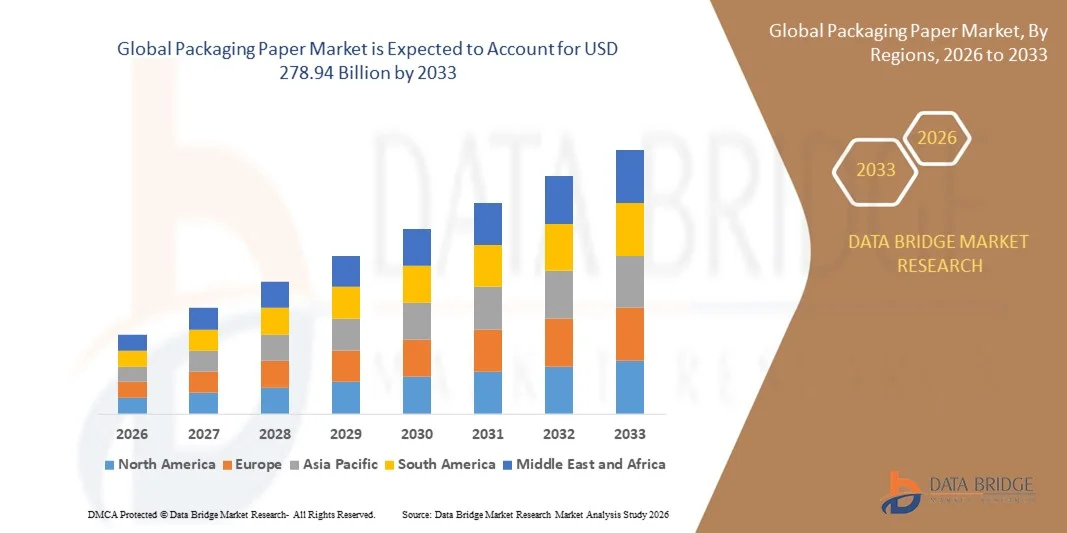
- Wie bei Data Bridge Market Research Analysis wurde die globale Verpackungspapiermarktgröße geschätzt200,71 Milliarden USD in 2025und wird voraussichtlich erreichen278,94 Milliarden USD bis 2033, beiCAGR von 4,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach nachhaltigen und recycelbaren Verpackungslösungen in der Lebensmittel-, E-Commerce- und Konsumgüterindustrie getragen.
- Die zunehmende Sensibilisierung der Umweltvorschriften und die Verlagerung von Kunststoff auf papierbasierte Verpackungen sind weitere Markterweiterungen
Marktgröße und Prognose:
- Globaler Marktwert (2025):200,71 Mrd. USD
- Voraussichtlicher Marktwert (2033):278,94 Mrd. USD
- Wettervorhersage CAGR (2026–2033):4.20%
Papiermarktanalyse
- Der globale Verpackungspapiermarkt zeigt bedeutende Innovationen in umweltfreundlichen und biologisch abbaubaren Papierlösungen, die die Verbraucherpräferenzen fördern
- Steigende E-Commerce-Aktivitäten und die Nachfrage nach bequemen, leichten und schützenden Verpackungen erhöhen die Einführung von Verpackungspapier in der Industrie
- Nordamerika dominierte den Verpackungspapiermarkt mit dem größten Umsatzanteil im Jahr 2025, der von der steigenden Nachfrage nach nachhaltigen, recycelbaren und leistungsfähigen Papierprodukten im Lebensmittel-, Getränke- und Personalbereich angetrieben wurde.
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenVerpackungspapierMarkt, getrieben von Urbanisierung, wachsender Bevölkerung mittlerer Klasse, sowie Erweiterung der Lebensmittel- und Getränke-, Personal- und Gesundheitsversorgungsindustrie
- Das Segment Corrugated Board hatte 2025 den größten Marktanteil, der durch seinen weit verbreiteten Einsatz in E-Commerce-Verpackungen und Logistik aufgrund seiner Stärke, Leichtigkeit und Wiederverwertbarkeit getrieben wurde. Wellpappe bieten ausgezeichneten Schutz für versendete Waren, so dass sie eine bevorzugte Wahl für inländische und internationale Lieferketten
Report Scope und Packaging Paper Market Segmentation
|
Attribute |
Verpackung Papier Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Trends im Papiermarkt
Aufstieg nachhaltiger und innovativer Verpackungslösungen
- Der zunehmende Wandel zu nachhaltigen und recycelbaren Verpackungspapieren verwandelt die Verpackungsindustrie durch einen umweltfreundlichen und effizienten Produktschutz. Leichte, langlebige und recycelbare Papiere reduzieren Umweltauswirkungen bei gleichzeitiger Aufrechterhaltung der Produktintegrität, Verbesserung des Vertrauens der Verbraucher und des Markenwertes. Darüber hinaus verbessert die Integration erneuerbarer Fasern und biologisch abbaubarer Beschichtungen die Umweltverträglichkeit und die Ausrichtung auf globale Nachhaltigkeitsziele
- Die zunehmende Nachfrage nach flexiblen, anpassbaren und hochwertigen Verpackungen beschleunigt die Einführung von Spezialpapieren wie Kraft-, beschichteten und nativen Faserpapieren. Diese Produkte sind besonders wirksam bei der Verbesserung der Bedruckbarkeit, der Barriereeigenschaften und der strukturellen Stärke, unterstützt durch staatliche und NGO-Initiativen zur Förderung nachhaltiger Verpackungspraktiken. Darüber hinaus helfen innovative Oberflächenbehandlungen und Prägetechniken Marken unterschiedliche Produkte im Einzelhandel
- Die Erschwinglichkeit, Vielseitigkeit und Kompatibilität moderner Verpackungspapiere mit automatisierten Produktionslinien machen sie sowohl für kleine als auch für große Hersteller attraktiv, was eine effiziente Verpackung ohne Qualitätseinbußen ermöglicht. Diese Papiere unterstützen auch mehrschichtige Strukturen, die die Barriereleistung verbessern und die Notwendigkeit zusätzlicher Kunststoff-Liner reduzieren
- So berichteten im Jahr 2023 mehrere europäische und nordamerikanische Lebensmittel- und Getränkeunternehmen nach der Übernahme von nachhaltiger Kraft und beschichteten Papiere für Produktverpackungen, der Verbesserung der Wettbewerbsfähigkeit des Marktes und der Verringerung von Abfällen eine verbesserte Haltbarkeit und Markenrezeption. Unternehmen merkten auch reduzierte Versandkosten aufgrund leichterer Verpackungen und verbesserter Recyclingraten in Vertriebskanälen an
- Während nachhaltige und innovative Verpackungspapiere das Marktwachstum vorantreiben, hängt ihre Wirkung von fortschreitender Innovation, regulatorischer Compliance und Kostenoptimierung ab. Die Hersteller müssen sich auf Materialdiversifizierung, fortschrittliche Beschichtungen und maßgeschneiderte Lösungen für unterschiedliche Verpackungsformate konzentrieren, um die wachsende Nachfrage voll auszuschöpfen
Verpackungspapier Marktdynamik
Fahrer
steigende Nachfrage nach umweltfreundlichen und effizienten Verpackungslösungen
- Die zunehmende Betonung auf die Reduzierung des Kunststoffeinsatzes und die Förderung nachhaltiger Materialien ist das Fahren von Herstellern und Marken, um recycelbare und biologisch abbaubare Verpackungspapiere zu priorisieren. Diese Lösungen helfen, die CO2-Fußabdrücke zu reduzieren und gleichzeitig den Produktschutz und den Ablageschutz zu erhalten. Darüber hinaus ist der Schub für zirkuläre Wirtschaft Praktiken eine weit verbreitete Annahme von recycelbaren und kompostierbaren papierbasierten Verpackungen
- Verpackungsunternehmen investieren in F&D, um Hochleistungspapiere mit verbesserter Stärke, Druckbarkeit und Barriereeigenschaften zu produzieren, die sowohl Verbraucher- als auch Industrieverpackungen betreffen. Regierungsprogramme zur Förderung nachhaltiger Verpackungen unterstützen diesen Trend weiter. Vorteile wie wasserbasierte Beschichtungen, flammhemmende Behandlungen und fettbeständige Oberflächen verbessern die Produktfunktionalität, ohne die Wiederverwertbarkeit zu beeinträchtigen
- Durch die Einführung automatisierter Verpackungsmaschinen und Hochgeschwindigkeitsdrucktechnologien wird die Nachfrage nach einheitlichen, hochwertigen Papierprodukten weiter gesteigert, wodurch eine schnellere Produktion und ein reduzierter Materialverschwendung ermöglicht wird. Diese Innovationen ermöglichen auch eine präzise Anpassung von Verpackungsgrößen, Grafiken und Barrierenschichten, die Markenästhetik und betriebliche Effizienz steigern
- So haben im Jahr 2022 führende nordamerikanische und europäische FMCG-Unternehmen Kraft- und beschichtete Papiere in automatisierte Verpackungslinien eingearbeitet, operative Effizienz, reduzierten Materialeinsatz und höhere Produktpräsentationsqualität erreicht. Diese Implementierungen trugen auch zu geringeren CO2-Emissionen in der Logistik bei und verbesserten die Einhaltung von Umweltzeichenverordnungen
- Während Nachhaltigkeit und Effizienz die Marktnachfrage treiben, sind kontinuierliche Anstrengungen erforderlich, um Kosteneffektivität, regulatorische Einhaltung und materielle Innovation für die langfristige Annahme zu gewährleisten. Die Zusammenarbeit mit Materiallieferanten, Technologiepartnern und Regulierungsstellen ist entscheidend, um das Wachstum zu erhalten und die Wettbewerbsfähigkeit zu erhalten.
Zurückhaltung/Challenge
Hohe Kosten für Spezialpapiere und Regulierungsbeschränkungen
- Der höhere Preis für Spezialverpackungspapiere wie beschichtete, native Faser und Sperrpapiere im Vergleich zu herkömmlichen Materialgrenzen, insbesondere bei kleinen und mittleren Unternehmen in Schwellenregionen. Zusätzliche Kosten für fortschrittliche Beschichtungen, Prägung und Mehrschichtlaminierung erhöhen die Produktionskosten weiter, entmutigen kleinere Hersteller
- Komplexe regulatorische Rahmenbedingungen und Compliance-Standards für Lebensmittelqualität, recycelbare und biologisch abbaubare Verpackungspapiere können Produkteinführung und Innovation verzögern, Markterweiterung verlangsamen. Unternehmen müssen unterschiedliche länderspezifische Anforderungen, einschließlich chemischer Beschränkungen, Kennzeichnungsrichtlinien und Umweltzertifizierungen, unter Hinzufügung von Compliance-Kosten navigieren
- Ein begrenzter Zugang zu fortschrittlichen Papierproduktionsanlagen und qualitativ hochwertigen Rohstoffen in einigen Regionen hemmt die effiziente Nutzung weiter, wodurch die Marktdurchdringung insgesamt eingeschränkt wird. Infrastrukturlücken, Energiemangel und Fachkräftemangel können Produktionspläne verzögern und die Konsistenz der Papierqualität verringern
- So setzten im Jahr 2023 mehrere Kleinverpackungsunternehmen in Südostasien und Subsahara-Afrika aufgrund von Kosten- und Infrastrukturzwängen, trotz Nachhaltigkeits- und Leistungsvorteile von fortschrittlichen Papieren, weiterhin niederwertige Papiere ein. Dies beeinträchtigte auch ihre Fähigkeit, internationalen Exportstandards und umweltbewussten Kundenerwartungen gerecht zu werden
- Während technologische Fortschritte weiterhin bestehen, bleiben Kosten, Compliance und Produktionsherausforderungen unerlässlich. Marktteilnehmer müssen sich auf erschwingliche, qualitativ hochwertige und konforme Papierlösungen konzentrieren, lokale Produktionsmöglichkeiten stärken und an Verbesserungen der Lieferkette zur langfristigen Wachstumsmöglichkeit mitwirken.
Verpackungspapier Marktbereich
Der Verpackungspapiermarkt wird nach Produkttyp und Endverbraucherindustrie segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der globale Verpackungspapiermarkt in Karton, Containerboard, Kraftpapier und Wellpappe segmentiert. Das Segment Corrugated Board hatte 2025 den größten Marktanteil, der durch seinen weit verbreiteten Einsatz in E-Commerce-Verpackungen und Logistik aufgrund seiner Stärke, Leichtigkeit und Wiederverwertbarkeit getrieben wurde. Wellpappe bieten einen ausgezeichneten Schutz für versendete Waren, so dass sie eine bevorzugte Wahl für nationale und internationale Lieferketten.
Das Segment Kraftpapier wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 mit umweltfreundlichen und biologisch abbaubaren Eigenschaften, hoher Haltbarkeit und Eignung für flexible Verpackungsanwendungen beobachten. Kraftpapiere werden zunehmend in der Einzelhandels- und Konsumgüterverpackung für ihre nachhaltige Attraktivität und Verträglichkeit mit Druck- und Kaschierprozessen übernommen.
- Von End-User-Industrie
Auf Basis der Endverbraucherindustrie wird der globale Verpackungspapiermarkt in Personal Care und Home Care, Food, Beverage und Healthcare segmentiert. Das Segment Food and Beverage hat 2025 aufgrund der steigenden Nachfrage nach sicheren, hygienischen und qualitativ hochwertigen Verpackungslösungen, die Produktneuheit bewahren und die Haltbarkeit verlängern, den größten Marktanteil gehalten. Verpackungspapiere in diesem Segment werden oft mit Beschichtungen oder Laminaten kombiniert, um regulatorische Standards und Verbrauchererwartungen zu erfüllen.
Das Segment Personal Care and Home Care wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch eine zunehmende Verbraucherpräferenz für nachhaltige und visuell ansprechende Verpackungen für Hygieneprodukte, Kosmetika und Haushaltsartikel getrieben wird. Die Sensibilisierung für umweltfreundliche Verpackungs- und Markendifferenzierungsstrategien unterstützt diese Annahme.
Papiermarkt Regionale Analyse
- Nordamerika dominierte den Verpackungspapiermarkt mit dem größten Umsatzanteil im Jahr 2025, der von der steigenden Nachfrage nach nachhaltigen, recycelbaren und leistungsfähigen Papierprodukten im Lebensmittel-, Getränke- und Personalbereich angetrieben wurde.
- Verbraucher und Hersteller in der Region schätzen die umweltfreundliche Natur, Haltbarkeit und Druckbarkeit von Verpackungspapieren, die Markenimage, regulatorische Compliance und betriebliche Effizienz unterstützen
- Diese weit verbreitete Annahme wird durch hohe Produktionskapazitäten, fortschrittliche Papierindustrie und eine technologisch geneigte Verpackungsindustrie unterstützt, die Nordamerika als führender Markt für Konsum- und Industrieanwendungen etabliert.
US-Verpackungspapiermarkt Einblick
Der US-Verpackungspapiermarkt erfasste 2025 innerhalb Nordamerikas den größten Umsatzanteil, der durch die zunehmende Übernahme von Kraft-, beschichteten und nativen Faserpapieren über FMCG- und E-Commerce-Verpackungsanwendungen gefördert wurde. Unternehmen priorisieren nachhaltige und recycelbare Papiere, um Umweltvorschriften und Verbrauchernachfrage nach umweltfreundlichen Verpackungen zu erfüllen. Die zunehmende Automatisierung in Verpackungslinien, kombiniert mit High-Speed-Druckmöglichkeiten, ist eine weitere treibende Markterweiterung.
Europa Verpackungspapiermarkt Einblick
Der Europa-Verpackungspapiermarkt wird von 2026 bis 2033 mit der schnellsten Wachstumsrate rechnen, die vor allem durch strenge Vorschriften zur Kunststoffreduktion und steigender Verbraucherpräferenz für nachhaltige Verpackungslösungen angetrieben wird. Urbanisierung und E-Commerce-Wachstum fördern die Einführung hochwertiger Papiere wie beschichtete und Spezialpapiere. Die Region sieht eine verstärkte Integration von recycelbaren und biologisch abbaubaren Papieren über Lebensmittel, Getränke und medizinische Verpackungen.
U.K. Verpackungspapiermarkt Einblick
Der US-Verpackungspapiermarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von Nachhaltigkeitsinitiativen und einer starken Verschiebung auf umweltfreundliche Materialien angetrieben wird. Die Einführung von recycelbaren Papieren in Industrie- und Einzelhandelssektoren beschleunigt, unterstützt durch wachsende E-Commerce-Pension und umweltbewusste Verbraucherpräferenzen. Der regulatorische Fokus des Landes auf die Reduzierung von Verpackungsabfällen ermutigt die Hersteller, hochwertige, innovative Papierprodukte zu verwenden.
Deutschland Verpackung Papiermarkt Einblick
Der deutsche Verpackungspapiermarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch technologische Fortschritte bei der Papierherstellung und Regierungsinitiativen zur Förderung einer nachhaltigen Verpackung gefördert wird. Die gut ausgebaute industrielle Basis Deutschlands und der Fokus auf Innovation erleichtern die Einführung von Spezialpapieren in Lebensmittel-, Getränke- und Kosmetikverpackungen. Hersteller integrieren zunehmend beschichtete und Kraftpapiere in automatisierten Produktionslinien, um die Effizienz zu verbessern und Materialabfälle zu reduzieren.
Asien-Pazifik-Verpackung Papiermarkt Einblick
Der asiatisch-pazifische Verpackungspapiermarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch schnelle Industrialisierung, Urbanisierung und zunehmendes Verbraucherbewusstsein für nachhaltige Verpackungen in Ländern wie China, Japan und Indien getrieben wird. Die expandierenden FMCG-, E-Commerce- und Lebensmittel- und Getränkebranchen der Region treiben die Nachfrage nach Kraft-, Container- und beschichteten Papieren. Die staatliche Unterstützung für das Recycling und nachhaltige Materialien sowie die Erhöhung der lokalen Fertigungskapazitäten macht hochwertige Verpackungspapiere zugänglicher und erschwinglicher.
Japan Verpackung Papiermarkt Einblick
Der japanische Verpackungspapiermarkt wird durch den Fokus des Landes auf High-Tech-Verpackungslösungen, Urbanisierung und starke Nachfrage nach Bequemlichkeit und Qualität die schnellste Wachstumsrate von 2026 bis 2033 beobachten. Japanische Hersteller priorisieren nachhaltige und recycelbare Papierprodukte und integrieren sie in automatisierte Verpackungssysteme. Der Trend zum umweltfreundlichen Konsumismus und die Notwendigkeit einer effizienten und qualitativ hochwertigen Verpackung in der Lebensmittel-, Getränke- und Gesundheitsindustrie treibt das Marktwachstum weiter voran.
China Verpackung Papier Markt Insight
Der China-Verpackungspapiermarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der auf die wachsende Mittelschicht des Landes, den expandierenden Einzelhandels- und E-Commerce-Sektoren und die steigende Nachfrage nach nachhaltigen Verpackungen zurückzuführen war. Chinesische Hersteller übernehmen zunehmend Kraft-, beschichtete und Behälterpapiere, um Umweltauswirkungen zu reduzieren und gleichzeitig die Produktqualität zu erhalten. Die Regierungsverordnungen zur Förderung des Recyclings und nachhaltiger Verpackungspraktiken sowie der hohen inländischen Produktionskapazität sind wichtige Faktoren, die das Marktwachstum in China fördern.
Top-Unternehmen im Verpackungspapiermarkt
Die Packaging Paper Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Amcor Limited(Australien)
- Cascades Inc.(Kanada)
- Clearwater Paper Corporation(US)
- ProAmpac(US)
- DS Smith(USK)
- Internationales Papier (US)
- ITC Limited (Indien)
- METSÄ GROUP (Finnland)
- Mondi (U.K./Südafrika)
- Packaging Corporation of America (USA)
- WestRock Company (USA)
- NIPPON PAPER INDUSTRIES CO. LTD. (Japan)
- Smurfit Kappa (Insel)
- Stora Enso (Finnland / Schweden)
- Svenska Cellulosa Aktiebolaget SCA (publ) (Schweden)
- Sappi (Südafrika)
- Brødrene Hartmann (Dänemark)
- UFP Technologies Inc. (USA)
- Pactiv LLC (USA)
- Henry Molded Products Inc. (USA)
- Orcon Industries (Neuseeland)
- Orcon Industries (Neuseeland)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











