



Marktsegmentierung für periphere Gefäßchirurgiegeräte weltweit nach Produkt (Angioplastieballons, Angioplastie-Stents, Katheter, EVAR-Stentgrafts, Vena-cava-Filter, Plaque-Modifikationsgeräte, Geräte zur hämodynamischen Flussänderung und sonstige Geräte) und Endnutzern (Krankenhäuser, Kliniken, ambulante Operationszentren , Fachkliniken und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Peripheral Vascular Surgical Devices Marktgröße und Wachstumsrate
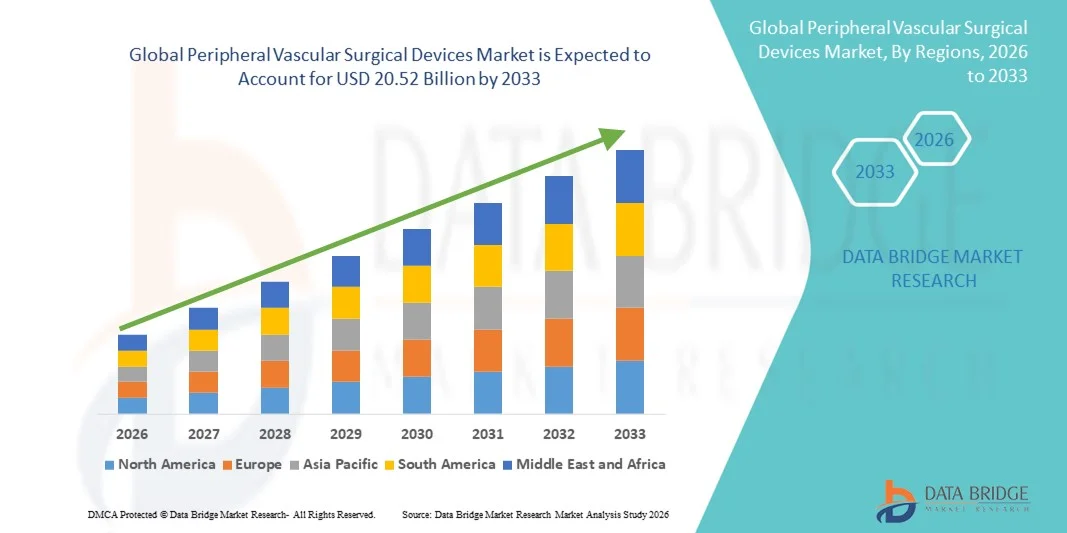
- Nach der Data Bridge Market Research Analyse wurde die globale periphere vaskuläre OP-Geräte Marktgröße beiUSD 12,55 Milliarden in 2025und wird voraussichtlich erreichen20,52 Milliarden USD bis 2033, beiCAGR von 6,34 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von peripheren Gefäßerkrankungen, steigender geriatrischen Bevölkerung und wachsendes Bewusstsein für minimalinvasive chirurgische Behandlungen, was zu einer höheren Akzeptanz fortgeschrittener Gefäßchirurgiegeräte sowohl im Krankenhaus als auch im speziellen Pflegebereich führt
- Darüber hinaus stellt die steigende Nachfrage nach effizienten, sicheren und technologisch fortschrittlichen Lösungen für Gefäßeingriffe Peripheral Vascular Surgical Devices als eine kritische Wahl für die Behandlung von Bedingungen wie peripherer Arterienerkrankung, Aneurysmen und Krampfadern dar. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Peripheral Vascular Surgical Devices-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Marktwert (2025):USD 12,55 Milliarden
- Voraussichtlicher Marktwert (2033):USD 20.52 Milliarden
- Wettervorhersage CAGR:6.34%
Peripheral Vascular Surgical Devices Marktanalyse
- Periphere Gefäßchirurgiegeräte, darunter fortgeschrittene Stents, Katheter und minimalinvasive Interventionswerkzeuge, sind aufgrund ihrer Fähigkeit, die Patientenergebnisse zu verbessern, die Prozedurzeiten zu reduzieren und die Prozesssicherheit sowohl im Krankenhaus als auch im Bereich der Spezialversorgung zu verbessern, immer wichtigere Bestandteile bei der Behandlung peripherer Gefäßerkrankungen.
- Die eskalierende Nachfrage nach diesen Geräten wird in erster Linie durch die steigende Prävalenz der peripheren Arterienerkrankung, die zunehmende geriatrische Bevölkerung und die zunehmende Vorliebe für minimalinvasive Verfahren gegenüber konventionellen Operationen gefördert.
- Nordamerika dominierte den peripheren Gefäßchirurgiemarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2025, angetrieben durch die hohe Häufigkeit von Gefäßstörungen, etablierte Gesundheitsinfrastruktur, und die Anwesenheit von großen Geräteherstellern, mit den USA erleben erhebliche Annahme von innovativen Gefäßchirurgielösungen
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im peripheren Gefäßchirurgischen Gerätemarkt während der Prognosezeit sein, eine CAGR von ca. 9,8% registriert, unterstützt durch steigendes Bewusstsein für Gefäßerkrankungen, steigende Gesundheitsausgaben und schnelle Einführung minimalinvasiver Technologien in Schwellenländern wie China und Indien
- Das Segment Angioplasty Stents dominierte 2025 den größten Markteinnahmenanteil von 35,7%, was durch ihre weit verbreitete Annahme bei der Behandlung von koronaren und peripheren Arterien bedingt ist.
Report Scope und Peripheral Vascular Surgical Devices Marktsegmentierung
|
Attribute |
Periphere Gefäßchirurgiegeräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Peripheral Vascular Surgical Devices Market
Nach minimal invasiven und erweiterten chirurgischen Techniken verschieben
- Ein signifikanter und beschleunigter Trend im globalen peripheren Gefäßchirurgiemarkt ist die zunehmende Übernahme minimalinvasiver und bildgeführter chirurgischer Verfahren
- Diese Techniken zielen darauf ab, die Patientenrückgewinnungszeit zu reduzieren, Komplikationen zu minimieren und die Verfahrensgenauigkeit zu verbessern. Krankenhäuser und Spezialkliniken investieren zunehmend in fortgeschrittene Geräte wie Endovaskuläre Katheter, Ballon-Angioplastik-Systeme und Stents, um die Nachfrage nach präzisen Gefäßeingriffen zu erfüllen
- Zum Beispiel nahmen im Jahr 2024 mehrere führende Herz-Kreislauf-Zentren in Nordamerika und Europa die peripheren Gefäß-Stent-Systeme der nächsten Generation an, die mit verbesserten Navigationsfähigkeiten ausgestattet sind, die Verfahrenseffizienz und die Patientenergebnisse zu verbessern.
- Die Integration von bildgebenden Modalitäten wie intravaskulärer Ultraschall (IVUS) und optischer Kohärenztomographie (OCT) mit peripheren vaskulären Geräten bietet Klinikern eine Echtzeit-Visualisierung, die eine bessere Entscheidungsfindung bei Eingriffen ermöglicht
- Darüber hinaus verbessern Innovationen in Gerätematerialien und -beschichtungen die Langzeitpatenzraten und verringern das Risiko von Restenose, was eine breitere Einführung fortgeschrittener peripherer Gefäßgeräte antreibt.
- Dieser Trend zu sichereren, weniger invasiven und präziseren Interventionen verwandelt Behandlungsprotokolle und ermutigt globale Gesundheitsdienstleister, ihre vaskulären chirurgischen Fähigkeiten zu modernisieren
Periphere Vaskuläre chirurgische Geräte Marktdynamik
Fahrer
Rising Incidence of Peripheral Artery Disease and Cardiovascular Disorders
- Die wachsende Prävalenz der peripheren Arterienerkrankung (PAD), Diabetes-bedingte vaskuläre Komplikationen und andere Herz-Kreislauf-Erkrankungen ist ein wichtiger Treiber für die Expansion des peripheren Gefäßchirurgiegerätemarktes
- Alternde Populationen, ungesunde Lebensweisen und ein erhöhtes sedentäres Verhalten tragen zum steigenden Auftreten von Gefäßbedingungen weltweit bei
- Zum Beispiel berichteten im Jahr 2025 Krankenhäuser in ganz Asien-Pazifik eine Zunahme der endovaskulären Verfahren, um kritische Gliedmaßen Ischämie und andere periphere Gefäßbedingungen zu verwalten, was zu einer höheren Nachfrage nach spezialisierten Kathetern, Ballons und Stents führte.
- Verbessertes Bewusstsein für die frühe Diagnose und vorbeugende Pflege, zusammen mit der Verfügbarkeit fortgeschrittener Behandlungsoptionen, motiviert Patienten, rechtzeitige Interventionen zu suchen
- Das Vorhandensein von qualifizierten interventionellen Kardiologen und wachsender Krankenhausinfrastruktur, insbesondere in Schwellenländern, unterstützt die Annahme von peripheren Gefäßchirurgiegeräten
- Darüber hinaus tragen staatliche Initiativen und Versicherungen zur Förderung der Herz-Kreislauf-Gesundheit und Intervention zu einem stetigen Marktwachstum bei
Zurückhaltung/Challenge
Hohe Gerätekosten und Prozesskomplexität
- Die hohen Kosten für fortgeschrittene periphere Gefäßchirurgiegeräte und damit verbundene Eingriffe sind vor allem in Entwicklungsregionen und für kleinere Gesundheitseinrichtungen eine bedeutende Barriere.
- Die Beschaffung von spezialisierten Kathetern, Stents und bildgebenden Geräten kann teuer sein, den Zugang für einige Patienten begrenzen
- So setzen Krankenhäuser in Lateinamerika und Afrika häufig auf konventionelle chirurgische Techniken aufgrund von Budgetzwängen und begrenzter Verfügbarkeit moderner Gefäßgeräte.
- Komplexe verfahrenstechnische Anforderungen und die Notwendigkeit hochqualifizierter medizinischer Fachkräfte können auch in Regionen mit eingeschränkter Fachverfügbarkeit langsamer eingeführt werden
- Postoperative Risiken und Patientenhesitation bei invasiven Eingriffen können das Marktwachstum weiter zurückhalten
- Die Bewältigung dieser Herausforderungen durch eine kostengünstige Geräteentwicklung, eine verbesserte klinische Ausbildung und eine umfassendere Infrastrukturentwicklung im Gesundheitswesen wird für eine nachhaltige Markterweiterung weltweit unerlässlich sein
Wie wird der Peripheral Vascular Surgical Devices Market segmentiert
Der Markt wird auf Basis von Produkt- und Endverbrauchern segmentiert.
- Nach Produkt
Der Peripheral Vascular Surgical Devices Markt wird auf Basis des Produkts in Angioplasty Balloons, Angioplasty Stents, Catheters, EVAR Stent Grafts, Inferior Vena Cava (IVC) Filter, Plaque Modification Devices, Hemodynamic Flow Alteration Devices und andere Geräte segmentiert. Das Segment Angioplasty Stents dominierte 2025 den größten Markteinnahmenanteil von 35,7%, der durch ihre weit verbreitete Annahme bei der Behandlung von koronaren und peripheren Arterieerkrankungen getrieben wurde. Stents bieten langfristige Gefäßpatenz und sind für komplexe Läsionen bevorzugt. Das Segment profitiert von technologischen Innovationen wie z.B. medikamentösen und bioresorbierbaren Stents, die Restenoseraten reduzieren. Erhöhung der Prävalenz peripherer Arterialerkrankungen (PAD) weltweit Nachfrage nach Kraftstoffen. Krankenhäuser und Spezialkliniken nehmen häufig Stents aufgrund ihrer bewährten Wirksamkeit an. Hohe Verfahrenserfolge und minimale Invasivität erhöhen die Akzeptanz des Patienten. Versicherungsdeckung und Erstattung in entwickelten Regionen unterstützen Marktanteil. Die Sensibilisierung der Kliniker in Bezug auf post-verfahrensbedingte Ergebnisse stärkt die Umsatzherrschaft. Kontinuierliche Verbesserungen bei Stent Design und Flexibilität erhöhen den Einsatz in schwierigen Anatomien. Patientenpräferenz für minimalinvasive Behandlungen unterstützt auch das Wachstum. Das Wachsen von Diabetes und Fettleibigkeit führt indirekt zur Stentausnutzung.
Das Segment Plaque Modification Devices wird erwartet, dass es das schnellste Wachstum bezeugt und ein CAGR von 12,8% von 2026 bis 2033 registriert, das durch steigende Adoption von Atherektomie- und Lithotripsy-Geräten für komplexe Gefäßläsionen angetrieben wird. Diese Geräte ermöglichen eine sichere Entfernung oder Änderung von verkalkten Plaques, Verbesserung der Verfahrensergebnisse. Die zunehmende Nutzung im peripheren arteriellen Krankheitsmanagement erhöht die Aufnahme. Die steigende geriatrische Bevölkerung mit höheren vaskulären Kalkulationsraten unterstützt die Annahme. Technologische Fortschritte, einschließlich gerichteter und orbitaler Atherektomie, Kraftstoffwachstum. Krankenhäuser und Interventionskardiologiezentren bevorzugen diese Geräte für Risikokoffer. Die Integration mit Abbildungssystemen verbessert Präzision und Sicherheit. Bewusstseinskampagnen und Schulungsprogramme erhöhen die klinische Vertrautheit. Kürzere Prozedurzeiten und reduzierte Komplikationen führen zur Patientenpräferenz. Auch die Erweiterung von Anwendungen in koronaren Eingriffen trägt zum Wachstum bei. Aufstrebende Märkte mit wachsender PAD-Prävalenz bieten zusätzliche Möglichkeiten.
- Durch Endbenutzer
Auf der Grundlage von Endbenutzern wird der Peripheral Vascular Surgical Devices Markt in Krankenhäuser, Kliniken, Ambulatory Surgical Centres, Specialty Clinics und andere segmentiert. Das Segment Hospitals entfiel auf den größten Marktanteil von 48,9 % im Jahr 2025, der durch hohe Patientenmengen und die Verfügbarkeit moderner vaskulärer Interventionsinfrastrukturen getrieben wurde. Krankenhäuser sind mit Cath Labors und bildgebenden Modalitäten für komplexe Verfahren erforderlich. Großflächige Behandlungseinrichtungen bevorzugen Stents, Katheter und EVAR-Geräte für kritische Fälle. Trainierte interventionelle Kardiolologen und Gefäßchirurgen erhöhen die Annahme. Die Verfügbarkeit von Post-Prozeß-Betreuung und Notfallunterstützung stärkt die Dominanz der Krankenhäuser. Die Versicherungsdeckung für Krankenhausverfahren unterstützt Markteinnahmen. Das zunehmende Auftreten von Herz-Kreislauf-Erkrankungen trägt weltweit zu einer hohen Auslastung bei. Die Integration minimalinvasiver Techniken in Krankenhäuser fördert die Verfahrenseffizienz. Krankenhäuser führen häufig komplexe Hybridverfahren durch, die mehrere Geräte erfordern. Forschungskooperationen und klinische Studien weitere Unterstützung Geräte Adoption. Hohes Vertrauen in Krankenhauseinrichtungen treibt die Nachfrage an.
Das Segment Ambulatory Surgical Centres wird mit einem CAGR von 11,5% von 2026 bis 2033 das schnellste Wachstum erleben, das durch den zunehmenden Trend der ambulanten Gefäßeingriffe getrieben wird. Diese Zentren bieten kostengünstige Alternativen zu Krankenhaus-basierten Verfahren, mit kürzeren Erholungszeiten und geringeren Verfahrenskosten. Die Annahme minimalinvasiver Angioplastie und Stent-Verfahren in ASCs steigt. Verbesserte Bildgebungssysteme und tragbare Katheterisierungslabore unterstützen das Wachstum. Patienten bevorzugen ASCs für Komfort und reduzierte Krankenhausaufenthalte. Die steigende Zahl der Spezial-Vakuum-ASCs in entwickelten Regionen erhöht die Annahme. Die Ausweitung der Versicherungsdeckung für ambulante Verfahren trägt ebenfalls zum Wachstum bei. Fokus auf Patientenzufriedenheit und personalisierte Betreuung beschleunigt die Aufnahme. Die Verfügbarkeit von geschultem Interventionspersonal in ASCs gewährleistet die Verfahrenssicherheit. Aufstrebende Märkte bezeugen die Errichtung von ASCs und unterstützen die Markterweiterung. Das zunehmende Bewusstsein für nicht-invasive Gefäßbehandlungen treibt das Wachstum an.
Welche Region hält den größten Teil des peripheren Gefäßchirurgiemarktes
- Nordamerika dominierte den peripheren Gefäßchirurgischen Gerätemarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2025
- Angetrieben durch die hohe Häufigkeit von Gefäßstörungen, etablierte Gesundheitsinfrastruktur und die Anwesenheit von großen Geräteherstellern
- Der Markt machte einen erheblichen Teil des regionalen Marktes aus, da innovative Gefäßchirurgielösungen, fortgeschrittene klinische Praktiken und laufende Forschungsinitiativen weitgehend angenommen wurden.
US Peripheral Vascular Surgical Devices Market Insight
Der US-Markt für periphere Gefäßchirurgie eroberte 2025 den größten Umsatzanteil innerhalb Nordamerikas, der durch den weit verbreiteten Einsatz moderner Gefäßchirurgiegeräte, die zunehmende Prävalenz von peripheren Gefäßerkrankungen und die starke Präsenz von Schlüsselfirmen für medizinische Geräte unterstützt wurde. Die wachsende Nachfrage nach minimalinvasiven Verfahren und die kontinuierliche Innovation in der Gerätetechnik treibt den Markt im Land weiter aus.
Europa Peripheral Vascular Surgical Devices Markt Einblick
Der Markt für periphere Gefäßchirurgiegeräte in Europa soll sich während der gesamten Prognosezeit mit einem erheblichen CAGR erweitern, der von etablierter Gesundheitsinfrastruktur, zunehmender Prävalenz von Gefäßstörungen und technologischen Fortschritten in chirurgischen Lösungen angetrieben wird. Länder wie Deutschland, Frankreich und die USA zeigen starkes Wachstum in Krankenhäusern und Spezialkliniken und unterstützen die Einführung fortschrittlicher Gefäßchirurgiegeräte.
U.K. Peripheral Vascular Surgical Devices Market Insight
Der US-Markt für periphere Gefäßchirurgiegeräte wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die durch das zunehmende Bewusstsein für Gefäßerkrankungen, günstige Rückerstattungspolitiken und die Annahme minimalinvasiver chirurgischer Eingriffe verursacht wird. Das Vorhandensein von Spezialkliniken und fortgeschrittenen Krankenhausnetzwerken unterstützt die Markterweiterung.
Deutschland Peripheral Vascular Surgical Devices Markt Einblick
Der Markt für periphere Gefäßchirurgiegeräte in Deutschland soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch hohe Gesundheitsstandards, robuste Forschungs- und Entwicklungsinfrastruktur und starke Betonung auf innovative chirurgische Technologien gefördert wird. Die Integration fortgeschrittener Gefäßgeräte in Krankenhäuser und Spezialkliniken ist ein weiteres treibendes Marktwachstum.
Asien-Pazifik Peripheral Vascular Surgical Devices Market Insight
Der asiatisch-pazifische periphere Gefäßchirurgiemarkt ist bereit, während der Prognosezeit bei der schnellsten CAGR von etwa 9,8% zu wachsen, unterstützt durch steigendes Bewusstsein für Gefäßerkrankungen, steigende Gesundheitsausgaben und schnelle Einführung minimalinvasiver Technologien in Schwellenländern wie China und Indien. Die Ausweitung der Krankenhausnetze, Regierungsinitiativen und die wachsende Patientenbevölkerung sind wichtige Faktoren, die das Wachstum in der Region fördern.
Japan Peripheral Vascular Surgical Devices Markt Einblick
Der Markt für periphere Gefäßchirurgiegeräte in Japan zeigt durch zunehmende Prävalenz peripherer Gefäßerkrankungen, fortgeschrittener Gesundheitsinfrastruktur und einen starken Fokus auf minimalinvasive chirurgische Eingriffe. Die zunehmende Übernahme innovativer vaskulärer Geräte in Krankenhäusern und Spezialkliniken treibt Markterweiterung voran.
China Peripheral Vascular Surgical Devices Markt Einblick
China periphere vaskuläre chirurgische Geräte Markt entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, auf das steigende Bewusstsein für vaskuläre Störungen, die Ausweitung der Gesundheitsinfrastruktur, die wachsende Patientenbevölkerung und die rasche Einführung minimalinvasiver Technologien zurückzuführen. Die Verfügbarkeit fortgeschrittener vaskulärer chirurgischer Geräte und staatliche Unterstützung für die Modernisierung des Gesundheitswesens sind wichtige Wachstumstreiber.
Welche sind die Top-Unternehmen im Peripheral Vascular Surgical Devices Market
Die Peripheral Vascular Surgical Devices Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Medtronic(Irland)
• Boston Scientific Corporation (USA)
• Abbott Laboratories (USA)
•Terumo Corporation(Japan)
• BD (US)
•Kochen Medizin(US)
• Cordis (US)
•B. Braun Melsungen AG(Deutschland)
• Kardinal Health (USA)
•Meril Life Sciences(Indien)
•MicroPort Scientific Corporation(China)
• Getinge AB (Schweden)
• Endologix, Inc. (USA)
• WL Gore & Associates (USA)
• AngioDynamics, Inc. (USA)
• BIOTRONIK (Deutschland)
• Lepu Medizintechnik (China)
• Penumbra, Inc. (USA)
• iVascular S.L.U. (Spanien)
• Nipro Corporation (Japan)
Aktuelle Entwicklungen im globalen Peripheral Vascular Surgical Devices Market
- Im März 2022 führte Shockwave Medical Inc. den Shockwave M5+ Peripheral Intravascular Lithotripsy (IVL)-Katheter ein, der die Behandlungszeit reduziert und die IVL-Therapieoptionen für periphere Arterialerkrankungen (PAD) erweitert. Dieses Produkt markierte einen erheblichen Fortschritt bei der Behandlung der Gefäßkalkulation nicht-chirurgisch und expandierenden peripheren IVL-Nutzung
- Im März 2023 startete Shockwave Medical den Shockwave L6 Peripheral IVL-Katheter, der speziell für größere periphere Gefäße wie die iliac und gemeinsame femorale Arterien entwickelt wurde, mit gezielter Lithotripsie, um verkalkte Plaque zu brechen und Verfahrensergebnisse für PAD-Patienten zu verbessern. Diese Innovation erweitert die Reichweite der IVL-Technologie im peripheren Gefäßeingriff
- Im Juni 2023 erhielt Endologix (jetzt TriReme Medical) die US-FDA-Zulassung für das Detour-System, ein endovaskuläres Bypass-Gerät, das den Blutfluss um lange oberflächliche femorale Arterie (SFA) Blockaden ohne offene Chirurgie wiederherzustellen, erweitert endovaskuläre Behandlungsoptionen im PAD-Raum. Diese Genehmigung bot den Klinikern zusätzliche minimal-invasive Optionen über konventionelle Angioplastie und Stenting hinaus
- Im Oktober 2023 gewann das CardioFlow FreedomFlow Orbital Atherectomy System die U.S. FDA 510(k) Clearance, bietet einen innovativen Rotations-Atherektomie-Ansatz, um schwer verkalkte periphere arteriale Läsionen zu behandeln und den Wettbewerb in die PAD-Plaque-Modifikationsgerätelandschaft hinzuzufügen. Diese Freigabe verstärkte den Trend zu Technologien, die komplexe Gefäßkalkulation ansprechen
- Im Juni 2024 erhielt Philips für sein Duo Venous Stent System, das venöse Verstopfungen, einschließlich chronischer tiefer Venenthrombose (DVT) anvisiert, eine signifikante Verbesserung der Behandlungsoptionen für Venenerkrankungen innerhalb der peripheren Gefäßkategorie. Das Duo Venous Stent System zielt darauf ab, die klinischen Ergebnisse zu verbessern und das Geräteportfolio für periphere venöse Eingriffe zu erweitern
- Im Juni 2024 erhielt Abbotts Esprit BTK (Below‐The‐Knee) System, das ein eluierendes resorbierbares Gerüst verwendet, um die chronische schenkelbedrohende Ischämie (CLTI) zu behandeln, die US-FDA-Zulassung, die Einführung einer neuartigen Gerüstplattform für BTK-Anwendungen und die Entwicklung gezielter PAD-Gerätelösungen. Diese Genehmigung ermöglichte die klinische Einführung eines Gerüstansatzes der nächsten Generation für schwere Gliedmaßen-Ischämie
- Im Oktober 2024 hat die Boston Scientific Corporation den Erwerb von Silk Road Medical Inc. für ca. 1,18 Milliarden USD abgeschlossen, wodurch das Portfolio der peripheren vaskulären Technologie von Boston Scientific deutlich gestärkt wird, indem Silk Roads TransCarotid Artery Revascularization (TCAR)-Plattform und ergänzende endovascular Expertise in die Falte gebracht werden. Diese strategische Bewegung stärkte die Fähigkeiten von Boston Scientific in Karotis und peripheren Interventionssegmenten
- Im Juli 2025 kündigte MicroPort Endovastec die erste kommerzielle Nutzung seines Talos Thoracic Stent Graft Systems in Argentinien an, um eine Stanford Typ B aortische Dissektion mit einem einzigen personalisierten Pfropfen mit reduziertem Risiko von Rückenmarksverletzungen zu behandeln, was die Fortschritte in der komplexen vaskulären Pfropftechnologie hervorhebt. Diese real‐world-Anwendung zeigte eine wachsende globale Nutzung fortgeschrittener Stent-Pfropfsysteme für thorakische Aortenerkrankungen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











