


Segmentierung des globalen Marktes für fotoelektrische Sensoren nach Typ (Näherungssensor und faseroptischer Sensor), Technologie (Durchlicht-, Rückstrahl-, Reflexions- und diffuse Sensoren), Messbereich (≤100 mm, 100–1.000 mm, 1.000–10.000 mm und 10.000 mm), Aufbau (integrierter Verstärker, integriertes Netzteil, separater Verstärker und Fasersensor), Lichtquelle (Laser und Standard-Lichtquelle), Ausgangssignal (digital und analog) und Anwendung (Unterhaltungselektronik, industrielle Fertigung, Automobil- und Transportwesen, Gebäudeautomation, Lebensmittel- und Getränkeindustrie, Pharma- und Medizintechnik, Verpackung und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die photoelektrische Sensor Marktgröße und Wachstumsrate
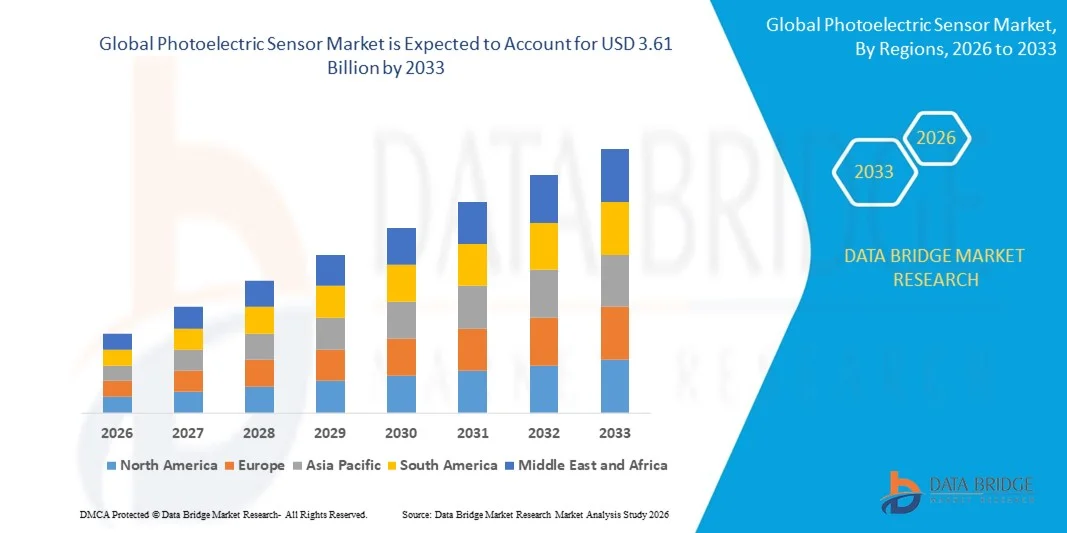
- Die globale photoelektrische Sensormarktgröße wurde geschätzt bei2,09 Milliarden USD in 2025und wird voraussichtlich erreichen3,61 Milliarden USD bis 2033, beiCAGR von 7,07%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Automatisierung in den Branchen, die steigende Nachfrage nach einer genauen und zuverlässigen Objekterkennung und die wachsende Übernahme in den Bereichen Fertigungs-, Verpackungs- und Logistikbranchen gefördert.
- Fortschritte in der Sensortechnologie, einschließlich kompakter Designs, verbesserter Erfassungsbereich und verbesserter Haltbarkeit, unterstützen die Markterweiterung
Was sind die großen Takeaways des Photoelektrischen Sensormarktes? (
- Der Markt ist ein starkes Wachstum aufgrund der hohen Nachfrage aus der Automobil-, Elektronik-, Lebensmittel- und Getränkeindustrie sowie der Materialhandling-Branche
- Technologische Innovationen wie die Integration mit IoT, intelligenten Systemen und fortschrittlicher Signalverarbeitung verbessern die Sensorleistung und Funktionalität
- Nordamerika dominierte den photoelektrischen Sensormarkt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, angetrieben von weit verbreitetIndustrieautomatisierung, die Einführung intelligenter Fertigungssysteme und die zunehmende Nutzung von Sensoren inVerbraucherelektronik.
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenphotoelektrischer SensorMarkt, angetrieben durch zunehmende Urbanisierung, steigende Industrieautomatisierung und Regierungsinitiativen, die intelligente Fabriken und IoT-fähige Fertigung unterstützen
- Das Segment Proximity Photoelectric Sensor hielt den größten Marktanteil im Jahr 2025 aufgrund seiner breiten Annahme in der industriellen Automatisierung und Unterhaltungselektronik zur Erkennung von Objekt-Präsenz ohne physischen Kontakt. Näherungssensoren bieten zuverlässige Leistung, einfache Installation und Kompatibilität mit einer Vielzahl von Maschinen und Geräten, so dass sie eine bevorzugte Wahl in mehreren Bereichen. Ihre Fähigkeit, unter verschiedenen Umweltbedingungen zu arbeiten, zusammen mit niedrigen Wartungsanforderungen, verstärkt ihre Marktposition
Report Scope und Photoelectric Sensor Market Segmentation
|
Attribute |
Photoelektrischer Sensor Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Photoelektrischen Sensormarkt
steigende Nachfrage nach Automatisierung und genaue Objekterkennung
- Der wachsende Fokus auf Automatisierung und Präzisionsüberwachung prägt den photoelektrischen Sensormarkt deutlich, da Branchen zunehmend zuverlässige, schnelle und berührungslose Sensorlösungen benötigen. Photoelektrische Sensoren gewinnen aufgrund ihrer Fähigkeit, Objekte zu erkennen, Distanzen zu messen und Sicherheit in Fertigungs-, Logistik- und Verpackungsanwendungen ohne physischen Kontakt zu gewährleisten. Dieser Trend stärkt ihre Übernahme in den Bereichen Automobil, Elektronik, Lebensmittel und Getränke und Industrie, ermutigt die Hersteller, mit fortschrittlichen Sensordesigns zu innovieren, die den industriellen Bedürfnissen gerecht werden
- Das zunehmende Bewusstsein um Betriebseffizienz, Arbeitsplatzsicherheit und Qualitätskontrolle hat die Nachfrage nach photoelektrischen Sensoren in Montagelinien, Verpackungseinheiten, Materialhandling und Robotersystemen beschleunigt. Hersteller und Industriebetreiber sind aktiv auf der Suche nach Sensoren, die die Produktivität verbessern, Fehler reduzieren und automatisierte Überwachung ermöglichen und Marken dazu veranlassen, vielseitige und hochpräzise Lösungen zu entwickeln
- Industrie 4.0 und intelligente Werksinitiativen beeinflussen Kaufentscheidungen, mit Unternehmen, die Konnektivität, Integration mit SPS und IoT-fähige Überwachung betonen. Diese Faktoren helfen den Herstellern, Produkte in wettbewerbsfähigen Märkten zu differenzieren und Vertrauen mit Industriekunden aufzubauen, während sie gleichzeitig die Annahme fortschrittlicher Funktionen wie Langzeiterkennung, schnelle Reaktion und Umweltverträglichkeit vorantreiben.
- So erweiterte Keyence in Japan und Omron im Jahr 2024 ihre Sensor-Portfolio durch die Einführung hochpräziser und kompakter photoelektrischer Sensoren für die Automobil- und Elektronikfertigung. Diese Starts wurden in Reaktion auf die steigende Nachfrage nach automatisierten und zuverlässigen Sensorlösungen eingeführt, mit Vertrieb über industrielle Lieferanten, Online-Plattformen und direkte B2B-Kanäle. Die Produkte wurden auch als energieeffiziente und leistungsfähige Optionen gefördert, um die Markentreue zu verbessern und Aufträge unter Industriekunden zu wiederholen
- Während die Nachfrage nach photoelektrischen Sensoren wächst, hängt die anhaltende Marktausweitung von kontinuierlicher FuE, kosteneffizienter Produktion und hohe Genauigkeit und Zuverlässigkeit in rauen Industrieumgebungen ab. Die Hersteller konzentrieren sich auch auf die Verbesserung der Skalierbarkeit, Interoperabilität mit Steuerungssystemen und die Entwicklung innovativer Lösungen, die Kosten, Leistung und Haltbarkeit für eine breitere Adoption ausgleichen
Photoelektrische Sensor Marktdynamik
Was sind die Schlüsseltreiber des Photoelektrischen Sensormarktes
Wachsende Vorliebe für Automatisierung und Präzisionsüberwachung
- Die steigende Nachfrage nach Automatisierungs-, Robotik- und berührungslosen Sensorlösungen ist ein wichtiger Treiber für den photoelektrischen Sensormarkt. Die Hersteller übernehmen zunehmend photoelektrische Sensoren, um die Betriebseffizienz zu verbessern, Ausfallzeiten zu reduzieren und die Produktqualität in industriellen Prozessen zu verbessern. Dieser Trend drängt auch die Forschung zu fortschrittlichen Sensordesigns wie diffusreflektierende, durchstrahl- und retroreflektierende Technologien, unterstützt die Produktdiversifizierung
- Erweiterungsanwendungen in der Automobil-, Elektronik-, Lebensmittel- und Getränkeindustrie, Verpackung und Logistik beeinflussen das Marktwachstum. Photoelektrische Sensoren helfen, die Genauigkeit, die Sicherheit und die Geschwindigkeit zu erhöhen und gleichzeitig die Zuverlässigkeit bei hochvolumigen Betrieben zu gewährleisten, sodass die Hersteller industrielle Erwartungen an hochwertige und konsistente Ausgänge erfüllen können. Die weltweit zunehmende Übernahme von Smart Factorys und Industrie 4.0-Initiativen verstärkt diesen Trend weiter
- Industrielle und Automatisierungslösungsanbieter fördern durch Produktinnovation, Marketingkampagnen und technische Support-Dienste aktiv photoelektrische Sensoren. Diese Bemühungen werden durch eine wachsende Kundenpräferenz für energieeffiziente, zuverlässige und IoT-integrierte Sensoren unterstützt und fördern auch Partnerschaften zwischen Sensorherstellern und Industriesystemintegratoren
- Zum Beispiel berichtete die Rockwell Automation in den USA und der Sick AG in Deutschland im Jahr 2023 über einen verstärkten Einbau von photoelektrischen Sensoren in Automobilbau- und Verpackungslinien. Diese Erweiterung folgte einer höheren Nachfrage nach Präzisionsüberwachung, automatisierter Inspektion und berührungsloser Erkennung, Fahrwiederholung und Produktdifferenzierung. Beide Unternehmen hoben auch die Zuverlässigkeit und Energieeffizienz in Marketingkampagnen hervor, um das Vertrauen der Industriekunden zu stärken
- Obwohl steigende Automatisierungs- und Industrie 4.0-Trends das Wachstum unterstützen, hängt die breitere Übernahme von Kostenoptimierung, Lieferkettenstabilität und skalierbaren Produktionsabläufen ab. Investitionen in hochpräzise Fertigungs-, IoT-Kompatibilität und fortschrittliche Signalverarbeitungstechnologie werden entscheidend sein, um die globale Nachfrage zu erfüllen und Wettbewerbsvorteile zu erhalten.
Zurückhaltung/Challenge
Hohe Kosten und komplexe Integration im Vergleich zu konventionellen Sensoren
- Die relativ höheren Kosten für photoelektrische Sensoren im Vergleich zu herkömmlichen mechanischen oder basischen Näherungssensoren sind nach wie vor eine zentrale Herausforderung, die die Akzeptanz bei preisempfindlichen Herstellern begrenzt. Moderne optische Komponenten, Kalibrierung und präzise Montage tragen zu erhöhten Preisen bei. Darüber hinaus kann die Integration mit bestehenden Steuerungssystemen technisches Know-how erfordern, was die Umsetzung betrifft
- Das Bewusstsein für fortgeschrittene Sensorvorteile bleibt uneben, vor allem bei der Entwicklung von Märkten, in denen automatisierte industrielle Prozesse noch entstehen. Ein begrenztes Verständnis von funktionellen Vorteilen, wie schnelle Reaktion und lange Erkennungsbereiche, beschränkt die Annahme in bestimmten Branchen. Dies führt auch zu einer langsameren Technologieannahme in Regionen mit minimaler technischer Ausbildung und Unterstützung
- Integration, Wartung und Umwelt-Herausforderungen beeinflussen auch das Marktwachstum, da photoelektrische Sensoren eine richtige Ausrichtung, Kalibrierung und manchmal schützende Gehäuse erfordern, um effektiv unter harten Bedingungen zu arbeiten. Staub, Feuchtigkeit und Vibrationen können die Leistung beeinflussen, die operative Komplexität und Kosten erhöhen. Unternehmen müssen in Installation, Wartung und Schulung investieren, um die Sensorsicherheit zu gewährleisten
- So meldeten 2024 Händler in Indien und Thailand, die Automobil- und Verpackungsmarken beliefern, aufgrund der höheren Sensorkosten und des begrenzten Bewusstseins für funktionelle Vorteile gegenüber herkömmlichen Näherungssensoren eine langsamere Aufnahme. Umweltempfindlichkeit und Kalibrierungsanforderungen waren zusätzliche Barrieren
- Die Bewältigung dieser Herausforderungen erfordert eine kostengünstige Produktion, eine verbesserte technische Unterstützung und fokussierte Bildungsinitiativen für Industriekunden. Die Zusammenarbeit mit Systemintegratoren, Automatisierungslösungen und technischen Schulungseinrichtungen kann dazu beitragen, das langfristige Wachstumspotenzial des globalen photoelektrischen Sensormarktes zu entsperren. Darüber hinaus ist es wichtig, kostengünstige, langlebige und einfach integrierbare Sensoren zu entwickeln und gleichzeitig Marketingstrategien rund um Leistung und Energieeffizienz zu stärken.
Wie wird der Photoelektrische Sensormarkt segmentiert
Hier ist die erweiterte Version Ihrer Global Photoelectric Sensor Market Segmentierung mit 4–5 Linien pro Segment, die Stil, Struktur und Formulierung konsequent halten
- Typ
Auf Basis des Typs wird der photoelektrische Sensormarkt in den Proxy-Photoelektrischen Sensor und Fiber Optic Photoelectric Sensor segmentiert. Das Segment Proximity Photoelectric Sensor hielt den größten Marktanteil im Jahr 2025 aufgrund seiner breiten Annahme in der industriellen Automatisierung und Unterhaltungselektronik zur Erkennung von Objekt-Präsenz ohne physischen Kontakt. Näherungssensoren bieten zuverlässige Leistung, einfache Installation und Kompatibilität mit einer Vielzahl von Maschinen und Geräten, so dass sie eine bevorzugte Wahl in mehreren Bereichen. Ihre Fähigkeit, unter verschiedenen Umweltbedingungen zu arbeiten, zusammen mit niedrigen Wartungsanforderungen, verstärkt ihre Marktposition.
Das Segment Fiber Optic Photoelectric Sensor wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch seine Fähigkeit, in beengten Räumen und rauen Umgebungen zu arbeiten und gleichzeitig eine präzise Erkennung über längere Entfernungen ermöglicht. Faseroptische Sensoren werden insbesondere in Anwendungen mit hoher Empfindlichkeit und Flexibilität, wie Robotik, medizinische Geräte und gefährliche industrielle Prozesse, geschätzt.
- Von der Technik
Auf Basis der Technik wird der Markt in Durchlicht-Lichtschranken, Retroreflektierende Photoelektrische Sensoren, Reflexions-Lichtschranken und Diffused segmentiert. Das Segment Through-Beam hielt den größten Anteil im Jahr 2025 aufgrund seiner hohen Genauigkeit und langjährigen Nachweisfähigkeiten. Diese Sensoren sind weit verbreitet in automatisierten Montagelinien, Transportüberwachung und Qualitätsinspektionssystemen, wo eine präzise Erkennung kritisch ist. Ihre Unempfindlichkeit gegenüber Staub und externen Lichtstörungen erhöht ihre Vorliebe in industriellen Setups.
Das Segment Retroreflective wird die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die auf seine Wirtschaftlichkeit und einfache Ausrichtungsanforderungen zurückzuführen ist, wodurch es ideal für automatisierte Produktionslinien und Verpackungssysteme ist. Retroreflektive Sensoren bieten auch einfache Installations- und Wartungsvorteile, was sie in mittleren Anwendungen beliebt macht.
- Von Range
Der Markt wird auf Basis von Reichweite in ≤100 MM, 100 bis 1.000 MM, 1.000 bis 10.000 MM und >10.000 MM segmentiert. Das Segment 100 bis 1.000 MM dominierte im Jahr 2025 aufgrund seiner Vielseitigkeit in der Fertigungs- und Industrieüberwachung. Sensoren in diesem Bereich sind ideal für Roboterarme, Montagelinien und Verpackungsmaschinen, die eine zuverlässige Kurz- bis Mittelstreckenerkennung erfordern. Die ≤100 MM-Serie ist in kompakten Geräten und Präzisionsmesssystemen weit verbreitet. Das Segment 1.000 bis 10.000 MM zeigt eine zunehmende Übernahme in der Lagerautomation und großen Industriebetrieben.
Das Segment >10.000 MM wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch steigende Nachfrage in großräumigen Lagerautomation-, Logistik- und Outdoor-Industrieumgebungen, in denen eine Fernerkennung unerlässlich ist, getrieben wird.
- Durch die Struktur
Auf der Grundlage der Struktur wird der Markt in integrierte Verstärker, integrierte Stromversorgung, separate Verstärker und Fiber Typ segmentiert. Built-In Amplifier Sensoren hielten den größten Marktanteil im Jahr 2025 aufgrund ihrer kompakten Bauweise und der einfachen Integration in Maschinen und Geräte. Sie reduzieren die Komplexität der Verdrahtung und sind in der Herstellung und Verpackung Maschinen weit verbreitet. Getrennte Verstärkersensoren sind bevorzugt in Anwendungen, die eine flexible Positionierung und eine höhere Signalverstärkung erfordern.
Das Segment Fiber Type wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch seine Funktionsfähigkeit in beengten Räumen und gefährlichen Bedingungen, insbesondere in der chemischen und pharmazeutischen Industrie betrieben wird. Built-In Power Supply-Sensoren gewinnen aufgrund der Energieeffizienz und der reduzierten Installationszeit Zugkraft.
- Von Beam Source
Auf Basis der Strahlquelle wird der Markt in Laserstrahlquelle und Standardstrahlquelle segmentiert. Laserstrahlquellensensoren dominierten 2025 aufgrund ihrer Präzision, Schnellerkennung und Eignung für die industrielle Automatisierung. Sie sind weit verbreitet in Robotik, Automotive-Produktion und Inspektionssystemen, wo die genaue Erkennung kritisch ist. Lasersensoren bieten eine längere Lebensdauer und eine bessere Leistung bei Hochgeschwindigkeitsanwendungen.
Standard Beam Source-Sensoren wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch Kosteneffizienz und weit verbreitete Annahme in Verpackung, Unterhaltungselektronik und Gebäudeautomation. Ihre Vielseitigkeit und einfache Installation machen sie ideal für allgemeine Erkennungsaufgaben.
- Durch die Ausgabe
Auf Basis der Produktion wird der Markt in Digital und Analog segmentiert. Das Digital-Segment hielt den größten Umsatzanteil im Jahr 2025, da es hohe Genauigkeit, einfaches Eingreifen und Kompatibilität mit modernen Industriereglern bietet. Digitale Sensoren werden aufgrund ihrer schnellen Ansprechzeiten in der Robotik, automatisierten Fertigungslinien und Qualitätsinspektionssystemen eingesetzt.
Das Analog-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die auf seine Fähigkeit zurückzuführen ist, kontinuierliche Messdaten zur Prozessüberwachung und -kontrolle bereitzustellen. Analogsensoren werden insbesondere in Prozessindustrien geschätzt, wo eine variable Positions- oder Füllstandsüberwachung für die Betriebseffizienz entscheidend ist.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Consumer Electronics, Industrial Manufacturing, Automotive and Transportation, Building Automation, Food and Beverages, Pharmaceuticals and Medical, Packaging and Others segmentiert. Die industrielle Fertigung dominierte den Markt im Jahr 2025 durch den umfangreichen Einsatz von photoelektrischen Sensoren in Automatisierungs-, Robotik- und Montagelinien. Ihre Fähigkeit, menschliche Fehler zu reduzieren, die Sicherheit zu verbessern und die Produktionseffizienz zu verbessern macht sie in modernen Fabriken unverzichtbar.
Das Segment Automotive and Transportation wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 mit steigender Nachfrage nach fortschrittlichen Fahrerassistenzsystemen (ADAS), intelligenten Parkplätzen und automatisierten Fahrzeugerkennungssystemen beobachten. Andere Anwendungen, einschließlich Gebäudeautomation, Gesundheitswesen und Verpackung, tragen ebenfalls zur Markterweiterung bei, unterstützt durch den steigenden Fokus auf intelligente Technologien und betriebliche Effizienz
Welche Region hält den größten Teil des photoelektrischen Sensormarktes
- Nordamerika dominierte den photoelektrischen Sensormarkt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, angetrieben durch die weit verbreitete industrielle Automatisierung, die Einführung von intelligenten Fertigungssystemen und die zunehmende Nutzung von Sensoren in der Unterhaltungselektronik.
- Hersteller und Endverbraucher in der Region schätzen die Präzision, Zuverlässigkeit und Vielseitigkeit, die von photoelektrischen Sensoren für Anwendungen wie Materialhandling, Robotik und Sicherheitsüberwachung angeboten werden.
- Das Wachstum wird durch fortschrittliche industrielle Infrastruktur, High-Tech-Adoption und Regierungsinitiativen unterstützt, die Industrie 4.0 fördern und photoelektrische Sensoren als wesentliche Komponenten in Fertigungs- und Automatisierungssystemen einrichten.
US Photoelektrischer Sensormarkt Einblick
Der US-amerikanische photoelektrische Sensormarkt erfasste den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch starke Nachfrage aus Industrieautomation, Automobilproduktion und Logistik getrieben wurde. Die Integration von Sensoren in Robotik, Montagelinien und Qualitätskontrollen treibt die Akzeptanz. Endbenutzer priorisieren zunehmend Präzision, schnelle Reaktion und Haltbarkeit für kritische Anwendungen. Darüber hinaus ist der expandierende Trend der intelligenten Fertigung und vernetzten Fabriken weiter treibend. Der wachsende Fokus auf Energieeffizienz, Sicherheit und vorausschauende Wartung trägt auch maßgeblich zur Expansion des Marktes bei.
Europa Photoelektrischer Sensormarkt Einblick
Der europäische photoelektrische Sensormarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, vor allem durch die Annahme fortschrittlicher Fertigungstechnologien, strenger Qualitätsstandards und die Notwendigkeit einer verbesserten betrieblichen Effizienz. Die zunehmende industrielle Automatisierung, intelligente Fabrikeinsätze und die gestiegene Nachfrage nach Robotik in Produktionslinien fördern das Marktwachstum. Auch europäische Unternehmen nutzen Sensoren, um die Produktivität zu verbessern und Ausfallzeiten zu reduzieren. Die Region erlebt eine bedeutende Übernahme in der Automobil-, Elektronik- und Lebensmittel- und Getränkeindustrie. Die zunehmende Betonung auf Nachhaltigkeit und energieeffiziente Lösungen unterstützt die Markterweiterung.
U.K. Photoelektrischer Sensormarkt Einblick
Der US-amerikanische photoelektrische Sensormarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die Einführung intelligenter Fertigungssysteme und fortschrittlicher Robotik angetrieben wird. Unternehmen in den USA implementieren zunehmend Sensoren für Prozessautomatisierung, Verpackung und Qualitätskontrolle. Der Fokus auf Betriebseffizienz, Präzision und Sicherheit ist die Ermutigung der Übernahme in den Bereichen Fertigung und Logistik. Darüber hinaus fördern staatliche Anreize für die industrielle Modernisierung und Technologieintegration das Marktwachstum. Die starke industrielle Basis und das robuste R&D-Ökosystem der USA sollen den Sensormarkt weiter anregen.
Deutschland Photoelektrischer Sensormarkt Einblick
Der deutsche photoelektrische Sensormarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch den Schwerpunkt des Landes auf fortschrittliche Fertigung, Digitalisierung und Automatisierung getrieben wird. Die deutsche Automobil-, Elektronik- und Industriemaschinenbranche sind große Verbraucher von Hochleistungssensoren. Die Annahme von Industrie 4.0 Standards, Smart Factorys und Robotik treibt die Nachfrage deutlich voran. Deutsche Unternehmen priorisieren Präzision, Zuverlässigkeit und Energieeffizienz und orientieren sich an lokalen Nachhaltigkeitszielen. Auch die Integration von Sensoren mit automatisierten Systemen und Qualitätsinspektionsgeräten wird immer häufiger.
Asien-Pazifik Photoelektrischer Sensor Markt Einblick
Der asiatisch-pazifische photoelektrische Sensormarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch steigende Industrialisierung, Urbanisierung und technologische Übernahme in Ländern wie China, Japan, Indien und Südkorea getrieben wird. Der zunehmende Einsatz von Sensoren in der Automobil-, Elektronik-, Verpackungs- und Logistikbranche beschleunigt die Nachfrage. Regierungsinitiativen zur Förderung intelligenter Fabriken, Automatisierung und Digitalisierung unterstützen die weit verbreitete Annahme. Die Steigerung der Produktionsleistung und die Rolle der Region als globales Produktionszentrum für Sensoren erhöhen die Zugänglichkeit und Erreichbarkeit. Auch Investitionen in IoT-fähige Industrieanlagen steigern das Marktwachstum.
Japan Photoelektrischer Sensormarkt Einblick
Der japanische photoelektrische Sensormarkt wird durch die fortschrittliche Fertigungskultur, die High-Tech-Infrastruktur und den Fokus auf Robotik und Automatisierung die schnellste Wachstumsrate von 2026 bis 2033 beobachten. Japanische Unternehmen setzen zunehmend Sensoren in intelligenten Fabriken, automatisierten Produktionslinien und Industrierobotern ein. Der Markt wird auch von der Nachfrage nach Präzisionsüberwachung, Sicherheitssystemen und energieeffizienten Lösungen angetrieben. Die Integration von Sensoren mit IoT- und KI-Technologien fördert die Übernahme. Auch die alternde Belegschaft Japans erhöht den Bedarf an Automatisierungslösungen und steigert den Sensoreinsatz in Industrie- und Logistikanwendungen.
China Photoelektrische Sensor Markt Einblick
Der China photoelektrische Sensormarkt entfiel 2025 auf den größten Umsatzanteil in Asien-Pazifik, der auf eine rasche industrielle Expansion, Urbanisierung und Einführung intelligenter Fertigungstechnologien zurückzuführen ist. China ist ein wichtiger Fertigungsknotenpunkt für industrielle und Konsumelektronik, Fahrsensorbedarf. Der Push für intelligente Fabriken, Automatisierung und Industrie 4.0-Initiativen unterstützt die weit verbreitete Integration von photoelektrischen Sensoren. Darüber hinaus erhöhen lokale Produktionsmöglichkeiten und wettbewerbsfähige Preise die Zugänglichkeit in mehreren Sektoren. Auch der Einsatz von Sensoren in Automotive-, Verpackungs- und Logistikanwendungen trägt maßgeblich zum Marktwachstum bei.
Welche sind die Top-Unternehmen im Photoelektrischen Sensormarkt
Die Photoelektrische Sensor-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- OMRON Corporation(Japan)
- KEYENCE Corporation(Japan)
- SICK AG(Deutschland)
- Schneider(Frankreich)
- Rockwell Automation, Inc.(US)
- ifm electronic gmbh (Deutschland)
- Pepperl+Fuchs (Deutschland)
- Balluff Automation India Pvt. Ltd. (India)
- Banner Engineering Corp. (USA)
- Panasonic Corporation (Japan)
- SensoPart Industriesensorik GmbH (Deutschland)
- HTMSensors (US)
- Fargo Controls Inc. (USA)
- Eaton (Irland)
- Leuze electronic GmbH + Co. KG (Deutschland)
- wenglor sensoric GmbH (Deutschland)
- Autonics Corporation (Südkorea)
- BERNSTEIN AG (Deutschland)
- CNTD (China)
- Hans Turck GmbH & Co. KG (Deutschland)
Was sind die neuesten Entwicklungen im Global Photoelectric Sensor Market
- Im September 2026 erweiterte Keyence (Japan) seinen globalen Fußabdruck durch die Eröffnung einer neuen Produktionsstätte in Vietnam. Diese Entwicklung zielt darauf ab, dem rasant wachsenden südostasiatischen Automatisierungsmarkt zu dienen und die lokale Produktion zu ermöglichen. Die Bewegung wird erwartet, um Kosten zu reduzieren, Lieferzeiten zu verbessern und die Kundenzufriedenheit zu verbessern. Sie stärkt die Wettbewerbsposition von Keyence in der Region und dürfte den Marktanteil erhöhen. Durch die Einführung in neue Industrie-Hubs kann das Unternehmen besser die steigende Nachfrage nach fortschrittlichen photoelektrischen Sensoren erfüllen
- Im August 2026 startete die Sick AG (Deutschland) eine neue Linie von photoelektrischen Sensoren für raue industrielle Umgebungen. Diese Innovation beschäftigt sich mit dem zunehmenden Bedarf an robusten Sensorlösungen in anspruchsvollen Anwendungen. Die neue Produktlinie verbessert das Portfolio von Sick, verbessert den Wettbewerbsvorteil und zielt auf Nischenmärkte, die spezialisierte Sensoren erfordern. Es verstärkt auch den Ruf des Unternehmens für technologische Führung in der industriellen Automatisierung
- Im Juli 2026 gründete Omron (Japan) eine strategische Partnerschaft mit einem führenden KI-Technologieunternehmen, um künstliche Intelligenz in seine photoelektrischen Sensoren zu integrieren. Diese Initiative soll die betriebliche Effizienz verbessern, die Produktfunktionalität verbessern und eine vorausschauende Analyse in der industriellen Automatisierung ermöglichen. Die Zusammenarbeit positioniert Omron, um neue Umsatzströme zu erfassen und gleichzeitig seine Marktpräsenz in High-Tech-Sensorlösungen zu stärken
- Im Mai 2025 führte Keyence (Japan) eine Serie von hochpräzisen photoelektrischen Sensoren der nächsten Generation für Anwendungen der Fabrikautomation ein. Das Upgrade bietet eine verbesserte Erkennungsgenauigkeit, schnellere Reaktionszeiten und Haltbarkeit in anspruchsvollen Umgebungen. Diese Fortschritte sollen die Einführung in den Bereichen Automotive, Elektronik und Verpackung vorantreiben. Der Umzug verfestigt die Führung von Keyence in der industriellen Sensortechnologie und unterstützt wachsende Automatisierungstrends in Asien-Pazifik und Europa
- Im März 2024 enthüllte die Sick AG (Deutschland) eine erweiterte Palette von laserbasierten photoelektrischen Sensoren, die für die Fernerkennung optimiert sind. Die Produktlinie verbessert die operative Effizienz im Logistik- und Materialhandling und bietet mehr Genauigkeit und Zuverlässigkeit. Dieser Start verstärkt die Position von Sick als wichtiger Anbieter innovativer industrieller Sensorlösungen und erfüllt die steigende Nachfrage nach Präzisionsautomatisierung
- Im Januar 2024 hat Omron (Japan) seine photoelektrische Sensorik mit IoT-fähigen intelligenten Sensoren aufgerüstet. Die neuen Sensoren bieten Echtzeitüberwachung, vorausschauende Wartungsfunktionen und eine nahtlose Integration mit automatisierten Systemen. Diese Entwicklung verbessert Omrons Produktrezept in intelligenten Fabriken und vernetzten Fertigungsumgebungen und unterstützt den breiteren Wandel in Richtung Industrie 4.0 Adoption
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











