


Globale Marktsegmentierung für Polyethylenterephthalat (PET)-Schaumstoffe nach Rohmaterial (neues Polyethylenterephthalat (PET) und recyceltes Polyethylenterephthalat (PET)), Zielprodukt (PET-Schaumstoffe mit niedriger Dichte und PET-Schaumstoffe mit hoher Dichte) und Endverbrauchsbranche (Windenergie, Automobilindustrie, Luft- und Raumfahrt, Schifffahrt, Bauwesen, Verpackung und Sonstige) – Branchentrends und Prognose bis 2033
Was ist das globale Polyethylen Terephthalat (PET) Schaum Marktgröße und Wachstum Rate
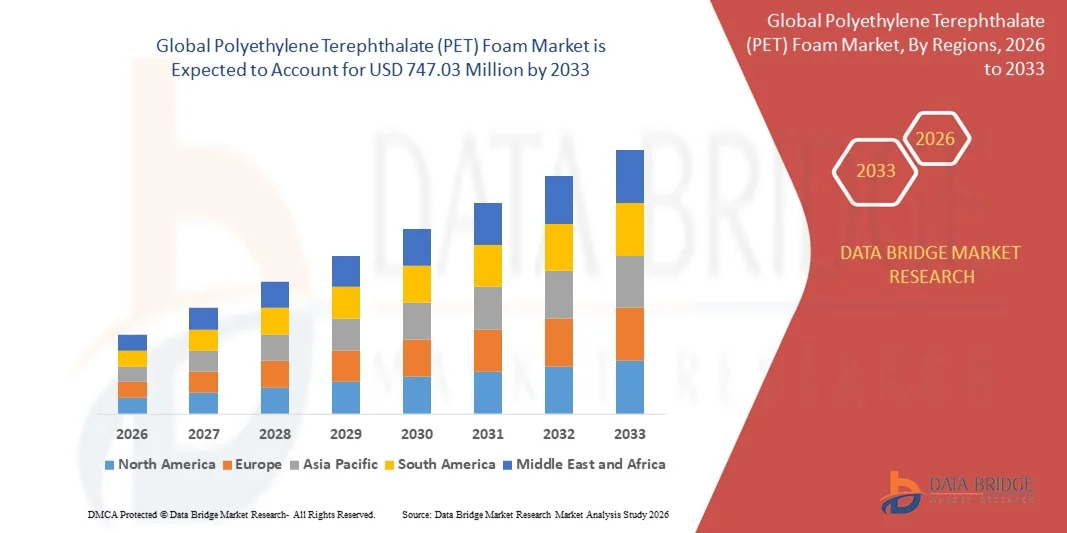
- Nach der Data Bridge Market Research Analyse wurde die globale Schaummarktgröße von Polyethylen Terephthalat (PET) bei434,78 Mio. USD im Jahr 2025und wird voraussichtlich erreichen747,03 Mio. USD bis 2033, beiCAGR von 7,00 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Einführung von Leichtbau- und Hochleistungskernmaterialien über Windenergie-, Automobil-, Marine- und Bauanwendungen angetrieben, wobei PET-Schaum eine optimale Balance von Festigkeit, Haltbarkeit und Wiederverwertbarkeit bietet.
- Die zunehmende Fokussierung auf Nachhaltigkeit, Gewichtsreduktion und kostengünstige Composite-Lösungen setzt PET-Schaum als bevorzugte Alternative zu herkömmlichen Kernmaterialien, beschleunigt das Eindringen in Struktur- und Isolationsanwendungen und unterstützt das Gesamtmarktwachstum deutlich
Marktgröße und Prognose
- Marktwert (2025):434,78 Mio. USD
- Voraussichtlicher Marktwert (2033):USD 747.03 Millionen
- Wettervorhersage CAGR:7.00%
Was sind die großen Takeaways von Polyethylen Terephthalat (PET) Schaummarkt
- Polyethylen Terephthalat (PET)-Schaum, der als strukturelles Kernmaterial in Sandwich-Verbunden verwendet wird, ist aufgrund seines hohen Festigkeits-zu-Gewichts-Verhältnisses, Müdigkeitsbeständigkeit und Feuchtigkeitsstabilität zu einem kritischen Bestandteil in modernen Windenergieanlagenschaufeln, Automobilstrukturen, Schiffsschiffen und Baustoffen geworden.
- Die steigende Nachfrage nach Polyethylen-Terephthalat-Schaumschaum (PET) wird in erster Linie durch den schnellen Ausbau von erneuerbaren Energieprojekten, die zunehmende Betonung auf Leichtbaumaterialien für die Kraftstoffeffizienz und Emissionsreduktion sowie die zunehmende Übernahme von recycelbaren und umweltverträglichen Materialien in industriellen Anwendungen gefördert.
- Asien-Pazifik dominierte den Schaummarkt Polyethylen Terephthalat (PET) mit einem Anteilrund 35 % im Jahr 2025, aufgrund einer schnellen Expansion von Windenergieanlagen, wachsender Automobilproduktion und zunehmender Übernahme von Leichtbauwerkstoffen
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region im Schaummarkt Polyethylene Terephthalate (PET) während der Prognosezeit sein, da die Windenergiekapazitätszusätze, der zunehmende Einsatz von Leichtbaustoffen in der Automobil- und Luft- und Raumfahrtbranche und der starke Schwerpunkt auf recycelbaren Verbundwerkstoffen liegen.
- Das Segment Virgin Polyethylen Terephthalate (PET) dominierte den Markt mit einem Marktanteil von 62,5% im Jahr 2025, aufgrund seiner überlegenen mechanischen Festigkeit, gleichbleibender Qualität und zuverlässigen Leistung bei hochlastigen strukturellen Anwendungen. Hersteller bevorzugen natives Polyethylen Terephthalat (PET) Schaum für Windenergie, Luft- und Raumfahrt und Meeresnutzung aufgrund seines vorhersehbaren Verhaltens unter Stress und langfristiger Haltbarkeit. Seine höhere Reinheit sorgt für eine bessere Haftung mit Harzen und Verbundstoffen, die für sicherheitsempfindliche Anwendungen kritisch ist. Die Verfügbarkeit von standardisierten Sorten unterstützt weiter ihre Dominanz bei großtechnischen Projekten
Bericht Scope und Polyethylen Terephthalat (PET) Schaummarktsegmentierung
|
Attribute |
Polyethylen Terephthalat (PET) Schaum Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Polyethylen Terephthalat (PET) Schaummarkt
Steigerung der Verwendung von recycelbaren und nachhaltigen PET-Schaumkernmaterialien
- Ein wesentlicher Trend im Schaummarkt Polyethylen Terephthalate (PET) ist die zunehmende Übernahme recycelbarer und nachhaltiger Kernmaterialien in verbundintensiven Industrien, die durch wachsende Umweltvorschriften und unternehmerische Nachhaltigkeitsziele angetrieben werden. PET-Schaum gewinnt wegen seiner Recyclierbarkeit, geringeren Umweltauswirkungen und der Fähigkeit, die strukturellen Leistungsanforderungen in anspruchsvollen Anwendungen zu erfüllen
- So hat die Gurit Holding AG ihr recyclebares PET-Schaumstoff-Portfolio für Windenergie- und Meeresanwendungen erweitert und zirkulare Wirtschaftsziele unter Beibehaltung der mechanischen Festigkeit und Haltbarkeit unterstützt. Solche Initiativen verstärken die Position von PET-Schaum als nachhaltige Alternative in großflächigen Verbundstrukturen
- Der Windenergiesektor integriert PET-Schaumkerne in Turbinenschaufeln zunehmend, da Hersteller nach Materialien suchen, die die Nachhaltigkeit des Lebenszyklus unterstützen, ohne die Ermüdungsbeständigkeit zu beeinträchtigen. Dieser Trend verstärkt die PET-Schaum-Adoption in Offshore- und Offshore-Windprojekte
- Automobilhersteller setzen auch recycelbare PET-Schaum in leichte Fahrzeugkomponenten ein, um Emissionsreduktions- und End-of-Life-Recyclability-Ziele zu unterstützen. Dies trägt zur breiteren Akzeptanz von PET-Schaum in Transportanwendungen bei
- Die Bau- und Bauaktivitäten zeugen von der steigenden Nutzung von PET-Schaum für Isolations- und Strukturpaneele, wo Nachhaltigkeitszertifizierungen und Energieeffizienzstandards entscheidende Einkaufsfaktoren werden. Dies erweitert den PET-Schaumstoffverbrauch in Grünbauprojekten
- Die zunehmende Betonung auf Nachhaltigkeit und Wiederverwertbarkeit in allen Branchen verstärkt die Rolle von PET-Schaum als zukunftsweisendes Kernmaterial und unterstützt die langfristige Markterweiterung
Polyethylen Terephthalat (PET) Schaummarktdynamik
Fahrer
steigende Nachfrage nach leichten und hochfesten Verbundstrukturen
- Die zunehmende Nachfrage nach leichten, aber hochfesten Verbundwerkstoffen in Windenergie, Automotive, Luft- und Raumfahrt und Marine ist ein Haupttreiber für den PET-Schaummarkt. PET-Schaum bietet eine optimale Balance von mechanischer Festigkeit, Gewichtsreduktion und Haltbarkeit, so dass es für tragende Sandwich-Strukturen geeignet ist
- Zum Beispiel nutzt Toray Industries, Inc. fortschrittliche PET-Schaumlösungen in Composite-Anwendungen, bei denen die Gewichtsreduktion und die strukturelle Leistungsfähigkeit kritisch sind, insbesondere in der Luft- und Transporttechnik. Diese Annahme unterstreicht die wachsende Abhängigkeit von PET-Schaum in leistungsgetriebenen Umgebungen
- Im Automobilbereich übernehmen die Hersteller PET-Schaum, um Leichtbauziele zu erreichen, die die Kraftstoffeffizienz und das Elektrofahrzeugspektrum verbessern. Die Kompatibilität von PET-Schaumschaum mit Composite-Herstellungsprozessen verbessert den Anspruch auf strukturelle und halbstrukturelle Bauteile
- Auch die Marine- und Luft- und Raumfahrtindustrie ist gefragt, da PET-Schaum eine Beständigkeit gegen Feuchtigkeit, Müdigkeit und raue Betriebsbedingungen bietet. Diese Leistungsvorteile stärken ihre Einführung in hochwertige Anwendungen
- Die weitere Verschiebung in Richtung Leichtbau-Verbundtechnik in der Industrie verstärkt diesen Treiber, Positionierung PET-Schaum als kritisches Material, das moderne Konstruktionsanforderungen unterstützt
Zurückhaltung/Challenge
Hohe Verarbeitungs- und Erstproduktionskosten
- Der PET-Schaumstoffmarkt steht vor Herausforderungen im Zusammenhang mit hohen Erstbearbeitungs- und Fertigungskosten, insbesondere im Vergleich zu herkömmlichen Kernmaterialien. Erweiterte Verarbeitungsanforderungen und spezialisierte Verbundintegration erhöhen die Gesamtproduktionskosten für Hersteller und Endverbraucher
- So unterstreicht die BASF SE, dass die Herstellung hochleistungsfähiger PET-Schaumstoffe kontrollierte Verarbeitungsbedingungen und präzise Materialformulierung erfordert, was Kapital- und Betriebskosten hinzufügt. Diese Kostenfaktoren können die Annahme in preisempfindlichen Anwendungen begrenzen
- Die Herstellung von PET-Schaum für strukturelle Anwendungen beinhaltet energieintensive Prozesse und strenge Qualitätskontrollstandards, um eine gleichbleibende Dichte und mechanische Leistung zu gewährleisten. Diese Anforderungen erhöhen Produktionskomplexität und Kostenstrukturen
- Kleine und mittlere Hersteller können Schwierigkeiten bei der Skalierung von PET-Schaumstoffproduktion aufgrund der Notwendigkeit spezialisierter Ausrüstung und qualifizierter Arbeit. Dies kann die Versorgung beeinträchtigen und die Marktdurchdringung in Schwellenregionen beeinträchtigen
- Infolgedessen bleiben hohe Anfangskosten eine zentrale Herausforderung, die die Hersteller auf Prozessoptimierung, Skalenökonomie und technologische Weiterentwicklungen konzentrieren müssen, um die Wettbewerbsfähigkeit der Kosten zu verbessern und gleichzeitig die Produktleistung zu erhalten.
Wie wird der Polyethylen Terephthalat (PET) Schaummarkt segmentiert
Der Markt wird auf Basis von Rohstoffen, Zieldichte und Endverwendungsindustrie segmentiert.
- Von Raw Material
Der Schaummarkt Polyethylen Terephthalat (PET) wird auf Basis von Rohstoffen in natives Polyethylen Terephthalat (PET) und recyceltes Polyethylen Terephthalat (PET) segmentiert. Das Segment Polyäthylen Terephthalat (PET) dominierte den Markt mit dem größten Umsatzanteil von 62,5% im Jahr 2025, angetrieben durch seine überlegene mechanische Festigkeit, gleichbleibende Qualität und zuverlässige Leistung bei hochlastigen strukturellen Anwendungen. Hersteller bevorzugen natives Polyethylen Terephthalat (PET) Schaum für Windenergie, Luft- und Raumfahrt und Meeresnutzung aufgrund seines vorhersehbaren Verhaltens unter Stress und langfristiger Haltbarkeit. Seine höhere Reinheit sorgt für eine bessere Haftung mit Harzen und Verbundstoffen, die für sicherheitsempfindliche Anwendungen kritisch ist. Die Verfügbarkeit von standardisierten Sorten unterstützt weiter ihre Dominanz bei großtechnischen Projekten.
Das recycelte Segment Polyethylen Terephthalate (PET) soll das schnellste Wachstum von 2026 bis 2033 registrieren, unterstützt durch die Erhöhung der Nachhaltigkeitsmandate und zirkuläre Wirtschaftsinitiativen in der gesamten Fertigungsindustrie. Die zunehmende Betonung auf die Verringerung der CO2-Fußabdrücke ist es, Endanwender zu ermutigen, recycelten Polyethylen Terephthalat (PET)-Schaum zu übernehmen, ohne die strukturelle Integrität zu beeinträchtigen. Fortschritte in der Recycling-Technologien verbessern die Materialkonsistenz und machen recyceltes Polyethylen Terephthalat (PET) für Automobil-, Bau- und Verpackungsanwendungen geeignet. Kostenvorteile gegenüber nativem Material und einer starken regulatorischen Unterstützung beschleunigen die Adoption in den aufstrebenden und entwickelten Märkten.
- Von Ziel
Auf Basis der Zieldichte wird der Schaummarkt Polyethylen Terephthalat (PET) zu niedrigdichten Polyethylen Terephthalat (PET) Schaum und hochdichtem Polyethylen Terephthalat (PET) Schaum segmentiert. Das hochdichte Schaumsegment Polyethylen Terephthalat (PET) entfiel auf den dominanten Umsatzanteil im Jahr 2025, der durch seine hohe Druckfestigkeit, ausgezeichnete Ermüdungsbeständigkeit und Eignung für tragende Strukturen angetrieben wurde. Dieses Segment ist weit verbreitet in Windenergieanlagenschaufeln, Schiffsrümpfen und Luft- und Raumfahrtbauteilen, wo strukturelle Stabilität und lange Lebensdauer unerlässlich sind. Seine Beständigkeit gegen Feuchtigkeit und Chemikalien erhöht die Leistung in rauen Umgebungen. Die starke Nachfrage nach erneuerbaren Energie- und Verteidigungssektoren verstärkt weiterhin ihre Marktführerschaft.
Das Low-Density-Polyethylen Terephthalat (PET)-Schaumsegment wird in der Prognosezeit mit dem schnellsten Wachstum bezeugt, das durch steigende Nachfrage nach Leichtbaustoffen in den Automobilinnenräumen, in der Gebäudeisolierung und in der Verpackung getrieben wird. Niedrige Dichte Polyethylen Terephthalat (PET) Schaum bietet Gewichtsreduktion Vorteile bei der Aufrechterhaltung ausreichender thermischer und akustischer Isolationseigenschaften. Die einfache Verarbeitung und Kosteneffizienz machen es für hochvolumige Anwendungen attraktiv. Der zunehmende Fokus auf energieeffizienten Gebäuden und Leichtbaufahrzeugen unterstützt eine schnelle Expansion dieses Segments.
- Durch die Endverwendung Industrie
Der Schaummarkt Polyethylen Terephthalate (PET) wird auf Basis der Endverwendung in Windenergie, Automotive, Luftfahrt und Verteidigung, Marine, Bau und Bau, Verpackung und andere segmentiert. Das Segment Windenergie dominierte den Markt im Jahr 2025, angetrieben durch den umfangreichen Einsatz von Polyethylen Terephthalat (PET) Schaum als Kernmaterial in Windenergieanlagenschaufeln. Polyethylen Terephthalat (PET)-Schaum bietet ein hohes Festigkeits-zu-Gewicht-Verhältnis, Müdigkeitsbeständigkeit und Wiederverwertbarkeit, die für große und langlebige Turbinenstrukturen wesentlich sind. Die weltweit steigenden Investitionen in Onshore- und Offshore-Windprojekte sind eine starke Nachfrage. Die Kompatibilität mit automatisierten Fertigungsprozessen unterstützt zudem eine weit verbreitete Übernahme in diesem Segment.
Das Automotive-Segment soll mit der schnellsten Rate von 2026 bis 2033 wachsen, unterstützt durch steigende Nachfrage nach Leicht-, Kraftstoff- und Elektrofahrzeugen. Polyethylen Terephthalat (PET)-Schaum gewinnt aufgrund seiner Schlagzähigkeit und thermischer Stabilität die Traktion in Automobilbauteilen, Innenräumen und Batteriegehäusen. Automakers verwenden zunehmend Polyethylen Terephthalat (PET) Schaum, um Emissionsreduktionsziele zu erreichen und die Fahrzeugpalette zu verbessern. Die kontinuierliche Innovation in der Schaumverarbeitung und Designflexibilität beschleunigt das Eindringen in die Automobilindustrie.
Welche Region hält den größten Anteil des Polyethylen-Terephthalats (PET) Schaummarkt
- Asia-Pacific dominierte den Schaummarkt Polyethylen Terephthalat (PET) mit dem größten Umsatzanteil von rund 35 % im Jahr 2025, angetrieben durch schnelle Expansion von Windenergieanlagen, wachsende Automobilfertigung und zunehmende Übernahme von Leichtbauwerkstoffen
- Die starke Fertigungsbasis der Region, die Verfügbarkeit kosteneffizienter Rohstoffe und steigende Investitionen in erneuerbare Energien und Infrastrukturprojekte beschleunigen die Nachfrage nach PET-Schaumstoffen
- Unterstützung der Regierungspolitiken, der Ausbau der Kapazitäten für die Herstellung von Verbundwerkstoffen und der raschen Industrialisierung in Entwicklungsländern erhöhen den Verbrauch von PET-Schaum in strukturellen und isolierenden Anwendungen
China Polyethylen Terephthalat (PET) Schaummarkt Einblick
China hielt den größten Anteil am asiatisch-pazifischen Polyethylen-Terephthalat (PET)-Schaummarkt im Jahr 2025, unterstützt durch seine Dominanz bei der Herstellung von Windenergieanlagen, großräumiger Bautätigkeit und umfangreichen Fertigungsmöglichkeiten für Verbundwerkstoffe. Der starke Fokus des Landes auf den Ausbau erneuerbarer Energien und Leichtbaumaterialien für den Transport ist die anhaltende Nachfrage. Darüber hinaus stärken gut ausgebaute Lieferketten und inländische Produktionskapazitäten Chinas Führungsposition.
Indien Polyethylen Terephthalat (PET) Schaummarkt Einblick
Indien erlebt das schnellste Wachstum in der Region Asien-Pazifik, das durch ein rasches Wachstum in Windenergieprojekten, eine steigende Automobilproduktion und eine zunehmende Nutzung von Leichtbaustoffen im Baubetrieb gefördert wird. Regierungsinitiativen zur Förderung der Erweiterung der erneuerbaren Energien und zur Entwicklung der Infrastruktur verstärken die Schaumannahme von Polyethylen Terephthalat (PET). Die wachsenden Investitionen in die inländische Verbundwerkstoffherstellung tragen zu einer starken Marktdynamik bei.
Europa Polyethylen Terephthalat (PET) Schaummarkt Einblick
Der Schaummarkt Europe Polyethylen Terephthalate (PET) wächst stetig, angetrieben durch strenge Nachhaltigkeitsvorschriften, hohe Einführung recycelbarer Kernmaterialien und starke Nachfrage aus Windenergie und Automotive. Die Region betont leichte, leistungsfähige und umweltfreundliche Materialien in strukturellen Anwendungen. Die zunehmenden Investitionen in Offshore-Windprojekte und Elektrofahrzeuge unterstützen das langfristige Marktwachstum.
Deutschland Polyethylen Terephthalat (PET) Schaummarkt Einblick
Der Schaummarkt Polyethylene Terephthalate (PET) wird von der fortschrittlichen Automobilindustrie, der starken Windenergieinfrastruktur und der Führung im Verbundtechnik unterstützt. Der Fokus des Landes auf Leichtbau-Fahrzeugdesign, Energieeffizienz und recycelbare Materialien ist der Einsatz von Polyethylen Terephthalat (PET) Schaum. Starke FuE-Fähigkeiten und industrielle Zusammenarbeit verbessern die Übernahme in mehreren Endverwendungsbranchen.
U.K. Polyethylen Terephthalat (PET) Schaummarkt Einblick
Der US-Markt profitiert von der wachsenden Offshore-Windenergie-Projekte, der steigenden Nachfrage nach nachhaltigen Baustoffen und der zunehmenden Übernahme fortschrittlicher Verbundwerkstoffe. Der Fokus auf erneuerbaren Energiezielen und leichte Strukturmaterialien verstärkt den Schaumbedarf von Polyethylen Terephthalat (PET). Investitionen in Meeres- und Windenergieanwendungen unterstützen weiterhin die Markterweiterung.
Nordamerika Polyethylen Terephthalat (PET) Schaummarkt Einblick
Nordamerika wird mit dem schnellsten CAGR von 2026 bis 2033 wachsen, angetrieben durch steigende Windenergie-Kapazitätszusätze, zunehmende Verwendung von Leichtbaustoffen in Automobil- und Luft- und Raumfahrtsektoren und starke Betonung auf recycelbare Verbundwerkstoffe. Die wachsenden Investitionen in die Infrastruktur erneuerbarer Energien und fortschrittliche Fertigungstechnologien sind wichtige Wachstumstreiber.
US Polyethylen Terephthalat (PET) Schaummarkt Einblick
Der größte Anteil am Schaummarkt Nordamerika Polyethylen Terephthalate (PET) im Jahr 2025, unterstützt durch bedeutende Windenergieanlagen, starke Luft- und Automobilindustrie und hohe Nachfrage nach strukturellen Kernmaterialien. Fokus auf Nachhaltigkeit, Leichtbau und inländische Composite-Produktion beschleunigt die Schaumannahme von Polyethylen Terephthalat (PET). Die Präsenz etablierter Hersteller und fortschrittlicher Produktionskapazitäten stärken die führende Position der USA weiter.
Welche sind die Top-Unternehmen in Polyethylen Terephthalat (PET) Schaummarkt
Die Schaumindustrie Polyethylen Terephthalat (PET) wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- JSP Corporation(Japan)
- Armacell International S.A.(Luxemburg)
- Dow Inc. (USA)
- Zotefoams Plc (USA)
- Versiegelte Air Corporation(US)
- Carbon-Core Corp. (USA)
- BASF SE (Deutschland)
- INOAC Corporation(Japan)
- Wisconsin Foam Produkte (US)
- Huntsman International LLC(US)
- Palziv Ltd.(Israel)
- Trecolan GmbH (Deutschland)
- Pregis LLC (USA)
- Mitsui Chemicals America, Inc. (USA)
- Kaneka Corporation (Japan)
- Toray Industries, Inc. (Japan)
- Gurit Holding AG (Schweiz)
Was sind die jüngsten Entwicklungen im globalen Polyethylen Terephthalat (PET) Schaummarkt
- Im Oktober 2025 initiierte das 3M Unternehmen ein kollaboratives Entwicklungsprogramm mit führenden Automobilherstellern, um fortgeschrittene PET-Schaumlösungen zu entwickeln, die die Fahrzeugleistung und die Kraftstoffeffizienz verbessern sollen. Diese Zusammenarbeit verstärkt Innovationspipelines auf dem PET-Schaummarkt, indem sie die Einführung von Leichtbau-Kernmaterialien in Fahrzeugen der nächsten Generation beschleunigt. Die Partnerschaft verbessert die Marktposition von 3M durch die Ausrichtung ihrer Materialkompetenz auf OEM-Anforderungen und erweitert gleichzeitig den Anwendungsumfang von PET-Schaum im Automobilbereich
- Im September 2025 stellte SABIC ein neues Portfolio nachhaltiger PET-Schaumstoffe auf umweltbewusste Branchen vor. Diese Entwicklung spiegelt den wachsenden Marktwechsel zu recycelbaren und kohlenstoffarmen Materialien wider, was die Rolle von PET-Schaum als eine nachhaltige Alternative zu traditionellen Kernmaterialien verstärkt. Indem SABIC die Nachhaltigkeitsnachfrage anspricht, verbessert SABIC seine wettbewerbsfähige Differenzierung und unterstützt die breitere Übernahme von PET-Schaum durch Bau-, Transport- und Industrieanwendungen
- Im August 2025 kündigte Toray Industries Inc eine große Investition in eine neue PET-Schaum-Produktionsanlage zur Erweiterung ihrer Produktionskapazität an. Diese Bewegung unterstützt direkt die steigende globale Nachfrage, insbesondere von Luftfahrtanwendungen, bei denen leichte und hochfeste Materialien kritisch sind. Die Expansion verbessert die Resilienz der Lieferketten und Positionen Toray, um einen größeren Anteil an hochwertigen PET-Schaum-Anwendungen zu erfassen
- Im Juni 2025 erweiterte Armacell sein PET-Schaum-Produktprogramm mit leistungsstarken Qualitätsstufen für Windenergie- und Meeresanwendungen. Diese Entwicklung stärkt den Markt, indem sie den Bedarf an langlebigen, ermüdungsbeständigen Kernmaterialien in großen Verbundstrukturen anspricht. Das erweiterte Portfolio ermöglicht Armacell, seine Präsenz in erneuerbaren Energieprojekten und wachstumsstarken Meeressegmenten zu vertiefen
- Im April 2025 hat die Gurit Holding AG ihre PET-Schaumherstellungskapazitäten durch eine Verbesserung der Produktionslinien verbessert, um die Effizienz und Produktkonsistenz zu verbessern. Diese strategische Initiative unterstützt die steigende Nachfrage aus den Bereichen Windenergie und Verkehr und senkt gleichzeitig die Produktionskosten. Das Upgrade verstärkt Gurits Fähigkeit, qualitativ hochwertige PET-Schaumstoffe im Maßstab zu liefern und trägt zu einer stärkeren Wettbewerbsfähigkeit in einem sich schnell erweiternden Markt bei
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











