


Global Polylactic Acid (PLA) Market, By Type (Racemic PLLA (Poly-L-Lactic Acid), Regular PLLA (Poly-L-Lactic Acid), PDLA (Poly-D-Lactic Acid), and PDLLA (Poly-Dl-Lactic Acid)), Raw Material (Corn, Cassava, Sugarcane, Sugar Beet, and Others), Form (Films And Sheets, Coatings, Fiber, Others), Application (Packaging, Transport, Agriculture, Medical, Electronics, Textile, Hygiene, Others), End User (Plastic Films, Bottles, Biodegradable Medical Devices) - Trends and forecast to 2029.
Was ist die Polymilchsäure (PLA) Marktgröße und Wachstumsrate
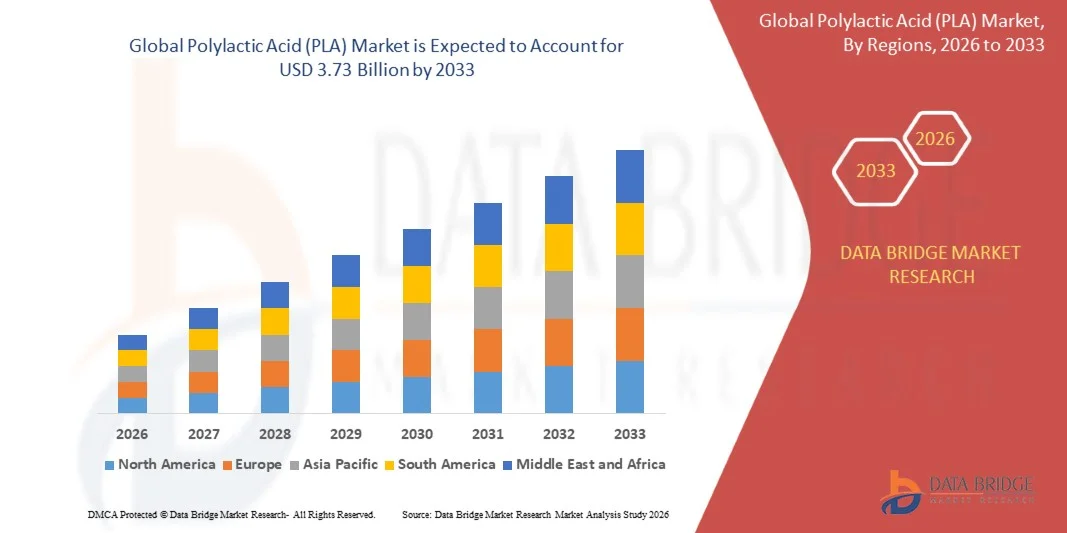
- Die weltweite Polymilchsäure (PLA) Marktgröße wurde nach Data Bridge Market Research Analysis bei1,55 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen3,73 Milliarden USD bis 2033, beiCAGR von 11,6%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach nachhaltigen und biologisch abbaubaren Materialien getragen, die durch steigende Umweltbelange und regulatorische Beschränkungen auf konventionellen Kunststoffen in den Bereichen Verpackung, Landwirtschaft und Konsumgüter verursacht werden.
- Die zunehmende Verbraucherpräferenz für umweltfreundliche Produkte und Weiterentwicklungen in biobasierten Polymertechnologien ist die Positionierung von Polymilchsäure als eine tragfähige Alternative zu Erdöl-basierten Kunststoffen, wodurch die Annahme beschleunigt und das Marktwachstum deutlich verbessert wird.
Marktgröße und Prognose
- Globaler Marktwert (2025): 1,55 Mrd. USD
- Voraussichtlicher Marktwert (2033): 3,73 Mrd. USD
- Prognose CAGR (2026–2033): 11,6%
Was sind die großen Takeaways von Polymilchsäure (PLA) Markt
- Polymilchsäure ist ein biologisch abbaubarer Thermoplast aus nachwachsenden Rohstoffen wie Maisstärke, Zuckerrohr und Kakao, weit verbreitet in Verpackungen, Textilien, Landwirtschaftsfolien und 3D-Druckanwendungen aufgrund seiner Kompostierbarkeit und geringen Umweltauswirkungen
- Die steigende Nachfrage nach Polymilchsäure (PLA) wird vor allem durch strenge Umweltvorschriften, zunehmende Fokussierung auf zirkuläre Wirtschaft Praktiken und erweiterte Anwendungen in Verpackungen und biomedizinischen Sektoren, unterstützt durch kontinuierliche Innovationen in der Materialleistung und Produktionseffizienz
- Nordamerika dominierte den Markt für Polymilchsäure (PLA) mit einem Anteil von 41,8% im Jahr 2025, aufgrund einer starken regulatorischen Unterstützung für biologisch abbaubare Kunststoffe und einer steigenden Nachfrage nach nachhaltigen Materialien in der Verpackungs- und Konsumgüterindustrie
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region auf dem Markt für Polymilchsäure (PLA) während der Prognosezeit durch eine rasche Industrialisierung, zunehmendes Umweltbewusstsein und steigende Nachfrage nach nachhaltigen Materialien sein.
- Das Segment Mais dominierte den Markt mit einem Marktanteil von 63,2% im Jahr 2025, aufgrund seiner umfangreichen Verfügbarkeit und der etablierten Infrastruktur für Stärkegewinnung und Gärung. Die Mais-basierte Polymilchsäure (PLA)-Produktion profitiert von reifen landwirtschaftlichen Lieferketten, insbesondere in Regionen mit großem Maisanbau. Die Kosteneffizienz und hohe Ausbeute an fermentierbaren Zuckern aus Mais machen es zu einem bevorzugten Rohstoff für Hersteller
Report Scope und Polymilchsäure (PLA) Marktsegmentierung
|
Attribute |
Polymilchsäure (PLA) Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Polymilchsäuremarkt
„Erhöhung der Zulassung biologisch abbaubarer Kunststoffe in Verpackungsanwendungen“
- Ein wesentlicher Trend im Polymilchsäuremarkt ist die zunehmende Annahme biologisch abbaubarer Kunststoffe in Verpackungsanwendungen, die durch steigende Umweltbelange und regulatorischen Druck zur Reduzierung von Einweg-Öl-basierten Kunststoffen auf globalen Märkten angetrieben werden. Diese Verschiebung verstärkt die Position der Polymilchsäure (PLA) als bevorzugtes Material für nachhaltige Verpackungslösungen in der Lebensmittel-, Getränke- und Konsumgüterindustrie
- So produziert NatureWorks LLC Ingeo Polylactic Acid (PLA) Biopolymer, das von Verpackungsherstellern für kompostierbare Lebensmittelbehälter und flexible Verpackungsformate weit verbreitet wird. Diese Materialien unterstützen Markeninhaber bei der Erfüllung von Nachhaltigkeitszielen und reduzieren den CO2-Fußabdruck im Zusammenhang mit konventionellen Kunststoffen
- Die Nachfrage nach kompostierbaren Verpackungsmaterialien steigt rapide an, da die Regierungen Verbote und Einschränkungen von Einweg-Kunststoffen durchsetzen und Industrien den Übergang zu erneuerbaren Alternativen ermutigen. Dies beschleunigt die Integration von Polymilchsäure (PLA) in starre und flexible Verpackungsformate über mehrere Endverwendungsbereiche hinweg.
- Lebensmittel- und Getränkeunternehmen übernehmen zunehmend Polymilchsäure (PLA) – basierende Verpackungslösungen, um den Erwartungen der Verbraucher an umweltverträgliche Produkte gerecht zu werden. Dies trägt zu einer breiteren Vermarktung von Polymilchsäure (PLA) in Einwegbesteck, Tassen und Lebensmittelschalen bei.
- Einzelhandels- und E-Commerce-Sektoren erweitern den Einsatz biologisch abbaubarer Verpackungsmaterialien, um Nachhaltigkeitsnachweise zu verbessern und die Umweltauswirkungen von Verpackungsabfällen zu reduzieren. Dies schafft eine starke Nachfrage nach Polymilchsäure (PLA) Filmen und Behältern, die sowohl Leistung als auch umweltfreundliche Eigenschaften bieten
- Die zunehmende Betonung auf zirkuläre Wirtschaft und nachhaltige Materialinnovation verstärkt die langfristige Einführung von Polymilchsäure (PLA) in Verpackungsanwendungen. Dieser Trend wird erwartet, den Markt weiter zu formen, indem er den breiteren Einsatz biologisch abbaubarer Polymere in der Industrie fördert
Polymilchsäure (PLA) Marktdynamik
Fahrer
„Aufforderung nach nachhaltigen und biobasierten Materialien“
- Der zunehmende globale Fokus auf Nachhaltigkeit und Reduktion von Kohlenstoffemissionen ist die Nachfrage nach biobasierten Materialien wie Polymilchsäure aus erneuerbaren Ressourcen. Industrien verlagern sich aktiv auf Alternativen, die die Abhängigkeit von fossilen Brennstoffen verringern und umweltverträgliche Produktionssysteme unterstützen
- So entwickelt TotalEnergies Corbion Luminy Polylactic Acid (PLA) Harze, die in Verpackungen, Textilien und Konsumgütern verwendet werden, um traditionelle Kunststoffe zu ersetzen. Diese Materialien helfen Herstellern, Treibhausgasemissionen zu senken und regulatorische und unternehmerische Nachhaltigkeitsziele auszurichten
- Das zunehmende Bewusstsein der Verbraucher hinsichtlich der Umweltauswirkungen von Kunststoffabfällen ist es, Unternehmen zu ermutigen, biologisch abbaubare Materialien in der Produktgestaltung und Verpackung zu übernehmen. Dies beschleunigt die Vermarktung von Polymilchsäure (PLA) in verschiedenen Anwendungen
- Die Regierungsverordnungen zur Förderung des Einsatzes von kompostierbaren und biobasierten Kunststoffen stärken die Nachfrage des Marktes durch die Schaffung günstiger politischer Rahmenbedingungen. Diese Verordnungen unterstützen Investitionen in Produktionskapazität und Innovation von Polymilchsäure (PLA)
- Die kontinuierliche Förderung einer nachhaltigen Materialannahme in den Industrien verstärkt die Wachstumstrajektorie des Polymilchsäuremarktes (PLA). Dieser Treiber bleibt ein kritischer Faktor, der langfristigen Expansion und Innovation in der Industrie prägt
Zurückhaltung/Challenge
„Limited Heat Resistance and Performance Constraints of PLA“
- Der Polymilchsäuremarkt steht vor Herausforderungen wegen seiner geringen Wärmebeständigkeit und mechanischen Leistung im Vergleich zu herkömmlichen Kunststoffen auf Erdölbasis, was seine Anwendung in Hochtemperatur- und anspruchsvollen Umgebungen einschränkt. Diese Einschränkungen beeinflussen die Annahme in Sektoren, die Haltbarkeit und thermische Stabilität erfordern
- So hat sich die BASF SE auf die Entwicklung von modifizierten Biopolymeren und Blends konzentriert, um die Leistungseigenschaften biologisch abbaubarer Kunststoffe einschließlich Polymilchsäure (PLA) zu verbessern. Trotz dieser Bemühungen bleibt die Erzielung einer Leistungsparität mit konventionellen Kunststoffen eine bedeutende technische Herausforderung
- Polymilchsäure (PLA) Materialien neigen dazu, sich bei hohen Temperaturen zu verformen, was ihren Einsatz in Anwendungen wie Heißgetränkebehältern und Automobilkomponenten begrenzt. Diese Beschränkung verringert ihre Vielseitigkeit in bestimmten Industriesegmenten
- Die Sprödigkeit von Polymilchsäure (PLA) im Vergleich zu anderen Kunststoffen kann die Haltbarkeit und Lebensdauer der Produkte beeinträchtigen, insbesondere bei Anwendungen, die Flexibilität und Schlagzähigkeit erfordern. Dies erfordert die Mischung mit anderen Materialien, die Steigerung der Produktionskomplexität
- Die Notwendigkeit, Nachhaltigkeitsvorteile mit Leistungsverbesserungen auszugleichen, stellt eine große Herausforderung für den Polymilchsäuremarkt (PLA) dar. Die Ansprache dieser Einschränkungen ist für die Erweiterung ihres Anwendungsbereichs von wesentlicher Bedeutung und für eine breitere Branchenannahme
Markt ScopeWie ist die Polymilchsäure (PLA) Marktsegmentiert
Der Markt wird auf der Grundlage von Art, Rohstoff, Form, Anwendung, Endverbraucher und Grad segmentiert.
• nach Typ
Auf der Basis des Typs wird der Polymilchsäuremarkt (PLA) in Racem PLLA (Poly-L-Lactic Acid), Regular PLLA (Poly-L-Lactic Acid), PDLA (Poly-D-Lactic Acid) und PDLLA (Poly-DL-Lactic Acid) segmentiert. Das Segment Regelmäßige PLLA dominierte 2025 den größten Marktanteil, der durch seine weit verbreitete kommerzielle Nutzung und etablierte Verarbeitungseigenschaften in mehreren Branchen getrieben wurde. Regelmäßige PLLA bietet ausgewogene mechanische Festigkeit, biologische Abbaubarkeit und thermische Eigenschaften, so dass es für Verpackungen, Textilien und Konsumgüteranwendungen geeignet ist. Seine Kompatibilität mit konventionellen Kunststoffverarbeitungstechnologien hat seine Annahme im Maßstab weiter unterstützt. Darüber hinaus trägt die Verfügbarkeit kostengünstiger Produktionsprozesse und starker Lieferketten zu seiner führenden Marktposition bei. Das Segment profitiert weiterhin von der wachsenden Nachfrage nach nachhaltigen Alternativen zu Erdöl-basierten Kunststoffen.
Das PDLA-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch seine überlegene thermische Beständigkeit und die Fähigkeit, die Kristallinität von PLA-Mischungen zu verbessern, getrieben wird. PDLA wird zunehmend in Hochleistungsanwendungen eingesetzt, bei denen eine verbesserte Wärmestabilität erforderlich ist, z.B. in Automobilkomponenten und fortschrittlichen Verpackungen. Seine Rolle bei der Bildung von stereocomplex PLA mit verbesserten mechanischen Eigenschaften verstärkt seine Nachfrageaussichten. Auch die steigenden Forschungs- und Entwicklungsaktivitäten zur Verbesserung der PLA-Leistung unterstützen das Segmentwachstum. Der zunehmende Fokus auf den Ausbau von PLA-Anwendungen über traditionelle Anwendungen hinaus beschleunigt die Einführung von PDLA.
• Durch Rohmaterial
Auf Basis von Rohstoffen wird der Markt für Polymilchsäure (PLA) in Corn, Cassava, Sugarcane, Sugar Beet und andere segmentiert. Das Segment Corn dominierte den größten Marktanteil von 63,2% im Jahr 2025, der durch seine reichliche Verfügbarkeit und etablierte Infrastruktur für Stärkegewinnung und Gärung getrieben wurde. Die Corn-based PLA-Produktion profitiert von reifen landwirtschaftlichen Lieferketten, insbesondere in Regionen mit großem Maisanbau. Die Kosteneffizienz und hohe Ausbeute an fermentierbaren Zuckern aus Mais machen es zu einem bevorzugten Rohstoff für die Hersteller. Darüber hinaus haben technologische Fortschritte in der Maisverarbeitung eine verbesserte Produktionseffizienz und Skalierbarkeit. Das Segment führt aufgrund seiner starken Integration mit bestehenden bioplastischen Fertigungsökosystemen weiter.
Das Segment Sugarcane wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 mit einem höheren Zuckergehalt und einem geringeren ökologischen Fußabdruck im Vergleich zu herkömmlichen Rohstoffen beobachten. Sugarcane ermöglicht effizientere Fermentationsprozesse, was zu einem geringeren Energieverbrauch und Treibhausgasemissionen führt. Die zunehmende Betonung auf nachhaltige Beschaffung und Kohlenstoffreduktion beschleunigt ihre Einführung in die PLA-Produktion. Darüber hinaus unterstützt der Ausbau des Zuckerrohranbaus in Schwellenländern die Verfügbarkeit von Rohstoffen. Die Umstellung auf nachwachsende und umweltfreundliche Inputs verstärkt die Wachstumstrajektorie dieses Segments.
• nach Formblatt
Auf der Grundlage der Form wird der Markt für Polymilchsäure (PLA) zu Filmen und Folien, Beschichtungen, Faser und anderen segmentiert. Das Segment Films and Sheets dominierte 2025 den größten Marktanteil des Marktes, der durch seinen umfangreichen Einsatz in Verpackungsanwendungen wie Lebensmittelverpackungen, Behältern und Einwegprodukten getrieben wurde. PLA-Filme bieten Transparenz, Kompostierbarkeit und gute Barriereeigenschaften, wodurch sie für nachhaltige Verpackungslösungen geeignet sind. Der zunehmende Regulierungsdruck zur Reduzierung von Einweg-Kunststoffen hat ihre Annahme weiter beschleunigt. Die Hersteller konzentrieren sich auch auf die Verbesserung der Filmstärke und Flexibilität, um die Usability zu verbessern. Das Segment erweitert sich weiter mit steigender Nachfrage nach umweltfreundlichen Verpackungsmaterialien in allen Branchen.
Das Segment Fiber wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch steigende Nachfrage in Textil- und Vliesstoffen verursacht wird. PLA-Fasern sind biologisch abbaubar, leicht und weisen feuchtigkeitsabweisende Eigenschaften auf, wodurch sie für Bekleidungs- und Hygieneprodukte geeignet sind. Die Umstellung auf nachhaltige Textilien ermutigt Hersteller, PLA-basierte Fasern zu übernehmen. Darüber hinaus verbessern Innovationen in der Faserverarbeitung Technologien die Produktleistung und Haltbarkeit. Das zunehmende Verbraucherbewusstsein in Bezug auf umweltverträgliche Kleidung unterstützt das Segmentwachstum weiter.
• Durch Anwendung
Auf der Basis der Anwendung wird der Markt für Polymilchsäure (PLA) in Verpackung, Transport, Landwirtschaft, Medizin, Elektronik, Textil, Hygiene und andere segmentiert. Das Segment Packaging dominierte den größten Marktanteil im Jahr 2025, der durch die weit verbreitete Übernahme biologisch abbaubarer Materialien in Lebensmittel- und Konsumgüterverpackungen geprägt war. PLA wird aufgrund seiner Kompostierbarkeit und regulatorischen Compliance für Behälter, Folien und Einwegverpackungen verwendet. Die zunehmende Einschränkung von Kunststoffabfällen und die steigende Verbraucherpräferenz für nachhaltige Produkte sind wichtige Faktoren, die die Nachfrage treiben. Die Hersteller konzentrieren sich auch auf die Verbesserung der Barriereeigenschaften von PLA, um den Anwendungsumfang zu erweitern. Das Segment bleibt ein primärer Beitrag zum Gesamtmarktwachstum.
Das Medical-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Verwendung in biologisch abbaubaren Implantaten, Nähten und Medikamentenliefersystemen verursacht wird. Die Biokompatibilität und die kontrollierten Abbaueigenschaften von PLA sind für medizinische Anwendungen sehr geeignet. Fortschritte in der biomedizinischen Technik erweitern den Einsatz in der Gewebetechnik und der regenerativen Medizin. Darüber hinaus unterstützen steigende Gesundheitsinvestitionen und die Nachfrage nach fortgeschrittenen medizinischen Materialien das Wachstum. Das Segment gewinnt Traktion, da sich die Innovation im Bereich der medizinischen PLA weiter entwickelt.
• Durch Endbenutzer
Auf Basis des Endverbrauchers wird der Markt für Polymilchsäure (PLA) in Kunststofffolien, Flaschen und biologisch abbaubare Medizinprodukte segmentiert. Das Segment Plastic Films dominierte im Jahr 2025 den größten Marktanteil, der durch hohe Nachfrage aus der Verpackungsindustrie nach nachhaltigen Filmmaterialien getrieben wurde. Kunststofffolien auf PLA-Basis werden aufgrund ihrer biologisch abbaubaren und funktionalen Eigenschaften in Lebensmittelverpackungen, Agrarfolien und Konsumgütern weit verbreitet. Die zunehmenden Umweltvorschriften für Kunststoffabfälle haben die Annahme in der Industrie beschleunigt. Das Segment profitiert auch von kontinuierlichen Verbesserungen in der Filmleistung und Haltbarkeit. Die starke Nachfrage aus entwickelten und aufstrebenden Märkten unterstützt ihre führende Position.
Das Segment Biodegradable Medical Devices wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Übernahme von PLA in Healthcare-Anwendungen gefördert wird. PLA wird in Implantaten, Fixationsgeräten und chirurgischen Produkten verwendet, da sie im Körper sicher abgebaut werden können. Die steigende Nachfrage nach minimalinvasiven Verfahren und fortschrittlichen Biomaterialien treibt das Segmentwachstum voran. Darüber hinaus erweitert die laufende Forschung in der medizinisch-technischen PLA ihren Anwendungsumfang. Das Segment soll rasch wachsen, da Gesundheitssysteme nachhaltige und biokompatible Lösungen priorisieren.
• Von Grad
Der Markt für Polymilchsäure (PLA) wird auf Basis der Qualität in Thermoform, Extrusion, Spritzguss und Blow Molding segmentiert. Das Segment Thermoforming dominierte den größten Marktanteil im Jahr 2025, der durch seinen umfangreichen Einsatz bei der Herstellung von Verpackungsschalen, Behältern und Einwegprodukten getrieben wurde. Thermoforming-grade PLA bietet einfache Verarbeitung, Kosteneffizienz und Eignung für eine hochvolumige Produktion. Die wachsende Nachfrage nach nachhaltigen Lösungen für Lebensmittelverpackungen hat ihre Annahme weiter gestärkt. Die Hersteller optimieren auch Thermoformprozesse, um die Produktqualität zu verbessern und Abfall zu reduzieren. Das Segment führt aufgrund seiner starken Ausrichtung auf die Anforderungen der Verpackungsindustrie weiter.
Das Segment Injection Molding wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch den zunehmenden Einsatz in Konsumgütern, Elektronik und Automobilkomponenten bedingt ist. Die Spritzgießqualität PLA bietet Designflexibilität und Präzision und ermöglicht die Herstellung komplexer Formen und langlebiger Produkte. Die steigende Nachfrage nach biologisch abbaubaren Alternativen in dauerhaften Anwendungen unterstützt ihre Annahme. Darüber hinaus verbessern technologische Fortschritte in Formprozessen die Materialleistung und Effizienz. Das Segment gewinnt an Dynamik, da die Industrien den Einsatz von PLA über herkömmliche Verpackungsanwendungen hinaus erweitern.
Polymilchsäure (PLA) Markt Regionale Analyse
- Nordamerika dominierte den Markt für Polymilchsäure (PLA) mit dem größten Umsatzanteil von 41,8% im Jahr 2025, der von einer starken regulatorischen Unterstützung für biologisch abbaubare Kunststoffe und einer steigenden Nachfrage nach nachhaltigen Materialien in der Verpackungs- und Konsumgüterindustrie angetrieben wird
- Industrien in der Region priorisieren umweltfreundliche Alternativen, wobei PLA durch seine Kompostierbarkeit und reduzierten CO2-Fußabdruck im Vergleich zu herkömmlichen Kunststoffen Traktion gewinnt
- Das Vorhandensein von fortschrittlicher Fertigungsinfrastruktur, hohem Verbraucherbewusstsein und günstigen Regierungspolitiken, die biobasierte Produkte fördern, unterstützt weiterhin das Marktwachstum und schafft PLA als bevorzugtes Material für mehrere Anwendungen
US Polymilchsäure (PLA) Marktaufsicht
Der US-amerikanische Markt für Polymilchsäure (PLA) erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch eine starke Nachfrage aus den Bereichen Verpackung, Medizin und Textil getrieben wurde. Unternehmen übernehmen zunehmend PLA, um Nachhaltigkeitsziele und regulatorische Anforderungen im Zusammenhang mit der Reduzierung von Kunststoffabfällen zu erfüllen. Die Erweiterung von Bio-Reineries und kontinuierliche Weiterentwicklungen in der PLA-Produktionstechnologien erhöhen die Versorgungsfähigkeit. Darüber hinaus sind die zunehmende Vorliebe für kompostierbare Verpackungslösungen und zunehmende Investitionen in zirkulare Wirtschaftsinitiativen eine weitere Markterweiterung im Land.
Europa Polymilchsäure (PLA) Markt Insight
Der Europa-Polymilchsäure-Markt (PLA) soll sich während des gesamten Prognosezeitraums auf einen erheblichen CAGR ausweiten, der vor allem durch strenge Umweltvorschriften und Verbote von Einweg-Kunststoffen getrieben wird. Die Region hat einen starken Fokus auf Nachhaltigkeit und fördert die Industrien, sich auf biologisch abbaubare und biobasierte Materialien wie PLA zu verlagern. Die zunehmende Akzeptanz in der Verpackungs-, Landwirtschafts- und Textilindustrie, verbunden mit zunehmender Verbraucherpräferenz für umweltfreundliche Produkte, unterstützt das stetige Marktwachstum in den europäischen Ländern.
U.K. Polymilchsäure (PLA) Marktaufsicht
Der US-amerikanische Markt für Polymilchsäure (PLA) soll während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch zunehmenden Regulierungsdruck zur Reduzierung von Kunststoffabfällen und zur Förderung nachhaltiger Alternativen angetrieben wird. Unternehmen wandeln sich aktiv in Richtung biologisch abbaubarer Materialien um sich mit nationalen Nachhaltigkeitszielen und Umweltstandards auszurichten. Das Wachstum der Lebensmittelverpackungs- und Einzelhandelssektoren sowie das zunehmende Bewusstsein der Verbraucher für umweltfreundliche Produkte wird voraussichtlich die weitere Markterweiterung unterstützen.
Deutschland Polymilchsäure (PLA) Markt Insight
Der deutsche Polymilchsäuremarkt (PLA) soll sich während des Prognosezeitraums mit einem beträchtlichen CAGR ausweiten, der durch eine starke industrielle Nachfrage und die Betonung nachhaltiger Herstellungspraktiken gefördert wird. Die fortschrittliche industrielle Basis Deutschlands und der Fokus auf Innovation fördern die Einführung von PLA in der Automobil-, Verpackungs- und Konsumgüterbranche. Das Engagement des Landes für Kreislaufwirtschaftsprinzipien und umweltverträgliche Produktion fördert die Integration von PLA in verschiedene Anwendungen.
Asien-Pazifik Polymilchsäure (PLA) Markt Einblick
Der asiatisch-pazifische Polymilchsäure (PLA)-Markt ist bereit, im Prognosezeitraum von 2026 bis 2033 mit dem schnellsten CAGR zu wachsen, der durch eine rasche Industrialisierung, die Steigerung des Umweltbewusstseins und die steigende Nachfrage nach nachhaltigen Materialien angetrieben wird. Die Region profitiert von einer umfangreichen Verfügbarkeit von Rohstoffen wie Mais und Zuckerrohr, die die großformatige PLA-Produktion unterstützen. Die wachsende Verpackungs-, Textil- und Landwirtschaftsindustrie sowie unterstützende staatliche Initiativen zur Förderung biologisch abbaubarer Kunststoffe beschleunigen das Marktwachstum in Schlüsselländern.
Japan Polymilchsäure (PLA) Markt Insight
Der japanische Markt für Polymilchsäure (PLA) gewinnt aufgrund starker Umweltpolitik und zunehmender Übernahme biologisch abbaubarer Materialien in Verpackungs- und Konsumprodukten an Dynamik. Das Land betont Innovation und hochwertige Materialien und fördert den Einsatz von PLA in fortschrittlichen Anwendungen wie Elektronik und Medizin. Die Integration nachhaltiger Materialien in Fertigungsprozesse sowie das zunehmende Verbraucherbewusstsein treiben stetiges Wachstum auf dem japanischen Markt.
China Polymilchsäure (PLA) Markt Insight
Der China Polylactic Acid (PLA)-Markt entfiel im Jahr 2025 auf den größten Marktanteil des Marktes in Asien-Pazifik, der auf große Fertigungskapazitäten und zunehmende staatliche Unterstützung für biologisch abbaubare Kunststoffe zurückzuführen ist. Chinas expandierende Verpackungs- und Konsumgüterindustrie treibt starke Nachfrage nach PLA-basierten Produkten. Die Präsenz der großen Inlandsproduzenten, kombiniert mit günstigen Politiken zur Förderung umweltfreundlicher Materialien und des schnellen industriellen Wachstums, treibt den PLA-Markt im Land weiter voran.
Welche sind die Top-Unternehmen in der Polymilchsäure (PLA) Markt
Die Polymilchsäure (PLA)-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- BASF SE(Deutschland)
- Futerro (Belgien)
- NatureWorks LLC(US)
- TotalEnergies Corbion (Niederlande)
- Sulzer Ltd (Schweiz)
- Mitsubishi Chemical Corporation(Japan)
- TORAY INDUSTRIES, INC.(Japan)
- Merck KGaA (Deutschland)
- Musashino Chemical Laboratory, Ltd. (Japan)
- Evonik Industries AG(Deutschland)
- UNITIKA LTD. (Japan)
- Shanghai Tong-jie-liang Biomaterials Co., Ltd. (China)
- Zhejiang Hisun Biomaterials Co., Ltd. (China)
- Radici Partecipazioni SpA (Italien)
Neueste Entwicklungen im globalen Polymilchsäuremarkt (PLA)
- Im Februar 2026 kündigte NatureWorks LLC Kapazitätserweiterungsinitiativen für seine Ingeo PLA Produktionsanlagen in Asien-Pazifik an, die darauf abzielen, die weltweite Nachfrage nach nachhaltigen und biobasierten Kunststoffen zu bewältigen. Dieser Schritt soll die Effizienz der regionalen Lieferkette verbessern, die Abhängigkeit von Importen verringern und die Produktionslaufzeiten für die Hersteller senken. Die Erweiterung unterstützt auch die weitgehende Übernahme von PLA über Verpackungs-, Textil- und Konsumgütersektoren, indem eine einheitliche Materialverfügbarkeit gewährleistet wird. Darüber hinaus stärkt die gesteigerte Produktionskapazität die Wettbewerbsposition des Unternehmens und trägt zur Gesamtmarktwachstums- und Preisstabilisierung bei
- Im April 2025 trat TotalEnergies Corbion in eine strategische Partnerschaft mit USEON ein, um EPLA-Formprodukte auf Hochleistungsschaumanwendungen zu entwickeln und zu vermarkten. Diese Zusammenarbeit ermöglicht die Entwicklung fortschrittlicher PLA-Materialien mit verbesserter mechanischer Festigkeit und thermischer Beständigkeit und erweitert ihre Verwendbarkeit in anspruchsvollen Anwendungen wie Schutzverpackung und Isolierung. Der gemeinsame Aufwand beschleunigt auch die Kommerzialisierungszeiträume durch kombinierte technische Expertise und globale Vertriebsnetze. Dadurch stärkt die Partnerschaft die Innovation im PLA-Markt und unterstützt ihren Übergang in höherwertige Anwendungssegmente
- Im August 2024 ernannte TotalEnergies Corbion Nagase & Co., Ltd. als Vertriebspartner für Luminy PLA in Japan und steigerte den regionalen Marktzugang für kompostierbare Verpackungslösungen. Diese strategische Bewegung verbessert die Reichweite der Lieferkette und ermöglicht eine schnellere Lieferung von PLA-Produkten an Konverter und Markeninhaber auf dem japanischen Markt. Es unterstützt auch die wachsende Nachfrage nach kohlenstoffarmen und nachhaltigen Verpackungsmaterialien, die durch regulatorische Rahmenbedingungen und Verbraucherbewusstsein angetrieben werden. Die Partnerschaft stärkt die lokale Präsenz und erleichtert eine stärkere Marktdurchdringung und trägt zu einem nachhaltigen Wachstum in der Region Asien-Pazifik bei
- Im April 2023 arbeitete NatureWorks LLC mit Jabil Inc. zusammen, um ein neuartiges Ingeo PLA-basiertes Pulver zur selektiven Lasersinterung von 3D-Druckplattformen einzuführen. Diese Entwicklung erweitert die Anwendung von PLA in fortschrittliche Fertigung, indem sie eine kostengünstige Alternative zu herkömmlichen Materialien wie PA-12 bietet. Die Innovation verbessert die Designflexibilität und unterstützt die Herstellung komplexer Geometrien bei gleichzeitigen Nachhaltigkeitsvorteilen. Es eröffnet auch neue Umsatzströme in der additiven Fertigungsindustrie, die Diversifizierung und technologische Weiterentwicklung des PLA-Marktes stärken
- Im November 2020 veröffentlichte Total Corbion PLA ein Whitepaper, das bevorzugte End-of-Life-Optionen für PLA-Biokunststoffe veröffentlichte und sich auf Recycling- und Kompostierungswege konzentrierte. Diese Initiative spielt eine entscheidende Rolle bei der Bildung von Stakeholdern über nachhaltige Entsorgungsmethoden und die Verbesserung des Lebenszyklusmanagements von PLA-Produkten. Sie unterstützt auch die Entwicklung zirkulärer Wirtschaftsrahmen, indem sie die Umweltvorteile der ordnungsgemäßen Abfallbehandlung hervorhebt. Das Whitepaper verbessert die Branchentransparenz und baut Vertrauen zwischen Herstellern und Verbrauchern und verstärkt die Positionierung von PLA als nachhaltige Alternative zu konventionellen Kunststoffen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW OF GLOBAL POLYLACTIC ACID (PLA) MARKET
1.4 LIMITATION
1.5 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHICAL SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 CURRENCY AND PRICING
2.5 DBMR TRIPOD DATA VALIDATION MODEL
2.6 TYPE LIFE LINE CURVE
2.7 MULTIVARIATE MODELING
2.8 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.9 DBMR MARKET POSITION GRID
2.1 MARKET END-USER COVERAGE GRID
2.11 DBMR MARKET CHALLENGE MATRIX
2.12 DBMR VENDOR SHARE ANALYSIS
2.13 IMPORT-EXPORT DATA
2.14 SECONDARY SOURCES
2.15 ASSUMPTIONS
3 EXECUTIVE SUMMARY
4 PREMIUM INSIGHTS
4.1 CLIMATE CHANGE SCENARIO
4.1.1 ENVIRONMENTAL CONCERNS
4.1.2 INDUSTRY RESPONSE
4.1.3 GOVERNMENT'S ROLE
4.1.4 ANALYST RECOMMENDATION
4.2 LEGAL FRAMEWORK
4.3 PESTLE ANALYSIS
4.3.1 POLITICAL FACTORS
4.3.2 ECONOMIC FACTORS
4.3.3 SOCIAL FACTORS
4.3.4 TECHNOLOGICAL FACTORS
4.3.5 LEGAL FACTORS
4.3.6 ENVIRONMENTAL FACTORS
4.4 PORTER’S FIVE FORCES
4.4.1 THREAT OF NEW ENTRANTS
4.4.2 THREAT OF SUBSTITUTES
4.4.3 CUSTOMER BARGAINING POWER
4.4.4 SUPPLIER BARGAINING POWER
4.4.5 INTERNAL COMPETITION (RIVALRY)
4.5 RAW MATERIAL PRODUCTION COVERAGE
4.6 REGULATORY COVERAGE
4.7 RUSSIA AND UKRAINE CONFLICT ANALYSIS – GLOBAL POLYLACTIC ACID (PLA) MARKET
4.8 TECHNOLOGY ADVANCEMENT
4.8.1 SORONA FIBERS FROM DUPONT:
4.8.2 DEVELOPMENT AND DEPLOYMENT OF NOVEL SEPARATIONS TECHNOLOGIES
4.8.3 SULZER TECHNOLOGY TURNKEY PROJECTS WITH SUGAR:
4.9 VENDOR SELECTION CRITERIA
4.1 SUPPLY CHAIN ANALYSIS
4.10.1 RAW MATERIAL PROCUREMENT
4.10.2 MANUFACTURING AND PACKING
4.10.3 MARKETING AND DISTRIBUTION
4.10.4 END USERS
5 MARKET OVERVIEW
5.1 DRIVERS
5.1.1 INCREASING DEMAND FOR BIODEGRADABLE PACKAGING ALTERNATIVES FROM THE PACKAGING INDUSTRY
5.1.2 PLA CAN BE AN ALTERNATIVE TO PETROLEUM-BASED POLYMERS
5.1.3 GROWING DEMAND FOR BIO-BASED PLASTICS FILM IN AGRICULTURE
5.1.4 IMPOSITION OF STRICT REGULATIONS ON ENVIRONMENTAL SAFETY BY VARIOUS GOVERNMENTS
5.2 RESTRAINTS
5.2.1 CONCERNS OVER COST AND SPECIFIC INDUSTRIAL COMPOSTING SYSTEM
5.2.2 UNPREDICTABLE RAW MATERIAL PRICES
5.3 OPPORTUNITIES
5.3.1 MULTI-FUNCTIONALITIES OF PLA
5.3.2 GROWING CONSUMER INCLINATION TOWARDS ECO-FRIENDLY PLASTIC PRODUCT
5.4 CHALLENGES
5.4.1 POOR PERFORMANCE ISSUES AS COMPARED TO CONVENTIONAL PLASTIC
6 GLOBAL POLYLACTIC ACID (PLA) MARKET, TYPE
6.1 OVERVIEW
6.2 RACEMIC PLLA (POLY-L-LACTIC ACID)
6.3 PDLA (POLY-D-LACTIC ACID)
6.4 REGULAR PLLA (POLY-L-LACTIC ACID)
6.5 PDLLA (POLY-DL-LACTIC ACID)
6.6 PLA BLENDS
7 GLOBAL POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL
7.1 OVERVIEW
7.2 SUGARCANE
7.3 CORN
7.4 CASSAVA
7.5 SUGAR BEET
7.6 OTHERS
8 GLOBAL POLYLACTIC ACID (PLA) MARKET, BY FORM
8.1 OVERVIEW
8.2 FILMS AND SHEETS
8.3 COATINGS
8.4 FIBER
8.5 OTHERS
9 GLOBAL POLYLACTIC ACID (PLA) MARKET, APPLICATION
9.1 OVERVIEW
9.2 PACKAGING
9.2.1 FLEXIBLE FILMS FOR FOOD APPLICATIONS
9.2.2 LIGHT CARRIER BAGS/FRUITS & VEGETABLE BAGS/TRASH LINERS
9.2.3 CLING FILMS
9.2.4 INDUSTRIAL FILMS: STRETCH FILMS
9.2.5 RIGID APPLICATIONS
9.2.5.1 CUTLERY
9.2.5.2 TRAY
9.2.5.3 POTS
9.2.5.4 PODS
9.3 TRANSPORT
9.4 AGRICULTURE
9.4.1 MULCHING FILM
9.4.2 HORTICULTURAL POTS
9.4.3 CLIPS
9.5 MEDICAL
9.6 ELECTRONICS
9.7 TEXTILE
9.8 HYGIENE
9.8.1 NON-WOVEN FIBERS
9.8.2 DIAPERS
9.8.3 FILTERS
9.9 OTHERS
10 GLOBAL POLYLACTIC ACID (PLA) MARKET, END USER
10.1 OVERVIEW
10.2 PLASTIC FILMS
10.3 BOTTLES
10.4 BIODEGRADABLE MEDICAL DEVICES
10.4.1 SCREWS
10.4.2 PINS
10.4.3 PLATES
10.4.4 RODS
11 GLOBAL POLYLACTIC ACID (PLA) MARKET, BY GEOGRAPHY
11.1 OVERVIEW
11.2 ASIA-PACIFIC
11.2.1 CHINA
11.2.2 INDIA
11.2.3 JAPAN
11.2.4 SOUTH KOREA
11.2.5 THAILAND
11.2.6 SINGAPORE
11.2.7 INDONESIA
11.2.8 AUSTRALIA
11.2.9 PHILIPPINES
11.2.10 MALAYSIA
11.2.11 REST OF ASIA-PACIFIC
11.3 EUROPE
11.3.1 GERMANY
11.3.2 U.K.
11.3.3 FRANCE
11.3.4 ITALY
11.3.5 SPAIN
11.3.6 RUSSIA
11.3.7 SWITZERLAND
11.3.8 TURKEY
11.3.9 BELGIUM
11.3.10 NETHERLANDS
11.3.11 REST OF EUROPE
11.4 NORTH AMERICA
11.4.1 U.S.
11.4.2 CANADA
11.4.3 MEXICO
11.5 SOUTH AMERICA
11.5.1 BRAZIL
11.5.2 ARGENTINA
11.5.3 REST OF SOUTH AMERICA
11.6 MIDDLE EAST AND AFRICA
11.6.1 SAUDI ARABIA
11.6.2 UNITED ARAB EMIRATES
11.6.3 SOUTH AFRICA
11.6.4 EGYPT
11.6.5 ISRAEL
11.6.6 REST OF MIDDLE EAST AND AFRICA
12 GLOBAL POLYLACTIC ACID (PLA) MARKET: COMPANY LANDSCAPE
12.1 COMPANY SHARE ANALYSIS: GLOBAL
12.2 COMPANY SHARE ANALYSIS: NORTH AMERICA
12.3 COMPANY SHARE ANALYSIS: EUROPE
12.4 COMPANY SHARE ANALYSIS: ASIA-PACIFIC
12.4.1 PARTNERSHIP
12.4.2 PRODUCT LAUNCHES
12.4.3 AWARD
12.4.4 FACILITY EXPANSION
13 SWOT ANALYSIS
14 COMPANY PROFILES
14.1 BASF SE
14.1.1 COMPANY SNAPSHOT
14.1.2 REVENUE ANALYSIS
14.1.3 COMPANY SHARE ANALYSIS
14.1.4 PRODUCT PORTFOLIO
14.1.5 RECENT UPDATES
14.2 TOTALENERGIES CORBION
14.2.1 COMPANY SNAPSHOT
14.2.2 COMPANY SHARE ANALYSIS
14.2.3 PRODUCT PORTFOLIO
14.2.4 RECENT UPDATES
14.3 TORAY INDUSTRIES, INC
14.3.1 COMPANY SNAPSHOT
14.3.2 REVENUE ANALYSIS
14.3.3 COMPANY SHARE ANALYSIS
14.3.4 PRODUCT PORTFOLIO
14.3.5 RECENT UPDATES
14.4 MITSUBISHI CHEMICAL CORPORATION
14.4.1 COMPANY SNAPSHOT
14.4.2 REVENUE ANALYSIS
14.4.3 COMPANY SHARE ANALYSIS
14.4.4 PRODUCT PORTFOLIO
14.4.5 RECENT UPDATES
14.5 NATUREWORKS LLC.
14.5.1 COMPANY SNAPSHOT
14.5.2 COMPANY SHARE ANALYSIS
14.5.3 PRODUCT PORTFOLIO
14.5.4 RECENT UPDATES
14.6 UNITIKA LTD
14.6.1 COMPANY SNAPSHOT
14.6.2 REVENUE ANALYSIS
14.6.3 PRODUCT PORTFOLIO
14.6.4 RECENT UPDATES
14.7 EVONIK INDUSTRIES AG
14.7.1 COMPANY SNAPSHOT
14.7.2 PRODUCT PORTFOLIO
14.7.3 RECENT UPDATES
14.8 ZHEJIANG HISUN BIOMATERIALS CO., LTD
14.8.1 COMPANY SNAPSHOT
14.8.2 PRODUCT PORTFOLIO
14.8.3 RECENT UPDATES
14.9 MERCK KGAA
14.9.1 COMPANY SNAPSHOT
14.9.2 REVENUE ANALYSIS
14.9.3 PRODUCT PORTFOLIO
14.9.4 RECENT UPDATES
14.1 SULZER LTD
14.10.1 COMPANY SNAPSHOT
14.10.2 REVENUE ANALYSIS
14.10.3 PRODUCT PORTFOLIO
14.10.4 RECENT UPDATES
14.11 MUSASHINO CHEMICAL LABORATORY, LTD.
14.11.1 COMPANY SNAPSHOT
14.11.2 PRODUCT PORTFOLIO
14.11.3 RECENT UPDATES
14.12 FUTERRO
14.12.1 COMPANY SNAPSHOT
14.12.2 PRODUCT PORTFOLIO
14.12.3 RECENT UPDATES
14.13 SHANGHAI TONG-JIE-LIANG BIOMATERIALS CO., LTD.
14.13.1 COMPANY SNAPSHOT
14.13.2 PRODUCT PORTFOLIO
14.13.3 RECENT UPDATES
14.14 POLYVEL INC.
14.14.1 COMPANY SNAPSHOT
14.14.2 PRODUCT PORTFOLIO
14.14.3 RECENT UPDATES
14.15 JIANGXI ACADEMY OF SCIENCES BIOLOGICAL NEW MATERIALS CO., LTD.
14.15.1 COMPANY SNAPSHOT
14.15.2 PRODUCT PORTFOLIO
14.15.3 RECENT UPDATES
14.16 RADICI PARTECIPAZIONI SPA
14.16.1 COMPANY SNAPSHOT
14.16.2 PRODUCT PORTFOLIO
14.16.3 RECENT UPDATES
15 QUESTIONNAIRE
16 RELATED REPORTS
Tabellenverzeichnis
TABELLE 1 IMPORTDATEN FÜR POLYMILCHSÄURE IN PRIMÄRFORMEN; HS-CODE – PRODUKT: 390770 (TAUSEND USD)
TABELLE 2 EXPORTDATEN FÜR POLYMILCHSÄURE IN PRIMÄRFORMEN; HS-CODE – PRODUKT: 390770 (TAUSEND USD)
TABELLE 3 REGULATORISCHER RAHMEN
TABELLE 4: ZEIT, DIE MÜLL BRAUCHEN, UM IN DER UMWELT ZU ZERSETZEN (2015)
TABELLE 5: GLOBALER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 6: GLOBALER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 7: GLOBALER MARKT FÜR RACEMISCHES PLLA (POLY-L-MILCHSÄURE) AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 8 GLOBALER MARKT FÜR RACEMISCHES PLLA (POLY-L-MILCHSÄURE) AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (KILOTONEN)
TABELLE 9 GLOBALER MARKT FÜR PDLA (POLY-D-MILCHSÄURE) AUF DEM POLYMILCHSÄUREMARKT (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 10 GLOBALER PDLA (POLY-D-MILCHSÄURE) AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (KILO-TONNEN)
TABELLE 11 GLOBALER MARKT FÜR REGULÄRE PLLA (POLY-L-MILCHSÄURE) AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 12 GLOBALES REGULÄRES PLLA (POLY-L-MILCHSÄURE) AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (KILOTONEN)
TABELLE 13 GLOBALER MARKT FÜR PDLLA (POLY-DL-MILCHSÄURE) AUF DEM POLYMILCHSÄUREMARKT (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 14 GLOBALER MARKT FÜR PDLLA (POLY-DL-MILCHSÄURE) AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (KILO-TONNEN)
TABELLE 15: GLOBALER PLA-MISCHUNGEN AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 16 GLOBALER PLA-MISCHUNGEN AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (KILOTonnen)
TABELLE 17 GLOBALER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ROHSTOFFEN, 2020–2029 (TAUSEND USD)
TABELLE 18 GLOBALER MARKT FÜR ZUCKERROHR IN POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 19 GLOBALER MARKT FÜR MAIS IN POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 20 GLOBALER MARKT FÜR MANIO IN POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 21 GLOBALER MARKT FÜR ZUCKERRÜBEN IN POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 22 GLOBALER MARKT FÜR ANDERE POLYMILCHSÄUREN (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 23 GLOBALER MARKT FÜR POLYMILCHSÄURE (PLA), FORM, 2020–2029 (TAUSEND USD)
TABELLE 24 GLOBALER MARKT FÜR FOLIEN UND PLATTEN AUS POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 25 GLOBALER MARKT FÜR BESCHICHTUNGEN AUF POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 26 GLOBALER MARKT FÜR FASERN AUS POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 27 GLOBALER MARKT FÜR ANDERE POLYMILCHSÄUREN (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 28 GLOBALER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 29 GLOBALER MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 30 GLOBALER MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 31 GLOBALER MARKT FÜR STARRE ANWENDUNGEN AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 32 GLOBALER TRANSPORT AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 33 GLOBALER MARKT FÜR LANDWIRTSCHAFTLICHE POLYMILCHSÄURE (PLA), NACH REGIONEN, 2020–2029 (TAUSEND USD)
TABELLE 34: WELTWEITER MARKT FÜR LANDWIRTSCHAFTLICHE POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 35 GLOBALER MARKT FÜR MEDIZINISCHE POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 36: GLOBALER MARKT FÜR ELEKTRONIK IN POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 37 GLOBALER MARKT FÜR TEXTILIEN AUS POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 38 GLOBALER MARKT FÜR HYGIENE AUF POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 39 GLOBALER MARKT FÜR HYGIENE AUF POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 40 WELTWEIT WEITERE ANBIETER IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 41 GLOBALER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 42 GLOBALER MARKT FÜR KUNSTSTOFFFOLIEN AUF POLYMILCHSÄURE-BASIS (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 43 GLOBALER MARKT FÜR FLASCHEN AUS POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 44 GLOBALER MARKT FÜR BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUS POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 45 GLOBALER MARKT FÜR BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF POLYMILCHSÄURE-BASIS (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 46 GLOBALER MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (TAUSEND USD)
TABELLE 47 GLOBALER MARKT FÜR POLYMILCHSÄURE (PLA), NACH REGION, 2020–2029 (KILOTonnen)
TABELLE 48: MARKT FÜR POLYMILCHSÄURE (PLA) IM ASIEN-PAZIFISCHEN RAUM, NACH LÄNDERN, 2020–2029 (TAUSEND USD)
TABELLE 49: MARKT FÜR POLYMILCHSÄURE (PLA) IM ASIEN-PAZIFISCHEN RAUM, NACH LÄNDERN, 2020–2029 (KILOTONEN)
TABELLE 50: MARKT FÜR POLYMILCHSÄURE (PLA) IM ASIEN-PAZIFISCHEN RAUM, NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 51: MARKT FÜR POLYMILCHSÄURE (PLA) IM ASIEN-PAZIFISCHEN RAUM, NACH TYP, 2020–2029 (KILOTONEN)
TABELLE 52: MARKT FÜR POLYMILCHSÄURE (PLA) IM ASIEN-PAZIFISCHEN RAUM, NACH ROHSTOFFEN, 2020–2029 (TAUSEND USD)
TABELLE 53: MARKT FÜR POLYMILCHSÄURE (PLA) IM ASIEN-PAZIFISCHEN RAUM, NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 54: MARKT FÜR POLYMILCHSÄURE (PLA) IM ASIEN-PAZIFISCHEN RAUM, NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 55: VERPACKUNGEN AUS POLYMILCHSÄURE (PLA) IM ASIEN-PAZIFISCHEN RAUM, NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 56: ANWENDUNG VON STARREN POLYMILCHSÄUREN (PLA) IM ASIEN-PAZIFIK-RAUM, NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 57: LANDWIRTSCHAFT IM ASIEN-PAZIFISCHEN RAUM IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 58: Hygiene auf dem Markt für Polymilchsäure (PLA) im asiatisch-pazifischen Raum, nach Anwendung, 2020–2029 (in TAUSEND USD)
TABELLE 59: POLYMILCHSÄURE-MARKT (PLA) IM ASIEN-PAZIFISCHEN RAUM, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 60: Biologisch abbaubare Medizinprodukte auf Polymilchsäurebasis (PLA) im asiatisch-pazifischen Raum, nach Endverbraucher, 2020–2029 (in TAUSEND USD)
TABELLE 61 CHINA-MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 62 CHINA-MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 63 CHINA-MARKT FÜR POLYMILCHSÄURE (PLA), NACH ROHSTOFF, 2020–2029 (TAUSEND USD)
TABELLE 64 CHINA-MARKT FÜR POLYMILCHSÄURE (PLA), NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 65 CHINA-MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 66 CHINA-MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 67 CHINA: ANWENDUNG VON STARREN POLYMILCHSÄUREN (PLA) NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 68 CHINA: LANDWIRTSCHAFT IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 69 CHINA: HYGIENE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 70 CHINA-MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 71 CHINA: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF POLYMILCHSÄURE-(PLA)-MARKT, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 72 INDISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 73 INDISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 74: INDISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ROHSTOFFEN, 2020–2029 (TAUSEND USD)
TABELLE 75: INDISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 76: INDISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 77: INDISCHER MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 78 INDIEN – ANWENDUNG VON STARREN POLYMILCHSÄUREN (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 79: INDISCHE LANDWIRTSCHAFT IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 80: HYGIENE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA) IN INDIEN, NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 81 INDISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 82: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF POLYMILCHSÄURE-MARKT (PLA) IN INDIEN, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 83 JAPANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 84 JAPANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 85 JAPANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ROHSTOFF, 2020–2029 (TAUSEND USD)
TABELLE 86 JAPANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 87 JAPANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 88 JAPANISCHER MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 89 JAPANISCHER MARKT FÜR STARRE ANWENDUNGEN AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 90 JAPANISCHE LANDWIRTSCHAFT IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 91 JAPANISCHER MARKT FÜR HYGIENE AUF POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 92 JAPANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 93 JAPANISCHER MARKT FÜR BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 94 SÜDKOREANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABLE 95 SOUTH KOREA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 96 SOUTH KOREA POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 97 SOUTH KOREA POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 98 SOUTH KOREA POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 99 SOUTH KOREA PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 100 SOUTH KOREA RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 101 SOUTH KOREA AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 102 SOUTH KOREA HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 103 SOUTH KOREA POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 104 SOUTH KOREA BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 105 THAILAND POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 106 THAILAND POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 107 THAILAND POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 108 THAILAND POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 109 THAILAND POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 110 THAILAND PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 111 THAILAND RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 112 THAILAND AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 113 THAILAND HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 114 THAILAND POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 115 THAILAND BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 116 SINGAPORE POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 117 SINGAPORE POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 118 SINGAPORE POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 119 SINGAPORE POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 120 SINGAPORE POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 121 SINGAPORE PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 122 SINGAPORE RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 123 SINGAPORE AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 124 SINGAPORE HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 125 SINGAPORE POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 126 SINGAPORE BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 127 INDONESIA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 128 INDONESIA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 129 INDONESIA POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 130 INDONESIA POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 131 INDONESIA POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 132 INDONESIA PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 133 INDONESIA RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 134 INDONESIA AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 135 INDONESIA HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 136 INDONESIA POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 137 INDONESIA BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 138 AUSTRALIA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 139 AUSTRALIA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 140 AUSTRALIA POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 141 AUSTRALIA POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 142 AUSTRALIA POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 143 AUSTRALIA PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 144 AUSTRALIA RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 145 AUSTRALIA AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 146 AUSTRALIA HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 147 AUSTRALIA POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 148 AUSTRALIA BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 149 PHILIPPINES POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 150 PHILIPPINES POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 151 PHILIPPINES POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 152 PHILIPPINES POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 153 PHILIPPINES POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 154 PHILIPPINES PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 155 PHILIPPINES RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 156 PHILIPPINES AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABELLE 157 PHILIPPINEN: HYGIENE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 158 PHILIPPINEN-MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 159: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA) AUF DEN PHILIPPINEN, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 160 MALAYSISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 161 MALAYSISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 162 MALAYSISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ROHSTOFF, 2020–2029 (TAUSEND USD)
TABELLE 163 MALAYSISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 164 MALAYSISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 165 MALAYSISCHE VERPACKUNGEN AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 166 MALAYSIA – STARRE ANWENDUNG AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 167 MALAYSIA: LANDWIRTSCHAFT IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 168 MALAYSIA: HYGIENE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 169 MALAYSISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 170: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA) IN MALAYSIA, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 171 RESTLICHER MARKT FÜR POLYMILCHSÄURE (PLA) IM ASIEN-PAZIFISCHEN RAUM, NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 172 RESTLICHER MARKT FÜR POLYMILCHSÄURE (PLA) IM ASIEN-PAZIFISCHEN RAUM, NACH TYP, 2020–2029 (KILOTONEN)
TABELLE 173 EUROPÄISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH LÄNDERN, 2020–2029 (TAUSEND USD)
TABELLE 174 EUROPÄISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH LÄNDERN, 2020–2029 (KILOTonnen)
TABELLE 175 EUROPÄISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 176 EUROPÄISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 177 EUROPÄISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ROHSTOFF, 2020–2029 (TAUSEND USD)
TABELLE 178 EUROPÄISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 179 EUROPÄISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 180 EUROPÄISCHER MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 181 EUROPÄISCHER MARKT FÜR STARRE ANWENDUNGEN AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 182 EUROPÄISCHE LANDWIRTSCHAFT IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 183 EUROPÄISCHER MARKT FÜR HYGIENE AUF POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 184 EUROPÄISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 185 EUROPÄISCHER MARKT FÜR BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF POLYMILCHSÄURE-BASIS (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 186 DEUTSCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 187 DEUTSCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 188 DEUTSCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ROHSTOFFEN, 2020–2029 (TAUSEND USD)
TABELLE 189 DEUTSCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 190 DEUTSCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 191 DEUTSCHLAND: MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 192 DEUTSCHLAND – ANWENDUNG VON STARREN POLYMILCHSÄUREN (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 193 DEUTSCHE LANDWIRTSCHAFT IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 194 DEUTSCHLAND: HYGIENE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 195 DEUTSCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 196 DEUTSCHLAND: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF POLYMILCHSÄURE-(PLA)-MARKT, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 197 BRITISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 198 BRITISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 199 BRITISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ROHSTOFF, 2020–2029 (TAUSEND USD)
TABELLE 200 BRITISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 201 BRITISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 202 BRITISCHER MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 203 ANWENDUNG VON STARREN POLYMILCHSÄUREN (PLA) IN GROSSBRITANNIEN, NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 204 BRITISCHE LANDWIRTSCHAFT IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 205: Hygiene auf dem Markt für Polymilchsäure (PLA) in Großbritannien, nach Anwendung, 2020–2029 (in TAUSEND USD)
TABELLE 206 BRITISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 207: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF POLYMILCHSÄURE-BASIS (PLA) IN GROSSBRITANNIEN, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 208 FRANKREICH: MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 209 FRANKREICH: MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 210 MARKT FÜR POLYMILCHSÄURE (PLA) IN FRANKREICH, NACH ROHSTOFFEN, 2020–2029 (TAUSEND USD)
TABELLE 211: FRANKREICHSMARKT FÜR POLYMILCHSÄURE (PLA), NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 212: FRANKREICHSMARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 213: FRANKREICH – MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 214 FRANKREICH: ANWENDUNG VON STARREN FORMSTOFFEN AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 215: FRANKREICHS LANDWIRTSCHAFT IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 216: FRANKREICH: HYGIENE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 217: FRANKREICH: MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 218: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF POLYMILCHSÄURE-(PLA)-MARKT IN FRANKREICH, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 219: ITALIENISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 220 ITALIENISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILOTonnen)
TABLE 221 ITALY POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 222 ITALY POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 223 ITALY POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 224 ITALY PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 225 ITALY RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 226 ITALY AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 227 ITALY HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 228 ITALY POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 229 ITALY BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 230 SPAIN POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 231 SPAIN POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 232 SPAIN POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 233 SPAIN POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 234 SPAIN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 235 SPAIN PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 236 SPAIN RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 237 SPAIN AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 238 SPAIN HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 239 SPAIN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 240 SPAIN BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 241 RUSSIA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 242 RUSSIA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 243 RUSSIA POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 244 RUSSIA POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 245 RUSSIA POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 246 RUSSIA PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 247 RUSSIA RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 248 RUSSIA AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 249 RUSSIA HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 250 RUSSIA POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 251 RUSSIA BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 252 SWITZERLAND POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 253 SWITZERLAND POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 254 SWITZERLAND POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 255 SWITZERLAND POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 256 SWITZERLAND POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 257 SWITZERLAND PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 258 SWITZERLAND RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 259 SWITZERLAND AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 260 SWITZERLAND HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 261 SWITZERLAND POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 262 SWITZERLAND BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 263 TURKEY POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 264 TURKEY POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 265 TURKEY POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 266 TURKEY POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 267 TURKEY POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 268 TURKEY PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 269 TURKEY RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 270 TURKEY AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 271 TURKEY HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 272 TURKEY POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 273 TURKEY BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 274 BELGIUM POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 275 BELGIUM POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 276 BELGIUM POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 277 BELGIUM POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 278 BELGIUM POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 279 BELGIUM PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 280 BELGIUM RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 281 BELGIUM AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 282 BELGIUM HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 283 BELGIUM POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 284 BELGIUM BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 285 NETHERLANDS POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 286 NETHERLANDS POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 287 NETHERLANDS POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 288 NETHERLANDS POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 289 NETHERLANDS POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 290 NETHERLANDS PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 291 NETHERLANDS RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 292 NETHERLANDS AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 293 NETHERLANDS HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 294 NETHERLANDS POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 295 NETHERLANDS BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 296 REST OF EUROPE POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 297 REST OF EUROPE POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 298 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY COUNTRY, 2020-2029 (USD THOUSAND)
TABLE 299 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY COUNTRY, 2020-2029 (KILO TONS)
TABLE 300 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 301 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 302 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 303 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 304 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 305 NORTH AMERICA PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 306 NORTH AMERICA RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 307 NORTH AMERICA AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 308 NORTH AMERICA HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 309 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 310 NORTH AMERICA BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 311 U.S. POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 312 U.S. POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 313 U.S. POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 314 U.S. POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 315 U.S. POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 316 U.S. PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 317 U.S. RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 318 U.S. AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 319 U.S. HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 320 U.S. POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 321 U.S. BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 322 CANADA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 323 CANADA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 324 CANADA POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 325 CANADA POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 326 CANADA POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 327 CANADA PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 328 CANADA RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 329 CANADA AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 330 CANADA HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 331 CANADA POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 332 CANADA BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 333 MEXICO POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 334 MEXICO POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 335 MEXICO POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 336 MEXICO POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 337 MEXICO POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 338 MEXICO PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 339 MEXICO RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 340 MEXICO AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 341 MEXICO HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 342 MEXICO POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 343 MEXICO BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 344 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY COUNTRY, 2020-2029 (USD THOUSAND)
TABLE 345 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY COUNTRY, 2020-2029 (KILO TONS)
TABLE 346 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 347 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 348 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 349 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 350 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 351 SOUTH AMERICA PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 352 SOUTH AMERICA RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 353 SOUTH AMERICA AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 354 SOUTH AMERICA HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 355 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 356 SOUTH AMERICA BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 357 BRAZIL POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 358 BRAZIL POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 359 BRAZIL POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 360 BRAZIL POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 361 BRAZIL POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 362 BRAZIL PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 363 BRAZIL RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 364 BRAZIL AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 365 BRAZIL HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 366 BRAZIL POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 367 BRAZIL BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 368 ARGENTINA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 369 ARGENTINA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 370 ARGENTINA POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 371 ARGENTINA POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 372 ARGENTINA POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 373 ARGENTINA PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 374 ARGENTINA RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 375 ARGENTINA AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 376 ARGENTINA HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 377 ARGENTINA POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABELLE 378 ARGENTINIEN: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF POLYMILCHSÄURE-(PLA)-MARKT, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 379 RESTLICHER MARKT FÜR POLYMILCHSÄURE (PLA) IN SÜDAMERIKA, NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 380 RESTLICHER MARKT FÜR POLYMILCHSÄURE (PLA) IN SÜDAMERIKA, NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 381 MARKT FÜR POLYMILCHSÄURE (PLA) IM NAHEN OSTEN UND IN AFRIKA, NACH LÄNDERN, 2020–2029 (TAUSEND USD)
TABELLE 382 MARKT FÜR POLYMILCHSÄURE (PLA) IM NAHEN OSTEN UND IN AFRIKA, NACH LÄNDERN, 2020–2029 (KILOTonnen)
TABELLE 383 MARKT FÜR POLYMILCHSÄURE (PLA) IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 384 MARKT FÜR POLYMILCHSÄURE (PLA) IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (KILOTONEN)
TABELLE 385 MARKT FÜR POLYMILCHSÄURE (PLA) IM NAHEN OSTEN UND IN AFRIKA, NACH ROHSTOFFEN, 2020–2029 (TAUSEND USD)
TABELLE 386 MARKT FÜR POLYMILCHSÄURE (PLA) IM NAHEN OSTEN UND IN AFRIKA, NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 387 MARKT FÜR POLYMILCHSÄURE (PLA) IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 388 MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA) IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 389 – ANWENDUNG VON STARREN POLYMILCHSÄUREN (PLA) IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 390 LANDWIRTSCHAFT IM NAHEN OSTEN UND IN AFRIKA AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 391: Hygiene im Markt für Polymilchsäure (PLA) im Nahen Osten und Afrika, nach Anwendung, 2020–2029 (in TAUSEND USD)
TABELLE 392 MARKT FÜR POLYMILCHSÄURE (PLA) IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 393: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE IM MARKT FÜR POLYMILCHSÄURE (PLA) IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 394 MARKT FÜR POLYMILCHSÄURE (PLA) IN SAUDI-ARABIEN, NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 395 MARKT FÜR POLYMILCHSÄURE (PLA) IN SAUDI-ARABIEN, NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 396 MARKT FÜR POLYMILCHSÄURE (PLA) IN SAUDI-ARABIEN, NACH ROHSTOFFEN, 2020–2029 (TAUSEND USD)
TABELLE 397 MARKT FÜR POLYMILCHSÄURE (PLA) IN SAUDI-ARABIEN, NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 398 MARKT FÜR POLYMILCHSÄURE (PLA) IN SAUDI-ARABIEN, NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 399 SAUDI-ARABIEN – MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 400 SAUDI-ARABIEN – ANWENDUNG VON STARREN ELEMENTEN AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 401 SAUDI-ARABIEN: LANDWIRTSCHAFT AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 402 SAUDI-ARABIEN: HYGIENE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 403 MARKT FÜR POLYMILCHSÄURE (PLA) IN SAUDI-ARABIEN, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 404 SAUDI-ARABIEN: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 405 MARKT FÜR POLYMILCHSÄURE (PLA) IN DEN VEREINIGTEN ARABISCHEN EMIRATE, NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 406 MARKT FÜR POLYMILCHSÄURE (PLA) IN DEN VEREINIGTEN ARABISCHEN EMIRATE, NACH TYP, 2020–2029 (KILOTONEN)
TABELLE 407 MARKT FÜR POLYMILCHSÄURE (PLA) IN DEN VEREINIGTEN ARABISCHEN EMIRATE, NACH ROHSTOFFEN, 2020–2029 (TAUSEND USD)
TABELLE 408 MARKT FÜR POLYMILCHSÄURE (PLA) IN DEN VEREINIGTEN ARABISCHEN EMIRATE, NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 409 MARKT FÜR POLYMILCHSÄURE (PLA) IN DEN VEREINIGTEN ARABISCHEN EMIRATE, NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 410 VEREINIGTE ARABISCHE EMIRATE – MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 411 VEREINIGTE ARABISCHE EMIRATE – ANWENDUNG VON STARREN POLYMILCHSÄUREN (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 412: LANDWIRTSCHAFT DER VEREINIGTEN ARABISCHEN EMIRATE IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 413: HYGIENE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA) IN DEN VEREINIGTEN ARABISCHEN EMIRATE, NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 414 MARKT FÜR POLYMILCHSÄURE (PLA) IN DEN VEREINIGTEN ARABISCHEN EMIRATE, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 415: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA) IN DEN VEREINIGTEN ARABISCHEN EMIRATE, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 416 SÜDAFRIKANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 417 SÜDAFRIKANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILO-TONNEN)
TABELLE 418 SÜDAFRIKANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ROHSTOFF, 2020–2029 (TAUSEND USD)
TABELLE 419 SÜDAFRIKANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 420 SÜDAFRIKANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 421 SÜDAFRIKANISCHER MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 422 SÜDAFRIKA – ANWENDUNG VON STARREN ARTIKELN AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 423 SÜDAFRIKA: LANDWIRTSCHAFT IM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 424 SÜDAFRIKA: HYGIENE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 425 SÜDAFRIKANISCHER MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 426 SÜDAFRIKA: BIOLOGISCH ABBAUBARE MEDIZINPRODUKTE AUF POLYMILCHSÄURE-(PLA)-MARKT, NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABELLE 427 ÄGYPTEN-MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (TAUSEND USD)
TABELLE 428 ÄGYPTEN-MARKT FÜR POLYMILCHSÄURE (PLA), NACH TYP, 2020–2029 (KILOTonnen)
TABELLE 429 ÄGYPTEN-MARKT FÜR POLYMILCHSÄURE (PLA), NACH ROHSTOFF, 2020–2029 (TAUSEND USD)
TABELLE 430 ÄGYPTEN-MARKT FÜR POLYMILCHSÄURE (PLA), NACH FORM, 2020–2029 (TAUSEND USD)
TABELLE 431 ÄGYPTEN-MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 432 ÄGYPTEN – MARKT FÜR VERPACKUNGEN AUS POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 433 ÄGYPTEN – ANWENDUNG VON STARREN POLYMILCHSÄUREN (PLA) NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 434 ÄGYPTEN: LANDWIRTSCHAFT AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 435 ÄGYPTEN: HYGIENE AUF DEM MARKT FÜR POLYMILCHSÄURE (PLA), NACH ANWENDUNG, 2020–2029 (TAUSEND USD)
TABELLE 436 ÄGYPTEN-MARKT FÜR POLYMILCHSÄURE (PLA), NACH ENDVERBRAUCHER, 2020–2029 (TAUSEND USD)
TABLE 437 EGYPT BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 438 ISRAEL POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 439 ISRAEL POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
TABLE 440 ISRAEL POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2020-2029 (USD THOUSAND)
TABLE 441 ISRAEL POLYLACTIC ACID (PLA) MARKET, BY FORM, 2020-2029 (USD THOUSAND)
TABLE 442 ISRAEL POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 443 ISRAEL PACKAGING IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 444 ISRAEL RIGID APPLICATION IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 445 ISRAEL AGRICULTURE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 446 ISRAEL HYGIENE IN POLYLACTIC ACID (PLA) MARKET, BY APPLICATION, 2020-2029 (USD THOUSAND)
TABLE 447 ISRAEL POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 448 ISRAEL BIODEGRADABLE MEDICAL DEVICES IN POLYLACTIC ACID (PLA) MARKET, BY END USER, 2020-2029 (USD THOUSAND)
TABLE 449 REST OF MIDDLE EAST AND AFRICA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (USD THOUSAND)
TABLE 450 REST OF MIDDLE EAST AND AFRICA POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2020-2029 (KILO TONS)
Abbildungsverzeichnis
FIGURE 1 GLOBAL POLYLACTIC ACID (PLA) MARKET
FIGURE 2 GLOBAL POLYLACTIC ACID (PLA) MARKET: DATA TRIANGULATION
FIGURE 3 GLOBAL POLYLACTIC ACID (PLA) MARKET: DROC ANALYSIS
FIGURE 4 GLOBAL POLYLACTIC ACID (PLA) MARKET: GLOBAL VS REGIONAL MARKET ANALYSIS
FIGURE 5 GLOBAL POLYLACTIC ACID (PLA) MARKET: COMPANY RESEARCH ANALYSIS
FIGURE 6 GLOBAL POLYLACTIC ACID (PLA) MARKET: THE TYPE LIFELINE CURVE
FIGURE 7 GLOBAL POLYLACTIC ACID (PLA) MARKET: MULTIVARIATE MODELLING
FIGURE 8 GLOBAL POLYLACTIC ACID (PLA) MARKET: INTERVIEW DEMOGRAPHICS
FIGURE 9 GLOBAL POLYLACTIC ACID (PLA) MARKET: DBMR MARKET POSITION GRID
FIGURE 10 GLOBAL POLYLACTIC ACID (PLA) MARKET: MARKET END-USER COVERAGE GRID
FIGURE 11 GLOBAL POLYLACTIC ACID (PLA) MARKET: THE MARKET CHALLENGE MATRIX
FIGURE 12 GLOBAL POLYLACTIC ACID (PLA) MARKET: VENDOR SHARE ANALYSIS
FIGURE 13 GLOBAL POLYLACTIC ACID (PLA) MARKET: SEGMENTATION
FIGURE 14 ASIA PACIFIC IS EXPECTED TO DOMINATE THE GLOBAL POLYLACTIC ACID (PLA) MARKET AND IS EXPECTED TO GROW WITH THE HIGHEST CAGR IN THE FORECAST PERIOD OF 2022 TO 2029
FIGURE 15 GROWING DEMAND FOR BIO-BASED PLASTICS FILM IN AGRICULTURE IS DRIVING GLOBAL POLYLACTIC ACID (PLA) MARKET IN THE FORECAST PERIOD OF 2022 TO 2029
FIGURE 16 RACEMIC PLLA (POLY-L-LACTIC ACID) SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST SHARE OF THE GLOBAL POLYLACTIC ACID (PLA) MARKET IN 2022 & 2029
FIGURE 17 ASIA-PACIFIC IS THE FASTEST GROWING MARKET FOR POLYLACTIC ACID (PLA) MARKET MANUFACTURERS IN THE FORECAST PERIOD OF 2022 TO 2029
FIGURE 18 VENDOR SELECTION CRITERIA
FIGURE 19 SUPPLY CHAIN ANALYSIS- GLOBAL POLYLACTIC ACID (PLA) MARKET
FIGURE 20 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES OF THE GLOBAL POLYLACTIC ACID (PLA) MARKET
FIGURE 21 GLOBAL POLYLACTIC ACID (PLA) MARKET, BY TYPE, 2021
FIGURE 22 GLOBAL POLYLACTIC ACID (PLA) MARKET, BY RAW MATERIAL, 2021
FIGURE 23 GLOBAL POLYLACTIC ACID (PLA) MARKET,BY FORM, 2021
FIGURE 24 GLOBAL POLYLACTIC ACID (PLA) MARKET, APPLICATION, 2021
FIGURE 25 GLOBAL POLYLACTIC ACID (PLA) MARKET, END USER, 2021
FIGURE 26 GLOBAL POLYLACTIC ACID (PLA) MARKET: SNAPSHOT (2021)
FIGURE 27 GLOBAL POLYLACTIC ACID (PLA) MARKET: BY GEOGRAPHY (2021)
FIGURE 28 GLOBAL POLYLACTIC ACID (PLA) MARKET: BY GEOGRAPHY (2022 & 2029)
FIGURE 29 GLOBAL POLYLACTIC ACID (PLA) MARKET: BY GEOGRAPHY (2021 & 2029)
FIGURE 30 GLOBAL POLYLACTIC ACID (PLA) MARKET: BY TYPE (2022-2029)
FIGURE 31 ASIA-PACIFIC POLYLACTIC ACID (PLA) MARKET: SNAPSHOT (2021)
FIGURE 32 ASIA-PACIFIC POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2021)
FIGURE 33 ASIA-PACIFIC POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2022 & 2029)
FIGURE 34 ASIA-PACIFIC POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2021 & 2029)
FIGURE 35 ASIA-PACIFIC POLYLACTIC ACID (PLA) MARKET: BY TYPE (2022-2029)
FIGURE 36 EUROPE POLYLACTIC ACID (PLA) MARKET: SNAPSHOT (2021)
FIGURE 37 EUROPE POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2021)
FIGURE 38 EUROPE POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2022 & 2029)
FIGURE 39 EUROPE POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2021 & 2029)
FIGURE 40 EUROPE POLYLACTIC ACID (PLA) MARKET: BY TYPE (2022-2029)
FIGURE 41 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET: SNAPSHOT (2021)
FIGURE 42 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2021)
FIGURE 43 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2022 & 2029)
FIGURE 44 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2021 & 2029)
FIGURE 45 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET: BY TYPE (2022-2029)
FIGURE 46 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET: SNAPSHOT (2021)
FIGURE 47 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2021)
FIGURE 48 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2022 & 2029)
FIGURE 49 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2021 & 2029)
FIGURE 50 SOUTH AMERICA POLYLACTIC ACID (PLA) MARKET: BY TYPE (2022-2029)
FIGURE 51 MIDDLE EAST AND AFRICA POLYLACTIC ACID (PLA) MARKET: SNAPSHOT (2021)
FIGURE 52 MIDDLE EAST AND AFRICA POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2021)
FIGURE 53 MIDDLE EAST AND AFRICA POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2022 & 2029)
FIGURE 54 MIDDLE EAST AND AFRICA POLYLACTIC ACID (PLA) MARKET: BY COUNTRY (2021 & 2029)
FIGURE 55 MIDDLE EAST AND AFRICA POLYLACTIC ACID (PLA) MARKET: BY TYPE (2022-2029)
FIGURE 56 GLOBAL POLYLACTIC ACID (PLA) MARKET: COMPANY SHARE 2021 (%)
FIGURE 57 NORTH AMERICA POLYLACTIC ACID (PLA) MARKET: COMPANY SHARE 2021 (%)
FIGURE 58 EUROPE POLYLACTIC ACID (PLA) MARKET: COMPANY SHARE 2021 (%)
FIGURE 59 ASIA-PACIFIC POLYLACTIC ACID (PLA) MARKET: COMPANY SHARE 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











