


Globale Marktsegmentierung für Polyolefine nach Typ (Polyethylen, Polypropylen, funktionelle Polyolefine), Endverbraucher (Verpackung, Konsumgüter, Bauwesen, Automobilindustrie, Medizin und Pharmazie sowie Sonstige), Anwendung (Folien und Platten, Blasformen, Spritzgießen sowie Bänder und Fasern) – Branchentrends und Prognose bis 2033
Was ist die Polyolefin Marktgröße und Wachstumsrate
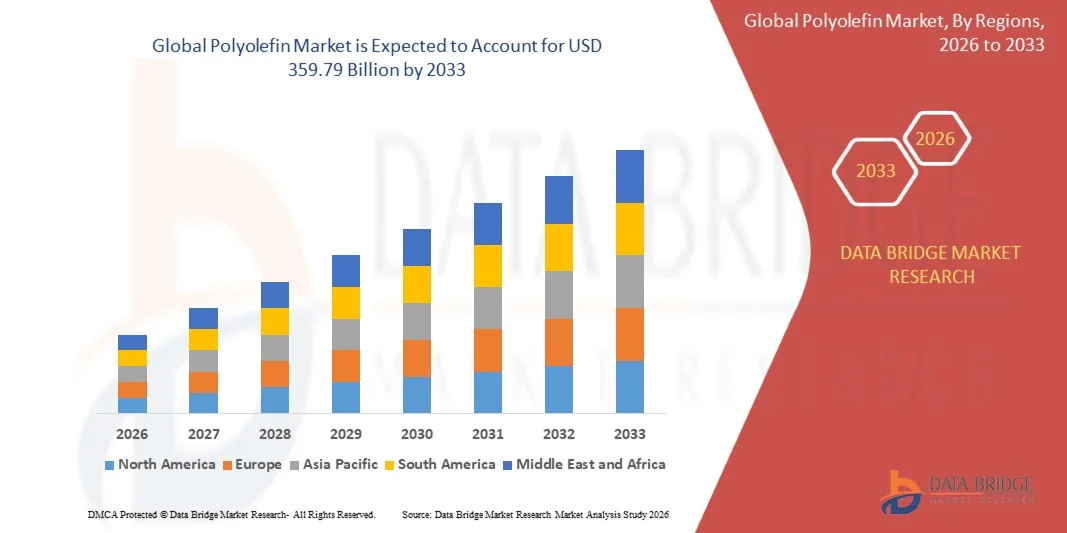
- Nach Data Bridge Market Research Analysis wurde die globale Marktgröße für Polyolefine bei195,83 Mrd. USD 2025und wird voraussichtlich erreichen359,79 Milliarden USD bis 2033, beiCAGR von 7,90%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach leichten, langlebigen und kostengünstigen Materialien in der Verpackungs-, Automobil- und Bauindustrie angetrieben.
- Der steigende Verbrauch von Kunststoffverpackungen, insbesondere in den Bereichen Lebensmittel und Getränke und E-Commerce, treibt die Nachfrage nach Polyolefinen weltweit weiter an
Marktgröße und Prognose
Globaler Marktwert (2025):195,83 Milliarden USD
Voraussichtlicher Marktwert (2033):359,79 Mrd. USD
Wettervorhersage CAGR (2026–2033):7.90%
Was sind die großen Takeaways des Polyolefinmarktes
- Der Markt zeigt starkes Wachstum, das durch die steigende Nachfrage nach vielseitigen Polymermaterialien, die hohe Festigkeit, Flexibilität und chemische Beständigkeit in verschiedenen Branchen bieten, getrieben wird.
- Die zunehmende Fokussierung auf Nachhaltigkeit, Recyclingfähigkeit und Entwicklung von biobasierten Polyolefinen beeinflusst die Innovation und die Gestaltung langfristiger Wachstumsmöglichkeiten auf dem Markt
- Asia-Pacific dominierte den Polyolefinmarkt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch starke Nachfrage aus der Verpackungs-, Automobil- und Bauindustrie, sowie schnelle Industrialisierung und Urbanisierung
- Die Region Nordamerika wird voraussichtlich die höchste Wachstumsrate in der globalenPolyolefinMarkt, angetrieben durch steigende Nachfrage nach leistungsfähigen Polymeren, wachsende industrielle Produktion und die Annahme von umweltfreundlichen und recycelbaren Polyolefinmaterialien
- Das Segment Polyethylen hatte 2025 den größten Marktanteil, der durch seine weit verbreitete Nutzung in Verpackungen, Folien und Konsumgütern aufgrund seiner Flexibilität, Haltbarkeit und Wirtschaftlichkeit geprägt war. Polyethylen wird in der ganzen Industrie für seine ausgezeichnete Feuchtigkeitsbeständigkeit und einfache Verarbeitung verwendet, so dass es ein bevorzugtes Material für Großanwendungen
Report Scope und Polyolefinmarktsegmentierung
|
Attribute |
Polyolefin Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Schlüsseltrend im Polyolefinmarkt
„Anforderung an leichte, dauerhafte und nachhaltige Materialien“
• Die wachsende Nachfrage nach leichten und leistungsstarken Materialien gestaltet den Polyolefinmarkt deutlich, da Branchen zunehmend Materialien bevorzugen, die Haltbarkeit, Flexibilität und Kosteneffizienz bieten. Polyolefine gewinnen aufgrund ihrer breiten Anwendbarkeit in den Bereichen Verpackung, Automotive und Bau, wo sie die Produktleistung verbessern und das Gesamtmaterialgewicht reduzieren. Dieser Trend ermutigt die Hersteller, fortschrittliche Polymerformulierungen zu entwickeln, die den wachsenden industriellen Anforderungen entsprechen
• Das zunehmende Bewusstsein für Nachhaltigkeit und Wiederverwertbarkeit hat die Nachfrage nach Polyolefinen in Verpackungs- und Konsumgüteranwendungen beschleunigt. Unternehmen suchen aktiv nach Materialien, die zirkuläre Wirtschaftsinitiativen unterstützen und die Verwendung von recycelbaren und biobasierten Polyolefinen veranlasst. Dies hat auch zu Kooperationen zwischen Polymerherstellern und Endverbraucherindustrien geführt, um die Materialleistung zu verbessern und Umweltauswirkungen zu reduzieren.
• Nachhaltigkeit und regulatorische Trends beeinflussen Kaufentscheidungen, wobei Hersteller umweltfreundliche Produktionsprozesse, reduzierte CO2-Emissionen und recycelbare Produktdesigns betonen. Diese Faktoren helfen Unternehmen dabei, ihre Angebote auf einem wettbewerbsfähigen Markt zu differenzieren und langfristige Kundenvertrauen aufzubauen. Unternehmen konzentrieren sich auch auf Innovation und Zertifizierung, um globale Umweltstandards auszurichten
• So erweiterten die führenden Polymerhersteller im Jahr 2024 ihre Portfolios durch die Einführung von recycelbaren und biobasierten Polyolefinprodukten für Verpackungen und Automobilanwendungen. Diese Starts zielten darauf ab, die steigende Nachfrage nach nachhaltigen Materialien zu bewältigen und wurden über Industrie- und Verbrauchermärkte verteilt. Die Produkte wurden auch als umweltverträgliche Alternativen positioniert, Markenwert und Kundenannahme verbessert
• Während die Nachfrage nach Polyolefinen wächst, hängt die anhaltende Markterweiterung von kontinuierlicher Innovation, kostengünstiger Produktion und effizienter Recycling-Infrastruktur ab. Die Hersteller konzentrieren sich auf die Verbesserung der Materialeigenschaften, die Verbesserung der Recyclingfähigkeit und die Entwicklung nachhaltiger Lösungen für die globale Nachfrage
Polyolefin Marktdynamik
Fahrer
„Wachsige Nachfrage nach vielseitigen und kostengünstigen Polymermaterialien“
• Die steigende Nachfrage nach vielseitigen und kostengünstigen Materialien ist ein wichtiger Treiber für den Polyolefinmarkt. Industrien übernehmen zunehmend Polyolefine aufgrund ihrer ausgezeichneten mechanischen Eigenschaften, ihrer chemischen Beständigkeit und der einfachen Verarbeitung. Diese Eigenschaften machen sie geeignet für eine breite Palette von Anwendungen, unterstützen Produktinnovation und industrielle Effizienz
• Erweiterung von Anwendungen in Verpackungen, Automobil-, Bau- und Konsumgütern beeinflussen das Marktwachstum. Polyolefine bieten Stärke, Flexibilität und Langlebigkeit und ermöglichen es Herstellern, Leistungsanforderungen in verschiedenen Endverwendungsbranchen zu erfüllen. Die steigende Nachfrage nach Leichtbaustoffen in der Automobil- und Verpackungsbranche verstärkt diesen Trend weiter
• Hersteller fördern Polyolefin-basierte Lösungen durch Produktinnovation, technologische Fortschritte und strategische Kooperationen. Diese Bemühungen werden durch den wachsenden Bedarf an effizienten und nachhaltigen Materialien unterstützt und die Einführung fortschrittlicher Polymerlösungen in allen Branchen gefördert.
• So berichteten zum Beispiel im Jahr 2023 große Polymerhersteller über eine verstärkte Einführung von Polyolefinen in Verpackungs- und Automobilanwendungen, um die Effizienz zu verbessern und die Kosten zu senken. Diese Expansion folgte der steigenden Nachfrage nach leichten und langlebigen Materialien, der wiederholten Verwendung und Produktdifferenzierung. Unternehmen betonten auch Nachhaltigkeit und Wiederverwertbarkeit in ihren Strategien zur Stärkung der Marktpositionierung
• Obwohl die steigende Nachfrage das Wachstum unterstützt, hängt die breitere Annahme von Rohstoffverfügbarkeit, Kostenoptimierung und Fortschritten in Recyclingtechnologien ab. Investitionen in nachhaltige Produktions- und Kreislaufwirtschaftsinitiativen werden entscheidend sein, um der globalen Nachfrage gerecht zu werden und Wettbewerbsvorteile zu erhalten
Zurückhaltung/Challenge
„Umweltbelange und schwankende Rohstoffpreise“
• Umweltbelange im Zusammenhang mit Kunststoffabfällen und -entsorgung bleiben eine zentrale Herausforderung und begrenzen die weit verbreitete Akzeptanz von Polyolefinen in bestimmten Anwendungen. Regulatorische Einschränkungen und zunehmender Druck zur Reduzierung des Kunststoffverbrauchs beeinflussen die Marktdynamik. Unternehmen müssen in nachhaltige Alternativen und Recyclinglösungen investieren, um diese Bedenken zu lösen
• Schwankungen der Rohstoffpreise, insbesondere Rohöl und Erdgas, Auswirkungen der Produktionskosten und Preisstabilität von Polyolefinen. Diese Abweichungen können die Gewinnmargen beeinflussen und Unsicherheiten für Hersteller und Endnutzer schaffen. Kostenvolatilität zu verwalten bleibt eine kritische Herausforderung für Branchenteilnehmer
• Die Einschränkungen der Lieferkette und der Recyclinginfrastruktur beeinflussen auch das Marktwachstum, da sich in vielen Regionen noch effiziente Sammel-, Sortier- und Recyclingsysteme entwickeln. Dies erhöht die operativen Herausforderungen und begrenzt die Wiederverwendung von Polyolefinmaterialien. Unternehmen müssen in fortschrittliche Recyclingtechnologien und Infrastruktur investieren, um Nachhaltigkeitsergebnisse zu verbessern
• Im Jahr 2024 standen mehrere Hersteller vor Herausforderungen im Zusammenhang mit regulatorischen Drücken und steigenden Rohstoffkosten, die die Produktions- und Preisstrategien beeinflussten. Diese Faktoren führten zu einer vorsichtigen Annahme in bestimmten Märkten und verstärkten Fokus auf die Entwicklung nachhaltiger Alternativen. Einige Unternehmen erlebten auch Verzögerungen bei der Umsetzung von Recycling-Initiativen aufgrund von Infrastrukturengpässen
• Die Überwindung dieser Herausforderungen erfordert Investitionen in Recycling-Technologien, die Entwicklung biobasierter Alternativen und eine verbesserte Effizienz der Lieferkette. Die Zusammenarbeit zwischen Branchenvertretern, politischen Entscheidungsträgern und Recyclingorganisationen kann dazu beitragen, langfristiges Wachstumspotenzial zu entfalten. Darüber hinaus wird die Stärkung von Nachhaltigkeitsinitiativen und Innovation in der Materialwissenschaft für eine breitere Marktakzeptanz unerlässlich sein.
Wie wird der Polyolefinmarkt segmentiert
Der Markt wird auf Basis von Typ, Endbenutzer und Anwendung segmentiert.
• nach Typ
Auf Basis des Typs wird der globale Polyolefinmarkt zu Polyethylen, Polypropylen und funktionellen Polyolefinen segmentiert. Das Segment Polyethylen hatte 2025 den größten Marktanteil, der durch seine weit verbreitete Nutzung in Verpackungen, Folien und Konsumgütern aufgrund seiner Flexibilität, Haltbarkeit und Wirtschaftlichkeit geprägt war. Polyethylen wird in der ganzen Industrie für seine ausgezeichnete Feuchtigkeitsbeständigkeit und einfache Verarbeitung verwendet, so dass es ein bevorzugtes Material für Großanwendungen.
Das Polypropylen-Segment wird von 2026 bis 2033, angetrieben durch seine überlegene Stärke, Leichtbaueigenschaften und hohe chemische Beständigkeit, die schnellste Wachstumsrate erleben. Es wird zunehmend in Automobil-, Medizin- und Industrieanwendungen eingesetzt, wo Leistung und Haltbarkeit kritisch sind. Die wachsende Nachfrage nach Leichtbaustoffen und nachhaltigen Alternativen unterstützt die rasche Übernahme.
• Durch Endbenutzer
Auf Basis des Endverbrauchers wird der globale Polyolefinmarkt in Verpackungen, Konsumgüter, Gebäude und Bau, Automotive, Medizin und Pharma sowie andere Segmente segmentiert. Das Verpackungssegment hatte 2025 den größten Marktanteil, der von der steigenden Nachfrage nach flexiblen und starren Verpackungslösungen in der Lebensmittel-, Getränke- und E-Commerce-Industrie angetrieben wurde. Polyolefine werden in der Verpackung aufgrund ihrer Vielseitigkeit, Festigkeit und Kosteneffizienz weit verbreitet und unterstützen ihre dominante Position.
Das Automotive-Segment wird von 2026 bis 2033 mit einer steigenden Nachfrage nach leichten und kraftstoffeffizienten Fahrzeugen rechnen. Polyolefine werden in Automotive-Komponenten verwendet, um das Fahrzeuggewicht zu reduzieren und die Leistung zu verbessern. Die zunehmende Übernahme von Elektrofahrzeugen und Fortschritte in der Materialtechnik beschleunigen die Nachfrage in diesem Segment weiter.
• Durch Anwendung
Auf Basis der Anwendung wird der globale Polyolefinmarkt zu Folien und Folien, Blasformen, Spritzguss und Bändern und Fasern segmentiert. Das Segment Folien und Folien nahm 2025 den größten Marktanteil auf, der durch den umfangreichen Einsatz in Verpackungs-, Landwirtschafts- und Industrieanwendungen geprägt war. Diese Materialien bieten Flexibilität, Haltbarkeit und Feuchtigkeitsbeständigkeit, so dass sie sehr geeignet für eine breite Palette von Endverwendungen.
Das Spritzgießsegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch seine Fähigkeit, komplexe und hochpräzise Bauteile effizient herzustellen, getrieben wird. Es ist in der Automobil-, Konsumgüter- und Medizinindustrie aufgrund seiner Wirtschaftlichkeit und Skalierbarkeit weit verbreitet. Die zunehmende Nachfrage nach der Massenproduktion von Kunststoffbauteilen unterstützt das Wachstum dieses Segments weiter.
Welche Region hält den größten Teil des Polyolefinmarktes
• Asia-Pacific dominierte den Polyolefinmarkt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch starke Nachfrage aus der Verpackungs-, Automobil- und Bauindustrie, sowie schnelle Industrialisierung und Urbanisierung
• Verbraucher und Industrien in der Region schätzen die Vielseitigkeit, Wirtschaftlichkeit und Langlebigkeit von Polyolefinen, insbesondere in Verpackungs-, Konsumgüter- und Infrastrukturanwendungen, sehr hoch.
• Diese weit verbreitete Adoption wird durch die Erweiterung der Fertigungskapazitäten, die Erhöhung der Investitionen in die Infrastrukturentwicklung und die wachsende Nachfrage nach leichten und nachhaltigen Materialien unterstützt und Polyolefine als Schlüsselmaterial in mehreren Branchen etabliert
China Polyolefin Markt Einblick
Der China Polyolefinmarkt eroberte den größten Umsatzanteil im Jahr 2025, der durch seine starke Fertigungsbasis und hohe Nachfrage aus Verpackungs- und Baubranchen getrieben wurde. Industrien nutzen Polyolefine aufgrund ihrer Kosteneffizienz, Flexibilität und vielfältigen Einsatzmöglichkeiten zunehmend aus. Der zunehmende Ausbau der E-Commerce- und Konsumgüterindustrie in Verbindung mit der industriellen Großproduktion treibt das Marktwachstum weiter voran. Darüber hinaus tragen kontinuierliche Investitionen in petrochemische Kapazitäten und Infrastrukturentwicklung maßgeblich zur Expansion des Marktes bei.
Japan Polyolefin Markt Einblick
Der japanische Polyolefinmarkt wird durch den Fokus des Landes auf fortgeschrittene Werkstoffe und hochwertige Fertigung die schnellste Wachstumsrate von 2026 bis 2033 beobachten. Industrien übernehmen zunehmend Polyolefine für Anwendungen, die Haltbarkeit, Präzision und Leistung erfordern. Die Integration von Polyolefinen in die Automobil-, Elektronik- und Verpackungsbranche treibt Wachstum voran. Darüber hinaus wird mit Japans Schwerpunkt auf Nachhaltigkeit und effizienter Ressourcennutzung die Nachfrage nach recycelbaren Polyolefinmaterialien vorantreiben.
Europa Polyolefinmarkt Einblick
Der europäische Polyolefinmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, vor allem durch die zunehmende Fokussierung auf Nachhaltigkeit und Nachfrage nach recycelbaren Materialien. Der Wandel in Richtung Kreislaufwirtschaftspraktiken, verbunden mit strengen Umweltvorschriften, fördert Innovation in biobasierten und recycelbaren Polyolefinen. Die Verbraucher sind auch auf nachhaltige Verpackungen und umweltfreundliche Materialien angewiesen. Die Region erlebt ein bemerkenswertes Wachstum in der Automobil- und Verpackungsbranche, wobei Polyolefine in fortschrittlichen Fertigungsanwendungen weit verbreitet sind.
U.K. Polyolefinmarkt Einblick
Der US-amerikanische Polyolefinmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch steigende Nachfrage nach nachhaltigen Verpackungslösungen und zunehmende Übernahme fortschrittlicher Polymermaterialien getrieben wird. Die Industrie konzentriert sich auf die Verringerung der Umweltauswirkungen bei gleichzeitiger Aufrechterhaltung der Produktleistung und die Förderung des Einsatzes recycelbarer Polyolefine. Der starke Fokus des Landes auf Innovation, kombiniert mit wachsenden Investitionen in nachhaltige Fertigung, wird weiterhin das Marktwachstum fördern.
Deutschland Polyolefinmarkt Einblick
Der deutsche Polyolefinmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 mit steigender Nachfrage nach Hochleistungswerkstoffen in Automobil- und Industrieanwendungen beobachten. Die starke Fertigungsbasis Deutschlands, kombiniert mit dem Schwerpunkt Nachhaltigkeit und technologischer Fortschritt, fördert die Einführung von Polyolefinen. Auch die Integration von Leichtbaustoffen in die Automobilproduktion wird immer häufiger, was den Fokus des Landes auf Effizienz und Umweltstandards ausmacht.
Nordamerika Polyolefin Markt Insight
Der Markt für Polyolefine in Nordamerika wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von steigender Nachfrage nach fortschrittlichen Verpackungsmaterialien und zunehmender Übernahme von Leichtbaupolymeren in der Automobil- und Gesundheitsindustrie angetrieben wird. Die starke industrielle Basis der Region und der Fokus auf Innovation unterstützen die Einführung von Polyolefinen. Darüber hinaus erweitern die Fortschritte bei der Verwertung von Technologien und der nachhaltigen Materialentwicklung die Marktchancen.
US Polyolefin Markt Insight
Der US-amerikanische Polyolefinmarkt eroberte 2025 einen deutlichen Umsatzanteil, der durch eine starke Nachfrage aus der Verpackungs-, Automobil- und Gesundheitsbranche getrieben wurde. Industrien übernehmen zunehmend Polyolefine aufgrund ihrer Leichtbaueigenschaften, Haltbarkeit und Kosteneffizienz in einer Vielzahl von Anwendungen. Die wachsende Nachfrage nach flexiblen Verpackungen, kombiniert mit Fortschritten in der Polymerverarbeitungstechnik, unterstützt das Marktwachstum. Zudem trägt der zunehmende Fokus auf Recyclinginitiativen und nachhaltige Materialentwicklung maßgeblich zur Expansion des Polyolefinmarktes in den USA bei.
Welche sind die Top-Unternehmen im Polyolefinmarkt
Die Polyolefinindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- INEOS AG(USK)
- ZEON Corporation(Japan)
- SK geo centric Co., Ltd.(Südkorea)
- BASF SE(Deutschland)
- Exxon Mobil Corporation(US)
- LyondellBasell Industries Holdings B.V. (Niederlands)
- Mitsubishi Chemical Corporation (Japan)
- Dow Inc. (USA)
- China Petroleum & Chemical Corporation (China)
- Royal Dutch Shell Plc (USA)
- Eni S.p.A. (Italien)
- Evonik Industries AG (Deutschland)
- LANXESS AG (Deutschland)
- LG Chem Ltd. (Südkorea)
- Nischnekamskneftekhim PJSC (Russland)
- JSR Corporation (Japan)
- Repsol S.A. (Spain)
- SABIC (Saudi Arabien)
- TPC Group Inc. (USA)
- Formosa Plastics Corporation (Taiwan)
- Shanghai Petrochemical Company Limited (China)
- Borealis AG (Deutschland)
- Versalis S.p.A. (Italien)
- Shanxi Sanwei Group Co., Ltd. (China)
Was sind die neuesten Entwicklungen im Polyolefinmarkt
- Im Februar 2025 führte CCL Label eine neue Generation von recycelungsfreundlichen Schrumpfhülsen aus niedrigdichtem Polyolefin (PO) Material in Südostasien ein. Das Material ist kompatibel mit der Flotationstrennung in PET-Recyclinganlagen, so dass Markenkunden PVC- oder PET-G Schrumpfhülsen durch eine umweltfreundliche Alternative ersetzen können. Diese Innovation erhielt die Zulassung von Recyclern und die Anerkennung von RecyClass in Europa und APR in den USA, die Unterstützung von Nachhaltigkeit und die Verbesserung der Rundheit in Verpackungen. Die Einführung soll die Einführung von Polyolefin-basierten Lösungen in Getränke- und Konsumproduktsegmenten verbessern
- Im Oktober 2024 startete ExxonMobil seine Signature Polymers Initiative, um die Zusammenarbeit mit Kunden und der breiteren Wertschöpfungskette zu stärken. Die Strategie konzentriert sich auf die Bereitstellung verbesserter Unterstützung, die Vereinfachung von Prozessen und die Führung von Kunden in Innovation und strategisches Wachstum. Durch die Förderung stärkerer Partnerschaften wird das Programm auf komplexe Herausforderungen der Wertschöpfungskette ausgerichtet und die Position von ExxonMobil als vertrauenswürdiger globaler Polyolefinlieferant gestärkt. Diese Initiative soll das Marktvertrauen stärken und die Einführung spezialisierter Polyolefinprodukte beschleunigen
- Im Januar 2024 kündigte PetroChina Lanhai Advanced Material an, eine Polyolefin-Produktionsanlage in der Provinz Nantong, Jiangsu, mit einer jährlichen Leistung von 200.000 Tonnen Polyethylen, 100.000 Tonnen alpha-Olefinen, 100.000 Tonnen Polyolefin-Elastomer (POE) und 50.000 Tonnen EPDM zu bauen. Die Investition in Höhe von 1,6 Milliarden USD spiegelt die strategische Bedeutung des Ausbaus der Produktionskapazitäten wider, um die steigende globale Nachfrage zu erfüllen. Die neue Anlage soll die Position des Unternehmens im asiatischen Polyolefinmarkt stärken und das Wachstum der regionalen Lieferkette unterstützen
- Im November 2022 wählte Tavian Quang Yen Petrochemical Ltd. LyondellBasells Spheripol-Polypropylentechnologie für seine weltweite Polyolefinproduktionsanlage mit einer Kapazität von 600 Kiloton pro Jahr. Die Zusammenarbeit positioniert LyondellBasell als Polypropylen-Lizenzgeber für das Projekt und unterstreicht die wachsende Nachfrage nach fortschrittlichen Polyolefin-Produktionstechnologien in Südostasien. Die Entwicklung soll die regionale Kapazitätsausweitung unterstützen und den Wettbewerbsvorteil von Tavian Quang Yen in der Polypropylenversorgung stärken
- Im August 2022 kündigte SABIC SK Nexlene, ein Joint-Venture zwischen SABIC und SK Geo Centric, eine Erweiterung seiner Polyolefin-Produktionsanlage in Ulsan, Südkorea, an, um die steigende Nachfrage nach NEXLENE-basierten Lösungen zu decken. Die von Q2 2024 in Betrieb genommene Anlage zielt darauf ab, fortschrittliche Polyolefinmaterialien für vielfältige industrielle Anwendungen bereitzustellen. Die Expansion soll die Marktpräsenz des Unternehmens in Asien-Pazifik stärken und die Verfügbarkeit hochleistungsfähiger Polyolefinprodukte verbessern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











