


Global Rack-Scale GPU Infrastructure Market Segmentation, Nach Lösungstyp (Compute Systems, Networking Systems, Cooling Systems und Power Delivery Systems), Bereitstellungsskala (Cluster-Scale AI Factory, Multi-Rack Pod und Single-Rack), Kühlarchitektur (Air-Cooled Rack Infrastructure, Direct-to-Chip Liquid-Cooled Rack Infrastructure, Hybrid Cooling Rack Infrastructure Provider, und Immersion-Chip Industrietrends und Prognosen bis 2033
Was ist die Rack-Scale GPU Infrastruktur Markt Größe und Wachstum Rate
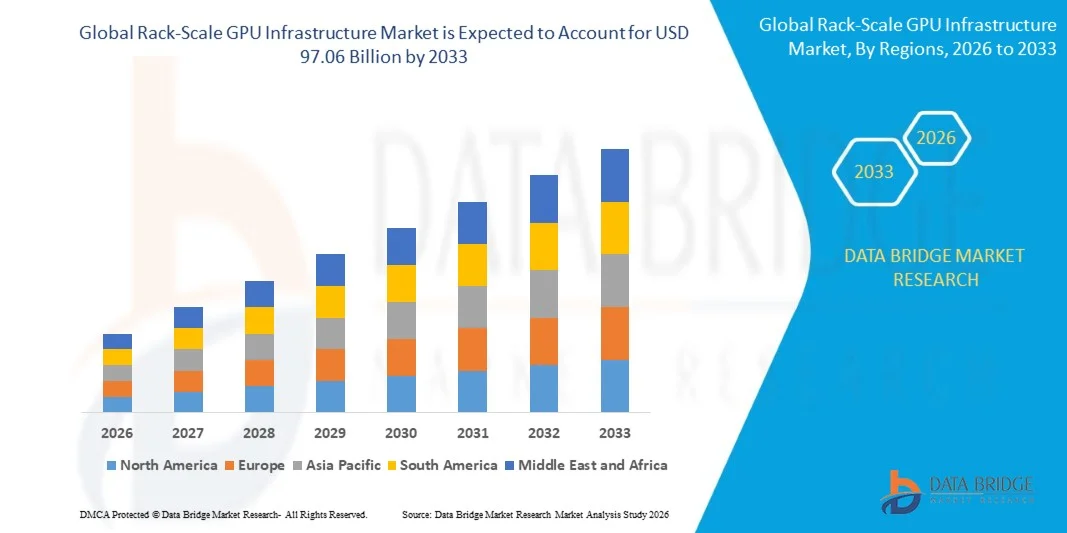
- Nach der Data Bridge Market Research Analyse wurde der Rack-Skala-GPU-Infrastrukturmarkt auf9,45 Mrd. USD im Jahr 2025und wird zu erreichen97,06 Milliarden USD bis 2033, in einemCAGR von 33,80% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das von steigender Nachfrage nach hochleistungsfähiger KI-Computing-Infrastruktur, schnellen Fortschritten in GPU-Technologien und Rack-Skala-Architekturen und erweiterten Anwendungen über generative KI, maschinelles Lernen, Hochleistungs-Computing und Hyperscale-Anwendungen angetrieben wird.Datenzentren.
- Die rasante Expansion von künstlichen Intelligenz-Workloads weltweit, kombiniert mit zunehmenden Investitionen in Hyperscale-Datenzentren und beschleunigte Recheninfrastruktur, ist zwingend Cloud-Dienstleister, Unternehmen und Forschungsorganisationen, um fortschrittliche Rack-Skala-GPU-Systeme zu übernehmen. Hochdichte GPU-Racks und flüssigkeitskühlende Technologien ersetzen zunehmend konventionelle Rechenarchitekturen, bieten skalierbare, leistungsstarke und energieeffiziente Umgebungen für AI-Modelltraining, Inferenz und andere rechnerisch intensive Workloads.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 9,45 Milliarden
- Voraussichtlicher Marktwert (2033): USD 97,06 Milliarden
- Prognose CAGR (2026–2033): 33,80%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Rack-Scale GPU Infrastructure Market
- Nordamerika dominierte den Rack-Skala-GPU-Infrastrukturmarkt mit dem größten Umsatzanteil von 42,0% im Jahr 2025, unterstützt durch starke Investitionen in Hyperscale-Datenzentren, AI-Infrastruktur und beschleunigte Rechentechnologien.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 33,5% von 2026 bis 2033 sein, die durch die Ausweitung der KI-Adoption, die Erhöhung der Datencenter-Investitionen und den wachsenden Einsatz der GPU-Infrastruktur in China, Indien, Japan und Südkorea gefördert wird.
- Das Segment Rechensysteme führte den Markt mit einem Anteil von 52,0% im Jahr 2025, angetrieben durch die zunehmende Bereitstellung von GPU-Servern, KI-Beschleunigern und leistungsstarken Rechenplattformen
- Kühlsysteme sind der am schnellsten wachsende Lösungstyp, der zur Registrierung eines CAGR von 34,2% projiziert wird und den Anstieg der GPU-Dichte und steigender Anforderungen an das thermische Management widerspiegelt.
- Das Segment "Cluster-Skala" der KI-Fabrik dominierte mit einem Umsatzanteil von 44,0% im Jahr 2025 die Kategorie "Bereitstellungswaagen" und führte zu steigenden Investitionen in großräumige KI-Computing-Infrastruktur.
- Die luftgekühlte Rack-Infrastruktur betrug im Jahr 2025 57,0 % des Marktanteils, bevorzugt durch die etablierte Einsatzbasis und Kompatibilität mit der bestehenden datenzentrierten Infrastruktur.
- Das Hybrid-Kühlgestell-Infrastruktursegment ist die am schnellsten wachsende Kühlarchitektur, mit einem CAGR von 33,6%, angetrieben durch die Notwendigkeit, thermische Leistung mit Kompatibilität über verschiedene datenzentrierte Umgebungen auszugleichen.
Report Scope und Rack-Scale GPU Infrastruktur Marktsegmentierung
|
Attribute |
Rack-Scale GPU Infrastruktur Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Rack-Scale GPU Infrastructure Market
- Rack-Skala-Architekturen integrieren zunehmend hochdichte GPUs, fortgeschrittene Verbindungen und Flüssigkeitskühlung in vereinheitlichte Systeme, um immer komplexere KI-Trainings- und Inferenz-Workloads zu unterstützen und gleichzeitig die Recheneffizienz zu verbessern und Datentransferengpässe zu reduzieren.
- Zum Beispiel hat NVIDIA im März 2024 die GB200 NVL72 vorgestellt und 72 Blackwell GPUs und 36 Grace CPUs in ein einziges flüssigkeitsgekühltes Rack-Skala-System integriert, mit einer 72-GPU NVLink-Domain, die 130 TB/s der GPU-Kommunikationsbandbreite liefert.
- High-Bandbreite-Rack-Skala-Verbindungen ermöglichen es GPUs, als einheitliche Rechenplattform zu arbeiten, so dass KI-Infrastrukturanbieter Trillion-Parameter-Modelle und andere rechnerisch intensive Workloads effizient skalieren können.
- Cloud-Dienstleister und Hyperscaler setzen zunehmend Rack-Skala-GPU-Systeme ein, da KI-Workloads sich in Richtung großflächiger Basis-Modell-Trainings, generativer KI und Echtzeit-Inferenzanwendungen verschieben, die eng miteinander verbundene Beschleuniger erfordern.
- Zum Beispiel berichtete Microsoft im September 2025, dass seine AI-Datencenter-Infrastruktur Betriebsträger mit 72 NVIDIA Blackwell GPUs innerhalb einer einzigen NVLink-Domain war, die 1,8 TB/s der GPU-zu-GPU-Bandbreite und 14 TB des gepoolten GPU-Speichers lieferte.
- Da die KI-Modelle weiterhin die Größe und Rechenanforderungen erhöhen, wird erwartet, dass die Umstellung auf integrierte Rack-Skala-Architekturen mit High-Bandbreite-Netzwerken, dichten GPU-Konfigurationen und erweiterte Kühlung die Rack-Skala-Infrastruktur als Kernarchitektur für AI-Datenzentren der nächsten Generation beschleunigen wird.
Was sind die Schlüsseltreiber des Rack-Scale GPU Infrastrukturmarktes
- Die schnelle Erweiterung von generativem KI, Fundamentmodellen und Hochleistungs-Computing hat die Nachfrage nach Rack-Skala-GPU-Infrastruktur deutlich erhöht, die große Anzahl von Beschleunigern mit hoher Bandbreite und geringer Latenz verbinden kann.
- Zum Beispiel, im November 2025, Google machte seine siebte Generation Ironwood TPU für Cloud-Kunden zur Verfügung, mit dem Beschleuniger für hochvolumige, niedrig-latency AI Inference und in der Lage, Skalierung auf 9,216 Chips innerhalb einer einzigen Superpod.
- Hyperscalers, Cloud-Dienstleister und Unternehmen integrieren hochdichte GPU-Racks in KI-Fabriken, um Modellausbildung, Inferenz, wissenschaftliches Computing und andere Workloads zu beschleunigen, die eine erhebliche parallele Verarbeitungskapazität erfordern.
- Zum Beispiel, im Juni 2026, NVIDIA kündigte Vera Rubin Supercomputer in der Lage, 7 Exaflops von AI-Leistung in einem einzigen Rack zu liefern, mit benutzerdefinierten Systemen von Dell Technologies, GIGABYTE, HPE und Supermicro unterstützen Konfigurationen von bis zu 144 GPUs pro Rack.
- Mit KI-Workloads, die eine zunehmend größere Rechendichte, Speicherbandbreite und Interconnect-Leistung erfordern, bleibt die kontinuierliche Bereitstellung von hochdichten Rack-Skala-Plattformen ein wichtiger Treiber von Infrastrukturinvestitionen in Hyperscale- und Unternehmensdatenzentren.
Welche Faktoren erschweren das Wachstum des Rack-Scale-GPU-Infrastrukturmarkts
- Die Rack-Skala-GPU-Infrastruktur erfordert erhebliche Investitionen in GPUs, Hochgeschwindigkeitsnetzwerke, Stromversorgung, Flüssigkeitskühlung und spezialisierte Rechenzentrumsanlagen und erhöht die Bereitstellungskosten im Vergleich zu herkömmlichen Serverarchitekturen.
- Zum Beispiel berichtete die Internationale Energieagentur im April 2026, dass die Stromdichte von KI-Servern zwischen 2020 und 2025 um das 11-fache angestiegen sei und bis 2027 ein weiteres Vierfaches ansteigen wird, was zusätzlichen Druck auf die Strominfrastruktur und die Versorgungsketten einschließt.
- Die rasante Erhöhung der GPU-Rack-Stromdichte schafft auch Herausforderungen im Zusammenhang mit Stromverfügbarkeit, Netzanschlüssen, Transformatoren und Wärmemanagementkapazitäten, insbesondere bei großen AI-Datencenter-Einsätzen.
- So führte Vertiv im Oktober 2024 eine 7 MW Referenzarchitektur für NVIDIA GB200 NVL72 ein, die bis zu 132 kW pro Rack unterstützt und die für die GPU-Einsätze der nächsten Generation benötigte beträchtliche Strom- und Kühlinfrastruktur illustriert.
- Die hohen Kapitalanforderungen, Leistungsdichtezwänge und die Abhängigkeit von spezialisierter Kühl- und Netzinfrastruktur schränken den schnellen Einsatz weiter ein, insbesondere dort, wo Rechenzentren begrenzte Stromverfügbarkeit, längere Netzanschlusszeiten und Infrastrukturengpässe bieten.
Wie wird der Rack-Scale GPU Infrastructure Market segmentiert
Der Rack-Skala-GPU-Infrastrukturmarkt wird auf Basis von Lösungstyp, Einsatzskala, Kühlarchitektur und Endbenutzer segmentiert.
- Nach Lösungstyp
Auf Basis des Lösungstyps wird der Rack-Skala-GPU-Infrastrukturmarkt zu Rechensystemen, Netzwerksystemen, Kühlsystemen und Stromversorgungssystemen segmentiert. Das Segment Rechensysteme dominierte den Markt mit 52,0% Anteil im Jahr 2025, aufgrund der zunehmenden Bereitstellung von GPU-Servern, AI-Beschleunigern und leistungsstarken Rechenplattformen. Compute-Systeme bilden die zentrale Komponente der Rack-Skala-Infrastruktur und unterstützen AI-Modell-Training, Inferenz, High-Performance-Computing und großformatige Analyse-Workloads. Die zunehmende Übernahme von generativen KI- und Stiftungsmodellen erhöht die Nachfrage nach hochdichten GPU-Konfigurationen. Diese Systeme integrieren GPUs, CPUs und Compute-Module, um wesentliche parallele Verarbeitungsmöglichkeiten in kompakten Rack-Umgebungen zu bieten. Die steigenden Investitionen von Hyperscale Cloud-Anbietern und Unternehmen in der beschleunigten Recheninfrastruktur unterstützen die Nachfrage weiter.
Das Segment Kühlsysteme wird mit einem CAGR von 34,2% von 2026 bis 2033 das schnellste Wachstum registriert, das durch die Erhöhung der GPU-Dichte und steigender Anforderungen an das thermische Management bedingt ist. Nächste GenerationKIBeschleuniger erzeugen beträchtliche Wärme und erhöhen den Bedarf an fortschrittlichen Kühltechnologien innerhalb von Rack-Skala-Einsätzen. Direkt-zu-Chip-Flüssigkühlung gewinnt an Annahme, weil sie effizient Wärme von leistungsstarken GPUs und CPUs entfernt. Eine zunehmende Rack-Leistungsdichte ist auch die Ermutigung von Rechenzentren, konventionelle Luftkühlungssysteme zu ergänzen oder zu ersetzen. Die Expansion von KI-Fabriken und Hochleistungs-Computing-Clustern erhöht die Nachfrage nach spezialisierter Wärmemanagement-Infrastruktur. Die zunehmende Betonung auf die Energieeffizienz im Rechenzentrum ermutigt die Betreiber, in effizientere Kühlarchitekturen zu investieren.
- Durch Einsatzskala
Auf Basis der Einsatzskala wird der Rack-Skala-GPU-Infrastrukturmarkt in Cluster-Skala KI-Fabrik, Multi-Rack-Pod und Single-Rack segmentiert. Das Segment der KI-Fabrik im Cluster-Skala dominierte den Markt mit 44,0% Anteil im Jahr 2025, unterstützt durch Investitionen in großräumige KI-Computing-Infrastruktur. Cluster-Skala KI-Fabriken integrieren mehrere GPU-Racks in koordinierte Rechenumgebungen, die anspruchsvolle KI-Workloads unterstützen können. Hyperscalers, KI-Entwickler und Unternehmen setzen diese Architekturen zunehmend auf Basis-Modell-Training, generative KI und Produktions-Skala-Konferenz. Diese Systeme bieten eine hohe Rechenleistung und ermöglichen eine Vielzahl von Beschleunigern als integrierte Plattform. Die fortschrittliche Vernetzung, Stromverteilung, Kühlung und Workload-Orchestrierung stärken ihre Eignung für große KI-Einsätze weiter.
Das Single-Crack-Segment wird das schnellste Wachstum bei einem CAGR von 33,5% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach kompakter und skalierbarer beschleunigter Recheninfrastruktur, registrieren. Single-Crack-Systeme bieten Unternehmen und Forschungsorganisationen eine dedizierte GPU-Kapazität, ohne die Komplexität der Infrastruktur von großen Clustern zu erfordern. Diese Systeme eignen sich zunehmend für KI-Inferenz, Softwareentwicklung, Analytik, Engineering-Simulationen und spezialisierte Computer-Workloads. Die zunehmende Übernahme der lokalisierten KI-Verarbeitung schafft auch die Nachfrage nach kompakten Rack-Skala-GPU-Einsätzen. Edge-Umgebungen können von Single-Crack-Systemen profitieren, in denen Rechenressourcen näher an Datenquellen und Nutzern positioniert werden müssen. Ihre modulare Architektur ermöglicht es Unternehmen auch, die Rechenleistung nach Arbeitslastanforderungen zu erweitern.
- Durch Cooling Architecture
Auf Basis der Kühlarchitektur wird der Rack-Skala-GPU-Infrastrukturmarkt in die luftgekühlte Rack-Infrastruktur, die flüssigkeitsgekühlte Rack-Infrastruktur, die Hybrid-Kühlregal-Infrastruktur und die immersionsgekühlte Rack-Infrastruktur segmentiert. Das luftgekühlte Rack-Infrastruktursegment dominierte den Markt mit einem Anteil von 57,0% im Jahr 2025, unterstützt durch seine etablierte Einsatzbasis und Kompatibilität mit der bestehenden datenzentrierten Infrastruktur. Die Luftkühlung bleibt weit verbreitet, da sie in herkömmliche Rechenzentrumsumgebungen mit vergleichsweise geringen Infrastrukturänderungen integriert werden kann. Die Technologie profitiert auch von etablierten Wartungspraktiken und einer breiten Verfügbarkeit von unterstützenden Geräten. Viele Unternehmen und niedrigere Dichte-GPU-Einsätze verwenden weiterhin Luftkühlung für beschleunigte Rechenarbeit. Vorhandene Rechenzentren können bei der Bereitstellung von moderaten Dichte-GPU-Systemen oft mit der Luftkühlungsinfrastruktur fortfahren. Die zunehmende GPU-Leistungsdichte schafft jedoch allmählich Begrenzungen für luftgekühlte Konfigurationen.
Das Hybrid-Kühlgestell-Infrastruktur-Segment wird mit einem CAGR von 33,6% von 2026 bis 2033 das schnellste Wachstum registrieren, das durch die Notwendigkeit, die thermische Leistung mit Kompatibilität über verschiedene Rechenzentren hinweg auszugleichen. Hybrid-Systeme kombinieren Luft- und Flüssigkeitskühlung, um unterschiedliche thermische Anforderungen in hochdichte Recheneinsätzen zu erfüllen. Diese Architektur ermöglicht es den Betreibern, zur Flüssigkeitskühlung zu wechseln, ohne die vorhandene Luftkühlungsinfrastruktur vollständig zu ersetzen. Die zunehmende GPU-Dichte schafft Nachfrage nach flexiblen Kühllösungen, die sowohl konventionelle als auch leistungsstarke Rechenkomponenten unterstützen können. Hybrid-Architekturen können auch mehr Einsatzflexibilität über die Rechenzentrumsausrüstung der Mischgeneration bieten. Die zunehmende Investition in die KI-Infrastruktur ermutigt die Betreiber, Kühltechnologien anzunehmen, die sich mit steigenden Rechenanforderungen entwickeln können.
- Mit dem Endbenutzer
Der Rack-Scale-GPU-Infrastrukturmarkt wird auf Basis des Endnutzers zu Cloud-Dienstleistern, Unternehmen, Regierungs- und Forschungseinrichtungen, Telekommunikationsanbietern und Edge-Infrastrukturbetreibern segmentiert. Das Segment Cloud-Service-Provider dominierte den Markt mit 43,0% Anteil im Jahr 2025, angetrieben durch steigende Nachfrage nach GPU-as-a-Service, generative AI-Workloads und hyperscale data-center Infrastruktur. Cloud-Dienstleister benötigen eine beträchtliche GPU-Kapazität, um KI-Training, Inferenz, maschinelles Lernen und beschleunigte Computing-Services an Kunden zu liefern. Die rasche Erweiterung von generativen KI-Anwendungen erhöht die Nachfrage nach On-Demand-GPU-Ressourcen in Cloud-Umgebungen. Hyperscalers investieren auch in eine dedizierte KI-Infrastruktur, um immer anspruchsvollere Fundamentmodelle und Unternehmens-KI-Workloads zu unterstützen. Rack-Skala-Systeme ermöglichen Cloud-Anbieter, Rechen-, Netzwerk-, Kühl- und Strominfrastruktur in skalierbare KI-Plattformen zu integrieren.
Das Segment Edge-Infrastruktur-Operatoren soll das schnellste Wachstum bei einem CAGR von 35,0 % von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach verteilter KI-Verarbeitung und Low-Latency-Computing angetrieben wird. Edge-Infrastrukturbetreiber setzen beschleunigte Rechenressourcen näher an die Nutzer und Datenquellen heran, um die Latenz zu reduzieren und die Anwendungsreaktion zu verbessern. Die Erweiterung von Edge AI, intelligente Videoanalysen, autonome Systeme und Echtzeit-Entscheidungsfindung erhöht die Nachfrage nach lokalisierten GPU-Computings. Rack-Skala GPU-Systeme können in relativ kompakten Infrastrukturumgebungen erhebliche Rechenkapazitäten bieten.Telekommunikationund verteilte Rechenzentrumsbetreiber integrieren auch zunehmend KI-Workloads in Randlagen. Die steigenden Anforderungen an die Echtzeit-Inferenz verstärken die Notwendigkeit eines Hochleistungs-Computings außerhalb zentralisierter Hyperscale-Einrichtungen.
Welche Region hält den größten Teil des Rack-Scale GPU Infrastructure Market
- Nordamerika dominierte den Rack-Skala-GPU-Infrastrukturmarkt mit dem größten Umsatzanteil von 42,0% im Jahr 2025, unterstützt durch starke Investitionen in Hyperscale-Datenzentren, AI-Infrastruktur und beschleunigte Rechentechnologien.
- Die Region profitiert auch von einer umfangreichen Einführung von hochdichten GPU-Systemen, fortschrittlichen Vernetzungstechnologien, flüssigkeitskühlenden Infrastrukturen und großen KI-Computing-Einrichtungen. Die zunehmenden Investitionen in generative KI, Fundamentmodelle und Hyperscale-Datenzentren stärken weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Rack-Scale GPU Infrastructure Market Insight
Der US-Rack-Skala-GPU-Infrastrukturmarkt zeigt starkes Wachstum aufgrund steigender Investitionen in Hyperscale-Datenzentren, AI-Fabriken und hochdichte GPU-Computing-Infrastruktur. Das reife Cloud Computing-Ökosystem des Landes, zusammen mit der zunehmenden Bereitstellung von fortschrittlichen GPU-Racks, High-Speed-Netzwerken und Technologien zur Flüssigkeitskühlung, treibt die Nachfrage in Cloud-, Unternehmens- und Forschungsanwendungen. Darüber hinaus beschleunigt die zunehmende Übernahme von generativen KI-, Fundament- und KI-Inferenz-Workloads Investitionen in skalierbare Rack-Skala-Computing-Infrastruktur.
Asien-Pazifik Rack-Scale GPU Infrastrukturmarkt Insight
Der asiatisch-pazifische Rack-Skala-GPU-Infrastrukturmarkt erwartet ein schnelles Wachstum, das von steigenden Investitionen in KI-Datenzentren, wachsender Cloud-Infrastruktur und steigender Nachfrage nach leistungsstarkem Computing in Ländern wie China, Indien und Japan angetrieben wird. Die zunehmende Übernahme von hochdichten GPU-Clustern, Flüssigkeitskühlungssystemen und fortschrittlichen Netzwerktechnologien unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen zunehmende Investitionen in souveräne KI-Infrastruktur, Hyperscale-Anlagen und lokalisierte KI-Computing-Kapazität den Einsatz in Cloud-Dienstleistern, Unternehmen und Forschungseinrichtungen.
Japan Rack-Scale GPU Infrastrukturmarkt Insight
Der japanische Rack-Skala-GPU-Infrastrukturmarkt zeigt durch steigende Investitionen in KI-zentrierte Rechenzentren, Hochleistungs-Computing und fortschrittliche digitale Infrastruktur ein konsistentes Wachstum. Cloud-Provider, Technologieunternehmen und Forschungsorganisationen übernehmen zunehmend hochdichte GPU-Systeme für KI-Modellausbildung, Inferenz und wissenschaftliche Computeranwendungen. Darüber hinaus trägt die zunehmende Integration von Flüssigkeitskühlung, fortschrittlicher Vernetzung und standardisierten Rack-Skala-Architekturen zusammen mit großen Investitionen in großen KI-Datenzentren zum Marktwachstum in Japan bei.
China Rack-Scale GPU Infrastruktur Markt Einblick
Der China-Rack-Skala-GPU-Infrastrukturmarkt wächst rasant, angetrieben durch steigende Nachfrage nach KI-Computing, erweiterte Rechenzentrumsinfrastruktur und steigende Investitionen in häusliche KI-Fähigkeiten. Die zunehmende Übernahme von großen GPU-Clustern, Technologien zur Flüssigkeitskühlung, High-Throughput-Networking und KI-Infrastruktur in Cloud- und Technologieunternehmen erhöht den Marktbedarf deutlich. Darüber hinaus stellt die zunehmende Fokussierung auf Inlands-Computing-Ressourcen, die Entwicklung von KI-Modellen und erweiterte Rechenzentrumskapazitäten China als führender Markt in der asiatisch-pazifischen Rack-Skala-GPU-Infrastrukturindustrie vor.
US Rack-Scale GPU Infrastructure Market Insight
Der US-Rack-Skala-GPU-Infrastrukturmarkt erlebt stetiges Wachstum, unterstützt durch steigende Investitionen in KI-Fabriken, Hochleistungs-Computing und souveräne KI-Infrastruktur. Der zunehmende Einsatz fortschrittlicher GPU-Systeme durch Cloud-Anbieter, Technologieunternehmen und Forschungseinrichtungen trägt zum Marktwachstum bei, während die Nachfrage nach skalierbarer und energieeffizienter Recheninfrastruktur weiter zunimmt. Darüber hinaus stärken die Erweiterung der NVIDIA-powered AI-Infrastruktur, fortschrittliche Supercomputing-Einrichtungen und hochdichte GPU-Einsätze die USA als Schlüsselmarkt für AI-Infrastruktur in Europa.
Deutschland Rack-Scale GPU Infrastructure Market Insight
Der deutsche Rack-Skala-GPU-Infrastrukturmarkt wächst aufgrund der starken industriellen Basis, der fortschrittlichen Forschungskapazitäten und der zunehmenden Übernahme der KI-Computing-Infrastruktur der nächsten Generation stetig. Unternehmen, Telekommunikationsanbieter und Forschungseinrichtungen nutzen zunehmend hochdichte GPU-Systeme für industrielle KI, Fundament-Modellentwicklung, wissenschaftliches Computing und digitale Zwillingsanwendungen. Kontinuierliche Fortschritte bei der Flüssigkeitskühlung, KI-Cloud-Plattformen und Rack-Skala-Computing sowie wachsende Investitionen in souveräne KI-Infrastruktur treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Rack-Scale GPU Infrastructure Market
Die Rack-Skala-GPU-Infrastrukturindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- NVIDIA Corporation(US)
- Dell Inc.(US)
- Hewlett Packard Enterprise Development LP(US)
- Lenovo(Hong Kong)
- Super Micro Computer, Inc(US)
- Cisco Systems, Inc. (USA)
- ASUSTeK COMPUTER INC. (Taiwan)
- GIGA-BYTE Technology Co., Ltd. (Taiwan)
- Fujitsu Limited (Japan)
- NEC Corporation (Japan)
- Advantech Co., Ltd. (Taiwan)
- Quanta Computer Inc. (Taiwan)
- Wistron Corporation (Taiwan)
- Wiwynn Corporation (Taiwan)
- Inventec Corporation (Taiwan)
- MiTAC Computing Technology Corporation (Taiwan)
- Hon Hai Precision Industry Co., Ltd. (Taiwan)
- Inspur Electronic Information Industry Co., Ltd. (China)
- New H3C Technologies Co., Ltd. (China)
- Vertiv Group Corp. (USA)
Was sind die neuesten Entwicklungen im Rack-Scale GPU Infrastructure Market
- Im März 2025 kündigte NVIDIA seine Blackwell Ultra AI Factory-Plattform an, mit der GB300 NVL72 Rack-Skala-Lösung zur Beschleunigung von KI-Vernunften, Agenzien und körperlichen KI-Workloads. Die GB300 NVL72 integriert 72 Blackwell Ultra GPUs und 36 NVIDIA Grace CPUs in eine Rack-Skala-Architektur und bietet eine erhöhte Rechenleistung für großformatige Inferenz und Schulungen. Diese Entwicklung unterstreicht den Wandel der Industrie in Richtung hochintegrierter Regalsysteme, die in der Lage sind, immer komplexere KI-Workloads zu unterstützen.
- Im Oktober 2024 kündigte NVIDIA an, dass es Grundelemente seines Blackwell-Plattform-Designs an das Open Compute-Projekt beitrug, darunter Schlüsselbereiche der GB200 NVL72 Rack-Architektur, Rechen- und Switch-Tablet-Designs, flüssigkeitskühlende Spezifikationen und thermische Umgebungsanforderungen. Die Initiative soll die Entwicklung offener, skalierbarer Rechenzentrumstechnologien unterstützen und eine höhere Rechendichte und Netzwerkbandbreite ermöglichen. Diese Entwicklung unterstützt eine breitere Standardisierung und Innovation in der Rack-Skala AI-Infrastruktur.
- Im Mai 2023 enthüllte NVIDIA seine MGX-Serverspezifikation und lieferte Systemherstellern eine modulare Referenzarchitektur für die Entwicklung von mehr als 100 Serverkonfigurationen für AI, Hochleistungsrechner und andere beschleunigte Workloads. Die Architektur wurde von mehreren großen Systemherstellern übernommen und wurde entwickelt, um Entwicklungszeit und Kosten zu reduzieren und flexible Kombinationen von GPUs, CPUs, Netzwerk- und Kühltechnologien zu ermöglichen. Dieser Start verstärkte die modulare Infrastruktur-Stiftung, die für skalierbare GPU-Einsätze in Rechenzentren benötigt wird.
- Im September 2022 stellte Supermicro seinen 8U Universal GPU Server mit acht NVIDIA H100 Tensor Core GPUs, mit fortgeschrittenem Luftstrom, höherer Wärmekapazität und Unterstützung für die Flüssigkeitskühlung vor. Das System wurde für großformatige KI-Trainings, NVIDIA Omniverse und Hochleistungs-Computing-Workloads entwickelt und unterstützt sowohl aktuelle als auch nächste Generation CPUs und GPUs. Dieser Start zeigte den wachsenden Branchenfokus auf hochdichte GPU-Systeme und fortschrittliche Thermomanagement-Technologien für die KI-Infrastruktur.
- Im August 2021 kündigte NVIDIA an, dass der Polaris-Supercomputer am US Department of Energy’s Argonne National Laboratory 2240 NVIDIA A100 Tensor Core GPUs über 560 Knoten nutzen würde, um die wissenschaftlichen Computing- und AI-Workloads zu beschleunigen. Das von Hewlett Packard Enterprise entwickelte System soll Simulation und maschinelles Lernen für datenintensive Forschungsanwendungen kombinieren. Diese Bereitstellung zeigte den wachsenden Einsatz von groß angelegten GPU-Infrastruktur für KI- und Hochleistungs-Computing-Workloads.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











