


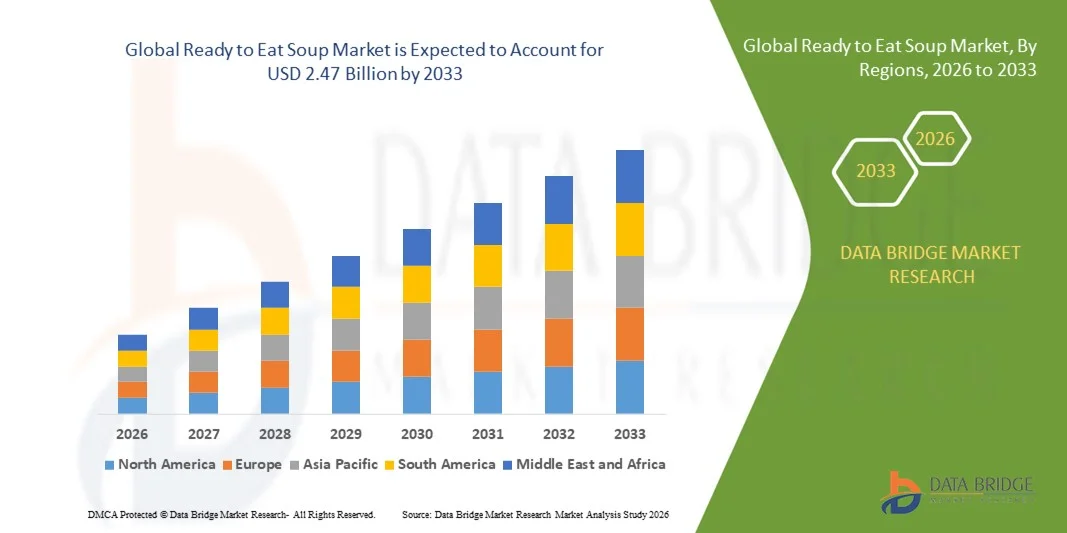
Segmentierung des globalen Marktes für Fertigsuppen nach Produkttyp (Tomaten-, Bohnen-, Hühner-, Rindfleisch- und Gemüsesuppen, Sonstige), Darreichungsform (Trockensuppe, Nasssuppe), Herkunft (konventionell, Bio), Verpackungsart (Flaschen, Dosen, Beutel), Anwendung (Einzelhandel, Gastronomie und Industrie, Sonstige), Vertriebskanal (HoReCa, B2C) – Branchentrends und Prognose bis 2033
Was ist die Global Ready to Eat Soup Market Size and Growth Rate
- Die Global Ready to Eat Soup Market Größe wurde nach Data Bridge Market Research Analysis bei1,38 Mrd. USD im Jahr 2025und wird zu erreichen2,47 Mrd. USD bis 2033, in einemCAGR von 7,52%während der Prognosezeit.
- Die Markterweiterung wird in erster Linie durch die Entwicklung von Konsum-Lifestyles, die Erhöhung der Nachfrage nach bequemen und nahrhaften Mahlzeiten Optionen, und schnelle Urbanisierung, die gemeinsam den Appell von speisebereiten Lebensmitteln verbessern.
- Darüber hinaus beschleunigen die Fortschritte in der Verpackungstechnik, die verlängerte Haltbarkeit und die Einführung innovativer Geschmacksverpflegung auf vielfältige regionale Geschmacksrichtungen die Marktakzeptanz, wodurch das Wachstum der gebrauchsfertigen Suppenindustrie deutlich vorangetrieben wird.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 1.38 Milliarden
- Voraussichtlicher Marktwert (2033):USD 2.47 Milliarden
- Wettervorhersage CAGR (2026–2033): 7.52%
Was sind die großen Takeaways von Global Ready to Eat Soup Market
- Fertig zu essen Suppen, bieten bequeme, vorgekochte Mahlzeiten Lösungen, die minimale Vorbereitung erfordern, werden wesentliche Komponenten der modernen Ernährung in sowohl Wohn-und Gewerbe-Einstellungen aufgrund ihrer Zeiteffizienz, lange Haltbarkeit und Erweiterung der Vielfalt der Aromen und Ernährungsoptionen.
- Die steigende Nachfrage nach bereiten Suppen wird in erster Linie durch die zunehmende Präferenz für bequeme, on-the-go-Lebensmittel, schnelle Urbanisierung, zunehmende Zahl von Berufstätigen und einen Anstieg des Verbraucherbewusstseins in Bezug auf gesunde und ausgewogene Ernährungsgewohnheiten gefördert.
- Nordamerika dominierte den Global Ready to Eat Soup Market mit dem größten Umsatzanteil von 36% im Jahr 2025, angetrieben durch die starke Präsenz führender Soup-Marken, hohe Konsummacht und eine etablierte Retail-Infrastruktur, mit den USA bemerkenswerte Nachfrage nach hochwertigen, organischen und pflanzenbasierten Suppensorten unterstützt durch Produktinnovationen von großen Lebensmittelherstellern.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Global Ready to Eat Soup Market während der Prognosezeit durch zunehmende Urbanisierung, veränderte Ernährungsmuster und steigende Einwegeinkommen in Schwellenländern wie China, Indien und Japan.
- Das Wet Soup-Segment hielt den größten Marktanteil von 58,6% im Jahr 2025, aufgrund seiner verbrauchsfertigen Natur und der weit verbreiteten Verfügbarkeit in Dosen und mikroverfügbaren Schalen.
Report Scope und Global Ready to Eat Soup Market Segmentation
|
Attribute |
Bereit zu essen Suppe Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im globalen bereiten Suppenmarkt
Verbesserte Konvergenz durch Produktinnovation und Funktionsformulierungen
- Ein bedeutender und beschleunigender Trend im Global Ready to Eat Soup Market ist der wachsende Schwerpunkt auf Produktinnovation, wobei Hersteller nährstoffangereicherte, niedrig-natrium-, organische und pflanzenbasierte Suppensorten einführen, um die Verbrauchergesundheit und Wellness-Präferenzen zu entwickeln. Dieser innovationsgetriebene Ansatz verbessert die Bequemlichkeit und Zufriedenheit der Verbraucher wesentlich.
- Zum Beispiel, Marken wie Campbell’s Well Yes! und Amy’s Kitchen haben bereit, Suppen zu essen, die gesunde Zutaten wie Linsen, Quinoa und Gemüse kombinieren, bieten ausgewogene Ernährung mit schnellen Vorbereitung. In ähnlicher Weise haben Nestlés Maggi und Knorr auf regionale Geschmacksrichtungen zugeschnittene, befestigte Suppen gestartet, die sowohl Komfort als auch lokale Geschmacksrezepte bieten.
- Die zunehmende Integration der Technologie in Verpackung und Verarbeitung verändert auch den Markt – Innovationen wie mikrowellensichere Behälter, umweltfreundliche Verpackungen und lagerstabile Beutel verbessern die Benutzerfreundlichkeit, verlängern die Haltbarkeit und reduzieren den Abfall. Darüber hinaus helfen AI-getriebene Verbraucheranalysen Unternehmen dabei, personalisierte Suppenoptionen basierend auf Konsumtrends und Ernährungsbedürfnissen zu entwickeln.
- Die Entwicklung von funktionellen Suppenvarianten – angereichert mit Proteinen, Vitaminen oder Immunität-verbessernden Inhaltsstoffen – richtet sich an den globalen Trend zu gesundheitsorientierten Genussmitteln. Dies hat die führenden Hersteller dazu ermutigt, in R&D für neue Formulierungen zu investieren, die spezifische Ernährungsziele wie vegane, glutenfreie oder kalorienarme Ernährung unterstützen.
- Dieser Trend zu intelligenteren, gesünderen und vielfältigeren Produktangeboten ist die grundsätzliche Neuformulierung der Verbrauchererwartungen in der speisebereiten Kategorie. So erweitern Unternehmen wie Unilever und General Mills ihre Portfolios mit innovativen Suppenlinien, die sich auf gesundheitsbewusste Verbraucher und Nachhaltigkeitsziele beziehen.
- Die Nachfrage nach bereiten Suppen zu essen, die verbesserte Ernährung, Komfort und funktionale Vorteile bieten, wächst schnell in den entwickelten und aufstrebenden Märkten, da die Verbraucher zunehmend priorisieren schnelle, gesunde und zugängliche Mahlzeiten Lösungen.
Global Ready to Eat Soup Market Dynamics
Fahrer
Wachsende Nachfrage von geschäftigen Lebensstilen und gesundheitsbewussten Essen angetrieben
- Die zunehmende Prävalenz von geschäftigen, urbanen Lebensstilen, verbunden mit der wachsenden Betonung auf Gesundheit und Ernährung, ist ein bedeutender Treiber für die erhöhte Nachfrage nach bereiten Suppen. Verbraucher suchen bequeme, schnelle und ausgewogene Mahlzeiten, die nahtlos in ihre täglichen Routinen passen.
- Zum Beispiel, im März 2025, Campbell Soup Company stellte eine neue Reihe von High-Protein-, Pflanzen-basierten Suppen auf gesundheitsbewusste Millennials und Arbeitsprofis. Auch die Marke Knorr von Unilever erweiterte ihr Portfolio in Asien-Pazifik mit nährstoffbelasteten, lokal inspirierten Suppenrezepten, um regionale Geschmacksvorlieben und Ernährungsbedürfnisse zu erfüllen.
- Da die Verbraucher sich der Bedeutung des gesunden Essens bewusst werden, bereit, Suppen zu essen, die natürliche Zutaten, niedrig-Natriumgehalt und saubere Etiketten bieten schnelle Popularität. Diese Suppen bieten eine bequeme Alternative zum traditionellen Kochen ohne Kompromisse bei der Ernährung, so dass sie eine bevorzugte Wahl für den Heim-und On-the-go-Verbrauch.
- Darüber hinaus hat der zunehmende Ausbau moderner Einzelhandels-, E-Commerce-Plattformen und Lebensmittelzulieferdienstleistungen diese Produkte leichter zugänglich gemacht und ihre Eindringlichkeit in städtischen und halbstädtischen Märkten verstärkt. Die Hersteller investieren auch in innovative Verpackungslösungen, wie z.B. Mikrotassen und Beutel, die die Portabilität und Bequemlichkeit verbessern.
- Die Verfügbarkeit von verschiedenen Suppensorten – von Gemüse- und Hühnersorten bis hin zu organischen und glutenfreien Optionen – ist die Ausweitung des Verbraucherrezepts und die Förderung von Wiedereinkäufen. Die Kombination aus gesundheitlichen Nutzen, Komfort und Erschwinglichkeit treibt weiterhin ein starkes Marktwachstum in den entwickelten und Schwellenländern voran.
Zurückhaltung/Challenge
Wettbewerb aus frischen Meal Alternativen und Preisempfindlichkeit
- Trotz starker Wachstumsaussichten steht der bereite Suppenmarkt vor Herausforderungen durch die zunehmende Verfügbarkeit von frischen Mahlzeiten Alternativen und Heim-Liefer-Mahlsets, die den Verbrauchern nach weniger verarbeiteten und frisch zubereiteten Optionen appellieren.
- Zum Beispiel hat die wachsende Popularität von Essen Kit Dienstleistungen wie HelloFresh und Blue Apron gesundheitsbewusste Verbraucher von verpackten Suppen weggezogen, Frische und Zutat Transparenz als Schlüsseldifferenzatoren.
- Darüber hinaus ist die Preisempfindlichkeit bei den Verbrauchern in den Entwicklungsmärkten ein Hindernis für die Annahme von Premium-Suppe. Hochwertige organische oder proteinangereicherte Suppen kommen oft zu einem höheren Preis im Vergleich zu herkömmlichen Instant- oder Canned-Optionen, wodurch die Erschwinglichkeit ein Anliegen für kostenbewusste Käufer.
- Diese Herausforderungen durch Produktdifferenzierung, wertbasierte Preisgestaltung und effektives Marketing, das Gesundheit, Geschmack und Bequemlichkeit betont, werden für Marken unerlässlich sein, ihre Kundenbasis zu behalten und zu erweitern. Darüber hinaus können Investitionen in nachhaltige Verpackungen und sauberere Zutats Beschaffung das Markenvertrauen verbessern und umwelt- und gesundheitsbewusste Verbraucher anziehen.
- Während der Markt weiterhin stetig wächst und diese Hindernisse durch Innovation, Erschwinglichkeit und Transparenz überwunden wird entscheidend sein, um langfristige Kundenbindung zu erhalten und den Wettbewerbsvorteil zu erhalten.
Wie wird der Global Ready to Eat Soup Market segmentiert
Bereit zum Essen Suppenmarkt wird auf der Grundlage von Produkttyp, Form, Quelle, Verpackungsart, Anwendung und Verteilung Kanal segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Global Ready to Eat Soup Market in Tomato Ready to Eat Soup, Bohnen Ready to Eat Soup, Chicken Ready to Eat Soup, Beef Ready to Eat Soup, Mixed Vegetables Ready to Eat Soup, and Others segmentiert. Das Segment Tomato Ready to Eat Soup dominierte den Markt mit dem größten Umsatzanteil von 32,4% im Jahr 2025, angetrieben durch seine universelle Attraktivität, Erschwinglichkeit und hohen Nährwert. Die bräunliche Geschmacksrichtung der Tomatensuppe und die Verträglichkeit mit diversen Küchen machen es zu einer Grundauswahl in den globalen Haushalten.
Das Segment "Mixed Vegetables Ready to Eat Soup" wird von 2026 bis 2033 mit dem schnellsten CAGR bezeugt, das durch steigendes Gesundheitsbewusstsein und wachsende vegetarische und vegane Konsumgrundlagen gefördert wird. Die Einbeziehung von nährstoffreichen Inhaltsstoffen, kombiniert mit Innovation in Geschmack und Verpackung, erweitert die Nachfrage dieses Segments in sowohl entwickelten als auch aufstrebenden Märkten weiter.
- nach Form
auf der Grundlage der Form wird der Markt in Dry Soup und Wet Soup segmentiert. Das Wet Soup-Segment hielt den größten Marktanteil von 58,6% im Jahr 2025, aufgrund seiner verbrauchsfertigen Natur und der weit verbreiteten Verfügbarkeit in Dosen und mikroverfügbaren Schalen. Nasssuppen sind für ihre reiche Textur, Frische und Bequemlichkeit, attraktiv für städtische Verbraucher suchen schnelle Mahlzeit Lösungen.
Das Segment Dry Soup wird voraussichtlich die schnellste CAGR während der Prognosezeit registrieren, die durch die längere Haltbarkeit, die geringeren Lagerkosten und die Eignung für den laufenden Verbrauch getrieben wird. Wachsende Produktinnovationen in Instant-Trockensuppen mit erhöhtem Geschmack, Nährwert und einfache Rekonstitution werden erwartet, um die Nachfrage zu steigern, vor allem in Schwellenländern und unter den Berufstätigen.
- Von der Natur
Auf Basis der Natur wird der Global Ready to Eat Soup Market in konventionelle und organische Suppen segmentiert. Das Segment Conventional dominierte den Markt mit einem Umsatzanteil von 64,3 % im Jahr 2025, vor allem aufgrund seiner Erschwinglichkeit, der breiten Verfügbarkeit und der starken Markenpräsenz in Einzelhandelsketten und Supermärkten. Herkömmliche Suppen ziehen weiterhin preisempfindliche Verbraucher in entwickelten und sich entwickelnden Märkten an.
wird erwartet, dass das Organic-Segment bei der schnellsten CAGR von 2026 bis 2033 wächst, angetrieben durch steigendes Bewusstsein für saubere, nicht-GVO und konservierungsfreie Produkte. Die zunehmenden gesundheitlichen Bedenken und die Bevorzugung natürlicher Inhaltsstoffe sind ermutigende Hersteller, ihre Bio-Suppe-Portfolios zu erweitern, um die wachsende Nachfrage unter gesundheitsbewussten Verbrauchern zu erfüllen.
- durch Verpackungsart
Auf der Grundlage der Verpackungsart wird der Markt in Flaschen, Dosen und Pakete segmentiert. Das Segment Cans dominierte den Markt mit dem größten Umsatzanteil von 46,8% im Jahr 2025, was seiner überlegenen Lagerstabilität, Haltbarkeit und Schutz vor externen Verunreinigungen zuzuschreiben war. Konservensuppen werden für ihre lange Haltbarkeit und einfache Verteilung durch Supermärkte und Convenience-Shops begünstigt.
Das Segment Packets wird prognostiziert, um die schnellste CAGR während 2026–2033 aufzunehmen, die von der steigenden Popularität von Einzel-, Leicht- und umweltfreundlichen Verpackungsformaten angetrieben wird. Pakete bieten Portabilität und Portionskontrolle, passen sich gut an die Bedürfnisse von on-the-go-Kunden und Nachhaltigkeit-fokussierten Marken an.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Retail, Catering, Industrial und Others segmentiert. Das Segment Retail entfiel auf den größten Umsatzanteil von 52,1% im Jahr 2025, unterstützt durch starke Verbraucherpräferenz für den Heimkonsum und die breite Verfügbarkeit von bereiten Suppen in Supermärkten, Hypermärkten und Online-Kanälen.
Das Catering-Segment wird von 2026 bis 2033 die schnellste CAGR erleben, die durch eine zunehmende Adoption in institutionelle Catering, Restaurants und Schnellservice-Einrichtungen angetrieben wird. Die Nachfrage nach betriebsbereiten Suppen in Schüttgutverpackungen steigt unter den Anbietern von Gastfreundschaft und Gastfreundschaft auf der Suche nach zeiteffizienten und kostengünstigen Speisenlösungen.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Global Ready to Eat Soup Market in HoReCa (Hotels, Restaurants und Cafés) und B2C (Business-to-Consumer) segmentiert. Das B2C-Segment dominierte den Markt mit einem Umsatzanteil von 61,5% im Jahr 2025, aufgrund einer starken Nachfrage von Verbrauchern im Einzelhandel und einer schnellen Expansion von Online-Kräfte. Verbraucher kaufen zunehmend bereit, Suppen durch Supermärkte und E-Commerce für Bequemlichkeit und Vielfalt zu essen.
Das HoReCa-Segment wird in der Prognosezeit die schnellste CAGR ausstellen, die von der wachsenden Nachfrage aus Hotels, Restaurants und Catering-Services angetrieben wird, die bereit sind, Suppen für schnelle Menüvorbereitung, Konsistenz im Geschmack und Betriebseffizienz zu essen.
Welche Region hält den größten Teil des globalen bereit, Suppenmarkt zu essen
- Nordamerika dominierte den Global Ready to Eat Soup Market mit dem größten Umsatzanteil von 36% im Jahr 2025, angetrieben von der wachsenden Nachfrage nach bequemen Mahlzeiten, geschäftigen Lebensstilen und zunehmender Verbraucherpräferenz für gesunde, verbrauchsbereite Lebensmitteloptionen.
- Verbraucher in der Region schätzen die Bequemlichkeit, Ernährungsbilanz und Vielfalt, die angeboten werden, um Suppen zu essen, mit einer starken Markentreue gegenüber führenden Herstellern wie Campbell Soup Company, General Mills und The Kraft Heinz Company.
- Diese weit verbreitete Adoption wird durch hohe Einwegeinkommen, die Popularität der on-the-go Mahlzeiten und das wachsende Gesundheitsbewusstsein weiter unterstützt, so dass bereit ist, Suppen zu essen eine wichtige Wahl sowohl für Haushalte als auch für Lebensmitteldienstleistungen in den Vereinigten Staaten und Kanada. Die Expansion des Marktes wird auch durch kontinuierliche Produktinnovation, einschließlich organischer, pflanzlicher und Low-Natrium-Varianten, unterstützt, um die Präferenzen der Verbraucher zu entwickeln.
US bereit zu essen Suppe Markt Insight
Der US Ready to Eat Soup Market eroberte den größten Umsatzanteil von 81% im Jahr 2025 in Nordamerika, der durch die steigende Nachfrage nach bequemen Mahlzeiten bei geschäftigen Verbrauchern und den steigenden Trend des gesunden Essens angetrieben wurde. Die wachsende Zahl der Arbeitsprofis, gepaart mit einer Vorliebe für schnelles und nahrhaftes Essen, hat den Verzehr von bereiten Suppen beschleunigt. Darüber hinaus treiben Innovationen von wichtigen Akteuren wie der Campbell Soup Company und der Kraft Heinz Company, die sich auf organische, Low-Natrium- und Protein-angereicherte Varianten konzentriert, das Marktwachstum weiter voran. Auch die zunehmende Verfügbarkeit dieser Produkte durch Offline- und E-Commerce-Plattformen trägt maßgeblich zur Markterweiterung bei.
Europa bereit zu essen Suppe Markt Insight
Der Europe Ready to Eat Soup Market wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR ausbauen, vor allem durch eine starke Nachfrage der Verbraucher nach bequemen, nahrhaften und nachhaltig verpackten Nahrungsmitteln. Der Schwerpunkt der Region auf gesunden Ernährungsgewohnheiten und umweltfreundlichen Konsum ist das Interesse an organischen und pflanzenbasierten Suppen. Die europäischen Verbraucher sind zunehmend bereit, Suppen zu essen, die ausgewogene Ernährung bieten und sich mit vegetarischen oder veganen Lebensstilen ausrichten. Darüber hinaus fördert Innovation in Aromen, saubere Produkte und recycelbare Verpackungen das Wachstum. Der Markt zeugt von einer starken Expansion in den Bereichen Einzelhandel und Lebensmitteldienstleistungen, insbesondere in städtischen Zentren.
U.K. bereit zu essen Suppe Markt Insight
Der U.K. Ready to Eat Soup Market wird voraussichtlich während der Prognosezeit zu einem bemerkenswerten CAGR wachsen, der durch die zunehmende Annahme von bequemen Mahlzeitenlösungen und das steigende Gesundheitsbewusstsein bei den Verbrauchern getrieben wird. Belange im Zusammenhang mit der Ernährung und dem Wunsch nach gesünderen Alternativen sind ermutigende Nachfrage nach Suppen, die mit natürlichen, organischen und lokalen Zutaten hergestellt werden. Die starke Präsenz von Retail-Ketten und Online-Food-Plattformen verbessert die Produktzuverlässigkeit, während Innovationen von Marken wie Heinz und Premier Foods weiterhin auf vielfältige Geschmacksvorlieben ausgerichtet sind. Zusätzlich treibt die wachsende vegane und flexible Bevölkerung in den USA die Umstellung auf pflanzenbasierte Suppensorten voran.
Deutschland bereit zu essen Suppe Markt Insight
Der Deutschland Ready to Eat Soup Market wird voraussichtlich während der Prognosezeit mit einem beträchtlichen CAGR expandieren, der durch die zunehmende Beliebtheit gesunder, verbrauchsbereiter Mahlzeiten bei den städtischen Verbrauchern gefördert wird. Der Fokus Deutschlands auf Nachhaltigkeit und Bio-Food-Produktion unterstützt das Wachstum natürlicher und konservierungsfreier Suppenvarianten. Der Markt profitiert von technologischen Fortschritten in der Verpackung und der steigende Trend von Premium-, Gourmet-Stil bereit, Suppen zu essen. Die zunehmende Bequemlichkeit der Verbraucher, verbunden mit ihrem Interesse an Ernährungstransparenz, prägt die Nachfrage sowohl im Einzelhandel als auch im Lebensmittelbereich. Die Integration umweltfreundlicher Verpackungen und innovativer Aromen ist auch ein wichtiger Wachstumstreiber auf dem deutschen Markt.
Asien-Pazifik bereit zu essen Suppe Markt Insight
Der Asia-Pacific Ready to Eat Soup Market ist bereit, mit dem schnellsten CAGR von 24 % während 2026 bis 2033 zu wachsen, angetrieben durch steigende Urbanisierung, zunehmende Einwegeinkommen und veränderte Ernährungsmuster in Ländern wie China, Japan und Indien. Die rasche Expansion der Lebensmittelindustrie und der wachsende Einfluss der westlichen Ernährungsgewohnheiten treiben die Nachfrage nach bereiten Suppen in der ganzen Region. Darüber hinaus fördern staatliche Initiativen zur Förderung der Lebensmittelsicherheit und des digitalen Einzelhandels die Zugänglichkeit. Die wachsende Popularität von Instant-, gesunden und tragbaren Mahlzeiten Optionen unter jungen Fachleuten und Studenten weiter unterstützt starkes regionales Wachstum.
Japan bereit zu essen Suppe Markt Insight
Der Japan Ready to Eat Soup Market gewinnt aufgrund des rasanten Lebensstils, der fortschrittlichen Lebensmitteltechnologie und der Vorliebe für hochwertige, bequeme Mahlzeiten. Japanische Verbraucher schätzen Gesundheit, Frische und Portionskontrolle, machen Ein- und Mikroverfügbare Suppen sehr beliebt. Der Markt wird auch von der Notwendigkeit der alternden Bevölkerung für leicht zu präparierende, nahrhafte Lebensmittellösungen angetrieben. Führende heimische und internationale Marken konzentrieren sich auf traditionelle japanische Aromen und funktionelle Zutaten, um lokale Verbraucher anzusprechen. Darüber hinaus sind Innovationen in Verpackungen und Produktformulierungen die Verbesserung der Bequemlichkeit und die Verlängerung der Haltbarkeit, die anhaltende Markterweiterung.
China bereit zu essen Suppe Markt Insight
Der China Ready to Eat Soup Market entfiel im Jahr 2025 auf den größten Umsatzanteil in der Region Asien-Pazifik, der der schnellen Urbanisierung des Landes, der wachsenden Mittelschicht und dem steigenden Interesse an gesunden Convenience Foods zuzuschreiben war. Chinas expandierendes E-Commerce-Ökosystem und die zunehmende Verfügbarkeit von erschwinglichen, bereit, Suppen über Online- und Retail-Kanäle zu essen sind wichtige Faktoren, die das Wachstum fördern. Inländische und internationale Hersteller investieren in lokalisierte Aromen und nahrhafte Formulierungen, um unterschiedliche Verbraucherpräferenzen anzusprechen. Darüber hinaus tragen der Anstieg der Berufstätigen und der Einfluss der westlichen Ernährungsgewohnheiten zu der starken Leistung des Marktes bei.
Welche sind die Top-Unternehmen in Global Ready to Eat Soup Market
Die Ready to Eat Soup Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Campbell Soup Company (USA)
•Kraft Heinz Company (USA)
• Nestlé S.A. (Schweiz)
• Hain Celestial Group (USA)
• ConAgra Marken (USA)
• General Mills, Inc. (USA)
• Unilever PLC (US/Niederlande)
•Premier Foods plc (USA)
• PepsiCo, Inc. (USA)
• Supper Salad Co. (US)
•Bonduelle S.A. (Frankreich)
• B&G Foods, Inc. (USA)
• AdeS (Brasilien)
•Tomaten King Co., Ltd. (China)
• Gesunde Wahl (US)
• Sapporo Foods Co., Ltd. (Japan)
• Chupa Chups Ready Meals (Spanien)
• McCain Foods Limited (Kanada)
• Thai Union Group PCL (Thailand)
• Asiatisch Home Gourmet (Singapur)
Was sind die neuesten Entwicklungen in Global Ready to Eat Soup Market
- Im April 2024 startete die Campbell Soup Company, ein weltweit führender Anbieter von komfortablen Lebensmittellösungen, eine strategische Initiative in Südafrika, die darauf abzielte, die Verfügbarkeit ihrer bereiten Suppen in Einzelhandels- und Foodservice-Kanälen zu erweitern. Diese Initiative unterstreicht das Engagement des Unternehmens, qualitativ hochwertige, nahrhafte und bequeme Speisen zu liefern, die auf regionale Geschmacksvorlieben zugeschnitten sind. Mit dem weltweiten Know-how und dem vielfältigen Produktportfolio befasst sich Campbell mit der lokalen Nachfrage nach Verbrauchern und verstärkt seine Präsenz im schnell wachsenden Global Ready to Eat Soup Market.
- Im März 2024 stellte die Hain Celestial Group, ein US-basiertes Natur- und Bio-Lebensmittelunternehmen, eine neue Linie von Bio bereit, Suppen speziell für Schulen, Krankenhäuser und Firmencaféterias zu essen. Das innovative Angebot konzentriert sich auf den Nährwert und saubere Produkte und bietet bequeme und gesunde Mahlzeiten. Diese Weiterentwicklung unterstreicht das Engagement von Hain Celestial, die Erwartungen der Verbraucher an gut aussehende, institutionellen Rahmenprodukte zu erfüllen.
- Im März 2024 startete Nestlé S.A. erfolgreich das China Urban Convenience Soup Project, das darauf abzielt, qualitativ hochwertige, bereite Suppen für geschäftige städtische Profis in den großen Städten zu essen. Diese Initiative nutzt fortschrittliche Verpackungstechnologien und lokal inspirierte Aromen, um die Bequemlichkeit zu verbessern und gleichzeitig Frische und Nährwert zu erhalten. Das Projekt unterstreicht das Engagement von Nestlé, die städtebaulichen Ernährungsbedürfnisse zu bewältigen und die Annahme von Fertiggerichten in schnelllebigen Umgebungen zu fördern.
- Im Februar 2024 kündigte Premier Foods plc, ein führendes US-amerikanisches Paket-Lebensmittelunternehmen, eine strategische Partnerschaft mit nationalen Einzelhandelsketten an, um ein intelligentes Inventar- und Distributionsprogramm für bereite Suppen einzuführen. Diese Zusammenarbeit soll die Produktverfügbarkeit verbessern, Lieferketten straffen und den Verbrauchern sicher stellen. Die Initiative betont Premier Foods den Fokus auf operative Innovation und Markterweiterung.
- Im Januar 2024 präsentierte die Kraft Heinz Company auf der Internationalen Food Expo 2024 ihr Heinz Microwavable Ready to Eat Soup Range. Diese neue Produktlinie verfügt über einstellige, mikrowellenfertige Portionen, die für maximalen Komfort und längere Haltbarkeit ausgelegt sind. Der Start unterstreicht das Engagement von Kraft Heinz, moderne Bequemlichkeit mit traditionellen Geschmacksrichtungen zu integrieren und den Verbrauchern schnelle, nahrhafte und einfach zu präparierende Speisenoptionen zu bieten und gleichzeitig seine Führung im Global Ready to Eat Soup Market zu stärken.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











