


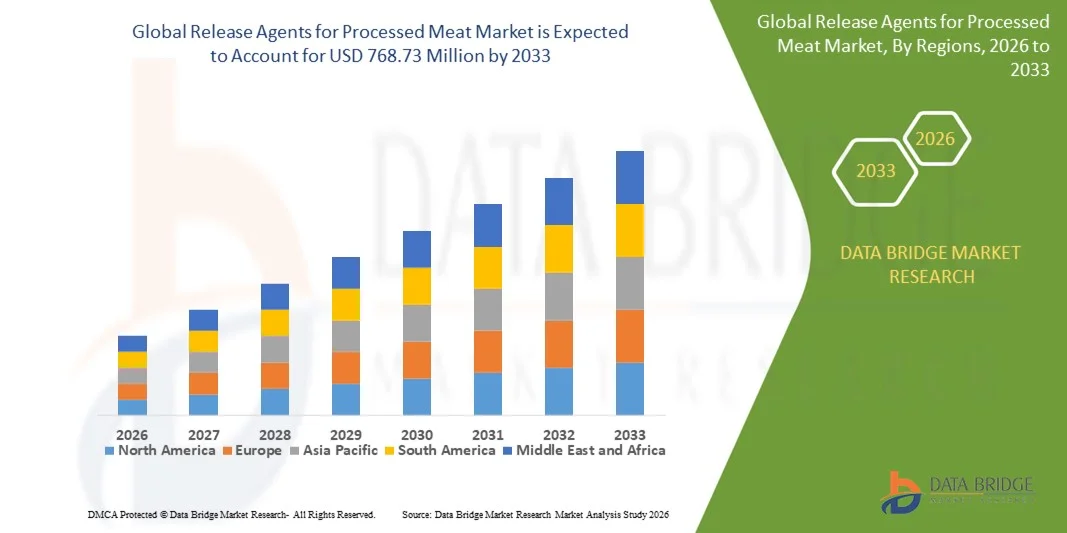
Marktsegmentierung globaler Trennmittel für verarbeitetes Fleisch nach Inhaltsstoffen (Pflanzenöle, Emulgatoren, Wachse und Wachsester, Antioxidationsmittel und sonstige Inhaltsstoffe), Form (flüssig und fest), Art (gekühlt, gefroren und konserviert), Fleischart (Geflügel, Rind, Schwein und Lamm), Rezeptur (koscher, gentechnikfrei, frei von Transfetten, allergenfrei und bio-zertifiziert) – Branchentrends und Prognose bis 2033
Trennmittel für verarbeitete Fleischmarktgröße
- Nach Data Bridge Market Research Analysis wurden die globalen Release-Agenten für verarbeitete Fleischmarktgröße bewertet.540,56 Mio. USD im Jahr 2025und wird voraussichtlich erreichen768,73 Mio. USD bis 2033, beiCAGR von 4,50%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend von der steigenden Nachfrage nach verarbeiteten Fleischerzeugnissen, der steigenden Einführung automatisierter Fleischverarbeitung und der Notwendigkeit effizienter Produktionstechniken, die die Produktqualität verbessern und die Verklebung bei der Verarbeitung verringern
- Die zunehmende Sensibilisierung für Lebensmittelsicherheit, Hygiene und saubere Produkte unter Herstellern und Verbrauchern unterstützt die Markterweiterung
Marktgröße und Prognose
- Globaler Marktwert (2025):540,56 Mio. USD
- Voraussichtlicher Marktwert (2033):768,73 Mio. USD
- Wettervorhersage CAGR (2026–2033):4.50%
Release Agents für verarbeitete Fleischmarktanalyse
- Der Markt zeugt von einem stetigen Wachstum, das durch den Fokus der Lebensmittelindustrie auf Hygiene, Effizienz und Qualitätsverbesserung verursacht wird.
- Die Steigerung der Verbraucherpräferenz für hochwertige, optisch ansprechende und einheitliche verarbeitete Fleischerzeugnisse ist die Ermutigung der Hersteller, fortschrittliche Trennmittel zu übernehmen
- Nordamerika dominierte die globalen Trennmittel für verarbeiteten Fleischmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, angetrieben durch den hohen Verbrauch von verarbeiteten Fleischerzeugnissen und das Vorhandensein von fortschrittlichen Fleischverarbeitungsanlagen
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenTrennmittel für verarbeitetes FleischMarkt, getrieben durch steigende Einwegeinkommen, steigender verarbeiteter und gebrauchsfertiger Fleischkonsum, Erweiterung der Fleischverarbeitungsinfrastruktur und staatliche Initiativen zur Förderung der Lebensmittelsicherheit und moderner Fleischproduktionspraktiken
- Das Segment pflanzliche Öle hatte 2025 den größten Marktanteil, der durch die breite Verfügbarkeit, die Wirtschaftlichkeit und die natürliche Verträglichkeit mit verschiedenen Fleischverarbeitungsmethoden getrieben wurde. Vegetable ölbasierte Trennmittel bieten konsistente Antihaft-Eigenschaften und verbessern das Produkt Aussehen, so dass sie sehr bevorzugt in der industriellen und kommerziellen Fleischverarbeitung. Darüber hinaus unterstützen sie die verlängerte Haltbarkeit und sind in sauberen Etiketten und natürlichen Produktlinien weit verbreitet. Das Segment Wachs- und Wachsester wird zunehmend für spezielle Fleischprodukte verwendet, die eine präzise Beschichtung und Feuchtigkeitsrückhaltung erfordern
Report Scope und Release Agents für verarbeitete Fleischmarktsegmentierung
|
Attribute |
Release Agents for Processed Meat Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Release Agents for Processed Meat Market Trends
steigende Nachfrage nach sauberem und effizientem Fleischverarbeitung
- Der zunehmende Fokus auf Hygiene, Effizienz und Produktqualität prägen die Trennmittel für den verarbeiteten Fleischmarkt deutlich, da Hersteller Lösungen suchen, die das Kleben verhindern, Textur beibehalten und die Ausbeute verbessern. Trennmittel gewinnen aufgrund ihrer Fähigkeit, die Verarbeitung zu optimieren, das Aussehen zu verbessern und die gleichbleibende Produktqualität in Fleischproduktionslinien zu unterstützen. Dieser Trend stärkt ihre Einführung in Industrie-, Handels- und Einzelhandelsfleischanwendungen und ermutigt die Hersteller, mit Formulierungen zu innovieren, die den sich entwickelnden betrieblichen und regulatorischen Anforderungen entsprechen
- Das zunehmende Bewusstsein um die Lebensmittelsicherheit, die Hygiene und die Sauberkeit hat die Nachfrage nach Trennmitteln in der Fleischverarbeitung, einschließlich Würstchen, Pattys und Fertigprodukten, beschleunigt. Lebensmittelverarbeiter suchen aktiv nach Inhaltsstoffen, die die Prozesseffizienz gewährleisten und die Verbrauchererwartungen für hygienische und sichere Produkte erfüllen. Dies führte auch zu Kooperationen zwischen Zutatlieferanten und Fleischverarbeitern, um multifunktionale Lösungen zu entwickeln
- Saubere Etikettierung, natürliche und umweltfreundliche Verarbeitungstrends beeinflussen Kaufentscheidungen, wobei Hersteller minimal verarbeitete Inhaltsstoffe, Einhaltung von Lebensmittelsicherheitsstandards und nachhaltige Beschaffung betonen. Diese Faktoren helfen Marken, Produkte in wettbewerbsfähigen Fleischmärkten zu differenzieren und das Vertrauen der Verbraucher zu stärken, während auch die Annahme von zertifizierten und sicheren Verarbeitungshilfen
- So erweiterten 2024 große Fleischverarbeiter in den USA und Deutschland ihren Einsatz von fortschrittlichen Trennmitteln in industriellen und kommerziellen Verarbeitungslinien. Diese Adoptionen wurden in Reaktion auf die steigende Nachfrage nach qualitativ hochwertigen, gebrauchsfertigen und gebrauchsfertigen Fleischerzeugnissen, mit Vertrieb über Einzelhandel, Lebensmittelservice und gefrorene Kanäle eingeführt. Die Release-Agenten wurden auch als sicher, effizient und konform mit Lebensmittelstandards vermarktet, um die Markensicherheit zu stärken
- Während die Nachfrage nach Trennmitteln wächst, hängt die anhaltende Marktausweitung von der kontinuierlichen FuE, der kostengünstigen Produktion und der Aufrechterhaltung der für verschiedene Fleischarten und Verarbeitungsbedingungen geeigneten funktionellen Leistung ab. Die Hersteller konzentrieren sich auch auf die Verbesserung der Skalierbarkeit, der Zuverlässigkeit der Lieferkette und die Entwicklung innovativer Lösungen, die Kosten, Qualität und Compliance für eine breitere Adoption ausgleichen
Release Agents für verarbeitete Fleischmarktdynamik
Fahrer
Wachsende Vorliebe für effiziente und saubere Fleischverarbeitung
- Die steigende Nachfrage nach hygienischen, konsistenten und hochwertigen verarbeiteten Fleischprodukten ist ein wichtiger Treiber für den Markt der Trennmittel. Die Hersteller übernehmen zunehmend Trennmittel, um das Kleben zu verhindern, die Textur zu verbessern und die Lebensmittelsicherheitsvorschriften einzuhalten. Dieser Trend ist auch die Erforschung neuartiger, sauberer Formulierungen, die für vielfältige Fleischverarbeitungsanwendungen geeignet sind.
- Die Ausweitung der industriellen und kommerziellen Fleischverarbeitungsbetriebe beeinflussen das Marktwachstum. Release Agents helfen, die Produktionseffizienz zu verbessern, visuelle Attraktivität zu erhalten und Abfall zu reduzieren, so dass Prozessoren die betrieblichen und Verbrauchererwartungen erfüllen. Die zunehmende Nachfrage nach Fertig- und Bequemfleischerzeugnissen verstärkt diesen Trend weiter
- Fleischverarbeiter fördern aktiv die lösemittelbasierte Verarbeitung durch Produktinnovation, Prozessoptimierung und Einhaltung von Lebensmittelsicherheitszertifizierungen. Diese Bemühungen werden durch die wachsende Verbraucherpräferenz für saubere, sichere und hochwertige Fleischprodukte unterstützt, und sie fördern auch Partnerschaften zwischen Zutatlieferanten und Fleischproduzenten zur Verbesserung der betrieblichen Effizienz und der Produktleistung
- So berichteten im Jahr 2023 führende Fleischverarbeitungsunternehmen in den USA und Europa über eine verstärkte Einarbeitung von Trennmitteln in Wurst-, Patty- und Delifleischproduktionslinien. Diese Expansion folgte einer höheren Nachfrage nach konsistenten, sicheren und leicht zu handhabenden Fleischprodukten, wiederholten Fahraufträgen und Produktdifferenzierung. Beide Unternehmen betonten auch Prozesseffizienz und regulatorische Compliance in internen und kundenorientierten Kommunikationen, um Vertrauen und Markentreue zu stärken
- Obwohl steigende Sauberkeits- und Effizienztrends das Wachstum unterstützen, hängt die breitere Annahme von Kostenoptimierung, Wirkstoffverfügbarkeit und skalierbaren Applikationsprozessen ab. Investitionen in Supply-Chain-Effizienz, regulatorische Beschaffung und fortschrittliche Formulierungstechnologie werden entscheidend sein, um die globale Nachfrage zu erfüllen und den Wettbewerbsvorteil zu erhalten
Zurückhaltung/Challenge
Höhere Kosten und begrenzte Aufmerksamkeit im Vergleich zu herkömmlichen Methoden
- Die relativ höheren Kosten für spezialisierte Trennmittel im Vergleich zu herkömmlichen greasing- oder ölbasierten Methoden sind nach wie vor eine zentrale Herausforderung, die die Annahme von kostenempfindlichen Prozessoren begrenzt. Höhere Rohstoffkosten und komplexe Formulierungs- oder Applikationsmethoden tragen zu erhöhten Preisen bei. Darüber hinaus kann die begrenzte Verfügbarkeit von Lebensmittel zertifizierten Zutaten weitere Auswirkungen auf die Kostenstabilität und Marktdurchdringung
- Das Bewusstsein der Verbraucher und der Hersteller bleibt uneinheitlich, insbesondere bei der Entwicklung von Märkten, in denen die Hygiene- und Effizienzstandards immer noch auftauchen. Ein begrenztes Verständnis der funktionellen Vorteile beschränkt die Annahme in bestimmten Fleischproduktkategorien. Dies führt auch zu einer langsameren Innovationsaufnahme in Schwellenländern, in denen Bildungsinitiativen für Trennmittel minimal sind
- Lieferkette und Distributionsherausforderungen wirken sich auch auf das Marktwachstum aus, da Release Agents die Beschaffung von zertifizierten Lieferanten und die Einhaltung strenger Lebensmittelsicherheitsstandards erfordern. Logistische Komplexitäten, Lagerbedingungen und Handhabungsanforderungen erhöhen die Betriebskosten. Unternehmen müssen in richtige Speicher-, Handling- und Transportnetze investieren, um die Produktintegrität zu erhalten
- So berichteten 2024 Händler in Indien und Südostasien, die industrielle Fleischverarbeiter beliefern, aufgrund der höheren Preise und des begrenzten Bewusstseins für funktionelle Vorteile gegenüber herkömmlichen Methoden langsamer. Speicheranforderungen und Zertifizierungskonformität waren zusätzliche Barrieren. Diese Faktoren veranlassten auch einige Prozessoren, die Verwendung von Premium-Release-Agenten zu begrenzen, die betriebliche Effizienz und Produktkonsistenz beeinflussen
- Die Bewältigung dieser Herausforderungen erfordert eine kosteneffiziente Produktion, erweiterte Vertriebsnetze und fokussierte Bildungsinitiativen für Hersteller und Verarbeiter. Die Zusammenarbeit mit Lebensmittelunternehmern, Regulierungsbehörden und Zutatlieferanten kann dazu beitragen, das langfristige Wachstumspotenzial der globalen Trennmittel für den verarbeiteten Fleischmarkt zu entschärfen. Darüber hinaus wird die Entwicklung kostenwettbewerbsfähiger Formulierungen und die Stärkung von Marketingstrategien rund um funktionelle und sicherheitsrelevante Vorteile für die weit verbreitete Adoption unerlässlich sein.
Release Agents for Processed Meat Market Scope
Der Markt wird auf Basis von Zutat, Form, Art, Fleischart und Formulierung segmentiert
- Von Ingredient
Auf Basis des Wirkstoffs werden die globalen Trennmittel für den verarbeiteten Fleischmarkt zu pflanzlichen Ölen, Emulgatoren, Wachs- und Wachsestern, Antioxidantien und anderen Inhaltsstoffen segmentiert. Das Segment pflanzliche Öle hatte 2025 den größten Marktanteil, der durch die breite Verfügbarkeit, die Wirtschaftlichkeit und die natürliche Verträglichkeit mit verschiedenen Fleischverarbeitungsmethoden getrieben wurde. Vegetable ölbasierte Trennmittel bieten konsistente Antihaft-Eigenschaften und verbessern das Produkt Aussehen, so dass sie sehr bevorzugt in der industriellen und kommerziellen Fleischverarbeitung. Darüber hinaus unterstützen sie die verlängerte Haltbarkeit und sind in sauberen Etiketten und natürlichen Produktlinien weit verbreitet. Das Segment Wachs- und Wachsester wird zunehmend für spezielle Fleischprodukte verwendet, die eine präzise Beschichtung und Feuchtigkeitsretention erfordern.
Das Segment Emulgatoren wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch ihre Fähigkeit, Textur, Stabilität und Feuchtigkeitsretention in verarbeiteten Fleischprodukten zu verbessern, getrieben wird. Emulgator-basierte Trennmittel werden zunehmend für Spezialanwendungen eingesetzt, bei denen eine gleichmäßige Beschichtung und eine qualitativ hochwertige Produktleistung kritisch sind und die steigende Nachfrage nach wert- und speisebereiten Fleischprodukten unterstützen. Diese Mittel helfen auch, die Produktausbeute zu verbessern und Abfall bei der Verarbeitung zu reduzieren und sie für Großhersteller attraktiv zu machen. Darüber hinaus gewinnt das Antioxidans-Zutat-Segment für seine doppelte Rolle bei der Verhinderung von Oxidation und Verbesserung der Oberflächenfreisetzung Eigenschaften.
- nach Form
Auf der Grundlage der Form wird der Markt in flüssige und feste Segmente segmentiert. Das liquide Segment hielt den größten Marktanteil im Jahr 2025 aufgrund einfacher Anwendung, besserer Abdeckung und Kompatibilität mit automatisierten Sprühsystemen, die üblicherweise in Fleischverarbeitungsanlagen eingesetzt werden. Flüssige Trennmittel sind für hochvolumige Operationen sehr anpassungsfähig und können für gleichbleibende Produktqualität präzise dosiert werden. Sie sind auch in Einrichtungen bevorzugt, um manuelle Arbeit zu reduzieren und Prozesseffizienz zu verbessern.
Das solide Segment wird von 2026 bis 2033 aufgrund seiner langen Haltbarkeit, Lagerfreundlichkeit und Eignung für bestimmte Produktionslinien, bei denen eine kontrollierte Anwendung erforderlich ist, am schnellsten wachsen. Feste Formen werden häufig in kleineren oder handwerklichen Fleischverarbeitungsanlagen bevorzugt. Sie sind auch in Anwendungen wirksam, bei denen ein minimaler Flüssigkeitskontakt erforderlich ist, um die Produktstruktur zu erhalten.
- Typ
Auf der Grundlage des Typs wird der Markt in gekühlt, gefroren und konserviert oder haltbar gemacht. Das gekühlte Segment dominierte den Markt im Jahr 2025 durch den steigenden Verbrauch von frisch verarbeiteten Fleischprodukten und die Notwendigkeit von qualitativ hochwertigen Trennmitteln, die die Produktintegrität bei der Kältelagerung aufrechterhalten. Chilled Fleisch erfordert Mittel, die unter Tieftemperaturbedingungen durchführen können, ohne das Aussehen oder Geschmack der Oberfläche zu beeinflussen. Das Segment profitiert von der steigenden Nachfrage nach frischen, kochfertigen Fleischprodukten und dem steigenden Verbrauch von Haushalten.
Das gefrorene Segment wird voraussichtlich von 2026 bis 2033 deutlich zunehmen, was durch die zunehmende Übernahme von gefrorenen Fleischerzeugnissen in Einzelhandels- und Lebensmittelsektoren, die wirksame Trennmittel für die reibungslose Verarbeitung und Verpackung benötigen, begünstigt wird. Gefrorene Fleischverarbeitung fordert Agenten, die beim Einfrieren und Auftauen das Verkleben verhindern, um die Produktqualität und die betriebliche Effizienz zu gewährleisten. Das gekonnte oder konservierte Segment, während kleiner, gewinnt Aufmerksamkeit durch lange lagerreife verarbeitete Fleischprodukte in aufstrebenden Märkten.
- Mit Fleischart
Auf der Grundlage des Fleischtyps wird der Markt in Geflügel, Rindfleisch, Schweinefleisch und Hammelfleisch segmentiert. Das Geflügelsegment hielt den größten Marktanteil im Jahr 2025 aufgrund des hohen weltweiten Konsums von Hühnerfleischprodukten und der weit verbreiteten Verwendung von Trennmitteln, um das Verkleben und die Produkthandling zu verhindern. Die Geflügelverarbeitung beinhaltet oft automatisiertes Schneiden und Umformen, wobei Trennmittel die Betriebseffizienz verbessern und den Produktverlust reduzieren. Das Segment profitiert auch von Verbrauchertrends, die schlankere, Protein Fleischoptionen bevorzugen.
Das Rindfleischsegment wird von 2026 bis 2033 mit dem schnellsten Wachstum bezeugt, das von der steigenden Nachfrage nach verarbeiteten Rindfleischerzeugnissen und hochwertigen Fleischerzeugnissen abhängt, die fortschrittliche Wirkstoffzubereitungen erfordern. Rindfleischprodukte benötigen oft spezielle Beschichtungen, um Feuchtigkeit, Textur und Präsentation zu erhalten, vor allem für gefrorene und fertige Angebote. Auch die Segmente Schweinefleisch und Hammelfleisch sehen aufgrund der Nachfrage nach Nischenprodukten in regionalen Märkten ein stetiges Wachstum.
- Durch die Formulierung
Auf Basis der Formulierung wird der Markt in kosher, non-GMO, trans-fat frei, allergenfrei und zertifiziert biologisch segmentiert. Das Non-GMO-Segment hielt den größten Umsatzanteil im Jahr 2025 aufgrund der wachsenden Verbraucherpräferenz für natürliche und saubere Fleischerzeugnisse. Nicht-GVO-Freisetzungsmittel sind weit verbreitet in der Mainstream-verarbeiteten Fleischherstellung und gelten als sicherer für die Großannahme.
Das zertifizierte Bio-Segment wird mit dem schnellsten Wachstum von 2026 bis 2033 bezeugt, unterstützt durch die zunehmende Popularität von organisch verarbeitetem Fleisch und die Notwendigkeit von Trennmitteln, die den Bio-Zertifizierungsstandards entsprechen. Organische Trennmittel sorgen für Premium-Segmente, sorgen für Produkt-Authentizität und appellieren an gesundheitsbewusste Verbraucher. Die koscheren und allergenfreien Segmente wachsen auch, angetrieben durch regulatorische Compliance und gezielte Ernährungsanforderungen. Transfat freie Formulierungen werden zunehmend bevorzugt, um Gesundheitsrichtlinien und Verbrauchererwartungen zu erfüllen.
Release Agents for Processed Meat Market Regional Analysis
- Nordamerika dominierte die globalen Trennmittel für verarbeiteten Fleischmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, angetrieben durch den hohen Verbrauch von verarbeiteten Fleischerzeugnissen und das Vorhandensein von fortschrittlichen Fleischverarbeitungsanlagen
- Hersteller in der Region priorisieren Effizienz, Produktqualität und Lebensmittelsicherheit, so dass Trennmittel wichtig, um das Kleben und die Aufrechterhaltung des Produktauftritts während der Verarbeitung
- Die weit verbreitete Adoption wird durch strenge Lebensmittelsicherheitsvorschriften, technologisch fortschrittliche Produktionslinien und die wachsende Nachfrage der Verbraucher nach gebrauchsfertigen und leistungsfähigen Fleischerzeugnissen weiter unterstützt.
US Release Agents for Processed Meat Market Insight
Der US-Markt eroberte 2025 den größten Umsatzanteil in Nordamerika, der durch den Ausbau von kommerziellen Fleischverarbeitungseinheiten und die steigende Nachfrage nach qualitativ hochwertigem verarbeitetem Fleisch getrieben wurde. Verarbeiter übernehmen zunehmend pflanzliches Öl, Emulgator und wachsbasierte Trennmittel, um die Ausbeute zu verbessern, die Textur zu verbessern und den Produktverlust zu reduzieren. Die Vorliebe für sauberes Etikett und allergenfreie Fleischprodukte treibt weiter die Annahme spezieller Trennmittel an. Darüber hinaus erweitert der wachsende Trend von verpackten und kochfertigen Fleischprodukten weiterhin Marktchancen in den USA.
Europe Release Agents for Processed Meat Market Insight
Der europäische Markt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, vor allem durch strenge Lebensmittelsicherheitsstandards, steigender verarbeiteter Fleischverbrauch und die Nachfrage nach hochwertigen Produkten. Länder wie Deutschland, Frankreich und die USA setzen zunehmend fortschrittliche Trennmittel ein, um eine reibungslose Verarbeitung, gleichmäßige Beschichtung und ein besseres Produktbild zu gewährleisten. Die Annahme wird auch durch technologische Fortschritte bei der Fleischverarbeitung und den steigenden Fokus auf nachhaltige und organische Formulierungen unterstützt.
US Release Agents for Processed Meat Market Insight
Der US-Markt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch steigenden verarbeiteten Fleischverbrauch, strengere Hygienevorschriften und die Nachfrage nach qualitativ hochwertigen Produkten getrieben wird. Prozessoren investieren in innovative Release-Agenten, einschließlich nicht-GMO und zertifizierten organischen Varianten, um den Verbraucherpräferenzen gerecht zu werden. Der Trend der Convenience Foods und der fertigen Fleischprodukte stimuliert das Marktwachstum, während die starke Einzelhandels- und Lebensmittelinfrastruktur der USA eine breite Akzeptanz gewährleistet.
Deutschland Release Agents for Processed Meat Market Insight
Der deutsche Markt wird voraussichtlich von 2026 bis 2033 deutlich zunehmen, die von einer starken Fleischverarbeitungsindustrie, technologischer Adoption und Nachfrage nach qualitativ hochwertigem verarbeitetem Fleisch betrieben werden. Fortgeschrittene Trennmittel sind weit verbreitet, um die Produkthandling zu verbessern, das Kleben zu verhindern und die Oberflächenqualität zu erhalten. Der Schwerpunkt auf sauberem Etikett, allergenfreien und organischen Fleischprodukten, verbunden mit strengen Lebensmittelsicherheitsvorschriften, beschleunigt die Verwendung von Speziallösemitteln in der großtechnischen und handwerklichen Fleischproduktion.
Asia-Pacific Release Agents for Processed Meat Market Insight
Der asiatisch-pazifische Markt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch steigende Urbanisierung, wachsende Einwegeinkommen und zunehmende Nachfrage nach verarbeiteten und fertigen Fleischprodukten in Ländern wie China, Japan und Indien, beobachten. Die rasche Ausweitung der Fleischverarbeitungsanlagen, verbunden mit staatlichen Initiativen zur Unterstützung der Lebensmittelsicherheit und -qualität, ist eine Förderung der Einführung von Trennmitteln. Darüber hinaus verbessert das Entstehen von APAC als Herstellungszentrum für Fleischverarbeitungslösungen die Verfügbarkeit und Erreichbarkeit dieser Mittel.
Japan Release Agents for Processed Meat Market Insight
Der Japan-Markt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 durch ein hohes Verbraucherbewusstsein in der Lebensmittelsicherheit, eine Erhöhung des verarbeiteten Fleischverbrauchs und die Nachfrage nach Komfortprodukten beobachten. Trennmittel, die die Textur verbessern, die Gleichmäßigkeit der Beschichtung und die Haltbarkeit verbessern, werden in automatisierten Fleischverarbeitungslinien weit verbreitet. Darüber hinaus ist der zunehmende Trend von gebrauchsfertigen und hochwertigen Fleischprodukten, zusammen mit alternden Bevölkerungsanforderungen für leicht zu bedienende verpackte Fleischerzeugnisse, die Markterweiterung
China Release Agents for Processed Meat Market Insight
Der China-Markt entfiel 2025 auf den größten Umsatzanteil in Asia-Pacific, der auf eine rasche Urbanisierung, ein steigendes Mittelstandseinkommen und steigenden verarbeiteten Fleischkonsum zurückzuführen war. Verarbeiter investieren in innovative Trennmittel wie Emulgatoren, pflanzliche Öle und Wachs-basierte Beschichtungen, um die Verarbeitungseffizienz, Produktqualität und Ausbeute zu verbessern. Das Wachstum von verpackten und gebrauchsfertigen Fleischprodukten zusammen mit dem Anstieg der modernen Einzelhandels- und Lebensmittel-Service-Ketten ist die weitere Nachfrage nach den Märkten in China.
Release Agents for Processed Meat Market Share
Die Release Agents for Processed Meat Industry wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- DuPont (USA)
- Vestkorn (Norwegen)
- Die Scoular Company (USA)
- Roquette Frères (Frankreich)
- Emsland Group (Deutschland)
- Diefenbaker Spice & Pulse (Kanada)
- Batory Foods (US)
- Ingredion Incorporated (USA)
- ANCHOR INGREDIENTS (USA)
- IFC Solutions (USA)
- AGT Lebensmittel und Zutaten (Kanada)
- AVATAR CORPORATION (Indien)
- AAK AB (Schweden)
- ADM (US)
- Cargill, Incorporated (USA)
- Par-Way Tryson Company (USA)
- Associated British Foods Plc (U.K.)
- Mallet & Company (USA)
- LECICO GmbH (Deutschland)
- Lallemand Inc. (Kanada)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











