


Globaler Markt für das Sicca-Syndrom (Sjögren), nach Typ (primäres Sicca-/Sjögren-Syndrom, sekundäres Sicca-/Sjögren-Syndrom, sonstige), Diagnose (Blutuntersuchungen, Augenuntersuchungen, bildgebende Verfahren, Biopsie, sonstige), Behandlung (Medikamente, Chirurgie, sonstige), Verabreichungsweg (oral, parenteral, okular, sonstige), Endbenutzer (Krankenhäuser, Fachkliniken, sonstige), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, Online-Apotheken und sonstige) – Branchentrends und Prognose bis 2029.
Was ist das Sicca-Syndrom (Sjogren) Marktgröße und Wachstumsrate
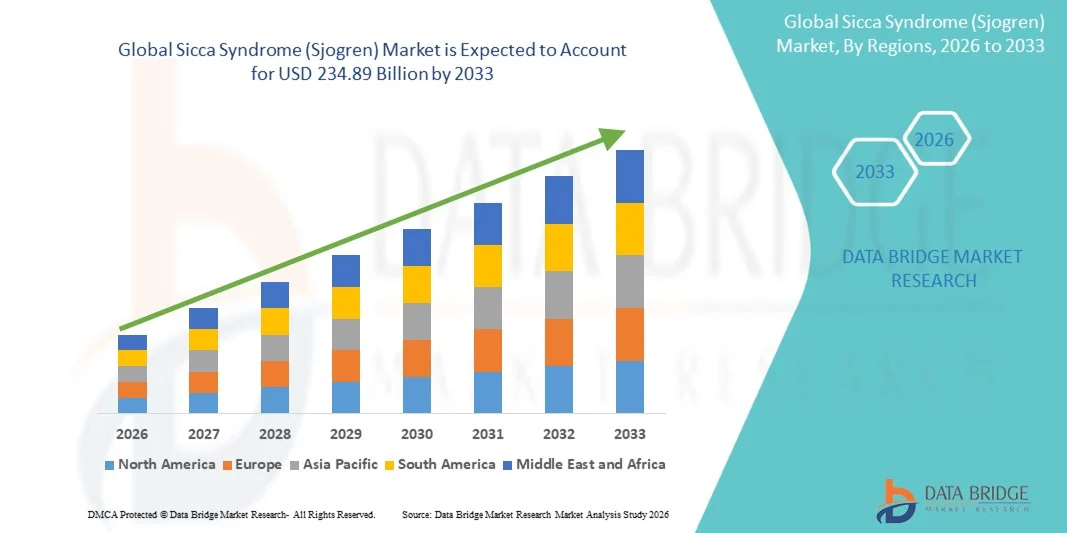
- Die globale Marktgröße von Sicca-Syndrom (Sjogren) wurde nach Data Bridge Market Research Analysis bei174,30 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen234,89 Milliarden USD bis 2033, beiCAGR von 3,80%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch zunehmende Prävalenz und verbesserte Diagnose von Sicca-Syndrom (Sjogren) sowie technologische Fortschritte bei diagnostischen Werkzeugen und Behandlungsansätzen gefördert, was zu einer stärkeren klinischen Bewusstseinsbildung und einer früheren Intervention in entwickelten und aufstrebenden Gesundheitssystemen führt. Dieses zunehmende Bewusstsein und der Zugang zu fortschrittlichen Diagnosen treibt mehr Patienten in Pflegepfade und erweitert die Marktnachfrage nach Krankheitsmanagementlösungen
- Darüber hinaus stellt die steigende Patientennachfrage nach gezielten Therapien, Immunmodulatoren und personalisierten Behandlungsoptionen, die die Lebensqualität und die Symptomkontrolle verbessern, innovative Biologik- und Pipelinetherapien als bevorzugte Lösungen in der Autoimmunpflege her. Diese konvergierenden Faktoren – Fortschritte in der therapeutischen Entwicklung und ein wachsender ungenutzter Bedarf an wirksamen Interventionen – beschleunigen die Aufnahme von Sicca-Syndrom (Sjogren)-Lösungen und steigern damit das Wachstum der Industrie erheblich
Marktgröße und Prognose
- Globaler Marktwert (2025):174,30 Mrd. USD
- Voraussichtlicher Marktwert (2033):234,89 Mrd. USD
- Wettervorhersage CAGR (2026–2033):3.80%
Was sind die großen Takeaways von Sicca-Syndrom (Sjogren) Markt
- Pharmazeutische und biologische Therapien, die fortschrittliche Behandlungsoptionen für trockenes Auge und trockene Mundsymptome im Zusammenhang mit Sicca-Syndrom (Sjogren) bieten, sind aufgrund ihrer Fähigkeit, Immunantworten zu modulieren, die Patientenqualität des Lebens zu verbessern und die zugrunde liegenden Krankheitswege zu adressieren, immer wichtiger. Dieser erweiterte therapeutische Schwerpunkt treibt mehr klinische Adoption und mehr Investitionen in neuartige Therapieentwicklung weltweit voran
- Die eskalierende Nachfrage nach umfassenden Sicca-Syndrom (Sjogren)-Lösungen wird in erster Linie durch steigende Prävalenz von Autoimmunerkrankungen weltweit, verbessertes Krankheitsbewusstsein und verbesserte diagnostische Fähigkeiten, die frühere Erkennungs- und maßgeschneiderte Behandlungsansätze unterstützen, gefördert. Diese Faktoren tragen zu einer breiteren Annahme fortschrittlicher therapeutischer Regime und diagnostische Dienstleistungen über Gesundheitssysteme bei
- Nordamerika dominierte den sicca-Syndrom (sjogren) Markt mit dem größten Umsatzanteil von etwa 38,50% in 2024–2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohes Krankheitsbewusstsein, starke klinische Forschungsaktivitäten und eine robuste Pipeline von neuartigen Therapien, vor allem in den USA. Die Region führt weiterhin in Diagnose-, Behandlungs- und klinischen Studienaktivitäten für Sjogrens
- Asia‐Pacific wird voraussichtlich eine der am schnellsten wachsenden Regionen im Sicca-Syndrom (Sjogren)-Markt während der gesamten Prognosezeit sein, da Gesundheitsinvestitionen, wachsendes Bewusstsein für Autoimmunerkrankungen, wachsende Diagnostikeinrichtungen und steigende Gesundheitsausgaben in Schlüsselmärkten wie China, Japan und Indien zunehmen.
- Das Syndromsegment Primary Sjogren dominierte 2025 den größten Marktanteil von 57,6%, der durch höhere Prävalenz bei Erwachsenen mit autoimmunen Bedingungen getrieben wurde.
Report Scope und Sicca-Syndrom (Sjogren) Marktsegmentierung
|
Attribute |
Sicca-Syndrom (Sjogren) SchlüsselMarkteinsichten |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
• AbbVie(US) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Sicca-Syndrom (Sjogren) Markt
„Fokus auf Frühdiagnose und Bewusstsein„
- Ein signifikanter Trend im globalen Sicca-Syndrom (Sjogren)-Markt ist der zunehmende Fokus auf Früherkennung und Patientenbewusstsein, da eine verzögerte Identifizierung zu schweren Komplikationen führen kann, einschließlich systemischer Organbeteiligung
- Im Jahr 2025 initiierten mehrere führende Krankenhäuser in den USA und Europa Routine-Screening-Protokolle für Anti-Ro/SSA und Anti-La/SSB-Antikörper bei Patienten mit chronischen trockenen Augen und Mund, was die Früherkennungsraten verbessert hat.
- Gesundheitseinrichtungen übernehmen fortschrittliche diagnostische Plattformen, darunter kleinere Speicheldrüsenbiopsien und Labor-basierte Autoantikörper-Panels, so dass Kliniker sogar atypische Fälle von Sjogrens Syndrom diagnostizieren
- Öffentliche Sensibilisierungskampagnen von Organisationen wie der Sjogren Syndrom Foundation und der European Alliance of Associations for Rheumatology erziehen zunehmend Patienten über Symptome wie Müdigkeit, Gelenkschmerzen und Trockenheit, was zu höheren Selbstreferralen und proaktiven Konsultationen führt
- Medizinische Konferenzen und CME-Programme, die auf Autoimmunerkrankungen konzentriert sind, ermutigen Ärzte, frühe Manifestationen zu erkennen, weitere rechtzeitige Diagnose
- Darüber hinaus machen technologische Innovationen wie bildgebende Modalitäten für die Speicheldrüsenbewertung diagnostische Verfahren weniger invasive und geduldig-freundlich, die frühe klinische Intervention verbessern
Was sind die Schlüsseltreiber von Sicca-Syndrom (Sjogren) Markt
Fahrer
„Gesundheit und Sicherheit bei Patienten und Pflegekräften erhöhen“
- Die steigende Prävalenz von Autoimmunerkrankungen, einschließlich Sicca-Syndrom, ist weiterhin ein wichtiger Treiber des Marktwachstums, da mehr Patienten spezialisierte Diagnostik und Management erfordern
- So zeigen beispielsweise bevölkerungsbasierte Studien in Nordamerika und Europa, dass die Prävalenz des Sjogren-Syndroms zwischen 0,5–1% der erwachsenen Bevölkerung liegt, mit höheren Frauen im Alter von 40–60 Jahren
- Erhöhte Gesundheitsausgaben, verbunden mit der Ausweitung der Versicherungsdeckung in entwickelten und Schwellenländern, ermöglicht mehr Patienten Zugang zu spezialisierten Pflege- und fortgeschrittenen Therapien
- Investitionen in Forschung und Entwicklung durch Pharmaunternehmen fördern Innovation in neuartigen Behandlungsoptionen, wie Biologik, die auf B-Zellen oder kleine Molekülinhibitoren abzielen, erweitern therapeutische Alternativen für Patienten, die gegen Standardversorgung beständig sind
- Das wachsende Verständnis komorbider Zustände, einschließlich rheumatoider Arthritis, systemischer Lupus erythematosus und Schilddrüsenstörungen bei Sjogrens Patienten, treibt integrierte Pflegeansätze, Verbesserung der Ergebnisse und Erweiterung des Marktpotenzials
- Darüber hinaus erhöhen Kooperationen zwischen Krankenhäusern, akademischen Institutionen und Patientenvertretung Gruppen die klinische Studientätigkeit, die nicht nur neue Daten generiert, sondern auch das Bewusstsein für Behandlungsmöglichkeiten erhöht
- Die zunehmende Übernahme von chronischen Krankheitsmanagement-Programmen in Regionen wie Nordamerika und Westeuropa fördert regelmäßige Überwachung und frühzeitige Interventionen, die die Marktnachfrage positiv beeinflussen
Zurückhaltung/Challenge
„Begrenzte Aufmerksamkeit, verzögerte Diagnose und Behandlungskosten„
- Trotz zunehmendem Bewusstsein bleibt die verzögerte Diagnose eine zentrale Herausforderung aufgrund unspezifischer Symptome und mangelnder Screening in der Primärversorgung, was zu Krankheitsfortschritten und systemischen Komplikationen führt
- Zum Beispiel, Patienten in Asien-Pazifik und Lateinamerika oft mit fortgeschrittenen Krankheitsstufen, da lokale Gesundheitssysteme möglicherweise nicht ausgebildete Spezialisten oder diagnostische Infrastruktur
- Die hohen Kosten für fortgeschrittene Therapien, insbesondere Biologik, begrenzen den Zugang zur Behandlung in Entwicklungsländern oder für nicht versicherte Patienten, wodurch Ungleichheit in den Patientenergebnissen entsteht
- Inkonsistente Behandlungsprotokolle und begrenzte Standardisierung in den Regionen erschweren das Patientenmanagement, beeinflussen das Vertrauen der Klinik und die Einführung neuer Therapien
- Sensibilisierungslücken bei Fachleuten im Gesundheitswesen, insbesondere in ländlichen Gebieten, tragen zur Unterdiagnostik und Misswirtschaft bei und unterstreicht die Notwendigkeit von Bildungsinitiativen
- Nebenwirkungen langfristiger immunsuppressiver Therapien und Bedenken gegenüber Sicherheitsprofilen beeinflussen auch die Patientenkonformität, was die Therapieaufnahme möglicherweise begrenzt
- Die Bewältigung dieser Herausforderungen erfordert vielfältige Strategien, einschließlich verstärkter klinikischer Ausbildung, Patientenunterstützungsprogramme, erschwingliche Therapieentwicklung und breiteren Zugang zu diagnostischen Tools, die für die langfristige Markterweiterung von entscheidender Bedeutung sind
Wie wird das Sicca-Syndrom (Sjogren) Marktsegmentiert
Der Markt wird auf Basis von Typ, Therapie, Diagnostik und Endbenutzern segmentiert.
• nach Typ
Auf der Grundlage des Typs wird der Sicca-Syndrom (Sjogren)-Markt in Primary Sjogrens Syndrom, Secondary Sjogrens Syndrom und andere segmentiert. Das Syndromsegment Primary Sjogren dominierte 2025 den größten Markteinnahmenanteil von 57,6%, der durch eine höhere Prävalenz bei Erwachsenen mit Autoimmunbedingungen getrieben wurde. Dieses Segment profitiert von einem frühen klinischen Bewusstsein, etablierten Diagnosekriterien und gut dokumentierten Behandlungsprotokollen. Krankenhäuser und Spezialkliniken bieten umfassende Betreuung, einschließlich Immunmodulatortherapie, symptomatisches Management und langfristige Folgemaßnahmen. Die Adoption wird durch Patientenunterstützungsprogramme, staatliche Gesundheitsinitiativen und Versicherungen in Schlüsselmärkten verstärkt. Klinische Richtlinien, die standardisierte Überwachungs- und Behandlungspläne empfehlen, verbessern die Nutzung. Pharmazeutische Innovation in Biologik und kleinen Molekülen stärkt die Nachfrage weiter. Hohe Patientenhaftung, verbunden mit fortschrittlicher Labordiagnostik, sorgt für optimierte Ergebnisse. Ambulante Pflege und Telemedizin-Integration verbessern die Kontinuität der Pflege. Früherkennungsinitiativen, seltene Krankheitsregister und Bildungskampagnen unterstützen die Marktdurchdringung. Die Expansion in entwickelten Regionen und die allmähliche Aufnahme in Schwellenregionen verstärken die Dominanz.
Die sekundäre Sjogren-Syndrom-Segment wird voraussichtlich die schnellste CAGR von 13,2% von 2026 bis 2033 bezeugen, die von der steigenden Anerkennung von Sjogren als Komorbidität bei anderen Autoimmunerkrankungen wie rheumatoide Arthritis und Lupus angetrieben wird. Das verstärkte Bewusstsein bei Ärzten und Patienten erleichtert die frühe Verweisung und Behandlung. Das Wachstum wird durch Fortschritte bei der gezielten Therapie, Immunmodulatoren und Kombinationsregime unterstützt. Home-basierte Pflege- und Telemedizin-Plattformen verbessern den Patientenzugang insbesondere in unterbewahrten Bereichen. Die Integration mit elektronischen medizinischen Aufzeichnungen und der digitalen Überwachung verbessert das Management und die Einhaltung. Die Forschung über Pathophysiologie und seltene Subtypen fördert eine schnellere Einführung neuer Therapeutika. Staatliche Anreize für seltene Autoimmunerkrankungen unterstützen Markterweiterung. Die Versicherungsdeckungs- und Rückzahlungsprogramme verringern die finanzielle Belastung des Patienten. Öffentliche und private Partnerschaften finanzieren klinische Studien und Therapie Zugänglichkeit. Spezialzentren und ambulante Kliniken sind zunehmend ausgestattet, um diese komplexen Fälle zu verwalten. Patientenvertretung und Bildungskampagnen verbessern die Aufnahme. Aufstrebende Märkte sind Zeugen einer verstärkten Übernahme durch eine wachsende Gesundheitsinfrastruktur.
• Durch Therapie
Auf der Grundlage der Therapie wird der Markt in Biologics & Immunomodulatoren, Symptomatische Behandlungen, kleine Moleküldrogen und andere segmentiert. Das Segment Biologics & Immunomodulators verzeichnete 2025 den größten Marktanteil von 49,3 %, der durch ihre bewährte Wirksamkeit bei der Bekämpfung von autoimmunvermittelten Gewebeschäden und der Verringerung des Krankheitsverlaufs getrieben wurde. Die Adoption wird durch klinische Richtlinien, Arztpräferenzen und Krankenhausprotokolle unterstützt. Spezialzentren und Krankenhäuser bieten Überwachungs-, Dosier- und Infusionsdienste. Versicherungsdeckung, staatliche Rückerstattung und Patientenhilfeprogramme verbessern den Zugang. Die hohe Adoption in entwickelten Ländern wird durch eine starke Gesundheitsinfrastruktur verstärkt. Die Integration mit Patientenregistrierungen gewährleistet eine langfristige Sicherheitsüberwachung. Klinische Studien zeigen Wirksamkeit und Sicherheit weitere Unterstützung Nutzung. Krankenhaus Apotheken halten stetige Versorgung. Patientenschulung über Therapievorteile sorgt für Compliance. Schnelle Innovation bei monoklonalen Antikörpern und Immunmodulatoren stärkt die Aufnahme. Awareness-Programme für Autoimmunerkrankungen fördern die Frühtherapieinitiation. Die kontinuierliche Ausbildung von Gesundheitsexperten unterstützt optimale Ergebnisse.
Das Segment Symptomatische Behandlungen wird voraussichtlich die schnellste CAGR von 14,1% von 2026 bis 2033 erleben, die durch die zunehmende Fokussierung auf Qualitätsmanagement, trockenes Auge und trockenes Mundsymptom Entlastung und über die Verfügbarkeit von Zählern getrieben wird. Patienten bevorzugen bequeme, hausbasierte Administration. Telegesundheitsberatungen, Online-Apothekenverfügbarkeit und Selbstversorgung Bildung erhöhen die Annahme. Die Erweiterung der Patientenunterstützungsprogramme und Symptom-Management-Initiativen treiben das Wachstum voran. Aufstrebende Märkte zeigen steigendes Bewusstsein und Nachfrage nach nicht-invasiven Therapien. Die Versicherungsdeckung für die Betreuung erhöht die Erschwinglichkeit. Die Zusammenarbeit zwischen Gesundheitsdienstleistern und Pharmaunternehmen fördert den Vertrieb. Neuartige Formulierungen, mukoadhäsive Gele und Speichelersatz verbessern die Patientenhaftung. Die Integration mit chronischen Pflege-Management-Modellen verstärkt die Auslastung. Awareness-Kampagnen zeigen Vorteile für eine frühzeitige Intervention. Die Forschung in Kombinationstherapien unterstützt eine schnellere Adoption. Einzelhandels-Apotheken erweitern die Zugänglichkeit und tragen zur schnellen Aufnahme bei.
• Von der Diagnose
Auf Basis der Diagnose wird der Markt in serologische Tests & Biomarker, Imaging & Biopsy-Based Diagnostics, Point-of-Care / Rapid Diagnostics und andere segmentiert. Das Segment Serological Tests & Biomarkers dominierte den größten Marktanteil von 52,8% im Jahr 2025, aufgrund der weit verbreiteten Verwendung von Autoantikörper-Panels (z.B. Anti-Ro/SSA und Anti-La/SSB) für genaue Diagnose und Überwachung. Die Adoption wird durch Krankenhäuser, Spezialkliniken und diagnostische Labore mit fortgeschrittenen Immunologie-Fähigkeiten erleichtert. Frühe und zuverlässige Diagnose treibt Therapieinitiation, Verbesserung der Patientenergebnisse. Regierungsinitiativen und Versicherungsrückerstattungen verbessern die Zugänglichkeit. Klinische Richtlinien empfehlen die routinemäßige Verwendung von serologischen Biomarkern für vermutete Fälle. Die Integration mit elektronischen medizinischen Aufzeichnungen verbessert das Diagnose-Tracking. Professionelles Training sorgt für Standardisierung und Genauigkeit. Labornetze halten gleichbleibende Versorgung und Qualität. Awareness Kampagnen erziehen Ärzte auf Testprotokolle. Forschung und Innovation in Biomarkern erweitern Nutzen für die Überwachung des Krankheitsverlaufs. Aufstrebende Märkte nehmen zunehmend serologische Tests an. Patientenvertretung fördert die frühe diagnostische Aufnahme.
Das Segment Point-of-Care / Rapid Diagnostics wird voraussichtlich den schnellsten CAGR von 15,3% von 2026 bis 2033 registrieren, der von der Nachfrage nach bequemen, hausbasierten oder ambulanten Testlösungen angetrieben wird. Schnelle Erkennungskits für Antikörper und Speicheltests reduzieren die Krankenhausabhängigkeit. Telemedizin-Plattformen und Online-Apotheken unterstützen hausbasierte Testannahme. Die Erweiterung der diagnostischen Start- und Technologieintegration beschleunigt das Wachstum. Versicherungen und Erstattungsprogramme verbessern die Erschwinglichkeit. Die Adoption wird durch Schulungsprogramme für Kliniker und Pflegekräfte unterstützt. Aufstrebende Märkte zeigen zunehmende Akzeptanz durch Komfort und reduzierte Kosten. Integration mit chronischem Krankheitsmanagement verbessert die Überwachung. Patientenhaftung und Folgeraten erhöhen sich mit schneller Diagnostik. Regulatorische Zulassungen für neuartige Pflegegeräte übernehmen weiter. Die Zusammenarbeit mit Healthcare-Anbietern sorgt für die Verbreitung. Awareness-Kampagnen fördern frühe Erkennung und rechtzeitige Behandlung Einleitung.
• Von End-User
Auf der Grundlage von Endverbrauchern wird der Markt in Krankenhäuser & Spezialkliniken, Ambulatory Care Centers, Home Healthcare & Telemedizin, Research & Clinical Trials und andere segmentiert. Das Segment Hospitals & Specialty Clinics entfiel 2025 auf den größten Umsatzanteil von 59,4%, der durch den Zugang zu immunmodulatorischen Therapien, ausgebildeten Spezialisten und Laborinfrastrukturen getrieben wurde. Krankenhäuser bieten umfassende Patientenüberwachung, Infusionsdienste und Notfallversorgung. Die Adoption wird durch Versicherungen, Regierungsprogramme und klinische Richtlinien verstärkt. Krankenhaus Apotheken halten ununterbrochene Versorgung. Hohe Prävalenz schwerer Autoimmunfälle erhöht die Nachfrage. Die Integration mit Telemedizin und ambulanten Follow-ups verbessert das Patientenmanagement. Professionelles Training sorgt für eine standardisierte Pflege. Staatliche Gesundheitsinitiativen und Patientenvertretungsprogramme unterstützen das Wachstum. Die erweiterte Infrastruktur in entwickelten Regionen stärkt die Marktherrschaft. Die kontinuierliche klinische Forschung sorgt für die Annahme von evidenzbasierten Protokollen.
Das Segment Home Healthcare & Telemedicine wird voraussichtlich die schnellste CAGR von 14,7% von 2026 bis 2033 erleben, die durch steigende Nachfrage nach patientenzentrierten Pflege-, Komfort- und Fernüberwachungslösungen angetrieben wird. Homebasierte Infusionstherapien, tragbare Überwachungsgeräte und Telekonsultationen verbessern die Compliance. Die Erweiterung der digitalen Gesundheitsplattformen erleichtert die Einhaltung von Rezepten und Therapien. Patientenbildung und Bewusstseinsprogramme erhöhen die Akzeptanz. Die Schwellenländer übernehmen nach und nach Heimpflegedienste. Versicherungen und staatliche Unterstützung verbessern die Bezahlbarkeit. Die Integration mit elektronischen Gesundheitsdaten verbessert die Kontinuität der Pflege. Die Zusammenarbeit mit Healthcare-Anbietern gewährleistet eine rechtzeitige Therapieauslieferung. Technologische Innovationen in Fernüberwachungsgeräten stärken das Wachstum. Ambulante und hausbasierte Pflegemodelle reduzieren die Krankenhausabhängigkeit. Partnerschaften zwischen Anbietern von Gesundheitsdienstleistungen und Pharmaunternehmen erweitern den Service. Klinische Studienunterstützung und Forschungsinitiativen fördern die Adoption in der Pflege.
Welche Region hält den größten Teil des Sicca-Syndroms (Sjogren) Markt
- Nordamerika dominierte den sicca-Syndrom (sjogren) Markt mit dem größten Umsatzanteil von etwa 38,50% in 2024–2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohes Krankheitsbewusstsein, starke klinische Forschungsaktivitäten und eine robuste Pipeline neuartiger Therapien
- Patienten und Gesundheitsdienstleister in der Region profitieren von frühen Diagnoseprogrammen, multidisziplinärer Betreuung und Zugang zu innovativen biologen Therapien
- Die weit verbreitete Adoption wird durch etablierte Gesundheitssysteme, umfangreiche klinische Studiennetzwerke und Schwerpunkte auf geduldenzentrierten Behandlungsansätzen unterstützt, die Nordamerika als führender Anbieter von Diagnosen, Behandlungszugriffen und klinischen Forschungen in Sjogren etablieren.
U.S. Sicca-Syndrom (Sjogren) Marktaufsicht
Der US-Sicca-Syndrom (Sjogren)-Markt eroberte den größten Umsatzanteil in Nordamerika, der durch eine hohe Übernahme fortschrittlicher diagnosischer Werkzeuge, innovativer biologischer Therapien und starker Patientenvertretungsprogramme gefördert wurde. Die Patienten profitieren zunehmend von der Früherkennung, der rechtzeitigen Diagnose und dem Zugang zur umfassenden Pflege. Multidisziplinäre Pflegemodelle, die Rheumatologie, Augenheilkunde und Mundgesundheitsspezialitäten integrieren, verbessern das gesamte Krankheitsmanagement. Darüber hinaus erweitern laufende klinische Studien und Investitionen in neuartige Therapien Behandlungsoptionen für mittelschwere Fälle, während Präzisionsmedizin-Ansätze die individuelle Patientenversorgung verbessern.
Europa Sicca-Syndrom (Sjogren) Marktaufsicht
Der europäische Sicca-Syndrom (Sjogren)-Markt wird in der Vorausschätzungsperiode auf einem beträchtlichen CAGR ausdehnen, die durch strenge klinische Leitlinien, das Bewusstsein für die Krankheitserreger und die Verbesserung der Gesundheitsinfrastruktur getrieben wird. Europäische Patienten profitieren von strukturierten Pflegewegen und frühen Diagnoseprogrammen, die die rechtzeitige Initiierung der Therapie verbessern. Die zunehmende Urbanisierung und die Patientenerziehung fördern das proaktive Krankheitsmanagement. Länder wie Deutschland, Frankreich und Italien zeugen durch robuste Gesundheitssysteme und Versicherungen durch eine verstärkte Einführung biologischer und gezielter Therapien.
U.K. Sicca-Syndrom (Sjogren) Marktaufsicht
Der US-Sicca-Syndrom (Sjogren)-Markt wird voraussichtlich in einem bemerkenswerten CAGR wachsen, der durch ein erhöhtes Bewusstsein für die Krankheit und frühe Diagnose-Initiativen getrieben wird. Healthcare-Anbieter fördern regelmäßige Screening-Programme und multidisziplinäre Pflegeansätze. Fragen zu Autoimmunkomplikationen und unbehandelter Krankheit sind ermutigende Patienten, um spezialisierte Versorgung zu suchen. Die starke E-Gesundheits- und Telemedizin-Infrastruktur des Landes erleichtert Patientennachfolge und Zugang zu fortgeschrittenen Therapien.
Deutschland Sicca-Syndrom (Sjogren) Marktaufsicht
Der deutsche Sicca-Syndrom (Sjogren)-Markt soll sich mit einem beträchtlichen CAGR ausweiten, der durch steigendes Bewusstsein für Autoimmunerkrankungen und Zugang zu fortschrittlichen Gesundheitslösungen gefördert wird. Die robuste Gesundheitsinfrastruktur Deutschlands, kombiniert mit starkem Schwerpunkt auf Forschung und Entwicklung, unterstützt die frühzeitige Diagnose und die fortschrittliche Therapieannahme. Patienten profitieren von multidisziplinären Pflegenetzwerken und Zugang zu biologen Therapien, während die Präzisionsmedizin und patientenzentrierte Ansätze die langfristigen Ergebnisse verbessern.
Asia-Pacific Sicca Syndrom (Sjogren) Marktaufsicht
Der asiatisch-pazifische Sicca-Syndrom (Sjogren)-Markt wird während 2026–2033 bei der schnellsten CAGR von 24% wachsen, angetrieben durch die Erhöhung der Gesundheitsinvestitionen, das steigende Krankheitsbewusstsein und den Ausbau des Zugangs zu fortschrittlichen diagnostischen und therapeutischen Lösungen. Länder wie China, Japan und Indien erweitern die Gesundheitsinfrastruktur, verbessern die Verfügbarkeit von diagnostischen Tests und Spezialversorgung. Regierungsinitiativen zur Sensibilisierung der Autoimmunerkrankungen fördern die Früherkennung und Behandlung. Die Steigerung der Einwegeinkommen und der Versicherungsdeckung in wichtigen APAC-Märkten erleichtert die Einführung biologischer Therapien, während laufende klinische Studien die Forschung in neuartigen Behandlungen beschleunigen.
Japan Sicca-Syndrom (Sjogren) Marktaufsicht
Das japanische Sicca-Syndrom (sjogren) Marktwachstum wird durch ein fortgeschrittenes Gesundheitssystem, ein hohes Krankheitsbewusstsein und eine alternde Bevölkerung unterstützt. Patienten suchen zunehmend eine spezialisierte Pflege für Symptom-Management, und frühe Diagnose-Programme verbessern rechtzeitig Behandlung Initiierung. Die laufende Forschung zu Biologik und Immuntherapien erweitert die Behandlungsoptionen. Patientenzentrierte und präventive Pflegemodelle verbessern langfristige Ergebnisse und reduzieren Komplikationen.
China Sicca-Syndrom (Sjogren) Marktaufsicht
China sicca Syndrom (sjogren) Markt entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, auf Urbanisierung, steigende Bevölkerung der mittleren Klasse und hohes Krankheitsbewusstsein zurückzuführen. Die Regierungs- und Gesundheitseinrichtungen fördern frühe Screening- und Patientenerziehungsinitiativen. Erhöhte Gesundheitsausgaben, verbesserte Versicherungsdeckung und mehr Zugang zur Spezialversorgung ermöglichen eine schnellere Einführung von diagnostischen und therapeutischen Eingriffen. Starke inländische Pharmaunternehmen und internationale Kooperationen treiben die Forschung und Entwicklung gezielter Therapien voran und machen eine effektive Behandlung besser zugänglich.
Welche sind die Top-Unternehmen in Sicca-Syndrom (Sjogren) Markt
Die Sicca-Syndrom (Sjogren)-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
• AbbVie (US)
•GlaxoSmithKline (USA)
• Sanofi (Frankreich)
• Pfizer (US)
•Bristol-Myers Squibb (USA)
• Eli Lilly (USA)
• Novartis (Schweiz)
• AstraZeneca (USA)
• Regeneron Pharmaceuticals (US)
•Takeda Pharmaceutical (Japan)
• Santen Pharmaceutical (Japan)
• Viatris (US)
• Biogen (US)
• Johnson & Johnson (US)
•Teva Pharmaceutical Industries (Israel)
• Otsuka Pharmaceutical (Japan)
• Mitsubishi Tanabe Pharma (Japan)
• Chugai Pharmaceutical (Japan)
• Shionogi & Co. (Japan)
Was sind die neuesten Entwicklungen im Sicca-Syndrom (Sjogren) Markt
- Im Januar 2024 betonte DelveInsights Syndrom Market Insights von Sjogren, dass der globale Markt für Sicca-Syndrom (Sjogrens) durch aufstrebende Pipeline-Therapien wie Dazodalibep (VIB4920), Nipocalimab, VAY736 und andere in der Entwicklung durch bedeutende Unternehmen wie Novartis, Amgen und Johnson & Johnson
- Im Juni 2024 ergaben klinische Daten von Johnson & Johnsons Phase 2 DAHLIAS-Studie, dass Nipocalimab statistisch signifikante und klinisch sinnvolle Verbesserung der Krankheitssymptome von Sjögren bei 24 Wochen im Vergleich zu Placebo demonstrierte, was das Potenzial für eine krankheitsmodifizierende Therapie in einem Zustand mit eingeschränkten Behandlungsoptionen anzeigte.
- Im Juli 2025 veröffentlichte ResearchAndMarkets.com sein Sicca-Syndrom (Sjogren) Klinische Studien Marktlandschaftsbericht, die Erfassung der globalen klinischen Studienlandschaft, einschließlich laufender und anstehender Phase 2/3 Studien von neuartigen Biologen und Immuntherapien von Unternehmen wie ICON, AbbVie, Amgen, IQVIA und Parexel in Sjögrens Krankheit
- Im Oktober 2025 zeigten die Daten der Phase 3 NEPTUNUS‐1 und NEPTUNUS‐2-Studien für Novartis’ ianalumab klinisch sinnvolle Reduktionen der Seuchenaktivität von Sjögren, mit Plänen, diese Ergebnisse den Regulatoren weltweit vorzulegen, Positionierung von ianalumab als eine der ersten gezielten systemischen Therapien für die Krankheit
- Im Oktober 2025 zeigten die Ergebnisse einer klinischen Phase-3-Studie von Telitacicept (RemeGen/Vor Bio) in China, dass Telitacicept seinen primären Endpunkt für die Verringerung der Krankheitsaktivität im Vergleich zu Placebo bei Patienten mit primärem Sjögren-Syndrom erreichte, ein bedeutender klinischer Meilenstein bei der Suche nach effektiven systemischen Behandlungen
- Im November 2025 wurden mehrere Pipeline-Aktivitäten der Phase 3 gemeldet: Novartis initiierte eine klinische Studie von ianalumab im Syndrom des aktiven Sjögren, Bristol‐Myers Squibb begann eine Studie zur Beurteilung von Deucravacitinib bei erwachsenen Patienten, und Amgen begann eine Phase 3 Studie von dazodalibep, die die späte Phase-Pipeline für die Krankheit weiter stärken
- Im November 2025 zeigten die Marktprognosen, dass der globale Sjögren-Syndrom-Therapeutikmarkt stetig wächst und bis 2035 weiter wächst, angetrieben durch steigende Krankheitsprävalenz, Einführung fortgeschrittener Diagnostik und Investitionen in biologische und gezielte Therapien
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











