


Industrielle Ausrüstungen, nach Produktart (Ball Slewing Bearing, Roller Slewing Bearing, Ball and Roller Combination Slewing Bearings, Wire Race Slewing Bearing, Thin Section Slewing Bearing, Segment Slewing Bearing Bearing, Individuelle Slewing Bearings)
Drehlager Markt Übersicht
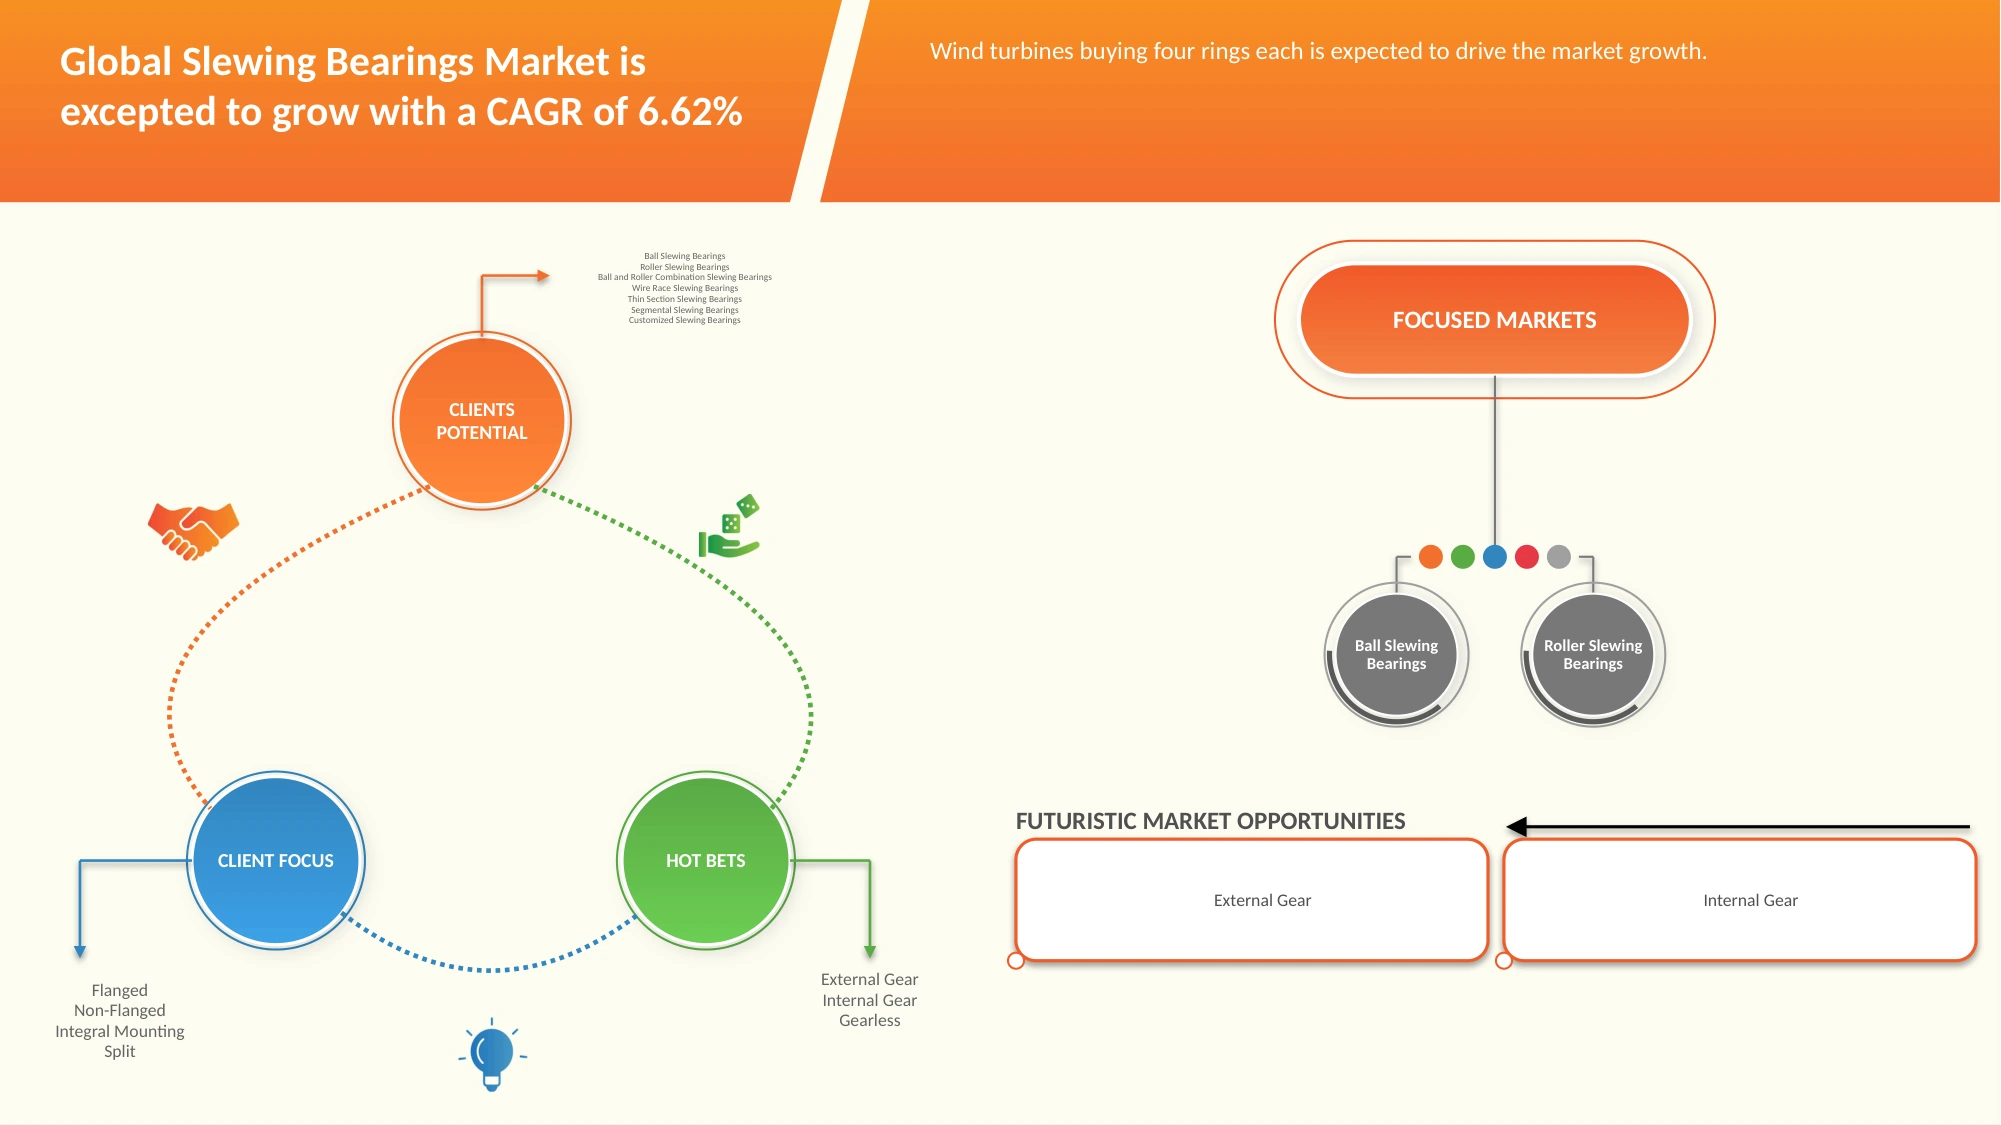
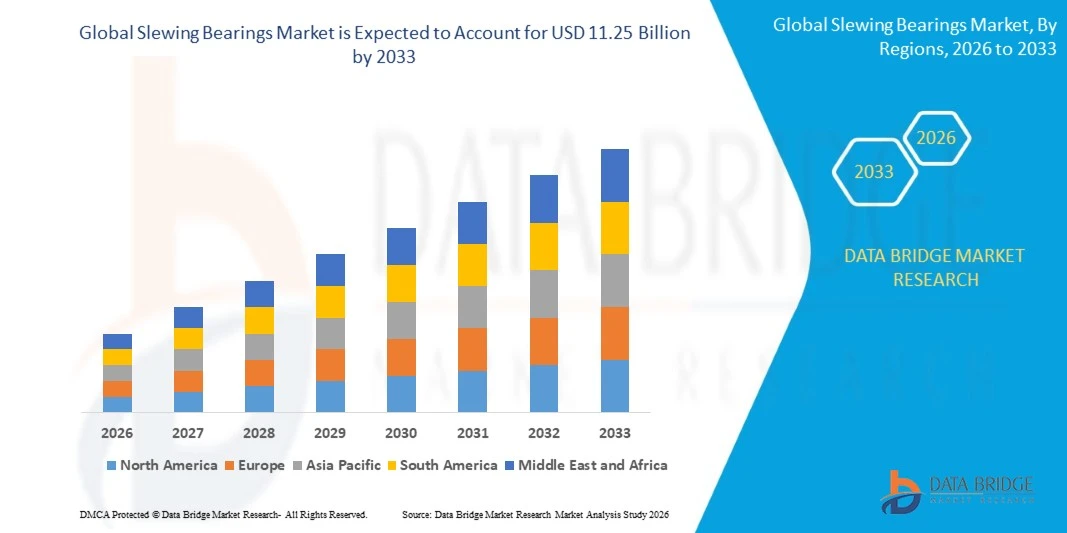
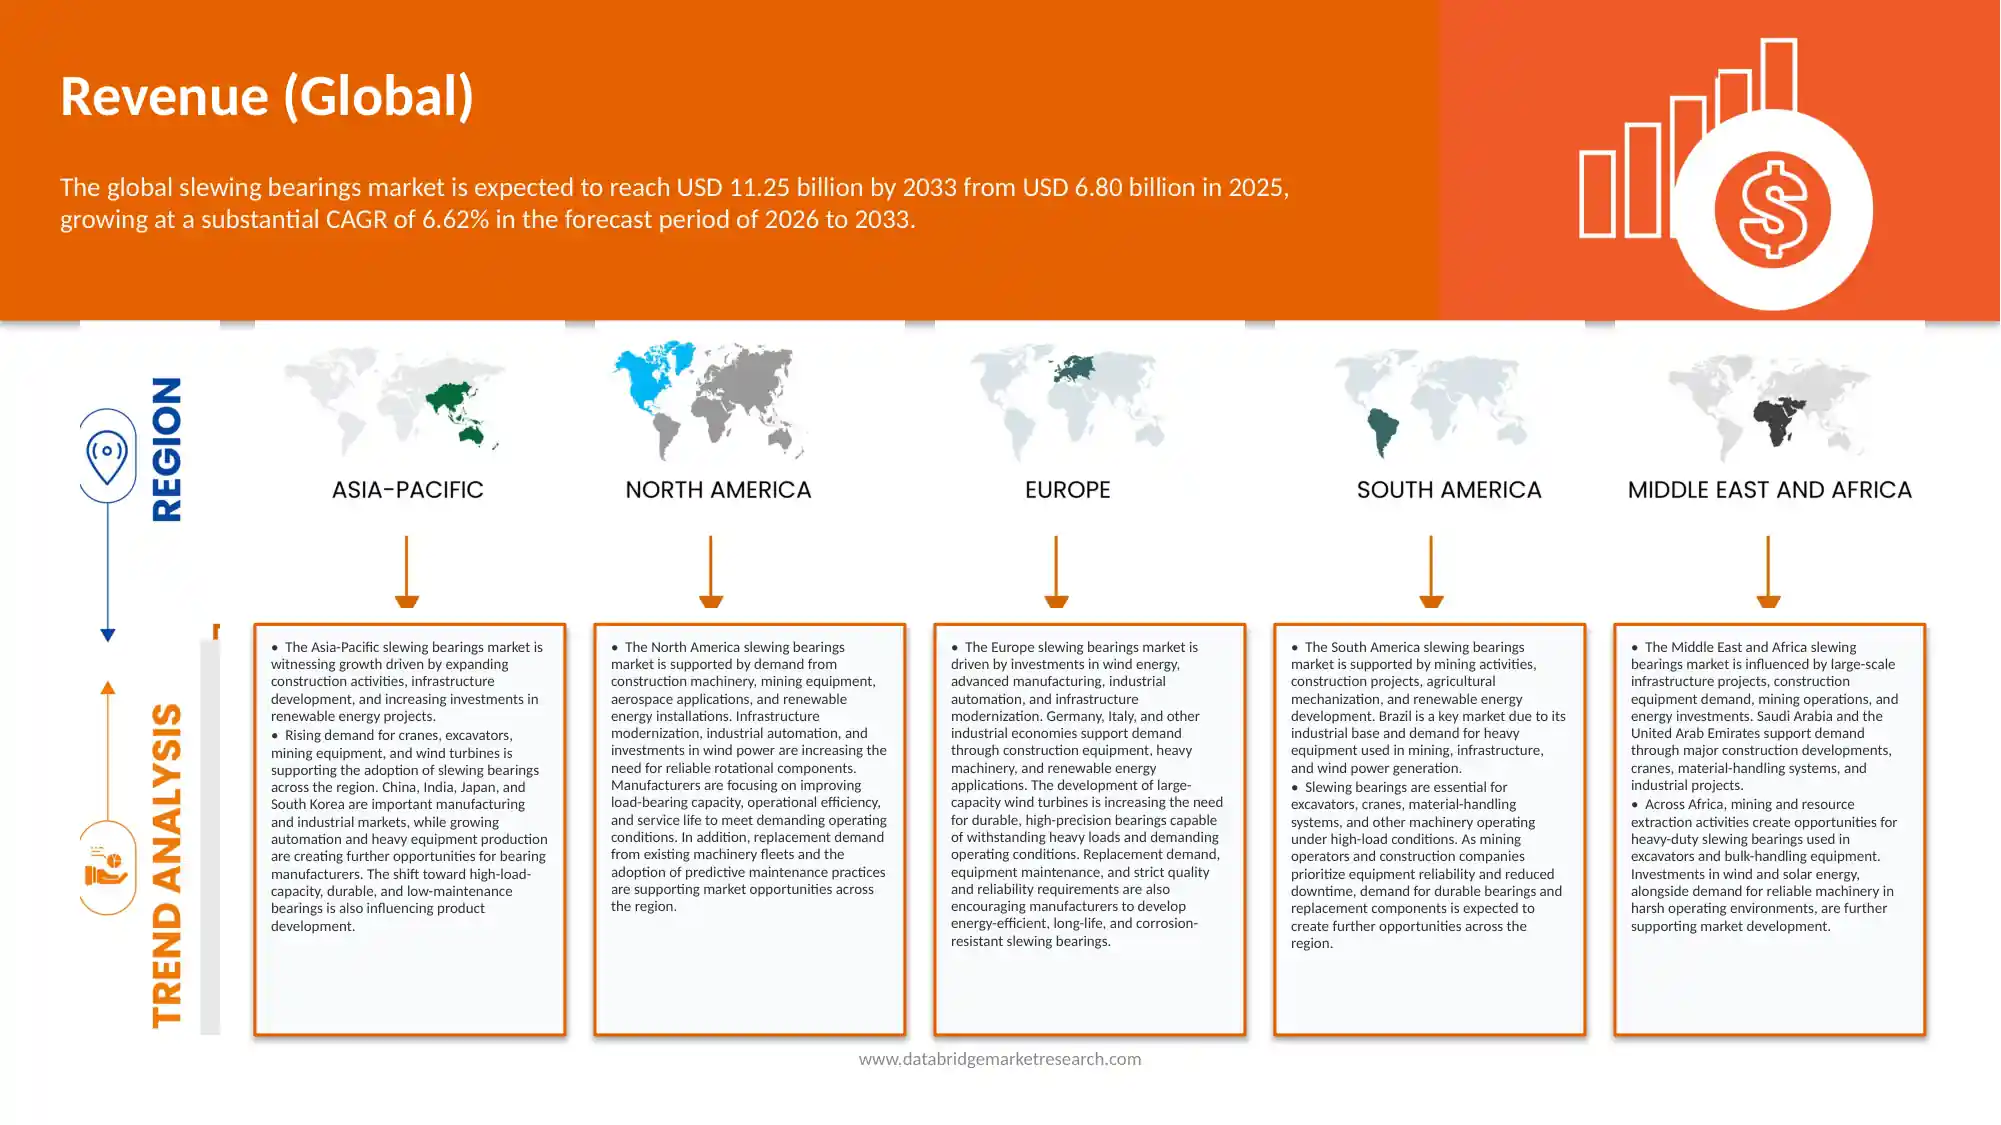
Der globale Drehlagermarkt wurde auf6,80 Mrd. USD im Jahr 2025und wird zu erreichen11,25 Milliarden USD bis 2033, in einemCAGR von 6,62% von 2026 bis 2033Die steigende Nachfrage nach Schwerbaumaschinen, die Ausbau der Infrastrukturentwicklung und steigende Investitionen in erneuerbare Energieprojekte unterstützen das Marktwachstum. Drehlager sind in Kränen, Baggern, Bergbauanlagen, Windenergieanlagen und Industriemaschinen weit verbreitet, um eine reibungslose Drehbewegung zu ermöglichen, während schwere Axial-, Radial- und Momentbelastungen unterstützt werden. Die steigende Nachfrage nach langlebigen und leistungsfähigen Komponenten im gesamten Bau-, Bergbau-, Fertigungs- und Materialhandling-Bereich trägt weiter zur Markterweiterung bei.
Darüber hinaus schaffen zunehmende Investitionen in Windenergieanlagen, industrielle Automatisierung und groß angelegte Infrastrukturprojekte Chancen für schlanke Lagerhersteller. Vorteile in Lagermaterialien, Dichtungstechnologien, Schmiersystemen und Präzisionstechnik verbessern die Tragfähigkeit, Betriebssicherheit und Lebensdauer. Auch die zunehmende Adoption von vorausschauender Wartung und die Notwendigkeit, die Anlagenstillstandszeiten zu reduzieren, sind eine ermutigende Nachfrage nach fortschrittlichen Lagerlösungen. Die Erweiterung der Baumaschinenfertigung, der Bergbauaktivitäten und der Infrastruktur für erneuerbare Energien wird voraussichtlich das Wachstum des Global Slewing Bearings Markets während des Prognosezeitraums unterstützen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 14,33 Milliarden
- Voraussichtlicher Marktwert (2033): USD 20.94 Milliarden
- Prognose CAGR (2026–2033): 6,62%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Südamerika
Trends und Einblicke
- Die Region Asien-Pazifik dominierte den globalen Drehlagermarkt mit dem größten Umsatzanteil von 57,30% im Jahr 2025, unterstützt durch schnelle Industrialisierung, Erweiterung der Bauaktivitäten, Infrastrukturentwicklung und Investitionen in erneuerbare Energieprojekte. Die starke Präsenz von Baumaschinenherstellern, Bergbaubetrieben und Industriemaschinenherstellern in China, Indien, Japan und anderen regionalen Volkswirtschaften verstärkte die Nachfrage nach Drehlagern weiter.
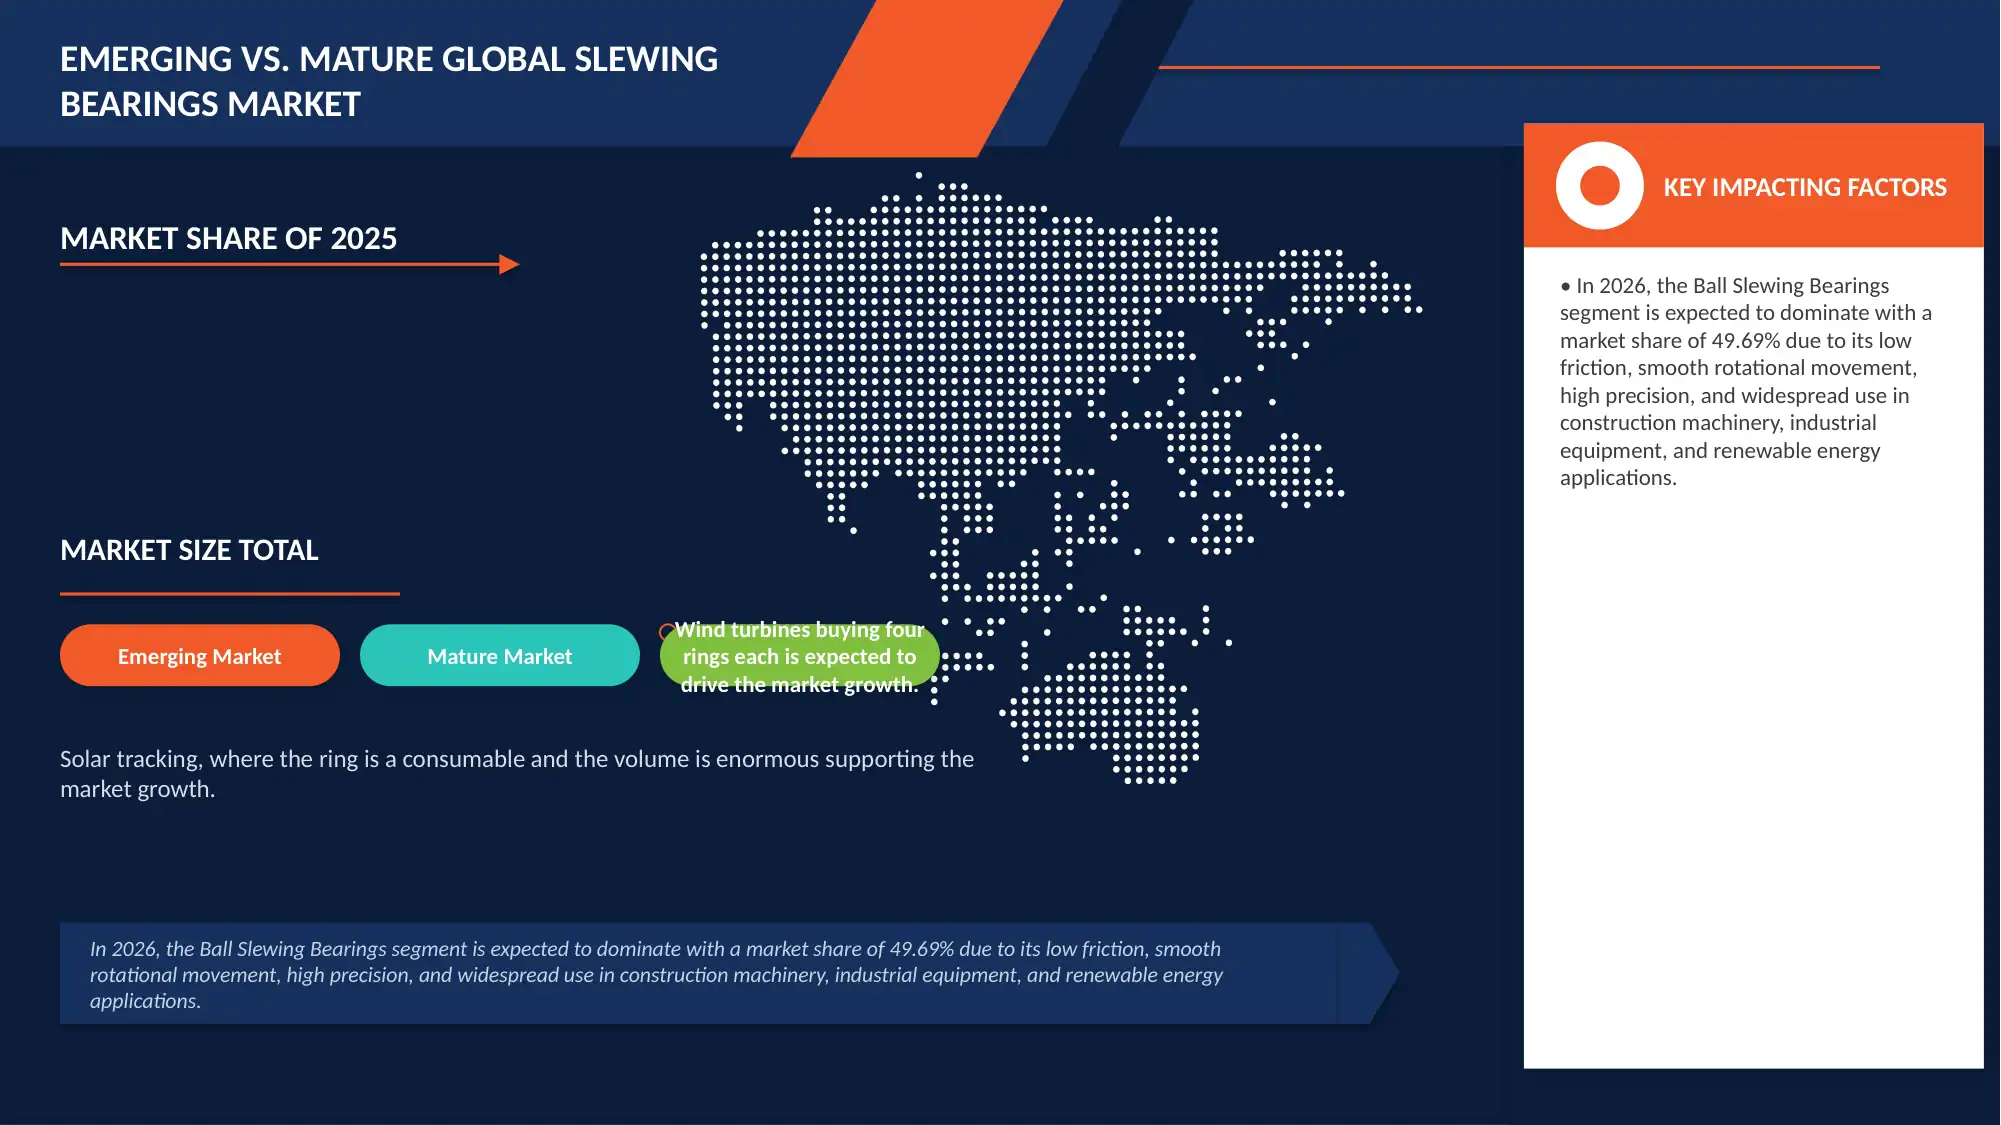
- Das Segment Kugeldrehlager dominierte den Markt mit einem Anteil von 49,76% im Jahr 2025 aufgrund seiner geringen Reibung, glatten Rotationsleistung, hoher Präzision und Eignung für Anwendungen, die eine zuverlässige Lasthandling erfordern. Diese Lager sind weit verbreitet in Baumaschinen, Industrieanlagen, Material-Handling-Systemen und erneuerbaren Energieanlagen, die eine effiziente Drehbewegung und Betriebssicherheit unterstützen.
- Südamerika wird voraussichtlich die am schnellsten wachsende Region im globalen Drehlagermarkt sein, die einen CAGR von 13,23% während 2026–2033 registriert. Das Wachstum wird durch Investitionen in die Infrastrukturentwicklung, die Ausweitung der Bergbauaktivitäten, die steigende Nachfrage nach Baumaschinen und die wachsende Nutzung erneuerbarer Energien unterstützt. Der Bedarf an zuverlässigen Schwermaschinen und langlebigen Rotationskomponenten schafft zusätzliche Möglichkeiten für Drehlagerhersteller in der ganzen Region.
- Das interne Getriebesegment dominierte den Markt mit einem Anteil von 44,75 % im Jahr 2025, angetrieben durch seine kompakte Bauweise, effiziente Drehmomentübertragung und Eignung für Anwendungen, die eine kontrollierte Drehbewegung erfordern. Innenzahnlager werden in Kranen, Baggern, Industriemaschinen und Material-Handling-Ausrüstung verwendet, wo geschützte Getriebeanordnungen und zuverlässige Betriebsleistung wichtig sind.
- Das nicht-flanged Segment dominierte den Markt mit einem Anteil von 64,85% im Jahr 2025, aufgrund seiner einfachen Konstruktion, struktureller Vielseitigkeit und Eignung für eine breite Palette von industriellen und schweren Anwendungen. Diese Lager können in Maschinenkonstruktionen nach speziellen Montageanforderungen integriert werden und unterstützen ihren Einsatz in Baumaschinen, Industrieanlagen und anderen Anwendungen, die eine zuverlässige Drehbewegung erfordern.
- Das Schwerlastsegment dominierte den Markt mit einem Anteil von 37,14 % im Jahr 2025, unterstützt durch steigende Nachfrage nach Lagern, die hohe Belastungen, mechanische Belastungen und anspruchsvolle Betriebsbedingungen widerstehen können. Schwerlast-Schwenklager sind in Bergbaumaschinen, Kranen, Baggern und großen Baumaschinen weit verbreitet, wo Haltbarkeit, Tragfähigkeit und Betriebssicherheit für die Aufrechterhaltung der Geräteleistung und die Reduzierung der Ausfallzeiten unerlässlich sind.
Report Scope und Drehlager Marktsegmentierung
|
Attribute |
Drehlager Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Südamerika
Naher Osten und Afrika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Slewing Bearing Market Trends
Trend: steigende Nachfrage nach Hochleistungslagern und fortschrittlichen Getriebetechnologien
Der globale Drehlagermarkt konzentriert sich zunehmend auf hochlastfähige Lagerdesigns, verbesserte Rotationsgenauigkeit und verbesserte Haltbarkeit, um den Anforderungen von Baumaschinen, Bergbaumaschinen, Industrieautomatisierung und erneuerbaren Energien gerecht zu werden. Hersteller entwickeln fortschrittliche Drehlagerlösungen mit verbesserten Dichtungssystemen, optimierten Getriebekonfigurationen und langlebigen Materialien, um einen zuverlässigen Betrieb unter anspruchsvollen Bedingungen zu unterstützen. Der Ausbau von Windenergieanlagen und Großinfrastrukturprojekten erhöht die Nachfrage nach Lagern, die in Turbinen- und Tonanlagen, Kranen, Baggern und Schwermaschinen eingesetzt werden. Darüber hinaus unterstützen die Verbesserungen bei der Lagerprüfung, der Zustandsüberwachung und der Schmiertechnik die Zuverlässigkeit der Geräte und reduzieren die Wartungsanforderungen.
Zum Beispiel
- Im Juli 2025 kündigte die WafangDian Bearing Group (ZWZ) die Entwicklung eines extrem großen Drehlagers an, das für 4.000-Tonnen-All-Terrain-Krane ausgelegt ist. Das Produkt befasste sich mit den Anforderungen von schweren Hebeanwendungen und betonte Fortschritte in der Lagergestaltung, Materialien und Präzisionsfertigung.
- Im Oktober 2025 unterzeichneten thyssenkrupp rothe erde und Shanghai Electric Wind Power Group eine gemeinsame Entwicklungsvereinbarung für eine Pitch Bearing Unit (PBU). Die Zusammenarbeit konzentrierte sich auf die Entwicklung leistungsstarker Windenergieanlagenkomponenten, um Turbinendesigns der nächsten Generation zu unterstützen und auf bestehende Windenergieanlagen zu aktualisieren.
- Im Juli 2026 berichteten NSK und Cosmo Eco Power Fortschritte bei der Feldprüfung mit Schmierzustandsüberwachungstechnik für Windenergieanlagen. Die Initiative zielte darauf ab, die Wartungseffizienz zu verbessern, die frühzeitige Erkennung von Lagerzustandsänderungen zu unterstützen und die Betriebssicherheit der Windenergieanlage zu erhöhen.
Insgesamt unterstreichen diese Entwicklungen die wachsende Bedeutung von Produktinnovation, Hochlastleistung und Condition Monitoring im globalen Drehlagermarkt. Die zunehmende Nachfrage nach großen Baumaschinen, fortschrittlichen Windenergieanlagen und zuverlässigen Industrieanlagen ermutigt die Hersteller, die Tragfähigkeit, Haltbarkeit und Wartungsleistung zu verbessern. Die kontinuierliche technologische Entwicklung und die Zusammenarbeit zwischen den Herstellern von Lagern und den Herstellern von Ausrüstungen soll das Marktwachstum während des Prognosezeitraums unterstützen.
Drehlager Marktdynamik
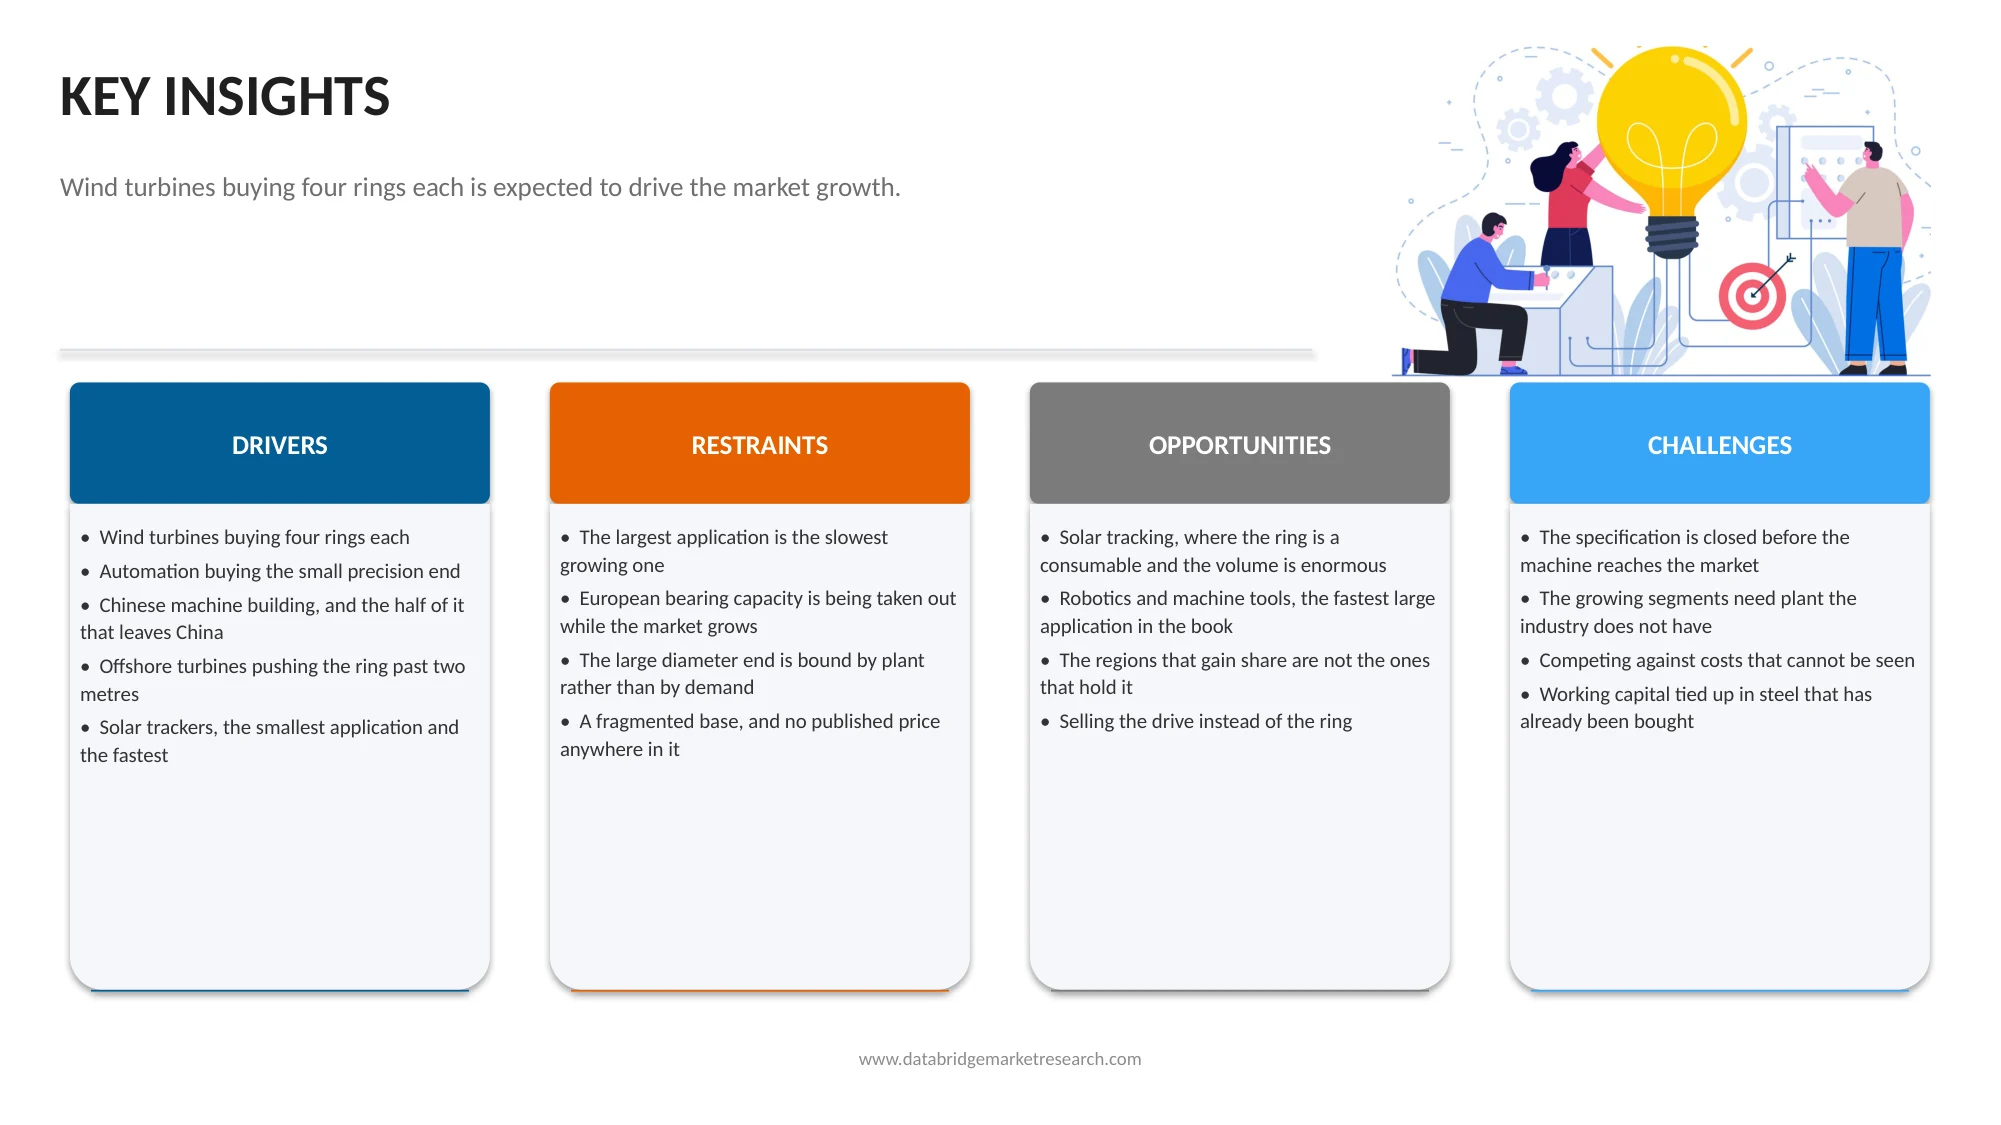
Schlüsselmarkttreiber: Ausbau der Infrastrukturentwicklung und Erneuerbare Energien
Der globale Markt für Drehlager zeigt das Wachstum, das durch die zunehmende Infrastrukturentwicklung, den Ausbau der Bauaktivitäten und steigende Investitionen in Projekte mit erneuerbaren Energien getrieben wird. Drehlager sind wesentliche Bestandteile in Kränen, Baggern, Bergbaumaschinen, Material-Handling-Ausrüstung und Windenergieanlagen, wo sie eine reibungslose Drehbewegung ermöglichen und schwere Axial-, Radial- und Momentbelastungen unterstützen. Die wachsende Nachfrage nach Hochleistungsbaugeräten und Großindustriemaschinen ist es, die Hersteller zu ermutigen, langlebige, präzise entwickelte Lagerlösungen zu entwickeln. Darüber hinaus erhöht die Expansion von Onshore- und Offshore-Windenergieanlagen die Nachfrage nach Schwenklagern, die in Turbinen- und Nicksystemen eingesetzt werden. Fortschritte in Lagermaterialien, Dichtungstechnologien und Schmiersystemen verbessern die Betriebssicherheit, Tragfähigkeit und Lebensdauer.
Zum Beispiel
- Im Juli 2025 kündigte die WafangDian Bearing Group (ZWZ) die Entwicklung eines ultragroßen Drehlagers an, das für 4.000-Tonnen-All-Terrain-Krane konzipiert wurde und die Fortschritte in der Schwerlast-Hebeausrüstung und der Lagerfertigungskapazität hervorhebt.
- Im Oktober 2025 unterzeichneten thyssenkrupp Rothe Erde und Shanghai Electric Wind Power Group eine gemeinsame Entwicklungsvereinbarung für eine Pitch Bearing Unit (PBU). Das modulare Design soll den Transport vereinfachen, Turbinen-Upgrades unterstützen und die Leistung von Windenergieanlagen verbessern.
- Im Februar 2026 unterstützten die unabhängig entwickelten Windenergieanlagenhauptlager der Luoyang LYC Bearing Group die Inbetriebnahme und den Netzanschluss einer 20 MW Offshore-Windenergieanlage in Fujian, China, und demonstrierten Fortschritte in der großtechnischen Windkraftlagertechnik.
- Im Juli 2026 berichteten NSK und Cosmo Eco Power Fortschritte bei der Feldprüfung mit Schmierzustandsüberwachungstechnologie für Windenergieanlagen und unterstützten die Bemühungen zur Verbesserung der Anlagen- und Wartungseffizienz.
Insgesamt unterstreichen diese Entwicklungen die wachsende Bedeutung technologischer Innovation im globalen Drehlagermarkt. Die steigende Nachfrage nach Hochleistungslagern, modularen Windenergieanlagenkomponenten und intelligenten Überwachungslösungen ermutigt Hersteller, die Produktleistung und Zuverlässigkeit zu verbessern. Es wird erwartet, dass weitere Investitionen in Engineering, Materialentwicklung und vorausschauende Wartungstechnologien die Marktentwicklung während des Prognosezeitraums unterstützen.
Schlüsselrückhaltung/Herstellung: Hohe Fertigungskosten, Rohstoffpreis Volatilität und technische Leistungsanforderungen
Der globale Drehlagermarkt steht vor Herausforderungen, die mit hohen Herstellungskosten, Schwankungen der Rohstoffpreise und der technischen Komplexität der Herstellung großer, hochpräziser Lagerkomponenten verbunden sind. Drehlager erfordern spezialisierte Materialien, Präzisionsbearbeitung, Wärmebehandlung, Getriebefertigung und strenge Qualitätskontrolle, um eine zuverlässige Leistung bei schweren Belastungen und anspruchsvollen Betriebsbedingungen zu gewährleisten. Änderungen der Preise von legiertem Stahl und anderen Produktionseingängen können die Produktionskosten erhöhen und die Gewinnspannen beeinträchtigen. Darüber hinaus stellt die Aufrechterhaltung von Maßgenauigkeit, Tragfähigkeit, Dichtleistung und Ermüdungsbeständigkeit technische Herausforderungen für Hersteller, die Bau-, Bergbau-, Industrie- und erneuerbare Energieanwendungen bedienen.
Zum Beispiel
- Im März 2026 stiegen die indischen Inlandspreise nach der Ausweitung der Schutzzölle auf die Stahleinfuhren um 18-25% in drei Monaten. Steigende Stahlpreise können die Rohstoffbeschaffungskosten für Drehlagerhersteller erhöhen, Druck auf Produktionskosten und Gewinnspannen setzen.
- Im Juni 2026 berichtete S&P Global, dass die U.S.-Zölle auf importierten Stahl und Aluminium für einige nachgelagerte Hersteller erhöhte Eingangskosten hatten. Der Bericht stellte fest, dass der U.S. Erzeugerpreisindex für Eisen und Stahl zwischen April 2025 und April 2026 um 10,4% stieg, während der Index der Stahlwerksprodukte um 13,3% stieg. Solche Kostensteigerungen können zusätzliche Herausforderungen für Lagerhersteller schaffen, die sich auf Stahl für hochfeste Bauteile verlassen.
Insgesamt können diese Herausforderungen die Produktionseffizienz, die Wettbewerbsfähigkeit der Preise und die Rentabilität auf dem globalen Markt für Drehlager beeinflussen. Die Hersteller müssen sich auf Prozessoptimierung, Materialeffizienz, fortschrittliche Qualitätskontrollsysteme und verbesserte Lagerdesigns konzentrieren, um Kosten zu verwalten und gleichzeitig die Produktsicherheit zu gewährleisten. Die Stärkung der Resilienz der Lieferkette und der Investitionen in Fertigungstechnologien wird für die Bewältigung technischer und operativer Herausforderungen während des Prognosezeitraums wichtig bleiben.
Key Market Opportunity: Erneuerbare Energieinvestitionen und erweiterte Lagertechnologie
Der weltweite Drehlagermarkt gewinnt Chancen von steigenden Investitionen in erneuerbare Energien, insbesondere Windkraft, sowie steigender Nachfrage nach fortschrittlichen Rotationskomponenten in Baumaschinen, Bergbauanlagen und Industrieautomation. Die Hersteller konzentrieren sich auf die Entwicklung von Hochleistungslagern, verbesserten Dichtungssystemen, fortschrittlichen Schmierlösungen und Präzisionsbauteilen, um die Zuverlässigkeit und Lebensdauer der Geräte zu verbessern. Die Expansion von Offshore-Windprojekten und die Entwicklung größerer Windenergieanlagen stellen die Nachfrage nach spezialisierten Drehlagern, die in Schaufel- und Gondelsägesystemen eingesetzt werden. Darüber hinaus schaffen Innovationen in der Lagerprüfung, der Zustandsüberwachung und der vorausschauenden Wartung Möglichkeiten, die Betriebsleistung zu verbessern und die Betriebsausfallzeiten zu reduzieren.
Zum Beispiel
- Im Oktober 2025 unterzeichneten thyssenkrupp rothe erde und Shanghai Electric Wind Power Group eine gemeinsame Entwicklungsvereinbarung für eine Pitch Bearing Unit (PBU). Die modulare Lösung integriert das Wälzlager, das Schaufelantriebssystem und die Nabe, um den Transport zu vereinfachen, Turbinen-Upgrades zu unterstützen und die Leistung von Windenergieanlagen zu verbessern.
- Im Oktober 2025 beauftragten Schaeffler, Lindø Offshore Renewables Center (LORC) und R&D Test Systems in Dänemark eine Hochleistungs-Windenergieanlagenlagerprüfanlage. Die Anlage unterstützt die Prüfung und Validierung von Rotorlageranordnungen für Windenergieanlagen der nächsten Generation, einschließlich großvolumiger Offshore-Systeme, wodurch Chancen für eine fortschrittliche Lagerentwicklung geschaffen werden.
- Im März 2026 kündigte SKF eine Vereinbarung zum Erwerb von G-Tech Instruments an, einem Spezialisten für Condition-Monitoring und Messtechnik. Die Akquisition soll die digitalen Zuverlässigkeitslösungen von SKF und die Predictive-Maintenance-Fähigkeiten stärken, verbesserte Geräteleistung und reduzierte Ausfallzeiten in schweren Industrie- und Energieanwendungen unterstützen.
Insgesamt zeigen diese Entwicklungen Chancen, die sich aus der Erneuerbaren Energieausweitung, der Konstruktionsinnovation und fortschrittlichen Wartungstechnologien im globalen Drehlagermarkt ergeben. Eine weitere Investition in modulare Lagersysteme, Hochleistungs- und Condition-Monitoring-Lösungen soll den Herstellern helfen, die sich entwickelnden Anforderungen an Windenergie-, Bau-, Bergbau- und Industrieanlagenanwendungen während der Prognosezeit zu erfüllen.
Drehlager Marktbereich
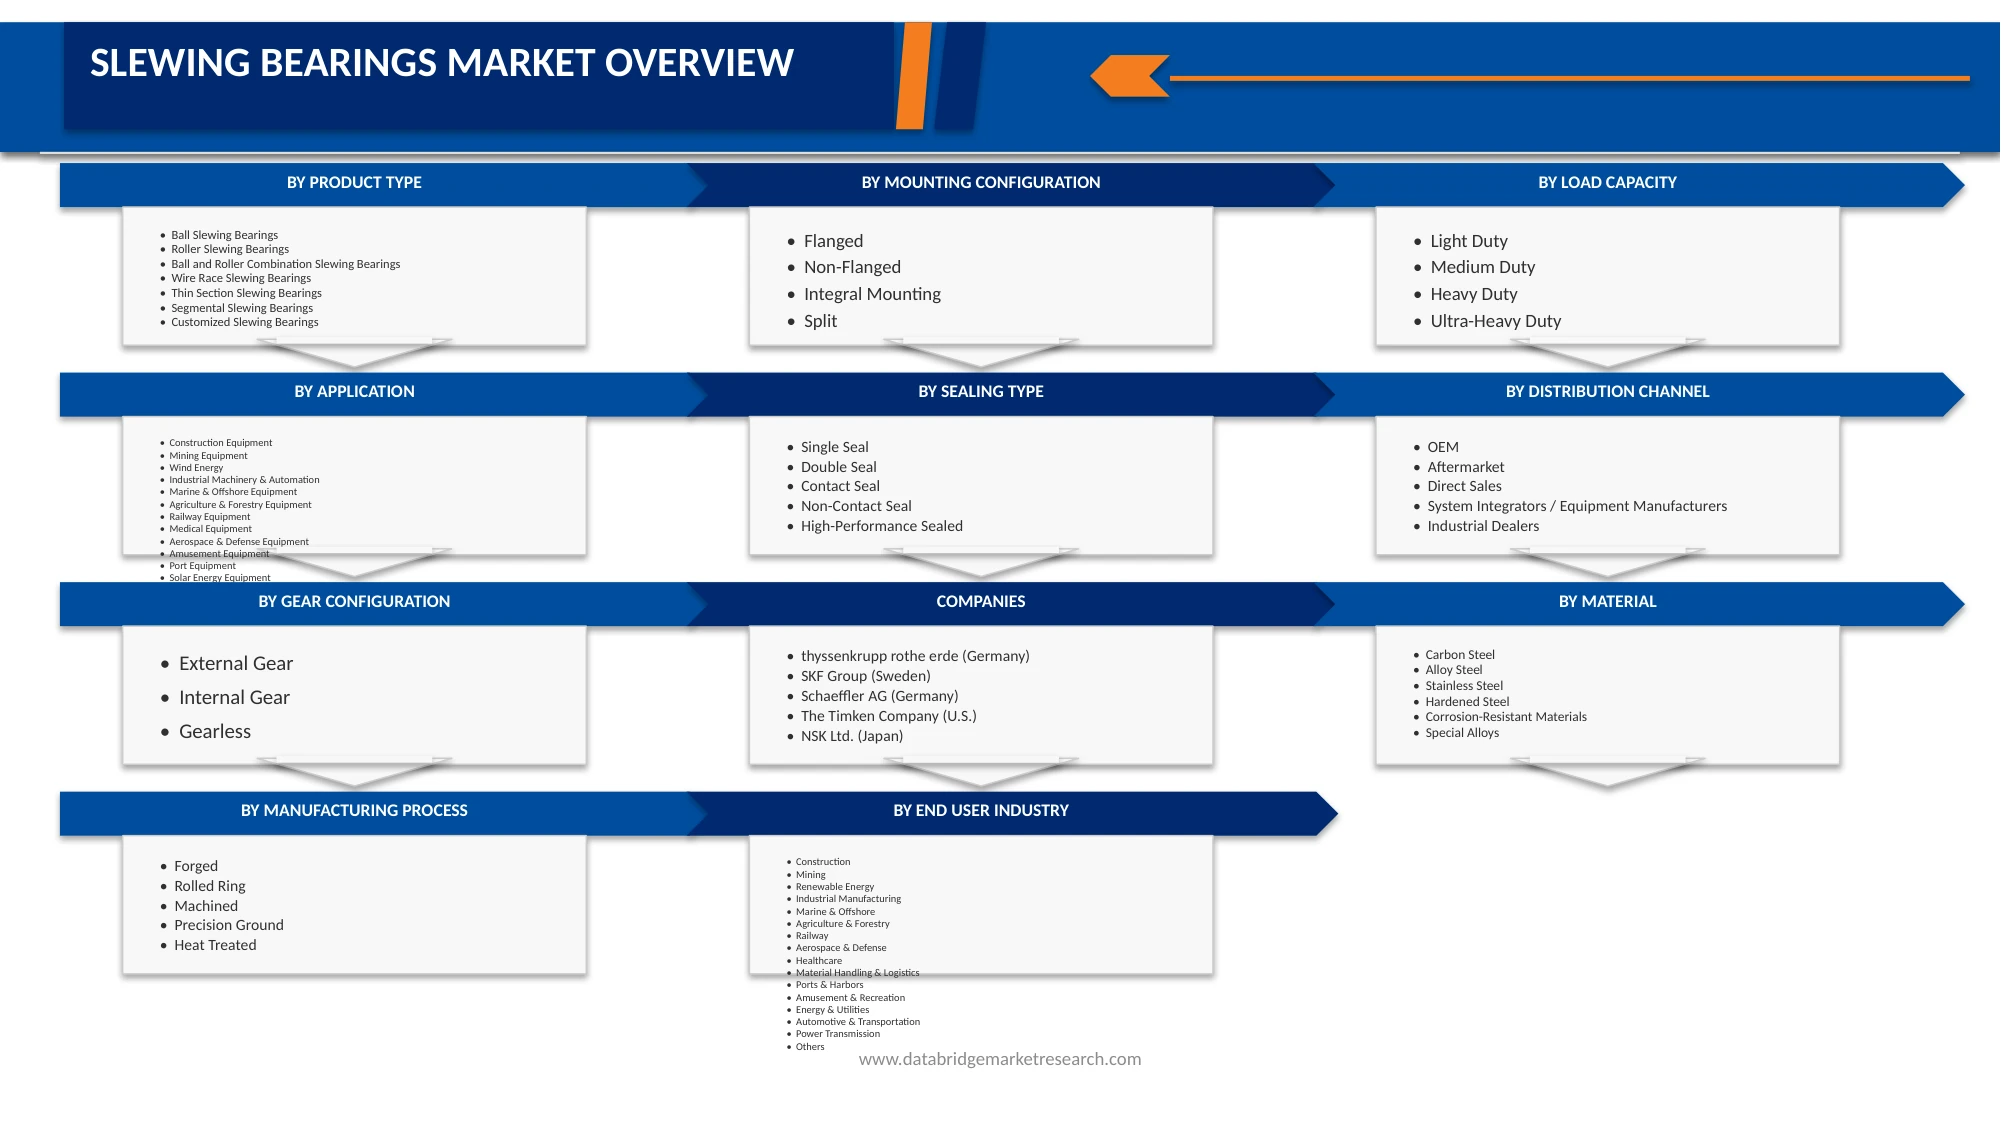
Der globale Drehlagermarkt ist in zehn bemerkenswerte Segmente auf Basis von Produkttyp, Montagekonfiguration, Tragfähigkeit, Dichtungstyp, Anwendung, Verteilerkanal, Getriebekonfiguration, Material, Herstellungsprozess und Endverbraucherindustrie segmentiert.
- Nach Produkttyp
Auf der Basis des Produkttyps wird der globale Drehlagermarkt in Kugeldrehlager, Rollendrehlager, Kugel- und Rollenkombination Drehlager, Drahtlaufrollenlager, Dünnschnitt-Schwenklager, Segment-Schwenklager, kundenspezifische Drehlager segmentiert. Im Jahr 2025 wird erwartet, dass das Segment Kugeldrehlager den globalen Drehlagermarkt mit einem Marktanteil von 49,76% durch seine geringe Reibung, glatte Rotationsbewegung, hohe Präzision und den weit verbreiteten Einsatz in Baumaschinen, Industrieanlagen und erneuerbaren Energien dominiert.
Das Segment Rollendrehlager wird durch seine hohe Tragfähigkeit, hohe Steifigkeit und Eignung für Schwerlastanwendungen in Baumaschinen, Bergbauanlagen, Kranen und Windenergieanlagen unter anspruchsvollen Bedingungen die schnellste CAGR von 10,54% von 2026 bis 2033 registrieren.
- Durch Montagekonfiguration
Auf Basis der Montagekonfiguration wird der weltweite Drehlagermarkt in geflanschte, nicht geflanschte, integrale Lagerung gespalten. Im Jahr 2025 wird erwartet, dass das nicht gehandhabte Segment den globalen Drehlagermarkt mit einem Anteil von 65,46% durch seine einfache Montage, Wirtschaftlichkeit, strukturelle Vielseitigkeit und Eignung für die Integration in verschiedene Baumaschinen, Industriemaschinen und Schwerlastanwendungen dominiert.
Das Integral-Montage-Segment soll die schnellste CAGR von 2026 bis 2033 von 10,97% aufgrund der verbesserten Strukturstabilität, der sicheren Geräteintegration, der verbesserten Lastverteilung und der Eignung für Schwerbaumaschinen, Industrieanlagen und Anwendungen, die eine zuverlässige Rotationsleistung erfordern, registrieren.
- Durch Belastbarkeit
Auf der Grundlage der Tragfähigkeit wird der weltweite Drehlagermarkt in leichtem, mittlerem, schwerem, ultraschwerem Einsatz segmentiert. Im Jahr 2025 wird erwartet, dass das Schwerlastsegment den globalen Drehlagermarkt mit einem Marktanteil von 38,07% dominiert, aufgrund seiner hohen Tragfähigkeit, Baufestigkeit und Haltbarkeit unter anspruchsvollen Betriebsbedingungen. Schwerlast-Schwenklager sind in Baumaschinen, Bergbauanlagen, Kranen, Material-Handling-Systemen und Windenergieanlagen weit verbreitet, wo eine zuverlässige Rotation und die Fähigkeit, wesentliche axiale, radiale und Kippmomentbelastungen zu widerstehen, unerlässlich sind.
Das Leichtbausegment soll durch die steigende Nachfrage nach kompakten, leichten und kostengünstigen Drehlagern in der Industrieautomation, Robotik, Medizintechnik und Materialhandling die schnellste CAGR von 2026 bis 2033 von 13,53% erleben. Die zunehmende Übernahme von automatisierten Maschinen und Präzisionsgeräten treibt die Notwendigkeit von Lagern an, die eine reibungslose Drehbewegung, zuverlässige Leistung und effiziente Raumauslastung unter geringeren Lastbedingungen gewährleisten.
- Durch Versiegelung
Der globale Drehlagermarkt wird auf der Basis der Dichtart in Einzeldichtung, Doppeldichtung, Kontaktdichtung, Kontaktdichtung, Kontaktdichtung, Hochleistungsdichtung segmentiert. Im Jahr 2025 wird erwartet, dass das Doppeldichtungssegment den globalen Drehlagermarkt mit einem Marktanteil von 31.56% dominiert, da es aufgrund seiner verbesserten Fähigkeit, den Eintrag von Staub, Feuchtigkeit, Schmutz und anderen Verunreinigungen in Lagerbaugruppen zu verhindern, verbessert. Doppeldichtungskonfigurationen bieten einen verbesserten Schutz für interne Bauteile, unterstützen eine effektive Schmierstoffrückhaltung und reduzieren den Verschleiß unter anspruchsvollen Betriebsbedingungen.
Das berührungslose Siegelsegment wird erwartet, dass das schnellste CAGR von 12,01 % von 2026 bis 2033 aufgrund seines reibungsarmen Designs, des geringeren Verschleißes und der Eignung für Anwendungen, die eine effiziente Rotationsleistung erfordern, zu erleben ist. Berührungslose Dichtungen minimieren den direkten Kontakt zwischen Dichtungsteilen, wodurch Reibungsverluste und Wartungsanforderungen reduziert werden, während der reibungslose Lagerbetrieb unterstützt wird. Die zunehmende Einführung in die Industrieautomatisierung, Robotik, Windenergieanlagen und Präzisionsmaschinen wird von der Notwendigkeit einer verbesserten Energieeffizienz, Betriebssicherheit und einer verlängerten Lebensdauer angetrieben.
- Durch die Anwendung
Auf der Basis der Anwendung wird der globale Drehlagermarkt in Baumaschinen, Bergbauanlagen, Windenergie, Industriemaschinen & Automatisierung, Schiffs- & Offshore-Ausrüstung, Landwirtschaft & Forstwirtschaft Ausrüstung, Eisenbahnausrüstung, medizinische Ausrüstung, Luft- und Raumfahrt & Verteidigungsausrüstung, Unterhaltungsausrüstung, Hafenanlagen, Solarenergieanlagen, Automotive & Transport, Energieübertragung, Material Handling & Logistik, andere segmentiert. Im Jahr 2025 wird erwartet, dass das Segment Baumaschinen den globalen Drehlagermarkt mit einem Marktanteil von 26,87% dominiert, aufgrund der umfangreichen Verwendung von Drehlagern in Baggern, Kranen, Bohranlagen, Betonpumpen und anderen Schwerbaumaschinen. Diese Lager ermöglichen eine reibungslose Drehbewegung, unterstützen schwere axiale und radiale Belastungen und sorgen für Stabilität beim Heben, Graben und Materialhandling. Zunehmende Investitionen in die Infrastrukturentwicklung, die Urbanisierung, den Straßenbau und die gewerblichen Bauprojekte sind die weitere Nachfrage nach Baumaschinen.
Das Segment Industriemaschinen & Automation wird von 2026 bis 2033 das schnellste CAGR von 16,82% durch die zunehmende Einführung von Industrieautomatisierung, Robotik, Präzisionsfertigung und fortschrittlichen Materialhandling-Systemen erleben. Drehlager ermöglichen eine kontrollierte Drehbewegung, hohe Positioniergenauigkeit und zuverlässige Lastverteilung in automatisierten Produktionsanlagen, Robotersystemen und Industriemaschinen.
- Durch Verteilungskanal
Auf Basis des Vertriebskanals wird der weltweite Drehlagermarkt in OEM, Aftermarket, Direktverkäufe, Systemintegratoren / Gerätehersteller, Industriehändler segmentiert. Im Jahr 2025 wird das OEM-Segment den globalen Drehlagermarkt mit einem Marktanteil von 51,58% dominieren, da die hohe Nachfrage nach Drehlagern als Originalkomponenten in neu gefertigten Baumaschinen, Bergbaumaschinen, Windenergieanlagen, industriellen Automatisierungssystemen und Materialhandling-Ausrüstung. OEMs priorisieren anwendungsspezifische Lagerdesigns, Maßgenauigkeit, Tragfähigkeit, Haltbarkeit und Kompatibilität mit Gerätespezifikationen, um eine zuverlässige Leistung und Betriebssicherheit zu gewährleisten.
Das OEM-Segment wird durch die zunehmende Integration von Drehlagern in neu gefertigte Baumaschinen, Bergbaumaschinen, Windenergieanlagen und Industrieautomationsanlagen voraussichtlich die schnellste CAGR von 2026 bis 2033 erreichen. Die steigenden Investitionen in die Infrastrukturentwicklung, die erneuerbaren Energien und die fortschrittliche Fertigung treiben die Nachfrage nach leistungsstarken Lagerkomponenten direkt von den ursprünglichen Anlagenherstellern.
- Durch Getriebekonfiguration
Auf Basis der Getriebekonfiguration wird der globale Drehlagermarkt in externes Getriebe, internes Getriebe, getriebelos segmentiert. Im Jahr 2025 wird erwartet, dass das interne Zahnradsegment den globalen Drehlagermarkt mit einem Marktanteil von 44.19% durch den umfangreichen Einsatz von nicht-dairischen Rahmern in Instant-Kaffee, Teevormischungen und fertigen Getränkezubereitungen dominiert. Diese Hersteller verlassen sich auf nicht-daire Cremer, um gleichbleibende Weiße, cremige, glatte Textur und Produktstabilität über die hochvolumige Produktion zu liefern.
Das zahnlose Segment wird erwartet, dass die schnellsten CAGR von 2026 bis 2033, aufgrund der wachsenden Popularität von kundenspezifischen Spezialgetränken, der zunehmenden Expansion von Blasen-Tee Steckdosen und der steigenden Nachfrage nach innovativen Getränkeoptionen erleben. Non-dairy Creamers werden in Milchtee, Blasentee, Spezialkaffee und anderen gemischten Getränken verwendet, um cremige Textur, glattes Mundgefühl und gleichbleibende Produktqualität zu bieten.
- durch Material
Auf der Basis des Materials wird der globale Drehlagermarkt in Kohlenstoffstahl, legiertem Stahl, Edelstahl, gehärtetem Stahl, korrosionsbeständigen Materialien, besonders segmentiert. Im Jahr 2025 wird erwartet, dass das Segment Legierungsstahl den globalen Drehlagermarkt mit einem Marktanteil von 44,47% dominiert, aufgrund seiner hohen Festigkeit, ausgezeichneten Tragfähigkeit, Verschleißfestigkeit und Haltbarkeit unter anspruchsvollen Betriebsbedingungen. Alloy Stahl Drehlager sind weit verbreitet in Baumaschinen, Bergbauanlagen, Kräne, Windenergieanlagen und Industriemaschinen, wo Bauteile schwere Belastungen, wiederholte Drehbewegung und mechanische Beanspruchung standhalten müssen.
Das Segment Edelstahl wird aufgrund seiner überlegenen Korrosionsbeständigkeit, Haltbarkeit und Eignung für Anwendungen mit Feuchtigkeit, Chemikalien, Salzwasser und rauen Umweltbedingungen voraussichtlich die schnellste CAGR von 2026 bis 2033 erreichen. Edelstahl-Schwenklager werden zunehmend bevorzugt in Schiffs- und Offshore-Ausrüstung, Lebensmittelverarbeitungsmaschinen, medizinische Geräte, Erneuerbare Energien und spezialisierte Industrieanwendungen, wo Korrosions- und Kontaminationsbeständigkeit unerlässlich ist.
- durch Herstellungsverfahren
Auf Basis des Herstellungsprozesses wird der globale Drehlagermarkt in geschmiedeter, gewalzter Ring, bearbeitet, Präzisionsschliff, wärmebehandelt segmentiert. Im Jahr 2025 wird erwartet, dass das Walzringsegment den globalen Drehlagermarkt mit einem Marktanteil von 41,84% dominiert, aufgrund seiner überlegenen strukturellen Integrität, Materialstärke und Eignung zur Herstellung von Großdurchmesser-Lagerringen. Der Walzringherstellungsprozess unterstützt eine gleichmäßige Kornstruktur, verbesserte mechanische Eigenschaften und zuverlässige Leistung bei schweren Belastungen und wiederholter Rotationsspannung. Diese Eigenschaften machen gewalzte Ring Drehlager geeignet für Baumaschinen, Bergbaumaschinen, Krane, Windenergieanlagen und andere schwere industrielle Anwendungen.
Das Präzisions-Bodensegment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 11,89% aufgrund der steigenden Nachfrage nach hochgenauen Drehlagern mit überlegenen Maßtoleranzen, glatter Drehbewegung und verbesserter Betriebssicherheit zu erleben ist. Präzisionsschleifen verbessert Oberflächenveredelung, geometrische Genauigkeit und Kontaktkonsistenz, so dass diese Lager geeignet für industrielle Automatisierung, Robotik, medizinische Ausrüstung, Luft- und Raumfahrtsysteme und fortschrittliche Fertigungsmaschinen. Die zunehmende Übernahme automatisierter Produktionssysteme und Präzisionsausrüstungen ist die weitere Nachfrage nach Lagern, die Vibrationen minimieren, die Positioniergenauigkeit verbessern und die gleichbleibende Leistung unterstützen.
- Endverbraucherindustrie
Auf der Grundlage der Endverbraucherindustrie wird der weltweite Drehlagermarkt in Bau, Bergbau, Erneuerbare Energien, Industrieproduktion, Marine & Offshore, Landwirtschaft & Forstwirtschaft, Eisenbahn, Luft- und Raumfahrt & Verteidigung, Gesundheitswesen, Material Handling & Logistik, Häfen & Häfen, Unterhaltung & Erholung, Energie & Versorgungsunternehmen, Automotive & Transport, Energieübertragung, andere segmentiert. Im Jahr 2025 wird erwartet, dass das Bausegment den globalen Drehlagermarkt mit einem Marktanteil von 26,87% dominiert, aufgrund der umfangreichen Verwendung von Drehlagern in Baggern, Kranen, Bohranlagen, Betonpumpen und anderen Schwerbaumaschinen. Diese Lager erleichtern eine reibungslose Drehbewegung, unterstützen erhebliche axiale und radiale Belastungen und sorgen für Stabilität beim Heben, Graben und Materialhandling. Zunehmende Investitionen in die Infrastrukturentwicklung, die Urbanisierung, den Straßenbau und die gewerblichen Bauprojekte treiben die Nachfrage nach Baugeräten und damit verbundenen Lagerkomponenten weiter.
Das Segment medizinische Geräte wird voraussichtlich die schnellste CAGR von 14,77% von 2026 bis 2033 erleben, da die Nachfrage nach präzisen Drehlagern in medizinischen Abbildungssystemen, Diagnosegeräten, chirurgischen Geräten und Patientenpositionierungssystemen steigt. Diese Lager unterstützen eine reibungslose Drehbewegung, präzise Positionierung, geringe Vibration und zuverlässige Bedienung, die für Geräte wie Computertomographie (CT)-Scanner und fortgeschrittene Diagnoseplattformen unerlässlich sind.
Drehlager Markt Regionale Analyse
Asien-Pazifik dominierte den globalen Drehlagermarkt und entfiel auf den größten Umsatzanteil von 57,30% im Jahr 2025, angetrieben durch schnelle Industrialisierung, Ausbau der Infrastrukturentwicklung und starke Fertigungsaktivitäten in China, Indien, Japan und Südkorea. Die etablierten Bau-, Bergbau-, Schwermaschinen- und Erneuerbare-Energien-Industrien der Region erzeugen einen erheblichen Bedarf an Drehlagern, die in Kranen, Baggern, industriellen Automatisierungssystemen und Windenergieanlagen eingesetzt werden. Die zunehmenden Investitionen in Verkehrsinfrastruktur, Stadtentwicklung und Großindustrieprojekte unterstützen das Marktwachstum weiter. Darüber hinaus stärken die Präsenz von inländischen Lagerherstellern, die Erweiterung der Produktionskapazitäten und die zunehmende Übernahme fortschrittlicher Maschinen die führende Position von Asia-Pacific auf dem Weltmarkt.
Darüber hinaus soll die Region Südamerika den höchsten CAGR von 13,23% während 2026–2033 registrieren, der durch Investitionen in Infrastrukturentwicklung, Bergbau, erneuerbare Energieprojekte und industrielle Modernisierung in Ländern wie Brasilien, Chile und Argentinien getrieben wird. Die Erweiterung der Bauaktivitäten und die Nachfrage nach Schwermaschinen unterstützen die Einführung von Drehlagern in Kränen, Baggern, Bergbauanlagen und Materialgriffsystemen. Darüber hinaus schaffen wachsende Investitionen in Windenergieanlagen und Hafeninfrastruktur Möglichkeiten für hochlastfähige und langlebige Lagerlösungen. Die Modernisierung von Industrieanlagen und die zunehmende Nachfrage nach zuverlässigen Anlagenkomponenten dürften das regionale Marktwachstum während des Prognosezeitraums weiter beschleunigen.
China Drehlager Markt Insight
Der China Schwenklagermarkt wird von der starken Fertigungsbasis, der schnellen Infrastrukturentwicklung und der wachsenden Nachfrage nach Schwerbau- und Industriemaschinen angetrieben. Umfangreiche Investitionen in Brücken, Eisenbahnen, Häfen, Bergbau- und Erneuerbare-Energie-Projekte unterstützen den Einsatz von Drehlagern in Kranen, Baggern, Windenergieanlagen und automatisierten Anlagen. Chinas expandierende Windenergiekapazität und zunehmender Fokus auf die industrielle Automatisierung schaffen weitere Chancen für fortschrittliche Lagerlösungen. Darüber hinaus stärken die Präsenz von Inlandslagerherstellern, etablierten Lieferketten und kontinuierlichen Verbesserungen in der Präzisionstechnik die Position Chinas in der globalen Drehlagerindustrie.
Japan Drehlager Markt Einblick
Der japanische Drehlagermarkt wird von der fortschrittlichen Fertigungsbranche, der starken industriellen Automatisierungsfähigkeit und der etablierten Automobil-, Baumaschinen- und Robotikindustrie angetrieben. Die Nachfrage nach Drehlagern wird durch den umfangreichen Einsatz in Kranen, Baggern, Präzisionsmaschinen, Industrierobotern und erneuerbaren Energieanlagen unterstützt. Der Fokus Japans auf technologische Innovation, Gerätesicherheit und Präzisionstechnik ist die Annahme von Hochleistungslagern mit verbesserter Haltbarkeit, Tragfähigkeit und Rotationsgenauigkeit. Darüber hinaus werden Investitionen in Fabrikautomation, Infrastrukturwartung und fortgeschrittene Maschinen erwartet, um das Marktwachstum während des Prognosezeitraums zu unterstützen.
Europa Drehlagermarkt Einblick
Der europäische Drehlagermarkt wird von einer starken Nachfrage aus der Bau-, Industrie-, Erneuerbare- und Materialhandlingindustrie angetrieben. Zunehmende Investitionen in Windenergieanlagen, Infrastrukturmodernisierung und Industrieautomatisierung unterstützen die Übernahme von Hochleistungs-Schwenklagern in der gesamten Region. Länder wie Deutschland, Frankreich, Italien und das Vereinigte Königreich leisten einen Beitrag zur Marktentwicklung durch etablierte Fertigungskapazitäten und fortgeschrittene Engineering-Industrien. Der wachsende Fokus auf Energieeffizienz, Gerätesicherheit und vorausschauende Wartung ist die weitere Förderung des Einsatzes langlebiger, präziser Lagerlösungen für schwere Maschinen und industrielle Anwendungen.
Nordamerika Drehlager Markt Insight
Der Markt für Drehlager in Nordamerika wird durch Investitionen in die Infrastrukturentwicklung, die Modernisierung von Baumaschinen, den Bergbaubetrieb und die industrielle Automatisierung in den USA und Kanada vorangetrieben. Die zunehmende Einführung erneuerbarer Energietechnologien, insbesondere Windenergie, unterstützt die Nachfrage nach langlebigen, hochlastigen Drehlagern, die in Turbinensystemen eingesetzt werden. Der etablierte Fertigungssektor der Region und die Betonung auf fortgeschrittene Technik fördern die Einführung von Präzisionslagern mit verbesserter Lastverteilung, Dichtleistung und Betriebssicherheit. Darüber hinaus wird erwartet, dass die steigende Nachfrage nach automatisierten Maschinen und Material-Handling-Geräten das Marktwachstum unterstützen wird.
Drehlager Marktanteil
Die globale Drehlagerindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- thyssenkrupp rothe erde (Deutschland)
- SKF Group (Schweden)
- Schaeffler AG (Deutschland)
- Die Timken Company (USA)
- NSK Ltd. (Japan)
- NTN Corporation (Japan)
- Liebherr Group (Schweiz)
- IMO Group (Deutschland)
- Rollix (Defontaine Group) (Frankreich)
- Rotek Incorporated (USA)
- Antex Corporation (USA)
- La Leonessa S.p.A. (Italien)
- WafangDian Bearing Group (ZWZ) (China)
- Xuzhou Helin Slewing Bearing Co., Ltd. (China)
- Zhejiang Tianma Bearing Group Co., Ltd. (China)
- Luoyang LYC Bearing Co., Ltd. (China)
- Kaydon Bearings (USA)
- Silverthin Bearing Group (USA)
- Fenghe Drehlager Co., Ltd. (China)
- Xuzhou Wanda Drehlager Co., Ltd. (XZWD) (China)
- Luoyang Longda Bearing Co., Ltd. (LDB) (China)
- PSL, a.s. (Tschechien)
- Universal Industrial Products, Inc. (UIPI) (US)
- Maanshan Fangyuan Precision Machinery Co., Ltd. (China)
Neueste Entwicklungen im Drehlagermarkt
- Im Oktober 2025 unterzeichneten Rothe Erde und Shanghai Electric Wind Power Group eine gemeinsame Entwicklungsvereinbarung für eine Pitch Bearing Unit (PBU) bei China Wind Power 2025. Die Zusammenarbeit konzentriert sich auf modulare, leistungsfähige Windenergieanlagenkomponenten, die einfachere Upgrades und verbesserte Zuverlässigkeit unterstützen.
- Im Oktober 2025 haben Schaeffler und das Lindø Offshore Renewables Center (LORC) mit R&D Test Systems eine Hochleistungs-Windenergieanlage in Dänemark in Betrieb genommen. Die Anlage unterstützt die Prüfung und Validierung von Windenergieanlagen der nächsten Generation.
- Im März 2026 kündigte SKF eine Vereinbarung zum Erwerb von G-Tech Instruments an, einem Spezialisten für Condition-Monitoring und Messtechnik. Die Akquisition soll die digitale Zuverlässigkeit und die Vorhersagbarkeit von SKF für industrielle Geräte, einschließlich Anwendungen in der Schwerindustrie und Energie, stärken.
- Im März 2026 erwarb Timken die Vermögenswerte und damit verbundenen Unternehmen von Bijur Delimon International, einem Hersteller von automatisierten Schmiersystemen. Die Akquisition erweitert Timkens Schmierfähigkeit für Industrien wie Bergbau, Schiene und Stromerzeugung, die auch schwere Lagersysteme verwenden.
- Im Mai 2026 unterschrieb NSK ein Memorandum des Verständnisses mit Delta Electronics, um mit der Robotik-Technologie zusammenzuarbeiten, einschließlich Aktuatorentwicklung, Systemintegration, Prototyping und potenzielle Kommerzialisierung. Die Zusammenarbeit spiegelt die wachsende Nachfrage nach Präzisionsbewegungskomponenten in der automatisierten Fertigung und Robotik wider.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











