


Global Small Lymphocytic Lymphoma Market, By Symptoms (Painless Swelling in Neck, Armpit, or Groin, Fever, Fatigue, Night Sweats, Weight Loss, Loss of Appetite), Diagnosis (Physical Exam, Blood Tests, Imaging Studies, Immunophenotyping, Biopsy), Treatment (Chemotherapy, Targeted Therapy, Stem Cell Transplant, Monoclonal Antibody Therapy, Others), Dosage (Tablet, Capsule, Injections, Others), Route of Administration (Oral, Parenteral, Others), End-Users (Hospitals, Specialty Clinics, Homecare, Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy, Online Pharmacy, Others) – Industry Trends and Forecast to 2029.
Was ist Small Lymphocytic Lymphoma Marktgröße und Wachstumsrate
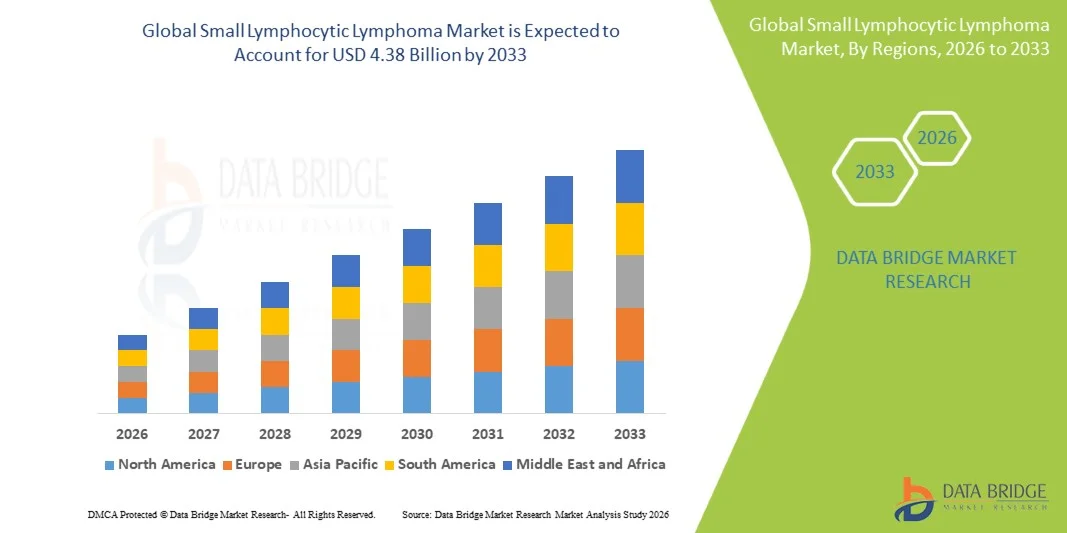
- Wie pro Data Bridge Market Research Analysis Globale kleine lymphotische Lymphom Marktgröße wurde bei3,46 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen4,38 Milliarden USD bis 2033, beiCAGR von 3,00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch das zunehmende Auftreten hämatologischer Malignitäten, insbesondere unter der alternden Bevölkerung, sowie verbesserte diagnostische Fähigkeiten wie Flusszytometrie und Molekulartests angetrieben.,führt zu einem früheren und genaueren Nachweis von Krankheitsfällen
- Darüber hinaus steigt die Einführung gezielter Therapien, einschließlichBruton Tyrosin Kinase(BTK) Inhibitoren und BCL-2 Inhibitoren, zusammen mit der Erweiterung des Zugangs zu fortschrittlichen Onkologie-Behandlungen und der laufenden klinischen Forschung in der Präzisionsmedizin, wird eine effektivere und personalisierte Behandlung Ansätze. Diese konvergierenden Faktoren beschleunigen die Aufnahme innovativer therapeutischer Optionen, was das Wachstum der Industrie deutlich steigert.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 3.46 Milliarden
- Voraussichtlicher Marktwert (2033): USD 4.38 Milliarden
- Wettervorhersage CAGR (2026–2033): 3.00%
Was sind die großen Takeaways von Small Lymphocytic Lymphoma Market
- Kleines lymphotisches Lymphom (SLL), ein langsamprogressierendes B-Zell-Non-Hodgkin-Lymphom, das eng mit chronischer lymphozytischer Leukämie zusammenhängt, wird zunehmend durch gezielte Therapien, Immuntherapie und Präzisions-Onkologie-Ansätze über Krankenhaus- und Spezialpflege-Einstellungen durch verbessertes Verständnis von Krankheitsbiologie und Behandlungswegen verwaltet.
- Die eskalierende Nachfrage nach SLL-Behandlung wird in erster Linie durch das steigende Auftreten von hämatologischen Malignitäten, die wachsende geriatrische Bevölkerung weltweit, und die zunehmende Annahme von neuartigen gezielten Therapien wie BTK und BCL-2 Inhibitoren, die die langfristige Krankheitskontrolle und das Überleben der Patienten verbessern
- Nordamerika dominierte den kleinen Lymphozyten-Lymphom-Markt mit dem größten Umsatzanteil von 42,6% im Jahr 2025, unterstützt durch fortgeschrittene Onkologie-Infrastruktur, Frühdiagnoseraten, starke klinische Studienaktivität und schnelle Einführung innovativer Therapien, insbesondere in den USA, wo Präzisionsmedizin weit in die Hämatologiepraxis integriert ist
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im kleinen lymphatischen Lymphom Markt während der Prognosezeit durch die Verbesserung der Gesundheitsinfrastruktur, die Erhöhung der Krebserkenntnis und Diagnoseraten, die Erhöhung der Gesundheitsausgaben, den Ausbau des Zugangs zu fortgeschrittenen Onkologie-Behandlungen und wachsende Investitionen in die Krebsversorgung in Schwellenländern
- Gezieltes Therapiesegment dominierte den kleinen Lymphozyten-Lymphom-Markt mit dem größten Anteil von 58,3% im Jahr 2025, angetrieben durch eine überlegene Wirksamkeit im Vergleich zu traditionellen Chemotherapie, bessere Sicherheit und Toleranzprofile, und die wachsende Präferenz für orale, langfristige Behandlung Regimen im chronischen Lymphom-Management
Report Scope und Small Lymphocytic Lymphoma Marktsegmentierung
|
Attribute |
Kleine lymphokytische Lymphom Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
· Die Erweiterung der Kombinationsregime, die BTK-Inhibitoren mit BCL-2 Inhibitoren integrieren · Wachsende Entwicklung der nächsten Generation, hochselektive orale gezielte Therapien mit reduziertem Widerstand |
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im kleinen Lymphozyten-Lymphommarkt
„Rising Adoption von gezielten oralen Therapien und Präzisions-Onkologie“
- Ein signifikanter und beschleunigender Trend im globalen kleinen lymphatischen Lymphommarkt ist die zunehmende Verschiebung zu gezielten oralen Therapien und Präzisions-Onkologie-Ansätzen, einschließlich BTK und BCL-2 Inhibitoren, die die Behandlung von herkömmlichen chemotherapiebasierten Regimen zu personalisierten und langfristigen Krankheitsbekämpfungsstrategien transformieren
- So werden z.B. BTK-Inhibitoren wie ibrutinib in First-Line- und rezidierten SLL-Fällen weit verbreitet, während venetoclax-basierte Kombinationen zunehmend angenommen werden, um die Tiefe der remissions- und progressionsfreien Überlebensergebnisse zu verbessern.
- Die Einführung gezielter Therapien ermöglicht verbesserte klinische Ergebnisse mit reduzierter Toxizität, da diese Medikamente speziell auf bösartige B-Zellen wirken, Schäden an gesunden Zellen minimieren und eine bessere Patientenverträglichkeit über lange Behandlungszyklen unterstützen
- Die zunehmende Integration von molekularer Diagnostik und genomischer Profilierung ermöglicht es den Klinikern, effektivere, individualisierte Behandlungswege auszuwählen, die Reaktionsraten zu verbessern und die Behandlungsresistenz bei SLL-Patienten zu reduzieren
- Dieser Trend zu hoch personalisierten, oralen und kontinuierlich optimierten Behandlungsregimenen ist die grundlegende Neuformulierung der klinischen Erwartungen in der Hämatologiepflege, wobei Unternehmen wie AbbVie und AstraZeneca die nächste Generation gezielte Onkologiepipelines vorantreiben
- Die Nachfrage nach fortschrittlichen zielgerichteten Behandlungsstrategien wächst in den entwickelten und aufstrebenden Gesundheitssystemen rapide, da Ärzte zunehmend die Wirksamkeit, Sicherheit und das langfristige Krankheitsmanagement in der SLL-Krankheit priorisieren
- Die zunehmende Erweiterung der orale Onkologie-Behandlungsmodelle auf der Grundlage von hauseigenen Modellen verbessert auch den Patientenkomfort und verringert die Abhängigkeit von der Klinik, unterstützt die langfristige Einhaltung und verbesserte Lebensqualität
Kleine lymphozyten Lymphom Marktdynamik
Fahrer
„Burden von hämatologischen Malignitäten und Erweiterung des Behandlungszugangs“
- Die zunehmende globale Belastung hämatologischer Malignitäten, verbunden mit steigendem Bewusstsein und verbesserten diagnostischen Fähigkeiten, ist ein bedeutender Treiber für die wachsende Nachfrage nach der kleinen lymphatischen Lymphom-Behandlung in Krankenhäusern und Spezial-Onkologie-Einstellungen
- So erweiterten im April 2025 mehrere Onkologie-Programme den Zugang zu sequencing-basierten Diagnostiken der nächsten Generation, was eine frühere und genauere Identifizierung von SLL- und verwandten lymphoproliferativen Erkrankungen ermöglicht.
- Da die Patientenpopulationen Alter und Krebserkrankungen steigen, besteht immer mehr Bedarf an effektiven Langzeittherapien, die den Krankheitsfortschritt bei gleichzeitiger Verbesserung der Lebensqualität in chronischen Lymphomfällen bewältigen können.
- Darüber hinaus verbessern die zunehmende Verfügbarkeit gezielter Therapien und die zunehmende Aufnahme von SLL-Patienten in klinische Studien die Barrierefreiheit der Behandlung und die weltweite Einführung innovativer Onkologie-Medikamente
- Die Bequemlichkeit oraler gezielter Therapien, ambulante Behandlungsmodelle und verbesserte Überlebensergebnisse sind wichtige Faktoren, die die Annahme fortschrittlicher SLL-Behandlungsoptionen in entwickelten und aufstrebenden Gesundheitsmärkten fördern
- Die zunehmende Investition in die Onkologieforschung und -entwicklung von Pharmaunternehmen beschleunigt die Einführung von Therapien der nächsten Generation mit verbesserten Wirksamkeits- und Sicherheitsprofilen
Zurückhaltung/Challenge
„Hochbehandlungskosten und begrenzte Frühdiagnose in Schwellenregionen“
- Die hohen Kosten für neuartige zielgerichtete Therapien und die begrenzte frühe Diagnose in Niedrig- und Mitteleinkommensregionen stellen eine bedeutende Herausforderung für eine breitere Marktdurchdringung im kleinen lymphotischen Lymphommarkt dar.
- Beispielsweise können fortgeschrittene BTK und BCL-2 Inhibitor-basierte Regime teuer sein, den Patientenzugang in kostensensitiven Gesundheitssystemen begrenzen und die weit verbreitete Adoption außerhalb der großen Onkologiezentren einschränken.
- Die Ansprache der Erreichbarkeitsbarrieren durch Biosimilars, die Ausweitung des Versicherungsschutzes und die von der Regierung unterstützten Onkologieprogramme ist entscheidend für die Verbesserung der Zugänglichkeit der Behandlung und der Patientenergebnisse.
- Darüber hinaus kann eine Unterdiagnostik oder verzögerte Diagnose aufgrund mangelnder spezialisierter Hämatologie-Infrastruktur in Entwicklungsregionen zu einer späten Behandlungsinitiation führen, wodurch die Gesamttherapiewirkung reduziert wird
- Während das Bewusstsein und die diagnostischen Fähigkeiten sich allmählich verbessern, behindern die Unterschiede im Zugang zum Gesundheitswesen und die hohen Behandlungsausgaben weiterhin die einheitliche globale Einführung fortschrittlicher SLL-Therapien.
- Die begrenzte Verfügbarkeit von erfahrenen Hämatologen und fortgeschrittenen diagnostischen Laboren in ländlichen und halbstädtischen Gebieten verzögert die genaue Identifizierung und Behandlung Einleitung
Kleine Lymphozyten Lymphom Markt Scope
Der Markt wird auf der Grundlage von Symptomen, Diagnose, Behandlung, Dosierung, Weg der Verabreichung, Endverbraucher und Verteilungskanal segmentiert.
- Von den Symptomen
Auf der Grundlage von Symptomen wird der Markt zu schmerzlosen Schwellungen in Hals, Achselhöhle oder Groin, Fieber, Müdigkeit, Nachtschwitze, Gewichtsverlust und Appetitverlust segmentiert. Die schmerzlose Schwellung im Hals-, Achsel- oder Groinsegment dominierte den Markt mit dem größten Anteil von 32,8% im Jahr 2025, da die Lymphknotenvergrößerung eine der frühesten und am häufigsten beobachteten klinischen Anzeichen des kleinen lymphozytischen Lymphoms ist. Patienten, die häufig während der routinemäßigen körperlichen Untersuchung oder zufälligen bildgebenden Erkenntnissen anwesend sind, machen dieses Symptom zum primären Auslöser für die Diagnose. Die hohe klinische Sichtbarkeit der Lymphknotenschwellung führt zu einer früheren Erkennung im Vergleich zu systemischen Symptomen. Darüber hinaus ist es stark mit der Krankheitsfortschrittsüberwachung verbunden und verstärkt seine Dominanz in klinischen Bewertungspfaden.
Das Ermüdungssegment wird von 2026 bis 2033 die schnellste Wachstumsrate von 19,6% beobachten, die durch die zunehmende Anerkennung von unspezifischen systemischen Symptomen in frühen Stadien hämatologischer Malignitäten verursacht wird. Fatigue wird oft unter diagnostiziert, aber gewinnt jetzt Aufmerksamkeit aufgrund einer verbesserten geduldig gemeldeten Ergebnisse Verfolgung in der Onkologie Pflege. Die zunehmende Sensibilisierung der Kliniker in Bezug auf krebsbedingte Müdigkeit als Schlüsseldiagnostik-Indikator unterstützt früher Verdacht auf SLL. Darüber hinaus verbessert die zunehmende Einführung von digitalen Gesundheitsmonitoring-Tools und Symptom-Tracking-Anwendungen die Erkennung von subtilen Krankheitsermüdungsmustern und trägt zu seinem schnellen Wachstum bei.
- Von der Diagnose
Auf Basis der Diagnose wird der Markt in physikalische Prüfung, Bluttests, Bildgebungsstudien, Immunphenotyping und Biopsie segmentiert. Das Bluttest-Segment dominierte den Markt mit dem größten Anteil von 35,4% im Jahr 2025, da vollständige Blutzahl- und Lymphozytenanalyse die in vermuteten SLL-Fällen verwendeten Erstlinien-Diagnostikwerkzeuge sind. Bluttests sind weit zugänglich, kostengünstig und routinemäßig sowohl in der primären als auch in der Spezial-Gesundheits-Einstellung durchgeführt, so dass eine frühzeitige Erkennung von anormalen Lymphozyten zählt. Sie werden oft von bestätigenden diagnostischen Verfahren gefolgt, so dass sie die am häufigsten verwendeten ersten Screening-Verfahren. Die zunehmende Verfügbarkeit automatisierter Hämatologieanalysatoren hat ihre Dominanz bei der Früherkennung weiter gestärkt.
Das immunphenotyping-Segment wird erwartet, dass die schnellste Wachstumsrate von 22,1% von 2026 bis 2033, angetrieben durch seine kritische Rolle bei der genauen Unterscheidung von SLL von anderen lymphoproliferativen Störungen. Diese Technik ermöglicht eine präzise Charakterisierung von B-Zellmarkern, eine verbesserte Diagnosegenauigkeit und Unterstützung personalisierter Behandlungsentscheidungen. Die zunehmende Übernahme der Strömungszytometrie in Onkologielabors und der zunehmende Einsatz fortschrittlicher molekularer Diagnostikplattformen beschleunigen ihre Aufnahme weiter. Darüber hinaus ist die zunehmende Betonung auf Präzisionsmedizin und gezielte Therapieauswahl eine wesentliche diagnostische Norm in der modernen Hämatologiepraxis.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der Markt in Chemotherapie, gezielte Therapie, Stammzelltransplantation, monoklonale Antikörpertherapie und andere segmentiert. Das gezielte Therapiesegment dominierte den Markt mit dem größten Anteil von 58,3% im Jahr 2025, angetrieben durch starke klinische Wirksamkeit, verbesserte Sicherheitsprofile und weit verbreitete Annahme von BTK-Inhibitoren und BCL-2-Inhibitoren in der Frontline und rezidierte SLL-Behandlung. Gezielte Therapien werden aufgrund besserer Verträglichkeit und langfristiger Krankheitsbewältigungsvorteile gegenüber der Chemotherapie zunehmend bevorzugt. Ihre orale Verabreichung und Eignung für das ambulante Management verbessern die Patientenkonformität weiter. Die zunehmende Integration der Präzisions-Onkologie hat gezielte Therapien als Standard der Pflege im SLL-Management fest etabliert.
Das monoklonale Antikörpertherapie-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch zunehmende Verwendung von Anti-CD20-Antikörpern in Kombinationsregimenen hervorgerufen wird. Diese Therapien verbessern die immunvermittelte Krebszellenvernichtung und werden neben zielgerichteten Mitteln zur Verbesserung der Behandlungsreaktion weit verbreitet. Die Ausweitung der klinischen Nachweise zur Unterstützung von Kombinations-Immuntherapie-Ansätzen führt sowohl in neu diagnostischen als auch rezidivierten Fällen zur Adoption. Darüber hinaus tragen die laufende Pipelineentwicklung und die zunehmende Zulassung von Antikörpertherapien der nächsten Generation zu einer schnellen Markterweiterung bei.
- Von Dosage
Auf Basis der Dosierung wird der Markt in Tabletten, Kapseln, Injektionen und andere segmentiert. Das Tablet-Segment dominierte den Markt mit dem größten Anteil von 46,3% im Jahr 2025, angetrieben durch den weit verbreiteten Einsatz von oralen gezielten Therapien in der SLL-Behandlung. Tabletten bieten Komfort, verbesserte Einhaltung und Eignung für langfristiges ambulantes Management, das bei der chronischen Lymphompflege kritisch ist. Patienten bevorzugen orale Dosierungsformen durch reduzierte Krankenhausbesuche und einfachere Verabreichung. Die zunehmende Verschiebung zur hausbasierten Krebstherapie verstärkt die Dominanz von Tablettenformulierungen weiter.
Das Segment Injektionen wird voraussichtlich die schnellste Wachstumsrate von 18,9 % von 2026 bis 2033, angetrieben durch die zunehmende Verwendung von monoklonalen Antikörpern und biologen Therapien intravenös oder subkutan verabreicht. Injizierbare Therapien sind für Kombinationstherapien unerlässlich und werden häufig in Krankenhaus- oder Spezialklinikeinstellungen eingesetzt. Die zunehmende Annahme fortgeschrittener Immuntherapien, die eine parenterale Lieferung erfordern, erhöht das Segmentwachstum. Darüber hinaus tragen die Erweiterung von Pipeline-Biologen und unterstützenden Pflege-Therapien zu einer verstärkten Abhängigkeit von injizierbaren Formulierungen bei.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in mündliche, parenterale und andere segmentiert. Das orale Segment dominierte den Markt mit dem größten Anteil von 61,5% im Jahr 2025, angetrieben durch die starke Annahme von oralen gezielten Therapien wie BTK und BCL-2 Inhibitoren. Die orale Verabreichung ermöglicht eine langfristige ambulante Behandlung, reduziert die Krankenhausaufenthalte und verbessert die Lebensqualität der Patienten erheblich. Die Bequemlichkeit der Selbstverwaltung und die wachsende Präferenz für die hausbasierte Onkologie-Betreuung unterstützen ihre Dominanz weiter. Darüber hinaus orientieren sich orale Therapien gut an chronischen Krankheitsmanagementstrategien in SLL.
Das parenterale Segment wird voraussichtlich die schnellste Wachstumsrate von 19,7% von 2026 bis 2033 beobachten, die durch zunehmende Verwendung von monoklonalen Antikörpern, Chemotherapie-Infusionen und Kombinationsregime, die intravenöse Verabreichung erfordern. Parenteral-Therapien sind essentiell, um eine rasche Krankheitskontrolle in aggressiven oder zurückgenommenen Fällen zu erreichen. Die wachsende Krankenhaus-basierte Onkologie-Infrastruktur und die Expansion des Infusionszentrums unterstützen das Segmentwachstum. Darüber hinaus verstärkt die laufende Entwicklung neuartiger Biologik durch Injektion die Nachfrage nach parenteralen Behandlungswegen.
- Von End-Users
Auf der Grundlage von Endverbrauchern wird der Markt in Krankenhäuser, Spezialkliniken, Heimpflege und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Anteil von 52,9% im Jahr 2025, angetrieben durch die Verfügbarkeit von fortschrittlichen diagnostischen Einrichtungen, Onkologie-Spezialisten und umfassende Behandlungsinfrastruktur. Krankenhäuser dienen als primärer Punkt für die SLL-Diagnose, Therapieinitiation und Verabreichung komplexer Therapien wie Chemotherapie und Immuntherapie. Das Vorhandensein von multidisziplinären Onkologie-Teams gewährleistet eine integrierte Patientenversorgung. Darüber hinaus verstärkt die zunehmende Spitalisierung für fortgeschrittene und verfallene Fälle die Dominanz des Krankenhauses auf dem Markt.
Das Homecare-Segment wird voraussichtlich die schnellste Wachstumsrate von 21,3 % von 2026 bis 2033 beobachten, die durch die steigende Annahme von oralen gezielten Therapien und Patientenpräferenz für hausbasiertes Behandlungsmanagement verursacht wird. Die Pflegeeinstellungen unterstützen die Langzeit-Medikament-Akzeptanz und verringern die Belastung von häufigen Krankenhausbesuchen. Technologische Fortschritte bei der Fernüberwachung und Teleonkologie ermöglichen eine sichere Ambulanz. Darüber hinaus beschleunigt der Wechsel zu geduldig-zentrierten Gesundheitsmodellen den Ausbau von hausbasierten Onkologie-Behandlungsdienstleistungen.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke, Online-Apotheke und andere segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit dem größten Anteil von 48,6% im Jahr 2025, angetrieben durch das hohe Volumen der Onkologie-Medikament-Spende in Krankenhaus-Einstellungen. Die meisten gezielten Therapien und injizierbaren Behandlungen werden durch Krankenhaus-Apotheken unter spezialisierter Aufsicht eingeleitet und ausgeliefert. Die Notwendigkeit einer kontrollierten Verteilung von teuren Onkologie-Medikamenten verstärkt dieses Segment weiter. Darüber hinaus sorgt die Integration mit stationärer und ambulanter Onkologie für eine konsequente Dominanz.
Das Online-Apothekensegment wird voraussichtlich die schnellste Wachstumsrate von 23,4% von 2026 bis 2033 beobachten, die durch die zunehmende Digitalisierung des Gesundheitswesens und die steigende Nachfrage nach bequemen Medikamentenzugriffen getrieben wird. Patienten mit langfristigen oralen Therapien bevorzugen zunehmend Heimlieferdienste für das chronische Krankheitsmanagement. Die Erweiterung der E-Apotheken-Plattformen und der Telemedizin-Integration erhöht die Adoption weiter. Zudem beschleunigt der wachsende Komfort mit digitalen Gesundheitsökosystemen und Subskriptions-basierten Medikamentenliefermodellen das Segmentwachstum.
Kleine Lymphozyten Lymphom Markt Regionale Analyse
- Nordamerika dominierte den kleinen Lymphozyten-Lymphom-Markt mit dem größten Umsatzanteil von 42,6% im Jahr 2025, unterstützt durch fortgeschrittene Onkologie-Infrastruktur, Frühdiagnoseraten, starke klinische Studienaktivität und schnelle Einführung innovativer Therapien
- Patienten und Gesundheitsdienstleister in der Region profitieren von frühen diagnostischen Fähigkeiten, der weit verbreiteten Verfügbarkeit neuer BTK- und BCL-2-Inhibitoren und einer starken klinischen Testaktivität, die eine kontinuierliche Therapieinnovation im SLL-Management unterstützt
- Diese weit verbreitete Adoption wird weiter unterstützt durch hohe Gesundheitsausgaben, starke Präsenz führender Pharmaunternehmen und etablierte Erstattungsrahmen, die Nordamerika als zentrale Anlaufstelle für fortgeschrittene kleine lymphatische Lymphombehandlung und Forschung
US Small Lymphocytic Lymphom Markt Insight
Der kleine Lymphozyten-Lymphommarkt in den USA eroberte den größten Umsatzanteil von 81% in Nordamerika im Jahr 2025, angetrieben durch hohe Annahme von fortgeschrittenen Onkologie-Therapien, starke klinische Forschungsinfrastruktur und schnelle Integration von Präzisionsmedizin in der Hämatologie Pflege. Patienten im Land profitieren von einem frühen Zugang zu BTK-Hemmern, BCL-2-Hemmern und Kombinations-Immuntherapie-Regime, die die Langzeit-Krankheitskontrolle verbessern. Die starke Präsenz führender Pharmaunternehmen und Onkologie-orientierter Biotech-Firmen beschleunigt die Innovations- und Behandlungsverfügbarkeit weiter. Darüber hinaus unterstützen die weit verbreitete Versicherungsdeckung, hohe Gesundheitsausgaben und robuste Krankenhausnetze die frühzeitige Diagnose und das kontinuierliche Management von SLL und verstärken die USA als primäre Wachstumsmotor des globalen Marktes.
Europa Small Lymphocytic Lymphoma Market Insight
Der kleine Lymphozyten-Lymphom-Markt in Europa wird prognostiziert, um bei einem beträchtlichen CAGR während der gesamten Prognoseperiode zu erweitern, vor allem durch starke öffentliche Gesundheitssysteme angetrieben, Krebserkenntnis zu erhöhen, und strukturierte Screening-Programme für hämatologische Malignitäten. Die Region profitiert von einer steigenden Akzeptanz von Präzisions-Onkologie und einem wachsenden Zugang zu neuartigen gezielten Therapien in großen Volkswirtschaften wie Deutschland, Frankreich und den europäischen Patienten der USA werden auch durch günstige Rückerstattungsrahmen unterstützt, wodurch die Erreichbarkeit fortschrittlicher Behandlungsoptionen verbessert wird. Darüber hinaus beschleunigen die Ausweitung der klinischen Forschungskooperationen und des Krankenhaus-basierten Onkologienetzwerks die Aufnahme innovativer SLL-Therapien in städtischen und halbstädtischen Populationen.
U.K. Small Lymphocytic Lymphoma Market Insight
Der kleine Lymphozyten-Lymphom-Markt der USA wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch die zunehmende Konzentration auf die Frühkrebs-Diagnostik, die starke Unterstützung des National Health Service (NHS) und die zunehmende Einführung gezielter Onkologie-Therapien getrieben wird. Im Zusammenhang mit steigender hämatologischer Krebserkrankung werden frühere Screening- und Fachreferenzen zur SLL-Erkennung gefördert. Die starke klinische Studieninfrastruktur und die Beteiligung an der globalen Onkologieforschung des Landes verbessern den Zugang zur Behandlung. Darüber hinaus verbessert der zunehmende Einsatz von Präzisionsmedizin und digitalen Pathologielösungen die Diagnostikgenauigkeit und unterstützt personalisierte Behandlungsstrategien sowohl im Krankenhaus als auch in speziellen Pflegeeinstellungen.
Deutschland Small Lymphocytic Lymphoma Market Insight
Der deutsche kleine Lymphozyten-Lymphom-Markt wird voraussichtlich im Prognosezeitraum mit einem beträchtlichen CAGR expandieren, der durch eine starke Gesundheitsinfrastruktur, hohe Investitionen in die Onkologieforschung und steigende Nachfrage nach fortschrittlichen biologen Therapien getrieben wird. Deutschlands Schwerpunkt auf Innovation und Präzisionsmedizin unterstützt die frühzeitige Einführung von BTK-Inhibitoren und Kombinations-Immuntherapie-Ansätzen. Das etablierte Krankenhausnetz des Landes gewährleistet einen breiten Zugang zu spezialisierten Hämatologie- und Diagnosedienstleistungen. Darüber hinaus stärken die zunehmende Integration der molekularen Diagnostik und der starke Fokus auf evidenzbasierte Behandlungsrichtlinien die Einführung fortschrittlicher SLL-Therapien über klinische Einstellungen hinweg.
Asien-Pazifik Kleine Lymphozyten Lymphom Markt Einblick
Der asiatisch-pazifische kleine Lymphozyten-Lymphom-Markt wird während der Prognosezeit von 2026 bis 2033 mit 23,7 % zunehmen, die durch steigende Krebsinzidenz, Verbesserung der diagnostischen Infrastruktur und zunehmenden Zugang zu fortgeschrittenen Onkologie-Behandlungen in Schwellenländern wie China, Japan und Indien angetrieben wird. Die Region erlebt einen schnellen Ausbau der Gesundheitseinrichtungen und ein wachsendes Bewusstsein für hämatologische Malignitäten. Die staatlichen Initiativen zur Förderung der Krebsbehandlungsmodernisierung und steigender Gesundheitsausgaben beschleunigen das Marktwachstum weiter. Darüber hinaus erweitert die zunehmende Verfügbarkeit kostengünstiger gezielter Therapien den Behandlungszugang über eine breitere Patientenpopulationsbasis.
Japan Small Lymphocytic Lymphom Markt Insight
Der japanische kleine lymphotische Lymphommarkt gewinnt aufgrund seines fortgeschrittenen Gesundheitssystems, des starken Fokus auf Präzisionsmedizin und der hohen Einführung innovativer Onkologietherapien an Dynamik. Die alternde Bevölkerung des Landes trägt maßgeblich zur steigenden Lymphominzidenz bei und erhöht die Nachfrage nach effektiven langfristigen Behandlungsoptionen. Die Integration von molekularen Diagnostik- und KI-basierten Pathologiewerkzeugen verbessert die Früherkennung und Krankheitsklassifizierung. Darüber hinaus verbessern starke pharmazeutische FuE-Fähigkeiten und die Teilnahme an globalen klinischen Studien den Zugang zu gezielten Therapien der nächsten Generation und unterstützen verbesserte Patientenergebnisse sowohl im Krankenhaus- als auch im Spezialbereich.
Indien kleine Lymphozyten Lymphom Markt Insight
Der indische kleine lymphotische Lymphom-Markt entfiel auf den größten Marktanteil im asiatischen Pazifik im Jahr 2025, auf eine rasche Urbanisierung, die Ausweitung der Gesundheitsinfrastruktur und die zunehmende Wahrnehmung von Blutkrebs. Das Land beobachtet die zunehmende Annahme von diagnostischen Diensten wie Immunphenotyping und fortgeschrittene Bildgebung, die Verbesserung der Früherkennungsraten von SLL. Die Erhöhung der Verfügbarkeit von erschwinglichen generischen und biosimilaren Onkologie-Medikamenten erhöht die Zugänglichkeit der Behandlung. Darüber hinaus sind staatliche Initiativen, die sich auf den Ausbau der Krebsversorgung konzentrierten, und das Wachstum der privaten Onkologie-Netzwerke unterstützen die Marktentwicklung in städtischen und halbstädtischen Regionen erheblich.
Kleine lymphocytische Lymphom Markt teilen
Die kleine Lymphozyten-Lymphom-Industrie wird in erster Linie von etablierten Unternehmen geführt, einschließlich:
- AbbVie Inc. (USA)
- Bristol-Myers Squibb Company (USA)
- Pfizer Inc. (USA)
- Merck & Co., Inc. (USA)
- Amgen Inc. (USA)
- Gilead Sciences, Inc. (USA)
- Eli Lilly und Company (USA)
- Regeneron Pharmaceuticals, Inc. (USA)
- Incyte Corporation (USA)
- AstraZeneca PLC (USA)
- Novartis AG (Schweiz)
- Sanofi (Frankreich)
- Bayer AG (Deutschland)
- Takeda Pharmaceutical Company Limited (Japan)
- Daiichi Sankyo Company, Limited (Japan)
- Teva Pharmaceutical Industries Ltd.
- GSK plc (USA)
- BeiGene, Ltd. (China)
Was sind die jüngsten Entwicklungen in Global Small Lymphocytic Lymphoma Market
- Im Februar 2026 genehmigte die US-FDA die Kombination von Acalabrutinib (Calquence) mit Venetoclax zur Behandlung von erwachsenen Patienten mit chronischer lymphatischer Leukämie oder kleinem lymphatischen Lymphom (CLL/SLL) und markiert eine große Verschiebung in Richtung Fest-Duration, All-Oral-Kombinationstherapie in erstklassigen Behandlungseinstellungen
- Im Dezember 2025 kündigte Eli Lilly die vollständige FDA-Zulassung von Jaypirca (pirtobrutinib) für rezidivierte oder feuerfeste CLL/SLL-Patienten, die zuvor mit BTK-Inhibitoren behandelt wurden, nach starken Phase III BRUIN-Testergebnissen mit verbesserten progressionsfreien Überlebens- und dauerhaften Reaktionsraten an
- Im März 2024 erweiterte die US-FDA die Zulassung von Bristol Myers Squibbs CAR-T-Therapie Breyanzi für rezidivierte oder feuerfeste chronische lymphotische Leukämie und kleine lymphozytische Lymphom nach mehreren Vortherapien. Diese Erweiterung führte eine zellbasierte Immuntherapie-Option für fortgeschrittene SLL-Fälle ein
- Im Dezember 2023 erteilte die FDA eine beschleunigte Zulassung von Pirtobrutinib für rezidivierte oder feuerfeste SLL-Patienten, die mindestens zwei vorgeschaltete Therapielinien erhalten hatten, einschließlich BTK und BCL-2-Inhibitoren. Dies führte den ersten nicht-kovalenten BTK-Inhibitor in der SLL-Behandlungslandschaft ein
- Im Januar 2023 genehmigte die U.S. FDA Zanubrutinib (Brukinsa) zur Behandlung von chronischer lymphatischer Leukämie und kleinem lymphatischen Lymphom, erweitert BTK Inhibitor Optionen in Erstlinien- und Rezidiveinstellungen. Diese Genehmigung verstärkte den Wettbewerb in der BTK-Hemmerklasse
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











