



Globale Marktsegmentierung für softwaredefinierte Rechenzentren nach Komponenten (Hardware, Software und Services), Typ (Software-Defined Computing (SDC), Software-Defined Storage (SDS), Software-Defined Data Center Networking (SDDCN) sowie Automatisierung und Orchestrierung), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen (KMU)) und Branche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Regierung und Verteidigung, Gesundheitswesen, Bildung, Einzelhandel, Fertigung und Sonstige) – Branchentrends und Prognose bis 2033
Was ist Software-Defined Data Center Marktgröße und Wachstumsrate
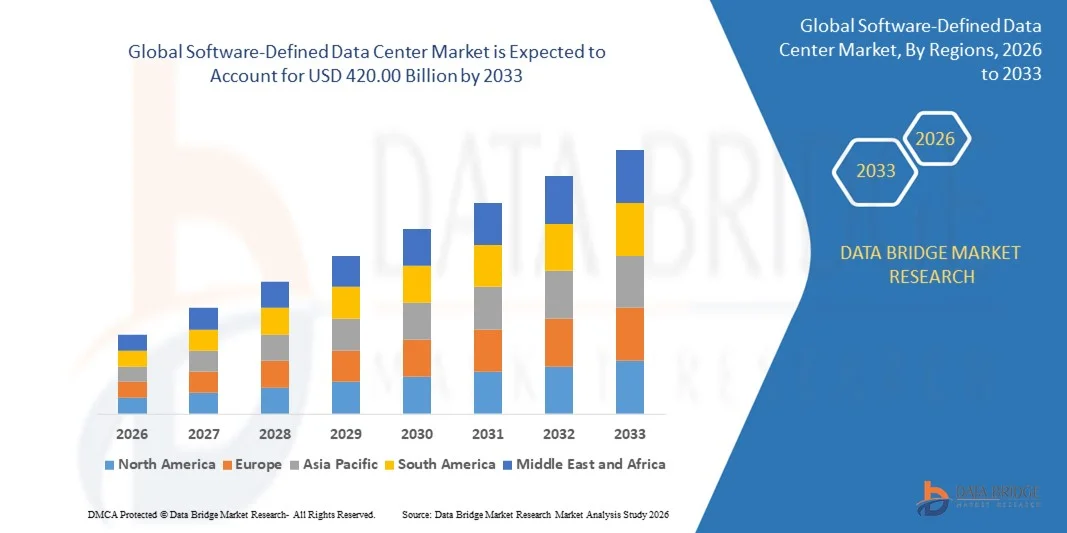
- Wie pro Data Bridge Market Research Analysis Globale softwaredefinierte Datencenter-Marktgröße wurde bei88,43 Milliarden USD in 2025und wird voraussichtlich erreichen420.00 Milliarden USD bis 2033, beiCAGR von 21,50%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Übernahme von Cloud Computing, Virtualisierung und hybriden IT-Infrastrukturen in Unternehmen gefördert, was zu einer höheren Nachfrage nach flexiblen, skalierbaren und automatisierten Rechenzentrumsoperationen führt.
- Darüber hinaus stellen steigende Unternehmensanforderungen für zentralisiertes Management, verbesserte Ressourcenauslastung und verbesserte Sicherheit softwaredefinierte Rechenzentrumslösungen als bevorzugte Wahl für moderne IT-Infrastruktur her. Diese konvergierenden Faktoren beschleunigen den Einsatz von SDDC-Technologien und erhöhen damit das Wachstum des Marktes deutlich.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 88,43 Milliarden
- Voraussichtlicher Marktwert (2033): USD 420,00 Milliarden
- Wettervorhersage CAGR (2026–2033): 21.50%
Was sind die großen Takeaways des Software-Defined Data Center Market
- Softwaredefinierte Rechenzentren, die durch softwarebasierte Orchestrierung verwaltete virtuelle Rechen-, Speicher- und Netzwerkressourcen anbieten, werden für moderne Unternehmen unerlässlich, um Leistung zu optimieren, Kosten zu senken und die operative Agilität zu verbessern
- Die steigende Nachfrage nach SDDC-Lösungen wird in erster Linie durch die Notwendigkeit von Automatisierung, Workload-Mobilität, hybrider Cloud-Integration und fortschrittlicher Analytik getrieben, da Unternehmen eine effiziente und skalierbare IT-Infrastruktur zur Unterstützung digitaler Transformationsinitiativen suchen
- Nordamerika dominierte den softwaredefinierten Rechenzentrumsmarkt mit einem Anteil40,7% im Jahr 2025, aufgrund der zunehmenden Übernahme von Virtualisierung, Cloud Computing und hybrider IT-Infrastruktur in Unternehmen
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region des softwaredefinierten Rechenzentrumsmarktes während der Prognosezeit durch eine schnelle Digitalisierung, zunehmende IT-Investitionen von Unternehmen und den Anstieg von Cloud-First-Strategien in Ländern wie China, Japan und Indien sein.
- Das Segment Software dominierte den Markt mit einem Marktanteil von 75,36% im Jahr 2025, aufgrund der kritischen Rolle der Virtualisierungs-, Management- und Orchestrierungssoftware bei der Optimierung von Rechenzentrumsoperationen. Unternehmen verlassen sich zunehmend auf Softwarelösungen für die Workload-Automatisierung, Ressourcenallokation und zentralisiertes Management in hybriden Umgebungen
Report Scope und Software-Defined Data Center Marktsegmentierung
|
Attribute |
Software-Defined Data Center Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Software-Defined Data Center Market
Annahme von Hybrid- und Multi-Cloud-Architekturen
- Ein wesentlicher Trend im softwaredefinierten Rechenzentrum (SDDC)-Markt ist die zunehmende Übernahme von Hybrid- und Multi-Cloud-Architekturen, die durch den steigenden Bedarf an flexiblen, skalierbaren und widerstandsfähigen IT-Infrastrukturen in Unternehmen getrieben werden. Diese Annahme ermöglicht es Unternehmen, Workloads zwischen On-Premises und Public Cloud-Umgebungen auszugleichen und gleichzeitig Kosten, Leistung und Sicherheit zu optimieren.
- So bietet VMware Lösungen der VMware Cloud Foundation, die es Unternehmen ermöglichen, private und öffentliche Clouds nahtlos zu integrieren und ein einheitliches Infrastrukturmanagement und Workload-Mobilität anzubieten. Diese Angebote beschleunigen digitale Transformationsinitiativen und verbessern die operative Agilität in multi-Cloud-Umgebungen
- Unternehmen implementieren zunehmend SDDCs, um eine zentrale Verwaltung von virtualisierten Rechen-, Speicher- und Netzwerkressourcen zu erreichen, wodurch die Abhängigkeit von physikalischen Hardware- und Handbetrieben verringert wird. Diese Verschiebung verbessert die Effizienz und ermöglicht die dynamische Ressourcenzuweisung, um den sich entwickelnden Geschäftsanforderungen gerecht zu werden
- Die Nachfrage nach automatisierter Bereitstellung und Orchestrierung von IT-Ressourcen wächst, da Unternehmen versuchen, die Betriebseffizienz zu verbessern, Ausfallzeiten zu minimieren und menschliche Fehler zu reduzieren. SDDC-Plattformen bieten einheitliche Dashboards und Automatisierungstools, die das Management über komplexe IT-Ökosysteme hinweg optimieren
- Sicherheits- und Compliance-Betrachtungen beeinflussen die SDDC-Adoption, da Hybrid- und Multi-Cloud-Einsätze integrierte Überwachungs-, politische Durchsetzungs- und Bedrohungserkennungsfunktionen erfordern. Diese Fähigkeiten helfen, die Datenintegrität und die regulatorische Compliance bei gleichzeitiger Unterstützung eines schnellen Anwendungseinsatzes zu erhalten
- Der Markt zeigt ein erhöhtes Interesse an der Edge-Computing-Integration in SDDC-Frameworks, um latenzempfindliche Workloads und Echtzeit-Analysen zu unterstützen. Dieser Trend verstärkt die Rolle der softwaredefinierten Infrastruktur als Grundlage für agile, skalierbare und sichere IT-Architekturen des Unternehmens.
Software-Defined Data Center Marktdynamik
Fahrer
steigende Nachfrage nach automatisiertem, zentralisiertem Rechenzentrumsmanagement
- Die wachsende Komplexität der IT-Umgebungen in Unternehmen treibt die Nachfrage nach automatisierten und zentralisierten Rechenzentrumsmanagementlösungen, die Sichtbarkeit, Kontrolle und Orchestrierung über virtualisierte und hybride Infrastrukturen bieten. Diese Lösungen reduzieren die Betriebskosten und verbessern die Service-Lieferung über verteilte Workloads
- Nutanix bietet beispielsweise Cloud-Plattformen für Unternehmen, die ein automatisiertes Infrastrukturmanagement, eine Ressourcenoptimierung und eine einheitliche Überwachung über Multi-Cloud-Einsätze ermöglichen. Organisationen, die Nutanix-Plattformen nutzen, erleben reduzierte administrative Overhead und schnellere Zeit-zu-Service für kritische Anwendungen
- Die Umstellung auf softwaredefinierte Vernetzung und Speicherung erhöht die Fähigkeit von Rechenzentren, Ressourcen auf Basis von Workload-Anforderungen dynamisch zuzuordnen, die Betriebseffizienz und die Betriebsfähigkeit zu unterstützen
- Cloud-native Anwendungen und containerizzate Workloads erhöhen die Notwendigkeit zentralisierter Orchestrationsplattformen, die Ressourcen automatisch bereitstellen und Politiken konsequent in verschiedenen Umgebungen durchsetzen können
- Die zunehmende Übernahme von KI- und maschinellem Lernen in IT-Betrieben fördert den Einsatz von softwaredefinierten Management-Tools, die prädiktive Analytik, Anomalieerkennung und intelligente Optimierung der Rechenzentrumsleistung bereitstellen
Zurückhaltung/Challenge
Komplexität der Integration mit Legacy-Systemen
- Der softwaredefinierte Rechenzentrumsmarkt konfrontiert Herausforderungen aufgrund der Schwierigkeit, SDDC-Plattformen mit bestehenden Legacy-Systemen zu integrieren, die oft heterogene Hardware, proprietäre Protokolle und veraltete Management-Frameworks beinhalten. Diese Komplexität kann die Übernahme und Erhöhung der Implementierungskosten verlangsamen
- Zum Beispiel, Organisationen, die von traditionellen Rechenzentren zu HPE GreenLake SDDC-Lösungen migrieren, begegnen oft Integration Herausforderungen mit alten Speicherfeldern und Netzwerkinfrastruktur. Diese Herausforderungen erfordern zusätzliche Planung, Prüfung und Anpassung, um einen reibungslosen Betrieb zu gewährleisten
- Die Sicherstellung der Kompatibilität mit bestehenden Anwendungen und Workflows erfordert eine sorgfältige Orchestrierung und kann eine Neuarchitektisierung bestimmter Dienste, zunehmende Einsatzzeit und Ressourcenanforderungen erfordern
- Legacy-Systeme können APIs oder Automatisierungsfunktionen fehlen, die die Fähigkeit von SDDC-Plattformen begrenzen, vollautomatische, zentralisierte Verwaltung über alle Ressourcen bereitzustellen
- Der Markt navigiert weiterhin Zwänge im Zusammenhang mit dem Ausgleich von Modernisierungen mit operativer Kontinuität, da Unternehmen sich bemühen, fortschrittliche softwaredefinierte Lösungen zu verabschieden und gleichzeitig die Verfügbarkeit von Dienstleistungen zu gewährleisten und die Störung der bestehenden IT-Operationen zu minimieren.
Software-Defined Data Center Marktbereich
Der Markt wird auf Basis von Bauteil, Typ, Organisationsgröße und vertikal segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der SDDC-Markt in Hardware, Software und Services segmentiert. Das Software-Segment dominierte den Markt mit dem größten Umsatzanteil von 75,36% im Jahr 2025, angetrieben durch die kritische Rolle der Virtualisierungs-, Management- und Orchestrierungssoftware bei der Optimierung von Rechenzentrumsoperationen. Unternehmen verlassen sich zunehmend auf Softwarelösungen für die Workload-Automatisierung, Ressourcenallokation und zentralisiertes Management in hybriden Umgebungen. Software-Angebote bieten oft die Integration mit Cloud-Plattformen und fortschrittlichen Analysen, die Steigerung der betrieblichen Effizienz und die Senkung der Gesamtbetriebskosten. Die starke Nachfrage nach Softwarelösungen wird durch ihre Fähigkeit unterstützt, skalierbare, flexible und sichere Rechenzentrumsoperationen zu ermöglichen.
Das Dienstleistungssegment soll das schnellste Wachstum von 2026 bis 2033 beobachten, das durch steigende Nachfrage nach Bereitstellungs-, Beratungs- und Managed Services getrieben wird. So bieten Unternehmen wie IBM professionelle Dienstleistungen an, die Unternehmen bei der Implementierung von SDDC-Lösungen unterstützen und gleichzeitig minimale Störungen gewährleisten. Dienstleistungen bieten auch eine laufende Überwachung, Unterstützung und Optimierung und machen sie attraktiv für Unternehmen, die eine kompetente Beratung bei der Verwaltung komplexer softwaredefinierter Umgebungen benötigen. Die zunehmende Umstellung auf das ausgelagerte IT-Management und die Cloud-Integration beschleunigt die Service-Adoption weiter.
- Typ
Auf Basis des Typs wird der SDDC-Markt in Software-Defined Computing (SDC), Software-Defined Storage (SDS), Software-Defined Data Center Networking (SDDCN) und Automation and Orchestration segmentiert. Das Segment Software-Defined Computing dominierte den Markt im Jahr 2025, angetrieben durch die weit verbreitete Übernahme virtualisierter Rechenressourcen und die Notwendigkeit eines effizienten Workload-Managements. Organisationen priorisieren SDC-Lösungen für ihre Fähigkeit, die Serverauslastung zu optimieren, die Skalierbarkeit zu verbessern und Hardwareabhängigkeit zu reduzieren. SDC unterstützt auch die dynamische Bereitstellung und Integration mit anderen SDDC-Komponenten, was die Betriebsflexibilität und Leistungsfähigkeit erhöht. Seine etablierte Präsenz in der IT-Infrastruktur des Unternehmens trägt zu seinem dominanten Marktanteil bei.
Das Segment Automation and Orchestration wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 bezeugen, das durch steigende Nachfrage nach automatisierten Workflows und IT-Operationen mit Selbstbedienung betrieben wird. Die vRealize-Suite von VMware ermöglicht es Unternehmen, die Bereitstellung, Überwachung und Verwaltung über hybride Cloud-Umgebungen zu automatisieren. Automatisierung reduziert manuelle Eingriffe, beschleunigt die Bereitstellung und sorgt für Konsistenz im Betrieb und macht es für Unternehmen, die eine digitale Transformation durchführen, sehr attraktiv. Die zunehmende Übernahme von AI-getriebenen Orchestrationsinstrumenten verstärkt das Marktwachstum in diesem Segment weiter.
- Durch Organisation Größe
Auf der Grundlage der Organisationsgröße wird der SDDC-Markt in große Unternehmen und kleine und mittlere Unternehmen (KMU) segmentiert. Große Unternehmen dominierten den Markt im Jahr 2025, angetrieben durch ihre umfangreiche IT-Infrastruktur und die Notwendigkeit, die operative Effizienz in mehreren Rechenzentren zu optimieren. Unternehmen implementieren SDDC-Lösungen, um Komplexität zu reduzieren, die Skalierbarkeit zu verbessern und hybride Cloud-Strategien zu unterstützen. Große Organisationen investieren oft in umfassende Virtualisierungs- und Orchestrationslösungen, die eine zentrale Kontrolle und erhöhte Sicherheit bieten. Ihre etablierten IT-Budgets und der Fokus auf Innovation ermöglichen eine frühzeitige Einführung fortschrittlicher SDDC-Technologien.
Das KMU-Segment soll das schnellste Wachstum von 2026 bis 2033 bezeugen, das durch das zunehmende Bewusstsein für die Vorteile der softwaredefinierten Infrastruktur und die Verfügbarkeit kostengünstiger, skalierbarer Lösungen gefördert wird. So bietet Nutanix vereinfachte SDDC-Plattformen für KMU, die Cloud-ähnliche Flexibilität und reduzierte IT-Managementlast ermöglichen. KMU nutzen das SDDC zunehmend, um Agilität zu erreichen, Remote-Operationen zu unterstützen und die Wettbewerbsfähigkeit ohne große Investitionen zu verbessern. Der wachsende Fokus auf digitale Transformation und hybride IT-Adoption treibt die Übernahme kleinerer Organisationen voran.
- Von Vertical
Auf der Grundlage der Vertikalen wird der SDDC-Markt in BFSI, IT und Telecom, Regierung und Verteidigung, Healthcare, Bildung, Einzelhandel, Fertigung und andere segmentiert. Die IT und Telecom vertikal dominierten den Markt im Jahr 2025, angetrieben durch die Notwendigkeit skalierbarer, agiler und hochverfügbarer Rechenzentrumsinfrastruktur zur Unterstützung von Cloud-Services, Telekommunikationsbetrieben und Managed Services. Organisationen in dieser vertikalen priorisieren SDDC-Lösungen für schnelle Bereitstellung, multi-tenant Unterstützung und zentralisierte Verwaltung von Rechen-, Speicher- und Netzwerkressourcen. Der hohe Grad der Digitalisierung, der Cloud-Adoption und der Service-Automatisierung in diesem Sektor verstärkt seinen dominanten Marktanteil.
Die Healthcare vertikal wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, die durch den steigenden Bedarf an sicheren, skalierbaren und konformen Rechenzentrumslösungen zur Verwaltung von Patientendatensätzen und digitalen Gesundheitsdiensten. Zum Beispiel implementiert Philips Healthcare eine softwaredefinierte Infrastruktur, um die Datenverfügbarkeit zu verbessern, die Ressourcenauslastung zu verbessern und Telemedizin-Plattformen zu unterstützen. Die SDDC-Adoption im Gesundheitswesen sorgt für eine robuste Sicherheit, eine Katastrophenrückgewinnung und Integration mit Cloud-basierten Analysetools, einen schnellen Einsatz in Krankenhäusern und medizinischen Forschungseinrichtungen.
Software-Defined Data Center Markt Regionale Analyse
- Nordamerika dominierte den softwaredefinierten Rechenzentrumsmarkt mit dem größten Umsatzanteil von 40,7% im Jahr 2025, angetrieben durch die zunehmende Übernahme von Virtualisierung, Cloud Computing und hybrider IT-Infrastruktur in Unternehmen
- Organisationen in der Region schätzen die Flexibilität, Skalierbarkeit und zentralisierte Verwaltung, die von softwaredefinierten Rechenzentrumslösungen angeboten werden, und ermöglichen eine nahtlose Integration von Rechen-, Speicher- und Netzwerkressourcen
- Diese weit verbreitete Adoption wird durch hohe IT-Budgets, eine technologisch fortschrittliche Belegschaft und die wachsende Nachfrage nach automatisierten, softwaregesteuerten Rechenzentrumsoperationen unterstützt, die Software-definiertes Rechenzentrum als bevorzugte Lösung für Großunternehmen
U.S. Software-Defined Data Center Market Insight
Der US-Software-definierte Rechenzentrumsmarkt erfasste den größten Umsatzanteil in Nordamerika im Jahr 2025, der durch eine schnelle Cloud-Adoption und den zunehmenden Bedarf an agiler, softwaregestützter IT-Infrastruktur getrieben wurde. Unternehmen priorisieren softwaredefinierte Rechenzentrumslösungen, um die Leistungsfähigkeit des Rechenzentrums zu optimieren, die Betriebskosten zu senken und die Sicherheit zu erhöhen. Der wachsende Schwerpunkt auf hybriden Cloud-Strategien, neben der Integration von KI-getriebenen Monitoring- und Orchestrierungstools, stärkt das Marktwachstum. Darüber hinaus unterstützt die zunehmende Übernahme von Containerisierung und Mikroservice-Architektur die Erweiterung von softwaredefiniertem Rechenzentrum in mehreren Branchen.
Europa Software-Defined Data Center Markt Insight
Der in Europa softwaredefinierte Rechenzentrumsmarkt wird im gesamten Prognosezeitraum mit einem beträchtlichen CAGR wachsen, vor allem durch digitale Transformationsinitiativen und strenge regulatorische Compliance-Anforderungen. Der Anstieg der Cloud-Einsätze im Unternehmen, verbunden mit dem Bedarf an leistungsstarken Rechen- und energieeffizienten Rechenzentren, fördert die Einführung von softwaredefinierten Rechenzentren. Europäische Organisationen investieren auch in softwaredefinierte Speicher- und Netzwerklösungen, um die operative Flexibilität zu verbessern. Die Region erlebt ein beträchtliches Wachstum in den Bereichen BFSI, IT, Healthcare und Regierung, mit softwaredefinierten Rechenzentrumslösungen, die in neue und bestehende Infrastrukturprojekte integriert sind.
U.K. Software-Defined Data Center Market Insight
Der U.K.-Software-definierte Rechenzentrumsmarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch die zunehmende Übernahme von Unternehmenswolken und die Notwendigkeit einer sicheren, skalierbaren IT-Infrastruktur angetrieben wird. Organisationen nutzen softwaredefinierte Rechenzentrumslösungen, um die Ressourcennutzung zu verbessern und das Rechenzentrumsmanagement zu vereinfachen. Das starke IT-Service-Ökosystem der USA und die Betonung auf digitale Innovation sollen das Marktwachstum weiter stimulieren. Regierungsgeführte Initiativen zur Unterstützung der digitalen Transformation und der intelligenten Infrastruktur-Adoption tragen auch zur steigenden Nachfrage nach softwaredefinierten Rechenzentrumslösungen bei.
Deutschland Software-Defined Data Center Market Insight
Der in Deutschland softwaredefinierte Rechenzentrumsmarkt wird voraussichtlich während der Prognosezeit bei einem beträchtlichen CAGR expandieren, der durch das wachsende Bewusstsein für softwaredefinierte Infrastruktur und den Fokus auf energieeffiziente und nachhaltige Rechenzentren gefördert wird. Unternehmen übernehmen zunehmend softwaredefinierte Rechenzentrumslösungen für verbesserte Automatisierung, Workload-Management und reduzierte operative Komplexität. Die robuste IT-Infrastruktur Deutschlands fördert neben der Betonung auf Innovation und Cybersicherheit die Integration von softwaredefiniertem Rechenzentrum in Branchen. Die Präferenz für Lösungen, die sich mit lokalen Compliance-Standards und Nachhaltigkeitszielen ausrichten, treibt Marktwachstum sowohl in kommerziellen als auch in Regierungssegmenten an.
Asia-Pacific Software-Defined Data Center Markt Einblick
Der asiatisch-pazifische Software-definierte Rechenzentrumsmarkt ist bereit, während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR zu wachsen, angetrieben durch schnelle Digitalisierung, zunehmende IT-Investitionen von Unternehmen und den Anstieg von Cloud-First-Strategien in Ländern wie China, Japan und Indien. Der wachsende Fokus der Region auf intelligente Stadtinitiativen, technologische Infrastruktur und digitale Transformation in Unternehmen erhöht die softwaredefinierte Rechenzentrumsadoption. Darüber hinaus, da APAC als Hub für die Entwicklung von Datencenter-Infrastruktur- und Softwarelösungen herauskommt, erweitern sich die Erreichbarkeit und Zugänglichkeit von softwaredefinierten Rechenzentrumsplattformen über mehrere Branchen-Strecken hinweg.
Japan Software-Defined Data Center Markt Insight
Der Japan softwaredefinierte Rechenzentrumsmarkt gewinnt aufgrund des fortschrittlichen IT-Ökosystems, der hohen Cloud-Adoptionsraten und der steigenden Nachfrage nach einem effizienten, automatisierten Rechenzentrumsmanagement an Dynamik. Unternehmen investieren in softwaredefinierte Rechenzentrumslösungen, um Leistung, Skalierbarkeit und operative Agilität zu verbessern. Die Integration von softwaredefinierten Netzwerk-, Speicher- und Rechenressourcen mit AI-getriebener Analytik treibt die Adoption voran. Japans alternde Belegschaft und Fokus auf operative Effizienz fördern die Nutzung automatisierter, softwaregestützter Rechenzentren in allen Branchen.
China Software-Defined Data Center Markt Insight
Der China-Software-definierte Rechenzentrumsmarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Markt, der einer schnellen digitalen Transformation, einer wachsenden Cloud-Adoption und umfangreichen IT-Infrastrukturinvestitionen des Unternehmens zugeschrieben wurde. China erlebt eine starke Nachfrage nach softwaredefinierten Rechen-, Speicher- und Netzwerklösungen in BFSI-, IT- und Fertigungsbereichen. Regierungsinitiativen, die intelligente Städte fördern, zusammen mit dem Vorhandensein von inländischen Software-definierten Rechenzentrumslösungsanbietern, beschleunigen die Annahme. Die Verfügbarkeit kostengünstiger, skalierbarer Lösungen stärkt den Markt weiter und ermöglicht einen weit verbreiteten Einsatz in Unternehmens- und Regierungssegmenten.
Software-Defined Data Center Marktanteil
Die softwaredefinierte Rechenzentrumsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Dell Technologies (USA)
- Hewlett Packard Enterprise Development LP (USA)
- VMware, Inc. (USA)
- Huawei Technologies Co., Ltd. (China)
- Microsoft Corporation (USA)
- Nokia Corporation (Finland)
- Oracle Corporation (USA)
- ARYAKA NETWORKS, INC. (USA)
- Citrix Systems, Inc. (USA)
- Extreme Networks, Inc. (USA)
- Infovista (Frankreich)
- NEC Corporation (Japan)
- Nutanix, Inc. (USA)
- Pluribus Networks, Inc. (USA)
- Red Hat, Inc. (USA)
- SUSE (Deutschland)
- Adaptiv Networks, Inc. (USA)
- Arista Networks, Inc. (USA)
- Bigleaf Networks, Inc. (USA)
Neueste Entwicklungen im globalen Software-Defined Data Center Market
- Im Mai 2025 erweiterte Hewlett-Packard Enterprise Development LP sein HPE Aruba Networking-Portfolio durch die Einführung der Aruba CX 10K verteilten Services Switches. Mit integrierten AMD Pensando DPUs schaltet diese Netzwerk- und Sicherheitsaufgaben von Server-CPUs ab, wodurch Rechenressourcen für KI und andere intensive Workloads freigegeben werden. Diese Entwicklung soll die betriebliche Effizienz und Skalierbarkeit in modernen Rechenzentren deutlich verbessern und die Position des HPE im SDDC- und Unternehmensnetzwerkmarkt stärken. Indem HPE neben der KI-bereiten Infrastruktur ein leistungsfähiges Netzwerkmanagement ermöglicht, geht es um die wachsende Nachfrage nach agilen, softwaregetriebenen Rechenzentren
- Im April 2025 startete Dell Inc. durch eine strategische Zusammenarbeit seine Software-definierte Speicherlösung PowerFlex, die mit der Nutanix Cloud Platform (NCP) und Nutanix Cloud Infrastructure (NCI) integriert ist. Die gemeinsame Lösung unterstützt Nutanixs nativer Hypervisor AHV innerhalb einer skalierbaren, zweistufigen Architektur, erhöht Flexibilität, Performance und Ressourcenoptimierung für hybride Cloud-Einsätze. Dieser Launch verstärkt die Rolle von Dell im SDDC-Markt, indem Unternehmen eine einheitliche, leistungsstarke Speicher- und Cloud-Management-Lösung bieten, die eine nahtlose Integration in On-Premises und Cloud-Umgebungen ermöglicht und gleichzeitig die steigende Nachfrage nach skalierbaren, automatisierten Infrastrukturen anspricht.
- Im April 2025 kündigte Last Energy an, 30 Mikroreaktoren in Texas zu konstruieren und auf eine Erzeugungskapazität von etwa 600 Megawatt für Rechenzentren zu zielen. Diese Initiative befasst sich mit den steigenden Energieanforderungen des Ausbaus von Rechenzentrumsbetrieben und ermöglicht hochdichte Rechenumgebungen ohne Überlastung des bestehenden Stromnetzes. Durch die Bereitstellung einer stabilen, lokalisierten Energiequelle wird erwartet, dass diese Entwicklung die SDDC- und Hochleistungs-Computing-Märkte positiv beeinflusst, nachhaltiges und zuverlässiges Rechenzentrumswachstum unterstützt und Unternehmen mit Fokus auf Energieeffizienz und operative Widerstandsfähigkeit anzieht.
- Im März 2025 startete Rackspace Technology seinen Rackspace SDDC Flex Service in Partnerschaft mit VMware und Dell und bietet eine Cloud-Lösung, die öffentliche und private Cloud-Fähigkeiten mit flexibler Infrastruktur, Self-Service-Optionen und automatisierter Bereitstellung kombiniert. Entwickelt auf einem verbrauchsbasierten Preismodell, verbessert der Service operative Agilität für Unternehmen, reduziert Einsatzzeiten und vereinfacht Hybrid Cloud-Management. Diese Bewegung stärkt die Marktposition von Rackspace, indem sie die wachsende Nachfrage nach skalierbaren, softwaredefinierten Rechenzentrumslösungen anspricht, die Automatisierung, Flexibilität und schnelle Bereitstellung in hybriden IT-Umgebungen integrieren
- Im Januar 2025 unterzeichneten TerraPower und Sabey ein Memorandum des Verständnisses, um die Bereitstellung von Mikroreaktoren in Sabeys softwaredefinierten Rechenzentren zu erkunden. Die Initiative zielt darauf ab, Energieeffizienz, Nachhaltigkeit und Widerstandsfähigkeit im Rechenzentrumsbetrieb zu verbessern und dabei die Strombegrenzungen in kritischen Märkten zu bewältigen. Durch die Integration von fortschrittlichen, kohlenstoffarmen Energielösungen in SDDC-Infrastrukturen unterstützt diese Entwicklung die Übernahme von High-Density-Computing und positioniert beide Unternehmen als führendes Unternehmen in der Schwelle der Energieinnovation und softwaredefinierter Rechenzentrumstechnologien
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











