


Segmentierung des globalen Marktes für Umreifungsmaterialien nach Produkttyp (Stahl, Polypropylen und Polyester), Anwendung (Bauwesen, Lebensmittel und Getränke, Metall, Zeitung und Grafik, Industrielogistik sowie Wellpappe und Papier) – Branchentrends und Prognose bis 2033
Was ist die Strapping Materials Markt Größe und Wachstum Rate
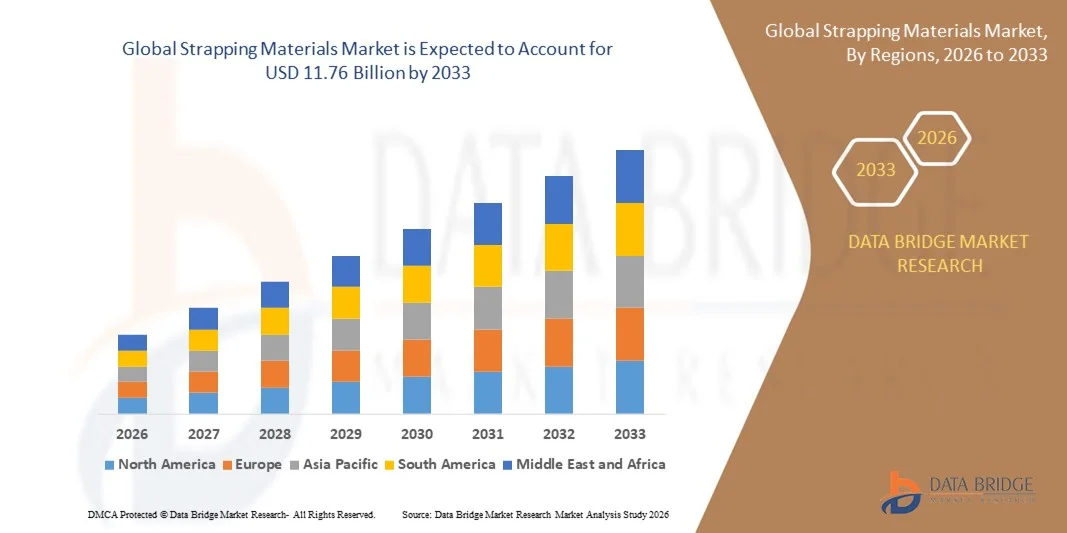
- Wie pro Data Bridge Market Research Analysis wurde die globale Marktgröße für Umreifungsmaterialien geschätzt7,38 Milliarden USD in 2025und wird voraussichtlich erreichen11,76 Milliarden USD bis 2033, beiCAGR von 6,6%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung von Leichtbau- und nachhaltigen Umreifungslösungen in den Bereichen E-Commerce, Industrielogistik und Fertigung gefördert.
- Erhöhung der Nachfrage nach PET- und Polypropylen-Umreifung, um eine sichere Lastbündelung zu gewährleisten, die Versandkosten zu senken und die betriebliche Effizienz zu erhöhen, ist weitere Markterweiterung
Marktgröße und Prognose:
- Globaler Marktwert (2025):7,38 Milliarden USD
- Voraussichtlicher Marktwert (2033):11,76 Mrd. USD
- Wettervorhersage CAGR (2026–2033):6.00%
Wie verschweißte Materialien Markt analysiert
- Der Markt zeugt durch den Ausbau von globalen Handels-, E-Commerce- und Industrie-Lieferketten, die leistungsfähige und langlebige Umreifungslösungen benötigen
- Technologische Fortschritte, wie automatisierte Umreifungsmaschinen, die mit PET- und Polypropylen-Materialien kompatibel sind, verbessern die Effizienz, reduzieren die Arbeitskosten und minimieren Produktschäden
- Nordamerika dominierte den Umreifungsstoffmarkt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch das rasante Wachstum von E-Commerce, Industrielogistik und Fertigungssektoren, die hochfeste, zuverlässige und nachhaltige Umreifungslösungen erfordern
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenUmreifungsmaterialienMarkt, angetrieben durch steigende Produktionsaktivitäten, wachsender grenzüberschreitender Handel und steigende Nachfrage nach kostengünstigen und nachhaltigen Umreifungslösungen
- Das Polyester-Segment hielt den größten Marktanteil im Jahr 2025, angetrieben durch seine hohe Zugfestigkeit, Haltbarkeit und Resistenz gegen Dehnung, so dass es ideal für die Sicherung von schweren und Ferntransporten. PET-Umreifung ist aufgrund seiner Kosteneffizienz, Recyclierbarkeit und Kompatibilität mit automatisierten Umreifungssystemen in den Bereichen E-Commerce, Industrielogistik und Fertigung weit verbreitet.
Report Scope und Strapping Materials Market Segmentation
|
Attribute |
Bandmaterial Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Markttrends für Fördermaterialien
Aufstieg von leichten und nachhaltigen Umreifungslösungen
- Die zunehmende Übernahme von leichten und nachhaltigen Umreifungsmaterialien verwandelt die Verpackungs- und Logistiklandschaft durch eine sichere und umweltfreundliche Lastbündelung. Diese Materialien reduzieren das Gesamt-Verpackungsgewicht bei gleichzeitig hoher Zugfestigkeit, was zu geringeren Versandkosten, verbesserter Betriebseffizienz und reduziertem CO2-Fußabdruck führt. Dieser Trend wird durch den zunehmenden Fokus auf nachhaltige Supply-Chain-Praktiken in allen Branchen verstärkt
- Die hohe Nachfrage nach recycelbaren und wiederverwendbaren Umreifungen in E-Commerce, Lagerhaltung und Industrieschifffahrt beschleunigt die Einführung von Polyester (PET) und Polypropylen (PP) Umreifung. Diese Materialien helfen Unternehmen, Nachhaltigkeitsziele zu erreichen, regulatorische Anforderungen an Verpackungsabfälle zu erfüllen und Deponiebeiträge zu minimieren. Steigendes Bewusstsein zwischen Herstellern und Logistikanbietern über umweltfreundliche Lösungen unterstützt diesen Trend weiter
- Die Vielseitigkeit und die einfache Handhabung moderner Umreifungslösungen machen sie attraktiv für hochvolumige Operationen. Anwender profitieren von schnellerer Anwendung, reduziertem Bruch, verbesserter Laststabilität und weniger arbeitsintensiven Prozessen, die letztendlich die Zuverlässigkeit der Lieferkette verbessern und Betriebsausfallzeiten reduzieren. Diese Vorteile sind die Übernahme von großen Logistikzentren und Industrielagern
- Zum Beispiel berichteten im Jahr 2024 mehrere globale Logistik- und E-Commerce-Unternehmen reduzierte Verpackungskosten, weniger Versandschäden und einen geringeren Materialverbrauch nach der Implementierung hochfester PET-Umreifungen. Diese Initiativen unterstützten Nachhaltigkeitsziele, verbesserte betriebliche Effizienz und verbesserte Gesamtleistung der Supply Chain
- Während leichte und nachhaltige Umreifungslösungen die Adoption vorantreiben, hängt das Marktwachstum von anhaltender Innovation, Kostenoptimierung und Kompatibilität mit automatisierten Verpackungssystemen ab. Die Hersteller müssen sich auf die Produktnormierung, die Schulung für die Betreiber und die FuE konzentrieren, um die steigende Nachfrage unter Beibehaltung von Qualität und Zuverlässigkeit vollständig zu nutzen
Verstärkte Materialmarktdynamik
Fahrer
Ausbau der E-Commerce- und Industrielogistik
- Das rasche Wachstum der E-Commerce- und Industrielogistik ist ein Haupttreiber des Umreifungs-Materialmarktes. Mit zunehmender Paketvolumen, Lieferkettenkomplexität und kürzeren Lieferfristen benötigen Unternehmen zuverlässige Umreifungslösungen, um Sendungen zu sichern, Schäden zu verhindern, Betriebseffizienz zu gewährleisten und Kundenzufriedenheit zu wahren
- Industriesektoren wie Chemikalien, Bau und Lebensmittel & Getränke übernehmen zunehmend leistungsstarke Umreifungsmaterialien, um den Anforderungen an Sicherheit, Regulierung und Qualität für den Transport gerecht zu werden. Dies treibt die konsequente Nachfrage nach langlebigen, spezialisierten und anwendungsspezifischen Umreifungsprodukten über globale Lieferketten hinweg an
- Die wachsende Globalisierung und der internationale Handel treiben den Bedarf an standardisierten, hochfesten Umreifungsmaterialien, die dem Ferntransport, den unterschiedlichen Klimabedingungen und dem logistischen Umgangsstress standhalten können. Verbesserte Supply-Chain-Infrastruktur, Automatisierung in Lagern und Integration mit Verpackungsmaschinen unterstützen diesen Trend weiter
- So wurden im Jahr 2023 mehrere multinationale Logistik-Anbieter in Nordamerika auf PET und Verbundband für hochvolumige Sendungen, die Reduzierung von Produktschäden, die Senkung von Versicherungsansprüchen und die Steigerung der operativen Effizienz in Vertriebsnetzen aufgerüstet.
- Während E-Commerce und Industrielogistik das Marktwachstum vorantreiben, müssen sich die Interessenvertreter auf Materialinnovation, Kosteneffizienz, Prozessautomatisierung und Kompatibilität mit verschiedenen Umreifungsmaschinen konzentrieren, um eine nachhaltige Adoption und globale Skalierbarkeit zu gewährleisten.
Zurückhaltung/Challenge
Fluctuating Rohstoffkosten und Kompatibilitätsfragen
- Die Flüchtigkeit der Rohstoffpreise wie PET, PP und Stahl beeinflusst die Produktionskosten von Umreifungsmaterialien deutlich. Preisschwankungen fordern Hersteller bei der Aufrechterhaltung von Wettbewerbspreisen, Rentabilitäts- und Lieferkettenverträgen, insbesondere bei Niedrigmargengeschäften. Diese Schwankungen beeinflussen auch die langfristige Beschaffungsplanung und Investitionen in neue Produktionstechnologien
- Kompatibilitätsprobleme mit automatisierten Umreifungsmaschinen, unterschiedlichen Lastanforderungen und unterschiedlichen Verpackungskonfigurationen können die Einführung bestimmter Umreifungstypen behindern. Unternehmen können vor operativen Störungen, erhöhten Ausfallzeiten und höheren Arbeitskosten stehen, wenn Materialien nicht den Spezifikationen der Geräte oder Industriestandards entsprechen
- Eine begrenzte Verfügbarkeit von recycelten Materialien, Nachhaltigkeits-getriebenen Alternativen und leistungsstarken Composites beschränkt die Skalierbarkeit von umweltfreundlichen Umreifungslösungen. Dies schafft eine Lücke zwischen regulatorischen Erwartungen, Corporate ESG-Zielen und praktischer Umsetzung in globalen Logistikketten
- So berichteten im Jahr 2024 mehrere Verpackungsanbieter in Europa über erhöhte Produktionskosten, Lieferverzögerungen und betriebliche Ineffizienzen aufgrund steigender PET-Harzpreise und inkonsistenter Qualität recycelter Materialien. Diese Herausforderungen unterstreichen die Notwendigkeit alternativer Beschaffungsstrategien und Prozessoptimierung
- Während die Rohstoffvolatilität, Kompatibilitätsprobleme und Lieferkettenzwänge Herausforderungen stellen, fördern sie auch die Innovation zu kostengünstigen, standardisierten und umweltfreundlichen Umreifungslösungen. Hersteller erforschen neue Polymere, Composite-Mischungen und automatisierte Verarbeitungstechnologien, um langfristige Markt Nachhaltigkeit, Leistung und Widerstandsfähigkeit neu zu definieren
Umreifungsmaterial Marktbereich
Der Markt für Umreifungsmaterialien wird auf der Grundlage von Produkttyp und Anwendung segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Umreifungsmaterialmarkt in Stahl, Polypropylen (PP) und Polyester (PET) segmentiert. Das Polyester-Segment hielt den größten Marktanteil im Jahr 2025, angetrieben durch seine hohe Zugfestigkeit, Haltbarkeit und Resistenz gegen Dehnung, so dass es ideal für die Sicherung von schweren und Ferntransporten. PET-Umreifung ist aufgrund seiner Kosteneffizienz, Recyclierbarkeit und Kompatibilität mit automatisierten Umreifungssystemen in den Bereichen E-Commerce, Industrielogistik und Fertigung weit verbreitet.
Das Segment Polypropylen wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 erleben, die durch seine Leichtigkeit, Flexibilität und einfache Handhabung angetrieben wird. PP Umreifung ist besonders beliebt für Verpackungsanwendungen, bei denen moderate Festigkeit ausreichend ist, und seine Fähigkeit, das Versandgewicht zu reduzieren hilft bei der Senkung der Transportkosten. Hersteller bevorzugen zunehmend PP-Umreifung für kleine bis mittlere Operationen und hochvolumige repetitive Bündelungsaufgaben.
- Anwendung
Auf Basis der Anwendung wird der Umreifungsstoffmarkt in Gebäude & Bau, Lebensmittel & Getränke, Metall, Zeitung & Grafik, Industrielogistik und Wellpappe & Papier segmentiert. Das Segment Industrielogistik dominierte den Markt im Jahr 2025 aufgrund des schnellen Wachstums von E-Commerce, dem globalen Handel und der Notwendigkeit einer zuverlässigen Ladungssicherung in Lagern und Vertriebszentren. Die Industrielogistik setzt stark auf leistungsstarke Umreifungsmaterialien, um die Versandsicherheit zu gewährleisten, Schäden zu reduzieren und betriebliche Effizienz zu erhalten.
Das Lebensmittel- und Getränkesegment soll das schnellste Wachstum von 2026 bis 2033 beobachten, das von der steigenden Nachfrage nach sicheren Verpackungen in verderblichen und Schüttgütern angetrieben wird. PET- und PP-Umreifung werden häufig zur Palettierung und Bündelung von Lebensmitteln verwendet, um die Effizienz der Lieferkette zu erhöhen, das Kontaminationsrisiko zu minimieren und nachhaltige Verpackungsinitiativen zu unterstützen.
Bandmaterialmarkt Regionale Analyse
- Nordamerika dominierte den Umreifungsstoffmarkt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch das rasante Wachstum von E-Commerce, Industrielogistik und Fertigungssektoren, die hochfeste, zuverlässige und nachhaltige Umreifungslösungen erfordern
- Verbraucher und Unternehmen in der Region hochwertig Haltbarkeit, Benutzerfreundlichkeit und Umweltverträglichkeit durch moderne Umreifungsmaterialien wie PET und Polypropylen angeboten
- Diese weit verbreitete Annahme wird durch fortschrittliche Supply-Chain-Infrastruktur, hohe industrielle Automatisierung und strenge Verpackungsvorschriften unterstützt, die Umreifung von Materialien als kritische Lösung in mehreren Branchen
US Strapping Materials Market Insight
Der US-Markt für Umreifungsmaterialien eroberte 2025 innerhalb Nordamerikas den größten Umsatzanteil, der durch die zunehmende Notwendigkeit einer sicheren und kostengünstigen Ladungsbündelung in den Bereichen E-Commerce, Industrielogistik und Bauwirtschaft getrieben wurde. Die Einführung von hochfesten PET- und Polypropylen-Umreifungssystemen, kombiniert mit automatisierten Umreifungssystemen, erhöht die Betriebseffizienz und reduziert die Produktschäden. Darüber hinaus trägt das wachsende Bewusstsein für nachhaltige Verpackungspraktiken und regulatorische Initiativen maßgeblich zur Markterweiterung bei.
Europa bändert Materialien Markt Einblick
Der Markt für Umreifungsmaterialien in Europa wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, vor allem durch strenge Verpackungs- und Nachhaltigkeitsvorschriften und die zunehmende Einführung automatisierter Logistik- und Industriesysteme. Europäische Unternehmen entscheiden sich zunehmend für recycelbare und leichte Umreifungslösungen, um Umweltauswirkungen zu minimieren und gleichzeitig die Belastungsstabilität zu erhalten. Die Region erlebt ein robustes Wachstum in E-Commerce-, Fertigungs- und Industrielogistikanwendungen.
U.K. Strapping Materials Market Insight
Der US-Umreifungsmaterialmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die wachsende Industrialisierung, die E-Commerce-Erweiterung und den regulatorischen Druck für nachhaltige Verpackungen getrieben wird. Unternehmen priorisieren leichte, recycelbare Umreifung, um die Versandkosten zu optimieren und die betriebliche Effizienz zu steigern. Die Integration von automatisierten Umreifungsanlagen mit leistungsfähigen Materialien stimuliert das Marktwachstum weiter.
Deutschland Riemenmaterialien Markt Insight
Der deutsche Umreifungs-Materialmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch ein erhöhtes Bewusstsein für Nachhaltigkeit, industrielle Automatisierung und Nachfrage nach dauerhaften und standardisierten Umreifungslösungen getrieben wird. Deutschlands fortschrittliche Fertigungs- und Logistikinfrastruktur, kombiniert mit der Übernahme von PET- und Polypropylenumreifungen in Großbetrieben, unterstützt das Marktwachstum. Der Trend zu umweltfreundlicher Verpackung fördert auch den Einsatz von recycelbaren und wiederverwendbaren Umreifungsmaterialien.
Asia-Pacific Strapping Materials Market Insight
Der asiatisch-pazifische Umreifungs-Materialmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die von zunehmender Industrialisierung, wachsender E-Commerce-Adoption und wachsender Logistik- und Fertigungssektoren in Ländern wie China, Japan und Indien angetrieben wird. Die steigende Nachfrage nach kostengünstigen, langlebigen und nachhaltigen Umreifungslösungen treibt die Markteinführung voran. Darüber hinaus entwickelt sich die Region als Fertigungsstandort für leistungsstarke Umreifungsmaterialien, wodurch sie für Unternehmen zunehmend zugänglich und erschwinglich werden.
Japan Armband Materialien Markt Insight
Der japanische Umreifungs-Materialmarkt wird durch die High-Tech-Industriebasis, effiziente Logistiksysteme und den starken Fokus auf Nachhaltigkeit von 2026 bis 2033 die schnellste Wachstumsrate von 2026 bis 2033 beobachten. Japanische Unternehmen übernehmen fortschrittliche PET- und Polypropylen-Umreifung für eine sichere Lasthandling und Verpackungsoptimierung. Zudem verbessern automatisierte Umreifungstechnologien, die mit leistungsstarken Materialien integriert sind, die betriebliche Effizienz und unterstützen umweltbewusste Verpackungspraktiken.
China Armband Materialien Markt Insight
Der China-Umreifungsmaterialmarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Markt, der auf die expandierenden Industrie- und E-Commerce-Sektoren des Landes, die schnelle Urbanisierung und hohe Produktionskapazitäten zurückzuführen ist. Unternehmen implementieren zunehmend PET und Polypropylen Umreifung, um die Laststabilität zu gewährleisten, die Versandkosten zu senken und Nachhaltigkeitsinitiativen zu erfüllen. Starke Inlandsproduktion und Verfügbarkeit von erschwinglichen Umreifungslösungen sind wichtige Faktoren, die das Marktwachstum vorantreiben.
Welche sind die Top-Firmen in Strapping Materials Market
Die Branche Strapping Materials wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- 3M(US)
- Cyklop(Deutschland)
- Dynaric, Inc.(US)
- Polychem Corporation(US)
- VEREINIGTES(USK)
- Plastofine Industries (Indien)
- Intertape Polymer Group (Kanada)
- NITTO DENKO CORPORATION (Japan)
- tesa Tapes (Indien) Private Limited (Indien)
- Signode Industrial Group LLC (USA)
- Crawford Packaging (USA)
- Titan Umreifungstechnik GmbH & Co. KG (Deutschland)
- Mosca GmbH (Deutschland)
- StraPack, Inc (USA)
- Martin Packaging (USA)
- Panorama Packaging Pvt. Ltd. (Indien)
Was sind die neuesten Entwicklungen im Global Strapping Materials Market
- Im März 2023 kündigte EAM-Mosca Corp., eine Tochtergesellschaft der Mosca GmbH, eine strategische Vertriebs- und Marketingpartnerschaft mit dem spanischen Reisopack S.L. Im Rahmen dieser Vereinbarung wird EAM-Mosca ausschließlich die Umreifungssysteme von Reisopack und OEM-Teile in den USA, Mexiko, Kanada und Brasilien vertreiben. Diese Zusammenarbeit zielt darauf ab, Reisopacks Marktpräsenz in Nordamerika und Lateinamerika zu erweitern und EAM-Mosca-Kunden Zugang zu fortschrittlichen, hochwertigen Umreifungslösungen zu bieten. Die Partnerschaft soll die operative Effizienz für Händler und Endverbraucher verbessern und die Wettbewerbsfähigkeit im regionalen Umreifungsmaterialmarkt stärken
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











