


Globaler Markt für Geräte zur Behandlung von Urolithiasis, nach Behandlungstyp (extrakorporale Stoßwellenlithotripsie (ESWL), intrakorporale Lithotripsie, perkutane Nephrolithotomie, andere), Produkttyp (Lithotripter, Ureteroskope), Endbenutzer (Krankenhäuser und Kliniken, ambulante chirurgische Zentren) – Branchentrends und Prognose bis 2029.
Was ist die Urolithiasis Management Devices Marktgröße und Wachstumsrate
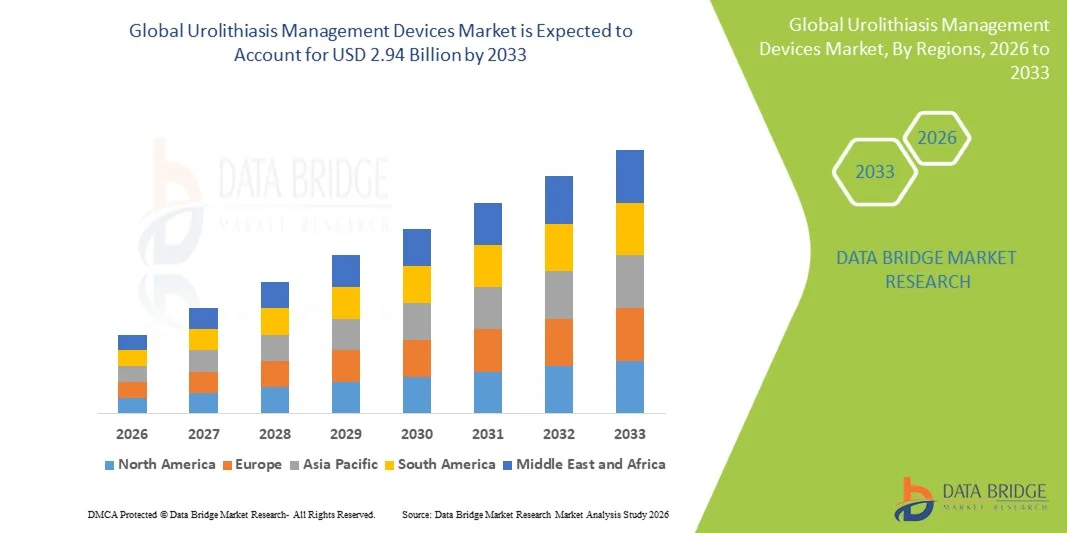
- Die globale Marktgröße von urolithiasis-Management-Geräten wurde nach Data Bridge Market Research Analysis bei1,86 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen2.94 Milliarden USD bis 2033, beiCAGR von 5,90 %während des Prognosezeitraums
- Das Marktwachstum wird weitgehend von der steigenden Prävalenz von Nierensteinen, zunehmenden sedentären Lebensstilen, dehydrationsbedingten Störungen und der wachsenden geriatrischen Bevölkerung sowie kontinuierlichen Fortschritten in minimalinvasiven und nicht-invasiven Steinentfernungstechnologien im Gesundheitswesen angetrieben.
- Darüber hinaus erhöht die Patientenpräferenz für schnellere Wiederherstellungsverfahren, verbesserte klinische Ergebnisse und die weit verbreitete Annahme von Laser-Lithhotripsie, Ureteroskopie und extrakorporaler Stoßwellen-Lithhotripsy stellt fortgeschrittene urolithiasis-Management-Geräte als den bevorzugten Behandlungsansatz vor, wodurch das Wachstum der Industrie deutlich erhöht wird.
Marktgröße und Prognose
Globaler Marktwert (2025):1,86 Mrd. USD
Voraussichtlicher Marktwert (2033):2,94 Mrd. USD
Wettervorhersage CAGR (2026–2033):5.90%
Was sind die großen Takeaways des Urolithiasis Management Devices Market
- Urolithiasis-Management-Geräte, die zum Brechen, Entfernen und Behandeln von Nierensteinen verwendet werden, sind in der modernen Urologie aufgrund ihrer Fähigkeit, minimal invasive Verfahren zu unterstützen, chirurgische Komplikationen zu reduzieren und Patienten Erholung Ergebnisse in Krankenhäusern und Spezialkliniken zu verbessern
- Die wachsende Nachfrage nach diesen Geräten wird in erster Linie durch die steigende globale Inzidenz von Nierensteinen aufgrund von Ernährungsänderungen, Adipositas, Dehydratation und Stoffwechselstörungen sowie zunehmende Präferenz für minimalinvasive und hochwirksame Behandlungsoptionen getrieben.
- Nordamerika dominierte den Markt für urolithiasis-Management-Geräte mit dem größten Umsatzanteil von 38,6% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Verfahrens Adoptionsraten und starke Präsenz führender Medizinprodukte-Unternehmen, wobei die USA eine signifikante Aufnahme fortschrittlicher lithotripsy und endoskopischer Steinmanagement-Technologien zeigen
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Markt für urolithiasis-Management-Geräte während der Prognosezeit aufgrund steigender Patientenbelastung, Verbesserung der Gesundheitsinfrastruktur, zunehmendes Bewusstsein für Nierenstein-Behandlung und Erweiterung des Zugangs zu minimalinvasiven Urologieverfahren sein.
- Extrakorporale Shock Wave Lithotripsy (ESWL)-Segment dominierte den Markt für urolithiasis-Management-Geräte mit einem signifikanten Anteil von 44,1% im Jahr 2025, angetrieben durch seine nicht-invasive Natur, hohe Patientenakzeptanz und Wirksamkeit in der Fragmentierung von Nierensteinen ohne chirurgische Eingriff
Report Scope und Urolithiasis Management Devices Marktsegmentierung
|
Attribute |
Urolithiasis Management Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
· Wachsende Gelegenheit in AI-gestützten und bildgeführten Lithotripsy-Systemen · Ausbau der ambulanten chirurgischen Zentren (ASCs) |
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Urolithiasis Management Devices Market
„Zukunft zu minimaler invasiver und laserbasierter Steinbehandlung“
- Ein signifikanter und beschleunigter Trend im globalen Markt für urolithiasis-Management-Geräte ist die Umstellung auf minimalinvasive und laserbasierte Technologien, wie intrakorporale Lithotripsy und fortgeschrittene ureteroskopische Verfahren, die Verbesserung der Steinbrucheffizienz und Patientenrückgewinnungsergebnisse im Krankenhaus und ambulante Einstellungen
- So werden zum Beispiel Holmium:YAG und neuere Thulium Fiber Laser-Systeme zunehmend in intrakorporalen Lithotripsy-Verfahren eingesetzt, wodurch eine präzise Steinstaubung und Fragmentierung mit reduzierten Komplikationsraten im Vergleich zu herkömmlichen chirurgischen Ansätzen ermöglicht wird.
- Technologische Fortschritte in der Urologie-Geräte ermöglichen Echtzeit-Bildgebung Integration, verbesserte Flexibilität und höhere Energieeffizienz in Lithotripsy-Systemen, wodurch die Prozessgenauigkeit erhöht und die Betriebszeit und die Krankenhausaufenthaltsdauer reduziert werden
- Darüber hinaus ermöglicht die Integration digitaler Bildgebungssysteme mit Ureteroskopen und Lithotriptern den Urologen eine genauere Steinlokalisierung und Fragmentierung durch einheitliche Visualisierungsplattformen über Behandlungsabläufe hinweg.
- Dieser Trend zu hocheffizienten, bildgeführten und minimal invasiven Steinmanagementsystemen ist die Neuformulierung der klinischen Erwartungen, mit Unternehmen wie Boston Scientific und Olympus entwickeln Laser-Lithhotripsy der nächsten Generation und fortgeschrittenen Ureteroskopie-Plattformen
- Die Nachfrage nach minimalinvasiven urolithiasis-Management-Lösungen wächst rasant in Krankenhäusern und ambulanten chirurgischen Zentren, da Gesundheitsanbieter zunehmend eine schnellere Erholung, reduzierte Komplikationen und einen verbesserten Patientendurchsatz priorisieren
- Darüber hinaus erhöht die Entstehung der robotergestützten Endourologie die Präzision bei Steinabrufverfahren, unterstützt bessere klinische Ergebnisse und reduzierte Chirurgenermüdung
Urolithiasis Management Devices Marktdynamik
Fahrer
„Rising Prevalence of Kidney Stones und zunehmende Präferenz für nicht-invasive Behandlungen“
- Die zunehmende Prävalenz der Nierensteinerkrankung weltweit, verbunden mit Lifestyle-Änderungen wie Dehydrierung, hochnatriumdiäten und steigenden Fettleibigkeitsraten, ist ein bedeutender Treiber für die wachsende Nachfrage nach urolithiasis-Management-Geräten über Gesundheitssysteme
- Zum Beispiel im April 2025 erweiterten mehrere Urologiezentren die Einführung fortschrittlicher ESWL- und Laser-Lithhotripsy-Systeme, um steigende Patientenzuflüsse zu verwalten, was die wachsende Abhängigkeit von minimalinvasiven Steinbehandlungstechnologien widerspiegelt.
- Da Patienten und Gesundheitsdienstleister zunehmend nicht-invasive und risikoarme Behandlungsoptionen priorisieren, werden Geräte wie ESWL-Systeme und flexible Ureteroskope für ein effektives Steinmanagement mit reduzierter Regenerationszeit weit bevorzugt.
- Darüber hinaus führt die zunehmende Sensibilisierung für die Frühdiagnose und Behandlung von Nierensteinen in Krankenhäusern, Spezial-Urologie-Kliniken und ambulanten chirurgischen Zentren weltweit höhere Verfahrensvolumina.
- Die Bequemlichkeit der ambulanten Verfahren, kürzere Krankenhausaufenthalte und verbesserte klinische Ergebnisse sind zentrale Faktoren, die die Einführung fortschrittlicher urolithiasis-Management-Geräte im entwickelten und aufstrebenden Gesundheitsmarkt beschleunigen
- Darüber hinaus unterstützt die Ausweitung der Krankenversicherung für endoskopische und laserbasierte Steinentfernungsverfahren eine höhere Behandlungsmöglichkeit und Adoptionsraten
- Darüber hinaus ermöglicht die zunehmende Investition in Krankenhaus-Urologie-Abteilungen und Operations-Infrastruktur-Upgrades einen breiteren Einsatz fortschrittlicher Lithotripsy-Systeme
Zurückhaltung/Challenge
„High Procedure Costs und Limited Access to Advanced Urology Infrastructure“
- Die hohen Kosten für fortgeschrittene urolithiasis-Behandlungsgeräte und -verfahren, einschließlich Laser-Lithhotripsy-Systeme und flexible Ureteroskope, stellen eine bedeutende Herausforderung für eine breitere Marktakzeptanz, insbesondere in kostensensitiven Gesundheitsregionen, dar.
- So verlassen sich viele Gesundheitseinrichtungen in Entwicklungsregionen aufgrund der begrenzten Erreichbarkeit und Verfügbarkeit fortschrittlicher ESWL- und intrakorporaler Lithotripsy-Systeme immer noch auf konventionelle chirurgische Methoden.
- Die Anforderung an spezialisierte Infrastruktur, qualifizierte Urologen und hohe Wartungskosten für fortgeschrittene Geräte schränkt die Annahme weiter ein, insbesondere in kleineren Krankenhäusern und im ländlichen Gesundheitswesen
- Darüber hinaus können die Rückerstattungsbeschränkungen und die inkonsistente Versicherungsdeckung für fortgeschrittene Nierensteinverfahren den Zugang der Patienten zu modernen Behandlungsoptionen in bestimmten Regionen verringern
- Während die technologischen Fortschritte die Geräteeffizienz und die Wirtschaftlichkeit allmählich verbessern, behindern die relativ hohen Anfangsinvestitionen das rasche Eindringen von fortschrittlichen Lösungen für das Management von Urolithiasis in aufstrebenden Märkten
- Darüber hinaus beschränkt die ungleichmäßige Verbreitung von geschulten Urologiespezialisten die effektive Nutzung fortschrittlicher Lithotripsy- und Ureteroskopietechnologien in ressourcenarmen Gesundheitssystemen
- Darüber hinaus können Lieferkettenzwänge und die Abhängigkeit von importierten High-End-Geräten die Adoptionsfristen verzögern und die gesamten Verfahrenskosten in mehreren Regionen erhöhen
Wie wird der Urolithiasis Management Devices Market segmentiert
Der Markt wird auf Basis von Behandlungstyp, Produkttyp und Endverbraucher segmentiert.
- nach Behandlungsart
Auf der Grundlage des Behandlungstyps wird der Markt für urolithiasis-Management-Geräte in extrakorporale Shock Wave Lithotripsy (ESWL), Intracorporeal Lithotripsy, Percutaneous Nephrolithotomy, and Others segmentiert. Extrakorporale Shock Wave Lithotripsy (ESWL) dominierte den Markt mit dem größten Umsatzanteil von 44,1% im Jahr 2025, angetrieben von seiner nicht-invasiven Natur und Fähigkeit, Nierensteine ohne chirurgische Eingriff zu fragmentieren. ESWL ist sowohl in Krankenhaus- als auch ambulanten Einstellungen durch reduzierte Erholungszeit und minimale Komplikationen weit verbreitet. Es ist besonders effektiv für kleine bis mittlere Nierensteine, so dass es eine erstklassige Behandlungsoption in vielen klinischen Richtlinien. Das Verfahren erfordert auch eine vergleichsweise geringere Krankenhausisierung, die seine starke Einführung in kostensensitive Gesundheitssysteme unterstützt. Darüber hinaus haben kontinuierliche Verbesserungen in der Stoßwellen-Ziel- und Abbildungsführung ihre klinische Effizienz verbessert. Die etablierte Präsenz und die weit verbreitete Verfügbarkeit stärken ihre Dominanz über globale Gesundheitseinrichtungen.
Die intrakorporale Lithotripsie wird von 2026 bis 2033 die schnellste Wachstumsrate von 8,9 % beobachten, die durch die zunehmende Einführung von laserbasierten Technologien und minimal invasive endoskopische Verfahren bedingt ist. Diese Methode ermöglicht eine direkte Visualisierung und Fragmentierung von Steinen, was zu einer höheren Präzision und verbesserten steinfreien Geschwindigkeiten führt. Der zunehmende Einsatz von Holmium- und Thuliumfaserlasern hat eine deutlich verbesserte Behandlungseffizienz und reduzierte Betriebszeit. Es wird zunehmend bevorzugt für komplexe und schwer zu behandelnde Steine in der Ureter und Niere. Die steigende Nachfrage nach ambulanten Verfahren und kürzeren Krankenhausaufenthalten unterstützt die Expansion weiter. Darüber hinaus werden die technologischen Fortschritte in flexiblen Ureteroskopen die Verfahrenserfolgeraten verbessern und ihre Annahme weltweit beschleunigen.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der Markt in Lithotripter und Ureteroscopes segmentiert. Lithotripter dominierten den Markt mit dem größten Umsatzanteil von 57,6% im Jahr 2025, unterstützt durch ihren umfangreichen Einsatz in ESWL- und intrakorporalen Steinfragmentierungsverfahren. Lithotripter sind in Krankenhäusern aufgrund ihrer Wirksamkeit beim Brechen von Nierensteinen nicht-invasiven oder minimal invasiven weit verbreitet. Die Verfügbarkeit von fortschrittlichen Laser- und elektromagnetischen Lithotriptern hat deutlich verbesserte Behandlungsergebnisse und Verfahrensgenauigkeit. Diese Vorrichtungen sind bevorzugt, um eine breite Palette von Steingrößen und -zusammensetzungen zu handhaben. Die Erhöhung der Krankenhausinvestitionen in fortgeschrittene Urologieanlagen unterstützt die Segmentherrschaft weiter. Darüber hinaus treiben zunehmende Prozessvolumina weltweit weiterhin eine starke Nachfrage nach Lithotripter-Systemen.
Ureteroscopes werden voraussichtlich die schnellste Wachstumsrate von 9,4% von 2026 bis 2033 beobachten, die durch steigende Vorliebe für minimal invasive endoskopische Steinentfernungsverfahren getrieben wird. Flexible Ureteroskope werden zunehmend zur präzisen Visualisierung und zur direkten Steingewinnung aus dem Harntrakt eingesetzt. Kontinuierliche Fortschritte in der digitalen Bildgebung und der Einweg-Ureteroscope-Technologie verbessern die Verfahrenssicherheit und Effizienz. Ihre Fähigkeit, Infektionsrisiken und Kreuzkontamination zu reduzieren, erhöht die Adoption in hochvolumigen chirurgischen Zentren. Auch die wachsende Nachfrage nach ambulanten urologischen Verfahren beschleunigt ihre Anwendung. Darüber hinaus machen eine verbesserte Ergonomie und verbesserte Manövrierfähigkeit Ureteroscopes effizienter für komplexe Steinkoffer.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser und Kliniken und ambulante chirurgische Zentren segmentiert. Krankenhäuser und Kliniken dominierten den Markt mit dem größten Umsatzanteil von 66,8% im Jahr 2025, angetrieben durch die Verfügbarkeit von fortgeschrittenen chirurgischen Infrastruktur und qualifizierten Urologen. Krankenhäuser behandeln ein hohes Volumen an komplexen Nierenstein-Fällen, die ESWL, Lithotripsy und perkutane Verfahren erfordern. Das Vorhandensein von umfassenden diagnostischen und chirurgischen Einrichtungen unterstützt eine höhere Einführung fortschrittlicher Urolithiasis-Geräte. Diese Einstellungen profitieren auch von besseren Rückerstattungs-Frameworks und Patientenvertrauen in die spezialisierte Pflege. Die zunehmenden Investitionen in klinikbasierte Urologieabteilungen stärken die Segmentführung weiter. Darüber hinaus trägt der steigende Patientenzufluss für Notfall-Stein-Behandlungen wesentlich zur Krankenhausherrschaft bei.
Ambulatory Surgical Centers (ASCs) werden erwartet, dass die schnellste Wachstumsrate von 10,2% von 2026 bis 2033, angetrieben durch die zunehmende Verschiebung in Richtung ambulante und am selben Tag chirurgische Verfahren. ASCs bieten kostengünstige Behandlungsoptionen mit reduziertem Krankenhausaufenthalt und schnelleren Erholungszeiten. Die zunehmende Einführung minimalinvasiver Lithotripsy- und Ureteroskopieverfahren ist gut mit ASC-Funktionen abgestimmt. Diese Zentren sind zunehmend mit fortschrittlichen Laser- und endoskopischen Systemen für die Nierenstein-Management ausgestattet. Die Patientenpräferenz für eine schnelle, bequeme Behandlung beschleunigt die ASC-Auslastung. Darüber hinaus fördern steigende Kostendrucke im Gesundheitswesen die Migration von der Krankenhaus-basierten Pflege zu den ambulanten Einstellungen.
Welche Region hält den größten Teil des Urolithiasis Management Devices Markt
- Nordamerika dominierte den Markt für urolithiasis-Management-Geräte mit dem größten Umsatzanteil von 38,6% im Jahr 2025, unterstützt durch fortschrittliche Gesundheitsinfrastruktur, hohe Verfahrens Adoptionsraten und starke Präsenz führender Medizinprodukte-Unternehmen
- Patienten und Gesundheitsdienstleister in der Region schätzen die Verfügbarkeit fortschrittlicher Behandlungsoptionen wie ESWL, Laser-Lithhotripsy und flexible Ureteroskopie, die im Vergleich zu herkömmlichen chirurgischen Methoden höhere Erfolgsraten und schnellere Erholung bieten
- Diese starke Marktakzeptanz wird durch hohe Gesundheitsausgaben, frühzeitige Einführung innovativer medizinischer Technologien und die Präsenz führender Medizinprodukteunternehmen unterstützt, die die Einführung von urolithiasis-Geräten als Standard der Versorgung sowohl im Krankenhaus als auch ambulanten Einstellungen
U.S. Urolithiasis Management Devices Market Insight
Der US-amerikanische Markt für urolithiasis-Management-Geräte eroberte 2025 den größten Umsatzanteil von 79% in Nordamerika, der durch die hohe Prävalenz von Nierensteinerkrankungen und die starke Einführung fortschrittlicher minimalinvasiver Behandlungsverfahren getrieben wurde. Patienten und Gesundheitsdienstleister werden durch ESWL, Laser-Lithhotripsy und Ureteroskopie-Systeme aufgrund ihrer höheren Präzision und schnelleren Regenerationsergebnisse zunehmend das effektive Steinmanagement priorisieren. Der wachsende Fokus auf ambulanten Verfahren, kombiniert mit robuster Gesundheitsinfrastruktur und hohen Verfahrensvolumen, treibt den Markt weiter voran. Darüber hinaus tragen kontinuierliche technologische Fortschritte in Lasersystemen und endoskopischen Geräten maßgeblich zur Expansion des Marktes bei.
Europa Urolithiasis Management Devices Markt Insight
Der Markt für urolithiasis-Management-Geräte in Europa soll sich während der gesamten Prognosezeit mit einem erheblichen CAGR erweitern, vor allem durch steigende Nierensteininzidenz und zunehmende Vorliebe für minimalinvasive urologische Verfahren. Die Region profitiert von starken Gesundheitssystemen, etablierten Rückerstattungsstrukturen und einer wachsenden Einführung fortschrittlicher Lithotripsy- und endoskopischer Technologien in Krankenhäusern. Darüber hinaus fördert die zunehmende Sensibilisierung für die Frühdiagnose und die effektive Steinbehandlung eine höhere Prozessaufnahme sowohl im öffentlichen als auch im privaten Gesundheitsbereich.
Vereinigtes Königreich Urolithiasis Management Devices Market Insight
Der US urolithiasis-Management-Gerätemarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, angetrieben durch steigende Nierenstein-Fälle und steigende Nachfrage nach minimalinvasiven und ambulanten Behandlungsoptionen. Der zunehmende Druck auf den National Health Service (NHS) zur Verbesserung der Effizienz ist eine ermutigende Einführung fortschrittlicher ESWL- und Ureteroskopiesysteme. Darüber hinaus unterstützt die steigende Vorliebe für eine schnellere Erholung und einen reduzierten Krankenhausaufenthalt das Marktwachstum in Krankenhäusern und spezialisierten Urologiezentren weiter.
Deutschland Urolithiasis Management Devices Market Insight
Der Markt für urolithiasis-Management-Geräte in Deutschland wird voraussichtlich während der Prognosezeit mit einem beträchtlichen CAGR expandieren, der durch eine starke Gesundheitsinfrastruktur, eine hohe technologische Adoption und eine zunehmende Nutzung von laserbasierten Lithotripsy-Systemen betrieben wird. Der Schwerpunkt des Landes auf der Präzisionsmedizin und der minimalinvasiven Chirurgie ist die Einführung fortschrittlicher intrakorporaler Lithotripsy- und digitaler Ureteroskopielösungen. Darüber hinaus unterstützen gut ausgebaute Krankenhauseinrichtungen und ein starker Fokus auf die klinische Effizienz eine breitere Integration moderner Urologiegeräte.
Asien-Pazifik Urolithiasis Management Devices Markt Insight
Der asiatisch-pazifische urolithiasis-Management-Geräte-Markt ist bereit, mit dem schnellsten CAGR von 9,6% während der Prognosezeit von 2026 bis 2033 zu wachsen, angetrieben durch steigende Nierensteinprävalenz, schnelle Urbanisierung und Verbesserung der Gesundheitsversorgung. Die zunehmende Übernahme moderner Urologieverfahren in Ländern wie China, Indien und Japan erhöht die Nachfrage nach ESWL, Lithotripsy und Ureteroskopiegeräten deutlich. Darüber hinaus beschleunigen die Ausweitung der Krankenhausinfrastruktur, der steigende medizinische Tourismus und die zunehmende Erreichbarkeit minimalinvasiver Behandlungen das Marktwachstum in der gesamten Region.
Japan Urolithiasis Management Geräte Markt Insight
Der Markt für urolithiasis-Management-Geräte in Japan gewinnt an Dynamik aufgrund fortschrittlicher Gesundheitsinfrastruktur, hoher technologischer Adoption und starker Vorliebe für minimalinvasive chirurgische Verfahren. Die zunehmende Integration digitaler Bildgebung und laserbasierter Lithotripsy-Systeme verbessert die Verfahrensgenauigkeit und Behandlungsergebnisse. Darüber hinaus treiben die alternde Bevölkerung des Landes die Nachfrage nach sichereren, risikoarmen und schneller wiederauffindenden Nierenstein-Behandlungsmöglichkeiten in Krankenhäusern und spezialisierten Kliniken.
Indien Urolithiasis Management Geräte Markt Insight
Der Markt für urolithiasis-Management-Geräte in Indien entfiel auf den größten Marktanteil im asiatisch-pazifischen Raum im Jahr 2025, der auf steigende Nierensteinprävalenz, schnelle Urbanisierung und den Ausbau des Zugangs zu Gesundheitsdienstleistungen zurückzuführen ist. Das zunehmende Bewusstsein für minimalinvasive Behandlungsoptionen und die zunehmende Verfügbarkeit kosteneffizienter Lithotripsy- und Ureteroskopie-Geräte unterstützen ein starkes Marktwachstum. Darüber hinaus sind staatliche Initiativen zur Förderung der Entwicklung der Gesundheitsinfrastruktur und der raschen Expansion von privaten Krankenhäusern und diagnostischen Zentren deutlich die Übernahme von fortschrittlichen urologischen Geräten im ganzen Land vorantreiben.
Welche sind die Top-Unternehmen im Urolithiasis Management Devices Market
Die Urolithiasis Management Devices-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Medtronic(Irland)
- Siemens Healthineers AG(Deutschland)
- Boston Scientific Corporation(US)
- Olympus Corporation(Japan)
- Kochen (US)
- Karl Storz SE & Co. KG (Deutschland)
- Richard Wolf GmbH (Deutschland)
- Dornier MedTech GmbH (Deutschland)
- EDAP TMS S.A. (Frankreich)
- EMS Electro Medical Systems SA (Schweiz)
- Storz Medical AG (Schweiz)
- Coloplast A/S (Dänemark)
- Allengers Medical Systems Limited (Indien)
- DirexGroup SA (Deutschland)
- Elmed Medical Systems GmbH (Türkei)
- Lumenis Ltd. (Israel)
- C. R. Bard Inc. (USA)
- Stryker (USA)
- Medispec Ltd. (Israel)
- Allium Medical Solutions Ltd. (Israel)
Was sind die jüngsten Entwicklungen im globalen Urolithiasis Management Devices Market
- Im März 2026 erhielt Boston Scientific FDA 510(k) Clearance für sein Asurys Fluid Management System, um die Bewässerungskontrolle und die intrarenale Drucküberwachung bei ureteroskopischen Nierensteinverfahren zu verbessern. Das System verbessert die Sicherheit und Verfahrenseffizienz beim Einsatz neben LithoVue Elite Ureteroscopes, wodurch die integrierten minimalinvasiven Steinmanagement-Workflows gestärkt werden. Diese Entwicklung unterstreicht den wachsenden Fokus auf Präzision und Echtzeitüberwachung in der Endourologie
- Im Februar 2024 erhielt Olympus FDA-Freigabe für sein RenaFlex Einweg-Use flexibles Ureteroscope, entwickelt für die Nierenstein-Diagnose und Behandlung durch minimalinvasive ureteroskopische Verfahren. Das Gerät bietet eine hochauflösende Abbildung und eliminiert Kreuzkontaminationsrisiken im Zusammenhang mit wiederverwendbaren Bereichen. Dieser Start spiegelt die zunehmende Verschiebung in Richtung auf verfügbare endoskopische Geräte in der Urologiepraxis wider
- Im Januar 2024 kündigte Medtronic eine regulatorische Genehmigung für sein fortschrittliches ESWL-basiertes Lithotripsy-System an, das für nicht-invasive Nierensteinfragmentierung konzipiert ist. Das System verbessert die Schlagwellenpräzision und Behandlungseffizienz und unterstützt eine breitere Einführung von extrakorporaler Stoßwellen-Lithodotripsie in Krankenhäusern. Diese Entwicklung stärkt die Position von Medtronic in energiebasierten Urologiebehandlungslösungen
- Im Juni 2023 erweiterte Boston Scientific sein Nierenstein-Management-Portfolio durch Kooperationsinitiativen, die sich auf Ureteroskopietechnologien der nächsten Generation mit verbesserten Abbildungs- und Navigationsfunktionen konzentrierten. Der Aufwand zielt darauf ab, die Visualisierung und den Zugang in komplexen Harnwegesteinen zu verbessern. Dies spiegelt den zunehmenden Fokus der Industrie auf integrierten digitalen endoskopischen Lösungen für die Urologie wider.
- Im Mai 2022 erhielt Dornier MedTech eine regulatorische Clearance für sein AXIS II URS SLIM Ureteroscope, das für eine verbesserte Manövrierfähigkeit und Präzision bei minimalinvasiven Nierensteinentfernungsverfahren konzipiert ist. Das Gerät verbessert den Zugang zu schwierigen anatomischen Regionen und unterstützt eine hochauflösende Visualisierung während der Operation. Diese Entwicklung unterstützt den kontinuierlichen Wandel in Richtung fortgeschrittener, kompakter endoskopischer Systeme in der Urologiepflege
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











