



Segmentierung des globalen Marktes für Veterinärendoskopie nach Produkttyp (flexible Endoskope, Kapselendoskope, roboterassistierte Endoskope, starre Endoskope und sonstige Endoskope), Verfahren (flexible Endoskopie, starre Endoskopie und sonstige Verfahren), Tierart (Haustiere, Nutztiere und sonstige Tiere) und Endnutzer (Krankenhäuser und akademische Einrichtungen, Kliniken, Tierkliniken und Forschungsinstitute) – Branchentrends und Prognose bis 2033
Was ist die Veterinary Endoskopie Marktgröße und Wachstumsrate
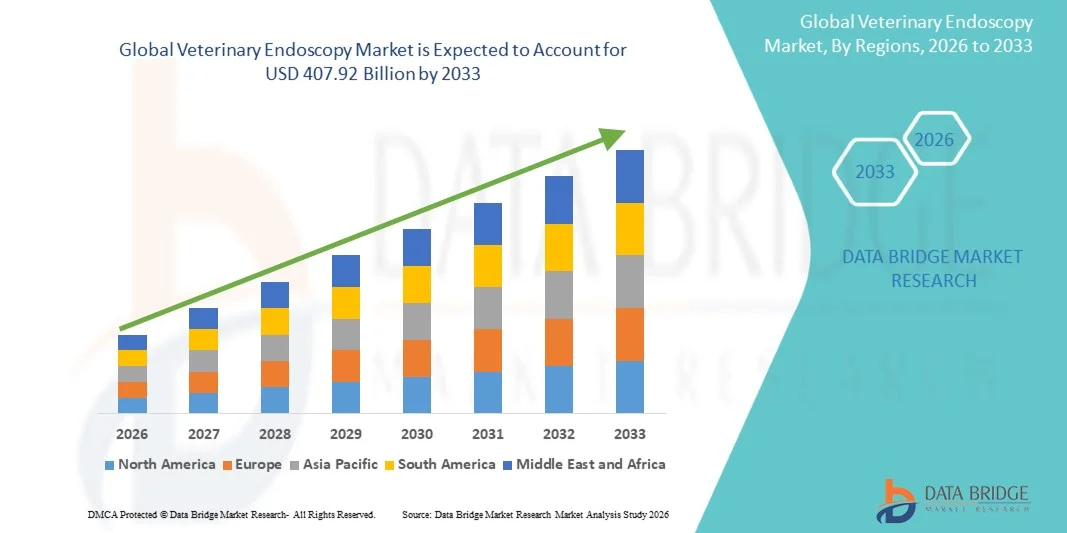
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße für veterinärmedizinische Endoskopie bewertet.253.06 Milliarden USD in 2025und wird voraussichtlich erreichen407.92 Milliarden USD bis 2033, beiCAGR von 6,15%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Einführung fortgeschrittener diagnosischer und minimalinvasiver chirurgischer Verfahren in der Veterinärmedizin sowie technologische Fortschritte in endoskopischen Abbildungssystemen gefördert. Wachsendes Tierbesitz, steigende Ausgaben für Tiergesundheit und verbesserte Veterinärinfrastruktur tragen zu einer höheren Nachfrage nach veterinärmedizinischen Endoskopielösungen in Spezialkliniken und Tierkliniken bei
- Darüber hinaus stellt das zunehmende Bewusstsein bei Tierbesitzern hinsichtlich der Früherkennung und minimalinvasiven Behandlungsoptionen eine veterinärmedizinische Endoskopie als bevorzugtes diagnostisches und therapeutisches Instrument in der modernen Veterinärpraxis fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Veterinary Endoskopie-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
Globaler Marktwert (2025):253.06 Mrd. USD
Voraussichtlicher Marktwert (2033):407.92 Mrd. USD
Wettervorhersage CAGR (2026–2033):6.15%
Was sind die großen Takeaways des veterinären Endoskopiemarktes
- Veterinäre Endoskopiesysteme, einschließlich starrer und flexibler Endoskope, sind zunehmend lebenswichtige Werkzeuge in der modernen Tiergesundheit und ermöglichen minimalinvasive diagnostische und therapeutische Verfahren über Begleittiere und Vieh. Diese Systeme verbessern die Visualisierung von inneren Organen, reduzieren chirurgisches Trauma und unterstützen schnellere Erholungszeiten, so dass sie essentiell in spezialisierten Tierärzten und fortgeschrittenen Tierkliniken
- Die eskalierende Nachfrage nach veterinärer Endoskopie wird in erster Linie durch steigendes Tierbesitz, steigende Ausgaben für Begleittiergesundheit, wachsendes Bewusstsein für minimalinvasive chirurgische Optionen und Fortschritte in hochauflösenden Bildgebungstechnologien gefördert. Darüber hinaus tragen die Ausweitung der tierärztlichen Spezialdienste und der Referenzzentren zum Marktwachstum bei
- Nordamerika dominierte den veterinärmedizinischen Endoskopiemarkt mit dem größten Umsatzanteil42,8% in 2025, angetrieben durch fortgeschrittene Veterinärinfrastruktur, hohe Ausgaben für Tiergesundheit, starke Präsenz führender Hersteller von Tierarzneimitteln und zunehmende Übernahme minimalinvasiver Verfahren in Tierkliniken in den USA und Kanada
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im veterinärmedizinischen Endoskopiemarkt während des Prognosezeitraums sein, die bei einem CAGR von12.9%, unterstützt durch eine steigende Begleittier-Adoption, Verbesserung der tierärztlichen Einrichtungen, wachsendes Bewusstsein für die Früherkennung von Krankheiten und zunehmende Investitionen in die Tiergesundheit in Ländern wie China, Indien, Japan und Australien
- Das Begleittiersegment hat 2025 den größten Marktanteil von 62,4% gehalten, der von zunehmendem Tierbesitz weltweit angetrieben wird
Report Scope und Veterinary Endoskopie Marktsegmentierung
|
Attribute |
Veterinäre Endoskopie Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Veterinär-Endoskopiemarkt
„Technologische Fortschritte und minimal invasive Innovationen in der Veterinärdiagnostik„
- Ein bedeutender und beschleunigter Trend im globalen Veterinärendoskopiemarkt ist die kontinuierliche Weiterentwicklung minimalinvasiver Diagnostik- und chirurgischer Technologien, die speziell für die Tiergesundheit entwickelt wurden.
- Moderne endoskopische Systeme enthalten zunehmend hochauflösende Abbildungen, verbesserte Beleuchtungssysteme und flexible Reichweiten, die es Tierärzten ermöglichen, präzise interne Untersuchungen mit minimalem Trauma durchzuführen
- So werden beispielsweise fortgeschrittene tierärztliche Endoskopiesysteme, die mit HD-Visualisierung und verbesserter Manövrierfähigkeit ausgestattet sind, in spezialisierten Tierkliniken weit verbreitet, um Verfahren wie gastrointestinale Untersuchungen, Bronchoskopie und Laparoskopie mit größerer Genauigkeit und reduzierter Erholungszeit für Tiere durchzuführen. Diese Innovationen verbessern die diagnostischen Fähigkeiten und Verfahrensergebnisse deutlich
- Die Integration von digitalen Bildgebungsplattformen und Videoaufnahmesystemen verbessert die klinische Effizienz, ermöglicht eine bessere Falldokumentation, Echtzeit-Beratung und verbesserte Kommunikation mit Tierbesitzern hinsichtlich Diagnose- und Behandlungsplänen
- Diese zunehmende Betonung auf minimal invasive Verfahren ist die Neuformulierung von Veterinärpraxisstandards, da Kliniken zunehmend endoskopische Techniken gegenüber traditionellen offenen Operationen durch reduzierte postoperative Schmerzen, kürzere Krankenhausaufenthalte und schnellere Erholung bei Begleittieren bevorzugen
- Daher konzentrieren sich die Hersteller auf die Entwicklung kompakter, kostengünstiger und artenspezifischer endoskopischer Geräte, um den wachsenden Anforderungen von Tierärzten gerecht zu werden.
Veterinäre Endoskopie Marktdynamik
Fahrer
„Besitz und wachsende Ausgaben für Tiergesundheit“
- Die zunehmende globale Tierpopulation, zusammen mit steigendem Bewusstsein für die Tiergesundheit und die vorbeugende Pflege, ist ein wichtiger Treiber, der den Veterinär-Endoskopiemarkt propagiert. Tierbesitzer suchen zunehmend fortschrittliche Diagnose- und Behandlungslösungen, um eine frühzeitige Erkennung und effektive Bewirtschaftung von Krankheiten bei Begleittieren zu gewährleisten
- So hat die wachsende Prävalenz von Magen-Darm-Erkrankungen, Atembedingungen und Urogenital-Erkrankungen bei kleinen Tieren die Tierkliniken dazu geführt, endoskopische Verfahren zur genauen Diagnose und minimalinvasive Behandlung zu übernehmen. Die Erweiterung von Spezialkliniken und Referralzentren unterstützt die Nachfrage nach fortschrittlichen Endoskopiesystemen
- Die zunehmenden Einwegeinkommen und die Humanisierung von Haustieren haben die Ausgaben für hochwertige Tierpflege, einschließlich fortgeschrittener bildgebender und chirurgischer Eingriffe, deutlich erhöht. Dieser Trend ist besonders in entwickelten Regionen hervorzuheben, in denen sich die Tierversicherung und der Zugang zu spezialisierten Veterinärdienstleistungen ausweiten
- Darüber hinaus rüsten die Fortschritte bei der Veterinärausbildung und den Fortbildungsprogrammen die Praktizierenden mit den Fähigkeiten aus, die erforderlich sind, um endoskopische Verfahren effektiv durchzuführen, wodurch die Einführung dieser Systeme sowohl in städtischen als auch in halbstädtischen Veterinäreinrichtungen beschleunigt wird.
Zurückhaltung/Challenge
„Hohe Ausrüstung Kosten und eingeschränkter Zugang in kleinen Kliniken„
- Die hohe Anfangsinvestition, die für die veterinärmedizinische Endoskopie benötigt wird, bleibt eine zentrale Herausforderung, insbesondere für kleine und unabhängige Tierkliniken mit begrenzten finanziellen Ressourcen. Fortgeschrittene endoskopische Türme, bildgebende Prozessoren und spezialisierte Instrumente beinhalten erhebliche Investitionsausgaben, die die weit verbreitete Adoption einschränken können
- So können beispielsweise komplette Endoskopie-Setups mit hochauflösenden Kameras, Lichtquellen und flexiblen Reichweiten eine erhebliche finanzielle Belastung für kleinere Praktiken darstellen, die oft zusätzliche Wartung und regelmäßige Upgrades erfordern, die die Betriebskosten weiter erhöhen
- Darüber hinaus kann die Notwendigkeit einer spezialisierten Ausbildung zum Betrieb endoskopischer Systeme und der Interpretation von Befunden als Barriere wirken, insbesondere in Regionen, in denen der Zugang zu fortgeschrittenen Veterinärausbildungsprogrammen begrenzt ist.
- Ein begrenztes Bewusstsein bei Tierbesitzern in der Entwicklung von Volkswirtschaften in Bezug auf die Vorteile von minimalinvasiven diagnostischen Verfahren kann auch langsam Marktwachstum
- Die Bewältigung dieser Herausforderungen durch kostengünstige Produktinnovationen, flexible Finanzierungsoptionen, erweiterte Schulungsinitiativen und Sensibilisierungsprogramme wird wesentlich sein, um eine nachhaltige Expansion des Veterinary Endoscopy-Marktes sicherzustellen.
Wie wird der veterinäre Endoskopiemarkt segmentiert
Der Markt wird auf der Grundlage von Produkttyp, Verfahren, Tiertyp und Endverbraucher segmentiert.
• Nach Produkttyp
Auf der Grundlage des Produkttyps wird der globale Veterinär-Endoskopiemarkt in flexible Endoskope, Kapselendoskope, robotergestützte Endoskope, Rigid Endoskope und andere Endoskope segmentiert. Das Segment flexible Endoskope dominierte 2025 den größten Marktanteil von 41,6%, vor allem durch seine umfangreiche Anwendung auf gastrointestinale, respiratorische und urologische Untersuchungen bei Tieren. Flexible Reichweiten bieten eine überlegene Manövrierfähigkeit und ermöglichen eine tiefe interne Visualisierung mit minimalem Trauma. Ihre Fähigkeit, sowohl diagnostische als auch therapeutische Eingriffe durchzuführen, erhöht ihr klinisches Nutzen. Die zunehmende Prävalenz von Verdauungsstörungen und die Aufnahme von Fremdkörpern bei Begleittieren unterstützt die Nachfrage erheblich. Tierärzte bevorzugen flexible Systeme durch verbesserten Patientenkomfort und schnellere Erholungsergebnisse. Kontinuierliche Fortschritte bei der High-Definition-Bildgebung, der Glasfaser und der Video-Integration verstärken die Adoption weiter. Auch die steigenden Tendenzen bei der Tierarznei und höhere Ausgaben im Veterinärbereich tragen zur Umsatzausweitung bei. Das Segment profitiert von einer steigenden Installation in spezialisierten Tierkliniken und Referralzentren. Die Erweiterung von Trainingsprogrammen für minimal invasive Eingriffe unterstützt das Eindringen von Geräten. Die Verfügbarkeit wiederverwendbarer und kostengünstiger Modelle erhöht die Zugänglichkeit in Schwellenländern. Darüber hinaus unterstützt die technologische Kompatibilität mit digitalen Plattensystemen die Workflow-Effizienz.
Das robotergestützte Endoskopsegment soll die schnellste CAGR von 19,8% von 2026 bis 2033 bezeugen, die durch steigende Nachfrage nach präzisen und minimalinvasiven chirurgischen Eingriffen angetrieben wird. Robotische Systeme verbessern die Geschicklichkeit, Stabilität und Visualisierung bei komplexen Eingriffen. Die zunehmende Investition in fortgeschrittene tierärztliche chirurgische Infrastruktur unterstützt die Technologieannahme. Diese Systeme reduzieren Verfahrenskomplikationen und verbessern klinische Ergebnisse. Die zunehmende Sensibilisierung der Tierärzte für roboterbasierte Verfahren beschleunigt das Wachstum. Die Ausweitung der Zusammenarbeit zwischen Geräteherstellern und Forschungsinstituten fördert Innovation. Höhere Verfahrensgenauigkeit und reduzierte Erholungszeit machen Robotersysteme in Premium-Veterinäreinrichtungen attraktiv. Die steigende Nachfrage nach spezialisierten Tierchirurgen erhöht das Segment weiter. Die zunehmende Präsenz von veterinärmedizinischen Unternehmensketten fördert auch die Beschaffung fortschrittlicher Systeme. Obwohl die anfänglichen Kosten weiterhin hoch sind, fördern langfristige Effizienzvorteile die Aufnahme. Kontinuierliche Produkt-Upgrades und KI-Integration werden erwartet, dass ein starkes Wachstumsmoment erhalten bleibt.
• Durch Verfahren
Auf der Grundlage des Verfahrens wird der Markt in flexible Endoskopie, Rigid Endoskopie und andere Verfahren segmentiert. Das Segment der flexiblen Endoskopie entfiel auf den größten Marktanteil von 47,3 % im Jahr 2025, was seinem weit verbreiteten diagnostischen und therapeutischen Einsatz zuzuschreiben ist. Flexible Verfahren werden häufig für gastrointestinale Untersuchung, Biopsie-Probenahme und Fremdkörperentfernung verwendet. Das zunehmende Auftreten von Verdauungs- und Atemstörungen bei Tieren treibt Verfahrensvolumen an. Minimal invasive Natur führt zu reduzierten postoperativen Schmerzen und kürzerer Erholungsdauer. Die zunehmende Vorliebe für nicht-invasive diagnostische Ansätze bei Tierbesitzern unterstützt die Segmentherrschaft. Die Sensibilisierung für die Früherkennung von Krankheiten erhöht die Auslastung. Erweiterte Visualisierungsfunktionen verbessern die Prozessgenauigkeit und das klinische Vertrauen. Tierärzte empfehlen zunehmend flexible Techniken für interne Prüfungen. Das Segment profitiert von günstigen Rückerstattungsszenarien in entwickelten Märkten. Erhöhte Schulungs- und Zertifizierungsprogramme fördern die Annahme. Technologische Fortschritte in Umfangflexibilität und Abbildungsklarheit stärken weiterhin das Segmentwachstum.
Das starre Endoskopie-Segment soll die schnellste CAGR von 18.5% von 2026 bis 2033 registrieren, unterstützt durch steigenden Einsatz in orthopädischen, laparoskopischen und thorakoskopischen Verfahren. Rigid-Bereiche bieten verbesserte Haltbarkeit und überlegene Bildauflösung. Die zunehmende Nachfrage nach minimalinvasiven chirurgischen Eingriffen trägt zur Segmenterweiterung bei. Veterinäre Chirurgen bevorzugen starre Systeme für präzise operative Verfahren. Die wachsenden Investitionen in chirurgische Geräte in Tierkliniken beschleunigen die Übernahme. Die Steigerung der operativen Eingriffe von Nutztieren unterstützt auch das Wachstum. Technologische Verbesserungen in Linsensystemen und Beleuchtung verbessern die Ergebnisse. Die Erweiterung der Spezialtierpflegezentren erfordert weiter Kraftstoffe. Das zunehmende Bewusstsein für fortgeschrittene chirurgische Optionen unter Tierbesitzern stärkt die Aufnahme. Eine verbesserte Trainingsinfrastruktur erhöht das Vertrauen der Praktizierenden. Diese Faktoren führen während der Prognosezeit zu einem schnellen CAGR.
• Nach Tierart
Auf der Grundlage der Tierart wird der Markt in Companion Animals, Large Animals und andere Tiere segmentiert. Das Begleittiersegment hat 2025 den größten Marktanteil von 62,4% gehalten, der durch die weltweit zunehmende Heimtierbeteiligung getrieben wurde. Hunde und Katzen machen die meisten endoskopischen Prozeduren aus. Die steigenden Tendenzen der Heimtier-Humanisierung fördern höhere Ausgaben für fortgeschrittene Diagnostik. Das zunehmende Bewusstsein für präventive Gesundheitsversorgung erhöht die Nachfrage weiter. Erhöhte Prävalenz von Magen-Darm- und Atemstörungen unterstützt Prozesswachstum. Die Verstädterung und der Ausbau der Einkommensniveaus der Mittelklasse verbessern die Nutzung des Veterinärdienstes. Auch die Durchdringung der Tierversicherung in entwickelten Ländern trägt zur Annahme bei. Companion Tiere unterziehen oft minimalinvasive Verfahren und unterstützen den Gerätebedarf. Die technologische Zugänglichkeit in städtischen Tierkliniken stärkt die Dominanz. Die zunehmende Übernahme von Spezialtierkliniken erweitert den Umsatzanteil weiter. Kontinuierliche Innovation, die auf kleine Tieranatomie zugeschnitten ist, unterstützt nachhaltiges Wachstum.
Das große Tiersegment wird von 2026 bis 2033 die schnellste CAGR von 17,2 % erleben, die durch den wachsenden Fokus auf Tiergesundheit und Produktivität getrieben wird. Die zunehmende Nachfrage nach einer effizienten Krankheitsdiagnose bei Rindern und Äquiden unterstützt die Aufnahme. Regierungen betonen tiergesundheitsmanagement-Programme, die Verfahrensnachfrage zu stärken. Die Sensibilisierung der Tierhalter über fortgeschrittene diagnostische Werkzeuge beschleunigt die Annahme. Die Erweiterung der ländlichen Veterinärinfrastruktur erhöht die Zugänglichkeit. Technologische Fortschritte in tragbaren endoskopischen Systemen unterstützen das Marktwachstum weiter. Die wachsende Forschung in der Pferde- und Rindergesundheit trägt zur Nachfrage bei. Die Erhöhung des weltweiten Fleisch- und Milchverbrauchs treibt indirekt Tierarzneimittel an. Präventive Pflegeinitiativen stärken auch das Verfahrensvolumen. Diese Faktoren bewirken gemeinsam ein starkes Prognosewachstum.
• Von End-User
Auf Basis des Endverbrauchers wird der Markt in Krankenhäuser und akademische Institute, Kliniken, Veterinärkliniken und Forschungsinstitute segmentiert. Das Segment Tierkliniken dominierte den Markt mit einem Umsatzanteil von 38,9% im Jahr 2025, was der Verfügbarkeit moderner diagnosischer und chirurgischer Infrastruktur zuzuschreiben war. Diese Einrichtungen behandeln hohe Patientenmengen und komplexe Referralfälle. Die zunehmende Zahl der Spezialkliniken unterstützt die Nachfrage nach Geräten. Geschulte Fachkräfte und ausgebildete Chirurgen verbessern die Verfahrensannahme. Die Verfügbarkeit fortschrittlicher Bildgebungssysteme stärkt die betriebliche Effizienz. Steigende Präferenz für umfassende Pflegezentren bei Haustierbesitzern trägt zum Umsatzwachstum bei. Unternehmensveterinärketten expandieren weltweit und fördern die Beschaffung moderner Endoskopieeinheiten. Die Integration digitaler Systeme verbessert das Workflow-Management weiter. Krankenhäuser führen oft bei der Einführung neuer Technologien, die Segmentführung beibehalten. Die kontinuierliche Erweiterung der Anlage in städtischen Regionen unterstützt nachhaltige Dominanz.
Das Forschungsinstitute-Segment wird von 2026 bis 2033 mit dem schnellsten CAGR von 20,1 % bezeugt, das von zunehmenden Forschungsaktivitäten im Bereich der chirurgischen Innovation und der Diagnose von Krankheiten geprägt ist. Wissenschaftliche Kooperationen mit Medizinprodukten fördern technologische Fortschritte. Die zunehmende Finanzierung der Tiergesundheitsforschung verbessert die Beschaffung von Geräten. Forschungszentren nutzen endoskopische Werkzeuge für experimentelle und Trainingszwecke. Die Ausweitung der Veterinärausbildungsprogramme erhöht die Nachfrage nach fortgeschrittenen Systemen. Innovation in minimalinvasiven Techniken weitere Kraftstoffe Annahme. Die Betonung der evidenzbasierten Veterinärpraxis unterstützt das Prozesswachstum. Die Entwicklung endoskopischer Plattformen der nächsten Generation trägt zur Expansion bei. Zunehmende globale Forschungsinitiativen im Tierschutz unterstützen auch die Nachfrage. Diese Faktoren sorgen für eine starke CAGR während des Prognosezeitraums.
Welche Region hält den größten Teil des veterinären Endoskopiemarktes
- Nordamerika dominierte den veterinärmedizinischen Endoskopiemarkt mit dem größten Umsatzanteil von 42,8% im Jahr 2025, angetrieben durch fortgeschrittene tierärztliche Gesundheitsinfrastruktur, hohe Ausgaben für die Tiermedizin und die starke Präsenz führender Hersteller von Tierarzneimitteln. Die zunehmende Übernahme von minimalinvasiven diagnostischen und chirurgischen Eingriffen in Tierkliniken und Spezialkliniken in den USA und Kanada hat maßgeblich zum regionalen Marktwachstum beigetragen
- Tierärzte in der Region werden zunehmend endoskopische Verfahren zur Diagnose und Behandlung von gastrointestinalen, respiratorischen und urogenitalen Erkrankungen bei Begleittieren eingesetzt. Die Verfügbarkeit von erfahrenen Tierärzten, gut ausgestatteten Tierkliniken und wachsender Tierversicherung unterstützt zudem die weit verbreitete Einführung fortschrittlicher Endoskopiesysteme
- Diese starke Marktposition wird durch steigende Heimtier-Malisationstrends, höhere Einwegerträge und kontinuierliche technologische Fortschritte bei der Abbildung und minimalinvasiven chirurgischen Werkzeugen verstärkt, die Nordamerika als eine zentrale Umsatzerzeugungsregion im Veterinär-Endoskopiemarkt etabliert
US Veterinary Endoskopie Markt Insight
Der US-Markt für veterinärmedizinische Endoskopie eroberte den größten Umsatzanteil im Jahr 2025 in Nordamerika, unterstützt durch ein gut ausgebautes Netz von Tierkliniken und Spezialreferralzentren. Die zunehmende Prävalenz chronischer Erkrankungen bei Begleittieren, einschließlich gastrointestinaler Erkrankungen und Atemwegserkrankungen, hat die Nachfrage nach präzisen und minimalinvasiven Diagnosetechniken erhöht. Hohes Bewusstsein bei Tierbesitzern hinsichtlich fortschrittlicher Behandlungsoptionen und steigender Ausgaben für Tiergesundheit sind weitere Markterweiterungen. Darüber hinaus stärkt die Präsenz etablierter Hersteller von Tierarzneimitteln und laufende Investitionen in klinische Trainingsprogramme die US-Marktlandschaft weiter.
Europa Veterinary Endoskopie Markt Insight
Der europäische Markt für veterinärmedizinische Endoskopie soll sich während der gesamten Vorausschätzungsperiode mit einer beträchtlichen CAGR ausweiten, unterstützt durch starke Tierschutzbestimmungen und zunehmende Betonung der hochwertigen Veterinärversorgung. Die zunehmende Übernahme minimalinvasiver Verfahren in Ländern wie Deutschland, den USA und Frankreich trägt zu einem stetigen Marktwachstum bei. Darüber hinaus ist das zunehmende Bewusstsein für die Früherkennung von Krankheiten und verbesserte postoperative Ergebnisse ermutigen Tierkliniken, in fortgeschrittene endoskopische Geräte zu investieren.
U.K. Veterinärer Endoskopiemarkt Einblick
Der Markt für veterinärmedizinische Endoskopie in den USA wird voraussichtlich während des Prognosezeitraums zu einem bemerkenswerten CAGR wachsen, der durch die Erhöhung des Tierbesitzes und die Ausweitung der veterinärmedizinischen Spezialdienste bedingt ist. Der Fokus des Landes auf präventive Gesundheitsversorgung für Begleittiere und das Vorhandensein von strukturierten Veterinärpädagogiksystemen fördern die Einführung moderner Diagnostiktechnologien. Die wachsende Nachfrage nach minimalinvasiven Verfahren, die die Erholungszeit reduzieren und den Tierkomfort verbessern, unterstützt das Marktwachstum weiter.
Deutschland Veterinärer Endoskopiemarkt Einblick
Der deutsche Markt für Tierarzneimittel soll sich während der Vorausschätzungszeit mit einem beträchtlichen CAGR ausweiten, der durch eine starke Veterinärinfrastruktur betrieben wird und die Investitionen in fortgeschrittene medizinische Technologien für Tiere erhöht. Deutschlands Schwerpunkt auf hohen klinischen Standards und präzisionsbasierten Behandlungsansätzen ist die Ermutigung von Tierkliniken, hochauflösende endoskopische Systeme zu übernehmen. Darüber hinaus tragen die steigenden Penetrations- und strukturierten Krankheitsmanagementprogramme zur nachhaltigen Markterweiterung bei.
Asien-Pazifik Veterinär Endoskopie Markt Einblick
Der asiatisch-pazifische Endoskopiemarkt ist bereit, mit dem schnellsten CAGR von 12,9 % während der Prognosezeit von 2026 bis 2033 zu wachsen, unterstützt durch die steigende Begleittierannahme, die Verbesserung der veterinärmedizinischen Einrichtungen und die Sensibilisierung für die Früherkennung von Krankheiten. Die Ausweitung der Urbanisierung und wachsende Einwegeinkommen in Ländern wie China, Indien, Japan und Australien führen zu höheren Ausgaben für tierärztliche Leistungen. Darüber hinaus stärken zunehmende Investitionen in die Veterinärinfrastruktur und Schulungsprogramme die Einführung von minimalinvasiven diagnostischen und chirurgischen Lösungen in der gesamten Region.
Japan Veterinary Endoskopie Markt Einblick
Der Markt für veterinärmedizinische Endoskopie in Japan gewinnt aufgrund der hohen Heimtierbesitzrate und der steigenden Nachfrage nach fortschrittlichen Dienstleistungen im Bereich Tiergesundheit stetig an Dynamik. Der Fokus des Landes auf qualitativ hochwertige medizinische Versorgung und technologische Raffinesse fördert den Einsatz minimalinvasiver endoskopischer Verfahren in Tierkliniken. Darüber hinaus erhöht Japans alternde Tierpopulation die Notwendigkeit, genaue diagnostische Lösungen zu entwickeln, um chronische und altersbedingte Zustände effektiv zu verwalten.
China Veterinary Endoskopie Markt Einblick
Der Markt für veterinärmedizinische Endoskopie in China entfiel 2025 auf den größten Marktanteil des Marktes im asiatisch-pazifischen Raum, der auf ein rasches Wachstum des Tierbesitzes, die Ausweitung der Bevölkerung der mittleren Klasse und das zunehmende Bewusstsein für die Tiergesundheit zurückzuführen ist. Die Modernisierung der Tierkliniken und die zunehmende Verfügbarkeit moderner diagnosischer Geräte beschleunigen die Marktdurchdringung. Starke häusliche Fertigungsfähigkeiten und wachsende Investitionen in die Veterinärausbildung und Spezialdienstleistungen sind wesentliche Faktoren, die ein nachhaltiges Wachstum des veterinären Endoskopiemarkts in China fördern.
Welche sind die Top-Unternehmen im Veterinär-Endoskopiemarkt
Die Veterinary Endoscopy-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Karl Storz SE & Co. KG(Deutschland)
- Olympus Corporation(Japan)
- FUJIFILM Holdings Corporation(Japan)
- Stryker Corporation(US)
- Richard Wolf GmbH (Deutschland)
- Medtronic plc (Irland)
- Smith & Nephew plc (USA)
- B. Braun Melsungen AG (Deutschland)
- Biovision Veterinary Endoscopy, LLC (USA)
- Dr. Fritz Endoscopes GmbH (Deutschland)
- MDS Incorporated (USA)
- Endoskop-i Ltd. (U.K.)
- Oy (Finnland)
- Ambu A/S (Dänemark)
- VetVu (USA)
- Jorgensen Laboratories (USA)
- AVS Endoskopie (US)
- XION GmbH (Deutschland)
- ConMed Corporation (USA)
- Hugemed Medical (China)
Was sind die neuesten Entwicklungen im Veterinär-Endoskopiemarkt
- Im November 2024 hat die Boston Scientific Corporation eine strategische Partnerschaft mit Ethicon Animal Health (Johnson & Johnson) geschlossen, um fortschrittliche veterinär-endoskopische Lösungen für große Tiere zu entwickeln, die Boston Scientific’s Endoskopietechnologie mit Ethicon’s Veterinärproduktexpertise kombinieren
- Im Februar 2025 hat die Olympus Corporation den Erwerb von EndoTech, einem tierärztlichen Endoskophersteller der USA, abgeschlossen, ihr Produktportfolio für tierärztliche Bildgebung und Endoskopie gestärkt und seine Präsenz im Bereich Tiergesundheit erweitert.
- Im Mai 2025 erteilte die US Food and Drug Administration (FDA) dem Tierarznei-Endoskop VIDA 1.9 mm 510(k) Freigabe durch die Karl Storz GmbH & Co. KG, die den klinischen Einsatz des Geräts für den Zugang schwer zugänglicher Bereiche in kleinen Tierverfahren und die Verbesserung der diagnostischen Präzision ermöglichte.
- Im Juni 2025 präsentierte JeetVet das RAE-500 Portable Smart Veterinary Otoscope und RAE-105 Portable USB Veterinary Endoskop am ACVIM Forum in Louisville, Kentucky. Diese tragbaren, hochauflösenden Geräte verfügen über eine verbesserte WLAN-Konnektivität und ergonomisches Design und unterstreichen den Trend zu mobilen, benutzerfreundlichen endoskopischen Lösungen für allgemeine und spezielle Tierärzte
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











