


Globaler Markt für virales hämorrhagisches Fieber, nach Therapietyp (antiviral, Elektrolyte, sonstige), Verabreichungsweg (oral, parenteral , sonstige), Endbenutzer (Krankenhäuser, häusliche Pflege , sonstige), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029.
Was ist die Viral Hemorrhagic Fever Marktgröße und Wachstum Rate
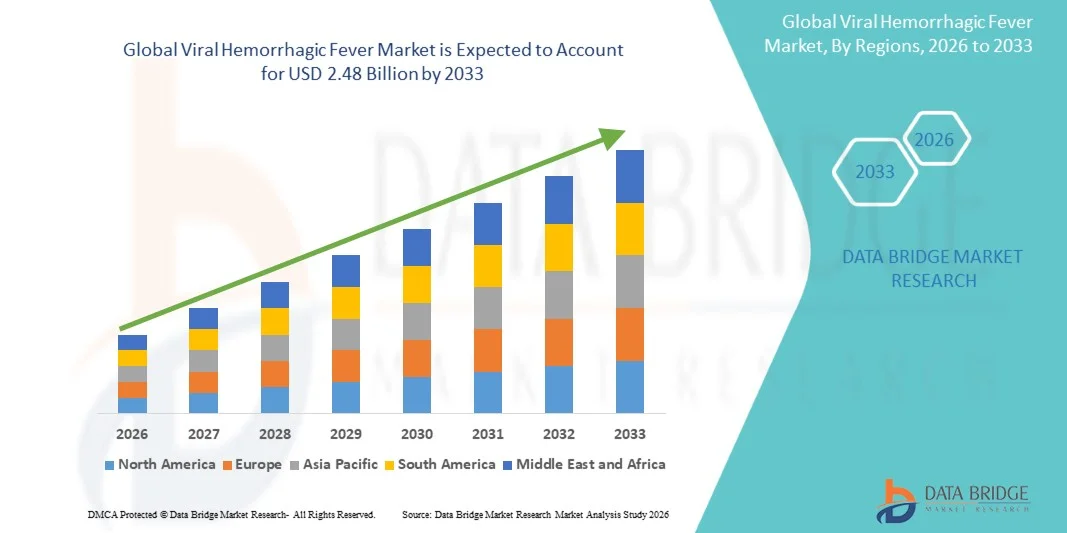
- Wie pro Data Bridge Market Research Analysis wurde die globale virale Hämorrhagic Fiebermarktgröße geschätzt1,71 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen2,48 Milliarden USD bis 2033, beiCAGR von 4,80%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Häufigkeit und Ausbruchshäufigkeit von hochrisikoreichen viralen hämorrhagischen Erkrankungen wie Ebola, Dengue, Lassa-Fieber und Marburg-Viruserkrankungen sowie wachsende globale Bereitschaftsinitiativen und Investitionen in Infektionskrankheiten Überwachungssysteme gefördert
- Die steigende Nachfrage nach schneller Diagnostik, fortschrittlichen antiviralen Therapien und der Impfstoffentwicklung, verbunden mit der Stärkung der öffentlichen Gesundheitsinfrastruktur und der Notfallreaktionsfähigkeit, stellt zudem ein verbessertes Krankheitsmanagement als kritische Priorität ein. Diese konvergierenden Faktoren beschleunigen die Einführung effektiver Diagnostik- und Behandlungslösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose:
- Globaler Marktwert (2025):1,71 Mrd. USD
- Voraussichtlicher Marktwert (2033):2,48 Mrd. USD
- Wettervorhersage CAGR (2026–2033):4.80%
Wie Virale hämorrhagische Fever analysiert
- Virales hämorrhagisches Fieber (VHF) bezieht sich auf eine Gruppe von schweren, oft lebensbedrohlichen Infektionskrankheiten, die durch RNA-Viren verursacht werden, die durch hohes Übertragungsrisiko, systemische Komplikationen und die dringende Notwendigkeit einer intensiven klinischen Versorgung, strengen Isolation und fortgeschrittene Biosicherheitsmaßnahmen im Gesundheitsbereich gekennzeichnet sind.
- Die eskalierende Nachfrage im viralen Hämorrhagischen Fiebermarkt wird in erster Linie durch zunehmende Ausbruchshäufigkeit, steigende globale Gesundheitssicherheitsinitiativen, Investitionen in die antivirale Forschung und die Entwicklung von Impfstoffen und zunehmende Notwendigkeit schneller diagnostische und unterstützende Behandlungslösungen in epidemischen Vorbereitungsrahmen gefördert.
- Nordamerika dominierte den viralen hämorrhagischen Fiebermarkt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitswesen-Infrastruktur, starke staatliche Finanzierungen für Infektionskrankheitskontrolle und robuste FuE-Fähigkeiten, mit den USA, die in antiviralen Innovationen, Ausbruchüberwachungssystemen und hochkontainmentären Labornetzwerken führen
- Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region im viralen hämorrhagischen Fiebermarkt während der Prognosezeit sein, da die Ausbruchanfälligkeit, die Verbesserung der Gesundheitsinfrastruktur, steigende Investitionen in die öffentliche Gesundheit und die Ausweitung der Krankheitsüberwachung und Frühwarnsysteme
- Antivirales Segment dominierte den viralen hämorrhagischen Fiebermarkt mit einem Marktanteil von 52,4% im Jahr 2025, angetrieben durch seine wesentliche Rolle als primäre gezielte Behandlungsoption, die hilft, die Virusreplikation zu hemmen, die Krankheitsschwere zu reduzieren und die Überlebensergebnisse bei Ausbruchsbedingungen zu verbessern
Report Scope und Viral Hemorrhagic Fever Marktsegmentierung
|
Attribute |
Virale hämorrhagische Fever Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die Viral Hemorrhagic Fever Market Trends
„Förderung der schnellen Diagnostik und der digitalen Überwachungsintegration“
- Ein signifikanter und beschleunigter Trend im globalen viralen Hämorrhagischen Fiebermarkt ist die zunehmende Einführung von schnellen molekularen Diagnostik- und digitalen Krankheitsüberwachungssystemen, die die Fähigkeit zur Früherkennung und Ausbruchreaktion in endemikalen und risikoreichen Regionen verbessert
- So werden z.B. Point-of-Care RT-PCR-Plattformen in Ausbruchzonen eingesetzt, um eine schnellere Identifizierung von Viren wie Ebola und Lassa-Fieber zu ermöglichen, wodurch die diagnostische Turnaround-Zeit deutlich reduziert wird
- Die Integration genomischer Sequenzierungs- und AI-basierter epidemiologischer Modellierung verbessert die Echtzeit-Tracking von viralen Mutationen und Übertragungsmustern, wodurch präzisere Eindämmungsstrategien und Risikoprognosen ermöglicht werden
- Mobile Gesundheitsplattformen und Cloud-basierte Meldesysteme erleichtern die zentrale Überwachung der Krankheiten und ermöglichen es den Gesundheitsbehörden, schnellere Antwortmaßnahmen in Krankenhäusern und Feldeinheiten zu koordinieren.
- Die Erweiterung globaler Impfstoffforschungskollaborationen und öffentlich-privater Partnerschaften beschleunigt Entwicklungspipelines für experimentelle Impfstoffe und Antikörper-basierte Therapien mit hochrisikohämorrhagischen Viren
- Dieser Trend hin zu hochdigitalisierten, schnellen und datengetriebenen Ausbruchsmanagementen ist die grundlegende Neuformulierung von infektiösen Krankheitsbekämpfungsstrategien und die Verbesserung der weltweiten Bereitschaft für hämorrhagische Fieberveranstaltungen
- Die Nachfrage nach fortschrittlichen diagnostischen Werkzeugen und integrierten Überwachungssystemen wächst sowohl in den entwickelten als auch in den Entwicklungsregionen rapide, da die Regierungen zunehmend Frühwarnsysteme und epidemische Intelligenz priorisieren
Virale hämorrhagische Fever Market Dynamics
Fahrer
„Rising Outbreak Incidence and Strengthening Global Health Security Investments“
- Die zunehmende Häufigkeit viraler hämorrhagischer Fieberausbrüche, verbunden mit der Ausweitung globaler Gesundheitsschutzinitiativen, ist ein wichtiger Treiber, der die Nachfrage nach fortschrittlichen Diagnostik-, Therapie- und Notfallreaktionssystemen beschleunigt.
- So haben mehrere Länder in Afrika im März 2025 ihre Epidemieprogramme durch eine verstärkte Finanzierung der Ebola-Überwachung und der schnellen Reaktionsinfrastrukturentwicklung verstärkt.
- Die steigenden Investitionen von internationalen Gesundheitsorganisationen in Epidemien-Präparationsfonds und Notbestände an Antiviren unterstützen die Markterweiterung
- Darüber hinaus fördert die wachsende Zusammenarbeit zwischen Regierungen und Pharmaunternehmen für beschleunigte Impfstoffentwicklungsprogramme die Innovation in präventiven und therapeutischen Lösungen
- Das zunehmende Bewusstsein für zoonotische Spillover-Risiken und die grenzüberschreitende Übertragung von Krankheiten treibt Gesundheitssysteme dazu an, stärkere Überwachungs- und Eindämmungsrahmen zu übernehmen.
- Die zunehmende Betonung auf schnelle Reaktionsfähigkeiten, einschließlich mobiler Labore und medizinischer Notfallteams, ist die weitere Förderung der Einführung von VHF-bezogenen Diagnose- und Behandlungslösungen sowohl im öffentlichen als auch im privaten Sektor
- Die Ausweitung internationaler Fördermechanismen wie WHO-geführte Ausbruchreaktionsinitiativen verstärkt den globalen Zugang zu Diagnose- und Behandlungsressourcen
- Die zunehmende Rolle von öffentlich-privaten Partnerschaften bei der beschleunigten klinischen Studien für hämorrhagische Fiebertherapeutika wird die Entwicklung von Pipeline- und Kommerzialisierungsaussichten weiter verbessern
Zurückhaltung/Challenge
„Limited Treatment Verfügbarkeit und hohe Anforderungen“
- Was die begrenzte Verfügbarkeit von zugelassenen antiviralen Therapien und Impfstoffen für mehrere virale hämorrhagische Fieber betrifft, stellt eine erhebliche Herausforderung für ein effektives Krankheitsmanagement und Markterweiterung dar.
- So gibt es beispielsweise nur eine geringe Anzahl gezielter Behandlungen für Krankheiten wie Lassa-Fieber und Marburg-Virus, was zu einer starken Abhängigkeit von unterstützender Pflege und nicht kurativen Optionen führt.
- Die Forderung nach hochrangigen Biosicherheitslabors (BSL-4 Einrichtungen) zur Behandlung und Untersuchung dieser Krankheitserreger beschränkt die Forschungs- und Diagnosekapazität in vielen Regionen deutlich
- Das Risiko von Labor-benötigten Infektionen und strengen regulatorischen Compliance-Anforderungen begrenzen die Anzahl der Einrichtungen, die fortgeschrittene Forschung und Tests durchführen können
- Der Mangel an geschulten Infektionskrankheiten Spezialisten und biosafety-zertifiziertem Laborpersonal erschwert die Diagnose- und Forschungsskalierbarkeit in Schwellenländern weiter
- Hohe logistische Herausforderungen beim Transport von infektiösen Proben unter kalten und biologischen Bedingungen verzögern auch die Diagnose- und Ausbruchsreaktionszeiten
- Diese Herausforderungen im Zusammenhang mit therapeutischen Einschränkungen, Infrastrukturlücken und strengen Biosicherheitsanforderungen behindern weiterhin die weit verbreitete Marktdurchdringung und verzögern große Behandlungsfortschritte
- Der Mangel an standardisierten globalen Behandlungsprotokollen für viele hämorrhagische Fiebererkrankungen verursacht Inkonsistenzen im klinischen Management und verzögert eine optimale Patientenversorgung
Virale hämorrhagische Fever Markt Scope
Der Markt wird auf der Grundlage von Therapietyp, Verabreichungsweg, Endverbraucher und Vertriebskanal segmentiert.
- Nach der Therapie
Auf der Grundlage des Therapietyps wird der virale Hämorrhagische Fiebermarkt in antivirale, Elektrolyte und andere segmentiert. Das antivirale Segment dominierte den Markt mit dem größten Umsatzanteil von 52,4% im Jahr 2025, angetrieben von seiner kritischen Rolle bei der direkten Zielsetzung der viralen Replikation und der Verbesserung der Überlebensergebnisse bei lebensbedrohlichen Infektionen wie Ebola und Lassa Fieber. Antivirale Therapien werden in klinischen Managementprotokollen weit priorisiert, da sie den einzigen krankheitsmodifizierenden Ansatz im Vergleich zu unterstützenden Pflegeoptionen bieten. Die Erhöhung der FuE-Investitionen in Antiviren-Breite-Spektrums und die Genehmigungen für den Notfalleinsatz während der Ausbrüche verstärken die Dominanz dieses Segments weiter. Darüber hinaus stärken zunehmende staatliche Lagerhaltungsprogramme und internationale Gesundheitsinitiativen die Nachfrage nach antiviral-basierten Behandlungsstrategien.
Das Segment Elektrolyte wird voraussichtlich die schnellste Wachstumsrate von 18,6% von 2026 bis 2033 beobachten, die durch seine wesentliche Rolle bei der unterstützenden Pflegemanagement von Dehydratation, Flüssigkeitsungleichgewicht und Organversagen im Zusammenhang mit schweren Hämorrhagik-Fieberfällen getrieben wird. Die Elektrolyttherapie wird zunehmend in Kombination mit Antiviralen eingesetzt, um kritisch kranke Patienten, insbesondere in ressourcenbegrenzten Ausbruchseinstellungen, zu stabilisieren. Die zunehmende Annahme von standardisierten Behandlungsprotokollen, die die frühe Fluidresuszitation betonen, beschleunigt das Segmentwachstum weiter. Darüber hinaus unterstützt die zunehmende Bereitstellung von tragbaren intravenösen Therapielösungen in Feldkrankenhäusern und Notfall-Reaktionseinheiten eine größere Nutzung. Das zunehmende Bewusstsein für umfassende Betreuungskonzepte bei der Verbesserung der Patientenüberlebensrate erhöht auch die Nachfrage.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in mündliche, parenterale und andere segmentiert. Das elterliche Segment dominierte den Markt mit dem größten Umsatzanteil von 61,3 % im Jahr 2025, der durch seine Effektivität bei der Bereitstellung von schnellen und direkten systemischen Maßnahmen in schweren und Notfällen des viralen Hämorrhagikums verursacht wurde. Intravenöse Verabreichung ist die bevorzugte Methode in Krankenhauseinstellungen aufgrund des kritischen Zustands von Patienten, die sofortige therapeutische Eingriffe erfordern. Die meisten antiviralen und unterstützenden Pflege-Medikamente, die in VHFs verwendet werden, werden für injizierbare Verwendung formuliert, um eine höhere Bioverfügbarkeit und einen schnelleren Einsatz zu gewährleisten. Die Dominanz von Krankenhaus-basierten Behandlungsprotokollen und intensives Pflegeeinheitenmanagement unterstützt weiterhin den starken Anteil dieses Segments.
Das orale Segment wird voraussichtlich die schnellste Wachstumsrate von 16,9 % von 2026 bis 2033 beobachten, die durch die zunehmende Forschung an oralen antiviralen Formulierungen, die eine frühzeitige Behandlung und ambulantes Management ermöglichen, getrieben wird. Orale Therapien bieten eine verbesserte Zugänglichkeit, vor allem in abgelegenen und ressourcenbegrenzten Regionen, in denen die Krankenhausinfrastruktur begrenzt ist. Die Entwicklung von antiviralen Pillen der nächsten Generation mit verbesserter Stabilität und breit-Spektrum Wirksamkeit ist weitere treibende Annahme. Darüber hinaus unterstützt die zunehmende Betonung auf dezentrale Gesundheitsversorgung und hausbasierte Behandlungsmodelle diese Verschiebung. Auch die zunehmende Nachfrage nach einfacheren Verwaltungsmethoden während der Ausbruchsnotfälle beschleunigt das Wachstum.
- Von End-Users
Auf der Grundlage von Endverbrauchern wird der Markt in Krankenhäuser, Heimpflege und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil von 68,7% im Jahr 2025, der durch die Notwendigkeit eines intensiven Pflegemanagements, Isolationsanlagen und einer fortschrittlichen Infektionskontrollinfrastruktur getrieben wurde. Virale hämorrhagische Fieberfälle erfordern kontinuierliche Überwachung, spezialisierte Behandlung und strenge Biosicherheitsmaßnahmen, die vor allem in Krankenhausumgebungen zur Verfügung stehen. Krankenhäuser dienen auch als zentraler Punkt für die Verabreichung antiviraler Therapien und die Verwaltung schwerer Komplikationen. Das Vorhandensein von geschulten Infektionskrankheiten Spezialisten und kritischen Pflegeeinheiten verstärkt die Dominanz des Krankenhauses weiter.
Das Homecare-Segment wird voraussichtlich die schnellste Wachstumsrate von 14,8% von 2026 bis 2033 beobachten, die durch die zunehmende Entwicklung von milderen Behandlungsprotokollen und Nach-Recovery-Pflegelösungen, die das Patientenmanagement außerhalb von Krankenhauseinstellungen ermöglichen, angetrieben wird. Fortschritte bei Fernüberwachungsgeräten und Telemedizin-Unterstützung ermöglichen eine sicherere häusliche Betreuung für unkritische Patienten. Auch die Kosten für die Gesundheitsversorgung und die Krankenhausüberschreitung während der Ausbrüche sind eine ermutigende Annahme der Kinderbetreuung. Darüber hinaus trägt das wachsende Bewusstsein für die frühe Symptom-Management und die unterstützende Betreuung zu Hause zur Segmenterweiterung bei.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit dem größten Umsatzanteil von 72,5% im Jahr 2025, angetrieben von zentralisierten Beschaffungssystemen und strenge Kontrolle über antivirale und Notfall-Medikament-Spende. Krankenhaus-Apotheken spielen eine wichtige Rolle bei der sofortigen Verfügbarkeit von lebenserhaltenden Medikamenten während Ausbruchssituationen. Der Bedarf an geregelter Lagerung, kontrollierter Verteilung und schnellem Drogeneinsatz in Notversorgungseinstellungen unterstützt dieses Segment stark. Die Integration mit Krankenhausbehandlungsprotokollen und Notfallvorräten verstärkt ihre Dominanz weiter.
Das Online-Apothekensegment wird voraussichtlich die schnellste Wachstumsrate von 19,2% von 2026 bis 2033 bezeugen, die durch die zunehmende Digitalisierung von Gesundheitsdienstleistungen und die Ausweitung der E-Apothekeninfrastruktur in Entwicklungsregionen getrieben wird. Online-Plattformen verbessern die Zugänglichkeit zu unterstützenden Medikamenten und vorbeugenden Pflegemitteln, insbesondere in abgelegenen und unterbewahrten Bereichen. Die zunehmende Übernahme von Telemedizin-Beratungen ermöglicht zudem verschreibungspflichtige Online-Drogenlieferungen. Zudem beschleunigt die steigende Verbraucherpräferenz für kontaktlose Gesundheitsdienste nach dem Ausbruch das Wachstum. Die Ausweitung der regulatorischen Unterstützung für die digitale Pharma-Verteilung trägt ebenfalls zur Segmenterweiterung bei.
Virale hämorrhagische Fever Markt Regionale Analyse
- Nordamerika dominierte den viralen hämorrhagischen Fiebermarkt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke staatliche Finanzierungen für Infektionskrankheiten Kontrolle und robuste FuE-Fähigkeiten
- Healthcare-Systeme in der Region hoch priorisieren schnelle Ausbruchreaktion, fortgeschrittene Diagnostik und Entwicklung von antiviralen Therapien, neben etablierten Biosicherheitslabors für die Behandlung von hochrisikopathogenen
- Diese weit verbreitete Führung wird durch hohe FuE-Investitionen, starke Präsenz führender biopharmazeutischer Unternehmen und kontinuierliche Regierungsinitiativen für die pandemische Bereitschaft unterstützt, die Region als zentrales Zentrum für virale Hämorrhagische Fieberforschung, Behandlungsentwicklung und Notfallreaktionsfähigkeiten zu etablieren
US Viral Hemorrhagic Fever Market Insight
Die Vereinigten Staaten dominierten den Nordamerika-Markt im Jahr 2025, unterstützt durch starke Bundesfinanzierung für Infektionskrankheitskontrolle, fortgeschrittene Forschungsökosysteme und hocheffiziente Ausbruchreaktionssysteme. Das Land beherbergt ein dichtes Netzwerk von Hochkontainmentlaboren und führenden akademischen Institutionen, die sich auf virale Forschung, genomische Sequenzierung und therapeutische Innovation konzentrieren. Die Zusammenarbeit zwischen Behörden wie Gesundheitsbehörden, Biotechnologieunternehmen und globalen Gesundheitsorganisationen beschleunigt die Entwicklung von Antiviren und Impfstoffen weiter. Darüber hinaus stärken kontinuierliche Investitionen in pandemische Bereitschaftsprogramme, die Lagerung von Notfalltherapeutika und die Erweiterung von Überwachungssystemen die Position der USA als weltweit führender Anbieter bei der Bewältigung viraler Hämorrhagikfieberbedrohungen deutlich.
Europa Viral Hemorrhagic Fever Market
Der europäische Markt für virale Hämorrhagikfieber soll sich während des gesamten Prognosezeitraums auf einen stetigen CAGR ausweiten, der durch starke regulatorische Rahmenbedingungen, zunehmende Investitionen in die Bereitschaft der öffentlichen Gesundheit und zunehmende Betonung der Infektionskrankheitsbekämpfung verursacht wird. Die Region profitiert von fortschrittlichen Gesundheitssystemen und einer starken grenzüberschreitenden Zusammenarbeit für die Überwachung und das Ausbruchmanagement von Krankheiten. Die laufenden Forschungspartnerschaften zwischen Universitäten, Behörden und Pharmaunternehmen verbessern die diagnostischen und therapeutischen Fähigkeiten. Darüber hinaus ermöglicht die Stärkung zentralisierter Meldesysteme und erweiterter Labornetze in allen Ländern eine schnellere Erkennung und koordinierte Reaktion auf Virusausbrüche.
U.K. Viral Hemorrhagic Fever Market
Der virale hämorrhagische Fiebermarkt von U.K. wird während des Prognosezeitraums bei einem bemerkenswerten CAGR wachsen, unterstützt durch steigenden Fokus auf epidemische Bereitschaft und starke Regierungsfinanzierungen für infektiöse Krankheitsforschungsprogramme. Das Land investiert in die Verbesserung seiner Biosicherheitsinfrastruktur, einschließlich der Erweiterung von Hochkontainmentlaboren zur Untersuchung von aufstrebenden Erregern. Die starke Zusammenarbeit zwischen öffentlichen Gesundheitsagenturen, akademischen Institutionen und Biotech-Unternehmen beschleunigt die Innovation in der antiviralen Entwicklung und schnellen diagnostischen Technologien. Darüber hinaus erhöht die Betonung der US-amerikanischen Frühwarnsysteme und Bereitschaftsplanung ihre Gesamtausbruchsreaktionsfähigkeit.
Deutschland Viral Hemorrhagic Fever Market
Der deutsche virale hämorrhagische Fiebermarkt wird voraussichtlich in der Prognoseperiode stetig wachsen, angetrieben von einer starken Gesundheitsinfrastruktur, technologischem Fortschritt und zunehmendem Fokus auf biomedizinische Innovation. Das Land investiert stark in die digitale Gesundheitsintegration und ermöglicht eine verbesserte Krankheitsüberwachung, Datenanalyse und Ausbruchsvorhersage. Die Erweiterung der Labornetze und die Stärkung der infektiösen Krankheitsüberwachungssysteme verbessern die Bereitschaft. Darüber hinaus unterstützt Deutschlands Schwerpunkt auf forschungsgetriebener Gesundheits- und Präzisionsdiagnostik die Entwicklung fortschrittlicher Lösungen für die Verwaltung viraler Hämorrhagischer Fieberfälle.
Asien-Pazifik Viral Hemorrhagic Fever Markt
Der asiatisch-pazifische virale hämorrhagische Fiebermarkt wird voraussichtlich 2026–2033 bei der schnellsten CAGR von 22 % wachsen, die durch steigende Ausbruchsanfälligkeit, Verbesserung der Gesundheitsinfrastruktur und Erhöhung der staatlichen Investitionen in Krankheitsüberwachungssysteme angetrieben wird. Die Region zeigt eine rasche Erweiterung der diagnostischen Fähigkeiten sowie eine wachsende Einführung digitaler Gesundheitstechnologien zur Früherkennung und Ausbruchverfolgung. Internationale Förderunterstützung und Kooperationen stärken auch die regionale Bereitschaft. Darüber hinaus verbessert die Entwicklung lokaler Fertigungszentren für diagnostische Kits und unterstützende Pflegeprodukte die Erreichbarkeit und Zugänglichkeit in Schwellenländern.
Japan Viral Hemorrhagic Fever Market
Der japanische virale hämorrhagische Fiebermarkt gewinnt aufgrund seines fortgeschrittenen Gesundheitssystems, des starken Fokus auf die Infektionsbekämpfung und der frühen Einführung von High-End-Diagnostiktechnologien an Dynamik. Das Land integriert genomische Sequenzierungs- und Echtzeit-Überwachungswerkzeuge, um die Ausbrucherkennung und Reaktionsgeschwindigkeit zu verbessern. Japans alternde Bevölkerung und hohe Gesundheitsstandards erhöhen auch die Nachfrage nach fortschrittlichen unterstützenden Pflege- und antiviralen Therapien. Darüber hinaus unterstützen starke Regierungsvorbereitungsinitiativen und Krankenhausinfrastruktur das Marktwachstum weiter.
Indien Virale hämorrhagische Fever Markt
Der indische virale Hämorrhagische Fiebermarkt verzeichnete 2025 einen erheblichen Anteil am asiatisch-pazifischen Markt, der von seiner großen Bevölkerungsbasis, der steigenden Anfälligkeit für Infektionsausbrüche und der Ausweitung der Gesundheitsinfrastruktur angetrieben wurde. Das Land verstärkt die Systeme der öffentlichen Gesundheitsüberwachung und verbessert den Zugang zu diagnostischen und Notfallversorgungsdiensten in städtischen und ländlichen Gebieten. Regierungsgeführte Epidemie-Programme und zunehmende Investitionen in die Modernisierung des Gesundheitswesens unterstützen die Markterweiterung. Darüber hinaus verbessert das Wachstum der häuslichen Fertigung für diagnostische Werkzeuge und unterstützende Therapien die Erschwinglichkeit und erhöht die Barrierefreiheit in der gesamten Bevölkerung.
Welche sind die Top-Unternehmen im Viral Hemorrhagic Fever Markt
Die Viral Hemorrhagic Fever-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Merck & Co., Inc.., (USA)
- GSK plc(USK)
- SIGA Technologies, Inc(US)
- Moderna, Inc(US)
- BioNTech SE(Deutschland)
- Pfizer Inc. (USA)
- Sanofi (Frankreich)
- AbbVie Inc. (USA)
- Novartis AG (Schweiz)
- Takeda Pharmaceutical Company Limited (Japan)
- AstraZeneca (USA)
- Bavarian Nordic A/S (Dänemark)
- Emergent BioSolutions Inc. (USA)
- Inovio Pharmaceuticals, Inc. (USA)
- Regeneron Pharmaceuticals, Inc. (USA)
- Eli Lilly und Company (USA)
- CSL Limited (Australien)
- DiaSorin S.p.A. (Italien)
Was sind die jüngsten Entwicklungen im globalen Viral-Hemorrhagischen Fever-Markt
- Im Januar 2026 erklärte Äthiopien das Ende seines ersten Marburg-Virus-Krankheitsausbruchs, der nach 14 bestätigten Fällen einen großen Eindämmungserfolg markierte und 9 Todesfälle gemeldet wurden. Der Ausbruch wurde nach 42 Tagen ohne neue Fälle offiziell geschlossen, nachdem die WHO-Ausbruchsleitlinien und verbesserte Überwachungsmaßnahmen
- Im Dezember 2025 erklärte die Demokratische Republik Kongo erfolgreich das Ende eines Ebola-Ausbruchs nach 42 Tagen ohne neue Fälle. Der Ausbruch beinhaltete Dutzende bestätigter Fälle und Todesfälle, aber schnelle Überwachung und Impfung halfen, die Übertragung schnell einzudämmen
- Im November 2025 bestätigte Äthiopien seinen ersten Ausbruch der Marburg-Viruserkrankung in der Region Südäthiopien und löste eine rasche internationale Reaktion der WHO und Afrika CDC aus. Der Ausbruch bestätigte Fälle mit hohen Todesraten und unterstreicht die anhaltenden Risiken der viralen hämorrhagischen Fiebersplitter von Fledermaus bis zum Menschen.
- Im September 2025 berichtete die Demokratische Republik Kongo einen neuen Ebola-Ausbruch, der Dutzende von Infektionen und Todesfällen verursachte, bevor sie innerhalb weniger Monate enthalten waren. Stärkung der Überwachungssysteme und Impfungskampagnen spielten eine Schlüsselrolle bei der weiteren Verbreitung
- Im September 2025 wurde eine globale Resistenz von Chikungunya-Virus-Infektionen in mehreren Regionen gemeldet, mit über 445.000 Verdachtsfällen und bestätigten Fällen und mehreren Todesfällen. Obwohl nicht streng hämorrhagisch wie Ebola oder Marburg, verstärkte sie globale Sorgen über bruchanfällige Viruserkrankungen und Überwachungssystem Bereitschaft
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











