


Segmentierung des globalen Marktes für drahtlose Konnektivität nach Verbindungstechnologie (Wi-Fi, Bluetooth Classic, Bluetooth 4X, Bluetooth 5X, ZigBee, Z-Wave, Thread, NFC, GNSS, EnOcean, Cellular M2M-Technologien, UWB, LoRa, SigFox, NB-IoT, LTE CATM1 und Sonstige), Typ (WLAN, WPAN, Satellit, LPWAN und Cellular M2M) und Endanwendung (Wearables, Gesundheitswesen, Unterhaltungselektronik, Gebäudeautomation, Automobil- und Transportwesen und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Global Wireless Connectivity Market Size und Growth Rate
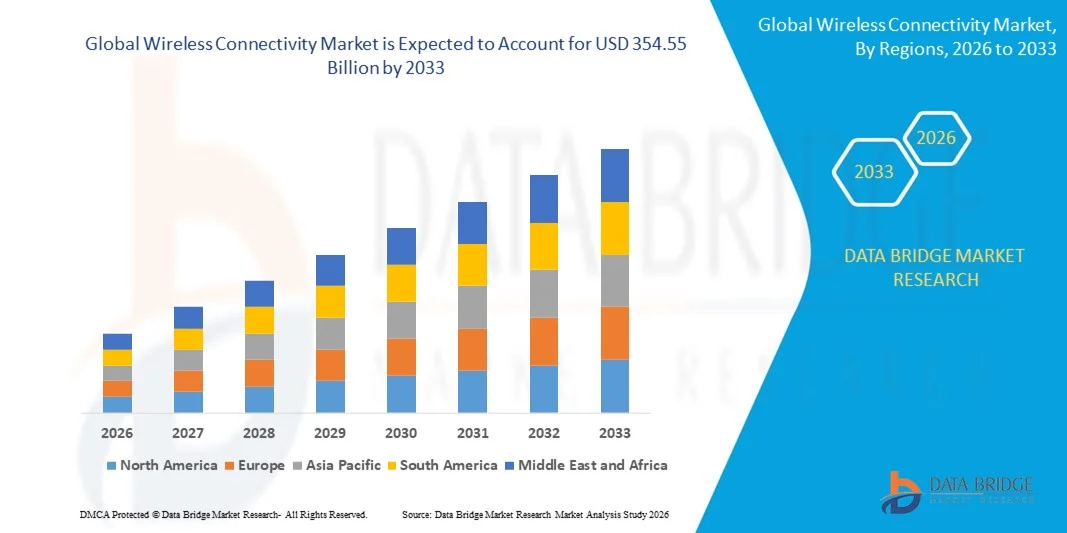
- Wie pro Data Bridge Market Research Analysis wurde die globale Marktgröße für drahtlose Verbindungen geschätzt115,10 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen354,55 Milliarden USD bis 2033, beiCAGR von 15,10%während des Prognosezeitraums
- Die Zunahme der Nachfrage nach drahtlosen Sensornetzwerken bei der Entwicklung intelligenter Infrastrukturen ist einer der wichtigsten Faktoren, die den Markt für drahtlose Verbindungen treiben
- Der Anstieg der Nachfrage nach Smartphones und anderen drahtlosen Technologien wie Wi-Fi, Bluetooth und ZigBee und die Steigerung der Trends wie die Arbeit von zu Hause und virtuellem Lernen in Bezug auf die COVID-19 Pandemie in der Region treiben das Marktwachstum
Marktgröße und Prognose
- Globaler Marktwert (2025):115,10 Mrd. USD
- Voraussichtlicher Marktwert (2033):354,55 Mrd. USD
- Wettervorhersage CAGR (2026–2033):15.10%
Was sind die großen Takeaways des Wireless Connectivity Market
- Die steigende Nachfrage nach Low-Power-Breitflächennetzen (LPWA) in den IoT-Anwendungen und die Erhöhung der Internetdurchdringungsrate, weiter Einfluss auf den Markt
- Darüber hinaus beeinflussen Urbanisierung und Digitalisierung, die Annahme des Internets der Dinge (IoT) und das Auffinden und schnelle Fortschritte in Funkfrequenzen den Markt für drahtlose Vernetzung positiv. Die Entwicklung des 5G-Netzes und die Unterstützung von Regierungen auf der ganzen Welt für FuE im Internet der Dinge erweitern zudem profitable Möglichkeiten für die Marktteilnehmer
- Nordamerika dominierte den Wireless-Konnektivitätsmarkt mit einem Umsatzanteil von 40,8% im Jahr 2025, angetrieben durch starke Bereitstellung von Wi-Fi 6/6E, Bluetooth 5X, 5G-Infrastruktur und fortschrittliche IoT-Ökosysteme in den USA und Kanada.
- Asia-Pacific wird die schnellste CAGR von 9,36% von 2026 bis 2033 registriert, die durch schnelle Halbleiterproduktion Expansion, großformatige 5G Rollouts und starke Unterhaltungselektronik Produktion in China, Japan, Indien, Südkorea und Südostasien betrieben wird
- Das WLAN-Segment dominierte den Markt mit einem geschätzten Anteil von 34,7% im Jahr 2025, angetrieben durch die weit verbreitete Bereitstellung in Smartphones, Laptops, Smart TVs, Industrie-Gateways und Unternehmensnetzwerksystemen
Report Scope und Wireless Connectivity Market Segmentation
|
Attribute |
Wireless Connectivity Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Schlüsseltrend im Wireless Connectivity Market
Beschleunigung der Integration von High-Speed, Low-Power und Multi-Protocol Wireless Technologies
- Der Wireless-Konnektivitätsmarkt zeigt eine schnelle Integration von Wi-Fi 6/6E, Bluetooth Low Energy (BLE), 5G, Zigbee und UWB in kompakte Chipsätze, die für IoT-Geräte, Smart Homes, industrielle Automatisierung und Unterhaltungselektronik entwickelt wurden.
- Die Hersteller konzentrieren sich auf Low-Power-Architekturen, Edge Intelligence und Multi-Protocol System-on-Chip (SoC)-Lösungen, die nahtlose Vernetzung, reduzierte Latenz und verbesserte Geräteinteroperabilität ermöglichen
- Die wachsende Nachfrage nach kompakten, batterieeffizienten und hochdurchsatzfähigen drahtlosen Modulen treibt die Übernahme über intelligente Wearables, vernetzte Fahrzeuge, Gesundheitsgeräte und industrielle IoT-Bereitstellungen hinweg voran
- So haben z.B. Unternehmen wie Qualcomm Technologies, Inc., MediaTek Inc., NXP Semiconductors und Nordic Semiconductor ASA fortschrittliche Multi-Standard Wireless SoCs eingeführt, die KI-fähige Kantenbearbeitung und sichere Vernetzung unterstützen
- Die zunehmende Bereitstellung von Smart-Infrastruktur, Industrie 4.0-Lösungen und vernetzten Konsumenten-Ökosystemen beschleunigt den Übergang zu High-Speed- und Skalierbaren drahtlosen Kommunikationsplattformen
- Da digitale Ökosysteme global expandieren, bleiben Wireless Connectivity-Technologien für Echtzeit-Datenaustausch, Geräteinteroperabilität und intelligente Anwendungen der nächsten Generation von entscheidender Bedeutung
Was sind die Schlüsseltreiber des Wireless Connectivity Market
- Die steigende Nachfrage nach IoT-fähigen Geräten, intelligenter Unterhaltungselektronik, vernetzter Gesundheitstechnik und EV-Telematik-Systemen erhöht den drahtlosen Chipsatz und die Modulakzeptanz
- Zum Beispiel erweiterten 2025 führende Unternehmen wie Broadcom Inc., Texas Instruments Incorporated und Renesas Electronics Corporation ihre Konnektivitätsportfolios mit verbesserten WLAN-, BLE- und Sub-GHz-Lösungen für industrielle und Automotive-Anwendungen.
- Wachsendes Rollout von 5G-Netzwerken, Smart City-Projekten und Cloud-verbundenen Industriesystemen in den USA, Europa und Asien-Pazifik treibt die Bereitstellung von groß angelegten drahtlosen Infrastrukturen voran
- Fortschritte bei der Kommunikation mit geringer Latenz, der Netzvernetzung, der Strahlformung und der Frequenzeffizienz haben Leistungsfähigkeit, Zuverlässigkeit und Berichterstattung gestärkt
- Die zunehmende Übernahme von AI-powered Edge-Geräten, Hochgeschwindigkeits-Datenübertragungsprotokollen und sicherer drahtloser Authentifizierungstechnologien schafft Nachfrage nach fortschrittlichen Connectivity-Lösungen
- Unterstützt durch stetige Investitionen in Halbleiter-FuE, Telekommunikations-Infrastruktur und digitale Transformationsinitiativen wird der Wireless Connectivity-Markt auf ein nachhaltiges langfristiges Wachstum ausgerichtet
Welchen Faktor schwingt das Wachstum des Wireless Connectivity Market
- Hohe Entwicklungs- und Integrationskosten im Zusammenhang mit fortschrittlichen 5G-, Wi-Fi 6/6E- und Multi-Protokoll-Chipsätzen begrenzen die Übernahme von Kleingeräteherstellern
- So beeinflussten beispielsweise während 2024–2025 Schwankungen der Halbleiter-Versorgungsketten und der HF-Komponenten-Preise die Produktionszeitlinien und die Gesamtkosten der Geräte für mehrere globale Anbieter
- Die zunehmende Komplexität bei der Steuerung von Interferenzen, Frequenzverstärkung, Cybersicherheitsbedrohungen und regulatorische Compliance erhöht technische und operative Herausforderungen
- Eine begrenzte Netzwerkinfrastruktur in bestimmten Schwellenländern beschränkt die Highspeed-WLAN-Technologiedurchdringung
- Wettbewerb unter Konnektivitätsstandards und schnelle Technologieentwicklung schaffen kurze Produktlebenszyklen und Preisdruck für Chipsatzhersteller
- Um diese Probleme zu lösen, investieren Unternehmen in kostenoptimierte Chipdesigns, erweiterte Sicherheitsrahmen, energieeffiziente Architekturen und plattformübergreifende Interoperabilitätslösungen, um die globale Einführung von Wireless Connectivity Technologien zu stärken
Wie wird der Wireless Connectivity Market segmentiert
Der Markt wird auf der GrundlageKonnektivitätstechnologie, Typ und Endverwendung.
- Durch Connectivity Technology
Auf Basis der Konnektivitätstechnologie wird der Wireless-Konnektivitätsmarkt in Wi-Fi, Bluetooth Classic, Bluetooth 4X, Bluetooth 5X, ZigBee, Z-Wave, Thread, NFC, GNSS, EnOcean, Cellular M2M Technologies, UWB, LoRa, SigFox, NB-IoT, LTE CAT-M1 und andere segmentiert. Das WLAN-Segment dominierte den Markt mit einem geschätzten Anteil von 34,7% im Jahr 2025, angetrieben durch die weit verbreitete Bereitstellung in Smartphones, Laptops, Smart TVs, Industrie-Gateways und Unternehmensnetzwerksystemen. Kontinuierliche Fortschritte wie Wi-Fi 6 und Wi-Fi 6E haben einen verbesserten Durchsatz, reduzierte Latenz und eine verbesserte Frequenzeffizienz, so dass Wi-Fi das Rückgrat der drahtlosen High-Speed-Kommunikation. Die starke Übernahme durch Smart Homes, Büros und öffentliche Infrastruktur unterstützt die Segmentführung weiter.
Das Segment Cellular M2M Technologies wird von 2026 bis 2033 auf dem schnellsten CAGR wachsen und wird durch die steigende Bereitstellung von vernetzten Fahrzeugen, Smart Meter, industriellem IoT, Asset Tracking und Remote Healthcare Monitoring gefördert. Die Erweiterung der 5G-, NB-IoT- und LTE-CAT-M1-Netzwerke beschleunigt weltweit eine großformatige Maschinenkommunikation.
- Typ
Auf Basis des Typs wird der Wireless-Konnektivitätsmarkt in WLAN, WPAN, Satellite, LPWAN und Cellular M2M segmentiert. Das WLAN-Segment dominierte den Markt mit einem Anteil von 38,9% im Jahr 2025, vor allem aufgrund einer starken Abhängigkeit von WLAN-basierten lokalen Netzwerken in Wohn-, Gewerbe- und Industrieumgebungen. WLAN-Technologien bieten hohe Datenübertragungsraten, geringe Latenz und nahtlose Integration mit der IT-Infrastruktur des Unternehmens. Die zunehmende Cloud-Adoption, hybride Arbeitsmodelle und die intelligente Gerätedurchdringung treiben die WLAN-Anforderung in den entwickelten und Schwellenländern weiter voran.
Das LPWAN-Segment wird voraussichtlich von 2026 bis 2033 bei der schnellsten CAGR wachsen, unterstützt durch den Ausbau von IoT-Einsätzen, die eine langfristige, leistungsarme Kommunikation erfordern. Technologien wie LoRa und SigFox gewinnen an Dynamik in der intelligenten Landwirtschaft, intelligenten Städten, Logistik und Utility Monitoring, wo erweiterte Akkulaufzeit und breitflächige Abdeckung kritisch sind.
- Durch die Endverwendung
Auf Basis der Endverwendung wird der Wireless-Konnektivitätsmarkt in tragbare Geräte, Healthcare, Consumer Electronics, Gebäudeautomation, Automotive & Transportation und andere segmentiert. Das Segment Consumer Electronics dominierte den Markt mit einem Anteil von 41,3% im Jahr 2025, angetrieben durch hohes Eindringen von Smartphones, Tablets, Smart Home-Geräten, Spielkonsolen und drahtlosen Audiosystemen. Schnelle Produktinnovation, steigende Internetdurchdringung und wachsende Nachfrage nach nahtloser Geräteinteroperabilität tragen maßgeblich zum Segmentwachstum bei. Die Integration von Wi-Fi, Bluetooth 5X und UWB in Geräte der nächsten Generation verstärkt die Connectivity Adoption.
Das Segment Automotive & Transportation wird von 2026 bis 2033 am schnellsten CAGR wachsen und durch die zunehmende Integration von vernetzten Autoplattformen, V2X-Kommunikation, EV-Telematik, ADAS-Systemen und Fahrzeug-Infotainment vorangetrieben. Die zunehmende Digitalisierung von Fahrzeugarchitekturen und die regulatorische Betonung der Fahrzeugkonnektivität beschleunigen den Einsatz der drahtlosen Technologie im Automobilsektor.
Welche Region hält den größten Teil des Wireless Connectivity Market
- Nordamerika dominierte den Wireless-Konnektivitätsmarkt mit einem Umsatzanteil von 40,8% im Jahr 2025, der von einer starken Bereitstellung von WLAN 6/6E, Bluetooth 5X, 5G-Infrastruktur und fortschrittlichen IoT-Ökosystemen in den USA und Kanada angetrieben wurde. Die hohe Übernahme von vernetzten Geräten, intelligenten Heimtechnologien, industriellen IoT-Plattformen und Cloud-integrierten Kommunikationssystemen treibt die regionale Nachfrage weiter voran
- Führende Unternehmen wie Qualcomm Technologies, Inc., Broadcom Inc. und Texas Instruments Incorporated stellen kontinuierlich fortschrittliche Multi-Protocol-Chipsätze, RF-Front-End-Module und sichere Verbindungsplattformen vor, die technologische Führung stärken
- Starke Telekommunikationsinfrastruktur, frühzeitiger 5G-Rollout, hohe FuE-Ausgaben und schneller digitaler Wandel in Unternehmen verstärken die marktbeherrschende Position Nordamerikas weiter
U.S. Wireless Connectivity Market Insight
Die USA sind der größte Beitrag in Nordamerika, unterstützt durch umfangreiche Halbleiterinnovation, groß angelegte 5G-Bereitstellung und weit verbreitete Integration von drahtlosen Modulen in den Bereichen Automotive, Healthcare, Consumer Electronics und Industrieautomation. Die zunehmende Entwicklung von KI-fähigen Edge-Geräten, EV-Konnektivitätssystemen, Smart City-Netzwerken und Enterprise-Cloud-Plattformen verstärkt die Nachfrage nach High-Speed-, Low-Latency-WLAN-Lösungen. Die Präsenz führender Chipsatzhersteller, starker Start-up-Ökosysteme und kontinuierlicher Investitionen in die Telekom-Infrastruktur der nächsten Generation führen zu einer nachhaltigen Markterweiterung.
Kanada Wireless Connectivity Market Insight
Kanada trägt maßgeblich zum regionalen Wachstum bei, das durch den Ausbau der IoT-Adoption, die Telekommunikationsmodernisierung und den Ausbau intelligenter Infrastrukturprojekte vorangetrieben wird. Die zunehmende Nutzung von drahtlosen Modulen in der Gesundheitsüberwachung, der industriellen Automatisierung und dem Energiemanagement unterstützt stetige Nachfrage. Regierungsgestützte digitale Transformationsinitiativen, starke Forschungsuniversitäten und wachsende 5G-Berichterstattung beschleunigen die Einführung von Wireless Connectivity in kommerziellen und öffentlichen Anwendungen.
Asien-Pazifik Wireless Connectivity Market
Asia-Pacific wird die schnellste CAGR von 9,36% von 2026 bis 2033 registriert, die durch schnelle Halbleiter-Produktionserweiterung, große 5G Rollouts und starke Unterhaltungselektronik Produktion in China, Japan, Indien, Südkorea und Südostasien betrieben wird. Die massive Produktion von Smartphones, IoT-Geräten, Automobilelektronik und Industriesensoren erhöht die Nachfrage nach kostengünstigen und skalierbaren drahtlosen Technologien deutlich. Investitionen in KI-Hardware, intelligente Fertigung und digitale Infrastruktur beschleunigen das regionale Marktwachstum weiter.
China Wireless Connectivity Market Insight
China führt die Region Asien-Pazifik aufgrund ihrer dominanten Elektronik-Produktionsbasis und aggressiven 5G-Infrastrukturerweiterung. Die starke Regierungsunterstützung für Halbleiter-Eigenschaft, IoT-Entwicklung und intelligente Stadtinitiativen treibt eine hohe Übernahme von WLAN-, zellulären M2M- und LPWAN-Technologien an. Wettbewerbsfähige Produktionsmöglichkeiten und große Binnennachfrage stärken Chinas Position im globalen Wireless Connectivity-Ökosystem.
Japan Wireless Connectivity Market Insight
Japan zeigt stetiges Wachstum, das durch fortgeschrittene Telekommunikationsnetze, Automobilinnovation und Robotikentwicklung unterstützt wird. Die zunehmende Integration der drahtlosen Kommunikation in vernetzten Fahrzeugen, intelligenten Fabriken und Gesundheitssystemen erfordert Kraftstoffe. Der Fokus auf Zuverlässigkeit, High-Speed-Kommunikationsstandards und Präzisionstechnik ist eine langfristige Markterweiterung.
Indien Wireless Connectivity Market Insight
Indien tritt als ein wachstumsstarker Markt auf, der durch den Ausbau von Smartphone-Pension, staatlichen digitalen Programmen und steigender IoT-Bereitstellung vorangetrieben wird. Das Wachstum der Telekommunikationsinfrastruktur, der EV-Konnektivität und der industriellen Automatisierung stärkt die Nachfrage nach drahtlosen Chipsätzen und Modulen. Die Erweiterung von Halbleiter-Designzentren und Start-Ökosystemen unterstützt die Marktbeschleunigung weiter.
Südkorea Wireless Connectivity Market Insight
Südkorea trägt maßgeblich durch starke 5G-Führung, fortschrittliche Halbleiterfertigung und hohe Übernahme von Smart Consumer Electronics bei. Schnelle Innovation in KI-Prozessoren, Speichergeräten und vernetzten Automotive-Plattformen erhöht die Abhängigkeit von leistungsfähigen drahtlosen Lösungen. Die technologische Weiterentwicklung und die exportorientierte Elektronikproduktion verstärken weiterhin das regionale Wachstum.
Welche sind die Top-Unternehmen im Wireless Connectivity Market
Die Wireless-Konnektivitätsbranche wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Intel Corporation (US)
- Texas Instruments Incorporated (USA)
- Qualcomm Technologies, Inc. (USA)
- Broadcom Inc. (USA)
- STMicroelectronics (Schweiz)
- NXP Halbleiter (Niederlande)
- Microchip Technology Inc. (USA)
- MediaTek Inc. (Taiwan)
- Cypress Semiconductor Corporation (USA)
- Renesas Electronics Corporation (Japan)
- EnOcean GmbH (Deutschland)
- NEXCOM International Co., Ltd. (Taiwan)
- Skyworks Solutions, Inc. (USA)
- Murata Manufacturing Co., Ltd. (Japan)
- Marvell Technology, Inc. (USA)
- Nordischer Halbleiter ASA (Norwegen)
- ESPRESSIF SYSTEMS (SHANGHAI) CO., LTD. (China)
- CEVA, Inc. (USA)
- Quantenna Communications, Inc. (USA)
- PERASO TECHNOLOGIES INC. (Kanada)
- Panasonic Corporation (Japan)
Was sind die jüngsten Entwicklungen im Global Wireless Connectivity Market
- Im Mai 2024 kündigte AST SpaceMobile an, fünf kommerzielle Satelliten in Low Earth-Orbit einzusetzen, um ein raumbasiertes Breitbandnetz zu ermöglichen, das über das Netzwerk von AT&T direkt an Mobiltelefone anschließt, die globale direkte Verbindung und die Ausweitung der Abdeckung in abgelegenen und unterbedienten Regionen verstärkt und damit die Entwicklung der satellitenfähigen drahtlosen Kommunikation weltweit beschleunigt.
- Im Mai 2024 trat Lightstorm in eine strategische Zusammenarbeit mit Console Connect ein, um verbesserte Netzwerk-Konnektivität und nahtlosen Cloud-Zugriff in über 180 Rechenzentren weltweit zu ermöglichen, die digitale Infrastruktur von Unternehmen zu verbessern und skalierbare, On-Demand-Konnektivitätslösungen für Unternehmen weltweit zu ermöglichen
- Im Mai 2024 enthüllte Elisa seinen Plan, neue 5G-Standalone-Netzwerk-Breitband-Abonnements für Unternehmen und Verbraucher einzuführen, erweiterte 5G-Fähigkeiten wie ultra-niedrige Latenz und Netzwerk-Slicing zu entsperren, wodurch stärkere kommerzielle Möglichkeiten und beschleunigte drahtlose Adoption der nächsten Generation
- Im Mai 2024 startete Blues in Zusammenarbeit mit Arduino das Erweiterungsmodul „Blues Wireless for Arduino Opta“ bei Automate in Chicago, das die Vernetzungsfähigkeit der Arduino Opta micro-PLC verbessert und eine effizientere industrielle IoT-Integration ermöglicht, wodurch kabellose Automatisierungslösungen in intelligenten Fertigungsumgebungen gestärkt werden
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











