


Marktsegmentierung für globale Infusionspumpensysteme, Zubehör und Software nach Produkttyp (Infusionspumpensysteme, Infusionspumpenzubehör und Infusionspumpen-Managementsoftware), Anwendung (Allgemeine Infusion, Schmerz- und Anästhesiemanagement, Insulininfusion, Enterale Infusion, Chemotherapie, Pädiatrie/Neonatologie, Hämatologie, Gastroenterologie und Sonstige), Typ (Traditionelle und Spezial-Infusionspumpen), Verwendung (Einweg und Mehrweg), Infusionsmethode (Intravenös, Arteriell, Subkutan und Epidural), Infusionsart (Kontinuierliche und Intermittierende Infusion), Betriebsart (Spritzenpumpe, Elastomerpumpe, Peristaltikpumpe, Mehrkanalpumpe und Smart-Pumpe), Endnutzer (Krankenhäuser und Kliniken, Häusliche Pflege, Ambulante und Chirurgische Zentren und Sonstige), Vertriebskanal (Direktvergabe und Einzelhandel) – Branchentrends und Prognose bis 2033
Was ist die Infusion Pump Systems, Zubehör und Software Markt Größe und Wachstum
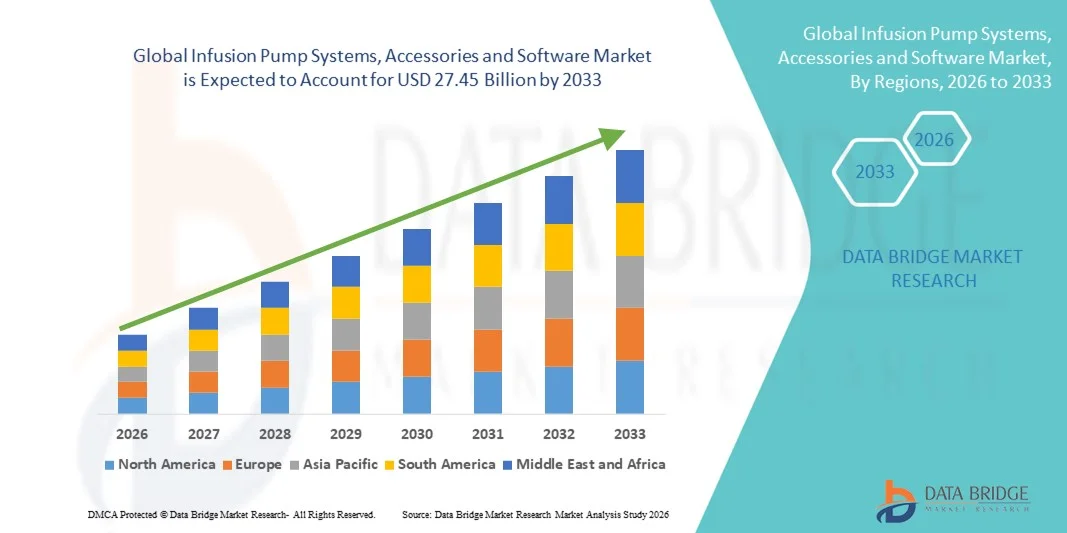
- Wie pro Data Bridge Market Research Analysis Globale Infusion Pumpsysteme, Zubehör und Software-Marktgröße wurden geschätzt12,0 Milliarden USD in 2025und wird voraussichtlich erreichen27,45 Milliarden USD bis 2033, beiCAGR von 10,90 %während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Prävalenz von chronischen Krankheiten wie Diabetes, Krebs und Herz-Kreislauf-Erkrankungen sowie die steigende Nachfrage nach genauen und kontrolliertenLieferung von MedikamentenSysteme in Krankenhäusern, Krankenpflegezentren und Pflegeeinrichtungen. Kontinuierliche technologische Weiterentwicklungen in intelligenten Infusionspumpen, Dosisfehlerminderungssystemen und integrierten Software-Plattformen beschleunigen die Übernahme über Gesundheitseinrichtungen
- Darüber hinaus setzen zunehmende Betonung auf die Patientensicherheit, die Notwendigkeit, Medikamentenfehler zu minimieren, und die steigende Nachfrage nach angeschlossener Gesundheitsinfrastruktur stellen Infusionspumpensysteme, Zubehör und Software als wesentliche Bestandteile der modernen klinischen Versorgung her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Infusion Pump Systems, Zubehör und Software-Lösungen, wodurch das Gesamtmarktwachstum deutlich gesteigert wird
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 12,0 Milliarden
- Voraussichtlicher Marktwert (2033): USD 27.45 Milliarden
- Wettervorhersage CAGR (2026–2033): 10.90%
Infusionspumpensysteme, Zubehör und Software Marktanalyse
- Infusionspumpensysteme, Zubehör und Software sind immer wichtigere Komponenten der modernen Gesundheitsversorgung in Krankenhäusern, Krankenstationen und Pflegeeinrichtungen aufgrund ihrer Fähigkeit, eine präzise, kontrollierte und kontinuierliche Verabreichung von Medikamenten, Flüssigkeiten und Nährstoffen zu gewährleisten und gleichzeitig die Patientensicherheit und die klinische Effizienz zu verbessern
- Die eskalierende Nachfrage nach Infusionspumpensystemen wird in erster Linie durch die steigende Prävalenz von chronischen Krankheiten wie Diabetes, Krebs und Herz-Kreislauf-Erkrankungen, wachsende chirurgische Eingriffe, zunehmende geriatrische Bevölkerung und die Notwendigkeit, Medikamentenfehler durch intelligente Pumpen mit Dosisfehlerminderungssystemen und Krankenhaus IT-Infrastruktur zu reduzieren
- Nordamerika dominierte den Infusionspumpen-Systeme, Zubehör und Software-Markt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Annahme von intelligenten Infusionstechnologien, starke regulatorische Rahmen konzentriert sich auf die Patientensicherheit, und die Präsenz führender Medizinproduktehersteller, mit den USA mit einem erheblichen Wachstum in der Krankenhaus- und Heiminfusionstherapie Adoption
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region in den Infusionspumpensystemen, Zubehör und Software-Markt während der Prognosezeit sein, die durch die Ausweitung der Gesundheitsinfrastruktur, die steigende chronische Krankheitslast, die Erhöhung der Gesundheitsausgaben und die zunehmende Einführung fortschrittlicher Infusionstechnologien in Schwellenländern wie China und Indien angetrieben wird.
- Das Reusable-Segment dominierte 2025 mit einem Umsatzanteil von 63,2%, unterstützt durch eine starke Kosteneffizienz über den langfristigen Gebrauch und den häufigen Einsatz in Krankenhäusern
Report Scope und Infusion Pump Systems, Zubehör und Software Marktsegmentierung
|
Attribute |
Infusion Pumpsysteme, Zubehör und Software Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend bei Infusionspumpensystemen, Zubehör und Softwaremarkt
steigende Nachfrage nach intelligenten und vernetzten Infusionstherapielösungen
- Ein wesentlicher und beschleunigender Trend in den globalen Infusionspumpensystemen, Zubehör und Software-Markt ist die zunehmende Integration fortschrittlicher Konnektivitätsmerkmale und digitaler Gesundheitstechnologien zur Verbesserung der Patientenüberwachung und Behandlungsgenauigkeit. Moderne Infusionspumpensysteme werden zunehmend mit drahtloser Vernetzung, Echtzeit-Datenverfolgung und Interoperabilität mit Krankenhausinformationssystemen und elektronischen Gesundheitsdaten (EHR) entwickelt.
- So führen führende Hersteller beispielsweise intelligente Infusionspumpen ein, die mit Dosisfehlerminderungssystemen (DERS) und integrierten Medikamentenbibliotheken ausgestattet sind, um Medikamentenfehler zu minimieren und die klinischen Ergebnisse zu verbessern. Diese Systeme ermöglichen es Gesundheitsexperten, genaue Dosierungen zu programmieren und Alarme bei Abweichungen zu erhalten, wodurch die Patientensicherheit erhöht wird
- Die Einbindung fortschrittlicher Software-Plattformen ermöglicht eine zentrale Überwachung mehrerer Infusionsgeräte in Krankenhäusern. Klinische können Infusionsstatus verfolgen, Therapieparameter anpassen und die Behandlungsgeschichte remote überprüfen, was die Workflow-Effizienz verbessert und die manuellen Dokumentationslasten reduziert
- Darüber hinaus unterstützt die zunehmende Übernahme von ambulanten und tragbaren Infusionspumpen den Übergang zur ambulanten und hausbasierten Versorgung. Leichte und batteriebetriebene Geräte ermöglichen es Patienten, langfristige Therapien, wie Chemotherapie, Insulin oder Schmerzmanagement, im Komfort ihrer Häuser zu erhalten und gleichzeitig die klinische Aufsicht zu erhalten
- Die zunehmende Betonung auf Interoperabilität und datengesteuerte Gesundheitsumgebungen ist die Umgestaltung von Infusionstherapie-Praktiken. Integration von klinischen Entscheidungsunterstützungssystemen sorgt für genaueLieferung von Medikamentenbei der Unterstützung von klinikweiten Sicherheitsprotokollen
- Dieser Trend zu technologisch fortschrittlichen, patientenzentrierten und digital vernetzten Infusionslösungen verändert die Gesundheitsversorgungsmodelle deutlich und treibt Innovationen über Krankenhäuser, Spezialkliniken und Heimpflege-Einstellungen hinweg.
Infusionspumpensysteme, Zubehör und Software Marktdynamik
Fahrer
Erhöhung der Prävalenz von chronischen Krankheiten und steigender Nachfrage nach beschleunigtem Drogenkonsum
- Die steigende globale Belastung von chronischen Krankheiten wie Krebs, Diabetes, Herz-Kreislauf-Erkrankungen und Magen-Darm-Bedingungen ist ein wichtiger Treiber für den Infusion Pump Systems, Zubehör und Software-Markt. Diese Bedingungen erfordern oft eine präzise und kontinuierliche Verabreichung von Medikamenten, Flüssigkeiten oder Nährstoffen, wodurch Infusionspumpen essentiell in der modernen klinischen Versorgung
- Die wachsende Anzahl von chirurgischen Eingriffen und kritischen Pflegezulassungen hat die Nachfrage nach volumetrischen Infusionspumpen, Spritzenpumpen und patientengesteuerten Analgetien (PCA) Pumpen in Krankenhäusern und ambulanten chirurgischen Zentren weiter verstärkt. Genaue Medikamentendosierung und kontrollierte Infusionsraten reduzieren das Risiko von Komplikationen und Medikamentenfehlern deutlich
- Healthcare-Anbieter investieren zunehmend in fortgeschrittene Infusionssysteme mit Sicherheitsmerkmalen wie programmierbare Medikamentenbibliotheken, automatisierte Alarme und Barcode-Medikament-Verträglichkeit, um die Patientensicherheit zu verbessern und regulatorische Standards zu erfüllen
- Der Ausbau von hauseigenen Gesundheitsdiensten und ambulanten Behandlungsprogrammen trägt ebenfalls zum Marktwachstum bei. Tragbare Infusionspumpen ermöglichen es Patienten, langfristige Therapien außerhalb von Krankenhauseinstellungen zu verwalten, die Gesundheitskosten zu senken und die Lebensqualität zu verbessern
- Darüber hinaus fördern staatliche Initiativen zur Modernisierung der Gesundheitsinfrastruktur und zur Verbesserung der Patientensicherheitsstandards Krankenhäuser, um konventionelle Infusionssysteme durch technologisch fortschrittliche Lösungen zu ersetzen
- Die Kombination steigender Krankheitsprävalenz, steigender Gesundheitsausgaben und ein starker Fokus auf die Minimierung von Medikamentenfehlern treiben die Nachfrage nach innovativen Infusionspumpensystemen weltweit voran
Zurückhaltung/Challenge
Hohe Gerätekosten und Risiko von infusionsbedingten Komplikationen
- Die relativ hohen Kosten für fortgeschrittene Infusionspumpensysteme sowie die damit verbundene Zubehör- und Software-Wartung stellen eine erhebliche Barriere für die Annahme, insbesondere in kleinen Gesundheitseinrichtungen und Entwicklungsregionen dar. Erstbeschaffungskosten, Schulungskosten für Mitarbeiter und laufende Software-Upgrades können begrenzte Gesundheitsbudgets belasten
- Infusionsbedingte Komplikationen, einschließlich Programmierfehler, Gerätestörungen und katheterbedingte Infektionen, bleiben für Gesundheitsdienstleister eine Herausforderung. Obwohl intelligente Pumpen Sicherheitsmechanismen enthalten, können falsche Einstellungen oder menschliche Fehler noch zu negativen Drogenereignissen führen
- Regulatorische Compliance-Anforderungen und Produktrückrufe aufgrund technischer Fehler können auch das Marktwachstum behindern. Hersteller müssen strenge Qualitäts- und Sicherheitsstandards einhalten, die die Entwicklungskosten erhöhen und die Genehmigungszeiträume verlängern können
- Darüber hinaus können Integrationsherausforderungen mit bestehenden IT-Systemen im Krankenhaus die volle Auslastung fortschrittlicher Infusionssoftware-Plattformen begrenzen, insbesondere in Einrichtungen mit veralteter digitaler Infrastruktur
- Cybersecurity betrifft mit verbundenen medizinischen Geräten verbunden ein weiteres Hindernis. Da Infusionspumpen zunehmend netzwerkfähig werden, sind der Schutz von Patientendaten und die Verhinderung unberechtigter Zugriffe kritische Überlegungen für Gesundheitseinrichtungen
- Diese Herausforderungen durch kostengünstige Produktinnovation, verbesserte Trainingsprogramme, robuste Cyber-Sicherheits-Rahmen und eine verbesserte Systeminteroperabilität werden wesentlich sein, um ein nachhaltiges Wachstum im Infusion Pump Systems, Zubehör und Software-Markt sicherzustellen
Infusionspumpensysteme, Zubehör und Software Markt
Der Markt wird auf Basis von Produkttyp, Anwendung, Typ, Verwendung, Infusionsmethode, Infusionstyp, Betriebsart, Endverbraucher und Distributionskanal segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Infusion Pump Systems, Zubehör und Software-Markt in Infusion Pump Systems, Infusion Pump Zubehör und Infusion Pump Management Softwares segmentiert. Das Segment Infusion Pump Systems dominierte den größten Marktanteil von 48,7% im Jahr 2025, angetrieben durch die weit verbreitete Einführung von volumetrischen und intelligenten Infusionspumpen in Krankenhäusern und kritischen Pflegeeinheiten. Die zunehmende Prävalenz von chronischen Krankheiten wie Diabetes, Krebs und Herz-Kreislauf-Erkrankungen verlangen nach zuverlässigen Infusionsliefersystemen. Krankenhäuser verlassen sich stark auf Pumpsysteme zur präzisen Medikamentendosierung und Fluidmanagement. Die Integration mit der Dosisfehlerreduktionssoftware erhöht die Patientensicherheit. Wachsende ICU-Zulassungen und chirurgische Verfahren unterstützen die Dominanz weiter. Gegründete Erstattungsstrukturen in entwickelten Märkten stärken die Beschaffung. Technologische Fortschritte wie Wireless-Konnektivität und EMR-Integration verbessern die Workflow-Effizienz. Die Nachfrage nach programmierbaren Mehrparameterpumpen steigert das Umsatzwachstum. Die Ausweitung der Krankenhausinfrastruktur in Schwellenländern führt zu Volumenverkäufen. Kontinuierliche Upgrades und Ersatzzyklen halten die Nachfrage wieder aufrecht.
Das Segment Infusion Pump Management Softwares wird von 2026 bis 2033 den schnellsten CAGR von 14,6% erleben, der durch die zunehmende Digitalisierung von Gesundheitssystemen gefördert wird. Krankenhäuser priorisieren zentrale Überwachungs- und Interoperabilitätslösungen, um Medikamentenfehler zu reduzieren. Cloud-basierte Plattformen ermöglichen Echtzeit-Datenverfolgung und Analyse. Die zunehmende regulatorische Betonung auf die Infusionssicherheit beschleunigt die intelligente Software-Adoption. Die Integration mit Krankenhausinformationssystemen verbessert die betriebliche Effizienz. Die zunehmende Übernahme von AI-fähigen Drogenbibliotheken verstärkt Wachstumsaussichten. Healthcare-Anbieter suchen vorausschauende Wartungs- und Compliance-Management-Tools. Die Erweiterung der vernetzten Pflegeökosysteme unterstützt die Nachfrage. Schwellende Märkte investieren zunehmend in die digitale Infusionsinfrastruktur. Fernüberwachungsfunktionen treiben die Marktdurchdringung weiter voran. Kontinuierliche Produktinnovation sorgt für eine anhaltende Expansion während des Prognosezeitraums.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in General Infusion, Pain und Anesthesia Management, Insulin Infusion, Enteral Infusion, Chemotherapy, Pediatrics/Neonatology, Hematology, Gastroenterology, and Others segmentiert. Das Segment Allgemeine Infusion entfiel auf den größten Marktanteil von 29,8% im Jahr 2025, aufgrund seiner umfangreichen Verwendung in der Hydratationstherapie, Antibiotika und der routinemäßigen intravenösen Medikamentenverwaltung. Hohe Krankenhauszulassungen und zunehmende chirurgische Volumen unterstützen eine starke Nachfrage. Allgemeine Infusionspumpen sind weit verbreitet in ICUs und allgemein für die kontrollierte Medikamentenabgabe. Standardisierte Infusionsprotokolle verstärken die Segmentstabilität. Krankenhäuser bevorzugen programmierbare Pumpen für Genauigkeit und Sicherheit. Die Erhöhung der chronischen Krankheitslast sorgt für einen konsequenten Patientenzufluss. Die Ausweitung der Gesundheitseinrichtungen in Entwicklungsregionen verstärkt die Akzeptanz. Kontinuierliche technologische Verbesserungen erhöhen die Systemsicherheit. Günstige Erstattungspolitiken unterstützen das Beschaffungswesen in entwickelten Ländern. Das zunehmende Bedürfnis nach präzisem Fluidbilanzmanagement stärkt die Dominanz.
Das Chemotherapie-Segment soll das schnellste CAGR von 15,1 % von 2026 bis 2033 registrieren, das von steigender globaler Krebsprävalenz und zunehmender Einführung gezielter Onkologiebehandlungen angetrieben wird. Infusionspumpen sind für die kontrollierte cytotoxische Arzneimittel-Administration kritisch. Onkologie-Zentren investieren in fortschrittliche intelligente Pumpen, um Dosierfehler zu reduzieren. Wachsende ambulante Chemotherapieprogramme Kraftstoff ambulator Pumpenbedarf. Technologische Innovationen in tragbaren Infusionssystemen verbessern den Patientenkomfort. Die Erweiterung der Onkologie-Infrastruktur in Asien-Pazifik beschleunigt das Marktwachstum. Das zunehmende Bewusstsein für die Zugänglichkeit der Krebsbehandlung stärkt die Nachfrage. Regulatorische Zulassungen von neuartigen Onkologie-Medikamenten tragen zur Expansion bei. Die steigenden Investitionen in Krebsversorgungsanlagen unterstützen das langfristige Wachstum. Eine verbesserte Erstattung bei Chemotherapie-Behandlungen verbessert die Segmentaussichten weiter.
- Typ
Auf Basis des Typs wird der Markt zu herkömmlichen Infusionspumpen und Spezialinfusionspumpen segmentiert. Das Segment Traditionelle Infusion Pumps dominierte 2025 den größten Marktanteil von 56,4%, da sie in Krankenhäusern für routinemäßige intravenöse Therapien eingesetzt wurden. Diese Pumpen sind kostengünstig und klinisch gut etabliert. Hohe Patientenvolumen in akuten Pflegeeinstellungen verstärken die Nachfrage. Healthcare-Profis sind mit traditionellen Pumpsystemen vertraut, die Betriebseffizienz gewährleisten. Krankenhäuser bevorzugen langlebige und einfach zu pflegende Ausrüstung. Stabile Beschaffungszyklen erhalten stetige Umsatzströme. Die Integration mit der bestehenden Krankenhausinfrastruktur unterstützt die Dominanz. Kontinuierlicher Bedarf an Fluid- und Medikamentenlieferung sorgt für eine nachhaltige Nutzung.
Das Segment Specialty Infusion Pumps wird von 2026 bis 2033 am schnellsten CAGR von 13,9% erleben, angetrieben durch steigende Nachfrage nach Insulinpumpen, Infusionspumpen und ambulanten Infusionsgeräten. Die zunehmende Prävalenz von Diabetes unterstützt die Annahme von Insulinpumpen deutlich. Technologische Fortschritte in tragbaren Infusionsgeräten verbessern den Patientenkomfort. Das Wachstum der Dienstleistungen im Gesundheitswesen beschleunigt den Bedarf an Spezialpumpen. Verbesserte Sicherheitsfunktionen und programmierbare Fähigkeiten stärken die Aufnahme. Erhöhung der Vorliebe für tragbare und patientenfreundliche Geräte weiteres Kraftstoffwachstum. Die Ausweitung der geriatrischen Bevölkerung trägt zur steigenden Nachfrage bei.
- Von der Nutzung
Auf Basis der Nutzung wird der Markt in Einweg und Wiederverwendbar segmentiert. Das Segment Reusable dominierte 2025 mit einem Umsatzanteil von 63,2%, unterstützt durch eine starke Kosteneffizienz über den langfristigen Gebrauch und den häufigen Einsatz in Krankenhäusern. Wiederverwendbare Infusionspumpen werden in Intensivstationen, chirurgischen Eingriffen und Onkologieabteilungen weit verbreitet. Ihre Haltbarkeit und Kompatibilität mit mehreren Medikamentenliefersystemen stärken die institutionelle Präferenz. Krankenhäuser bevorzugen wiederverwendbare Systeme durch strukturierte Sterilisationsprotokolle und zentrale Wartungseinrichtungen. Lange Lebensdauer und niedrigere Nutzungskosten verbessern die Investitionsrendite. Beschaffungsverträge mit Service- und Kalibrierunterstützung verbessern die Zuverlässigkeit. Technologische Upgrades ermöglichen Software-Updates ohne komplette Geräteersatz. Die Integration mit Krankenhausinformationssystemen verbessert die Effizienz der Überwachung. Hohe Patientenvolumina in tertiären Pflegezentren sorgen für eine wiederkehrende Nutzung. Die Vergütungsrahmen in entwickelten Märkten unterstützen Kapitalanlagenkäufe. Regulatorische Compliance und Sicherheitsvalidierung verstärken die Annahme. Kontinuierliche Innovation in intelligenten wiederverwendbaren Pumpen sorgt für eine nachhaltige Umsatzführerschaft im Jahr 2025.
Das Segment Disposable wird voraussichtlich bei der schnellsten CAGR von 12,8% von 2026 bis 2033 wachsen, was durch steigende Betonung auf Infektionsprävention und Patientensicherheit verursacht wird. Die zunehmenden Bedenken gegenüber Krankenhaus-benötigten Infektionen beschleunigen die Nachfrage nach Einweg-Infusionsgeräten. Einweg-Elastomerpumpen beseitigen Kreuzkontaminationsrisiken und reduzieren Sterilisationskosten. Die zunehmende Adoption in ambulanten chirurgischen Zentren und Heim-Gesundheits-Einstellungen stärkt das Eindringen. Konvenience, leichtes Design und einfache Entsorgung verbessern die Akzeptanz der Nutzer. Die Expansion der ambulanten Chemotherapie und Antibiotikatherapien unterstützt Wachstumsdynamik. Schwellende Volkswirtschaften zeugen durch eine begrenzte Sterilisationsinfrastruktur von einer erhöhten Nachfrage. Die Hersteller konzentrieren sich auf kostengünstige Designs, um die Zugänglichkeit zu verbessern. Regulatorische Ermutigung für Infektionskontrollstandards erhöht die Aufnahme weiter. Die zunehmende geriatrische Bevölkerung, die eine hausbasierte Therapie erfordert, trägt zur Expansion bei. Das Wachstum von Telemedizin- und Fernpflegeprogrammen unterstützt die Einwegpumpenintegration. Diese Faktoren positionieren das Segment für ein robustes CAGR-Wachstum bis 2033.
- Infusionsmethode
Auf der Grundlage der Infusionsmethode wird der Markt in Intravenous, Arterial, Subcutaneous und Epidural segmentiert. Das Segment Intravenous hielt 2025 aufgrund seiner umfangreichen Anwendung in Notmedizin, Chirurgie, Onkologie und Intensivpflege den größten Umsatzanteil von 58,9%. IV-Infusion sorgt für eine schnelle Medikamenten-Administration und genaue Dosierungskontrolle in kritischen Szenarien. Krankenhäuser verlassen sich stark auf IV-Pumpen für Chemotherapie, Fluidmanagement und Anästhesie Lieferung. Hohe klinische Vertrautheit und etablierte Protokolle führen zu einer weit verbreiteten Annahme. Kompatibilität mit einer breiten Palette von Medikamenten erhöht Vielseitigkeit. Fortgeschrittene IV Smart Pumps mit Dosisfehlerreduktionssystemen stärken die Patientensicherheit. Starke Rückzahlungsstrukturen in entwickelten Gesundheitssystemen unterstützen die Nachfrage weiter. Zunehmende Krankenhauseinnahmen und chirurgische Eingriffe tragen zur Umsatzstabilität bei. Die Integration mit elektronischen Gesundheitsdaten verbessert die Workflow-Effizienz. Die kontinuierliche Innovation in der IV-Pumpentechnologie verstärkt die Zuverlässigkeit. Die groß angelegte Beschaffung durch Krankenhäuser sichert einen konsequenten Umsatzanteil. Mit diesen kombinierten Faktoren konnte das IV-Segment 2025 dominieren.
Das Subcutaneous-Segment wird von 2026 bis 2033 mit dem schnellsten CAGR von 14,3 % prognostiziert, das durch steigenden Einsatz in der Insulintherapie und der biologen Medikamentenlieferung angetrieben wird. Patienten bevorzugen zunehmend minimalinvasive Applikationsmethoden. Die subkutane Infusion ermöglicht eine komfortable hausbasierte Verwaltung chronischer Erkrankungen wie Diabetes und Autoimmunerkrankungen. Das Wachstum in verschleißfähigen Infusionspumpen erhöht die Mobilität und Compliance. Pharmazeutische Fortschritte in der Biologik stimulieren die Segmentnachfrage. Die Ausweitung der chronischen Krankheitsprävalenz beschleunigt weltweit die Adoption. Technologische Innovationen verbessern die Dosisgenauigkeit und den Komfort. Favorable regulatorische Zulassungen für tragbare Pumpen stärken den Markteintritt. Das Bewusstsein für Selbstverwaltungstherapien unterstützt die Aufnahme. Gesundheitssysteme, die die ambulante Versorgung fördern, treiben die Expansion weiter voran. Aufstrebende Märkte zeigen zunehmende Nachfrage aufgrund der Verbesserung des Gesundheitszugangs. Diese Dynamik positioniert das subkutane Segment für den höchsten CAGR während der Prognosezeit gemeinsam.
- Infusionstyp
Auf Basis des Infusionstyps wird der Markt in die kontinuierliche Infusion und intermittierende Infusion segmentiert. Das Segment Continuous Infusion dominierte 2025 mit einem Anteil von 60,5%, was seiner wesentlichen Rolle im Bereich der ICU-Betreuung und des langfristigen therapeutischen Managements zukommt. Kontinuierliche Infusion sorgt für eine stabile Plasma-Medikamentkonzentration und verbesserte Behandlungsergebnisse. Es ist weit verbreitet in Onkologie, Anästhesie, Schmerzmanagement und kritische Pflege. Krankenhäuser bevorzugen kontinuierliche Systeme zur konsequenten Medikamentenlieferung ohne Schwankungen. Die zunehmende Prävalenz chronischer Krankheiten, die eine Langzeittherapie erfordern, trägt zur Nachfrage bei. Erweiterte programmierbare Pumpen verbessern die Dosiergenauigkeit. Starke Präsenz in tertiären Krankenhäusern unterstützt Umsatzstabilität. Die Integration mit Überwachungssystemen stärkt die klinische Effizienz. Erstattungsrichtlinien bevorzugen verlängerte Infusionstherapien in entwickelten Märkten. Die wachsende Anzahl von ICU-Betten weltweit trägt zur Segmenterweiterung bei. Technologische Upgrades in intelligenten Infusionssystemen stärken die Führung weiter. Diese Faktoren ermöglichten es dem Segment, die Dominanz im Jahr 2025 zu halten.
Das Segment Intermittent Infusion wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 12,4% registrieren, die durch den Ausbau von ambulanten und ambulanten Behandlungsmodellen angetrieben wird. Intermittierende Infusion ermöglicht flexible Dosierzeiten für Antibiotika und Chemotherapie. Die zunehmende Verschiebung in Richtung der täglichen chirurgischen Zentren unterstützt das Segmentwachstum. Home Infusionsdienste gewinnen Popularität bei chronischen Patienten. Kostenwirksamkeit gegenüber längeren Krankenhausaufenthalten erhöht Attraktivität. Technologische Fortschritte ermöglichen tragbare und batteriebetriebene Systeme. Die Erhöhung der Patientenpräferenz für Komfort beschleunigt die Annahme. Das Wachstum in Spezialkliniken stärkt die Nutzung. Schwellenländer weisen aufgrund der ambulanten Infrastrukturentwicklung eine höhere Nachfrage auf. Regulatorische Unterstützung für Krankenpflegedienste erhöht die Aufnahme. Die verbesserte Patientenkonformität mit der geplanten Dosierung verbessert die Ergebnisse. Diese Faktoren treiben den projizierten hohen CAGR gemeinsam voran.
- nach Betriebsart
Auf Basis des Betriebstyps wird der Markt in Syringe Pump, Elastomerpumpe, Peristaltic Pump, Multi-Channel Pump und Smart Pump segmentiert. Das Segment Smart Pump dominierte 2025 mit 41,7% Umsatzanteil, dank integrierter Medikamentenbibliotheken, Sicherheitsalarmen und Konnektivitätsmerkmalen. Regulatorischer Fokus auf die Reduzierung von Medikamentenfehlern unterstützt die intelligente Pumpenannahme. Krankenhäuser priorisieren digitale Infusionssysteme für erhöhte Patientensicherheit. Die Integration mit elektronischen Gesundheitsdaten ermöglicht eine Echtzeitüberwachung. Fortgeschrittene Analyse- und Dosisfehlerreduktionssysteme verbessern die Ergebnisse. Die zunehmende Digitalisierung der Gesundheitsversorgung beschleunigt die Beschaffung. Starke Investitionen in Entwicklungsländer halten Nachfrage. Multi-Therapie-Kompatibilität verbessert das klinische Nutzen. Schulungsprogramme für medizinische Fachkräfte fördern die Annahme. Kontinuierliche Produktinnovation stärkt die Wettbewerbspositionierung. Die zunehmende Betonung auf Qualitätsakkreditierungsstandards verstärkt die Nutzung. Diese Faktoren unterstützten die Segmentführung im Jahr 2025 gemeinsam.
Das Segment Elastomer Pump wird von 2026 bis 2033 am schnellsten CAGR von 13,6% erleben, unterstützt durch steigende Nachfrage nach tragbaren Infusionslösungen. Elastomerpumpen sind leicht, einwegig und ideal für die ambulante Therapie. Die zunehmende Chemotherapie und Antibiotika-Behandlungen in Pflegeeinstellungen treiben Wachstum. Kostenwirksamkeit gegenüber elektronischen Pumpen erhöht die Akzeptanz. Der Einsatz ohne komplexe Programmierung unterstützt die Patientenkonformität. Erweitern ambulanten chirurgischen Zentren stärken die Auslastung. Aufstrebende Märkte bevorzugen elastomere Systeme aufgrund der Erschwinglichkeit. Technologische Verbesserungen verbessern die Fließgeschwindigkeitskonsistenz. Der reduzierte Bedarf an Stromversorgung erhöht die Flexibilität. Das Wachstum der heimischen Gesundheitsinfrastruktur erhöht die Nachfrage weltweit. Die steigende geriatrische Bevölkerung, die eine chronische Therapie erfordert, unterstützt die Expansion. Diese kombinierten Faktoren positionieren das Segment für ein schnelles CAGR-Wachstum.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Krankenhäuser und Kliniken, Home Healthcare, Ambulatory und Chirurgische Zentren und andere segmentiert. Das Segment Hospitals and Clinics dominierte 2025 mit einem Anteil von 57,8%, der von hohen stationären Zulassungen und fortgeschrittener Infusionsinfrastruktur angetrieben wurde. Große Gesundheitseinrichtungen führen komplexe Operationen und kritische Pflegebehandlungen durch, die Infusionspumpen erfordern. Verfügbarkeit von Fachkräften unterstützt betriebliche Effizienz. Starke Erstattungssysteme erhöhen die Kapazität für die Beschaffung von Geräten. Die Integration mit zentralisierten Überwachungssystemen verbessert den Workflow. Die zunehmende ICU-Kapazität hält die Nachfrage aufrecht. Die Präsenz von Onkologie und Spezialabteilungen erhöht die Auslastung. Die Kapitalförderung für die digitale Gesundheitsversorgung stärkt die Kaufkraft. Wartungs- und Serviceverträge sorgen für Geräte Langlebigkeit. Standardisierte klinische Protokolle verstärken die Zuverlässigkeit. Große Beschaffungsvereinbarungen sichern stabile Einnahmen. Diese Elemente ermöglichten eine Dominanz im Jahr 2025.
Das Home Healthcare-Segment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 14,9 % bezeugen, die durch steigende chronische Krankheitsprävalenz und Vorliebe für die häusliche Pflege getrieben wird. Tragbare Infusionspumpen verbessern den Behandlungskomfort. Telehealth-Integration unterstützt die Fernüberwachung von Patienten. Die wachsende geriatrische Bevölkerung erhöht den langfristigen Therapiebedarf. Kosteneinsparungen im Vergleich zu einer längeren Hospitalisierung beschleunigen die Übernahme. Die Ausweitung der Pflegedienste im Haus stärkt die Infrastruktur. Technologische Fortschritte verbessern die Geräteübertragbarkeit und Sicherheit. Die Sensibilisierung für das Selbstversorgungsmanagement unterstützt das Wachstum. Eine günstige Rückerstattung für Heiminfusionstherapie erhöht die Aufnahme. Aufstrebende Märkte zeigen steigende Nachfrage nach dezentraler Versorgung. Regierungsinitiativen zur Förderung der Gesundheitsversorgung der Gemeinschaft tragen zur Expansion bei. Diese Fahrer positionieren gemeinsam das Segment für ein starkes prognostiziertes CAGR-Wachstum.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Direkt-Tender und Retail-Verkauf segmentiert. Das Segment Direct Tender dominierte 2025 mit einem Anteil von 55,1%, unterstützt von Großaufträgen mit Krankenhäusern und Gesundheitssystemen. Große Kaufverträge gewährleisten Kosteneffizienz und stabile Lieferketten. Öffentliche Gesundheitseinrichtungen bevorzugen zartbasierte Beschaffung für Transparenz. Langfristige Lieferantenpartnerschaften verbessern die Service- und Wartungssicherheit. Bulk-Rabatte stärken die Wettbewerbspreise. Gegründete Vertriebsnetze verbessern die Verfügbarkeit der Produkte. Die von der Regierung finanzierten Krankenhäuser stützen sich stark auf direkte Ausschreibungen. Die vorhersehbare Nachfrage von institutionellen Käufern hält die Umsatzstabilität. Garantie und After-Sales-Unterstützung stärken das Vertrauen des Käufers. Die Standardisierung der Beschaffung gewährleistet die Einhaltung der Vorschriften. Die weltweit wachsende Krankenhausinfrastruktur unterstützt die Dominanz. Mit diesen Faktoren konnte das Segment 2025 führen.
Das Segment Retail Sales wird von 2026 bis 2033 am schnellsten CAGR von 12,2% registriert, was durch den Ausbau von Heimpflegemodellen bedingt ist. Die Verfügbarkeit durch medizinische Liefer- und E-Commerce-Plattformen erhöht die Zugänglichkeit. Die Erhöhung des Patientenbewusstseins über selbstverwaltete Therapien erhöht die Nachfrage. Das Wachstum in Online-Marktplätzen im Gesundheitswesen stärkt die Verbreitung. Erschwingliche tragbare Infusionsgeräte unterstützen Verbraucherkäufe. Die Erhöhung der Versicherungsdeckung für die Heimtherapie erhöht die Erschwinglichkeit. Digitale Marketing- und Direktverbraucherstrategien beschleunigen die Adoption. Die Expansion in Schwellenländern verbessert die Marktdurchdringung. Das Wachstum der chronischen Krankheitsmanagementprogramme unterstützt die Nachfrage. Steigende Präferenz für bequeme Beschaffungskanäle treibt den Verkauf an. Verbesserte Logistik- und Türschwellenzustellungsleistungen verbessern das Nutzererlebnis. Diese kombinierten Faktoren tragen zum projizierten starken CAGR-Wachstum des Segments bei.
Infusionspumpensysteme, Zubehör und Softwaremarkt Regionale Analyse
- Nordamerika dominierte den Infusionspumpen-Systeme, Zubehör und Software-Markt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, gekennzeichnet durch hochmoderne Gesundheitsinfrastruktur, weit verbreitete Einführung von intelligenten Infusionstechnologien und starke regulatorische Rahmen betont die Patientensicherheit und Medikamentenfehlerreduktion. Die Region profitiert von der starken Präsenz führender Hersteller von Medizinprodukten, kontinuierlicher technologischer Innovation und erheblichen Investitionen in die digitale Gesundheitsintegration in Krankenhäusern und Spezialkliniken. Darüber hinaus tragen die zunehmende Prävalenz von chronischen Krankheiten, steigenden chirurgischen Eingriffen und die Erweiterung von Infusionstherapieprogrammen in der Heimat maßgeblich zum Marktwachstum bei, insbesondere in den USA, wo sowohl Krankenhaus- als auch Heimpflege-Einstellungen eine robuste Einführung fortgeschrittener Infusionssysteme beobachten.
- Healthcare-Anbieter in ganz Nordamerika priorisieren die Verwendung von Infusionspumpen, die mit Dosisfehlerminderungssystemen (DERS), integrierten Arzneimittelbibliotheken und Interoperabilität mit elektronischen Gesundheitsdatensätzen (EHR) Systemen ausgestattet sind. Die zunehmende Betonung auf die Verbesserung der klinischen Ergebnisse, die Minimierung von negativen Medikamentenereignissen und die Verbesserung der Workflow-Effizienz wird die Bereitstellung von fortschrittlichen Infusionspumpensystemen, Zubehör und zentralisierten Software-Plattformen in der gesamten Region weiter beschleunigen.
- Diese weit verbreitete Adoption wird durch günstige Rückerstattungspolitiken, starke Gesundheitsausgaben Kapazität und kontinuierliche Schulungsprogramme zur Verbesserung sicherer Infusionspraktiken weiter unterstützt. Die Präsenz etablierter Krankenhausnetze und Spezial-Onkologie und kritischer Pflegezentren verstärkt die Führungsposition Nordamerikas im globalen Markt
US Infusion Pump Systems, Zubehör und Software Markt Insight
Der US-Infusionspumpen-Systeme, Zubehör und Software-Markt erfasste 2025 in Nordamerika den größten Umsatzanteil, der durch eine umfassende Integration fortschrittlicher medizinischer Technologien in Gesundheitseinrichtungen getrieben wurde. Der starke Fokus des Landes auf Patientensicherheitsinitiativen, die Reduzierung von Medikamentenfehlern und die Einhaltung strenger Regulierungsstandards hat die Einführung intelligenter Infusionspumpen deutlich beschleunigt. Die zunehmende Belastung chronischer Erkrankungen wie Krebs, Diabetes und Herz-Kreislauf-Erkrankungen hat zu einer erhöhten Nachfrage nach präzisen und kontinuierlichen Medikamentenversorgungssystemen in Krankenhäusern, ambulanten chirurgischen Zentren und Heimpflege-Umgebungen geführt. Darüber hinaus wird die rasche Expansion von Infusions-Therapie-Diensten, unterstützt durch verbesserte tragbare Pumptechnologien, langfristige Krankheitsmanagement-Praktiken transformiert. Gesundheitseinrichtungen in den USA investieren zunehmend in interoperable Infusionssoftwaresysteme, die eine zentrale Überwachung, Echtzeitdatenanalyse und eine nahtlose Integration mit der IT-Infrastruktur des Krankenhauses ermöglichen. Diese Fortschritte erhöhen die betriebliche Effizienz, verbessern die Patientenergebnisse und verstärken die beherrschende Stellung des Landes auf dem regionalen Markt.
Europas Infusionspumpensysteme, Zubehör und Softwaremarkt Einblick
Der europäische Infusionspumpen-Systeme, Zubehör und Software-Markt wird im gesamten Prognosezeitraum mit einem beträchtlichen CAGR erweitert, unterstützt durch eine starke regulatorische Aufsicht, steigende Initiativen zur Modernisierung der Gesundheitsversorgung und die steigende Nachfrage nach genauen Medikamentenversorgungssystemen. Die europäischen Länder legen mehr Gewicht auf die Minimierung von Medikamentenfehlern und die Verbesserung der Patientensicherheit durch die Einführung technologisch fortschrittlicher Infusionssysteme. Die Region zeigt wachsende Investitionen in die digitale Gesundheitsinfrastruktur, einschließlich der Integration von Infusionspumpen mit Krankenhausinformationssystemen und klinischen Entscheidungshilfen. Darüber hinaus treiben die zunehmende Prävalenz von chronischen Erkrankungen und einer stetig alternden Bevölkerung die Notwendigkeit langfristiger Infusionstherapien sowohl im stationären als auch ambulanten Umfeld.
Die Annahme von ambulanten und tragbaren Infusionspumpen steigt auch in ganz Europa an und spiegelt den breiteren Wandel in Richtung hausbasierter und gemeinschaftlicher Gesundheitsdienste wider.
U.K. Infusion Pump Systems, Zubehör und Software Markt Insight
Der US-Infusionspumpen-Systeme, Zubehör und Software-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der von laufenden Bemühungen zur Modernisierung der Gesundheitsversorgung und zur Verbesserung der Arzneimittelsicherheitsstandards angetrieben wird. Krankenhäuser im ganzen Land setzen zunehmend intelligente Infusionspumpen mit fortschrittlichen Sicherheitsmerkmalen ein, um klinische Risiken zu reduzieren und die Behandlungsgenauigkeit zu verbessern. Das steigende Auftreten von Krebs- und Stoffwechselstörungen treibt die Nachfrage nach Chemotherapie-Infusionssystemen, Insulinpumpen und patientengesteuerten Analgesie-Geräten an. Darüber hinaus fördern staatliche Digitalisierungsprogramme der Gesundheitsversorgung die Integration von Infusionsgeräten mit zentralisierten Datenmanagement-Plattformen, um die klinischen Workflows zu optimieren. Die wachsende Rolle von hauseigenen Gesundheitsdiensten und gemeinschaftsbasierten Behandlungsprogrammen unterstützt die Aufnahme von tragbaren und benutzerfreundlichen Infusionssystemen in der gesamten U.K.
Deutschland Infusionspumpensysteme, Zubehör und Softwaremarkt Einblick
Der deutsche Infusionspumpen-Systeme, Zubehör und Software-Markt dürfte sich während des Prognosezeitraums mit einem beträchtlichen CAGR ausweiten, unterstützt durch die starke Gesundheitsinfrastruktur des Landes und betont die technologische Innovation. Der Fokus Deutschlands auf Patientensicherheit, klinische Präzision und fortgeschrittene Medizintechnik fördert die Einführung von Hochleistungsinfusionssystemen in Krankenhäusern und Spezialkliniken. Die zunehmenden Investitionen in die Krankenhausmodernisierung und die digitale Gesundheitstransformation erleichtern die Integration von intelligenten Infusionspumpen mit elektronischen medizinischen Aufzeichnungen und zentralen Überwachungssystemen. Darüber hinaus tragen die steigende geriatrische Bevölkerung und die wachsende Prävalenz chronischer Krankheiten zu einer anhaltenden Nachfrage nach langfristigen Infusionstherapien bei. Das etablierte Ökosystem der Medizinprodukteherstellung und das Engagement für Qualitätsstandards stärken die Position im europäischen Infusionspumpenmarkt weiter.
Asia-Pacific Infusion Pump Systems, Zubehör und Software Markt Einblick
Der asiatisch-pazifische Infusionspumpen-Systeme, Zubehör und Software-Markt wird während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR wachsen, der durch den Ausbau der Gesundheitsinfrastruktur, die steigende chronische Krankheitslast und die Erhöhung der Gesundheitsausgaben in Schwellenländern vorangetrieben wird. Regierungen in der Region investieren stark in Krankenhausentwicklung, kritische Pflegeausweitung und digitale Gesundheitstechnologien. Die wachsende Patientenpopulation, die Onkologie, Diabetes und kritische Pflegebehandlungen erfordert, erhöht die Nachfrage nach zuverlässigen und kostengünstigen Infusionssystemen deutlich. Darüber hinaus beschleunigen die Sensibilisierung für Arzneimittelsicherheitsstandards und zunehmende Schulungsinitiativen für medizinische Fachkräfte die Einführung fortschrittlicher Infusionstechnologien. Da Asia-Pacific seine Fertigungskapazitäten für medizinische Geräte weiter ausbaut, unterstützen verbesserte Erreichbarkeit und breitere Zugänglichkeit von Infusionspumpen und damit verbundene Softwarelösungen das regionale Marktwachstum weiter.
Japan Infusion Pump Systems, Zubehör und Software Markt Insight
Die japanischen Infusionspumpensysteme, Zubehör und Software-Markt gewinnen aufgrund des fortschrittlichen Gesundheitssystems, der alternden Bevölkerung und der starken Nachfrage nach präzisen medizinischen Technologien an Dynamik. Die hohe Prävalenz altersbedingter chronischer Erkrankungen treibt die anhaltende Nachfrage nach Infusionstherapien in Krankenhäusern und langfristigen Pflegeeinrichtungen. Die japanischen Gesundheitsdienstleister betonen Sicherheit, Genauigkeit und technologische Raffinesse, was zu einer verstärkten Einführung von programmierbaren Infusionspumpen und integrierten Überwachungssystemen führt. Der Ausbau der hauseigenen Gesundheitsdienste trägt auch zur steigenden Nachfrage nach kompakten, tragbaren Infusionsgeräten bei, die auf ältere Patienten zugeschnitten sind.
China Infusion Pump Systems, Zubehör und Software Markt Insight
Die China-Infusionspumpensysteme, Zubehör und Software-Markt entfielen 2025 auf den größten Marktanteil des Marktes in Asien-Pazifik, unterstützt durch eine rasche Erweiterung der Gesundheitsinfrastruktur und steigende Investitionen im Gesundheitswesen. Die zunehmende Belastung chronischer Krankheiten, insbesondere Krebs und Diabetes, erhöht die Notwendigkeit fortgeschrittener Arzneimittelversorgungssysteme in Krankenhäusern und Spezialkliniken. Regierungsinitiativen zur Stärkung der Krankenhausfähigkeit und zur Verbesserung der Patientensicherheitsstandards fördern die Einführung intelligenter Infusionstechnologien. Darüber hinaus verbessert das Vorhandensein von inländischen Herstellern und die Erweiterung der Produktionskapazität die Erreichbarkeit und Zugänglichkeit der Geräte. Insgesamt wird Asien-Pazifik als die am schnellsten wachsende Region des globalen Infusion Pump Systems, Zubehör und Software-Markts hervorgehen, der durch die Ausweitung der Modernisierungsbemühungen im Gesundheitswesen, die Erhöhung des Patientenbewusstseins und die zunehmende Nachfrage nach effizienten und präzisen Infusionstherapielösungen sowohl im urbanen als auch im ländlichen Gesundheitswesen geprägt wird.
Infusionspumpensysteme, Zubehör und Software Marktanteil
Die Infusion Pump Systems, Zubehör und Software-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- B.D.(USA)
- Baxter International Inc. (USA)
- ICU Medical, Inc. (USA)
- Fresenius Kabi AG (Deutschland)
- B. Braun SE (Deutschland)
- Medtronic (Irland)
- Smiths Medical (USA)
- Terumo Corporation (Japan)
- Moog Inc. (USA)
- Nipro Corporation (Japan)
- Mindray Medical International Limited (China)
- Zyno Medical (USA)
- Insulet Corporation (USA)
- Tandem Diabetes Care, Inc. (USA)
- Micrel Medical Devices S.A. (Griechenland)
Neueste Entwicklungen im globalen Infusionspumpensystem, Zubehör und Softwaremarkt
- Im August 2023 erhielt ICU Medical Inc. 510(k) Regulierungsfreigabe von der US FDA für seine Plum Duo Infusionspumpe mit LifeShield Infusionssicherheitssoftware, die den kommerziellen Rollout des Systems als Teil seiner Präzisionsinfusionsplattform ermöglicht, um die Medikamentensicherheit und Liefergenauigkeit in Krankenhäusern und akuten Pflegeeinstellungen zu verbessern
- Im Juni 2023 startete B. Braun Medical Inc. die DoseTrac Enterprise Infusion Management Software, ein Infusions-Flotte-Management-Tool der nächsten Generation, das Echtzeit-Überwachung, retrospektive Berichterstattung und netzweite Sichtbarkeit von bis zu 40.000 Pumpen bietet, die klinische Entscheidungsunterstützung und operative Analytik erhöht
- Im Februar 2023 stellte Mindray Medical International Ltd. die Infusionssysteme der BeneFusion i-Serie und u-Serie vor, mit hoher Präzision, adaptiver Anpassung und vereinfachter Operation zur Verbesserung der Medikamentensicherheit und Arbeitsablaufeffizienz in klinischen Umgebungen
- Im April 2024 erhielt die Baxter International Inc. die Freigabe der US-FDA für ihre mit Dose IQ Safety Software integrierte Groß-Volume-Infusionspumpe Novum IQ, die eine verbesserte Interoperabilität mit elektronischen Gesundheitsakten und erweiterten Dosis-Fehler-Reduktionsfunktionen ermöglicht, die standardisierte Medikamentenbibliotheken über Gesundheitssysteme unterstützen
- Im April 2025 erhielt die ICU Medical Inc. im Rahmen der erweiterten ICU Medical IV Performance Platform die Freigabe von FDA 510(k) für ihre Plum SoloTM Präzisions-IV-Pumpe, eine einkanalige Ergänzung zum Plum DuoTM-System.
- Im März 2025 startete die Baxter International Inc. das intelligente Infusionssystem Amia IQ, eine Cloud-verbundene Plattform mit prädiktiven Analysen zur verbesserten Fernüberwachung, reduzierten Dosierungsfehlern und verbesserten klinischen Workflow-Unterstützung sowohl im Krankenhaus als auch im Hauspflegebereich
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











