


Marktsegmentierung für Hämostyptika im Nahen Osten und Afrika nach Typ (Thrombin-basierte, Kombinations-, oxidierte regenerierte Zellulose-basierte, Gelatine-basierte und Kollagen-basierte Hämostyptika), Produkt (aktive, passive, Kombinations-Hämostyptika und Sonstige), Darreichungsform (Matrix- und Gel-Hämostyptika, Pflaster- und Pad-Hämostyptika, Schwamm-Hämostyptika und Pulver-Hämostyptika), Anwendung (Orthopädie, Allgemeinchirurgie, Neurochirurgie, Herz-Kreislauf-Chirurgie, rekonstruktive Chirurgie und gynäkologische Chirurgie), Indikation (Wundverschluss und -chirurgie) und Endnutzer (Krankenhäuser, Kliniken, ambulante Zentren, kommunale Gesundheitsversorgung und Sonstige) – Branchentrends und Prognose bis 2033
Was ist der Nahe Osten und Afrika Hemostats Market Size and Growth Rate
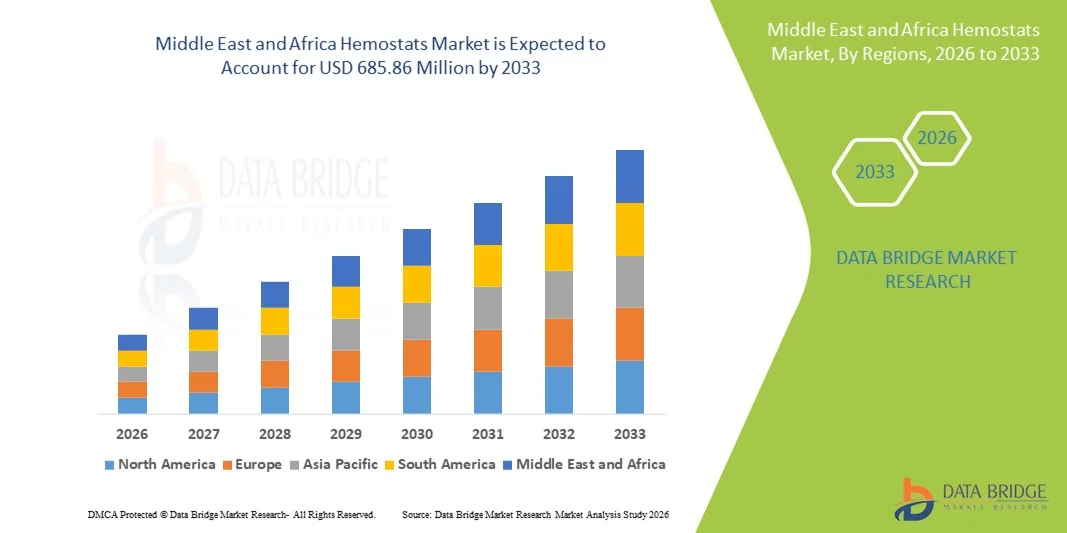
- Wie pro Data Bridge Market Research Analysis Im Nahen Osten und in Afrika wurde die Marktgröße von348,28 Mio. USD im Jahr 2025und wird voraussichtlich erreichen685,86 Mio. USD bis 2033, beiCAGR von 8,84%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend von der steigenden Anzahl von chirurgischen Eingriffen, zunehmendem Auftreten von Traumaverletzungen und dem Ausbau der Gesundheitsinfrastruktur in Schlüsselländern in der Region getragen, was zu einer stärkeren Nachfrage nach effektiven Blutungskontrolllösungen in Krankenhäusern und Krankenstationen führt.
- Darüber hinaus ist das zunehmende Bewusstsein für fortgeschrittene Wundpflegeprodukte, die Verbesserung des Zugangs zu Gesundheitsdiensten und die Präsenz multinationaler Medizinproduktehersteller als wesentlicher Bestandteil moderner chirurgischer Praxis. Diese konvergierenden Faktoren beschleunigen die Annahme von hämostatischen Wirkstoffen und Produkten, wodurch das Wachstum des regionalen Marktes deutlich erhöht wird
Marktgröße und Prognose
- Mittlerer Osten und Afrika Marktwert (2025): USD 348.28 Milliarden
- Voraussichtlicher Marktwert (2033): USD 685.86 Milliarden
- Wettervorhersage CAGR (2026–2033): 8.84%
Was sind die großen Takeaways Middle East und Africa Hemostats Market
- Hemostats, entworfen, um Blutungen während chirurgischen Eingriffen und Trauma-Pflege zu kontrollieren, sind zunehmend kritische Komponenten moderner Operationsräume und Noteinstellungen in Krankenhäusern und ambulanten chirurgischen Zentren aufgrund ihrer Fähigkeit, intraoperativen Blutverlust zu reduzieren, chirurgische Präzision zu verbessern und schnellere Patientenrettung über mehrere Spezialitäten zu unterstützen
- Die eskalierende Nachfrage nach Hämostaten wird in erster Linie durch die steigende Menge an orthopädischen, kardiovaskulären und allgemeinen Operationen, die zunehmende Prävalenz chronischer Störungen, die eine operative Intervention erfordern, und eine wachsende Anzahl von Trauma-Fällen in der Region Naher Osten und Afrika gefördert.
- Saudi-Arabien dominierte den Nahen Osten und Afrika mit dem größten Umsatzanteil von 28,6% im Jahr 2025, gekennzeichnet durch die Erweiterung der tertiären Gesundheitsinfrastruktur, die Erhöhung der staatlichen Gesundheitsausgaben im Rahmen nationaler Transformationsprogramme und die verstärkte Beschaffung fortgeschrittener chirurgischer Verbrauchsmaterialien.
- Südafrika wird während der Prognosezeit das am schnellsten wachsende Land sein, da der Zugang zu chirurgischer Versorgung, wachsender privater Gesundheitsinvestitionen und die Ausweitung der Krankenhauskapazität zur Bewältigung von Traumata und Notfällen verbessert wird
- Das Thrombin-basierte Segment dominierte den Mittleren Osten und Afrika-Hemostatsmarkt mit einem Marktanteil von 34,1% im Jahr 2025, angetrieben durch seine starke Wirksamkeit in der schnellen Koagulation, breite Verwendung über Herz-Kreislauf- und neurologische Operationen, und wachsende Präferenz bei Chirurgen für aktive Hämostatika in Hochrisikoverfahren
Report Scope und Mittlerer Osten und Afrika Hemostats Market Segmentation
|
Attribute |
Naher Osten und Afrika Hemostats Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Naher Osten und Afrika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die wichtigsten Trends im Nahen Osten und Afrika Hemostats Market
Steigende Adoption von fortgeschrittenen Kombinationen und Thrombin-basierten Hämostaten in komplexen Operationen
- Ein bedeutender und beschleunigender Trend im Nahen Osten und Afrika Hemostatsmarkt ist die wachsende Präferenz für fortgeschrittene Thrombin-basierte und Kombinationshemostaten in tertiären Krankenhäusern und Spezialchirurgiezentren. Diese Verschiebung erhöht die operative Effizienz und die intraoperative Blutung Management
- Zum Beispiel nehmen führende Krankenhäuser in Saudi-Arabien und den VAE zunehmend Kombinationshemostaten in kardiovaskuläre und neurologische Verfahren ein, um die Gerinnungskontrolle zu verbessern und die operative Zeit zu reduzieren. In ähnlicher Weise erweitern private Krankenhausnetze in Südafrika die Verwendung von Kollagen und oxidierten regenerierten Cellulose-basierten Produkten in allgemeinen Operationen
- Die Integration von aktiven Hämostaten in komplexe chirurgische Arbeitsabläufe ermöglicht eine schnellere Klotbildung, eine verbesserte Präzision bei minimalinvasiven Eingriffen und reduzierte Abhängigkeit von traditionellen Nähtechniken. So werden z.B. thrombinbasierte Produkte aufgrund ihrer schnellen Wirkung und starken Adhäsionseigenschaften in der Herz-Kreislauf-Chirurgie weit verbreitet. Darüber hinaus bieten Matrix- und Gelhämostats Chirurgen verbesserte Handhabungseigenschaften und gezielte Anwendung in empfindlichen operativen Bereichen
- Die zunehmende Verfügbarkeit von fortschrittlichen Formulierungen durch multinationale Medizinproduktehersteller erleichtert eine breitere Produktdurchdringung in Ländern mit hohem Einkommen im Nahen Osten. Durch zentralisierte Beschaffungssysteme können Krankenhäuser den Einsatz von erstklassigen Hämostatika in mehreren chirurgischen Abteilungen standardisieren und die klinischen Gesamtergebnisse verbessern
- Die Erweiterung von spezialisierten chirurgischen Schulungsprogrammen und die Annahme von evidenzbasierten Blutungsmanagement-Protokollen unterstützen die Integration von fortgeschrittenen Hämostaten in Routine-Chirurgie-Praxis in den großen Metropolenkliniken weiter
- Dieser Trend zu technologisch fortschrittlichen und prozessspezifischen hämostatischen Lösungen ist die Umgestaltung von chirurgischen Standards in der gesamten Region. Folglich stärken Unternehmen ihre regionalen Vertriebspartnerschaften und stellen innovative Formulierungen ein, die auf hochvolumige chirurgische Spezialitäten zugeschnitten sind
- Die Nachfrage nach hochwirksamen Hämostaten wächst sowohl im öffentlichen als auch im privaten Gesundheitswesen stetig, da Anbieter zunehmend die Patientensicherheit, den Blutverlust und kürzere Krankenhausaufenthalte priorisieren.
Naher Osten und Afrika Hemostats Market Dynamics
Fahrer
Erhöhung des chirurgischen Volumens und Erweiterung der Gesundheitsinfrastruktur
- Das steigende Auftreten chronischer Erkrankungen, die chirurgische Eingriffe erfordern, sowie die Ausweitung von Investitionen in die Infrastruktur im Gesundheitswesen ist ein bedeutender Treiber für die erhöhte Nachfrage nach Hämostaten in der Region
- So erhöhen die laufenden Initiativen zur Transformation der Gesundheitsversorgung in Saudi-Arabien und die Infrastruktur-Erweiterungsprogramme in den VAE die Zahl der komplexen chirurgischen Eingriffe jährlich, wodurch die Nachfrage nach fortschrittlichen Blutungskontrollprodukten erhöht wird. Solche Strategien von regionalen Gesundheitsbehörden werden erwartet, dass das Wachstum des Hämostats-Markts in der Prognosezeit vorangetrieben wird
- Da Gesundheitssysteme modernisieren und chirurgische Kapazitäten erweitern, nehmen Krankenhäuser zunehmend aktive und Kombination Hämostaten zur Verbesserung der klinischen Effizienz und minimiert postoperative Komplikationen
- Der zunehmende Fokus auf Traumamanagement und Notfallvorbereitung in den Ländern Mittel- und Osteuropas legt Hämostaten als wesentliche Verbrauchsmaterialien in Betriebsräumen und Notdiensten fest.
- Die zunehmende Präsenz privater Krankenhäuser, der medizinische Tourismus in den Golfstaaten und die verstärkte Versicherungsdeckung sind wichtige Faktoren, die die Annahme fortschrittlicher hämostatischer Lösungen fördern. Der Trend zu minimalinvasiven und hochpräzisen Operationen trägt weiter zur nachhaltigen Markterweiterung bei
- Zunehmende staatliche Initiativen zur Stärkung der häuslichen Fertigungskapazitäten im Gesundheitswesen sind auch die Förderung der lokalen Verteilung und Verfügbarkeit chirurgischer Verbrauchsmaterialien, einschließlich Hämostatika
- Strategische Kooperationen zwischen Krankenhäusern und multinationalen Medizinprodukten verbessern den Zugang zu innovativen Formulierungen und klinischen Schulungen und beschleunigen damit die Produktakzeptanz über fortgeschrittene Pflegeeinrichtungen
Zurückhaltung/Challenge
Hohe Produktkosten und eingeschränkter Zugang in Low-Income-Regionen
- Die relativ hohen Kosten für fortgeschrittene Hämostatika, einschließlich Thrombinbasis- und Kombinationsprodukte, stellen eine erhebliche Herausforderung für eine breitere Marktdurchdringung in preissensitiven afrikanischen Volkswirtschaften dar.
- So können z.B. Budgetzwänge in öffentlichen Gesundheitseinrichtungen in Teilen des Subsahara-Afrika die Beschaffung von erstklassigen hämostatischen Formulierungen begrenzen und ihre weit verbreitete Verfügbarkeit beschränken.
- Kostenbezogene Barrieren durch lokalisierte Fertigung, strategische Preise und Massenbeschaffungsvereinbarungen zu lösen, ist entscheidend für die Erweiterung der Zugänglichkeit. Unternehmen, die in der Region tätig sind, konzentrieren sich zunehmend auf Distributorenpartnerschaften und binden Preisstrategien zur Verbesserung der Marktreichweite. Darüber hinaus können die Unterschiede in der Gesundheitsinfrastruktur und die begrenzte operative Kapazität in ländlichen Gebieten die konsequente Nachfrage nach fortgeschrittenen Hämostaten behindern
- Begrenzte Rückerstattungsrahmen und verzögerte Zahlungszyklen in bestimmten öffentlichen Gesundheitssystemen können die Beschaffung von höherpreisigen aktiven Hämostaten weiter entmutigen
- Variabilität der Regulierungsstandards und Genehmigungsfristen in verschiedenen afrikanischen Ländern können Zugangsbarrieren für neue Produkteinführungen und eine langsame Marktdurchdringung schaffen
- Während die Investitionen im Gesundheitswesen allmählich zunehmen, können unebene Ressourcenverteilungs- und Erstattungsbeschränkungen die Annahme in bestimmten Niedrigeinkommenseinstellungen weiterhin einschränken
- Die Überwindung dieser Herausforderungen durch politische Unterstützung, Schulungsprogramme für chirurgische Teams und eine verbesserte Effizienz der Lieferkette wird für ein nachhaltiges Marktwachstum im Nahen Osten und Afrika von entscheidender Bedeutung sein.
Naher Osten und Afrika Hemostats Market Scope
Der Markt wird auf Basis von Art, Produkt, Formulierung, Anwendung, Indikation und Endverbraucher segmentiert.
- Typ
Auf der Basis des Typs wird der Markt für Hemostaten im Nahen Osten und Afrika zu Thrombin-basierten, kombinierten, oxidierten regenerierten Cellulose-basierten, Gelatinebasierter und kollagenbasierter Hämostat. Das Thrombin-basierte Segment dominierte den Markt mit dem größten Umsatzanteil von 34,1% im Jahr 2025, angetrieben durch seine schnelle Verklebungsfähigkeit und starke Wirksamkeit bei der Bekämpfung von moderaten bis schweren Blutungen bei komplexen chirurgischen Eingriffen. In Herz-Kreislauf- und neurologischen Operationen sind Thrombin-basierte Hämostate aufgrund ihres aktiven Wirkmechanismus und ihrer zuverlässigen Leistung in Hochrisikofällen weit verbreitet. Große tertiäre Krankenhäuser in Saudi-Arabien und den Vereinigten Arabischen Emiraten verursachen zunehmend Thrombin-Formulierungen, um die operative Effizienz zu erhöhen und den intraoperativen Blutverlust zu reduzieren. Ihre Kompatibilität mit minimal invasiven Techniken und die starke Chirurgenpräferenz stärken ihre dominante Position weiter. Darüber hinaus unterstützt die zunehmende Sensibilisierung für fortschrittliche Blutungsmanagement-Lösungen die Segmentführung in Ländern mit hohem Einkommen im Nahen Osten.
Das Kombinationssegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch seinen Dual-Action-Mechanismus, der aktive und passive Komponenten für eine verbesserte hämostatische Wirksamkeit integriert, angetrieben wird. Kombinationsprodukte bieten eine verbesserte Haftung und schnellere Koagulation, wodurch sie für komplexe orthopädische und rekonstruktive Operationen geeignet sind. Die zunehmende Übernahme fortschrittlicher chirurgischer Protokolle in Privatkliniken in ganz Südafrika und in der Golfregion beschleunigt die Nachfrage nach diesen Produkten. Ihre Vielseitigkeit in mehreren chirurgischen Spezialitäten erhöht die Beschaffungspräferenz bei Krankenhausadministratoren. Darüber hinaus tragen kontinuierliche Produktinnovation und steigende klinische Beweise, die überlegene Ergebnisse unterstützen, zu einem starken projizierten Wachstum bei.
- Nach Produkt
Auf Basis des Produkts wird der Markt zu aktiven Hämostaten, passiven Hämostaten, Kombinationshämostaten und anderen segmentiert. Das aktive Hemostats-Segment dominierte den Markt im Jahr 2025 aufgrund ihrer Fähigkeit, die Koagulationskaskaskade direkt zu stimulieren und eine rasche Blutung zu gewährleisten. Diese Produkte werden in Herz-Kreislauf-, Neurologie- und Traumachirurgie verwendet, wo sofortige Hämostase kritisch ist. Krankenhäuser in den VAE und Saudi-Arabien bevorzugen aktive Formulierungen, um chirurgische Komplikationen zu minimieren und die operative Zeit zu reduzieren. Die starke klinische Wirksamkeit und die zunehmende Kenntnis der Chirurgen verstärken die Marktherrschaft weiter. Auch die zunehmenden Investitionen in fortgeschrittene chirurgische Verbrauchsmaterialien tragen zur nachhaltigen Segmentnachfrage bei.
Das Segment Kombinationshemostats wird voraussichtlich die schnellste CAGR während der Prognosezeit registrieren, die durch steigende Nachfrage nach multifunktionalen Blutungskontrolllösungen bedingt ist. Diese Produkte kombinieren mechanische Barrieren mit aktiven Verklebungsmitteln und bieten hervorragende Leistung in komplexen chirurgischen Umgebungen. Die Ausweitung der privaten Gesundheitsinfrastruktur und die Erhöhung hochwertiger chirurgischer Eingriffe in der Region unterstützen eine rasche Annahme. Surgeons sind immer günstigere Kombinationsprodukte für ihr verbessertes Sicherheits- und Effektivitätsprofil. Die fortschreitenden technologischen Fortschritte und die neuen Produkteinführungen stärken ihre Wachstumsdynamik weiter.
- Durch die Formulierung
Auf Basis der Formulierung wird der Markt in Matrix- und Gelhämostaten, Blatt- und Padhemostaten, Schwammhemostaten und Pulverhemostaten segmentiert. Das Segment Matrix und Gelhämostats dominierte den Markt im Jahr 2025 aufgrund seiner überlegenen Konformität und einfacher Anwendung in unregelmäßigen Wundflächen. Diese Formulierungen werden in minimal-invasiven und empfindlichen Operationen durch genaue Anwendungsfähigkeit weit verbreitet. Ihre Wirksamkeit bei der Bekämpfung der aktiven Blutung macht sie zu einer bevorzugten Wahl in kardiovaskulären und neurologischen Verfahren. Krankenhäuser in hochkommenden Ländern des Nahen Ostens standardisieren zunehmend gelbasierte Produkte in chirurgischen Abteilungen. Starke Produktverfügbarkeit und klinische Zuverlässigkeit tragen zu ihrer führenden Position bei.
Das Pulverhemostats-Segment wird mit der schnellsten Rate von 2026 bis 2033 wachsen, angetrieben durch die zunehmende Verwendung in Not- und Traumata Pflegeeinstellungen. Pulverformulierungen sind einfach zu lagern, schnell anzuwenden und erfordern minimale Vorbereitungszeit. Die zunehmende Inzidenz und Notfallvorbereitungsinitiativen in afrikanischen Ländern unterstützen eine höhere Adoption. Ihre Wirtschaftlichkeit im Vergleich zu fortschrittlichen Gelprodukten verbessert das Eindringen in ressourcenschonende Gesundheitseinrichtungen. Steigendes Bewusstsein und verbesserte Vertriebsnetze werden voraussichtlich die Segmenterweiterung beschleunigen
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in orthopädische, allgemeine Chirurgie, neurologische Chirurgie, Herz-Kreislauf-Chirurgie, rekonstruktive Chirurgie und gynäkologische Chirurgie segmentiert. Das allgemeine Chirurgiesegment dominierte den Markt im Jahr 2025 aufgrund der hohen Menge an routinemäßigen chirurgischen Eingriffe in Krankenhäuser in der Region. Hemostats werden in Bauch- und Weichgewebechirurgie verwendet, um die Blutung effizient zu kontrollieren. Erhöhung der chirurgischen Zulassungen und Erweiterung der Krankenhausinfrastruktur Antriebssegment Nachfrage. Öffentliche und private Krankenhäuser verlassen sich gleichermaßen auf Hämostatika, um die Patientensicherheit zu verbessern und Komplikationen zu reduzieren. Der breite Umfang der allgemeinen Operationsverfahren gewährleistet einen anhaltenden Verbrauch.
Das Herz-Kreislauf-Chirurgie-Segment wird erwartet, dass das schnellste Wachstum während der Prognosezeit, die durch steigende Prävalenz von Herz-Kreislauf-Erkrankungen in den Ländern des Nahen Ostens verursacht wird. Komplexe Herzoperationen erfordern hochwirksame Blutungskontrolllösungen und erhöhen die Einführung fortschrittlicher Hämostaten. Die Ausweitung spezialisierter Herzzentren und die Verbesserung der Diagnoseraten tragen zu höheren chirurgischen Volumen bei. Bei diesen Verfahren erfordern Surgeons zunehmend hochwirksame Thrombin- und Kombinationsprodukte. Weitere Investitionen in tertiäre Herzpflegeeinrichtungen werden erwartet, um ein schnelles Segmentwachstum zu unterstützen.
- Indikation
Auf der Grundlage der Indikation wird der Markt in Wundverschluß und Chirurgie segmentiert. Das operative Segment dominierte den Markt im Jahr 2025, angetrieben durch zunehmende Prozessvolumina über mehrere Spezialitäten. Hemostats werden routinemäßig bei operativen Eingriffen verwendet, um den Blutverlust zu minimieren und die klinischen Ergebnisse zu verbessern. Die Ausweitung der Krankenhauskapazität und die steigenden elektiven chirurgischen Eingriffe stärken die Segmentführung. Auch der wachsende medizinische Tourismus in den Golfländern unterstützt eine höhere operative Nachfrage. Die wesentliche Rolle von Hämostaten in operativen Einstellungen trägt zu einem dominanten Einnahmenbeitrag bei.
Das Wundverschlusssegment wird im schnellsten Tempo von 2026 bis 2033 wachsen, unterstützt durch zunehmende Traumafälle und ambulante Verfahren. Sensibilisierung für fortgeschrittene Wundpflege-Management erhöht die Annahme. Die Gesundheitszentren der Gemeinschaft und die ambulanten Einrichtungen enthalten Hämostatika für kleinere Verfahren. Die Ausweitung der Notfallreaktionssysteme in afrikanischen Ländern stimuliert die Nachfrage weiter. Eine verbesserte Produktverfügbarkeit und Erschwinglichkeit tragen zur Beschleunigung des Wachstums bei.
- Von End-User
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Kliniken, Ambulanzzentren, Gemeinschaftsgesundheit und andere segmentiert. Das Segment Krankenhäuser dominierte den Markt im Jahr 2025 aufgrund der hohen Konzentration der chirurgischen Eingriffe in tertiären und sekundären Einrichtungen. Krankenhäuser sind für die meisten komplexen Operationen verantwortlich, die fortschrittliche Blutungsmanagement-Lösungen erfordern. Starke Beschaffungsfähigkeiten und der Zugang zu hochwertigen Hämostatischen Produkten verstärken die Segmentherrschaft. Die staatlichen Investitionen in die Krankenhauserweiterung in Saudi-Arabien und den VAE verstärken die Nachfrage weiter. Das Vorhandensein von spezialisierten chirurgischen Abteilungen gewährleistet eine konsequente Produktauslastung.
Das Segment Ambulatory Centers wird erwartet, dass das schnellste Wachstum während der Prognosezeit, angetrieben durch die zunehmende Verschiebung in Richtung ambulante und minimal invasive Verfahren. Ambulatoreinrichtungen priorisieren effiziente und schnell wirkende Hämostatika, um die Patientenrückgewinnungszeit zu reduzieren. Die Erweiterung der privaten Gesundheitsinfrastruktur in städtischen Zentren unterstützt die Segmenterweiterung. Kosteneffiziente Behandlungsmodelle und kürzere Krankenhausaufenthalte fördern die ambulante chirurgische Adoption. In diesem Segment wird ein anhaltendes Wachstum der chirurgischen Betreuungsdienste erwartet, dass die Nachfrage nach Hämostaten steigt.
Naher Osten und Afrika Hemostats Markt Regionale Analyse
- Saudi-Arabien dominierte den Nahen Osten und Afrika mit dem größten Umsatzanteil von 28,6% im Jahr 2025, gekennzeichnet durch die Erweiterung der tertiären Gesundheitsinfrastruktur, die Erhöhung der staatlichen Gesundheitsausgaben im Rahmen nationaler Transformationsprogramme und die verstärkte Beschaffung fortgeschrittener chirurgischer Verbrauchsmaterialien.
- Healthcare-Anbieter im Land hoch priorisieren fortschrittliche Blutungsmanagement-Lösungen, klinische Effizienz und verbesserte chirurgische Ergebnisse, die Annahme von Thrombin basiert und Kombination Hämostaten über Herz-Kreislauf-, orthopädische und neurologische Verfahren
- Diese weit verbreitete Adoption wird durch die steigenden Gesundheitsausgaben, das Vorhandensein von gut ausgestatteten Spezialkliniken und den zunehmenden medizinischen Tourismus unterstützt, die Schaffung von fortschrittlichen Hämostatischen Produkten als bevorzugte Lösung für komplexe chirurgische Eingriffe in große Gesundheitseinrichtungen
Saudi-Arabien Hemostats Marktaufsicht
Der saudi-arabische Hemostatsmarkt eroberte 2025 im Nahen Osten und Afrika den größten Umsatzanteil von 28,6%, der durch den Ausbau der tertiären Gesundheitsinfrastruktur und die steigenden Mengen komplexer chirurgischer Eingriffe gefördert wurde. Healthcare-Anbieter priorisieren zunehmend fortschrittliche Blutungsmanagement-Lösungen, um chirurgische Präzision und Patientenergebnisse zu verbessern. Die wachsende Prävalenz von kardiovaskulären und orthopädischen Bedingungen, kombiniert mit erheblichen staatlichen Gesundheitsinvestitionen unter nationalen Transformationsprogrammen, fördert das Marktwachstum. Darüber hinaus trägt die zunehmende Einführung von Thrombin-basierten und Kombinationshemostaten in spezialisierten Krankenhäusern maßgeblich zur Markterweiterung des Landes bei.
VAE Hemostats Market Insight
Der VAE-Hemostats-Markt wird voraussichtlich während der Prognosezeit bei einer bemerkenswerten CAGR wachsen, die durch fortgeschrittene Gesundheitseinrichtungen und die steigende Nachfrage nach minimalinvasiven chirurgischen Eingriffen getrieben wird. Darüber hinaus ist die Position des Landes als medizinischer Tourismus Hub ermutigen Krankenhäuser, Premium-Blutbekämpfungslösungen zu übernehmen. Die starken regulatorischen Rahmenbedingungen der VAE und die hohen pro-Kopf-Versicherungsausgaben werden voraussichtlich weiterhin das Marktwachstum fördern. Wachsende Partnerschaften mit multinationalen Medizinproduktenherstellern unterstützen den Zugang zu innovativen Formulierungen.
Südafrika Hemostats Market Insight
Der südafrikanische Hemostatsmarkt wird voraussichtlich während der Vorausschätzungsperiode bei einem beträchtlichen CAGR expandieren, der durch den besseren Zugang zur chirurgischen Versorgung und die Erhöhung der privaten Gesundheitsinvestitionen gefördert wird. Südafrikas relativ entwickelte Gesundheitsinfrastruktur in Subsahara-Afrika unterstützt den breiteren Einsatz fortgeschrittener Hämostatika. Die steigende Belastung von Traumataverletzungen und chronischen Erkrankungen, die ein operatives Management erfordern, fördert die Nachfrage in öffentlichen und privaten Krankenhäusern. Auch die Integration von aktiven Hämostaten in Trauma- und Notfallversorgungsprotokolle wird immer häufiger, was den Bemühungen des Landes zur Stärkung der operativen Kapazität entspricht.
Ägypten Hemostats Marktaufsicht
Der ägyptische Hämostatsmarkt entfiel 2025 auf einen beträchtlichen Marktanteil des Marktes, der seiner großen Patientenpopulation und dem Ausbau des Netzes öffentlicher und privater Krankenhäuser zuzurechnen war. Ägypten steht als einer der wichtigsten Gesundheitsmärkte in Nordafrika, und hämostatische Produkte werden zunehmend in der allgemeinen und orthopädischen Chirurgie genutzt. Der Ausbau der operativen Infrastruktur und die Verbesserung des Zugangs zu fortgeschrittenen medizinischen Verbrauchsmaterialien sowie Partnerschaften mit internationalen Anbietern sind wichtige Faktoren, die den Markt in Ägypten fördern.
Naher Osten und Afrika Hemostats Marktanteil
Der Nahe Osten und Afrika Hemostats-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Johnson & Johnson Services, Inc. (USA)
- Baxter (USA)
- Pfizer Inc. (USA)
- B. Braun SE (Deutschland)
- Medtronic (Irland)
- Stryker (USA)
- Advanced Medical Solutions Group plc (USA)
- Integra LifeSciences Holdings Corporation (USA)
- GELITA Medical GmbH (Deutschland)
- Marine Polymer Technologies, Inc. (USA)
- CELOX Medical Ltd (U.K.)
- Meril Life Sciences Pvt. Ltd. (India)
- Aegis Lifesciences Pvt. Ltd (Indien)
- 3-D Matrix Medical Technology Co., Ltd. (Japan)
- Haemonetics Corp (USA)
- Zimmer Biomet. (USA)
- CryoLife, Inc. (USA)
- BD (US)
- Teleflex Incorporated (US)
Was sind die jüngsten Entwicklungen im Nahen Osten und Afrika Hemostats Market
- Im Juli 2025 wurde berichtet, dass BloodSTOP® iX in Algerien Traktion gewonnen hat, wo Chirurgen das Produkt als innovative hämostatische Hilfe zur Blutungskontrolle verwenden und eine breitere Annahme fortgeschrittener Hämostatika in der nordafrikanischen klinischen Praxis signalisieren.
- Im Mai 2025 erwarb Merit Medical Systems, Inc. Biolife Delaware, LLC, ein Hersteller von StatSeal® und WoundSeal® Hämostatischen Geräten, erweitert sein Portfolio an Blutungskontrollprodukten, die in der interventionellen Radiologie, Kardiologie, Dialyse und anderen Verfahren verwendet werden
- Im Mai 2025 bestätigten die Branchennachrichten, dass der Erwerb von Biolife von Merit Medical zur Erweiterung von hämostatischen Lösungen wie StatSeal und WoundSeal zur Verbesserung der Patientenversorgung und der klinischen Optionen weltweit beitragen wird.
- Im Mai 2023 stellte KITSS Therapeutics BloodSTOP® iX Advanced Hemostat mit WoundHEAL-Technologie nach Ghana vor, eine pflanzenbasierte hämostatische Lösung, die entwickelt wurde, um Blutungen und Wundheilungen in chirurgischen, traumatischen und brennen Pflegeeinstellungen schnell zu kontrollieren und zu fördern.
- Im April 2023 startete Olympus ein Portfolio von EndoClot Hämostatischen Agenten, einschließlich EndoClot Adhesive, Polysaccharid Hemostatisch Spray (PHS), und Submucosal Injection Solution (SIS), in ganz Europa, Mittlerer Osten und Afrika (EMEA) Region zur Verbesserung der Blutungskontrolle in Gastrointestinalverfahren
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











