


Markt für interstitielle Zystitis im Nahen Osten und in Afrika, nach Schweregrad (leicht bis mittelschwer und mittelschwer bis schwer), Behandlungstyp (Medikamente, Blaseninstillationen, Botulinumtoxin A, Nervenstimulation und Operation ), Verabreichungsweg (oral, parenteral, intravesikal, topisch und andere), Kaufmodus ( rezeptfrei und verschreibungspflichtig), Patiententyp (Kinder und Erwachsene), Endverbraucher (Krankenhäuser, Kliniken, häusliche Pflege und andere), Vertriebskanal (direkte Ausschreibung, Einzelhandelsverkauf und andere) – Branchentrends und Prognose bis 2029
Was ist die mittlere Ost- und Afrika-Zystitis-Marktgröße und -wachstumsrate
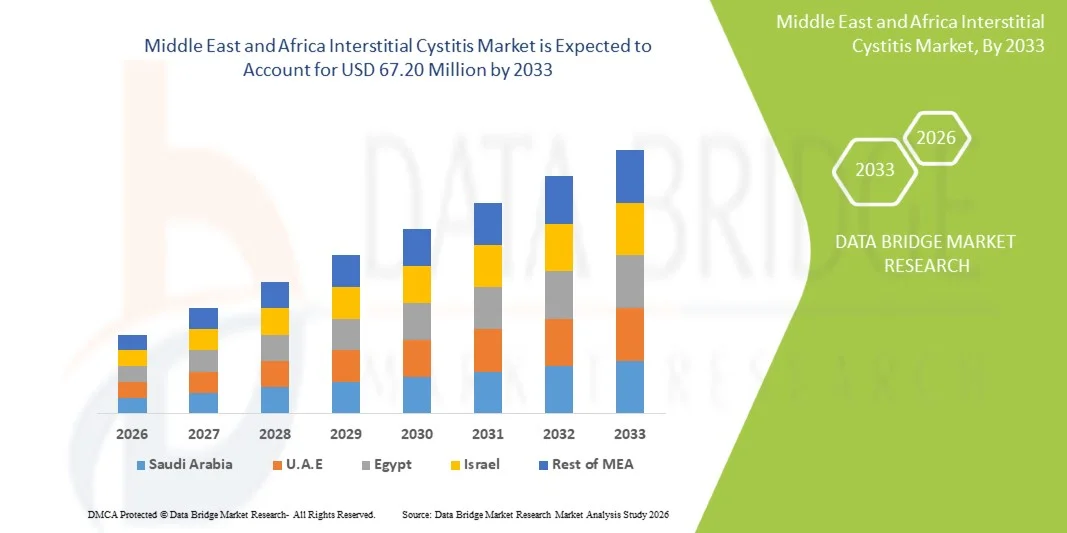
- Nach der Datenbrücke Marktforschungsanalyse wurde der mittlere Osten und Afrika Interstitial Cystitis Marktgröße geschätzt45,49 Mio. USD in 2025und wird voraussichtlich erreichen67,20 Millionen USD bis 2033, beiCAGR von 5,00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Prävalenz des chronischen Harnschmerzsyndroms, die Sensibilisierung für die frühe Diagnose von Harnstörungen und kontinuierliche Fortschritte bei Behandlungsoptionen, was zu einer verbesserten Patientenverwaltung in Krankenhäusern und Spezialurologiezentren führt
- Darüber hinaus stellen die zunehmende Nachfrage nach effektiven Schmerzmanagement-Therapien, die zunehmende Konzentration auf die Verbesserung der Lebensqualität für Patienten und der Ausbau des Zugangs zu minimalinvasiven Behandlungslösungen Interstitial Cystitis-Lösungen als wichtiger Bestandteil der modernen urologischen Betreuung fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Interstitial-Cystitis-Lösungen, wodurch die Industrie dieWachstum
Marktgröße und Prognose
- Globaler Marktwert (2025):45,49 Mio. USD
- Voraussichtlicher Marktwert (2033): USD 67,20 Millionen
- Wettervorhersage CAGR (2026–2033): 5.00%
Was sind die großen Takeaways des Mittleren Ostens und Afrikas Interstitial Cystitis Market
- Interstitial Cystitis-Lösungen, einschließlich oraler Therapien, Blaseninstillationen, Neuromodulationsgeräte, Beckenbodentherapie und Schmerzmanagement-Behandlungen, sind aufgrund ihrer Rolle bei der Reduzierung chronischer Blasenschmerzen, urinärer Dringlichkeit und der Verbesserung der Patientenqualität immer wichtigere Bestandteile der modernen Harnologieversorgung.
- Die eskalierende Nachfrage nach Interstitial Cystitis-Lösungen wird in erster Linie durch die steigende Prävalenz von chronischen Beckenschmerzenserkrankungen, wachsendes Bewusstsein für die Blasengesundheit, zunehmende Diagnoseraten bei Frauen und kontinuierliche Fortschritte bei gezielten therapeutischen Ansätzen gefördert.
- Saudi-Arabien dominierte den Nahen Osten und Afrika-Interstitial-Cystitis-Markt im Nahen Osten mit dem größten Umsatzanteil von etwa 35,4% im Jahr 2025, gekennzeichnet durch die Verbesserung der Gesundheitsinfrastruktur, steigendes Bewusstsein für chronische urologische Störungen, steigende Gesundheitsausgaben, zunehmende Diagnoseraten und den Ausbau des Patientenzugangs zur spezialisierten urologischen Versorgung in großen Krankenhäusern
- A.E. wird voraussichtlich der am schnellsten wachsende Markt im Sektor Interstitial Cystitis während der Prognosezeit sein, plant, eine CAGR von ca. 8,8% zu registrieren, aufgrund von steigenden Gesundheitsinvestitionen, steigendem Bewusstsein für Blasenschmerzen, Ausweitung privater Gesundheitseinrichtungen, wachsender weiblicher Patientenpopulation und Verbesserung des Zugangs zu fortschrittlichen Diagnose- und Behandlungsoptionen
- Das Segment Erwachsene dominierte den größten Marktanteil von 88,5% im Jahr 2025, was durch deutlich höhere Diagnoseprävalenz bei erwachsenen Bevölkerungen, insbesondere Frauen, getrieben wurde.
Bericht Umfang und Mittlerer Osten und Afrika Interstitial Cystitis Marktsegmentierung
|
Attribute |
Interstitial Cystitis Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Naher Osten und Afrika · Saudi-Arabien · U.A.E. · Südafrika · Ägypten · Israel · Rest des Nahen Ostens und Afrikas |
|
Key Market Players |
·Pfizer Inc.(US) ·Johnson & Johnson Services, Inc(US) ·Viatris Inc(US) ·AbbVie Inc(US) ·Teva Pharmaceutical Industries Ltd.(Israel) · Sun Pharmaceutical Industries Ltd. (Indien) · Dr. Reddys Laboratories Ltd. (Indien) · GlaxoSmithKline plc (USA) · Sanofi S.A. (Frankreich) · Bayer AG (Deutschland) · AstraZeneca PLC (USA) · Astellas Pharma Inc. (Japan) · Endo International plc (Irland) · Zydus Lifesciences Ltd. (Indien) · Cipla Limited (Indien) · Lupin Limited (Indien) · Ferring Pharmaceuticals (Schweiz) · Hisamitsu Pharmaceutical Co., Inc. (Japan) · Recordati S.p.A. (Italien) · Hikma Pharmaceuticals PLC (USA) |
|
Marktmöglichkeiten |
· Entwicklung neuer gezielter Therapien und regenerativer Behandlungen · Ausbau des Diagnose- und Behandlungszugangs in Schwellenländern |
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Nahen Osten und Afrika-Zystitismarkt
„Sensibilisierung, verbesserte Diagnose und Erweiterung multimodaler Therapien„
- Ein signifikanter und beschleunigter Trend im Nahen Osten und Afrika Interstitial Cystitis Market ist das wachsende Bewusstsein für chronische Blasenschmerzen und die zunehmende Diagnoserate des interstitiellen Zystitis/Bladder Schmerzsyndroms (IC/BPS). Größere Patientenerziehung, Advocacy-Initiativen und eine verbesserte Anerkennung bei Urologen und Gynäkologen helfen, bisher undiagnosete Fälle zu identifizieren
- So werden Therapien wie Pentosan-Polysulfat-Natrium, Blasen-Instillationsbehandlungen, Neuromodulationsgeräte, Antihistamine und Beckenboden-physische Therapie zunehmend in Kombination verwendet, um Symptome wie Beckenschmerzen, Harnnot und häufige Harnbildung zu verwalten. Führende Gesundheitszentren in den Vereinigten Staaten und Kanada nehmen individualisierte Behandlungswege ein, um langfristige Patientenergebnisse zu verbessern
- Fortschritte bei diagnostischen Ansätzen, einschließlich Zystoskopie, Symptom-Scoring-Systeme, Urintests und ausschlussbasierte klinische Auswertungen, ermöglichen eine frühere und genauere Differenzierung der interstitiellen Zystitis durch Harnwegeinfektionen, überaktive Blase und gynäkologische Bedingungen
- Ein weiterer wichtiger Trend ist die zunehmende Einführung multimodaler und personalisierter Behandlungsstrategien, bei denen Ärzte orale Medikamente, Verhaltenstherapie, Diät-Modifikation, Stressmanagement und verfahrenstechnische Eingriffe auf Basis von Krankheitsschwere und Patientenantwort kombinieren
- Die Region zeigt auch mehr Investitionen in die Forschung, die auf neuartige Schmerzmanagement-Therapien konzentriert sind,RegenerationMedikamente und Biomarker-Erkennung zur Verbesserung des Krankheitsverständnisses und zur Reduzierung von Diagnoseverzögerungen
- Die Nachfrage nach effektiven, langfristigen und qualitätsorientierten Behandlungsoptionen steigt im Nahen Osten und Afrika stetig an, da mehr Patienten eine spezialisierte Versorgung mit chronischen Blasenschmerzen suchen
Mittlerer Osten und Afrika Interstitial Cystitis Marktdynamik
Fahrer
„Wachstum aufgrund der steigenden Prävalenz von chronischen Pelvic Schmerzstörungen und starkem Gesundheitszugriff“
- Die zunehmende Prävalenz von chronischen Beckenschmerzstörungen, urinären Funktionsbedingungen und damit verbundenen gesundheitlichen Bedenken von Frauen ist ein wichtiger Treiber für den Nahen Osten und den Afrika-Interstitial-Cystitis-Markt. Starke Gesundheitsinfrastruktur und besserer Zugang zu Spezialisten unterstützen höhere Diagnose- und Behandlungsraten
- Zum Beispiel haben die Vereinigten Staaten eine große Patientenpopulation, die sich um unerklärte Blasenschmerzen und urinäre Dringlichkeit kümmert, während die kanadischen Gesundheitssysteme den Zugang zu Urologie und Schmerzmanagement-Diensten erweitern. Diese Faktoren dürften das Marktwachstum während des Prognosezeitraums ankurbeln
- Da das Bewusstsein unter primären Pflegeärzten und Spezialisten wächst, werden mehr Patienten für die Bewertung und langfristige Symptom-Management bezeichnet, wodurch die Nachfrage nach Arzneimitteln, Verfahren und unterstützenden Therapien erhöht wird
- Die zunehmende Akzeptanz minimalinvasiver Therapien wie Sacralnervstimulation, Blasenhydrodistension und intravesical Instillation Behandlungen unterstützt die Markterweiterung
- Darüber hinaus ist die zunehmende psychische Gesundheitsbewusstsein im Zusammenhang mit chronischen Schmerzstörungen zu fördern integrierte Pflegemodelle, die körperliche und psychische Unterstützung kombinieren, Verbesserung der Behandlung Einhaltung und Patientenzufriedenheit
Zurückhaltung/Challenge
„Komplexe Diagnose, begrenzte Curative Optionen, und hohe Behandlung Burden„
- Die interstitielle Zystitis bleibt schwer zu diagnostizieren, da sich die Symptome oft mit Harnwegeinfektionen, Endometriose, überaktiver Blase und Prostatitis überlappen. Diese diagnostische Komplexität kann die Initiierung der Behandlung und Frustrate Patienten verzögern
- So unterziehen viele Patienten mehrere Konsultationen und wiederholte Tests, bevor sie eine bestätigte Diagnose erhalten, was zu längeren Beschwerden und erhöhten Gesundheitskosten führt. Delayed Diagnostik bleibt eine zentrale Herausforderung in der gesamten Region
- Eine weitere große Zurückhaltung ist das Fehlen einer universell wirksamen Heilungstherapie. Die meisten verfügbaren Behandlungen konzentrieren sich auf Symptom-Kontrolle anstatt auf Krankheitsauflösung, und Patientenantwort kann deutlich variieren
- LangfristigVerwaltungkann auch mehrere Medikamente, Ernährungsbeschränkungen, physikalische Therapiesitzungen und Wiederholungsverfahren erfordern, finanzielle und emotionale Belastungen für Patienten verursachen
- Sicherheitsbedenken im Zusammenhang mit einem längeren Medikamenteneinsatz und einer inkonsistenten Versicherungsdeckung für bestimmte Therapien können die Aufnahme von Behandlungen weiter begrenzen
- Überwindung dieser Hindernisse durch schnellere Diagnostik, umfassendere Rückerstattungsunterstützung, patientenzentrierte Pflegewege und die Entwicklung gezielter Therapien der nächsten Generation wird für nachhaltiges Marktwachstum von entscheidender Bedeutung sein
Wie wird der interstitielle Cystitis-Markt im Nahen Osten und Afrika segmentiert
Der Markt wird auf der Grundlage von Schwere, Behandlungsart, Verwaltung, Kaufart, Patiententyp, Endbenutzer und Vertriebskanal segmentiert.
- In den Warenkorb
Auf der Grundlage der Schwere wird der Mittlere Osten und Afrika Interstitial Cystitis Market in milde bis moderate und moderate bis schwere Segmente segmentiert. Das milde bis moderate Segment dominierte den größten Marktanteil von 58,3% im Jahr 2025, angetrieben durch den höheren Anteil der diagnostischen Patienten, die frühe Stadium Symptome wie Beckenbeschwerden, urinärer Dringlichkeit und Häufigkeit. Viele Patienten suchen eine Behandlung während der anfänglichen symptomen Progression, was zu mehr verschreibungspflichtigen Mengen und Routine-Nachsorge führt. Sensibilisierungskampagnen und verbesserte Diagnoseraten unterstützen frühzeitige Interventionen. Primärpflegeärzte verweisen zunehmend Verdacht auf Patienten auf Spezialisten. Orale Medikamente und Lifestyle-Management werden in dieser Phase häufig verwendet. Geringere Spitalisierungsanforderungen unterstützen auch den ambulanten Behandlungsbedarf. Frauen stellen eine signifikante diagnostizierte Bevölkerung dar, die die Segmentgröße weiter erhöht. Die Ausweitung des Gesundheitszugangs in Entwicklungsländern unterstützt die frühere Erkennung. Wiederkehrende aber überschaubare Symptome erzeugen wiederkehrenden Therapiebedarf. Digitale Symptom-Tracking-Tools verbessern die Kontinuität der Behandlung. Die Versicherungsdeckung für die frühzeitige Verwaltung unterstützt die Auslastung. Diese Faktoren halten die Segmentherrschaft global.
Das gemäßigte bis schwere Segment wird aufgrund der steigenden Anerkennung chronischer unbehandelter Fälle und der Nachfrage nach fortgeschrittenen Therapien bei der schnellsten CAGR von 2026 bis 2033 um 9,7% wachsen. Patienten mit schweren Schmerzen und Blasenstörungen benötigen oft multimodale Behandlungsstrategien. Wachsende Fachreferenzen erhöhen die Diagnose komplexer Fälle. Blaseninstillationen, Nervenstimulation und chirurgische Eingriffe unterstützen Umsatzwachstum. Verbessertes Bewusstsein bei Urologen reduziert die Unterdiagnostikraten. Alternde Populationen tragen zur chronischen Krankheitslast bei. Neue Schmerzmanagement-Ansätze erweitern die Behandlungsoptionen. Krankenhäuser investieren in fortgeschrittene urologische Pflegeprogramme. Bessere Erstattung für komplexe Verfahren unterstützt die Aufnahme. Die Sensibilisierung für Patienten fördert die rechtzeitige Behandlung. Die Erweiterung der Spezialkliniken beschleunigt den Pflegezugriff weiter. Diese Faktoren treiben das schnellste Segmentwachstum.
- nach Behandlungsart
Auf Basis des Behandlungstyps wird der Nahe Osten und Afrika Interstitial Cystitis Market in Medikamente, Blaseninstillationen, Botulinum-Toxin A, Nervenstimulation und Chirurgie segmentiert. Das Medikamentensegment entfiel auf den größten Marktanteil von 46,9 % im Jahr 2025, der durch seine Position als First-Line-Therapie für Symptom-Relief und langfristiges Krankheitsmanagement getrieben wurde. Orale Schmerzmittel, Antihistamine und Blasenschutzmittel sind weit verschrieben. Medikamente bleiben die zugänglichste Behandlungsoption in den Regionen. Ärzte bevorzugen pharmakologisches Management vor invasiven Verfahren. Wiederkehrende Rezepte erzeugen eine stabile Marktnachfrage. Das zunehmende Patientenbewusstsein unterstützt die frühere Therapieinitiation. Die Verfügbarkeit von Apotheken verbessert den Zugang zur Therapie. Erweiterung der generischen Optionen erhöht die Erschwinglichkeit. Kombinationsdrogen-Regime gewinnen Popularität für anhaltende Symptome. Die Telekonsultationsdienste unterstützen die Kontinuität der Nachfüllung. Starke ambulante Behandlungstrends verstärken die Segmentführung. Diese Faktoren halten Dominanz weltweit.
Das Nervenstimulationssegment wird durch steigende Einführung von Neuromodulationstherapien für feuerfeste Fälle bei der schnellsten CAGR von 10,8% von 2026 bis 2033 projiziert. Patienten, die nicht auf konventionelle Medikamente reagieren, suchen zunehmend fortschrittliche Symptom-Kontrolllösungen. Die Sacral Nervenstimulation hat vielversprechende klinische Ergebnisse gezeigt. Minimal invasive Behandlungspräferenz unterstützt die Adoption. Krankenhäuser erweitern weltweit funktionelle Urologieprogramme. Technologische Fortschritte verbessern die Gerätegenauigkeit und den Patientenkomfort. Größere Arztkenntnisse erhöhen die Empfehlungsraten. Chronische Schmerzmanagement-Trends unterstützen auch die Nachfrage. Eine günstige Rückerstattung in entwickelten Märkten erhöht die Verfahren. Starke Falldiagnostik zu erhöhen Kandidatenpool. Die Forschung an Stimulierungssysteme der nächsten Generation unterstützt Innovation. Diese Faktoren beschleunigen ein rasches Wachstum.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Mittlere Osten und Afrika Interstitial Cystitis Markt in mündliche, parenterale, intravesische, topische und andere segmentiert. Das orale Segment hielt den größten Marktanteil von 51,6% im Jahr 2025, angetrieben durch Bequemlichkeit, einfache langfristige Nutzung, und breite Arztpräferenz. Die meisten Erstlinientherapien werden oral für Symptommanagement verabreicht. Patienten bevorzugen Tabletten und Kapseln für hausbasierte Behandlung. Geringere Verwaltungskosten im Vergleich zu den Verfahren unterstützen die Annahme. Hohe verschreibungspflichtige Erneuerungsraten schaffen wiederkehrende Nachfrage. Starke Pharmazie-Netzwerke verbessern die Zugänglichkeit weltweit. Die Mundtherapie wird häufig in milder bis mäßiger Krankheit eingesetzt. Verbesserte Einhaltung durch einstweilige Formulierungen unterstützt Ergebnisse. Generische Verfügbarkeit erhöht die Erschwinglichkeit in Schwellenländern. Telemedicine, die Trends vorschreibt, unterstützt die Nutzung. Physiker kombinieren oft orale Therapien mit Verhaltensmanagement. Diese Faktoren unterstützen die Segmentführung.
Das intravesische Segment wird aufgrund der steigenden Nachfrage nach gezielten Blasentherapien bei anhaltender Erkrankung bei der schnellsten CAGR von 11,2% von 2026 bis 2033 wachsen. Intravesical Administration liefert Medikamente direkt an die Blasenverkleidung. Dieser Ansatz kann die lokale Wirksamkeit verbessern und die systemische Exposition reduzieren. Urologie-Spezialisten empfehlen zunehmend Instillationstherapien für feuerfeste Symptome. Starke Patientenpopulationen fördern das Nachfragewachstum. Die Kapazität für Krankenhaus- und Klinikprozeduren erweitert sich. Verbesserte Kathetertechnologien verbessern den Patientenkomfort. Neue Formulierungen werden zur nachhaltigen Freisetzung entwickelt. Das größere Bewusstsein bei Patienten verbessert die Akzeptanz. Unterstützung der Versicherung für Spezialverfahren Die Erforschung regenerativer Blasentherapien führt zu Dynamik. Diese Faktoren führen zur schnellsten CAGR-Erweiterung.
- Nach Kaufmodus
Auf der Grundlage der Kaufart wird der Interstitial Cystitis-Markt im Nahen Osten und Afrika über den Zähler und das Rezept segmentiert. Das verschreibungspflichtige Segment entfiel auf den größten Umsatzanteil von 67,8% im Jahr 2025, angetrieben durch die Notwendigkeit von medizinisch geführten Behandlung und spezialisierten Medikamenten. Die effektivsten Therapien für die interstitielle Zystitis erfordern eine formale Diagnose und Überwachung. Urologen passen oft auf Symptom Schwere Behandlung. Chronische Patienten verlassen sich auf wiederholte Rezepte für das laufende Management. Versicherungsrückzahlung begünstigt häufig vorgeschriebene Therapien. Steigende Fachberatungen unterstützen die Segmentnachfrage. Verschreibungskanäle sorgen für eine sicherere Verwendung von Schmerzmedikamenten. Krankenhäuser und Kliniken bleiben wichtige Quellen für die Initiierung der Behandlung. Die Erweiterung digitaler Rezeptsysteme verbessert den Komfort. Besseres Diagnosebewusstsein erhöht die behandelten Patientenzahlen. Komplexe Fälle erfordern kontrollierte Therapieanpassungen. Diese Faktoren verstärken die Segmentherrschaft.
Das über dem Counter-Segment wird mit dem schnellsten CAGR von 8,9% von 2026 bis 2033 wachsen, aufgrund der zunehmenden Verbraucherpräferenz für das Selbstmanagement von milden Symptomen. Patienten verwenden vor Fachbesuchen oft OTC Schmerzlinderung und urinäre Komfortprodukte. Das zunehmende Bewusstsein durch Online-Gesundheitsplattformen unterstützt die Nachfrage. Konvenience und sofortiges Zugriffs-Laufwerk Kaufverhalten. Retail-Apotheken erweitern das urinäre Gesundheitsangebot von Frauen. Geringere Kosten im Vergleich zu Rezepten unterstützt die Annahme. Mild Symptom-Patienten wählen zunehmend unterstützende Produkte. E-Commerce-Kanäle erweitern Produkt Reichweite. Natürliche Ergänzungen und Blasen Wellness Produkte gewinnen Popularität. Urbanisierung unterstützt das Wachstum der Einzelhandelsverfügbarkeit. Markenmarketingstrategien verbessern die Sichtbarkeit. Diese Trends unterstützen eine stetige Segmenterweiterung.
- Nach Patiententyp
Auf der Grundlage des Patiententyps wird der Mittlerer Osten und Afrika Interstitial Cystitis Market in Kinder- und Erwachsene segmentiert. Das Segment Erwachsene dominierte den größten Marktanteil von 88,5% im Jahr 2025, was durch deutlich höhere Diagnoseprävalenz bei erwachsenen Bevölkerungen, insbesondere Frauen, getrieben wurde. Die meisten interstitiellen Zystitis-Fälle werden zwischen dem mittleren Alter und dem älteren Erwachsenenalter identifiziert. Hormonale, Autoimmune und chronische Schmerzverbände unterstützen höhere erwachsene Inzidenz. Erwachsene sind eher spezialisierte Pflege suchen und Behandlung erhalten. Der langfristige Therapieeinsatz erzeugt wiederkehrende Einnahmen. Besseres Bewusstsein bei erwachsenen Frauen unterstützt Diagnoseraten. Komorbiditäten erfordern häufig eine laufende Symptom-Management. Gegründete Rückerstattungssysteme unterstützen die Nutzung der Erwachsenenpflege. Krankenhäuser und Kliniken priorisieren die Dienstleistungen für die Urologie von Erwachsenen. Wachsende alternde Populationen erweitern die Patientenzahlen weiter. Telehealth Follow-up verbessert die Retention in Pflegewegen. Diese Faktoren unterstützen die Marktführerschaft.
Das pädiatrische Segment wird aufgrund der steigenden Erkennung von zuvor unter diagnostizierten Harnschmerzenserkrankungen bei Kindern bei der schnellsten CAGR von 9.5% von 2026 bis 2033 wachsen. Pädiatrische Spezialisten verbessern das Bewusstsein für Blasenschmerzen-Syndrome. Frühere Verweise erhöhen die Behandlungsinitiationsraten. Spezielle Diagnoseprotokolle verbessern die Fallerkennung. Familienunterstützung verbessert die Therapiehaftung und Folge. Kinderkrankenhäuser erweitern die Kinderheilkunde. Nicht-invasive Behandlungsansätze unterstützen die Akzeptanz. Die Forschung an Kindersymptommustern verbessert das Management. Besserer Zugang zur Gesundheitsversorgung in entwickelten Regionen unterstützt Wachstum. Das Gesundheitsbewusstsein der Schule trägt auch zu Empfehlungen bei. Neue kinderfreundliche Formulierungen unterstützen die Annahme. Diese Faktoren beschleunigen die Segmenterweiterung.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Interstitial Cystitis-Markt im Nahen Osten und Afrika in Krankenhäuser, Kliniken, Heimmedizin und andere segmentiert. Das Segment Kliniken entfiel auf den größten Umsatzanteil von 44,2 % im Jahr 2025, der durch hohe Mengen an ambulanten Konsultationen und langfristigen Symptom-Management-Besuche getrieben wurde. Die meisten Patienten erhalten Diagnose und Nachsorge in der Urologie oder Gynäkologie Kliniken. Kliniken bieten eine kostengünstige Behandlung im Vergleich zu Krankenhäusern. Regelmäßige Blasentherapie-Sessions unterstützen wiederkehrenden Patientenverkehr. Die wachsende private Spezialkliniknetze erhöhen den Zugang. Schnellere Terminverfügbarkeit fördert die Patientenpräferenz. Kliniken verwalten häufig medikamentöse Titration und Symptomüberwachung. Die Erweiterung der städtischen Gesundheitszentren erhöht die Segmentgröße. Spezialisierte Pflege verbessert die Behandlungsergebnisse. Geringere Infrastrukturkosten unterstützen eine effiziente Service-Lieferung. Die Sensibilisierung erhöht die ersten Konsultationen. Diese Faktoren halten die Klinik Dominanz.
Das Home Healthcare-Segment wird auf dem schnellsten CAGR von 10,4% von 2026 bis 2033 wachsen, aufgrund der zunehmenden Vorliebe für komfortables chronisches Pflegemanagement zu Hause. Patienten mit wiederkehrenden Symptomen bevorzugen reduzierte Reisebelastung. Telehealth ermöglicht Fernberatung und Therapieüberwachung. Home Lieferung von Arzneimitteln unterstützt die Einhaltung. Ältere Patienten profitieren vor allem von hausbasierter Unterstützung. Digitale Symptom Tagebücher verbessern die Arztaufsicht. Die Kosten für die Gesundheitsversorgung fördern dezentrale Pflegemodelle. Chronische Schmerzmanagementprogramme erweitern sich in Heimeinstellungen. Bessere Betreuungserziehung verbessert die Ergebnisse. Versicherungsanbieter erkennen die Leistungen der Pflege. Die städtischen Bevölkerungen verlangen zunehmend komfortorientierte Dienstleistungen. Diese Faktoren führen zu einem schnellen Wachstum.
- Durch den Verteilerkanal
Auf der Basis des Vertriebskanals wird der Interstitial Cystitis-Markt im Nahen Osten und Afrika in direkte Ausschreibungen, Einzelhandelsverkäufe und andere Segmente unterteilt. Das Segment Einzelhandelsverkäufe entfiel 2025 auf den größten Umsatzanteil von 53,1%, was durch wiederkehrende Einkäufe von verschreibungspflichtigen Nachfüllungen, OTC-Produkten und unterstützenden Pflegeartikeln getrieben wurde. Retail-Apotheken bleiben der zugänglichste Kanal für chronische Patienten. Breite geografische Präsenz unterstützt die konsequente Verfügbarkeit. Pharmazeutische Beratung verbessert die Medikamentenhaftung. Das Wachstum von Ketten Apotheken erhöht die Verbraucherfreundlichkeit. Die Bereiche Gesundheitsprodukte von Frauen unterstützen die Sichtbarkeit. Verschreibungserneuerungen erzeugen einen stabilen Verkehr. Die Urbanisierung erhöht die organisierte Apothekendurchdringung. Wettbewerbsfähige Preise unterstützen Verbraucherpräferenz. Die Integration mit digitalen Bestell-Apps verbessert den Zugriff. Starke Produktvielfalt erhöht die Nachfrage weiter. Diese Faktoren halten Segmentführerschaft.
Das direkte Angebotssegment wird von 2026 bis 2033 bei der schnellsten CAGR von 9,2% wachsen, was durch die zunehmende Beschaffung durch Krankenhäuser und öffentliche Gesundheitssysteme bedingt ist. Große Institutionen erwerben Therapien in der Masse für den ambulanten und ambulanten Einsatz. Zentralisierte Beschaffung verbessert die Preiseffizienz. Die Ausweitung der öffentlichen Gesundheitsversorgung unterstützt Ausschreibungen. Krankenhäuser zunehmend Quelle Spezialblase Behandlung Produkte direkt. Vorhersehbare Verträge ziehen Hersteller an. Das verbesserte Supply Chain Management unterstützt die konsequente Lieferung. Aufstrebende Märkte stärken institutionelle Beschaffungssysteme. Spezialkliniken im Zusammenhang mit Krankenhausnetzen tragen ebenfalls dazu bei. Die steigenden Diagnoseraten erhöhen die institutionelle Nachfrage. Mehrjährige Verträge verbessern die Transparenz der Einnahmen. Diese Faktoren unterstützen ein starkes zukünftiges Wachstum.
Welche Region hält den größten Teil des Mittleren Ostens und Afrikas Interstitial Cystitis Markt
- Naher Osten dominierte den Mittleren Osten und Afrika Interstitial Cystitis Markt mit einem signifikanten Umsatzanteil im Jahr 2025, unterstützt durch Verbesserung der Gesundheitsinfrastruktur, steigendes Bewusstsein für chronische Blasen Schmerzstörungen, zunehmende Diagnoseraten und wachsende Verfügbarkeit spezialisierter urologischer Versorgung in der gesamten Region
- Die Region profitiert von steigenden Investitionen in Krankenhäuser und Spezialkliniken, erweiterten Zugang zu fortschrittlichen diagnostischen Werkzeugen und steigender Annahme multimodaler Behandlungsansätze für das interstitielle Zystitismanagement
- Die Steigerung der Gesundheitsausgaben, die Ausweitung der weiblichen Patientenpopulation und die zunehmende Fokussierung auf die Verbesserung der Lebensqualität verstärken die Marktnachfrage, indem der Nahe Osten als wichtiger regionaler Markt für Interstitial Cystitis Therapien und Pflegelösungen geschaffen wird
Saudi-Arabien Mittlerer Osten und Afrika Interstitial Cystitis Marktaufsicht
Der saudi-arabische Mittlerer Osten und Afrika Interstitial Cystitis Markt dominierten den Mittleren Osten und Afrika Interstitial Cystitis Markt im Nahen Osten mit dem größten Umsatzanteil von etwa35,4% in 2025, gekennzeichnet durch die Verbesserung der Gesundheitsinfrastruktur, steigendes Bewusstseinsniveau, steigende Gesundheitsausgaben, steigende Diagnoseraten und den Ausbau des Patientenzugangs zur spezialisierten urologischen Versorgung. Das wachsende Netzwerk von Krankenhäusern, ambulanten Kliniken und Fachzentren unterstützt weiterhin die Früherkennung und Therapieannahme. Darüber hinaus tragen zunehmende Investitionen in die Gesundheit von Frauen und das chronische Schmerzmanagement zur weiteren Markterweiterung bei.
U.A.E. Naher Osten und Afrika Interstitial Cystitis Market Insight
Der U.A.E. Middle East and Africa Interstitial Cystitis Market wird voraussichtlich der am schnellsten wachsende Markt im Sektor Interstitial Cystitis während der Prognosezeit sein, der eine CAGR von ca.8.8%, aufgrund von steigenden Gesundheitsinvestitionen, steigendem Bewusstsein für Blasenschmerzen Störungen, Erweiterung privater Gesundheitseinrichtungen, wachsender weiblicher Patientenpopulation und Verbesserung des Zugangs zu fortschrittlichen Diagnose- und Behandlungsoptionen. Größere Betonung auf spezialisierte Beratungen, eine zunehmende Einführung minimalinvasiver Behandlungsansätze und ein Ausbau von erstklassigen Gesundheitsdienstleistungen unterstützen das Marktwachstum weiter. Darüber hinaus werden weiterhin Investitionen in fortgeschrittene urologische Dienstleistungen erwartet, um die Adoption im ganzen Land zu beschleunigen
Welche sind die Top-Unternehmen im Nahen Osten und Afrika Interstitial Cystitis Markt
Die Interstitial Cystitis-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Pfizer Inc. (USA)
- Johnson & Johnson Services, Inc. (USA)
- Viatris Inc. (USA)
- AbbVie Inc. (USA)
- Teva Pharmaceutical Industries Ltd.
- Sun Pharmaceutical Industries Ltd. (Indien)
- Reddy’s Laboratories Ltd. (Indien)
- GlaxoSmithKline plc (USA)
- Sanofi S.A. (Frankreich)
- Bayer AG (Deutschland)
- AstraZeneca PLC (USA)
- Astellas Pharma Inc. (Japan)
- Endo International plc (Irland)
- Zydus Lifesciences Ltd. (Indien)
- Cipla Limited (Indien)
- Lupin Limited (Indien)
- Ferring Pharmaceuticals (Schweiz)
- Hisamitsu Pharmaceutical Co., Inc. (Japan)
- Recordati S.p.A. (Italien)
- Hikma Pharmaceuticals PLC (US)
Was sind die neuesten Entwicklungen im Nahen Osten und in Afrika
- Im Juni 2022 berichtete Technavio, dass sich der globale Interstitial Cystitis Drugs Market bis 2025 stetig erweiterte, durch steigende Krankheitsprävalenz, wachsendes Bewusstsein und zunehmende Nutzung oraler und intravesischer Therapien getrieben wurde. Der Bericht betonte die fortgesetzte Abhängigkeit von Elmiron (Pentosan-Polysulfat-Natrium) als die einzige FDA-genehmigte orale Therapie für interstitielle Zystitis/Bladder-Paden-Syndrom (IC/BPS)
- Im April 2024 kündigte Glycologix, Inc. an, dass die Ergebnisse der multizentrischen Phase 1b-Studie von GLX-100 für Interstitial Cystitis/Bladder Pain-Syndrom (IC/BPS) auf der American Urological Association Annual Meeting vorgestellt werden würden, um Fortschritte bei neuartigen blasenschützenden Biopolymertherapien für die IC-Behandlung zu markieren
- Im März 2025 berichtete Hyloris Pharmaceuticals eine positive Zwischenüberprüfung für seine klinische Studie ALENURA, wobei der unabhängige Ausschuss für die Datenüberwachung die Fortsetzung der Studie empfiehlt. ALENURA, eine Lidocain + Heparintherapie, wird als potenzielle Erstlinienbehandlung für interstitielle Zystitis entwickelt, wobei die Patienteneinschreibung bis Ende 2025 zu Ende geht.
- Im März 2025 kündigte Imbrium Therapeutics, eine Tochtergesellschaft von Purdue Pharma, den Abschluss des letzten Patientenbesuchs in seiner Phase 1b klinischen Studie von Sunobinop (V117957) für interstitielle Zystitis/Bladder Schmerzsyndrom an. Die Therapie ist ein Untersuchungskandidaten zur Behandlung von Schmerzen und Harnsymptomen im Zusammenhang mit IC/ BPS
- Im August 2025 erklärte DelveInsight, dass der globale Naher Osten und Afrika-Interstitial-Cystitis-Markt in einem CAGR von rund 4% in 2020–2034 prognostiziert wurde, unterstützt von Pipeline-Therapien wie ALENURA, ONO-1110, SI-722, Sunobinop und AKP-021, die neue Innovation in einem Markt historisch begrenzt durch wenige zugelassene Therapien
- Im September 2025 markierten die Patientenvertretung Organisationen Interstitial Cystitis Awareness Month, die weltweite Aufmerksamkeit auf ungeeignete medizinische Bedürfnisse, verzögerte Diagnose und die Notwendigkeit sicherer langfristiger Therapien. Awareness-Initiativen erneuerten auch die Überprüfung bestehender Therapien wie Elmiron aufgrund von Sicherheitsbedenken im Zusammenhang mit retinalen Toxizität
- Im Oktober 2025 gaben aktualisierte Pipeline-Bewertungen an, dass mehr als 10 aufstrebende Therapien von 8+ Unternehmen weltweit aktiv für interstitielle Zystitis waren, darunter Programme von UCB Pharma, Lipella Pharma, Allergan, PureTech Health und Imbrium Therapeutics, die ein breiteres pharmazeutisches Interesse an der Störung signalisieren
- Im November 2025 setzte sich die wachsende reale und rechtliche Kontrolle um Elmiron fort, Präscribing-Muster im Nahen Osten und im Afrika Interstitial Cystitis-Markt umzugestalten, da Ärzte zunehmend alternative orale, intravesische und Kombinationstherapien aufgrund anhaltender Bedenken über die Pigmentmaculopathie und die langfristige okulare Sicherheit bewerteten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN MARKT FÜR INTERSTITIALE ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA
1.4 EINSCHRÄNKUNGEN
1.5 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 WÄHRUNG UND PREISE
2.5 DBMR-Dreibeindatenvalidierungsmodell
2.6 MULTIVARIATE MODELLIERUNG
2.7 TYP LEBENSLINIENKURVE
2.8 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.9 DBMR-Marktpositionsraster
2.1 Marktanwendungs-Abdeckungsraster
2.11 ANALYSE DES LIEFERANTENANTEILS
2.12 SEKUNDÄRQUELLEN
2.13 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
4.1 PESTEL-ANALYSE
4.2 PORTERS FÜNF KRÄFTE
4.3 PIPELINEANALYSE FÜR DEN MARKT ZUR BEHANDLUNG VON INTERSTITIELLER ZYSTITIS
4.4 EPIDEMIOLOGIE
5. Markt für interstitielle Zystitis im Nahen Osten und Afrika: Vorschriften
5.1 RICHTLINIEN DER FOOD AND DRUG ADMINISTRATION (FDA)
5.2 RICHTLINIEN DER EUROPÄISCHEN ARZNEIMITTELAGENTUR (EMA)
5.3 JAPANISCHE GESETZLICHE LEITLINIEN
6 MARKTÜBERSICHT
6.1 TREIBER
6.1.1 Erhöhte Prävalenz der interstitiellen Zystitis (IC)
6.1.2 Anstieg der Gesundheitsausgaben
6.1.3 STRATEGISCHE INITIATIVEN DER SCHLÜSSELAKTEURE
6.1.4 Steigerung der Forschungs- und Entwicklungsanstrengungen im Gesundheitssektor
6.1.5 ZUNEHMENDE KRANKHEITSMANAGEMENTPROGRAMME
6.2 EINSCHRÄNKUNGEN
6.2.1 HOHE BEHANDLUNGSKOSTEN DER INTERSTITIELLEN ZYSTITIS
6.2.2 Mangelndes Bewusstsein für Probleme im Zusammenhang mit Blasenerkrankungen
6.2.3 MANGEL AN FACHKRÄFTEN
6.3 CHANCEN
6.3.1 GÜNSTIGES RÜCKERSTATTUNGSSZENARIO
6.3.2 Zunahme der Arzneimittelzulassungen und -einführungen
6.3.3 VERBESSERUNG DES GESUNDHEITSSYSTEMS
6.3.4 Kombination verschiedener zielgerichteter Therapien
6.4 HERAUSFORDERUNGEN
6.4.1 STRENGE STAATLICHE VORSCHRIFTEN FÜR DIE ZULASSUNG NEUER PRODUKTE
6.4.2 Patentablauf von Arzneimitteln
7. Markt für interstitielle Zystitis im Nahen Osten und Afrika, nach Schweregrad
7.1 ÜBERSICHT
7.2 LEICHT BIS MITTEL
7.3 MITTELSCHWER BIS SCHWER
8. Markt für interstitielle Zystitis im Nahen Osten und Afrika, nach Behandlungsart
8.1 ÜBERSICHT
8.2 MEDIKAMENTE
8.2.1 ANALGETIKA
8.2.1.1 NICHTSTEROIDALE ENTZÜNDUNGSHEMMENDE MEDIKAMENTE
8.2.1.1.1 IBUPROFEN
8.2.1.1.2 Naproxen
8.2.1.1.3 SONSTIGES
8.2.1.2 Paracetamol
8.2.1.3 NICHT-NARKOTISCHE SCHMERZMITTEL
8.2.1.3.1 Methenamin
8.2.1.3.2 Phenazopyridin
8.2.1.3.3 SONSTIGES
8.2.1.4 Narkotische Schmerzmittel
8.2.1.4.1 CODEIN
8.2.1.4.2 Hydrocodon
8.2.1.4.3 OXYCODON
8.2.1.4.4 OXYMORPHON
8.2.1.4.5 Morphin
8.2.1.4.6 HYDROMORPHON
8.2.1.4.7 Methadon
8.2.1.4.8 SONSTIGES
8.2.2 Antihistaminika
8.2.2.1 LORATADIN
8.2.2.2 HYDROXYZIN
8.2.2.3 SONSTIGES
8.2.3 Trizyklische Antidepressiva
8.2.3.1 AMITRIPTYLIN
8.2.3.2 IMIPRAMIN
8.2.3.3 SONSTIGES
8.2.4 Immunsuppressiva
8.2.4.1 Cyclosporin
8.2.4.2 MYCOPHENOLAT
8.2.4.3 SONSTIGES
8.2.5 PENTOSANPOLYSULFAT-NATRIUM
8.2.6 SONSTIGES
8.2.6.1 Alphablocker
8.2.6.1.1 DOXAZOSIN
8.2.6.1.2 TERAZOSIN
8.2.6.1.3 Tamsulosin
8.2.6.1.4 SONSTIGES
8.2.6.2 AMPHETAMINE
8.2.6.3 Leukotrien-Inhibitoren
8.2.6.3.1 MONTELUKAST
8.2.6.3.2 ZAFIRLUKAST
8.2.6.3.3 SONSTIGES
8.2.6.4 SONSTIGES
8.3 Blaseninstillationen
8.3.1 Dimethylsulfoxid
8.3.2 HEPARIN
8.3.3 SONSTIGES
8.4 Botulinumtoxin A
8.5 CHIRURGIE
8.5.1 FULGURATION
8.5.2 RESEKTION
8.5.3 Blasenvergrößerung
8.6 Nervenstimulationen
9. Markt für interstitielle Zystitis im Nahen Osten und Afrika, nach Verabreichungsweg
9.1 ÜBERSICHT
9.2 MÜNDLICHE
9.2.1 TABLETTEN
9.2.1.1 ERWEITERTE VERSION
9.2.1.2 SOFORTIGE FREIGABE
9.2.2 KAPSELN
9.2.3 SONSTIGES
9.3 Parenterale
9.4 INTRAVESIKAL
9.5 AKTUELL
9.6 SONSTIGES
10. Markt für interstitielle Blasenentzündung im Nahen Osten und Afrika, nach Kaufart
10.1 ÜBERSICHT
10.2 Rezeptfrei
10.3 REZEPTPFLICHTIGE ARZNEIMITTEL
11 Markt für interstitielle Zystitis im Nahen Osten und Afrika, nach Patiententyp
11.1 ÜBERBLICK
11.2 ERWACHSENE
11.3 PÄDIATRIE
12. Markt für interstitielle Blasenentzündung im Nahen Osten und Afrika, nach Endverbraucher
12.1 ÜBERSICHT
12.2 KRANKENHÄUSER
12.3 KLINIKEN
12.4 HÄUSLICHE GESUNDHEITSPFLEGE
12.5 SONSTIGES
13. Markt für interstitielle Zystitis im Nahen Osten und Afrika, nach Vertriebskanälen
13.1 ÜBERSICHT
13.2 DIREKTE ANGEBOTE
13.3 EINZELHANDELSUMSATZ
13.3.1 APOTHEKEN
13.3.2 ONLINE-VERKAUFSKANAL
13.3.3 SONSTIGES
13.4 SONSTIGES
14. Markt für interstitielle Blasenentzündung im Nahen Osten und Afrika, nach geografischer Lage
14.1 NAHER OSTEN UND AFRIKA
14.1.1 Saudi-Arabien
14.1.2 SÜDAFRIKA
14.1.3 VAE
14.1.4 ÄGYPTEN
14.1.5 ISRAEL
14.1.6 RESTLICHER NAHER OSTEN UND AFRIKA
15 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND AFRIKA: UNTERNEHMENSLANDSCHAFT
15.1 UNTERNEHMENSAKTIENANALYSE: NAHER OSTEN UND AFRIKA
16 SWOT-ANALYSE
17 FIRMENPROFIL
17.1 TEVA PHARMACEUTICALS INDUSTRIES LTD.
17.1.1 UNTERNEHMENSÜBERSICHT
17.1.2 Umsatzanalyse
17.1.3 PRODUKTPORTFOLIO
17.1.4 JÜNGSTE ENTWICKLUNGEN
17.2 SANDOZ AG (EINE TOCHTERGESELLSCHAFT DER NOVARTIS AG)
17.2.1 UNTERNEHMENSÜBERSICHT
17.2.2 Umsatzanalyse
17.2.3 UNTERNEHMENSAKTIENANALYSE
17.2.4 PRODUKTPORTFOLIO
17.2.5 JÜNGSTE ENTWICKLUNG
17.3 HIKMA PHARMACEUTICALS PLC
17.3.1 UNTERNEHMENSÜBERSICHT
17.3.2 Umsatzanalyse
17.3.3 UNTERNEHMENSAKTIENANALYSE
17.3.4 PRODUKTPORTFOLIO
17.3.5 JÜNGSTE ENTWICKLUNGEN
17.4 DR. REDDY'S LABORATORIES LTD
17.4.1 UNTERNEHMENSÜBERSICHT
17.4.2 Umsatzanalyse
17.4.3 UNTERNEHMENSAKTIENANALYSE
17.4.4 PRODUKTPORTFOLIO
17.4.5 JÜNGSTE ENTWICKLUNG
17.5 BAYER AG
17.5.1 UNTERNEHMENSÜBERSICHT
17.5.2 Umsatzanalyse
17.5.3 UNTERNEHMENSAKTIENANALYSE
17.5.4 PRODUKTPORTFOLIO
17.5.5 JÜNGSTE ENTWICKLUNG
17.6 AMNEAL PHARMACEUTICAL LLC.
17.6.1 UNTERNEHMENSÜBERSICHT
17.6.2 Umsatzanalyse
17.6.3 PRODUKTPORTFOLIO
17.6.4 JÜNGSTE ENTWICKLUNGEN
17.7 APOTEX
17.7.1 UNTERNEHMENSÜBERSICHT
17.7.2 PRODUKTPORTFOLIO
17.7.3 JÜNGSTE ENTWICKLUNG
17.8 AUROBINDO PHARMA USA
17.8.1 UNTERNEHMENSÜBERSICHT
17.8.2 Umsatzanalyse
17.8.3 PRODUKTPORTFOLIO
17.8.4 JÜNGSTE ENTWICKLUNG
17.9 AVET PHARMACEUTICALS INC.
17.9.1 UNTERNEHMENSÜBERSICHT
17.9.2 PRODUKTPORTFOLIO
17.9.3 JÜNGSTE ENTWICKLUNG
17.1 ALVOGEN
17.10.1 UNTERNEHMENSÜBERSICHT
17.10.2 PRODUKTPORTFOLIO
17.10.3 10.3JÜNGSTE ENTWICKLUNG
17.11 ACCORD-UK LTD
17.11.1 UNTERNEHMENSÜBERSICHT
17.11.2 PRODUKTPORTFOLIO
17.11.3 11.3JÜNGSTE ENTWICKLUNG
17.12 GLAXOSMITHKLINE PLC
17.12.1 UNTERNEHMENSÜBERSICHT
17.12.2 12.2UMSATZANALYSE
17.12.3 PRODUKTPORTFOLIO
17.12.4 NEUESTE ENTWICKLUNG
17.13 JOHNSON & JOHNSON SERVICES, INC.
17.13.1 UNTERNEHMENSÜBERSICHT
17.13.2 Umsatzanalyse
17.13.3 PRODUKTPORTFOLIO
17.13.4 NEUE ENTWICKLUNG
17.14 LANNETT
17.14.1 UNTERNEHMENSÜBERSICHT
17.14.2 Umsatzanalyse
17.14.3 PRODUKTPORTFOLIO
17.14.4 NEUESTE ENTWICKLUNG
17.15 PRESTIGE CONSUMER HEALTHCARE
17.15.1 UNTERNEHMENSÜBERSICHT
17.15.2 Umsatzanalyse
17.15.3 PRODUKTPORTFOLIO
17.15.4 NEUESTE ENTWICKLUNGEN
17.16 PFIZER INC.
17.16.1 UNTERNEHMENSÜBERSICHT
17.16.2 Umsatzanalyse
17.16.3 PRODUKTPORTFOLIO
17.16.4 NEUE ENTWICKLUNG
17.17 RECKITT BENCKISER GROUP PLC.
17.17.1 UNTERNEHMENSÜBERSICHT
17.17.2 Umsatzanalyse
17.17.3 PRODUKTPORTFOLIO
17.17.4 NEUE ENTWICKLUNG
17.18 SUN PHARMACEUTICAL INDUSTRIES LTD.
17.18.1 UNTERNEHMENSÜBERSICHT
17.18.2 Umsatzanalyse
17.18.3 PRODUKTPORTFOLIO
17.18.4 NEUE ENTWICKLUNG
17.19 STRIDES PHARMA SCIENCE LIMITED.
17.19.1 UNTERNEHMENSÜBERSICHT
17.19.2 UMSATZANALYSE
17.19.3 PRODUKTPORTFOLIO
17.19.4 NEUESTE ENTWICKLUNG
17.2 VIATRIS INC.
17.20.1 UNTERNEHMENSÜBERSICHT
17.20.2 Umsatzanalyse
17.20.3 PRODUKTPORTFOLIO
17.20.4 NEUESTE ENTWICKLUNG
17.21 VISTA PHARM INC.
17.21.1 UNTERNEHMENSÜBERSICHT
17.21.2 PRODUKTPORTFOLIO
17.21.3 JÜNGSTE ENTWICKLUNGEN
17.22 ZYDUS PHARMACEUTICALS INC.,
17.22.1 UNTERNEHMENSÜBERSICHT
17.22.2 Umsatzanalyse
17.22.3 PRODUKTPORTFOLIO
17.22.4 JÜNGSTE ENTWICKLUNGEN
18 FRAGEBOGEN
19 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLE 1: DIE FDA VERLANGT FOLGENDES SZENARIO, BEVOR EIN ARZNEIMITTEL ZUGELASSEN WIRD
TABELLE 2: MARKT FÜR INTERSTITIALE BLASENENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH SCHWERGRAD, 2020–2029 (MILLIONEN USD)
TABELLE 3: MITTLERER OSTEN UND AFRIKA – LEICHTE BIS MITTLERE INTERSTITIALE BLASENTITIS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 4: MITTLERE BIS SCHWERE INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 5: MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH BEHANDLUNGSART, 2020–2029 (MIO. USD)
TABELLE 6: MEDIKAMENTE FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 7: MEDIKAMENTE GEGEN INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 8: MARKT FÜR ANALGETIKA BEI INTERSTITIELLER BLASENTITIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 9: MARKT FÜR NICHTSTEROIDALE ENTZÜNDUNGSHEMMENDE MEDIKAMENTE IM NAHEN OSTEN UND IN AFRIKA BEI INTERSTITIELLER ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 10: MARKT FÜR NICHT-NARKOTISCHE SCHMERZMITTEL BEI INTERSTITIELLER ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 11: NARKOTISCHE SCHMERZMITTEL IM MARKT FÜR INTERSTITIALE ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 12: ANTIHISTAMINIKA IM MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 13: MARKT FÜR TRIZYKLISCHE ANTIDEPRESSIVA IM NAHEN OSTEN UND IN AFRIKA BEI INTERSTITIELLER BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 14: IMMUNSUPPRESSIVA IM MARKT FÜR INTERSTITIALE ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 15 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR INTERSTITIELLE BLASENTIZIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 16: ALPHA-BLOCKER IM MARKT FÜR INTERSTITIALE ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 17: LEUKOTRIEN-INHIBITOREN IM MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 18: MARKT FÜR BLASENINSTILLATIONEN IM NAHEN OSTEN UND IN AFRIKA BEI INTERSTITIELLER ZYSTITIS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 19: MARKT FÜR BLASENINSTILLATIONEN IM NAHEN OSTEN UND IN AFRIKA BEI INTERSTITIELLER ZYSTITIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 20: NAHER OSTEN UND AFRIKA – MARKT FÜR BOTULINUMTOXIN A BEI INTERSTITIELLER BLASENTIZIS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 21: MARKT FÜR CHIRURGIE BEI INTERSTITIELLER ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 22: MARKT FÜR CHIRURGIE BEI INTERSTITIELLER BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 23: MARKT FÜR NERVENSTIMULATIONEN BEI INTERSTITIELLER BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 24: MARKT FÜR INTERSTITIALE BLASENENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 25 – MARKT FÜR ORALMITTEL BEI INTERSTITIELLER BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 26 – MARKT FÜR ORALES GERÄT BEI INTERSTITIELLER BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 27: TABLETTEN FÜR INTERSTITIELLE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 28 MARKT FÜR PARENTERALE VERABREICHUNG BEI INTERSTITIELLER BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 29 – MARKT FÜR INTRAVESIKALISCHE INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 30 – MARKT FÜR TOPISCHE MITTEL BEI INTERSTITIELLER BLASENTZÜNDUNG IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 31 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR INTERSTITIELLE BLASENTIZIS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 32: MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH KAUFART, 2020–2029 (MIO. USD)
TABELLE 33 NAHER OSTEN UND AFRIKA – MARKT FÜR OHNE VERZEHR EINNAHMEN BEI INTERSTITIELLER BLASENTIZIS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 34: MARKT FÜR REZEPTPFLICHTIGE MEDIKAMENTE IM NAHEN OSTEN UND IN AFRIKA BEI INTERSTITIELLER BLASENTITIS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 35: MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 36: ERWACHSENE IM MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 37: MARKT FÜR PÄDIATRIE BEI INTERSTITIELLER ZYSTITIS IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 38: MARKT FÜR INTERSTITIALE BLASENENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 39: KRANKENHÄUSER IM NAHEN OSTEN UND IN AFRIKA AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 40: KLINIKEN IM NAHEN OSTEN UND IN AFRIKA AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 41: NAHER OSTEN UND AFRIKA – HÄUSLICHE GESUNDHEITSVERSORGUNG IM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 42 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR INTERSTITIELLE BLASENTIZIS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 43: MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 44 DIREKTE AUSSCHREIBUNGEN IM NAHEN OSTEN UND AFRIKA AUF DEM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 45: EINZELHANDELSUMSÄTZE IM MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 46: EINZELHANDELSUMSÄTZE IM MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 47 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR INTERSTITIELLE BLASENTIZIS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 48: MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH LÄNDERN, 2020–2029 (MILLIONEN USD)
TABELLE 49: MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH SCHWERGRAD, 2020–2029 (MIO. USD)
TABELLE 50: MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH BEHANDLUNGSART, 2020–2029 (MILLIONEN USD)
TABELLE 51: MEDIKAMENTE GEGEN INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 52 – MARKT FÜR ANALGETIKA BEI INTERSTITIELLER BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 53: MARKT FÜR NICHTSTEROIDALE ENTZÜNDUNGSHEMMENDE MEDIKAMENTE IM NAHEN OSTEN UND IN AFRIKA BEI INTERSTITIELLER ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 54: MARKT FÜR NICHT-NARKOTISCHE SCHMERZMITTEL BEI INTERSTITIELLER ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 55: NARKOTISCHE SCHMERZMITTEL IM MARKT FÜR INTERSTITIALE ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 56: ANTIHISTAMINIKA IM MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 57: IMMUNSUPPRESSIVA IM MARKT FÜR INTERSTITIALE ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 58: MARKT FÜR TRICYCLISCHE ANTIDEPRESSIVA IM NAHEN OSTEN UND IN AFRIKA BEI INTERSTITIELLER BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 59 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR INTERSTITIELLE BLASENTIZIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 60: ALPHA-BLOCKER IM MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 61: LEUKOTRIEN-HEMMER IM MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 62: MARKT FÜR BLASENINSTILLATIONEN BEI INTERSTITIELLER ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 63: MARKT FÜR CHIRURGIE BEI INTERSTITIELLER BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 64: INTERSTITIALE BLASENTZÜNDUNG-MARKT IN OST- UND AFRIKA, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 65 – MARKT FÜR ORALEINNAHMEN IM NAHEN OSTEN UND IN AFRIKA BEI INTERSTITIELLER BLASENTZÜNDUNG, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 66: TABLETTEN FÜR INTERSTITIELLE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 67: MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH KAUFART, 2020–2029 (MILLIONEN USD)
TABELLE 68 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 69: MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 70: MARKT FÜR INTERSTITIALE BLASENENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 71: EINZELHANDELSUMSÄTZE IM MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 72 MARKT FÜR INTERSTITIALE BLASENTIZIS IN SAUDI-ARABIEN, NACH SCHWERGRAD, 2020–2029 (MIO. USD)
TABELLE 73 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IN SAUDI-ARABIEN, NACH BEHANDLUNGSART, 2020–2029 (MIO. USD)
TABELLE 74 – MEDIKAMENTE FÜR INTERSTITIALE BLASENTIZIS IN SAUDI-ARABIEN, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 75 SAUDI-ARABIEN – MARKT FÜR ANALGETIKA BEI INTERSTITIELLER BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 76 SAUDI-ARABIEN: NICHTSTEROIDALE ENTZÜNDUNGSHEMMENDE MEDIKAMENTE AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 77 SAUDI-ARABIEN: MARKT FÜR NICHT-NARKOTISCHE SCHMERZMITTEL BEI INTERSTITIELLER ZYSTITIS, NACH TYP, 2020–2029 (MIO. USD)
TABELLE 78 SAUDI-ARABIEN: MARKT FÜR NARKOTISCHE SCHMERZMITTEL BEI INTERSTITIELLER ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 79 SAUDI-ARABIEN – MARKT FÜR ANTIHISTAMINIKA BEI INTERSTITIELLER BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 80 SAUDI-ARABIEN: IMMUNSUPPRESSIVA AUF DEM MARKT FÜR INTERSTITIELLE BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 81 SAUDI-ARABIEN: TRICYCLISCHE ANTIDEPRESSIVA AUF DEM MARKT FÜR INTERSTITIALE BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 82 SAUDI-ARABIEN ANDERE MARKTTEILNEHMER FÜR INTERSTITIALE BLASENTIZIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 83 SAUDI-ARABIEN: ALPHA-BLOCKER AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 84 SAUDI-ARABIEN: LEUKOTRIEN-INHIBITOREN AUF DEM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 85 SAUDI-ARABIEN – MARKT FÜR BLASENINSTILLATIONEN BEI INTERSTITIELLER ZYSTITIS, NACH ART, 2020–2029 (MIO. USD)
TABELLE 86 SAUDI-ARABIEN – CHIRURGIE IM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 87 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IN SAUDI-ARABIEN, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 88 SAUDI-ARABIEN – MARKT FÜR ORALES GERÄT BEI INTERSTITIELLER BLASENTIZIS, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 89 SAUDI-ARABIEN: TABLETTEN AUF DEM MARKT FÜR INTERSTITIELLE BLASENTIZIS, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 90 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IN SAUDI-ARABIEN, NACH KAUFART, 2020–2029 (MIO. USD)
TABELLE 91 MARKT FÜR INTERSTITIALE BLASENTIZIS IN SAUDI-ARABIEN, NACH PATIENTENTYP, 2020–2029 (MIO. USD)
TABELLE 92 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IN SAUDI-ARABIEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 93 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IN SAUDI-ARABIEN, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 94: EINZELHANDELSUMSÄTZE IN SAUDI-ARABIEN AUF DEM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 95: SÜDAFRIKANISCHER MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH SCHWERGRAD, 2020–2029 (MILLIONEN USD)
TABELLE 96 SÜDAFRIKANISCHER MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH BEHANDLUNGSART, 2020–2029 (MILLIONEN USD)
TABELLE 97 – SÜDAFRIKA: MEDIKAMENTE GEGEN INTERSTITIALE BLASENTIZIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 98 SÜDAFRIKANISCHER MARKT FÜR ANALGETIKA BEI INTERSTITIELLER BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 99 SÜDAFRIKA: NICHTSTEROIDALE ENTZÜNDUNGSHEMMENDE MEDIKAMENTE AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 100 SÜDAFRIKA: NICHT-NARKOTISCHE SCHMERZMITTEL AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 101 SÜDAFRIKA: MARKT FÜR NARKOTISCHE SCHMERZMITTEL BEI INTERSTITIELLER ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 102 SÜDAFRIKANISCHER MARKT FÜR ANTIHISTAMINIKA BEI INTERSTITIELLER BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 103 SÜDAFRIKA: IMMUNSUPPRESSIVA AUF DEM MARKT FÜR INTERSTITIELLE BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 104 SÜDAFRIKA: TRICYCLISCHE ANTIDEPRESSIVA AUF DEM MARKT FÜR INTERSTITIALE BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 105 SÜDAFRIKA – ANDERE MARKTTEILNEHMER FÜR INTERSTITIELLE BLASENTIZIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 106 SÜDAFRIKA: ALPHA-BLOCKER AUF DEM MARKT FÜR INTERSTITIALE BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 107 SÜDAFRIKA: LEUKOTRIEN-INHIBITOREN AUF DEM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 108 SÜDAFRIKANISCHER MARKT FÜR BLASENINSTILLATIONEN BEI INTERSTITIELLER ZYSTITIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 109 SÜDAFRIKANISCHER MARKT FÜR CHIRURGIE BEI INTERSTITIELLER BLASENTIZIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 110 SÜDAFRIKANISCHER MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 111 SÜDAFRIKANISCHER MARKT FÜR ORALES GERÄT BEI INTERSTITIELLER BLASENTIZIS, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 112 SÜDAFRIKA: TABLETTEN AUF DEM MARKT FÜR INTERSTITIELLE BLASENTZÜNDUNG, NACH ANWENDUNGSART, 2020–2029 (MILLIONEN USD)
TABELLE 113 SÜDAFRIKANISCHER MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH KAUFART, 2020–2029 (MILLIONEN USD)
TABELLE 114 SÜDAFRIKANISCHER MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 115 SÜDAFRIKANISCHER MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 116 SÜDAFRIKANISCHER MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 117 SÜDAFRIKANISCHE EINZELHANDELSUMSÄTZE AUF DEM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 118 MARKT FÜR INTERSTITIALE BLASENTIZIS IN DEN VAE, NACH SCHWERGRAD, 2020–2029 (MIO. USD)
TABELLE 119 MARKT FÜR INTERSTITIALE BLASENTIZIS IN DEN VAE, NACH BEHANDLUNGSART, 2020–2029 (MIO. USD)
TABELLE 120: MEDIKAMENTE FÜR INTERSTITIALE ZYSTITIS IN DEN VAE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 121 MARKT FÜR ANALGETIKA BEI INTERSTITIELLER ZYSTITIS IN DEN VAE, NACH TYP, 2020–2029 (MIO. USD)
TABELLE 122: NICHTSTEROIDALE ENTZÜNDUNGSHEMMENDE MEDIKAMENTE AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS IN DEN VAE, NACH TYP, 2020–2029 (MIO. USD)
TABELLE 123 MARKT FÜR NICHT-NARKOTISCHE SCHMERZMITTEL GEGEN INTERSTITIALE ZYSTITIS IN DEN VAE, NACH TYP, 2020–2029 (MIO. USD)
TABELLE 124 MARKT FÜR NARKOTISCHE SCHMERZMITTEL BEI INTERSTITIELLER ZYSTITIS IN DEN VAE, NACH TYP, 2020–2029 (MIO. USD)
TABELLE 125: MARKT FÜR ANTIHISTAMINIKA BEI INTERSTITIELLER BLASENTITIS IN DEN VAE, NACH TYP, 2020–2029 (MIO. USD)
TABELLE 126: IMMUNSUPPRESSIVA AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS IN DEN VAE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 127: MARKT FÜR TRIZYKLISCHE ANTIDEPRESSIVA IN DEN VAE BEI INTERSTITIELLER BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 128 ANDERE MARKTTEILNEHMER DER VAE FÜR INTERSTITIALE ZYSTITIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 129: ALPHA-BLOCKER AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS IN DEN VAE, NACH TYP, 2020–2029 (MIO. USD)
TABELLE 130: LEUKOTRIEN-INHIBITOREN AUF DEM MARKT FÜR INTERSTITIALE BLASENTIZIS IN DEN VAE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 131 MARKT FÜR BLASENINSTILLATIONEN BEI INTERSTITIELLER ZYSTITIS IN DEN VAE, NACH ART, 2020–2029 (MIO. USD)
TABELLE 132 MARKT FÜR CHIRURGIE BEI INTERSTITIELLER ZYSTITIS IN DEN VAE, NACH ART, 2020–2029 (MIO. USD)
TABELLE 133 MARKT FÜR INTERSTITIALE BLASENTIZIS IN DEN VAE, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 134 MARKT FÜR ORALMITTEL BEI INTERSTITIELLER BLASENTIZIS IN DEN VAE, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 135: TABLETTEN FÜR INTERSTITIELLE BLASENTIZIS IN DEN VAE, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 136 MARKT FÜR INTERSTITIALE BLASENTIZIS IN DEN VAE, NACH KAUFART, 2020–2029 (MIO. USD)
TABELLE 137 MARKT FÜR INTERSTITIALE ZYSTITIS IN DEN VAE, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 138 MARKT FÜR INTERSTITIALE BLASENTIZIS IN DEN VAE, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 139 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IN DEN VAE, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 140 EINZELHANDELSUMSATZ IN DEN VAE AUF DEM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 141: ÄGYPTEN-MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH SCHWERGRAD, 2020–2029 (MIO. USD)
TABELLE 142 ÄGYPTEN-MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH BEHANDLUNGSART, 2020–2029 (MILLIONEN USD)
TABELLE 143 ÄGYPTEN – MEDIKAMENTE FÜR INTERSTITIALE ZYSTITIS – MARKT, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 144 ÄGYPTEN – MARKT FÜR ANALGETIKA BEI INTERSTITIELLER BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 145 ÄGYPTEN: NICHTSTEROIDALE ENTZÜNDUNGSHEMMENDE MEDIKAMENTE AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 146 ÄGYPTEN: MARKT FÜR NICHT-NARKOTISCHE SCHMERZMITTEL BEI INTERSTITIELLER ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 147 ÄGYPTEN: MARKT FÜR NARKOTISCHE SCHMERZMITTEL BEI INTERSTITIELLER ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 148 ÄGYPTEN – MARKT FÜR ANTIHISTAMINIKA BEI INTERSTITIELLER BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 149 ÄGYPTEN – IMMUNSUPPRESSIVA AUF DEM MARKT FÜR INTERSTITIALE BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 150 ÄGYPTEN: TRICYCLISCHE ANTIDEPRESSIVA AUF DEM MARKT FÜR INTERSTITIALE BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 151 ÄGYPTEN – ANDERE PARTNER AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 152 ÄGYPTEN: ALPHA-BLOCKER AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 153 ÄGYPTEN: LEUKOTRIEN-INHIBITOREN AUF DEM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 154 ÄGYPTEN – MARKT FÜR BLASENINSTILLATIONEN BEI INTERSTITIELLER ZYSTITIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 155 ÄGYPTEN – CHIRURGIE IM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 156 ÄGYPTEN-MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 157 ÄGYPTEN – ORALER MARKT BEI INTERSTITIELLER BLASENTIZIS, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 158 ÄGYPTEN-TABLETTEN AUF DEM MARKT FÜR INTERSTITIELLE BLASENTIZIS, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 159 ÄGYPTEN-MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH KAUFART, 2020–2029 (MILLIONEN USD)
TABELLE 160 ÄGYPTEN-MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 161: ÄGYPTEN-MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 162: ÄGYPTEN-MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 163 ÄGYPTEN: EINZELHANDELSUMSÄTZE AUF DEM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 164 ISRAELISCHER MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH SCHWERGRAD, 2020–2029 (MILLIONEN USD)
TABELLE 165 ISRAELISCHER MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH BEHANDLUNGSART, 2020–2029 (MILLIONEN USD)
TABELLE 166 – ISRAELISCHE MEDIKAMENTE FÜR DEN MARKT GEGEN INTERSTITIALE ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 167 ISRAEL – MARKT FÜR ANALGETIKA BEI INTERSTITIELLER ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 168 ISRAEL: NICHTSTEROIDALE ENTZÜNDUNGSHEMMENDE MEDIKAMENTE AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 169 ISRAEL: NICHT-NARKOTISCHE SCHMERZMITTEL AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 170 ISRAEL: MARKT FÜR NARKOTISCHE SCHMERZMITTEL BEI INTERSTITIELLER ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 171 ISRAEL – ANTIHISTAMINIKA AUF DEM MARKT FÜR INTERSTITIELLE BLASENTIZIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 172 ISRAEL: IMMUNSUPPRESSIVA AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 173 ISRAEL: TRICYCLISCHE ANTIDEPRESSIVA AUF DEM MARKT FÜR INTERSTITIALE BLASENTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 174 ISRAEL – ANDERE MARKTTEILNEHMER FÜR INTERSTITIALE ZYSTITIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 175 ISRAEL: ALPHA-BLOCKER AUF DEM MARKT FÜR INTERSTITIALE ZYSTITIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 176 ISRAEL: LEUKOTRIEN-INHIBITOREN AUF DEM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 177 ISRAEL – MARKT FÜR BLASENINSTILLATIONEN BEI INTERSTITIELLER ZYSTITIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 178 ISRAEL – CHIRURGIE IM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 179 ISRAELISCHER MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 180 ISRAEL – ORALER MARKT FÜR INTERSTITIALE ZYSTITIS, NACH ANWENDUNGSART, 2020–2029 (MIO. USD)
TABELLE 181 ISRAEL: TABLETTEN AUF DEM MARKT FÜR INTERSTITIELLE BLASENTIZIS, NACH ANWENDUNGSART, 2020–2029 (MILLIONEN USD)
TABELLE 182 ISRAELISCHER MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH KAUFART, 2020–2029 (MILLIONEN USD)
TABELLE 183 ISRAELISCHER MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 184 ISRAELISCHER MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 185 ISRAELISCHER MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 186 ISRAELISCHER EINZELHANDELSUMSATZ AUF DEM MARKT FÜR INTERSTITIALE BLASENTIZIS, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 187 RESTLICHER MARKT FÜR INTERSTITIELLE BLASENENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA, NACH SCHWERGRAD, 2020–2029 (MIO. USD)
Abbildungsverzeichnis
ABBILDUNG 1 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: SEGMENTIERUNG
ABBILDUNG 2 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: DATENTRIANGULATION
ABBILDUNG 3 MARKT FÜR BLASENERKRANKUNGEN IM NAHEN OSTEN UND IN AFRIKA: DROC-ANALYSE
ABBILDUNG 4: MARKT FÜR INTERSTITIALE ZYSTITIS IM NAHEN OSTEN UND AFRIKA: NAHER OSTEN UND AFRIKA IM VERGLEICH ZUR REGIONALEN MARKTANALYSE
ABBILDUNG 5: MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: UNTERNEHMENSFORSCHUNGSANALYSE
ABBILDUNG 6: MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: DEMOGRAFISCHE INTERVIEWS
ABBILDUNG 7 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: DBMR-MARKTPOSITIONSRASTER
ABBILDUNG 8: MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: ABDECKUNGSRASTER FÜR MARKTANWENDUNGEN
ABBILDUNG 9 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: ANALYSE DER ANBIETERANTEILE
ABBILDUNG 10 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: SEGMENTIERUNG
ABBILDUNG 11: Es wird erwartet, dass der zunehmende Ausbruch von Epidemien und Pandemien sowie die zunehmende Prävalenz der interstitiellen Zystitis den Markt für interstitielle Zystitis im Nahen Osten und Afrika im Prognosezeitraum von 2022 bis 2029 antreiben werden
ABBILDUNG 12: DAS SEGMENT LEICHTE BIS MITTLERE BELASTUNG WIRD VORAUSSICHTLICH DEN GRÖSSTEN ANTEIL AM MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA IN DEN JAHREN 2022 UND 2029 AUSMACHEN
ABBILDUNG 13: TREIBER, EINSCHRÄNKUNGEN, CHANCEN UND HERAUSFORDERUNGEN DES MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA
ABBILDUNG 14 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: NACH SCHWERGRAD, 2021
ABBILDUNG 15 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: NACH SCHWERGRAD, 2022–2029 (MILLIONEN USD)
ABBILDUNG 16 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: NACH SCHWERGRAD, CAGR (2022–2029)
ABBILDUNG 17 MARKT FÜR INTERSTITIALE BLASENENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH SCHWERGRAD, LEBENSLINIENKURVE
ABBILDUNG 18 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: NACH BEHANDLUNGSART, 2021
ABBILDUNG 19 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: NACH BEHANDLUNGSART, 2022–2029 (MILLIONEN USD)
ABBILDUNG 20 MARKT FÜR INTERSTITIALE ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA: NACH BEHANDLUNGSART, CAGR (2022–2029)
ABBILDUNG 21 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: NACH BEHANDLUNGSART, LEBENSLINIENKURVE
ABBILDUNG 22 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH ANWENDUNGSART, 2021
ABBILDUNG 23 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: NACH ANWENDUNGSART, 2022–2029 (MIO. USD)
ABBILDUNG 24 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH ANWENDUNGSART, CAGR (2022–2029)
ABBILDUNG 25 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: NACH ANWENDUNGSART, LIFELINE-KURVE
ABBILDUNG 26 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH KAUFART, 2021
ABBILDUNG 27 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH KAUFART, 2022–2029 (MILLIONEN USD)
ABBILDUNG 28 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH KAUFART, CAGR (2022–2029)
ABBILDUNG 29 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: NACH KAUFART, LIFELINE-KURVE
ABBILDUNG 30 MARKT FÜR INTERSTITIALE ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA: NACH PATIENTENTYP, 2021
ABBILDUNG 31 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: NACH PATIENTENTYP, 2022–2029 (MILLIONEN USD)
ABBILDUNG 32 MARKT FÜR INTERSTITIALE ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA: NACH PATIENTENTYP, CAGR (2022–2029)
ABBILDUNG 33 MARKT FÜR INTERSTITIALE ZYSTITIS IM NAHEN OSTEN UND IN AFRIKA: NACH PATIENTENTYP, LEBENSLINIENKURVE
ABBILDUNG 34 MARKT FÜR INTERSTITIALE BLASENENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH ENDVERBRAUCHER, 2021
ABBILDUNG 35 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH ENDVERBRAUCHER, 2022–2029 (MILLIONEN USD)
ABBILDUNG 36 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH ENDVERBRAUCHER, CAGR (2022–2029)
ABBILDUNG 37 MARKT FÜR INTERSTITIALE BLASENENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH ENDVERBRAUCHER, LIFELINE-KURVE
ABBILDUNG 38 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, 2021
ABBILDUNG 39 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, 2022–2029 (MILLIONEN USD)
ABBILDUNG 40 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, CAGR (2022–2029)
ABBILDUNG 41 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, LIFELINE-KURVE
ABBILDUNG 42 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: ÜBERBLICK (2021)
ABBILDUNG 43 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021)
ABBILDUNG 44 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 45 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 46 MARKT FÜR INTERSTITIALE BLASENTIZIS IM NAHEN OSTEN UND IN AFRIKA: NACH SCHWERGRAD (2022–2029)
ABBILDUNG 47 MARKT FÜR INTERSTITIALE BLASENTZÜNDUNG IM NAHEN OSTEN UND IN AFRIKA: UNTERNEHMENSANTEIL 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











