



Middle East and Africa Medical Display Market, By Technology (LED-Backlit LCD Display, CCFL-Backlit LCD Display, TFT LCD Display And OLED Display), Panel Size (Under 22.9" Inch Panels, 23.0"- 32.0" Inch Panels, 27.0-41.9 Inch Panels and Above 42 Inch Panels), Viewing Mode (2D and 3D), Megapixel (UP TO 2MP, 2.1–4MP, 4.1–8MP and above 8MP), Resolution (4K, Ultra Full HD, Full HD and Others), Display Type (Wall Mounted, Portable, Modular), Imaging Technology (Touch Screen, Scratch Resistant Font Glass, Failsafe Mode, Cleanable Options, Softglow & Spotview And Others), Display Color (Colour, Monochrome), Aspect Ratio (16.09, 21.09, 4.03), Component (Hardware and Services), Application (Consultation, Diagnostic, Surgical/Interventional, Telehealth, Teaching / Practice, Fetal Monitoring, Dentistry, Point Of Care, Patient-Worn Monitoring And Others) End User (Hospitals, Clinics, Nursing Facilities, Diagnostic Laboratories, Imaging/Radiology Lab, Laboratory, Rehabilitation Centers And Others), Distribution Channel (Direct Tender, Retail Sales and Others) - Industry Trends and Forecast to 2029.
Was ist der Nahe Osten und Afrika Medical Display Markt Größe und Wachstum Rate
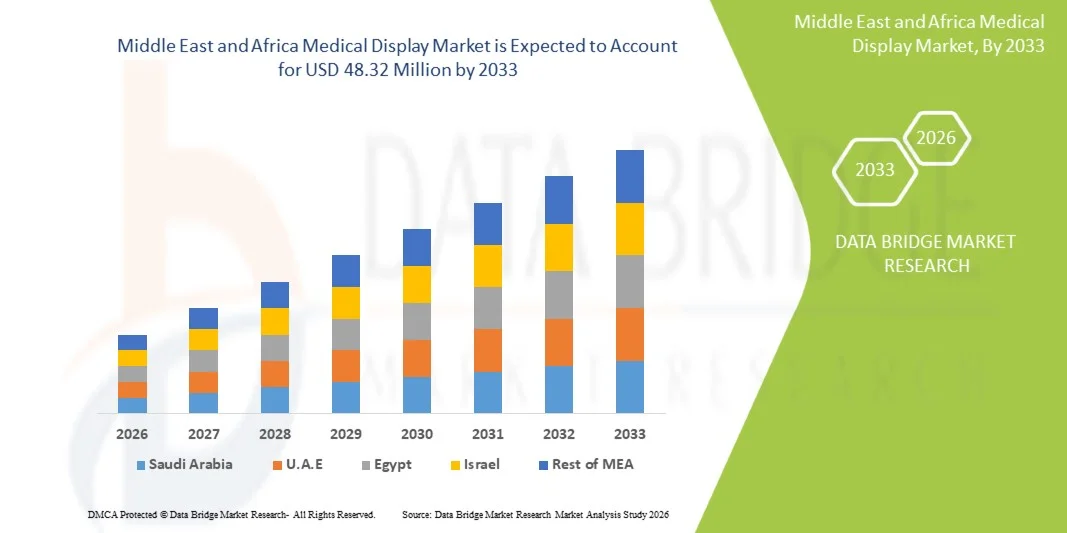
- Die Marktgröße des Nahen Ostens und Afrikas wurde mit35,04 Mio. USD im Jahr 2025und wird voraussichtlich erreichen48,32 Mio. USD bis 2033, beiCAGR von 4,1%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch steigende Investitionen in die Gesundheitsinfrastruktur, die zunehmende Einführung fortschrittlicher diagnosischer Bildgebungssysteme und die zunehmende digitale Transformation von Krankenhäusern und Diagnosezentren in der gesamten Region, was zu einer höheren Nachfrage nach hochauflösenden medizinischen Displays führt
- Darüber hinaus werden die steigenden Schwerpunkte auf der Früherkennung, der Ausbau von Telemedizin und der digitalen Radiologie sowie die Notwendigkeit einer präzisen, qualitativ hochwertigen Bildverarbeitung in der klinischen Entscheidungsfindung die Einführung von medizinischen Displaylösungen beschleunigen und dadurch das Wachstum der Industrie deutlich steigern.
Marktgröße und Prognose:
- Marktwert (2025):35,04 Mio. USD
- Voraussichtlicher Marktwert (2033):48,32 Mio. USD
- Wettervorhersage CAGR (2026–2033):4.1%
Was sind die großen Takeaways von Middle East und Africa Medical Display Market
- Medizinische Displays, spezialisierte hochauflösende Monitore für diagnostische Bildgebung und klinische Visualisierung, werden in modernen Gesundheitssystemen im Nahen Osten und Afrika aufgrund ihrer Fähigkeit, präzise Bildklarheit zu liefern, digitale Diagnostik zu unterstützen und die Workflow-Effizienz in Radiologie und chirurgischen Anwendungen zu verbessern
- Die zunehmende Nachfrage nach medizinischen Displays wird in erster Linie durch den schnellen Ausbau der Gesundheitsinfrastruktur, die zunehmende Einführung digitaler Bildgebungssysteme wie MRI, CT und Ultraschall sowie eine zunehmende Verschiebung in Richtung papierloser, volldigitalisierter Krankenhausumgebungen in der gesamten Region angetrieben.
- Saudi-Arabien dominierte den Nahen Osten und Afrika Medical Display-Markt mit dem größten Umsatzanteil von 34,6% im Jahr 2025, unterstützt von starken staatlichen Gesundheitsinvestitionen unter nationalen Transformationsprogrammen, schnelle Krankenhausmodernisierung und weit verbreitete Bereitstellung von fortschrittlichen diagnostischen Bildgebungstechnologien in großen medizinischen Städten und tertiären Pflegezentren
- Die Vereinigten Arabischen Emirate werden voraussichtlich das am schnellsten wachsende Land im Nahen Osten und Afrika-Krankheitsanzeige-Markt während der Prognosezeit sein, da der medizinische Tourismus, die starke Einführung von AI-fähigen Gesundheitssystemen und kontinuierliche Upgrades von IT-Infrastruktur und Bildgebungsfähigkeiten des Krankenhauses zunehmen.
- Das diagnostische Segment dominierte mit einem Marktanteil von 46,8% im Jahr 2025 den Medizindisplay-Markt Naher Osten und Afrika, der von einer starken Nutzung in der Radiologie, einer hohen Nachfrage nach Graustufengenauigkeit und einer zunehmenden Abhängigkeit von Hochleistungsdisplays für präzise klinische Interpretation angetrieben wurde.
Report Scope und Mittlerer Osten und Afrika Medical Display Market Segmentation
|
Attribute |
Naher Osten und Afrika Ärztliche Anzeige Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Naher Osten und Afrika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die Trends im Nahen Osten und Afrika
„Rising Integration von KI- und Advanced Imaging-Visualisierungssystemen“
- Ein signifikanter und beschleunigter Trend im Nahen Osten und Afrika Medical Display Markt ist die zunehmende Integration von AI-fähigen Bildgebungsplattformen und fortschrittlichen Diagnose-Visualisierungssystemen mit hochauflösenden medizinischen Displays, die Diagnosegenauigkeit und Workflow-Effizienz in Krankenhäusern und Bildgebungszentren zu verbessern
- So werden z.B. Barco- und Eizo-Diagnosedisplays zunehmend mit AI-powered Radiology Software in großen UAE- und Saudi-Krankenhäusern eingesetzt, wodurch eine verbesserte Bildinterpretation für CT-, MRT- und Röntgenanwendungen mit verbesserter Klarheit und Präzision ermöglicht wird.
- Die KI-Integration in medizinische Displays ermöglicht Funktionen wie automatisierte Bildverbesserung, Unterstützung bei der Lesion-Detektion und intelligente Kalibrierung für die konsequente diagnostische Qualität, wodurch Radiologen die Interpretationszeit reduzieren und die klinische Entscheidungsgenauigkeit verbessern
- Die nahtlose Integration von medizinischen Displays mit Krankenhaus-PACS-Systemen und digitalen Gesundheitsplattformen ermöglicht den zentralisierten Zugriff auf bildgebende Daten und ermöglicht es Ärzten, Patientenscans über Abteilungen in Echtzeit für eine schnellere Diagnose zu überprüfen, zu vergleichen und zu analysieren.
- Dieser Trend zu intelligenteren, hochauflösenden und interoperablen Display-Systemen ist die grundlegende Umgestaltung der klinischen Bildgebungs-Workflows, mit Unternehmen wie Samsung Healthcare und LG, die AI-gestützte Diagnose-Monitore entwickeln, die auf Krankenhausumgebungen in der MEA-Region zugeschnitten sind.
- Die Nachfrage nach fortschrittlichen medizinischen Displays mit AI-gestützter Bildgebung und integrierter Workflow-Kompatibilität wächst sowohl im öffentlichen als auch im privaten Gesundheitswesen rapide, da Krankenhäuser zunehmend Präzisionsdiagnostik und digitale Transformation priorisieren
- Zusätzlich erhöht die Nutzung von 3D- und 4K/8K-Bildgebungsanzeigen in chirurgischen und radiologischen Anwendungen die Visualisierungsqualität, unterstützt minimal invasive Verfahren und verbessert die Gesamtergebnisse des Patienten
Naher Osten und Afrika Medical Display Market Dynamics
Fahrer
„Wachstum aufgrund steigender Gesundheitswesen Digitalisierung und diagnostische Bildverarbeitungsnachfrage“
- Der zunehmende Ausbau der Gesundheitsinfrastruktur, verbunden mit einer schnellen Digitalisierung von Krankenhaussystemen, ist ein wichtiger Treiber für die steigende Nachfrage nach medizinischen Displays im Nahen Osten und Afrika.
- So erweiterte das Gesundheitsministerium Saudi-Arabiens im März 2025 sein digitales Krankenhausprogramm durch die Bereitstellung fortschrittlicher bildgebender Systeme, die mit hochauflösenden diagnostischen Displays integriert sind, um Radiologie und chirurgische Ergebnisse zu verbessern.
- Da Gesundheitsdienstleister zunehmend digitale Bildgebungstechnologien wie CT, MRT und Ultraschall angreifen, spielen medizinische Displays eine entscheidende Rolle bei der Sicherstellung einer genauen Visualisierung und eines verbesserten Diagnosevertrauens für Kliniker
- Darüber hinaus ist die zunehmende Betonung auf Früherkennung und präventive Gesundheitsversorgung in Krankenhäusern, um von herkömmlichen Monitoren auf medizinische Displays für verbesserte Bildgenauigkeit und Konsistenz zu aktualisieren.
- Die zunehmende Übernahme von Telemedizin-, Teleradiologie- und Cloud-basierten Bildgebungsplattformen ist die weitere Nachfrage nach medizinischen Displays, die Ferndiagnose und Zusammenarbeit zwischen Spezialisten in Regionen ermöglichen
- Der Übergang zu volldigitalisierten Gesundheitsökosystemen und steigenden Investitionen in intelligente Krankenhäuser sind zentrale Faktoren, die die Einführung fortschrittlicher medizinischer Displaylösungen in städtischen und aufstrebenden Gesundheitsmärkten beschleunigen
- Darüber hinaus beschleunigen staatliche Initiativen zur Modernisierung der Gesundheitsversorgung und öffentlich-private Partnerschaften die Installation fortschrittlicher Infrastrukturen für diagnostische Bildgebung in den wichtigsten MEA-Ländern.
- Darüber hinaus erhöht die steigende Prävalenz von chronischen Erkrankungen wie Krebs und Herz-Kreislauf-Erkrankungen die diagnostischen Abbildungsvolumina und erhöht damit die Nachfrage nach leistungsstarken medizinischen Displays
Zurückhaltung/Challenge
„High Equipment Costs und Limited Healthcare Infrastructure in Emerging Regions“
- Die hohen anfänglichen Kosten für fortgeschrittene medizinische Displaysysteme und eingeschränkte Gesundheitsinfrastruktur in bestimmten Teilen Afrikas stellen eine große Herausforderung für eine breitere Marktdurchdringung in der gesamten Region dar.
- Da medizinische Displays strenge Einhaltung von Diagnosestandards und fortschrittlichen Kalibriertechnologien erfordern, bleiben ihre Beschaffungs- und Wartungskosten relativ hoch im Vergleich zu herkömmlichen Displaysystemen, die im allgemeinen Gesundheitsbereich eingesetzt werden.
- So setzen kleinere Krankenhäuser und diagnostische Zentren in armen afrikanischen Regionen oft auf Basis-Bildungsmonitore aufgrund von Budgetzwängen, was die Annahme von High-End-Diagnose-Display-Lösungen begrenzt.
- Die Bewältigung dieser kostenbezogenen Barrieren durch erschwingliche Produktangebote, staatliche Gesundheitsförderungsprogramme und strategische Partnerschaften ist entscheidend für den Ausbau des Marktzugangs und der Übernahme
- Darüber hinaus beschränkt die begrenzte Verfügbarkeit von qualifizierten Fachkräften und technischem Know-how in bestimmten Regionen die effektive Nutzung fortschrittlicher medizinischer Displaytechnologien
- Die Überwindung dieser Herausforderungen durch Infrastrukturentwicklung, Kostenoptimierungsstrategien und erweiterte Schulungsprogramme wird entscheidend sein, um ein langfristiges Marktwachstum in der Nahen und Mittleren Osten und der Afrikanischen Medizin Displayindustrie zu erhalten.
- Darüber hinaus behindern die inkonsistente Stromversorgung und die unterentwickelte digitale Infrastruktur in bestimmten ländlichen Gebieten die zuverlässige Bereitstellung und den Betrieb fortschrittlicher medizinischer Anzeigesysteme
- Darüber hinaus können langsame Beschaffungszyklen in öffentlichen Gesundheitssystemen die Einführung neuer medizinischer Display-Technologien verzögern und die Gesamtmarkterweiterungsgeschwindigkeit beeinflussen
Mittlerer Osten und Afrika Medical Display Market Scope
Der Markt wird auf Basis von Technologie, Panel-Größe, Betrachtungsmodus, Megapixel, Auflösung, Display-Typ, Abbildungstechnologie, Display-Farbe, Seitenverhältnis, Komponente, Anwendung, Endbenutzer und Verteilungskanal segmentiert.
- Von der Technik
Auf Basis der Technik wird der Markt in LED-Backlit LCD Display, CCFL-Backlit LCD Display, TFT LCD Display und OLED Display segmentiert. Das LED-Backlit LCD Display-Segment dominierte den Markt mit dem größten Umsatzanteil von 52,4% im Jahr 2025, angetrieben durch seine überlegene Helligkeit, Energieeffizienz und lange Betriebslebensdauer, so dass es sehr geeignet für kontinuierliche diagnostische Bildgebungsumgebungen in Krankenhäusern und Radiologiezentren. Diese Displays sind aufgrund ihrer gleichbleibenden Bildqualität und niedrigeren Wartungsanforderungen im Vergleich zu älteren Technologien in allen MEA-Einrichtungen weit verbreitet. Darüber hinaus verstärkt der anhaltende Austausch von CCFL-Systemen mit LED-basierten Lösungen die Marktherrschaft. Ihre Kompatibilität mit PACS und Krankenhaus-IT-Systemen unterstützt auch die weit verbreitete Adoption in öffentlichen und privaten Krankenhäusern. Die zunehmenden digitalen Transformationsinitiativen in den Golfländern beschleunigen den Einsatz von LED-Displays weiter.
Das OLED Display-Segment wird voraussichtlich die schnellste Wachstumsrate von 19,8% von 2026 bis 2033, angetrieben durch sein überlegenes Kontrastverhältnis, tiefere schwarze Ebenen und verbesserte Farbgenauigkeit für fortgeschrittene diagnostische Abbildung. OLED-Technologie wird zunehmend in High-End-Diagnostikzentren und spezialisierten Krankenhäusern für Onkologie, Neurologie und chirurgische Bildgebung eingesetzt. Seine Fähigkeit, präzise Visualisierung von subtilen Gewebeunterschieden zu liefern, verbessert die klinische Entscheidungsfindung deutlich. Die Senkung der Produktionskosten und technologischen Fortschritte machen OLED-Displays in der Region zugänglicher. Die Investitionen in erstklassige Gesundheitsinfrastruktur in Saudi-Arabien und den Vereinigten Arabischen Emiraten verstärken die Annahme.
- Nach Größe des Panels
Auf Basis der Plattengröße wird der Markt in Unter 22.9" Zoll Panels, 23.0"–32.0" Zoll Panels, 27.0–41.9 Zoll Panels und über 42 Zoll Panels segmentiert. Das Segment 23,0"–32.0" Inch Panels dominierte den Markt mit einem Umsatzanteil von 46,1% im Jahr 2025, angetrieben durch seine optimale Balance zwischen Bildschirmgröße und diagnostische Effizienz, so dass es der Standard für Radiologie-Workstations. Diese Panels sind in Krankenhäusern und diagnostischen Bildgebungszentren für CT, MRT und Ultraschall-Interpretation aufgrund ihres ergonomischen Designs und einer hohen Kompatibilität mit klinischen Workflows weit verbreitet. Sie unterstützen auch die multimodale Bildgebung, die die diagnostische Produktivität erhöht. Ihre Wirtschaftlichkeit gegenüber größeren Paneelen unterstützt weiter ihre Dominanz. Kontinuierliche Upgrades in Krankenhaus-Imaging-Abteilungen verstärken die Nachfrage nach diesem Segment.
Das über 42 Zoll Panels Segment wird erwartet, dass die schnellste Wachstumsrate von 18.5% von 2026 bis 2033, angetrieben durch den zunehmenden Einsatz in fortgeschrittenen chirurgischen Suiten und zentralisierten diagnostischen Kommandozentren. Große Displays ermöglichen Multi-Bild-Vergleich, Echtzeit-Chirurgie-Visualisierung und verbesserte Zusammenarbeit zwischen medizinischen Teams. Diese Systeme werden zunehmend in intelligenten Krankenhäusern und tertiären Pflegezentren im Nahen Osten eingesetzt. Ihre Fähigkeit, die Visualisierung in komplexen Prozeduren wie minimalinvasive Operationen zu verbessern, ist ein wichtiger Wachstumstreiber. Die steigenden Investitionen in die Gesundheitsversorgung in den Golfstaaten beschleunigen die Einführung von großformatigen Displays.
- Durch Ansichtsmodus
Auf Basis des Betrachtungsmodus wird der Markt in 2D und 3D segmentiert. Das 2D-Segment dominierte den Markt mit dem größten Umsatzanteil von 68,7% im Jahr 2025, der durch seinen umfangreichen Einsatz in der Routinediagnostik-Bildgebung wie Röntgenstrahlen, CT-Scans und Ultraschall-Anwendungen angetrieben wurde. 2D-Displays bleiben aufgrund ihrer Erschwinglichkeit, Zuverlässigkeit und Kompatibilität mit der vorhandenen Bildgebungsinfrastruktur in den meisten Gesundheitseinrichtungen in MEA Standard. Sie sind in öffentlichen Krankenhäusern und privaten diagnostischen Zentren weit verbreitet. Ihre geringeren Verarbeitungsanforderungen machen sie für hochvolumige Diagnoseumgebungen geeignet. Die kontinuierliche Nachfrage nach konventioneller Bildgebung sorgt für eine anhaltende Dominanz dieses Segments.
Das 3D-Segment wird voraussichtlich die schnellste Wachstumsrate von 22,3 % von 2026 bis 2033 beobachten, die durch eine zunehmende Adoption in chirurgischer Planung, Onkologie und orthopädischen Bildgebungsanwendungen bedingt ist. Die 3D-Visualisierung bietet eine Tiefenwahrnehmung, die die Diagnosegenauigkeit und Verfahrensgenauigkeit deutlich verbessert. Krankenhäuser in den VAE und Saudi-Arabien integrieren zunehmend 3D-Bildgebung in fortgeschrittene chirurgische Workflows. KI-gestützte Bildgebungssoftware verbessert die 3D-Anzeigeleistung weiter. Auch die steigende Nachfrage nach minimalinvasiven Operationen beschleunigt das Segmentwachstum.
- Von Megapixel
Auf Basis von Megapixel wird der Markt in bis zu 2MP, 2.1–4MP, 4.1–8MP und über 8MP segmentiert. Das Segment 2.1–4MP dominierte den Markt mit einem Umsatzanteil von 41,9% im Jahr 2025, der durch seine optimale Balance zwischen Auflösungsqualität und Erschwinglichkeit für die Routinediagnostik getrieben wurde. Diese Displays sind weit verbreitet in der Radiologie Abteilungen für allgemeine Bildgebung Interpretation über Krankenhäuser und diagnostische Zentren. Sie bieten ausreichend Klarheit für die meisten klinischen Anwendungen, ohne die Systemkosten deutlich zu erhöhen. Ihre Kompatibilität mit der bestehenden Krankenhausinfrastruktur unterstützt die weit verbreitete Adoption. Dieses Segment bleibt die bevorzugte Wahl für Mittelstandseinrichtungen in der Region.
Das über 8MP-Segment wird voraussichtlich die schnellste Wachstumsrate von 24,1 % von 2026 bis 2033 beobachten, die durch steigende Nachfrage nach ultrahochauflösenden Abbildungen in komplexen Diagnoseverfahren bedingt ist. Diese Displays werden zunehmend in der Onkologie, Neurochirurgie und Herz-Kreislauf-Bildgebung verwendet, wo feine Detailvisualisierung kritisch ist. Fortgeschrittene Krankenhäuser übernehmen High-Megapixel-Displays, um AI-gestützte Diagnostik und Präzisionsmedizin zu unterstützen. Ihre Fähigkeit, extrem detaillierte Bilder anzuzeigen, verbessert das diagnostische Vertrauen. Kontinuierliche technologische Fortschritte reduzieren die Kosten und erhöhen die Adoption in Premium-Gesundheitseinrichtungen.
- Auflösung
Auf der Grundlage der Auflösung wird der Markt in 4K, Ultra Full HD, Full HD und andere segmentiert. Das Full-HD-Segment dominierte den Markt mit einem Umsatzanteil von 44,6% im Jahr 2025, angetrieben durch seine weit verbreitete Verfügbarkeit, Kosteneffizienz und ausreichende Leistung für Standard-Diagnose-Bildgebung Anwendungen. Full-HD-Displays werden in Krankenhäusern und diagnostischen Laboren über MEA für Routine-Radiologie-Workflows verwendet. Sie bieten eine Balance zwischen Bildqualität und Erschwinglichkeit, so dass sie für den groß angelegten Einsatz geeignet sind. Ihre Kompatibilität mit bestehenden Abbildungssystemen unterstützt die Marktführerschaft weiter. Die anhaltende Nachfrage von Einrichtungen auf mittlerer Ebene hält die Segmentherrschaft.
Das 4K-Segment wird von 2026 bis 2033 die schnellste Wachstumsrate von 23,5% beobachten, die durch die steigende Nachfrage nach hochauflösenden Bildgebungen in fortgeschrittenen diagnostischen und chirurgischen Anwendungen verursacht wird. 4K-Displays bieten eine deutlich verbesserte Bildschärfe und ermöglichen eine bessere Visualisierung feiner anatomischer Strukturen. Sie werden zunehmend in Smart-Krankenhäusern und spezialisierten Bildgebungszentren in ganz Golfländern übernommen. Die Integration mit KI-basierten Diagnosesystemen verbessert ihren klinischen Wert weiter. Die steigenden Investitionen in fortgeschrittene Gesundheitsinfrastruktur beschleunigen die Annahme von 4K in der gesamten Region.
- Mit Anzeigetyp
Auf Basis des Display-Typs wird der Markt in Wandmontage, tragbare und modular segmentiert. Das Segment Wall Mounted dominierte den Markt mit dem größten Umsatzanteil von 49,3% im Jahr 2025, angetrieben durch seinen umfangreichen Einsatz in Radiologieräumen, Betriebstheatern und diagnostischen Abbildungsabteilungen, wo feste Hochleistungs-Visualisierungssysteme erforderlich sind. Diese Displays sind in Krankenhäusern aufgrund ihrer Stabilität, Raumeffizienz und Fähigkeit, kontinuierliche hochauflösende Bildgebungs-Workflows zu unterstützen, bevorzugt. Sie sorgen auch für eine optimale ergonomische Positionierung für Radiologen, eine verbesserte Diagnosegenauigkeit und Workflow-Effizienz. Die zunehmende Entwicklung der Krankenhausinfrastruktur in Saudi-Arabien und den VAE verstärkt die Einführung von wandmontierten Systemen. Auch ihre Integration mit PACS- und HIS-Systemen stärkt ihre Dominanz in klinischen Umgebungen.
Das Portable-Segment wird voraussichtlich die schnellste Wachstumsrate von 21,4% von 2026 bis 2033, angetrieben durch die steigende Nachfrage nach Mobilität in Not-, Nachtdiagnostik und Feldkrankenhäuser. Tragbare medizinische Displays ermöglichen Echtzeit-Bildgebung Zugriff in kritischen Pflegeeinstellungen wie ICUs und Ambulanzen, Verbesserung der Reaktionszeiten und klinische Entscheidungsfindung. Die zunehmende Annahme von Point-of-Care-Diagnostik in abgelegenen und unterbewahrten Regionen Afrikas unterstützt das Wachstum. Technologische Weiterentwicklungen in leichten, hochauflösenden Paneelen verbessern Usability und Performance. Darüber hinaus beschleunigen die Ausweitung von Telemedizin- und mobile Gesundheitsinitiativen die Nachfrage nach tragbaren Lösungen.
- Durch Bildtechnik
Auf Basis der Bildgebungstechnologie wird der Markt in Touchscreen, kratzfestes Frontglas, Failsafe-Modus, reinigungsfähige Optionen, Softglow & Spotview und andere segmentiert. Das Segment Scratch Resistant Front Glass dominierte den Markt mit einem Umsatzanteil von 37,8% im Jahr 2025, was durch seine Bedeutung bei der Aufrechterhaltung der Haltbarkeit, der Hygiene und der langfristigen Leistungsfähigkeit in klinischen Umgebungen bedingt ist. Medizinische Displays in Krankenhäusern und diagnostischen Labors sind häufig einer kontinuierlichen Nutzung und Reinigung ausgesetzt und machen kratzfeste Oberflächen für die Betriebssicherheit wesentlich. Diese Displays sorgen auch für eine gleichbleibende Bildklarheit über längere Nutzungszeiten. Die zunehmenden Infektionskontrollstandards in MEA-Krankheitseinrichtungen erhöhen die Adoption weiter. Ihre Kompatibilität mit sterilen Umgebungen unterstützt den weit verbreiteten Einsatz in Operationsräumen und Radiologieabteilungen.
Das Segment Softglow & Spotview wird von 2026 bis 2033 mit der schnellsten Wachstumsrate von 23,2% gerechnet, die durch die steigende Nachfrage nach verbesserten Visualisierungstechniken, die die Diagnosegenauigkeit verbessern, getrieben wird. Diese Technologien helfen Radiologen, spezifische Interessengebiete hervorzuheben, ohne die Gesamtbildqualität zu beeinträchtigen und die Erkennungsgenauigkeit für subtile Anomalien zu verbessern. Sie werden zunehmend in der Onkologie und komplexen diagnostischen Bildgebungs-Workflows eingesetzt. Die Integration mit AI-gestützten Bildgebungssystemen verbessert ihre Wirksamkeit weiter. Die zunehmende Adoption in fortgeschrittenen Krankenhäusern und Spezialdiagnostikzentren in der Golfregion beschleunigt das Segmentwachstum.
- Von der Farbe anzeigen
Auf Basis der Displayfarbe wird der Markt in Farbe und Monochrom segmentiert. Das Segment Color dominierte den Markt mit dem größten Umsatzanteil von 61,5% im Jahr 2025, angetrieben durch seinen umfangreichen Einsatz in der allgemeinen diagnostischen Bildgebung, chirurgische Visualisierung und multimodale Bildgebung Anwendungen. Farbdisplays sorgen für eine verbesserte Visualisierung anatomischer Strukturen, wodurch sie für CT, MRT und Ultraschallinterpretation hervorragend geeignet sind. Krankenhäuser über MEA bevorzugen aufgrund ihrer Vielseitigkeit und Kompatibilität mit modernen Bildgebungssystemen zunehmend Farbdisplays. Ihre Fähigkeit, fortgeschrittene Bildverarbeitungs-Workflows zu unterstützen, trägt wesentlich zur klinischen Effizienz bei. Kontinuierliche Upgrades in der Krankenhausdiagnostikinfrastruktur verstärken die Dominanz dieses Segments.
Das Segment Monochrom wird von 2026 bis 2033 die schnellste Wachstumsrate von 18,9 % bezeugen, die durch seinen kritischen Einsatz in hochgrauen Anwendungen wie Mammographie und Röntgeninterpretation bedingt ist. Monochrome Displays bieten eine überlegene Kontrastauflösung und ermöglichen die Erkennung subtiler Gewebevariationen, die für die frühe Diagnose unerlässlich sind. Sie sind weit verbreitet in spezialisierten diagnostischen Zentren und Radiologie Abteilungen. Die zunehmende Prävalenz von Krebs-Screening-Programmen in den MEA-Ländern erhöht die Nachfrage weiter. Ihre Wirtschaftlichkeit im Vergleich zu fortschrittlichen Farbsystemen unterstützt auch die Übernahme in mittelständischen Gesundheitseinrichtungen.
- Von Aspect Ratio
Auf der Grundlage der Aspektquote wird der Markt in 16:9, 21:9 und 4:3 segmentiert. Das Segment 16:9 dominierte den Markt mit einem Umsatzanteil von 54,2% im Jahr 2025, angetrieben durch seine Kompatibilität mit modernster Bildgebungssoftware, PACS-Systemen und diagnostischen Anwendungen. Dieses Widescreen-Format ermöglicht einen effizienten Multitasking- und Side-by-Side-Bildvergleich, der für Radiologie-Workflows unerlässlich ist. Krankenhäuser über MEA bevorzugen 16:9 Displays aufgrund ihrer Standardisierung und einfacher Integration mit vorhandener IT-Infrastruktur. Ihre Vielseitigkeit in mehreren Abbildungsmodalitäten unterstützt weiter die weit verbreitete Adoption. Die kontinuierliche Modernisierung von Gesundheitseinrichtungen verstärkt die Segmentherrschaft.
Das Segment 21:9 wird von 2026 bis 2033 die schnellste Wachstumsrate von 20,6% beobachten, die durch die steigende Nachfrage nach ultrabreiten Displays in fortgeschrittenen diagnostischen und chirurgischen Umgebungen verursacht wird. Diese Displays ermöglichen eine gleichzeitige Betrachtung von mehreren bildgebenden Datensätzen und verbessern die Workflow-Effizienz für Radiologen und Chirurgen. Sie werden zunehmend in intelligenten Krankenhäusern und bildgebenden Kommandozentralen in den Golfstaaten übernommen. Verbesserte Visualisierungsfähigkeiten unterstützen komplexe Verfahren und multidisziplinäre Zusammenarbeit. Steigende Investitionen in die digitale Gesundheitswesen-Transformation beschleunigen die Annahme von ultrabreiten Aspekt-Verhältnis-Anzeigen.
- Von der Komponente
Auf Basis der Komponente wird der Markt in Hardware und Dienstleistungen segmentiert. Das Segment Hardware dominierte den Markt mit dem größten Umsatzanteil von 78,6% im Jahr 2025, angetrieben von der starken Nachfrage nach fortschrittlichen medizinischen Display-Einheiten, hochauflösenden Panels, Kalibriersystemen und integrierten Bildgebungsmonitoren in Krankenhäusern und Diagnosezentren. Hardware bildet den Kern medizinischer Displaysysteme, da Krankenhäuser hochleistungsfähige Visualisierungsgeräte für Radiologie, Chirurgie und diagnostische Anwendungen priorisieren. Die zunehmende Beschaffung von fortschrittlichen Display-Monitoren in intelligenten Krankenhäusern in Saudi-Arabien und den VAE verstärkt die Segmentherrschaft. Kontinuierliche Upgrades von Altsystemen bis hin zu hochauflösenden digitalen Displays sind ebenfalls gefragt. Die zunehmende Installation von PACS-integrierten Bildverarbeitungshardware unterstützt die Marktführerschaft weiter.
Das Segment Services wird voraussichtlich die schnellste Wachstumsrate von 22,7% von 2026 bis 2033 beobachten, die durch die steigende Nachfrage nach Installations-, Kalibrierungs-, Wartungs- und Software-Integrationsdiensten bedingt ist. Krankenhäuser verlassen sich zunehmend auf spezialisierte Dienstleister, um eine genaue Darstellungsleistung und die Einhaltung diagnostischer Abbildungsstandards zu gewährleisten. Die zunehmende Einführung von AI-fähigen Bildgebungssystemen erhöht auch den Bedarf an kontinuierlichen Software-Updates und Systemoptimierungen. Serviceverträge sind für die Aufrechterhaltung von Uptime und Bildgenauigkeit in kritischen Pflegeumgebungen unerlässlich. Die Ausweitung der IT-Infrastruktur im Gesundheitswesen über MEA beschleunigt die Nachfrage nach verwalteten Dienstleistungen weiter.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Beratung, diagnostische, chirurgische/interventionelle, Telegesundheit, Lehre/Praxis, fetale Überwachung, Zahnmedizin, Pflege, patientenbewährte Überwachung und andere segmentiert. Das Segment Diagnostik dominierte den Markt mit einem Umsatzanteil von 46,8% im Jahr 2025, angetrieben durch den umfangreichen Einsatz von medizinischen Displays in Radiologie, Pathologie und Bildgebung Interpretation Workflows. Krankenhäuser und diagnostische Zentren über MEA verlassen sich stark auf hochauflösende Displays für CT, MRI und Röntgenanalyse, um eine genaue klinische Entscheidungsfindung zu gewährleisten. Die zunehmende Belastung chronischer Krankheiten wie Krebs und Herz-Kreislauf-Erkrankungen erhöht die diagnostische Abbildungsvolumina weiter. Die Ausweitung der Krankenhausinfrastruktur und der bildgebenden Abteilungen verstärkt die Segmentherrschaft. Die kontinuierliche digitale Transformation im Gesundheitswesen unterstützt auch die breite Akzeptanz.
Das chirurgische/interventionelle Segment wird voraussichtlich die schnellste Wachstumsrate von 24,9% von 2026 bis 2033 bezeugen, die durch eine zunehmende Einführung von bildgeführten und minimalinvasiven chirurgischen Eingriffen verursacht wird. Medizinische Displays werden zunehmend in Operationsräumen eingesetzt, um eine Echtzeit-Visualisierung bei komplexen Operationen zu ermöglichen. Die steigenden Investitionen in fortgeschrittene chirurgische Suiten in den Golfländern erhöhen die Nachfrage weiter. Die Integration von AI-gestützter Bildgebung und 3D-Visualisierung verbessert die chirurgische Präzision und Ergebnisse. Der Fokus auf Patientensicherheit und Verfahrensgenauigkeit beschleunigt die Einführung von leistungsstarken chirurgischen Displays.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Krankenhäuser, Kliniken, Pflegeeinrichtungen, diagnostische Labore, bildgebende / Radiologielabore, Labore, Rehabilitationszentren und andere segmentiert. Das Segment Hospitals dominierte den Markt mit dem größten Umsatzanteil von 58,9% im Jahr 2025, angetrieben durch hohe Patientenvolumen, fortgeschrittene Bildverarbeitungsinfrastruktur und weit verbreitete Einführung von digitalen Diagnosesystemen. Krankenhäuser sind die primären Benutzer von medizinischen Displays für Radiologie, Chirurgie und Notfallpflege Anwendungen in der gesamten MEA. In Saudi-Arabien und den Vereinigten Arabischen Emiraten werden zunehmend Investitionen in intelligente Krankenhäuser und Modernisierungsprogramme zur Gesundheitsversorgung verstärkt. Krankenhäuser profitieren auch von integrierten PACS-Systemen, die leistungsstarke Displays für effiziente Workflows erfordern. Die kontinuierliche Erweiterung der tertiären Pflegezentren unterstützt die Segmentherrschaft.
Das Segment Imaging/Radiology Labs wird voraussichtlich die schnellste Wachstumsrate von 23,6% von 2026 bis 2033 bezeugen, die durch die steigende Nachfrage nach spezialisierten diagnostischen Bildgebungsdiensten bedingt ist. Diese Einrichtungen verlassen sich stark auf hochauflösende Displays für eine genaue Interpretation von medizinischen Bildern über mehrere Modalitäten hinweg. Die steigende Outsourcing von diagnostischen Dienstleistungen und das Wachstum von eigenständigen Bildgebungszentren unterstützen die Segmenterweiterung. Die zunehmende Prävalenz von chronischen Krankheiten, die eine fortgeschrittene Bildgebung erfordern, ist eine weitere Nachfrage nach Kraftstoffen. Investitionen in private diagnostische Netzwerke über MEA beschleunigen die Einführung fortschrittlicher medizinischer Anzeigesysteme.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in direkte Ausschreibungen, Einzelhandelsverkäufe und andere Segmente segmentiert. Das Segment Direct Tender dominierte den Markt mit einem Umsatzanteil von 63,4% im Jahr 2025, angetrieben durch groß angelegte Beschaffung von medizinischen Displaysystemen von staatlichen Krankenhäusern, öffentlichen Gesundheitseinrichtungen und großen privaten Krankenhausketten. Direkte Beschaffung gewährleistet standardisierte Geräte, Schüttpreisvorteile und die Einhaltung der Gesundheitsvorschriften. Regierungsgeführte Modernisierungsprogramme im Gesundheitswesen in den MEA-Ländern tragen maßgeblich zur Segmentherrschaft bei. Langfristige Lieferverträge mit Herstellern und Systemintegratoren stärken diesen Kanal weiter. Die Erweiterung der nationalen Infrastrukturprojekte im Gesundheitswesen unterstützt auch das anhaltende Wachstum.
Das Segment Retail Sales wird voraussichtlich die schnellste Wachstumsrate von 21,8% von 2026 bis 2033 beobachten, die durch steigende Nachfrage von kleinen Kliniken, diagnostischen Zentren und privaten Gesundheitswesen getrieben wird. Retail-Kanäle bieten Flexibilität, schnellere Beschaffung und größere Zugänglichkeit für mittelgroße Gesundheitseinrichtungen. Das Wachstum von privaten Gesundheitsdienstleistern und ambulanten diagnostischen Diensten beschleunigt die Nachfrage weiter. E-Commerce und spezialisierte medizinische Geräteverteiler erweitern den Zugang zu fortschrittlichen Anzeigesystemen. Die zunehmende Übernahme von kostengünstigen medizinischen Bildgebungslösungen in aufstrebenden MEA-Märkten unterstützt auch das Segmentwachstum.
Naher Osten und Afrika Medical Display Market Regionale Analyse
- Saudi-Arabien dominierte den Nahen Osten und Afrika Medical Display-Markt mit dem größten Umsatzanteil von 34,6% im Jahr 2025, unterstützt von starken staatlichen Gesundheitsinvestitionen unter nationalen Transformationsprogrammen, schnelle Krankenhausmodernisierung und weit verbreitete Bereitstellung von fortschrittlichen diagnostischen Bildgebungstechnologien in großen medizinischen Städten und tertiären Pflegezentren
- Healthcare-Anbieter im Land hochwertig hochauflösende Abbildungsgenauigkeit, Interoperabilität mit digitalen Krankenhaussystemen und nahtlose Integration medizinischer Displays mit PACS- und AI-basierten Diagnoseplattformen, die eine schnellere und präzisere klinische Entscheidungsfindung über Radiologie und chirurgische Anwendungen ermöglichen
- Diese weit verbreitete Adoption wird durch steigende Gesundheitsausgaben, zunehmende Bereitstellung moderner Bildverarbeitungsmodalitäten und starke Fokussierung auf Früherkennung und digitale Gesundheitstransformation unterstützt und Saudi-Arabien als führendes Zentrum für fortgeschrittene medizinische Display-Adoption in der Region etabliert
Die Südafrika Medical Display Market Insight
Der südafrikanische Medizindisplay-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch die steigende Nachfrage nach verbesserten diagnostischen Bildgebungsfähigkeiten und steigenden Gesundheitsinvestitionen in städtischen medizinischen Zentren getrieben wird. Die wachsende Belastung chronischer Krankheiten wie Krebs und Herz-Kreislauf-Erkrankungen erhöht die Notwendigkeit fortgeschrittener Radiologielösungen. Darüber hinaus unterstützt die Erweiterung von privaten Gesundheitseinrichtungen und diagnostischen Bildgebungszentren die Einführung von medizinischen Displays. Die allmähliche digitale Transformation des Landes in der Gesundheitsversorgung sowie das zunehmende Bewusstsein für fortschrittliche Bildgebungstechnologien tragen zum Marktwachstum bei.
Saudi-Arabien Medical Display Market Insight
Der saudi-arabische Medizindisplay-Markt wird voraussichtlich während der Vorausschätzungsperiode auf einem beträchtlichen CAGR expandieren, der durch eine groß angelegte Infrastrukturentwicklung im Gesundheitswesen im Rahmen nationaler Transformationsinitiativen und eine zunehmende Einführung intelligenter Krankenhaussysteme gefördert wird. Das Land legt großen Wert auf hochpräzise diagnostische Bildgebung, was zu einem weit verbreiteten Einsatz fortgeschrittener medizinischer Displays in Radiologie, Chirurgie und Telegesundheitsanwendungen führt. Die Integration von KI-basierten Bildverarbeitungslösungen und Cloud-basierten Gesundheitsplattformen verbessert die diagnostische Effizienz weiter. Darüber hinaus stärken kontinuierliche Investitionen in die Krankenhausmodernisierung und Spezialversorgungszentren die Nachfrage nach leistungsstarken medizinischen Display-Technologien.
Ägyptische medizinische Anzeige Markt Einblick
Der ägyptische Medizindisplay-Markt ist bereit, in einem starken CAGR während der Prognosezeit zu wachsen, angetrieben durch den Ausbau des Gesundheitszugangs, zunehmende Regierungsorientierung auf Krankenhaus-Upgrades und steigende Nachfrage nach fortschrittlichen diagnostischen Bildgebungslösungen. Das Land zeugt von einer allmählichen Einführung digitaler Gesundheitssysteme, insbesondere in großen städtischen Krankenhäusern und diagnostischen Labors. Die zunehmende Prävalenz von chronischen Krankheiten und der zunehmende Bedarf an Frühdiagnose erhöhen die Nachfrage nach medizinischen Displays. Darüber hinaus unterstützen internationale Partnerschaften und Entwicklungsprogramme im Gesundheitswesen die Einführung moderner bildgebender Infrastruktur im ganzen Land.
Nigeria Medizinische Anzeige Markt Einblick
Der nigerianische Medizindisplay-Markt gewinnt an Dynamik aufgrund der Verbesserung der Gesundheitsinfrastruktur, der steigenden Investitionen im privaten Sektor und der Sensibilisierung für fortschrittliche diagnostische Bildgebungstechnologien. Die wachsende Bevölkerung und steigende Krankheitslast des Landes treiben die Nachfrage nach effizienten diagnostischen Werkzeugen in Krankenhäusern und Abbildungszentren. Die Einführung medizinischer Displays nimmt in städtischen Gesundheitseinrichtungen allmählich zu, unterstützt durch den Ausbau privater Diagnosenetze. Darüber hinaus wird erwartet, dass in den kommenden Jahren laufende Modernisierungsbemühungen im Gesundheitswesen und digitale Transformationsinitiativen das Marktwachstum weiter stimulieren.
Welche sind die Top-Unternehmen im Nahen Osten und Afrika Medical Display Market
Die Middle East and Africa Medical Display Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Barco NV(Belgien)
- EIZO Corporation(Japan)
- Siemens Healthineers AG(Deutschland)
- Koninklijke Philips N.V.(Niederlande)
- LG Electronics Inc.(Südkorea)
- Sony Group Corporation (Japan)
- NEC Corporation (Japan)
- Advantech Co., Ltd. (Taiwan)
- BenQ Medical Technology Corp. (Taiwan)
- FSN Medical Technologies (USA)
- NDS Chirurgische Bildgebung (US)
- Double Black Imaging Inc. (USA)
- Totoku Electric Co., Ltd. (Japan)
- Jusha Medical (China)
- Onyx Healthcare Inc. (Taiwan)
- Reshin Medical Display (China)
- Axiomtek Co., Ltd.
- Panasonic Corporation (Japan)
- KARL STORZ SE & Co. KG (Deutschland)
- Steris plc (USA)
Was sind die jüngsten Entwicklungen im Nahen Osten und Afrika Medical Display Market
- Im Januar 2025 präsentierte Philips auf der Arab Health 2025 in Dubai seine fortschrittlichen Bildverarbeitungs- und Visualisierungslösungen im Gesundheitswesen, darunter auch AI-fähige Diagnosesysteme mit leistungsstarken medizinischen Displays. Die Lösungen konzentrierten sich auf die Verbesserung der Bildgebungsgenauigkeit, der Workflow-Effizienz und der realen klinischen Entscheidungsfindung in Krankenhäusern im Nahen Osten. Das Schaufenster zeigt Cloud-basierte Bildgebung, fortschrittliche Visualisierungstools und integrierte Krankenhausinformatiksysteme
- Im Januar 2025 stellte LG Electronics seine neueste Suite hochauflösender medizinischer Display-Lösungen auf der Arab Health in Dubai vor, mit 8MP und 4K chirurgischen Monitoren für fortgeschrittene diagnostische und chirurgische Bildgebung. Die Displays zielen darauf ab, die klinische Genauigkeit zu verbessern, die Strahlenexposition zu reduzieren und orthopädische und Radiologieanwendungen zu unterstützen. Der Start stärkt die Präsenz von LG in Initiativen der Digitalisierung im Nahen Osten
- Im März 2024 präsentierte die EIZO Corporation ihre OP-Visualisierungslösungen von CuratOR auf der Arab Health in Dubai und betonte 4K chirurgische Monitore und integrierte OR-Imaging-Systeme für fortgeschrittene Krankenhaus-Workflows. Die Lösung konzentriert sich auf die Verbesserung der Echtzeit-Chirurgie-Visualisierung und Endoskopie-Unterstützung in Operationsräumen. Es spiegelt die zunehmende Annahme integrierter digitaler Betriebstheater in den Krankenhäusern des Nahen Ostens wider.
- Im Januar 2024 präsentierte die EIZO Corporation bei Arab Health in Dubai ihre CuratOR-Chirurgie- und RadiForce-Diagnoseanzeigesysteme, zeigt 4K-Chirurgiemonitore und hochpräzise Radiologieanzeigen für Operationsräume. Diese Systeme wurden entwickelt, um die chirurgische Visualisierung, Endoskopie-Bildgebung und Radiologie-Workflows in fortgeschrittenen Krankenhausumgebungen zu verbessern. Die Präsentation unterstreicht die steigende Nachfrage nach integrierten OR-Visualisierungssystemen in MEA-Gesundheitseinrichtungen
- Im Januar 2023 präsentierte Barco seine fortschrittlichen diagnostischen und chirurgischen Displaysysteme bei der Arab Health in Dubai und betonte hochpräzise Bildgebungslösungen für Radiologie, Mammographie, Pathologie und Operationsräume. Das Unternehmen hob seine Displaytechnologien der nächsten Generation hervor, um die Diagnosegenauigkeit und die klinische Effizienz in Krankenhäusern im Nahen Osten zu verbessern.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW OF MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET
1.4 LIMITATIONS
1.5 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHICAL SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 CURRENCY AND PRICING
2.5 DBMR TRIPOD DATA VALIDATION MODEL
2.6 MULTIVARIATE MODELLING
2.7 TECHNOLOGYLIFELINE CURVE
2.8 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.9 DBMR MARKET POSITION GRID
2.1 MARKET APPLICATION COVERAGE GRID
2.11 VENDOR SHARE ANALYSIS
2.12 SECONDARY SOURCES
2.13 ASSUMPTIONS
3 EXECUTIVE SUMMARY
3.1 PESTEL
3.2 PORTER'S FIVE FORCES MODEL
3.3 TECHNOLOGICAL LANDSCAPE IN THE MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET
3.3.1 ORGANIC LIGHT EMITTING DIODE (OLED)
3.3.2 LIGHT EMITTING DIODE (LED), TECHNOLOGY
3.3.3 LIQUID CRYSTAL DISPLAY (LCD)
4 VALUE CHAIN ANALYSIS: MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET
5. Markt für medizinische Displays im Nahen Osten und Afrika: Vorschriften
6 MARKTÜBERSICHT
6.1 TREIBER
6.1.1 Der wachsende Trend zur minimalinvasiven Behandlung
6.1.2 WACHSENDE GESUNDHEITSINFRASTRUKTUR
6.1.3 STARKER ANSTIEG DER ANZAHL DER ZENTREN FÜR DIAGNOSTISCHE BILDGEBUNG
6.2 EINSCHRÄNKUNGEN
6.2.1 Zunahme der Nutzung generalüberholter medizinischer Displays
6.2.2 Die medizinische Gemeinschaft hat versucht, Vorteile zu ziehen
6.2.3 HOHE KOSTEN FÜR MEDIZINISCHE ANZEIGEGERÄTE
6.3 CHANCEN
6.3.1 STRATEGISCHE INITIATIVEN DER MARKTPLATZIERER
6.3.2 TECHNOLOGISCHE FORTSCHRITTE BEI MEDIZINISCHEN ANZEIGEINSTRUMENTEN
6.3.3 STEIGENDES VERFÜGBARES EINKOMMEN
6.4 HERAUSFORDERUNGEN
6.4.1 Mangel an qualifiziertem Fachwissen
6.4.2 STRENGE VORSCHRIFTEN
7. Markt für medizinische Displays im Nahen Osten und Afrika, nach Technologie
7.1 ÜBERSICHT
7,2-Zoll-LCD-Display mit LED-Hintergrundbeleuchtung
7,3 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
7,4 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
7,5 OLED-DISPLAY
7.5.1 AMOLED
7.5.2 PMOLED
8 Markt für medizinische Displays im Nahen Osten und Afrika, nach Panelgröße
8.1 ÜBERSICHT
8,2 WENIGER ALS 22,9
8.2.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
8.2.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.2.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.2.4 OLED-DISPLAY
8,3 23,0- 32,0
8.3.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
8.3.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.3.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.3.4 OLED-DISPLAY
8,4 32,1-42,0
8.4.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
8.4.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.4.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.4.4 OLED-DISPLAY
8,5 MEHR ALS 42
8.5.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
8.5.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.5.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.5.4 OLED-DISPLAY
9 Markt für medizinische Displays im Nahen Osten und Afrika, nach Anzeigemodus
9.1 ÜBERSICHT
9.2 2D
9.3 3D
10 Markt für medizinische Displays im Nahen Osten und Afrika, nach Megapixeln
10.1 ÜBERSICHT
10.2 2.1-4MP
10.3 4.1-8MP
10.4 ÜBER 8MP
10,5 BIS ZU 2 MP
11 Markt für medizinische Displays im Nahen Osten und Afrika, durch Beschluss
11.1 ÜBERBLICK
11.2 4K
11,3 ULTRA FULL HD
11,4 FULL HD
11.5 SONSTIGES
12 Markt für medizinische Displays im Nahen Osten und Afrika, nach Displaytyp
12.1 ÜBERSICHT
12.2 WANDMONTAGE
12.3 TRAGBAR
12.4 MODULAR
13 Markt für medizinische Displays im Nahen Osten und Afrika, nach Displayfarbe
13.1 ÜBERSICHT
13.2 FARBE
13.2.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
13.2.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
13.2.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
13.2.4 OLED-DISPLAY
13.3 MONOCHROM
13.3.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
13.3.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
13.3.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
13.3.4 OLED-DISPLAY
14 Markt für medizinische Displays im Nahen Osten und Afrika, nach Komponenten
14.1 ÜBERSICHT
14.2 HARDWARE
14.2.1 ZUBEHÖR
14.2.2 SENSOREN
14.2.3 PANEELE
14.2.4 SONSTIGES
14.3 DIENSTLEISTUNGEN
14.3.1 BERATUNG
14.3.2 INSTALLATION
14.3.3 KUNDENDIENSTE
15 Markt für medizinische Displays im Nahen Osten und Afrika, nach Anwendung
15.1 ÜBERSICHT
15.2 DIAGNOSE
15.2.1 NACH TYP
15.2.1.1 ALLGEMEINE RADIOLOGIE
15.2.1.2 MAMMOGRAFIE
15.2.1.3 DIGITALE PATHOLOGIE
15.2.1.4 MULTIMODALITÄT
15.2.2 NACH PANELGRÖSSE
15.2.2.1 WENIGER ALS 22,9
15.2.2.2 23,0- 32,0
15.2.2.3 32,1-42,0
15.2.2.4 MEHR ALS 42
15.3 CHIRURGISCH/INTERVENTIONELL
15.3.1 NACH TYP
15.3.1.1 Herz-Kreislauf
15.3.1.2 ONKOLOGIE
15.3.1.3 Neurologie
15.3.1.4 Augenheilkunde
15.3.1.5 SONSTIGES
15.3.2 NACH PANELGRÖSSE
15.3.2.1 WENIGER ALS 22,9
15.3.2.2 23,0- 32,0
15.3.2.3 32,1-42,0
15.3.2.4 MEHR ALS 42
15.4 VOM PATIENTEN GETRAGENES ÜBERWACHUNGSGERÄT
15.5 BERATUNG
15.6 TELEHEALTH
15.6.1 BY PANEL SIZE
15.6.1.1 LESS THAN 22.9
15.6.1.2 23.0- 32.0
15.6.1.3 32.1-42.0
15.6.1.4 MORE THAN 42
15.7 TEACHING/PRACTICE
15.7.1 BY PANEL SIZE
15.7.1.1 LESS THAN 22.9
15.7.1.2 23.0- 32.0
15.7.1.3 32.1-42.0
15.7.1.4 MORE THAN 42
15.8 DENTISTRY
15.8.1 BY PANEL SIZE
15.8.1.1 LESS THAN 22.9
15.8.1.2 23.0- 32.0
15.8.1.3 32.1-42.0
15.8.1.4 MORE THAN 42
15.9 POINT OF CARE
15.9.1 BY PANEL SIZE
15.9.1.1 LESS THAN 22.9
15.9.1.2 23.0- 32.0
15.9.1.3 32.1-42.0
15.9.1.4 MORE THAN 42
15.1 FETAL MONITORING
15.10.1 BY PANEL SIZE
15.10.1.1 LESS THAN 22.9
15.10.1.2 23.0- 32.0
15.10.1.3 32.1-42.0
15.10.1.4 MORE THAN 42
15.11 OTHERS
16 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET, BY END USER
16.1 OVERVIEW
16.2 HOSPITALS
16.2.1 BY AREA
16.2.1.1 OPERATING ROOM
16.2.1.2 SURGERY UNIT
16.2.1.3 OTHERS
16.2.2 BY TECHNOLOGY
16.2.2.1 LED BACKLIT LCD DISPLAY
16.2.2.2 CCFL BACKLIT LCD DISPLAY
16.2.2.3 TFT BACKLIT LCD DISPLAY
16.2.2.4 OLED DISPLAY
16.2.3 CLINICS
16.2.3.1 LED BACKLIT LCD DISPLAY
16.2.3.2 CCFL BACKLIT LCD DISPLAY
16.2.3.3 TFT BACKLIT LCD DISPLAY
16.2.3.4 OLED DISPLAY
16.2.4 NURSING FACILITIES
16.2.4.1 LED BACKLIT LCD DISPLAY
16.2.4.2 CCFL BACKLIT LCD DISPLAY
16.2.4.3 TFT BACKLIT LCD DISPLAY
16.2.4.4 OLED DISPLAY
16.2.5 DIAGNOSTIC LABORATORIES
16.2.5.1 LED BACKLIT LCD DISPLAY
16.2.5.2 CCFL BACKLIT LCD DISPLAY
16.2.5.3 TFT BACKLIT LCD DISPLAY
16.2.5.4 OLED DISPLAY
16.3 IMAGING/ RADIOLOGY LABORATORY
16.3.1 LABORATORY
16.3.1.1 LED BACKLIT LCD DISPLAY
16.3.1.2 CCFL BACKLIT LCD DISPLAY
16.3.1.3 TFT BACKLIT LCD DISPLAY
16.3.1.4 OLED DISPLAY
16.3.2 REHABILITATION CENTERS
16.3.2.1 LED BACKLIT LCD DISPLAY
16.3.2.2 CCFL BACKLIT LCD DISPLAY
16.3.2.3 TFT BACKLIT LCD DISPLAY
16.3.2.4 OLED DISPLAY
16.4 OTHERS
17 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET, BY IMAGING TECHNOLOGY
17.1 OVERVIEW
17.2 TOUCH SCREEN
17.3 SCRATCH RESISTANT FONT GLASS
17.4 FAILSAFE MODE
17.5 CLEANABLE OPTIONS
17.6 SOFTGLOW & SPOTVIEW
17.7 OTHERS
18 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET, BY ASPECT RATIO
18.1 OVERVIEW
18.2 12/30/1899 4:09:00 PM
18.3 12/30/1899 9:09:00 PM
18.4 12/30/1899 4:03:00 AM
19 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET, BY DISTRIBUTION CHANNEL
19.1 OVERVIEW
19.2 DIRECT TENDERS
19.3 RETAIL SALES
19.4 OTHERS
20 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET, BY GEOGRAPHY
20.1 MIDDLE EAST AND AFRICA
20.1.1 SOUTH AFRICA
20.1.2 SAUDI ARABIA
20.1.3 U.A.E
20.1.4 EGYPT
20.1.5 ISRAEL
20.1.6 REST OF MIDDLE EAST AND AFRICA
21 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: COMPANY LANDSCAPE
21.1 COMPANY SHARE ANALYSIS: MIDDLE EAST & AFRICA
22 SWOT ANALYSIS
23 COMPANY PROFILE
23.1 ADVANTECH CO., LTD
23.1.1 COMPANY SNAPSHOT
23.1.2 REVENUE ANALYSIS
23.1.3 COMPANY SHARE ANALYSIS
23.1.4 PRODUCT PORTFOLIO
23.1.5 RECENT DEVELOPMENTS
23.2 HP DEVELOPMENT COMPANY, L.P
23.2.1 COMPANY SNAPSHOT
23.2.2 REVENUE ANALYSIS
23.2.3 COMPANY SHARE ANALYSIS
23.2.4 PRODUCT PORTFOLIO
23.2.5 RECENT DEVELOPMENT
23.3 DELL INC.
23.3.1 COMPANY SNAPSHOT
23.3.2 REVENUE ANALYSIS
23.3.3 COMPANY SHARE ANALYSIS
23.3.4 PRODUCT PORTFOLIO
23.3.5 RECENT DEVELOPMENTS
23.4 ALPINION MEDICAL SYSTEMS CO., LTD
23.4.1 UNTERNEHMENSÜBERSICHT
23.4.2 UNTERNEHMENSAKTIENANALYSE
23.4.3 PRODUKTPORTFOLIO
23.4.4 JÜNGSTE ENTWICKLUNGEN
23.5 STERIS
23.5.1 UNTERNEHMENSÜBERSICHT
23.5.2 Umsatzanalyse
23.5.3 UNTERNEHMENSAKTIENANALYSE
23.5.4 PRODUKTPORTFOLIO
23.5.5 JÜNGSTE ENTWICKLUNG
23.6 AMPRONIX
23.6.1 UNTERNEHMENSÜBERSICHT
23.6.2 PRODUKTPORTFOLIO
23.6.3 JÜNGSTE ENTWICKLUNG
23.7 AXIOMTEK CO., LTD.
23.7.1 UNTERNEHMENSÜBERSICHT
23.7.2 Umsatzanalyse
23.7.3 PRODUKTPORTFOLIO
23.7.4 JÜNGSTE ENTWICKLUNG
23.8 BARCO
23.8.1 UNTERNEHMENSÜBERSICHT
23.8.2 Umsatzanalyse
23.8.3 PRODUKTPORTFOLIO
23.8.4 JÜNGSTE ENTWICKLUNGEN
23.9 BENQ
23.9.1 UNTERNEHMENSÜBERSICHT
23.9.2 PRODUKTPORTFOLIO
23.9.3 JÜNGSTE ENTWICKLUNGEN
23.1 COJE CO., LTD.
23.10.1 UNTERNEHMENSÜBERSICHT
23.10.2 PRODUKTPORTFOLIO
23.10.3 NEUESTE ENTWICKLUNGEN
23.11 EIZO INC (2021)
23.11.1 UNTERNEHMENSÜBERSICHT
23.11.2 Umsatzanalyse
23.11.3 PRODUKTPORTFOLIO
23.11.4 JÜNGSTE ENTWICKLUNG
23.12 FSN MEDIZINTECHNOLOGIEN.
23.12.1 UNTERNEHMENSÜBERSICHT
23.12.2 PRODUKTPORTFOLIO
23.12.3 JÜNGSTE ENTWICKLUNG
23.13 HISENSE MEDICAL EQUIPMENT CO, LTD (EINE TOCHTERGESELLSCHAFT DER HISENSE GROUP)
23.13.1 UNTERNEHMENSÜBERSICHT
23.13.2 Umsatzanalyse
23.13.3 PRODUKTPORTFOLIO
23.13.4 NEUE ENTWICKLUNG
23.14 KONINKLIJKE PHILIPS NV( 2021)
23.14.1 UNTERNEHMENSÜBERSICHT
23.14.2 Umsatzanalyse
23.14.3 PRODUKTPORTFOLIO
23.14.4 NEUESTE ENTWICKLUNG
23.15 LG DISPLAY CO., LTD.
23.15.1 UNTERNEHMENSÜBERSICHT
23.15.2 Umsatzanalyse
23.15.3 PRODUKTPORTFOLIO
23.15.4 NEUESTE ENTWICKLUNG
23.16 NANJING JUSHA COMMERCIAL & TRADING CO., LTD.
23.16.1 UNTERNEHMENSÜBERSICHT
23.16.2 PRODUKTPORTFOLIO
23.16.3 NEUESTE ENTWICKLUNGEN
23.17 NOVANTA INC. (2021)
23.17.1 UNTERNEHMENSÜBERSICHT
23.17.2 Umsatzanalyse
23.17.3 PRODUKTPORTFOLIO
23.17.4 NEUESTE ENTWICKLUNGEN
23,18 ONYX HEALTHCARE INC. (TOCHTERGESELLSCHAFT VON AAEON TECHNOLOGY INC.)
23.18.1 UNTERNEHMENSÜBERSICHT
23.18.2 Umsatzanalyse
23.18.3 PRODUKTPORTFOLIO
23.18.4 NEUESTE ENTWICKLUNGEN
23.19 PANASONIC HOLDINGS CORPORATION
23.19.1 UNTERNEHMENSÜBERSICHT
23.19.2 Umsatzanalyse
23.19.3 JÜNGSTE ENTWICKLUNG
23.2 QUEST MEDICAL, INC. (EINE TOCHTERGESELLSCHAFT DER ATRION CORPORATION)
23.20.1 UNTERNEHMENSÜBERSICHT
23.20.2 Umsatzanalyse
23.20.3 PRODUKTPORTFOLIO
23.20.4 JÜNGSTE ENTWICKLUNGEN
23.21 REIN MEDICAL GMBH
23.21.1 UNTERNEHMENSÜBERSICHT
23.21.2 PRODUKTPORTFOLIO
23.21.3 JÜNGSTE ENTWICKLUNGEN
23.22 SHARP NEC DISPLAY SOLUTIONS (2021)
23.22.1 UNTERNEHMENSÜBERSICHT
23.22.2 PRODUKTPORTFOLIO
23.22.3 JÜNGSTE ENTWICKLUNGEN
23.23 SHENZHEN BEACON DISPLAY TECHNOLOGY CO., LTD.
23.23.1 UNTERNEHMENSÜBERSICHT
23.23.2 PRODUKTPORTFOLIO
23.23.3 JÜNGSTE ENTWICKLUNG
23.24 SHENZHEN JLD DISPLAY EXPERT CO., LTD
23.24.1 UNTERNEHMENSÜBERSICHT
23.24.2 PRODUKTPORTFOLIO
23.24.3 JÜNGSTE ENTWICKLUNGEN
23.25 SIEMENS HEALTHCARE GMBH
23.25.1 UNTERNEHMENSÜBERSICHT
23.25.2 Umsatzanalyse
23.25.3 PRODUKTPORTFOLIO
23.25.4 NEUESTE ENTWICKLUNG
23.26 SONY GROUP CORPORATION
23.26.1 UNTERNEHMENSÜBERSICHT
23.26.2 Umsatzanalyse
23.26.3 PRODUKTPORTFOLIO
23.26.4 NEUESTE ENTWICKLUNG
23.27 TEGUAR COMPUTER
23.27.1 UNTERNEHMENSÜBERSICHT
23.27.2 PRODUKTPORTFOLIO
23.27.3 JÜNGSTE ENTWICKLUNGEN
24 FRAGEBOGEN
25 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLE 1: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 2: MARKT FÜR MEDIZINISCHE LCD-DISPLAYS MIT LED-HINTERGRUNDBELEUCHTUNG IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 3: CCFL-HINTERGRUNDBELEUCHTETE LCD-DISPLAYS IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 4: TFT-LCD-DISPLAYS MIT HINTERGRUNDBELEUCHTUNG IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 5: OLED-DISPLAYS IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 6: OLED-DISPLAYTYP IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 7: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH PANELGRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 8: NAHER OSTEN UND AFRIKA: WENIGER ALS 22,9 % AM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 9: NAHER OSTEN UND AFRIKA: WENIGER ALS 22,9 % AM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 10 NAHER OSTEN UND AFRIKA 23,0–32,0 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 11 NAHER OSTEN UND AFRIKA 23,0–32,0 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 12 NAHER OSTEN UND AFRIKA 32,1–42,0 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 13 NAHER OSTEN UND AFRIKA 32,1–40,0 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 14: NAHER OSTEN UND AFRIKA – MEHR ALS 42 % IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 15: NAHER OSTEN UND AFRIKA: MEHR ALS 42 % IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 16: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH ANZEIGEMODUS, 2020–2029 (MILLIONEN USD)
TABELLE 17: NAHER OSTEN UND AFRIKA – 2D-MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 18: 3D im Markt für medizinische Displays im Nahen Osten und Afrika, nach Regionen, 2020–2029 (in Mio. USD)
TABELLE 19: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH MEGAPIXEL, 2020–2029 (MILLIONEN USD)
TABELLE 20 NAHER OSTEN UND AFRIKA: 2,1–4 MP IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 21 NAHER OSTEN UND AFRIKA: 4,1–8 MP IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 22: NAHER OSTEN UND AFRIKA ÜBER 8 MP IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 23 NAHER OSTEN UND AFRIKA: BIS ZU 2 MP AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 24: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH AUFLÖSUNG, 2020–2029 (MIO. USD)
TABELLE 25: NAHER OSTEN UND AFRIKA: 4K IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 26: ULTRA FULL HD IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 27: NAHER OSTEN UND AFRIKA: FULL HD IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 28 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 29: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH DISPLAYTYP, 2020–2029 (MILLIONEN USD)
TABELLE 30: NAHER OSTEN UND AFRIKA – MARKT FÜR WANDMONTAGE IN MEDIZINISCHEN DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 31: MARKT FÜR TRAGBARE MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 32: MARKT FÜR MODULARE MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 33: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH DISPLAYFARBE, 2020–2029 (MILLIONEN USD)
TABELLE 34: NAHER OSTEN UND AFRIKA: FARBE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 35: NAHER OSTEN UND AFRIKA: FARBE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 36: NAHER OSTEN UND AFRIKA – MONOCHROM IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 37: NAHER OSTEN UND AFRIKA – MONOCHROM IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 38: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 39: HARDWARE IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 40: HARDWARE IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 41: DIENSTLEISTUNGEN IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 42: DIENSTLEISTUNGEN IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 43 MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 44: DIAGNOSTIK IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 45: DIAGNOSTIK IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 46 NAHER OSTEN UND AFRIKA NACH TYP IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 47 NAHER OSTEN UND AFRIKA NACH PANELGRÖSSE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 48: MARKT FÜR CHIRURGISCHE/INTERVENTIONELLE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 49: MARKT FÜR CHIRURGISCHE/INTERVENTIONELLE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 50 NAHER OSTEN UND AFRIKA NACH TYP IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 51 NAHER OSTEN UND AFRIKA NACH PANELGRÖSSE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 52: MARKT FÜR VON PATIENTEN GETRAGENE ÜBERWACHUNGSGERÄTE IM MEDIZINISCHEN DISPLAY IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 53: BERATUNG IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 54: TELEHEALTH IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 55: TELEHEALTH IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH PANELGRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 56: NAHER OSTEN UND AFRIKA – UNTERRICHT/PRAXIS IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 57: NAHER OSTEN UND AFRIKA – UNTERRICHT/PRAXIS AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH PANELGRÖSSE, 2020–2029 (MIO. USD)
TABELLE 58: NAHER OSTEN UND AFRIKA – ZAHNHEILKUNDE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 59: NAHER OSTEN UND AFRIKA: ZAHNHEILKUNDE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH PANELGRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 60: NAHER OSTEN UND AFRIKA – POINT OF CARE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 61: POINT OF CARE IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH PANELGRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 62: NAHER OSTEN UND AFRIKA – MARKT FÜR FETALE ÜBERWACHUNG AUF MEDIZINISCHEN DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 63: NAHER OSTEN UND AFRIKA – MARKT FÜR FETALE ÜBERWACHUNG AUF MEDIZINISCHEN DISPLAYS, NACH PANELGRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 64 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 65: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH ENDBENUTZER, 2020–2029 (MILLIONEN USD)
TABELLE 66: KRANKENHÄUSER IM NAHEN OSTEN UND IN AFRIKA AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 67: KRANKENHÄUSER IM NAHEN OSTEN UND IN AFRIKA AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ENDBENUTZERN, 2020–2029 (MILLIONEN USD)
TABELLE 68 NAHER OSTEN UND AFRIKA NACH GEBIETEN IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ENDBENUTZERN, 2020–2029 (MILLIONEN USD)
TABELLE 69 NAHER OSTEN UND AFRIKA NACH TECHNOLOGIE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 70: KLINIKEN IM NAHEN OSTEN UND IN AFRIKA AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 71: KLINIKEN IM NAHEN OSTEN UND IN AFRIKA AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 72: PFLEGEEINRICHTUNGEN IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 73: PFLEGEEINRICHTUNGEN IM NAHEN OSTEN UND AFRIKA AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 74: DIAGNOSELABORE IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 75: DIAGNOSELABORE IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 76: BILDGEBENDE/RADIOLOGISCHE LABORE IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 77: LABOR IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 78: LABOR IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 79: REHABILITATIONSZENTREN IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 80 REHABILITATIONSZENTREN IM NAHEN OSTEN UND AFRIKA AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 81 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 82: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH BILDGEBUNGSTECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 83: TOUCHSCREEN-MARKT IM NAHEN OSTEN UND AFRIKA FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 84: KRATZFESTES SCHRIFTGLAS IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 85: AUSFALLSICHERER MODUS IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 86 – REINIGUNGSOPTIONEN IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 87 NAHER OSTEN UND AFRIKA: SOFTGLOW & SPOTVIEW IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 88 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 89: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH SEITENVERHÄLTNIS, 2020–2029 (MIO. USD)
TABELLE 90 NAHER OSTEN UND AFRIKA 16:09 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 91 NAHER OSTEN UND AFRIKA 21:09 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 92 NAHER OSTEN UND AFRIKA 4:03 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 93: MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 94: DIREKTE AUSSCHREIBUNGEN IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 95: EINZELHANDELSUMSÄTZE IM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 96 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
Abbildungsverzeichnis
ABBILDUNG 1 MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA: SEGMENTIERUNG
ABBILDUNG 2 MEDIZINISCHER DISPLAYMARKT IM NAHEN OSTEN UND IN AFRIKA: DATENTRIANGULATION
ABBILDUNG 3 MEDIZINISCHE DISPLAYMARKT IM NAHEN OSTEN UND IN AFRIKA: DROC-ANALYSE
ABBILDUNG 4 MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA: NAHER OSTEN UND AFRIKA VS. REGIONALE MARKTANALYSE
ABBILDUNG 5 MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA: UNTERNEHMENSFORSCHUNGSANALYSE
ABBILDUNG 6 MEDIZINISCHE DISPLAYMARKT IM NAHEN OSTEN UND IN AFRIKA: MULTIVARIATE MODELLIERUNG
ABBILDUNG 7 MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA: DEMOGRAFISCHE INTERVIEWS
ABBILDUNG 8 MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA: DBMR-MARKTPOSITIONSRASTER
ABBILDUNG 9 MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA: RASTER DER MARKTANWENDUNGSABDECKUNG
ABBILDUNG 10 MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA: ANALYSE DER ANBIETERANTEILE
ABBILDUNG 11 MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA: SEGMENTIERUNG
ABBILDUNG 12: Der Anstieg der Generikaproduktion und der technologische Fokus auf medizinische Displays treiben den Markt für medizinische Displays im Nahen Osten und Afrika im Prognosezeitraum von 2022 bis 2029 an.
ABBILDUNG 13: DAS TECHNOLOGIESEGMENT WIRD 2022 UND 2029 VORAUSSICHTLICH DEN GRÖSSTEN ANTEIL AM MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND AFRIKA AUSMACHEN
ABBILDUNG 14: TREIBER, EINSCHRÄNKUNGEN, CHANCEN UND HERAUSFORDERUNGEN DES MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA
ABBILDUNG 15 MARKT FÜR MEDIZINISCHE DISPLAYS IM NAHEN OSTEN UND IN AFRIKA: NACH TECHNOLOGIE, 2021
FIGURE 16 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY TECHNOLOGY, 2022-2029 (USD MILLION)
FIGURE 17 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY TECHNOLOGY, CAGR (2022-2029)
FIGURE 18 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY TECHNOLOGY, LIFELINE CURVE
FIGURE 19 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY PANEL SIZE, 2021
FIGURE 20 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY PANEL SIZE, 2022-2029 (USD MILLION)
FIGURE 21 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY PANEL SIZE, CAGR (2022-2029)
FIGURE 22 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY PANEL SIZE, LIFELINE CURVE
FIGURE 23 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY VIEWING MODE, 2021
FIGURE 24 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY VIEWING MODE, 2022-2029 (USD MILLION)
FIGURE 25 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY VIEWING MODE, CAGR (2022-2029)
FIGURE 26 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY VIEWING MODE, LIFELINE CURVE
FIGURE 27 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY MEGAPIXEL, 2021
FIGURE 28 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY MEGAPIXEL, 2022-2029 (USD MILLION)
FIGURE 29 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY MEGAPIXEL, CAGR (2022-2029)
FIGURE 30 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY MEGAPIXEL, LIFELINE CURVE
FIGURE 31 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY RESOLUTION, 2021
FIGURE 32 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY RESOLUTION, 2022-2029 (USD MILLION)
FIGURE 33 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY RESOLUTION, CAGR (2022-2029)
FIGURE 34 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY RESOLUTION, LIFELINE CURVE
FIGURE 35 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, 2021
FIGURE 36 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, 2022-2029 (USD MILLION)
FIGURE 37 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, CAGR (2022-2029)
FIGURE 38 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, LIFELINE CURVE
FIGURE 39 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, 2021
FIGURE 40 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, 2022-2029 (USD MILLION)
FIGURE 41 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, CAGR (2022-2029)
FIGURE 42 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, LIFELINE CURVE
FIGURE 43 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY COMPONENT, 2021
FIGURE 44 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY COMPONENT, 2022-2029 (USD MILLION)
FIGURE 45 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY COMPONENT, CAGR (2022-2029)
FIGURE 46 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY COMPONENT, LIFELINE CURVE
FIGURE 47 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY APPLICATION, 2021
FIGURE 48 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY APPLICATION, 2022-2029 (USD MILLION)
FIGURE 49 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY APPLICATION, CAGR (2022-2029)
FIGURE 50 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY APPLICATION, LIFELINE CURVE
FIGURE 51 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY END USER, 2021
FIGURE 52 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY END USER, 2022-2029 (USD MILLION)
FIGURE 53 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY END USER, CAGR (2022-2029)
FIGURE 54 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY END USER, LIFELINE CURVE
FIGURE 55 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, 2021
FIGURE 56 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, 2022-2029 (USD MILLION)
FIGURE 57 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, CAGR (2022-2029)
FIGURE 58 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, LIFELINE CURVE
FIGURE 59 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY ASPECT RATIO, 2021
FIGURE 60 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY ASPECT RATIO, 2022-2029 (USD MILLION)
FIGURE 61 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY ASPECT RATIO, CAGR (2022-2029)
FIGURE 62 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY ASPECT RATIO, LIFELINE CURVE
FIGURE 63 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, 2021
FIGURE 64 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, 2022-2029 (USD MILLION)
FIGURE 65 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, CAGR (2022-2029)
FIGURE 66 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, LIFELINE CURVE
FIGURE 67 MIDDLE EAST AND AFRICA MEDICAL DISPLAY MARKET: SNAPSHOT (2021)
FIGURE 68 MIDDLE EAST AND AFRICA MEDICAL DISPLAY MARKET: BY COUNTRY (2021)
FIGURE 69 MIDDLE EAST AND AFRICA MEDICAL DISPLAY MARKET: BY COUNTRY (2022 & 2029)
FIGURE 70 MIDDLE EAST AND AFRICA MEDICAL DISPLAY MARKET: BY TECHNOLOGY (2022-2029)
FIGURE 71 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: COMPANY SHARE 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











