



Marktsegmentierung für chirurgische Elektrowerkzeuge im Nahen Osten und Afrika nach Produkt (Handstücke, Einwegartikel und Zubehör), Technologie (elektrisch betriebene Elektrowerkzeuge, akkubetriebene Elektrowerkzeuge, pneumatische Elektrowerkzeuge und Sonstige), Gerätetyp (Elektrowerkzeuge für große, kleine und mittlere Knochen und Sonstige), Anwendung (Orthopädie, HNO-Chirurgie, Neurochirurgie, Zahnchirurgie, Herz-Thorax-Chirurgie und Sonstige), Endnutzer (Krankenhäuser, ambulante OP-Zentren, Kliniken und Sonstige), Vertriebskanal (Direktvergabe und Vertrieb über Dritte) – Branchentrends und Prognose bis 2033
Was ist der Nahe Osten und Afrika
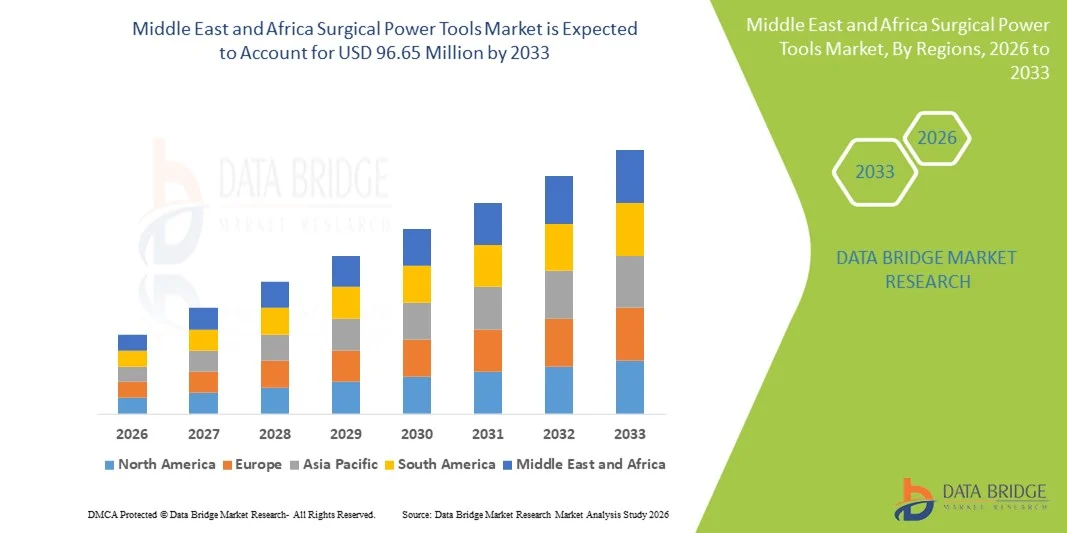
- Wie pro Data Bridge Market Research Analysis wurde die Marktgröße für chirurgische Elektrowerkzeuge im Nahen Osten und Afrika geschätzt73,97 Mio. USD im Jahr 2025und wird voraussichtlich erreichen96,65 Mio. USD bis 2033, beiCAGR von 3,40%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die Verbesserung der Gesundheitsinfrastruktur in Schlüsselländern wie Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika, die steigende Nachfrage nach orthopädischen und anderen chirurgischen Eingriffen und die Umstellung auf fortschrittliche leistungsfähige Werkzeuge, die Präzision und Effizienz des Operationssaals verbessern
- Darüber hinaus treiben zunehmende Gesundheitsausgaben, Erweiterung von Spezial-Chirurgiezentren und verstärkte Fokus auf Patientenergebnisse und Verfahrenseffizienz die Einführung von anspruchsvollen chirurgischen Elektrowerkzeugen sowohl in der öffentlichen als auch in der privaten Gesundheitsversorgung. Diese konvergierenden Faktoren beschleunigen die regionale Aufnahme von leistungsfähigen chirurgischen Geräten und erhöhen das Wachstum der Industrie erheblich.
Marktgröße und Prognose
- Mittlerer Osten und Afrika Marktwert (2025): USD 73,97 Milliarden
- Voraussichtlicher Marktwert (2033): USD 96,65 Milliarden
- Wettervorhersage CAGR (2026–2033): 3.40%
Was sind die großen Takeaways des Nahen Ostens und des Afrikanischen Marktes für chirurgische Kraftwerkzeuge
- Chirurgische Elektrowerkzeuge, einschließlich Bohrer, Sägen und Reamer, die in orthopädischen, dentalen und allgemeinen Chirurgie verwendet werden, werden in modernen Operationsräumen in Krankenhäusern und Spezial-Chirurgiezentren aufgrund ihrer Präzision, Effizienz und Fähigkeit, die Chirurg Ermüdung während komplexer Verfahren zu reduzieren
- Die wachsende Nachfrage nach chirurgischen Elektrowerkzeugen wird in erster Linie durch steigende chirurgische Prozedur Volumen, steigende Gesundheitsausgaben und die Annahme von technologisch fortschrittlichen angetriebenen Instrumenten, die Verfahrensergebnisse verbessern und Betriebszeiten reduzieren
- Saudi-Arabien dominierte den Markt für chirurgische Elektrowerkzeuge im Nahen Osten und Afrika mit einem Umsatzanteil von 22,9 % im Jahr 2025, unterstützt durch eine verbesserte Gesundheitsinfrastruktur, einen hohen Patientenzufluss für orthopädische Operationen und erhebliche Investitionen in moderne Operationsräume von öffentlichen und privaten Gesundheitsdienstleistern
- Ägypten wird voraussichtlich das am schnellsten wachsende Land auf dem Markt für chirurgische Elektrowerkzeuge während der Prognosezeit sein, da der Gesundheitszugang, wachsende Krankenhauskapazitäten und das Bewusstsein für moderne chirurgische Lösungen ausgebaut werden
- Die orthopädische Chirurgie dominierte den chirurgischen Elektrowerkzeuge-Markt, mit einem Marktanteil von 47,2% im Jahr 2025, angetrieben durch steigende Auftreten von Knochen-bedingten Störungen, zunehmende Anzahl von orthopädischen Prozeduren, und Präferenz für Elektrogeräte über Handwerkzeuge für verbesserte Präzision, reduzierte Betriebszeit und bessere chirurgische Ergebnisse
Report Scope und Mittlerer Osten und Afrika Surgische Power Tools Marktsegmentierung
|
Attribute |
Mittlerer Osten und Afrika Chirurgische Kraftwerkzeuge Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Naher Osten und Afrika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Nahen Osten und Afrika Surgische Energiewerkzeuge Markt
Förderungen in Robotik und Smart-Assisted Chirurgical Tools
- Ein signifikanter und beschleunigter Trend im Nahen Osten und Afrika chirurgische Elektrowerkzeuge Markt ist die Integration von robotergestützten und intelligenten chirurgischen Systemen, die Präzision verbessern, Betriebszeiten reduzieren und Patientenergebnisse in orthopädischer undminimal-invasive Operationen
- Zum Beispiel ermöglicht das MAKO Roboterarm Assistenzsystem Chirurgen in Saudi-Arabien und Südafrika partielle Knie- und Hüftersatz mit erhöhter Genauigkeit, reduziert Komplikationen und Erholungszeit
- Smart-assisted Power Tools verfügen nun über Sensoren, die Drehmoment, Geschwindigkeit und Druck in Echtzeit überwachen und Chirurgen dabei unterstützen, die Leistung zu optimieren und Müdigkeit zu reduzieren. So bieten die chirurgischen Bohrer des Stryker Systems 8 Echtzeit-Feedback, um eine Überbohrung zu verhindern und eine optimale Implantatplatzierung zu gewährleisten.
- Integration mit digitalen Krankenhausplattformen ermöglicht eine zentrale Überwachung von chirurgischen Werkzeugen, Instrumentenverfolgung und Wartungsplanung, Streamlining-Operationen und Reduzierung von Ausfallzeiten
- Dieser Trend zu intelligent,Sensor-fähige und robotisch-gestützte chirurgische Elektrowerkzeuge sind die Umgestaltung von chirurgischen Protokollen und Erwartungen, die Unternehmen wie Medtronic dazu veranlasst, mit automatisierten Rückmeldungen und Präzisionsführungen KI-gestützte orthopädische Werkzeuge zu entwickeln
- Die Annahme von intelligenten und robotergestützten chirurgischen Werkzeugen wächst sowohl in öffentlichen als auch in privaten Krankenhäusern rapide, da Gesundheitsanbieter zunehmend die operative Effizienz, die Patientensicherheit und reduzierte postoperative Komplikationen priorisieren.
- Verbesserte Konnektivität von chirurgischen Elektrowerkzeugen mit IT-Systemen des Krankenhauses und IoT-fähigem Gerätemanagement ermöglicht eine vorausschauende Wartung und operative Analyse, verbesserte Effizienz und Kostensenkung
Naher Osten und Afrika Chirurgische Power Tools Marktdynamik
Fahrer
Erhöhung der chirurgischen Verfahren Volumen und Krankenhausinvestitionen
- Die steigenden Mengen an orthopädischen, zahnärztlichen und allgemeinen Operationen, kombiniert mit wachsenden Investitionen in die Infrastruktur im Gesundheitswesen, sind ein wichtiger Treiber für die verstärkte Einführung von chirurgischen Elektrowerkzeugen
- Zum Beispiel kündigte Zimmer Biomet im März 2025 die Erweiterung seiner orthopädischen Strom-Tool-Verteilung über saudische Krankenhäuser an, die sich sowohl auf den gemeinsamen Ersatz- als auch auf den traumachirurgischen Märkten konzentrierten.
- Chirurgen bevorzugen zunehmend angetriebene Instrumente über manuelle Werkzeuge durch erhöhte Präzision, reduzierte Betriebszeit und verbesserte Patientenergebnisse, insbesondere in hochvolumigen chirurgischen Zentren
- Darüber hinaus sind die Modernisierung der Operationssäle und die wachsende Einrichtung von Spezial-Chirurgiezentren in Südafrika und Ägypten die Nachfrage nach fortschrittlichen chirurgischen Elektrowerkzeugen
- Hoher Patientenzufluss für orthopädische Verfahren und zunehmende staatliche und private Investitionen in chirurgische Infrastrukturen sind wesentliche Faktoren, die die Adoption in öffentlichen und privaten Gesundheitseinrichtungen fördern
- Der Trend zu technologisch fortschrittlichen, hochpräzisen chirurgischen Elektrowerkzeugen wird durch das wachsende Bewusstsein für Verfahrenseffizienz, Patientensicherheit und Krankenhausproduktivität bei Gesundheitsdienstleistern unterstützt
- Erhöhte Regierungsinitiativen und Fördermittel, um chirurgische Einrichtungen in Ländern wie Saudi-Arabien und VAE zu aktualisieren, reizen Krankenhäuser an, um moderne chirurgische Elektrowerkzeuge zu übernehmen
- Die steigende Vorliebe für minimalinvasive Verfahren, insbesondere in orthopädischen und Wirbelsäulenchirurgie, ist die Nachfrage nach spezialisierten, hochpräzisen, angetriebenen Instrumenten
Zurückhaltung/Challenge
Hohe Kosten und begrenzte Qualifikationskräfte
- Die relativ hohen Kosten für fortgeschrittene chirurgische Elektrowerkzeuge, einschließlich robotergestützter und sensorgestützter Geräte, stellen eine erhebliche Herausforderung für eine breitere Marktdurchdringung dar, insbesondere in preisempfindlichen Ländern der Region
- So können kleinere Krankenhäuser in Ägypten oder Nigeria die Annahme fortschrittlicher Elektrowerkzeuge aufgrund von Budgetzwängen trotz ihrer klinischen Vorteile verzögern
- Begrenzte Verfügbarkeit von geschulten Chirurgen und Technikern, die in der Lage sind, High-End-Chirurgie-Power-Tools zu betreiben, behindern die schnellere Annahme, insbesondere in weniger entwickelten Gesundheitsmärkten
- Ausbildungsprogramme und Qualifikationsentwicklung für einen sicheren und effizienten Werkzeugbetrieb sind noch begrenzt, wodurch eine Lücke zwischen technologischer Verfügbarkeit und praktischer Nutzung in Krankenhäusern entsteht
- Darüber hinaus können die Wartungsanforderungen und die wiederkehrenden Kosten von chirurgischen Elektrowerkzeugen, einschließlich Einweg- und Kalibrierung, die Gesamtkosten des Eigentums erhöhen und einige Krankenhäuser davon abhalten, bestehende Systeme zu aktualisieren
- Die Überwindung dieser Herausforderungen durch kostengünstige Lösungen, Schulungsinitiativen und lokalisierte Service-Unterstützung wird für ein nachhaltiges Wachstum und eine breitere Übernahme im Nahost- und Afrika-Markt für chirurgische Elektrowerkzeuge von entscheidender Bedeutung sein.
- Variabilität in regulatorischen Genehmigungen und Importbeschränkungen in Ländern im Nahen Osten und Afrika kann den Markteintritt für internationale chirurgische Elektrowerkzeughersteller verzögern
- Inkonsistente Stromversorgung und begrenzte Krankenhausinfrastruktur in bestimmten Regionen können die optimale Auslastung fortgeschrittener chirurgischer Elektrowerkzeuge behindern, die Adoptionsraten beeinflussen
Naher Osten und Afrika Chirurgische Energie Tools Markt Scope
Der Markt wird auf Basis von Produkt, Technologie, Gerätetyp, Anwendung, Endbenutzer und Vertriebskanal segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Markt für chirurgische Elektrowerkzeuge des Nahen Ostens und Afrikas in Handstücke, Einwegartikel und Zubehör segmentiert. Das Handstücksegment dominierte den Markt im Jahr 2025 aufgrund seiner wesentlichen Rolle bei Operationen wie orthopädischen, dentalen und neurochirurgischen Eingriffen. Handstücke bieten die Kernfunktionsfähigkeit für Bohrer, Sägen und Fräser, so dass sie in Krankenhäusern und Spezial-Chirurgiezentren unverzichtbar. Ihre weit verbreitete Adoption wird durch ergonomische Designs, Präzisionskontrolle und Kompatibilität mit mehreren chirurgischen Systemen unterstützt. Krankenhäuser priorisieren hochwertige Handstücke, um die Verfahrenseffizienz zu verbessern, die Ermüdung von Chirurgen zu reduzieren und zuverlässige Ergebnisse zu gewährleisten. Die technologische Integration, wie z.B. elektro- und batteriebetriebene Handstücke, verstärkt weiter ihre Marktherrschaft.
Das Segment Einweg- und Zubehör wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 durch das zunehmende Bewusstsein für Infektionskontrolle und regulatorische Mandate für Einweg-Chirurgiekomponenten beobachten. Einwegchirurgische Klingen, Bürden und sterilisierbare Anlagen reduzieren Kreuzkontaminationsrisiken und verbessern die Patientensicherheit. Zubehör wie Adapter, Akkupacks und Bits ergänzen Handstücke und verbessern die Workflow-Effizienz. Die steigende Zahl der ambulanten Verfahren und kleinere Kliniken, die chirurgische Elektrowerkzeuge übernehmen, erfordern auch Kraftstoffe. Die Hersteller sind innovativ, um kostengünstige, einsatzbereite Lösungen bereitzustellen, die Hygiene- und Sicherheitsstandards erfüllen. Dieser Fokus auf Einweg-Tools und Zubehör treibt starkes Wachstum in Schwellenländern wie Ägypten und Nigeria.
- Von der Technik
Auf Basis der Technik wird der Markt in Elektroantriebe, batteriebetriebene Elektrowerkzeuge, pneumatische Elektrowerkzeuge und andere segmentiert. Das Segment Elektrowerkzeuge dominierte den Markt im Jahr 2025 aufgrund seiner hohen Leistung und Eignung für lang anhaltende orthopädische und traumatische Operationen. Krankenhäuser bevorzugen Elektrowerkzeuge für Präzisionsbohren, Schneiden und Reiben, da sie im Vergleich zu anderen Technologien gleichbleibendes Drehmoment und Geschwindigkeit bieten. Diese Werkzeuge sind mit mehreren Handstücken und Zubehör kompatibel und bieten operative Flexibilität und Zuverlässigkeit bei komplexen Operationen. Elektrobetriebene Geräte benötigen zudem eine geringere Wartung und bieten eine hohe Haltbarkeit und gewährleisten eine langfristige Wirtschaftlichkeit. Große Krankenhäuser in Saudi-Arabien, Südafrika und den Vereinigten Arabischen Emiraten verlassen sich auf Elektrowerkzeuge für Gelenkersatz und Wirbelsäulenchirurgie, die ihre Dominanz stärken.
Das batteriebetriebene Power-Tools-Segment wird erwartet, dass das schnellste Wachstum während 2026–2033 aufgrund ihrer Portabilität, Bequemlichkeit und Funktionsfähigkeit in ambulatorischen chirurgischen Zentren (ASCs) und Kliniken mit eingeschränkter Infrastruktur. Lithium-Ionen-Verlängerungen haben erhöhte Akkulaufzeit und Leistung, so dass diese Werkzeuge vergleichbar mit elektrischen Alternativen. Sie eignen sich besonders für minimalinvasive Eingriffe und mobile chirurgische Einheiten. Krankenhäuser und Kliniken in Ägypten und Nigeria nehmen zunehmend batteriebetriebene Werkzeuge an, um die unkonsistente Stromversorgung zu überwinden. Das zunehmende Bewusstsein für ihre Vorteile, einschließlich reduzierter Rüstzeit und flexibler Bereitstellung, beschleunigt die Marktakzeptanz.
- Mit Gerätetyp
Auf Basis des Gerätetyps wird der Markt zu großen Knochenwerkzeugen, mittleren Knochenwerkzeugen, kleinen Knochenwerkzeugen und anderen segmentiert. Das große Knochenwerkzeugsegment dominierte den Markt im Jahr 2025 aufgrund der hohen Menge an orthopädischen Verfahren mit Hüften, Knien und Wirbelsäulen. Geräte wie oszillierende Sägen, hochmomentige Bohrer und Reibahlen sind für Gelenkersatz und Traumachirurgie unerlässlich. Krankenhäuser in Saudi-Arabien, Südafrika und VAE verlassen sich auf diese Werkzeuge für Präzision, Stabilität und Effizienz bei komplexen Verfahren. Große Knochen-Power-Tools bieten eine höhere Betriebssicherheit, reduzieren Prozedurzeiten und Komplikationen. Ihre Kompatibilität mit mehreren Handstücken und die Integration mit intelligenten chirurgischen Systemen unterstützt die Marktführerschaft weiter. Die zunehmenden Investitionen in orthopädische Zentren und chirurgische Infrastruktur verstärken weiterhin die Dominanz.
Das Segment der kleinen Knochenkraftwerkzeuge wird aufgrund der steigenden Nachfrage in Zahn-, HNO- und Handchirurgen von 2026 bis 2033 das schnellste Wachstum beobachten. Werkzeuge wie Mikrobohrer, Fräser und Niedertorksägen bieten Präzision und reduzieren die Invasivität. Minimal invasive Verfahren in kleineren Knochen steigen über Ägypten, Nigeria und die VAE. Ihre Annahme verbessert die Patientenrückgewinnungszeiten und die chirurgische Genauigkeit. Krankenhäuser und Spezialkliniken integrieren zunehmend kleine Knochenwerkzeuge mit fortgeschrittenen Handstücken. Die Kombination aus technologischem Fortschritt und steigenden ambulanten Operationen treibt ein schnelles Marktwachstum an.
- Anwendung
Auf Basis der Anwendung wird der Markt in orthopädische Chirurgie, ENT Chirurgie, Neurologiechirurgie, Zahnchirurgie, Herzchirurgie und andere segmentiert. Das orthopädische Chirurgiesegment dominierte den Markt im Jahr 2025 mit einem Marktanteil von 47,2%, angetrieben durch die steigende Prävalenz von Brüchen, Muskel-Skelett-Erkrankungen und Gelenkersatz. Surgeons bevorzugen angetriebene Werkzeuge für Genauigkeit, Geschwindigkeit und bessere Patientenergebnisse. Krankenhäuser in Saudi-Arabien, Südafrika und VAE führen hohe Mengen an Knie-, Hüft- und Wirbelsäulenchirurgen durch, wodurch eine starke Nachfrage entsteht. Robotergestützte und sensorgestützte orthopädische Verfahren verstärken die Annahme weiter. Das Segment profitiert von erheblichen Investitionen in Betriebsräume und spezialisierte orthopädische Zentren. Kontinuierliche Innovationen in Handstücken, Bohrern und Sägen halten Dominanz in der gesamten Region.
Das zahnärztliche Chirurgie-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, durch die Erhöhung der Zahnkliniken, das Bewusstsein für fortgeschrittene orale Verfahren und die Annahme von Präzisionsbohrern und Handstücken. Urbanisierung und steigende Einwegeinkommen in Ägypten und Nigeria sind die Nachfrage. Zahnchirurgie setzt zunehmend auf minimalinvasive Techniken, die von batteriegetriebenen und ergonomischen chirurgischen Elektrowerkzeugen profitieren. Das Wachstum in der kosmetischen Zahnmedizin und im Implantat beschleunigt die Adoption weiter. Die Hersteller entwickeln kostengünstige Dental-Instrumente, um den wachsenden Klinikbedarf zu decken. Der steigende Trend der privaten zahnmedizinischen Versorgung trägt zur nachhaltigen Markterweiterung bei.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, ambulante chirurgische Zentren (ASC), Kliniken und andere segmentiert. Das Segment Spitäler dominierte den Markt im Jahr 2025, aufgrund hoher operativer Volumen, der Verfügbarkeit von qualifizierten Chirurgen und der Infrastruktur, um fortschrittliche chirurgische Elektrowerkzeuge zu unterstützen. Krankenhäuser in Saudi-Arabien und Südafrika investieren stark in elektrische Handstücke, große Knochenkraftwerkzeuge und robotergestützte Systeme. Diese Einrichtungen priorisieren Präzision, Zuverlässigkeit und Integration mit digitalen Tracking-Systemen. Krankenhäuser profitieren auch von Massenbeschaffung, Garantien und Service-Unterstützung, wodurch eine starke Nachfrage. Die Dominanz des Segments wird durch laufende Investitionen in orthopädische und neurochirurgische Abteilungen unterstützt. Hohe Prozedurmengen und Komplexität verstärken Krankenhäuser als führende Endbenutzer.
Das ambulante operative Zentrum (ASC) Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch steigende ambulante Verfahren, minimalinvasive Operationen und kleinere Infrastrukturanforderungen. Tragbare batteriebetriebene Werkzeuge machen ASCs für kosteneffiziente Operationen möglich. Die Erweiterung der ASCs in Ägypten, den Vereinigten Arabischen Emiraten und Nigeria erhöht die Einführung von kompakten und leichten chirurgischen Elektrowerkzeugen. ASCs profitieren von einem schnelleren Patientenumsatz und flexiblen chirurgischen Setups. Die wachsende Beliebtheit von Pflegechirurgie unterstützt ein rasches Marktwachstum. Die Integration mit digitalen Plattformen verbessert die Effizienz und Attraktivität der ASC-Adoption.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Direktausschreibungen und Drittanbieter-Verteilungen segmentiert. Das direkte Angebotssegment dominierte den Markt im Jahr 2025 durch große Krankenhaus-Beschaffungspraktiken, insbesondere in Saudi-Arabien und Südafrika. Direkte Vereinbarungen mit Herstellern gewährleisten hochwertige Produkte, Garantien und Service-Unterstützung. Krankenhäuser profitieren von einem großen Kauf von Handstücken, großen Knochenwerkzeugen und Verbrauchsmaterialien zu verhandelten Preisen. Direkte Angebote reduzieren die Beschaffungsleitzeiten und garantieren langfristige Versorgungsstabilität. Dieser Ansatz sorgt für gleichbleibende Qualität für kritische chirurgische Instrumente. Krankenhäuser, die komplexe Operationen durchführen, bevorzugen direkte Herstellerbeziehungen für Zuverlässigkeit und Anpassung.
Das Drittanbieter-Vertriebssegment soll das schnellste Wachstum von 2026 bis 2033, insbesondere in Entwicklungsländern wie Ägypten und Nigeria, beobachten. Kleinere Krankenhäuser und Kliniken verlassen sich auf Drittanbieter für den Zugang zu einer Vielzahl von chirurgischen Elektrowerkzeugen ohne schwere Investitionen. Händler bieten flexible Lieferung, wettbewerbsfähige Preise und eine Vielzahl von Marken. Sie unterstützen auch Kliniken mit Ersatzteilen, Verbrauchsmaterialien und Wartungsdienstleistungen. Die zunehmende Übernahme von chirurgischen Elektrowerkzeugen in ambulanten und kleinen Gesundheitseinrichtungen beschleunigt den Verkauf von Drittanbietern. Verteilungsnetze verbessern Reichweite, Verfügbarkeit und Erschwinglichkeit und treiben ein schnelles Wachstum in den Schwellenländern.
Naher Osten und Afrika Chirurgische Power Tools Markt Regionale Analyse
- Saudi-Arabien dominierte den Markt für chirurgische Elektrowerkzeuge im Nahen Osten und Afrika mit einem Umsatzanteil von 22,9 % im Jahr 2025, unterstützt durch eine verbesserte Gesundheitsinfrastruktur, einen hohen Patientenzufluss für orthopädische Operationen und erhebliche Investitionen in moderne Operationsräume von öffentlichen und privaten Gesundheitsdienstleistern
- Krankenhäuser und Spezial-Chirurgiezentren im Land priorisieren fortschrittliche chirurgische Elektrowerkzeuge wie Elektro-Handstücke, große Knochen-Power-Tools und robotisch unterstützte Systeme, um Präzision zu verbessern, Betriebszeiten zu reduzieren und Patientenergebnisse über orthopädische, Neurologie und Traumatachirurgie zu verbessern
- Diese weit verbreitete Adoption wird durch starke Regierungsinitiativen unterstützt, um Betriebsräume zu modernisieren, einen hohen Patientenzufluss und eine wachsende Vorliebe für minimalinvasive Verfahren zu schaffen, wodurch chirurgische Elektrowerkzeuge für öffentliche und private Gesundheitseinrichtungen unerlässlich sind
Der saudi-arabische Chirurgische Power Tools Markt Einblick
Der Markt für chirurgische Elektrowerkzeuge in Saudi-Arabien eroberte 2025 den größten Umsatzanteil von 22,9 %, der durch bedeutende Investitionen in die Gesundheitsinfrastruktur und die wachsende Zahl orthopädischer, zahnmedizinischer und neurochirurgischer Verfahren bedingt ist. Krankenhäuser und Spezial-Chirurgiezentren priorisieren leistungsstarke elektrische und batteriebetriebene Handstücke, große Knochen-Power-Werkzeuge und robotergestützte Systeme für verbesserte chirurgische Präzision und Effizienz. Der zunehmende Trend minimalinvasiver Operationen und die Einführung fortschrittlicher Operationssaaltechnologien fördert das Marktwachstum. Starke staatliche Initiativen zur Modernisierung von Krankenhäusern, verbunden mit einem hohen Patientenzufluss, schaffen eine anhaltende Nachfrage. Saudi Chirurgen nehmen zunehmend powered tools für verbesserte Ergebnisse und reduzierte Verfahrenszeiten an. Öffentliche und private Krankenhäuser nutzen auch Partnerschaften mit globalen Herstellern, um auf modernste chirurgische Instrumente zuzugreifen.
Südafrika Chirurgische Power Tools Markt Insight
Der südafrikanische OP-Power-Tools-Markt hält einen bedeutenden Anteil in der Region Naher Osten und Afrika, angetrieben durch etablierte Krankenhausinfrastruktur, steigende orthopädische und traumachirurgische Volumen, und die Präsenz führender chirurgischer Werkzeughersteller. Krankenhäuser integrieren zunehmend elektrische und robotergestützte Geräte für Gelenkersatz, Wirbelsäule und Zahnchirurgie, um Präzision und Sicherheit zu gewährleisten. Die Nachfrage wird durch kontinuierliche Investitionen in chirurgische Geräte, fortgeschrittene Handstücke und große Knochenwerkzeuge weiter getrieben. Surgeons bevorzugen angetriebene Instrumente für eine verbesserte Verfahrensgenauigkeit und reduzierte Betriebszeiten. Die Einführung minimalinvasiver Techniken unterstützt den wachsenden Bedarf an kompakten und hochpräzisen chirurgischen Werkzeugen. Der Gesundheitssektor in Südafrika profitiert auch von Partnerschaften mit Distributoren, um die Verfügbarkeit moderner Instrumente in städtischen und halbstädtischen Krankenhäusern zu gewährleisten.
Ägypten Chirurgische Power Tools Markt Einblick
Der ägyptische OP-Power-Tools-Markt wird erwartet, dass das schnellste Wachstum während der Prognosezeit durch den Ausbau des Gesundheitszugangs, die Erhöhung der Krankenhauskapazitäten und das steigende Bewusstsein für moderne chirurgische Lösungen. Krankenhäuser und Kliniken übernehmen schnell batteriebetriebene und elektrobetriebene Handstücke, kleine Knochenwerkzeuge und Einweggeräte zur Unterstützung ambulanter und minimalinvasiver Verfahren. Regierungsinitiativen zur Verbesserung der Gesundheitsinfrastruktur und privater Investitionen in Spezial-Chirurgiezentren sind gefragt. Die wachsende Prävalenz orthopädischer Störungen und zahnärztlicher Eingriffe unterstützt die Adoption. Ägyptische Chirurgen bevorzugen zunehmend Präzisionswerkzeuge für verbesserte Verfahrensergebnisse und kürzere Erholungszeiten. Drittanbieter ermöglichen es kleineren Krankenhäusern und Kliniken, auf fortgeschrittene chirurgische Instrumente bequem zuzugreifen.
VAE Chirurgische Power Tools Markt Einblick
Der OP-Power-Tools-Markt der VAE wächst stetig aufgrund hoher Investitionen in fortgeschrittene Gesundheitsinfrastruktur, zunehmender medizinischer Tourismus und steigender operativer Prozedur Volumen in orthopädischen und dentalen Spezialitäten. Krankenhäuser und Spezialzentren übernehmen robotergestützte Systeme, große Knochenwerkzeug und fortschrittliche Handstücke, um Präzision und Betriebseffizienz zu verbessern. Regierungsinitiativen zur Modernisierung von Krankenhäusern sowie die robusten Gesundheitsvorschriften des Landes fördern die Annahme. Surgeons Wert angetriebene Werkzeuge für reduzierte Betriebszeit und verbesserte Patientenergebnisse. Die VAE zeigt auch das Wachstum in ambulanten Operationen, die die Nachfrage nach batteriegetriebenen und tragbaren chirurgischen Instrumenten erhöht. Partnerschaften mit internationalen Herstellern gewährleisten die Verfügbarkeit hochwertiger Geräte in öffentlichen und privaten Einrichtungen.
Mittlerer Osten und Afrika Chirurgische Power Tools Markt teilen
Die Branche der chirurgischen Elektrowerkzeuge im Nahen Osten und Afrika wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Stryker (USA)
- Zimmer Biomet (USA)
- Medtronic (Irland)
- CONMED Corporation (USA)
- Smith & Nephew (USA)
- Arthrex, Inc. (USA)
- De Soutter Medical (USA)
- Nouvag AG (Schweiz)
- NSK Ltd. (Japan)
- Exactech, Inc. (USA)
- GPC Medical Ltd. (Indien)
- Aygun Co., Inc. (Türkei)
- Shanghai Bojin Medical Instrument Co., Ltd. (China)
- OsteoMed LLC (USA)
- KLS Martin Group (USA)
- AlloTech Co., Ltd. (USA)
- MatOrtho Limited (USA)
- iMEDICOM Co., Ltd. (Indien)
- B. Braun SE (Deutschland)
Was sind die jüngsten Entwicklungen im Nahen Osten und Afrika
- Im Oktober 2025 unterzeichnete KFSHRC eine Kooperationsvereinbarung mit der Zimmer GmbH, um die Ausbildung und Innovation der Roboterchirurgie in der Orthopädie voranzutreiben und sich auf die Einführung und Auswertung robotergestützter Systeme und AI-gestützter Technologien in klinischen Einstellungen zu konzentrieren. Die Partnerschaft zielt darauf ab, die Verfahrensqualität und die Patientenergebnisse zu verbessern, indem die Chirurgische Bildung und gemeinsame Innovationsinitiativen erleichtert werden
- Im September 2025 wurde das American Hospital Dubai die erste Einrichtung im Nahen Osten, Afrika und Osteuropas, um mit dem Da Vinci SP-System eine einmalige Roboterchirurgie zu starten, die komplexe Verfahren durch eine einzige Inzision mit weniger postoperativen Schmerzen und beschleunigte Erholung ermöglicht und eine rasche Einführung fortschrittlicher minimalinvasiver chirurgischer Technologien in den VAE
- Im Juli 2025 präsentierte das King Faisal Specialist Hospital & Research Centre (KFSHRC) auf der Global Health Exhibition 2025 in Riyadh fortschrittliche robotische Chirurgiesysteme, die ihre bedeutende Investition in modernste chirurgische Technologien hervorheben und eine Steigerung der Roboterchirurgie im Jahr 2024 berichten. Diese Veranstaltung unterstreicht das Engagement des Krankenhauses, Präzisions-Chirurgie-Technologie zu übernehmen und klinische Exzellenz in der Region zu fördern
- Im Juni 2025 hat MicroPort MedBots Toumai-Chirurgie-Roboter den weltweit ersten FDA‐IDE-Zulassung für die interkontinentale Robotik-Telechirurgie zwischen den Vereinigten Staaten und Afrika abgeschlossen, wo ein urologisches Verfahren an einem Patienten in Luanda, Angola, durchgeführt wurde.
- Im Mai 2025 enthüllte das saudische Gesundheitsministerium ein neues hochmodernes Robotisches chirurgisches System, das in der Lage ist, hochkomplexe und minimal invasive Verfahren wie Brustchirurgie, Urologie, gynäkologische Onkologie und Farbchirurgie durchzuführen, die chirurgische Präzision zu verbessern und die Erholungszeiten in den großen Krankenhäusern des Königreichs zu verbessern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











