


B2B Non-Dairy Creamer (NDC) Market, By Form (Powdered NDC, Liquid NDC, granuled NDC, Spray-Dried NDC, Andere Formen), By Fat & Oil Source (Below 20% Fat, 28-35% Fat, 36-50% Fat, Above 50% Fat)
B2B Non-Dairy Creamer (NDC) Marktübersicht
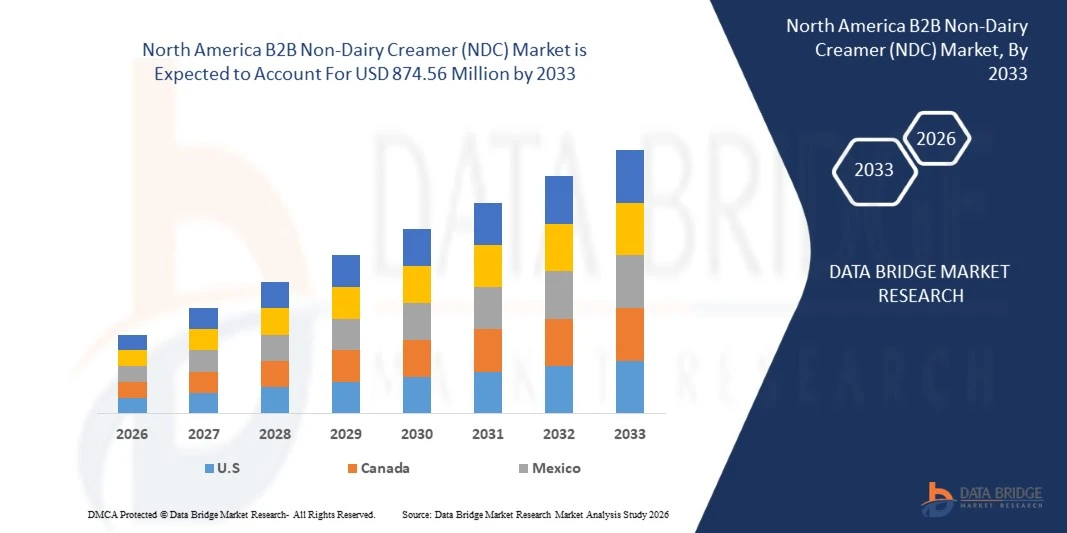
Der Nordamerika B2B Non-Dairy Creamer (NDC) Markt wurde aufUSD 578.83 Millionen in 2025und wird zu erreichenUSD 874.56 Millionen von 2033, in einemCAGR von 8,60% von 2026 bis 2033Die zunehmende Nachfrage nach bequemen Getränkelösungen, steigenden Konsum von Kaffee und Tee und die zunehmende Nutzung von nicht-dairischen Cremer über Lebensmittel- und Getränkeanwendungen unterstützen das Marktwachstum. Lebensmittel- und Getränkehersteller, Kaffee-Prämix-Produzenten, Instant-Getränke-Unternehmen und Lebensmittel-Service-Operatoren nehmen zunehmend nicht-dairy-Cremeerer zur Verbesserung der Sahne, Weiße, Textur, Geschmack und Produktstabilität. Die wachsende Nachfrage nach Instant-Kaffee, mischfertigen Getränken, Automatenprodukten und bequemen Getränkezubereitungen trägt zur Markterweiterung bei.
Darüber hinaus ermutigt die wachsende Nachfrage nach Produkten mit verlängerter Haltbarkeit, kostengünstigen Formulierungen und konsequenter funktioneller Leistung die Hersteller, innovative nicht-dairy-Cremeerlösungen zu entwickeln. Fortschritte in der Sprühtrocknungstechnologie, die Verfügbarkeit von pflanzlichen Inhaltsstoffen und das steigende Interesse an laktosefreien Alternativen schaffen Möglichkeiten für die Produktentwicklung. Der Ausbau von Cafés, Hotels, Restaurants und kommerziellen Getränken, verbunden mit steigender Nachfrage nach Kaffee- und Teevormischungen über private und institutionellen Kanäle, wird erwartet, dass das Wachstum des Nordamerika B2B Non-Dairy Creamer (NDC) Markts während der Prognosezeit unterstützt.
Marktgröße und Prognose
- Nordamerika Marktwert (2025): USD 578,83 Millionen
- Voraussichtlicher Marktwert (2033): USD 874.56 Millionen
- Prognose CAGR (2026–2033): 8,60%
- Leitregion 2025: USA
- Schnellste Anbauregion: Mexiko
Trends und Einblicke
- Der US-Staat dominierte den Nordamerika B2B Non-Dairy Creamer (NDC) Markt mit dem größten Umsatzanteil von 71.00% im Jahr 2025, angetrieben durch seine etablierte Lebensmittel- und Getränkeindustrie, starke Nachfrage nach Kaffee- und Teeprodukten und die weit verbreitete Verwendung von Instant-Getränk-Formulierungen. Das Vorhandensein von etablierten Lebensmittelherstellern, Kaffee-Vormischungsproduzenten und kommerziellen Food-Service-Operatoren unterstützt die Nachfrage nach nicht-dairy Creamers in industriellen Anwendungen.
- Das sprühgetrocknete NDC-Segment dominierte den Markt mit einem Anteil von 5,09% im Jahr 2025 aufgrund seiner verlängerten Haltbarkeit, bequemer Handhabung, kostengünstiger Lagerung und Transport sowie der Eignung für die Lebensmittel- und Getränkeherstellung. Seine Fähigkeit, konsistente Löslichkeit, Aufhellungseigenschaften und cremige Textur zu bieten, macht es weit geeignet für Instant-Kaffee, Teevormischungen, Getränke und andere pulverförmige Getränkezubereitungen.
- Mexiko wird voraussichtlich das am schnellsten wachsende Land im Nordamerika B2B Non-Dairy Creamer (NDC) Markt sein, das eine CAGR von 6,80% während 2026–2033 registriert, angetrieben durch die steigende Nachfrage nach bequemen Getränkelösungen, die wachsende Spezialkaffeekultur und den wachsenden Konsum von Instant-Kaffee- und Teeprodukten. Die Expansion von Cafés, Restaurants, Hotels und anderen Foodservice-Einrichtungen unterstützt die Nachfrage nach nicht-dairen Cremer, die gleichbleibende Sahne, Textur und Produktstabilität bieten.
- Das granulierte NDC-Segment wird als das am schnellsten wachsende Segment projiziert und registriert einen CAGR von 14,11% während 2026–2033. Wachstum wird durch die steigende Nachfrage nach bequemer Handhabung, verbesserter Produktdosierung und einfache Einarbeitung in Getränkemischungen und Lebensmittelzubereitungen angetrieben. Granulate Formate können eine effiziente Mischung und Verarbeitung in geeigneten Anwendungen unterstützen und machen sie attraktiv für Hersteller von Instant-Kaffee-, Teevormischungen, Automatenprodukten und anderen pulverförmigen Getränkelösungen.
- Das 28–35 % Fett NDC-Segment dominierte den Markt mit einem Anteil von 52,63% im Jahr 2025, angetrieben durch seine Fähigkeit, eine ausgewogene Kombination von Creme, Mundfeel, Aufhellung Leistung und Formulierung Vielseitigkeit. Dieses Fettsortiment eignet sich für eine breite Palette von kommerziellen Getränken, einschließlich Instant-Kaffee, Teevormischungen und Automatengetränke.
- Das Palmöl-basierte NDC-Segment dominierte den Markt mit einem Anteil von 43,05% im Jahr 2025, unterstützt von den etablierten Lieferketten der Zutat, der Formulierung Vielseitigkeit und der Eignung für die groß angelegte non-dairy Creamer-Produktion. Palmöl-basierte Formulierungen können zu dem gewünschten cremigen Mundfeel, Textur und Stabilität in Instant-Getränken und pulverförmigen Lebensmitteln erforderlich beitragen.
- Das Standard-NDC-Segment dominierte den Markt mit einem Anteil von 56,44% im Jahr 2025 aufgrund seiner breiten kommerziellen Anwendbarkeit, Wirtschaftlichkeit und etablierten Verwendung in konventionellen Getränkezubereitungen. Standard-nicht-dairy-Cremeer bieten die Aufhellung, cremige und Textur für tägliche Kaffee- und Teeprodukte, Instant-Getränkmischungen und Foodservice-Anwendungen.
Report Scope und B2B Non-Dairy Creamer (NDC) Marktsegmentierung
|
Attribute |
B2B Non-Dairy Creamer (NDC) Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
B2B Non-Dairy Creamer (NDC) Markttrends
Trend: Erweiterung von pflanzenbasierten Formulierungen, Clean-Label Zutaten und Functional Creamer Innovation
Der Nordamerika Non-Dairy Creamer (NDC)-Markt bewegt sich zunehmend über herkömmliche Cremer-Formulierungen zu pflanzlichen Inhaltsstoffen, vereinfachten Zutatlisten, innovativen Aromen und verbesserter funktioneller Leistung. Die Hersteller erweitern ihre Produktportfolios um wechselnde Ernährungsvorlieben, steigende Nachfrage nach milchfreien Alternativen und die Anforderungen an kommerzielle Getränkeanwendungen. Verbesserungen in der Formulierungs- und Verarbeitungstechnologien unterstützen auch die Entwicklung von nicht-dairischen Cremer mit erhöhtem Geschmack, Textur, Löslichkeit und Stabilität für Kaffee, Tee, Instant-Getränke-Mischungen und Foodservice-Anwendungen.
Zum Beispiel
- Im Juni 2024 startete Elmhurst 1925 eine Reihe von milchfreien Cashew-Cremeers in Aromen wie Sweet Cream, Cinnamon Churro, Caramel Brûlée und Unsweetened. Die Produkte wurden ohne Öle, Zahnfleisch oder zugesetzte Fasern formuliert, was ein wachsendes Interesse an Pflanzencremen mit vereinfachten Wirkstoffzusammensetzungen widerspiegelt.
- Im März 2024 führte Califia Farms Bio-Almond Creamers ein und erweiterte sein Portfolio an pflanzenbasierten Getränken. Die Markteinführung betonte die wachsende Nachfrage nach Bio-Cremeer Alternativen und Formulierungen, die den Verbraucherpräferenzen für erkennbare Inhaltsstoffe entsprechen.
- Im Januar 2024 hat MPearlRock seinen Erwerb von Nutpods abgeschlossen, einer Marke, die sich auf milchfreie Kaffeecremes und verwandte pflanzliche Produkte spezialisiert hat. Die Akquisition spiegelte weiterhin Investitionen in die Kategorie der nicht-dairy creamer wider und Möglichkeiten, die Produktverteilung zu erweitern und die Marktpräsenz zu stärken.
Insgesamt zeigen diese Entwicklungen, dass die Produktinnovation im Nordamerika-Markt Non-Dairy Creamer (NDC) immer wichtiger wird. Der zunehmende Fokus auf pflanzlichen Inhaltsstoffen, saubere Etikettenformulierungen, Geschmacksdiversifizierung und funktionelle Leistungsfähigkeit wird erwartet, dass die Hersteller differenzierte Produkte für kommerzielle Getränkehersteller, Lebensmittelunternehmer und andere B2B-Kunden entwickeln. Weitere Investitionen in Formulierungstechnologien und Erweiterungen von Anwendungen in der Kaffee-, Tee- und Instantgetränke-Produkte werden erwartet, um die Marktentwicklung während der Prognosezeit zu unterstützen.
Nordamerika B2B Non-Dairy Creamer (NDC) Market Dynamics
Key Market Driver: Steigende Nachfrage nach günstigen Getränken, funktionalen Inhaltsstoffen und kosteneffizienten Formulierungen
Der Nordamerika B2B Non-Dairy Creamer (NDC)-Markt zeigt die steigende Nachfrage, da sich Lebensmittel- und Getränkehersteller auf die Entwicklung bequemer, lagerstabiler und kostengünstiger Getränke konzentrieren. Non-dairy-Cremeer sind weit verbreitet in Instant-Kaffee, Tee-Vormischungen, Getränkeautomaten, mischfertigen Getränken und verschiedenen Lebensmittel-Anwendungen, weil sie cremig, Aufhellungseigenschaften, Textur und konsistente Produktleistung bieten. Die Ausweitung der kommerziellen Getränkeproduktion, der zunehmende Verbrauch von Instantdrinks und die zunehmende Nachfrage nach Zutaten, die die Großproduktion vereinfachen, sind ermutigende Lebensmittelverarbeiter und Getränkeunternehmen, nicht-dairy Creamers in ihre Formulierungen zu integrieren.
Zum Beispiel
- Im August 2024 erweiterte Nestlé sein Kaffee-Portfolio durch etablierte Marken wie NESCAFÉ und Nescafé Dolce Gusto, was die anhaltende Bedeutung von bequemen Kaffee-Formaten in der Getränkeindustrie Nordamerikas widerspiegelte. Die Entwicklung von Instant- und Portions-basierten Kaffeeprodukten unterstützt die Nachfrage nach funktionellen Zutaten, die gleichbleibenden Geschmack, Textur und Zubereitungskomfort bieten.
- Im Juni 2025 bietet FrieslandCampina Ingredients Spezialzutaten für Lebensmittel- und Getränkehersteller, einschließlich Lösungen zur Unterstützung der Produktfunktionalität und Formulierungsleistung. Die breitere Entwicklung von anwendungsspezifischen Inhaltsstoffen unterstreicht die Bedeutung von Zutatinnovation bei der Erfüllung der Anforderungen der Hersteller an gleichbleibende Qualität, Verarbeitungseffizienz und Endproduktleistung.
- Im Mai 2026 entwickelt die Kerry Group Geschmacks- und Ernährungslösungen für Lebensmittel- und Getränkeanwendungen und unterstützt Hersteller bei der Umsetzung von Anforderungen an die Verbraucherpräferenzen und Produktformulierung. Solche Zutat-Innovation spiegelt den breiteren Branchenfokus auf die Verbesserung sensorischer Eigenschaften, Produktkonsistenz und Komfort in kommerziellen Getränkeanwendungen wider.
Insgesamt wird erwartet, dass die steigende Nachfrage nach bequemen Getränkeprodukten, konsistenter Formulierungsleistung und kosteneffizienten Wirkstofflösungen die Expansion des Marktes für Nordamerika B2B Non-Dairy Creamer (NDC) unterstützen wird. Der zunehmende Konsum von Instant-Kaffee und Tee, der Ausbau von Cafés und Food Service-Einrichtungen und die steigende Nachfrage nach pulverisierten Getränkevormischungen schaffen Möglichkeiten für nicht-dairy-Cremeer-Lieferanten. Weitere Verbesserungen in der Sprühtrocknungstechnologie, der Formulierungsvielfalt und der Wirkstofffunktionalität werden ebenfalls erwartet, um die Rolle von nicht-dairen Cremern in der industriellen Lebensmittel- und Getränkeindustrie zu stärken.
Key Restraint/Challenge: Rohstoffpreis Volatilität, Clean-Label Erwartungen und nachhaltige Ingredient Sourcing
Der Nordamerika B2B Non-Dairy Creamer (NDC) Markt steht vor steigenden Herausforderungen bei der Abgleich von Kostenwettbewerbsfähigkeit, funktioneller Leistung und der Entwicklung von Nachhaltigkeitsanforderungen. Hersteller verlassen sich auf Inhaltsstoffe wie pflanzliche Öle, Glukosesirupe, Maltodextrin, Emulgatoren, Stabilisatoren und andere funktionelle Zusatzstoffe, um die gewünschte Sahne, Weiße, Löslichkeit und Lagerstabilität zu erreichen. Schwankungen in den Preisen und der Verfügbarkeit dieser Rohstoffe können die Produktionskosten erhöhen und Unsicherheiten für Großkäufer schaffen, einschließlich Kaffeevormischungshersteller, Getränkehersteller und Lebensmittellieferanten. Gleichzeitig ist das wachsende Interesse an Rein-Label-Formulierungen, pflanzlichen Inhaltsstoffen und transparenten Beschaffungen den Herstellern ermutigt, die Wirkstoffauswahl- und Verarbeitungsmethoden zu überdenken.
Zum Beispiel
- Im Januar 2025 startete Organic Valley seine erste Bio-Oat-basierte Cremer-Serie in vier Geschmacksrichtungen, darunter Vanille, Karamell, Hafermehl-Cookie und Zimtwürze. Der Start betonte das wachsende Interesse an pflanzenbasierten Rahmer-Alternativen und die Beschaffung von Inhaltsstoffen durch etablierte organische Landwirtschaftsnetze. Bei B2B-Herstellern kann die Erfüllung ähnlicher Erwartungen eine stärkere Lieferantenrückverfolgbarkeit, eine zuverlässige Rohstoffverfügbarkeit und eine sorgfältige Kontrolle der Formulierungskosten erfordern.
- Im März 2025, Violife eingeführt Supreme Coffee Creamers in drei Geschmacksrichtungen, mit einer lentil-basierten Formulierung entwickelt, um eine glatte Textur zu erhalten und zu reduzieren Trennung und zu hämmern in Kaffee. Diese Entwicklung hebt die technische Herausforderung hervor, die Mischleistung und die sensorischen Qualitäten herkömmlicher Cremer mit alternativen Inhaltsstoffen wiederherzustellen. Ähnliche funktionelle Anforderungen sind wichtig für Zutatlieferanten, die kommerzielle Getränkehersteller bedienen.
- Im Januar 2026 startete MALK eine Kokos-Cremeer-Serie in ungesüßten, Vanille und süßen Creme Sorten. Die Produkte wurden um vereinfachte Formulierungen ohne Öle, Zahnfleisch, natürliche Aromen oder Füllstoffe positioniert. Diese Markteinführung zeigt den wachsenden Schwerpunkt auf der Entwicklung von Produkten mit sauberem Etikett, die für Hersteller, die Cremereinheit, Konsistenz und Stabilität bei gleichzeitiger Einschränkung des Einsatzes herkömmlicher funktioneller Inhaltsstoffe suchen, zusätzliche Formulierungsprobleme bereiten können.
- Im Januar 2026 erweiterte Califia Farms sein Simple & Organic Portfolio mit zwei neuen cremigen Aromen, Sweet Crème und Salted Caramel, zusammen mit aktualisierten Core Creamer Rezepte. Die Entwicklung spiegelt die anhaltende Produktinnovation in der Kategorie Cremer auf Pflanzenbasis wider und unterstreicht die Notwendigkeit, dass Hersteller Formulierungen an wechselnde Geschmackseinstellungen anpassen und gleichzeitig die Produktkonsistenz beibehalten.
- Im Mai 2026 kündigte Ingredion eine strategische Partnerschaft und ein Joint Venture mit Sanstar Limited an, um den Zugang zu speziellen Lebensmittel- und Pharma-Zutat-Märkten in Indien zu erweitern. Obwohl die Ankündigung nicht spezifisch für Non-Dairy-Cremeers war, zeigt sie, wie Zutat-Lieferanten die Beschaffungs-, Herstellungs- und Formulierungsfähigkeit stärken, um den Anforderungen der Lebensmittelindustrie gerecht zu werden. Solche Entwicklungen unterstreichen die Bedeutung einer zuverlässigen Zutatversorgung und skalierbaren Produktionskapazität für Hersteller, die in der breiteren NDC-Wertschöpfungskette tätig sind.
Insgesamt weisen diese Herausforderungen den Bedarf an verbesserten Rohstoffbeschaffungsstrategien, effizienten Produktionsverfahren, Formulierungsinnovation und stärkerem Supply Chain Management im Nordamerika-B2B Non-Dairy Creamer (NDC)-Markt auf. Hersteller, die die Kosteneffizienz bei gleichzeitiger gleichbleibender funktioneller Leistungsfähigkeit und der Erfüllung der Anforderungen an das Sauberkeits- und Nachhaltigkeitszeichen aufrecht erhalten können, werden besser positioniert, um die sich ändernden Kundenerwartungen zu berücksichtigen und ihre Wettbewerbsfähigkeit während der Prognosezeit zu stärken.
Key Market Opportunity: Erweiterung von Funktionscreme-Formulierungen, pflanzenbasierten Inhaltsstoffen und kundenspezifischen Getränkelösungen
Der Nordamerika B2B Non-Dairy Creamer (NDC) Markt bewegt sich zunehmend über herkömmliche pulverförmige Cremer zu spezialisierten Formulierungen, die verbesserte Löslichkeit, cremige Textur, Formulierung Flexibilität und Eignung für die Entwicklung von Getränkeanwendungen bieten. Lebensmittel- und Getränkehersteller konzentrieren sich auf Produktinnovation, um die wachsende Nachfrage nach Spezialkaffee, Blasentee, kalten Getränken, Instant-Premixen und pflanzenbasierten Alternativen zu erfüllen. Für nicht-dairy creamer Lieferanten ergeben sich Möglichkeiten, kundenspezifische Zutat-Lösungen mit unterschiedlichen Fettgehalten, Geschmacksprofilen und funktionalen Eigenschaften für industrielle Getränkeproduzenten und Lebensmitteldienstleister zu entwickeln.
Zum Beispiel
- Im Juni 2025 stellte Rich Products seinen All-In-One Creamer vor, einen multifunktionalen Creamer, der vor allem mit nicht-dairischen Zutaten und einem Milchderivat entwickelt wurde. Das Produkt wurde für Spezialgetränke entwickelt, darunter schmutzige Sodas, Blasentee, Spezialkaffees und Smoothies. Seine Vielseitigkeit als Getränkebasis, Schaum und gepflückte topping-Highlights Möglichkeiten für cremige Lieferanten zu bedienen, um spezialisierte Getränkekategorien zu erweitern und bieten bequeme Lösungen für Lebensmittel-Service-Betreiber.
- Im September 2025 nahm Santos Premium Krimer an Food Ingredients Asia Thailand 2025 teil und betonte seine Bemühungen, die internationale Marktpräsenz zu stärken und mit potenziellen Geschäftskunden in der ASEAN-Region zu verbinden. Das Unternehmen betonte Gelegenheiten, sich mit Zutatkäufern zu beschäftigen und potenzielle Handelsbeziehungen zu entwickeln, um zu zeigen, wie Branchenausstellungen Markterweiterung, Kundenakquisition und Geschäftsentwicklung für nicht-dairy creamer Hersteller unterstützen können.
- Im Mai 2026 kündigte Ingredion eine strategische Partnerschaft und ein Joint-Venture mit Sanstar Limited zusammen mit einem Aktienanteil an, um den Zugang zu Lebensmittel- und Pharma-Zutat-Märkten in Indien zu erweitern. Obwohl die Ankündigung nicht spezifisch für Non-Dairy Creamers war, verbindet die Partnerschaft lokale Fertigungsmöglichkeiten mit North America Zutat Formulierung und Vermarktungsexpertise. Diese Entwicklung zeigt eine breitere Gelegenheit für Zutatunternehmen, regionale Lieferketten zu stärken, den Kundenzugang zu erweitern und differenzierte Lebensmittel- und Getränkezubereitungen zu entwickeln.
Insgesamt zeigen diese Entwicklungen Chancen für den Nordamerika B2B Non-Dairy Creamer (NDC) Markt durch funktionelle Produktinnovation, kundenspezifische Formulierungen und stärkere Handelspartnerschaften. Eine wachsende Nachfrage nach Spezialgetränken, bequemen Vormischungen und Zutaten, die eine gleichbleibende Textur und Löslichkeit liefern, wird erwartet, dass die Hersteller ihre Produktportfolios diversifizieren. Investitionen in Formulierungsfähigkeiten, regionale Verteilungsnetze und kundenspezifische Lösungen werden voraussichtlich zusätzliche Wachstumschancen für Lebensmittel-, Getränke- und industrielle Lebensmittelverarbeitungsanwendungen schaffen.
Nordamerika B2B Non-Dairy Creamer (NDC) Markt Scope
Der nordamerikanische Non-Dairy-Cremeer-Markt wird in sieben bemerkenswerte Segmente auf Basis des Fahrzeugtyps, der Leistung, der Anzahl der Passagiere, des Übertragungstyps, des Antriebstyps, des Batterietyps und der Anwendung segmentiert.
- nach Form
Auf der Grundlage der Form wird der nordamerikanische Non-Dairy-Cremeermarkt in pulverisiertes NDC, flüssiges NDC, granuliertes NDC, sprühgetrocknetes NDC und andere Formen segmentiert. Im Jahr 2025 wird erwartet, dass das sprühgetrocknete NDC-Segment den Markt Nordamerika B2B Non-Dairy Creamer (NDC) mit einem Marktanteil von 56.09% durch seine verlängerte Haltbarkeit, kostengünstige Lagerung und Transport und Eignung für großtechnische Produktion dominiert.
Das Segment Granulated NDC wird von 2026 bis 2033 die schnellste CAGR von 7,42% registrieren, da die Nachfrage nach bequemen, leicht zu handhabenden Rahmerformaten und deren Eignung für Instant-Getränke- und Pulverfutteranwendungen steigt. Granulatierte nicht-dairy Cremer bieten Vorteile in der Handhabung, Dosierung, Mischung und Verarbeitung, so dass sie geeignet für Hersteller von Kaffee- und Teevormischungen, Getränkeautomaten und andere Instant-Drink-Formulierungen.
- Von Fat Content
Auf der Grundlage des Fettgehalts wird der nicht-dairy-Cremeermarkt Nordamerikas in unter 20% Fett, 20–27% Fett, 28–35% Fett, 36–50% Fett und über 50% Fett segmentiert. Im Jahr 2025 wird erwartet, dass das 28–35 % Fettsegment den Markt mit einem Anteil von 52.63% aufgrund seiner ausgewogenen Kombination aus Creme, Mundfeel, Aufhellung Leistung und Formulierung Vielseitigkeit dominieren. Non-Dairy-Cremeer in diesem Fettbereich sind weit geeignet für Kaffee- und Teevormischungen, Instant-Getränke, Automatenprodukte und andere kommerzielle Lebensmittel- und Getränkeanwendungen.
Das 36–50% Fett-Segment ist geplant, um die schnellste CAGR von 6,25% von 2026 bis 2033 zu registrieren, aufgrund der steigenden Nachfrage nach nicht-dairy Creamers, die reiche cremige, verbesserte Mundfeel und verbesserte Textur in speziellen Getränke- und Lebensmittelanwendungen liefern. Für Premium-Kaffee- und Teevormischungen, Getränkeautomaten und andere handelsübliche Getränkezubereitungen, bei denen ein vollerer Körper- und cremiges sensorisches Profil bevorzugt wird, eignen sich fettreiche Formulierungen.
- Von Fett / Öl Quelle
Auf der Grundlage der Fett-Öl-Quelle wird der nicht-dairy-Cremeer-Markt in Palmöl-basierte, Kokosöl-basierte, Sojaöl-basierte, Canola/rapese-Öl-basierte, Maisöl-basierte, gemischte pflanzliche Öl-basierte und andere Ölquellen segmentiert. Im Jahr 2025 wird erwartet, dass das Palmöl-basierte Segment den Markt mit einem Anteil von 43,05% aufgrund seiner breiten Verfügbarkeit, Kostenwettbewerbsfähigkeit und Eignung für die großräumige nicht-dairy Creamer-Produktion dominiert. Palmöl bietet funktionale Eigenschaften, die zu der gewünschten cremigen Textur, Mundfeel und Stabilität von Cremer Formulierungen in Kaffee- und Teevormischungen, Instantgetränken und anderen Lebensmittel-Anwendungen verwendet beitragen.
Das Segment Blended Vegetable Oil-Based wird erwartet, dass das schnellste CAGR von 8,51% von 2026 bis 2033, aufgrund der steigenden Nachfrage nach maßgeschneiderten Ölmischungen, die eine ausgewogene Kombination von Funktionalität, Kosteneffizienz, Textur und Stabilität in nicht-dairy Creamer Formulierungen liefern. Durch das Mischen verschiedener pflanzlicher Öle können Hersteller die Fettzusammensetzung und die funktionellen Eigenschaften von Rahmern entsprechend den Anforderungen von Kaffee- und Teevormischungen, Instantgetränken und anderen Lebensmittelanwendungen anpassen.
- Durch Produktpositionierung
Auf Basis der Produktpositionierung wird der nordamerikanische Non-Dairy-Cremeermarkt in Standard NDC, Premium NDC und Funktions-/Spezialität NDC segmentiert. Im Jahr 2025 wird erwartet, dass das Standard-NDC-Segment den Markt mit einem Anteil von 56,44% durch seine Wirtschaftlichkeit, breite Verfügbarkeit und etablierten Einsatz in konventionellen Kaffee-, Tee- und Instant-Getränk-Anwendungen dominiert. Standard-nicht-dairy-Cremeer bieten konsequente Aufhellung, cremige, Textur und Geschmack, so dass sie für große Getränkeherstellung und Lebensmittelservice-Betrieb geeignet.
Das Segment Functional/Specialty NDC wird von 2026 bis 2033 das schnellste CAGR von 9,75% erleben, da die Nachfrage nach kundenspezifischen Cremer-Formulierungen mit verbesserten Funktionseigenschaften und anwendungsspezifischer Leistung steigt. Lebensmittel- und Getränkehersteller suchen zunehmend nach speziellen nicht-dairischen Cremer, die eine verbesserte Löslichkeit, Wärmestabilität, Schäumfähigkeit und Textur für Anwendungen wie Spezialkaffee, Teevormischungen, mischfertige Getränke und Automatenprodukte bieten.
- Durch Formulierung / Zertifizierung
Auf Basis der Formulierung/Zertifizierung wird der nordamerikanische Non-Dairy-Cremeermarkt in konventionelle, saubere, organische, vegane/Pflanzen-basierte, palmfreie, nicht-GMO und andere Spezialformulierungen segmentiert. Im Jahr 2025 wird erwartet, dass das konventionelle Segment den Markt mit einem Anteil von 64,45 % aufgrund seiner Wirtschaftlichkeit, der weit verbreiteten Verfügbarkeit und der etablierten Annahme über kommerzielle Lebensmittel- und Getränkeanwendungen dominiert. Konventionelle nicht-dairy Cremer bieten konsistente Aufhellung, cremige, Textur und Leistung, so dass sie geeignet für Instant-Kaffee, Tee-Vormischungen, Getränke und großformatige Lebensmittelverarbeitung.
Das Segment Vegan / Plant-Based wird erwartet, dass das schnellste CAGR von 11.12% von 2026 bis 2033, aufgrund des steigenden Interesses an alternativen Fettquellen und der wachsenden Nachfrage nach nicht-dairen Cremer-Formulierungen, die die Abhängigkeit von Palmöl reduzieren. Lebensmittel- und Getränkehersteller erforschen palmfreie Alternativen zur Diversifizierung der Zutatseignung und adressieren Kundenpräferenzen im Zusammenhang mit Nachhaltigkeit und verantwortungsvoller Beschaffung.
- Anwendung
Auf der Grundlage der Anwendung wird der Nordamerika nicht-dairy creamer Markt in 3-in-1-Kaffee, Instant-Kaffee, Tee-Vormischungen, Milchtee, Blase Tee, Instant-Getränke-Mischungen, Getränke, heiße Schokolade / Kakao-Mischungen, Bäckerei, Süßwaren, Suppen, Saucen und Gravys, Desserts und andere Anwendungen segmentiert. Im Jahr 2025 wird erwartet, dass das Segment Bakery den Markt mit einem Anteil von 23,51% aufgrund der steigenden Nachfrage nach bequemen, fertigen Getränken dominiert, die Kaffee, Cremer und Süßungsmittel in einer einzigen Formulierung kombinieren. Non-dairy Creamers bieten die gewünschte Weiße, cremige Textur und glatte Mundfell, die sensorische Qualität der Instant-Kaffee-Produkte zu verbessern.
Das Bubble Tea-Segment wird erwartet, dass das schnellste CAGR von 12,81% von 2026 bis 2033, aufgrund der wachsenden Popularität von Spezial-Tee-Getränken, der zunehmenden Expansion von Blasen-Tee-Outlets und der steigenden Nachfrage nach kundenspezifischen Getränkeerlebnissen zu erleben. Nicht-dairy Cremer werden zunehmend in Milch Tee und Blase Tee Formulierungen verwendet, um eine cremige Textur, glatte Mundfell und konsistente Geschmacksprofil zu bieten.
- Nach Kundentyp
Auf Basis des Kundentyps wird der nordamerikanische Non-Dairy-Cremeermarkt in Lebensmittel- und Getränkehersteller, Kaffee- und Tee-Vormischungshersteller, Bäckerei- und Süßwarenhersteller, Getränkehersteller, Foodservice und HoReCa, Automatisierte Getränkebetreiber, Blasentee und Spezialgetränkeketten, Private-Label- und Vertragshersteller, Distributoren und Zutatgroßhändler sowie andere B2B-Kunden segmentiert. Im Jahr 2025 wird erwartet, dass das Segment Bakery den Markt Nordamerika B2B Non-Dairy Creamer (NDC) mit einem Marktanteil von 28,58% aufgrund der umfangreichen Verwendung von nicht-dairy Creamers in Instant-Kaffee, Teevormischungen und fertigen Getränkezubereitungen dominiert. Diese Hersteller verlassen sich auf nicht-daire Cremer, um gleichbleibende Weiße, cremige, glatte Textur und Produktstabilität über die hochvolumige Produktion zu liefern.
Das Segment Bubble Tea & Specialty Beverage Chains wird voraussichtlich die schnellste CAGR von 12,86% von 2026 bis 2033 erleben, aufgrund der wachsenden Popularität von kundenspezifischen Spezialgetränken, der zunehmenden Expansion von Blasen-Tee-Outlets und der steigenden Nachfrage nach innovativen Getränkeoptionen. Non-dairy Creamers werden in Milchtee, Blasentee, Spezialkaffee und anderen gemischten Getränken verwendet, um cremige Textur, glattes Mundgefühl und gleichbleibende Produktqualität zu bieten.
Nordamerika B2B Non-Dairy Creamer (NDC) Markt Regionale Analyse
US dominierten den Nordamerika B2B Non-Dairy Creamer (NDC) Markt und entfielen 2025 auf den größten Umsatzanteil von 71.00%. Die etablierte Lebensmittel- und Getränkeindustrie der Region, die konsequente Nachfrage nach Kaffee- und Teeprodukten und die weit verbreitete Verwendung von nicht-dairischen Creamern in Instant-Getränk-Formulierungen unterstützten ihre Marktführerschaft. Das Vorhandensein von Kaffeevormischungsherstellern, kommerziellen Getränkeproduzenten und Lebensmittelunternehmern verstärkte die regionale Nachfrage weiter. Darüber hinaus trug der wachsende Verbrauch von bequemen Getränken und die Notwendigkeit von Zutaten, die gleichbleibende cremige, Textur und Regalstabilität zu Marktentwicklung in ganz Nordamerika bei.
Darüber hinaus wird der Mexiko-Staat prognostiziert, um die höchste CAGR von 6,80% während 2026–2033 zu registrieren, angetrieben durch steigenden Verbrauch von Kaffee und Tee, expandierende Café- und Gastgewerbeindustrie und steigende Nachfrage nach Instant-Getränkmischungen. Die zunehmende Urbanisierung, wechselnde Konsummuster und der Ausbau von Hotels, Restaurants und Schnelldienststellen schaffen Chancen für nicht-dairy Creamer Lieferanten. Darüber hinaus ist die zunehmende Nachfrage nach bequemen, lagerstabilen und kostengünstigen Getränkezutaten die Lebensmittel- und Getränkehersteller ermutigen, ihr Produktangebot zu erweitern. Die zunehmende Verfügbarkeit von verpackten Getränken und die Entwicklung von kommerziellen Foodservice-Kanälen sollen das regionale Marktwachstum während des Prognosezeitraums weiter unterstützen.
US B2B Non-Dairy Creamer (NDC) Market Insight
Der US B2B Non-Dairy Creamer (NDC) Markt erlebt ein Wachstum, das durch die steigende Nachfrage nach bequemen, lagerstabilen und kostengünstigen Alternativen zu traditionellen Milchcremes in der Lebensmittel- und Getränkeindustrie getrieben wird. Der zunehmende Konsum von Kaffee- und Spezialgetränken in Cafés, Restaurants, Hotels und Büros unterstützt die Markterweiterung. Die zunehmende Popularität von pflanzenbasierten Produkten unter gesundheitsbewussten und laktose-intoleranten Verbrauchern ist eine weitere Förderung der Produktinnovation. Die Hersteller konzentrieren sich auf verbesserte Geschmacks-, Textur-, Löslichkeits- und Sauberetiketten-Formulierungen, um den sich entwickelnden Geschäftsanforderungen gerecht zu werden und ihre Präsenz im wettbewerbsfähigen US-Markt zu stärken.
Kanada B2B Non-Dairy Creamer (NDC) Market Insight
Der Kanada B2B Non-Dairy Creamer (NDC)-Markt wird durch die expandierende Lebensmittelindustrie unterstützt und die Nachfrage nach bequemen, lagerstabilen Alternativen zu Milch-basierten Rahmern erhöht. Coffee-Shops, Restaurants, Hotels und institutionellen Foodservice-Anbieter enthalten nicht-dairy Creamers in Kaffee-, Tee- und Spezialgetränkezubereitungen, um Konsistenz, Textur und Produktstabilität zu verbessern. Das wachsende Interesse an pflanzlichen Inhaltsstoffen, laktosefreien Optionen und kostengünstigen Getränkelösungen unterstützt die Marktentwicklung weiter. Darüber hinaus stärken Produktinnovation, Verbesserungen in der Formulierung und die Verfügbarkeit von verschiedenen Geschmacks- und Fettgehaltsoptionen die Annahme über kommerzielle Lebensmittel- und Getränkeanwendungen.
Mexiko B2B Non-Dairy Creamer (NDC) Market Insight
Der Mexiko B2B Non-Dairy Creamer (NDC) Markt erlebt ein Wachstum, das von der wachsenden Kaffeekultur, der steigenden Nachfrage nach bequemen Getränkezutaten und der Entwicklung der Lebensmittelindustrie angetrieben wird. Non-Dairy-Cremeers werden zunehmend von Kaffeegeschäften, Restaurants, Bäckern und Lebensmittel- und Getränkeherstellern verwendet, um Getränkecreme, Textur und Konsistenz zu verbessern. Die wachsende Popularität von Spezialkaffeegetränken und pflanzenbasierten Alternativen bietet den Lieferanten Gelegenheiten, innovative Formulierungen einzuführen. Darüber hinaus unterstützen die verlängerte Haltbarkeit und die Kostenwirksamkeit von pulverförmigen Rahmern ihre Annahme über kommerzielle und industrielle Anwendungen.
Nordamerika B2B Non-Dairy Creamer (NDC) Marktanteil
Die North America B2B Non-Dairy Creamer (NDC) Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Krüger Group (Deutschland)
- Kerry Group plc (Irland)
- Royal FrieslandCampina N.V. (Kievit) (Niederländische)
- Santho Holland Food (Niederlande)
- JDE Peet's (Super)
- DEK (Grandos) (Deutschland)
- DMK Group (Turm / DP Supply) (Deutschland)
- Mokate Zutaten (Polen)
- Meggle Group GmbH (Deutschland)
- Suzhou Jiahe Foods Industry Co., Ltd. (Cograin) (China)
- Wenhui Food (China)
- Bigtree Group (China)
- Zhucheng Dongxiao Biotechnology Co., Ltd. (China)
- PT Lautan Natural Krimerindo (Indonesien)
- Yearrakarn Co., Ltd. (Thailand)
- Universal Robina Corporation (Philippines)
- Asia Saigon Food Ingredients (Vietnam)
- Dong Suh Companies (Frima) (Südkorea)
- Kundenspezifische Lebensmittelgruppe (Thailand)
Neueste Entwicklungen in Nordamerika B2B Non-Dairy Creamer (NDC) Markt
- Im Februar 2023 erhielt das Korea R&D Center von Adient den Best Collaboration Award von Im Februar 2026, Erweiterung von Instant Cappuccino und 3-in-1 Getränkeangeboten. KRÜGER stellte karamellisierte Pistazien Cappuccino in einem 500 g-Pack und 3-in-1 Pistazien-Kaffeesticks vor und erweiterte sein geschmackvolles Instantgetränk-Portfolio. Dies ist für den nicht-dairy-Cremeer-Markt durch die Nachfrage nach cremigen Instant-Kaffee-Mixes relevant, obwohl die Ankündigung nicht bestätigt eine neue B2B-Cremeer-Zutat-Start.
- Im Mai 2026 beschreibt Kerrys publizierte Hafer-Kreamer-Fallstudie die Entwicklung einer veganen, glutenfreien, nüsse-allergenfreien Hafercreme ohne Zusatz von Zucker und Schaumfähigkeit. Die Fallstudie unterstützt den Markttrend zu pflanzenbasierten Rahmern mit verbesserter Funktionalität; ihr Veröffentlichungsdatum konnte jedoch nicht als 2025 oder 2026 bestätigt werden, so dass es als unterstützende Produktbeweise behandelt werden sollte, anstatt eine datierte Mitteilung.
- Im Februar 2026, JDE Peet berichtete FY2025 Ergebnisse und strategische Fortschritte. Das Unternehmen verzeichnete ein organisches Umsatzwachstum von 15,3 % für 2025, das trotz eines Volumen- und Mischrückgangs durch das Preiswachstum getrieben wurde. Die Ankündigung umfasste auch die Strategie der Marke und die geplante Keurig Dr. Pepper Transaktion. Dies ist relevant für den breiteren Kaffeemarkt und die Nachfrage nach Kaffeezubegleitungen, aber es bestätigt kein neues Super-branded non-dairy creamer Produkt.
- Im August 2026 gab Keurig Dr. Pepper eine Vereinbarung zum Erwerb von JDE Peet's bekannt. Die vorgeschlagene Transaktion soll ein Nordamerika-Kaffeegeschäft mit einem breiteren Portfolio und erweitertem Maßstab schaffen. Es ist für die breitere Kaffee-Versorgungskette von Bedeutung, obwohl die Ankündigung keine bestimmte nicht-dairy-Cremeer Start.
- Im August 2026 startete JDE Peet seinen „Grounded in Nature“ Nature Transition Plan. Der Plan beschreibt Maßnahmen zum Schutz von Ökosystemen, zur Stärkung der Widerstandsfähigkeit der Landwirte und zur Unterstützung von deforestationsbewussten Kaffeeversorgungsketten. Dies ist für Nachhaltigkeits- und Beschaffungstrends in kaffeebezogenen Produkten relevant, aber es ist keine direkte, nicht-dairy Creamer-Entwicklung.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKET DEFINITION
1.3 ÜBERBLICK NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET
1.4 KURZ UND PREISUNG
1.5 LIMITATION
1.6 MARKEITEN
2 MARKET SEGMENTATION
2.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: SEGMENTATION
2.2 KEY TAKEAWAYS
2.3 ENTWICKLUNG DES NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET SIZE
2.4 MARKEITEN
2.5 GEOGRAPHISCHER ANWENDUNGSBEREICH
2.5.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: GEOGRAPHISCHE ANWENDUNG
2.6 JAHRE FÜR DAS STUDIEN
2.7 FORSCHUNGSMETHODIK
2.7.1 FORSCHUNGSANTRAG: PRIMÄRE UND SECONDARY RESOURCs
2.7.2 HISTORISCHE DATEN
2.7.3 DROC ANALYSE
2.7.4 PARENT-MARKT UND TARGET-MARKT
2.7.5 ENTWICKLUNG DES MARKET SIZE
2.8 TECHNOLOGIE
2.9 MULTIVARIATE MODELLEN
2.1 PRIMARY INTERVIEWS MIT STELLUNGNAHMEN
2.11 DBMR MARKET POSITION GRID
2.12 MARKT ANWENDUNGSBEREICH GRID
2.12.1 MARKET COVERAGE GRID: ROUTS TO MARKET EVIDENCE IN VERÖFFENTLICHEN SOURCEN
2.13 DBMR MARKET CHALLENGE MATRIX
2.14 GERICHTSHOF
2.15 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: FORARCH SNAPSHOT
2.15.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: FORARCH SNAPSHOT
2.16 VERBRAUCHUNGEN
3 MARKET ÜBERBLICK
3.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC): KEY FINDINGS
3.2 VERWALTUNGEN
3.2.1 PRODUKT POSITION: STANDARD NDC -> FUNCTIONAL / SPECIALTY NDC: DRIVER IMPACT ANALYSIS
3.2.2 FRANCHISIERTE MILK TEA, BUBBLE TEA UND VALUE COFFEE CHAINs SCALING ACROSS ASIA PACIFIC
3.2.3 ZENTRALISIERTE ENTWICKLUNG UND DAS HANDWERK DER ENTWICKLUNGSBILANZ IN PRIVATE-LABEL UND VERTRAGLICHEN MANUFACTURE
3.2.4 POLITISCHE ENTWICKLUNG OIL VOLATILITÄT FUR MULTI-OIL BASES UND FAT-BAND REDESIGN
3.2.5 VERKEHR FAT ELIMINATION FAT UND SUGAR LABELLEN REFORM
3.2.6 ENTWICKLUNG DER ÖFFENTLICHEN VERFAHREN UND RECHTSVORSCHRIFTEN
3.2.6.1 PRODUKT POSITION: STANDARD NDC -> FUNCTIONAL / SPECIALTY NDC: IMPACT ANALYSIS
3.3 AUSBILDUNGEN
3.3.1 PALM OIL FEEDSTOCK VOLATILITY UND INDONESISCHE EXPORTPOLITIK DER KOSTENLOOR
3.3.2 TRANSFAT UND SATURATE-FAT LIMITS haben das CHEAPEST HARDSTOCK AUS DER TABELLE
3.3.3 SODIUM CASEINATE KEEPS NON-DAIRY CREAMER INSIDE the MILK ALLERGEN DECLAR
3.3.4 PREMIX BUYER KONZENTRATION UND BACKWARD INTEGRATION CAP MERCHANT CREAMER DEMAND
3.4 STELLUNGNAHMEN
3.4.1 BUBBLE TEA und MILK TEA CHAINs ARE CENTRALISING CREAMER PROCUREMENT
3.4.2 DEFORESTATION-FREE UND PALM-FREE RULEN ERGEBNISSE DER EUROPÄISCHEN FAT-PHASE
3.4.3 CASEINATE-FREE VEGAN CREAMER macht den FUNKTIONALEN UND SPEZIALTIER
3.4.4 SACHET COFFEE ACROSS AFRICA, THE GULF AND SOUTH ASIA REWARDS A LOW-FAT GRANULATED CREAMER
3.4.4.1 ANWENDUNG: INSTANT COFFEE -> 3-IN-1 COFFEE UND TEA PREMIXEN: IMPACT ANALYSIS
3.5 HANDELN
3.5.1 PRICE-LED-WETTBEWERBSPOLITIK FUR INTEGRATED REFINERS AND SELF-SUPPLYING BEVERAGE CHAINS
3.5.2 BESCHÄFTIGUNG UND ANWENDUNGSBEREICH DURCH DIESSTOFFE EINES FORMULA VON TRAVELLING
3.5.3 Ein THIN-BENCH von SPRAY-DRYING, EMULSIFICATION UND ZERTIFIZIERUNG SKILLS
3.5.4 ARBEITSBEDINGUNGEN IN OIL VOLATILITY UND LONG QUALIFICATION CYCK
3.5.4.1 IMPACT TABELLE: IMPACT ANALYSE
4 ENTWICKLUNG DER INDUSTRIE
4.1 PALM TRACEABILITY MOVs aus einem SUSTAINABILITY CLAIM in die CREAMER SPEZIFIKATION
4.2 BIOFUEL MANDATES SET DAS PREIS VON CREAMER FAT, UND BUYERS ERGEBNISSE
4.3 MILK TEA und BUBBLE TEA CHAINs INDUSTRIALISE CREAMER PROCUREMENT
4.4 LABEL RULEN ERGEBNISSE, WAS A NICHT DAIRY CREAMER CONTAINS
4.5 ENTWICKLUNG DER KAPAZITÄT UND WÄHRLICHEN UMWELT
5 ZUSAMMENFASSUNG
5.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2018-2033 (USD MILLION)
5.2 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: SEGMENTATION AT A GLANCE, 2025
6 VORSCHRIFTEN
ANALYSE
6.1.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: PORTER's FIVE FORCES
6.2 ANALYSE
6.2.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: PESTLE ANALYSIS
7 INNOVATION TRACKER UND STRATEGISCHE ANALYSE
7.1 MAJOR DEALEN UND STRATEGISCHE ALLIANCEn ANALYSE
7.1.1 MERGER UND RECHTSSACHEN
7.1.2 LIZENZ UND PARTNERSCHAFT
7.1.3 TECHNOLOGIE SAMMLUNGEN
7.1.4 STRATEGISCHE ZIVESTITIONEN
7.2 ANZAHL DER PRODUKTE IN ENTWICKLUNG
7.2.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: DISCLOSED ENTVELOPMENT UND LAUNCH TÄTIGKEIT
7.3 STAGE DER ENTWICKLUNG
7.4 TIMELINE UND MILESTONES
7,5 INNOVATIONSSTRATEGIEN UND METHODIK
7.6 RISIKOBEWERTUNG UND MITIGUNG
7.7 R&D PIPELINE
7.8 AUSBILDUNG
8 STELLUNGNAHMEN
9 INDUSTRIE ECOSYSTEM ANALYSE
9.1 VERWALTUNGSGESELLSCHAFTEN
9.1.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: PROMINENT COMPANIES
9.2 SMALL & MEDIUM SIZE COMPANIEN
9.2.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: SMALL UND MEDIUM SIZE COMPANIES
9.3 END ÄNDER
9.3.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: END USERS UND THEIR PURCHASE DRIVERS
10 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2018–2033 (USD MILLION)
10.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM: KEY FINDINGS
10.2 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2025
10.3 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2018-2025 (USD MILLION)
10.4 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2026-2033 (USD MILLION)
10.5 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2018-2025 (METRIC TONS (MT))
10.6 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2026-2033 (METRIC TONS (MT))
10.7 ÜBERBLICK
10.8 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2033 (USD MILLION)
10.9 GEWERBE NDC
10.1 LIQUID NDC
10.11 GRANULATE NDC
10.12 SPRAY-DRIECHE NDC
10.13 ANDERE FORMS
11 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2018–2033 (USD MILLION)
11.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT: KEY FINDINGS
11.2 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2025
11.3 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2018-2025 (USD MILLION)
11.4 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2026-2033 (USD MILLION)
11.5 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
11.6 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
11.7 ÜBERBLICK
11.7.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2033 (USD MILLION)
11.8 BELOW 20% FAT
11.9 20-27% FAT
11.1 28-35% FAT
11.11 36-50% FAT
11.12 ABOVE 50% FAT
12 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2018–2033 (USD MILLION)
12.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE: KEY FINDINGS
12.2 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2025
12.3 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
12.4 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
12.5 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
12.6 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
12.7 ÜBERBLICK
12.7.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2033 (USD MILLION)
12.8 PALM OIL-BASED
12.9 COCONUT OIL-BASED
12.1 SOY OIL-BASED
12.11 KONOLA/RAPESEED OIL-BASED
12.12 KORN OIL-BASED
12.13 ENTWICKLUNGSBEDINGUNGEN
12.14 SONSTIGE GERICHTE
13 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, NY PRODUCT POSITIONING, 2018–2033 (USD MILLION)
13.1 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, NY PRODUCT POSITIONING: KEY FINDINGS
13.2 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, NY PRODUCT POSITIONEN, 2025
13.3 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2018-2025 (USD MILLION)
13.4 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2026-2033 (USD MILLION)
13.5 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT))
13.6 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, NACH PRODUKT POSITIONEN, 2026-2033 (METRIC TONS (MT))
13.7 ÜBERBLICK
13.7.1 NORTH AMERICA B2B NICHT-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2033 (USD MILLION)
13.8 STANDARD NDC
13.9 PREMIUM NDC
13.1 FUNKTIONEN / SONDERE NDC
14 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2018–2033 (USD MILLION)
14.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / ZERTIFIZIERUNG: KEY FINDINGS
14.2 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / ZERTIFIZIERUNG, 2025
14.3 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2018-2025 (USD MILLION)
14.4 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2026-2033 (USD MILLION)
14.5 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2018-2025 (METRIC TONS (MT))
14.6 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (METRIC TONS (MT))
14.7 ÜBERBLICK
14.7.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2033 (USD MILLION)
14.8 ÜBEREINKOMMEN
14.9 CLEAN-LABEL
14.1 ORGANISCHE
14.11 VEGAN / PLANT-BASED
14.12 PALM-FREE
14.13 NON-GMO
14.14 SONDERE FORMULATIONEN
15 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2018–2033 (USD MILLION)
15.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY ANWENDUNG: KEY FINDINGS
15.2 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY ANWENDUNG, 2025
15.3 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2018-2025 (USD MILLION)
15.4 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
15.5 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2018-2025 (METRIC TONS (MT))
15.6 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2026-2033 (METRIC TONS (MT))
15.7 ÜBERBLICK
15.7.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2033 (USD MILLION)
15.8 3-IN-1 AUSSCHUSS
15.9 INSTANT COFFE
15.1 TEA PREMIXEN
MILCH TEA
15.12 BUBBY
15.13 INSTANT BEVERAGE
15.14 VENDING BEVERAGE
15.15 HOT CHOCOLATE / COCOA MIXES
15.16 BAKERY
15.17 VERTRAG
15.18 SOUEN
15.19 SAUCES & GRAVIES
15.2 DESSERTS
15.21 SONSTIGE ANWENDUNGEN
16 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2018–2033 (USD MILLION)
16.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE: KEY FINDINGS
16.2 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2025
16.3 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2018-2025 (USD MILLION)
16.4 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2026-2033 (USD MILLION)
16.5 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2018-2025 (METRIC TONS (MT))
16.6 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2026-2033 (METRIC TONS (MT))
16.7 ÜBERBLICK
16.7.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2033 (USD MILLION)
16.8 LEBENSMITTEL & BEVERAGE
16.9 KOFFE & TEA PREMIX MANUFACTURS
16.1 BAKERY & CONFECTIONERY MANUFACTURES
16.11 BEVERAGE
16.12 FOODSERVICE & HORECA
16.13 VENDING & AUTOMATED BEVERAGE OPERATOREN
16.14 BUBBLE TEA & SPEZIALTY BEVERAGE CHAINES
16.15 PRIVATE-LABEL / VERTRAGSPRACHEN
16.16 VERZEICHNIS UND INGREDIENTWICKLUNGEN
16.17 SONSTIGE B2B ZOLLE
17 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY REGION, 2018–2033 (USD MILLION)
17.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY REGION: KEY FINDINGS
17.2 ÜBERBLICK
17.2.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY REGION, 2033 (USD MILLION)
17.2.2 NORTH AMERIKA
17.2.2.1 NORTH AMERICA, NACH LAND, 2025
17.2.2.2 NORTH AMERICA, BY COUNTRY, 2018-2025 (USD MILLION)
17.2.2.3 NORTH AMERICA, BY COUNTRY, 2026-2033 (USD MILLION)
17.2.2.4 NORTH AMERICA, BY COUNTRY, 2018-2025 (METRIC TONS (MT)
17.2.2.5 NORTH AMERICA, NACH LAND, 2026-2033 (METRIC TONS (MT))
17.2.2.6 NORTH AMERICA, BY FORM, 2018-2025 (USD MILLION)
17.2.2.7 NORTH AMERICA, BY FORM, 2026-2033 (USD MILLION)
17.2.2.8 NORTH AMERICA, BY FORM, 2018-2025 (METRIC TONS (MT))
17.2.2.9 NORTH AMERICA, BY FORM, 2026-2033 (METRIC TONS (MT))
17.2.2.10 NORTH AMERICA, BY FAT CONTENT, 2018-2025 (USD MILLION)
17.2.2.11 NORTH AMERICA, BY FAT CONTENT, 2026-2033 (USD MILLION)
17.2.2.12 NORTH AMERICA, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT)
17.2.2.13 NORTH AMERICA, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
17.2.2.14 NORTH AMERICA, BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
17.2.2.15 NORTH AMERICA, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
17.2.2.16 NORTH AMERICA, BY FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
17.2.2.17 NORTH AMERICA, BY FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
17.2.2.18 NORTH AMERICA, NACH PRODUKT POSITIONEN, 2018-2025 (USD MILLION)
17.2.2.19 NORTH AMERIKA, NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
17.2.2.20 NORTH AMERICA, NACH PRODUKT POSITIONEN, 2018-2025 (METRIC TONS (MT))
17.2.2.21 NORTH AMERIKA, NACH PRODUKTPOSITION, 2026-2033 (METRIC TONS (MT))
17.2.2.22 NORTH AMERICA, NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (USD MILLION)
17.2.2.23 NORTH AMERIKA, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (USD MILLION)
17.2.2.24 NORTH AMERICA, NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (METRIC TONS (MT))
17.2.2.25 NORTH AMERIKA, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (METRIC TONS (MT))
17.2.2.26 NORTH AMERICA, BY ANWENDUNG, 2018-2025 (USD MILLION)
17.2.2.27 NORTH AMERIKA, NACH ANWENDUNG, 2026-2033 (USD MILLION)
17.2.2.28 NORTH AMERICA, NACH ANWENDUNG, 2018-2025 (METRIC TONS (MT))
17.2.2.29 NORTH AMERIKA, NACH ANWENDUNG, 2026-2033 (METRIC TONS (MT))
17.2.2.30 NORTH AMERICA, BY CUSTOMER TYPE, 2018-2025 (USD MILLION)
17.2.2.31 NORTH AMERIKA, NACH ZUSTÄNDIGEN TYPE, 2026-2033 (USD MILLION)
17.2.2.32 NORTH AMERICA, NACH ZUSTÄNDIGEN TYPE, 2018-2025 (METRIC TONS (MT))
17.2.2.33 NORTH AMERIKA, NACH ZUSTÄNDIGEN TYPE, 2026-2033 (METRIC TONS (MT))
17.2.2.34 US
17.2.2.34.1 U.S., BY FORM, 2018-2025 (USD MILLION)
17.2.2.34.2 U.S., BY FORM, 2026-2033 (USD MILLION)
17.2.2.34.3 U.S., BY FORM, 2018-2025 (METRIC TONS (MT))
17.2.2.34.4 U.S., BY FORM, 2026-2033 (METRIC TONS (MT))
17.2.2.34.5 US, BY FAT CONTENT, 2018-2025 (USD MILLION)
17.2.2.34.6 US, BY FAT CONTENT, 2026-2033 (USD MILLION)
17.2.2.34.7 US, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
17.2.2.34.8 U.S., BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
17.2.2.34.9 U.S., BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
17.2.2.34.10 U.S., BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
17.2.2.34.11 U.S., BY FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
17.2.2.34.12 U.S., NACH FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
17.2.2.34.13 U.S., NACH ERZEUGNISSE, 2018-2025 (USD MILLION)
17.2.2.34.14 U.S., NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
17.2.2.34.15 U.S., NACH ERZEUGNISSE, 2018-2025 (METRIC TONS (MT))
17.2.2.34.16 U.S., NACH ERZEUGNISSE, 2026-2033 (METRIC TONS (MT))
17.2.2.34.17 U.S., NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (USD MILLION)
17.2.2.34.18 U.S., NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (USD MILLION)
17.2.2.34.19 U.S., NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (METRIC TONS (MT))
17.2.2.34.20 U.S., NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (METRIC TONS (MT))
17.2.2.34.21 U.S., NACH ANWENDUNG, 2018-2025 (USD MILLION)
17.2.2.34.22 U.S., NACH ANWENDUNG, 2026-2033 (USD MILLION)
17.2.2.34.23 US, NACH ANWENDUNG, 2018-2025 (METRIC TONS (MT))
17.2.2.34.24 U.S., NACH ANTRAG, 2026-2033 (METRIC TONS (MT))
17.2.2.34.25 U.S., NACH KUNDEN TYPE, 2018-2025 (USD MILLION)
17.2.2.34.26 U.S., NACH KUNDEN TYPE, 2026-2033 (USD MILLION)
17.2.2.34.27 U.S., NACH ZUSTÄNDIGER TYPE, 2018-2025 (METRIC TONS (MT))
17.2.2.34.28 U.S., NACH ZUSTÄNDIGER TYPE, 2026-2033 (METRIC TONS (MT))
17.2.2.35 CANADA
17.2.2.35.1 CANADA, BY FORM, 2018-2025 (USD MILLION)
17.2.2.35.2 CANADA, BY FORM, 2026-2033 (USD MILLION)
17.2.2.35.3 KANADA, NACH FORM, 2018-2025 (METRIC TONS (MT))
17.2.2.35.4 KANADA, NACH FORM, 2026-2033 (METRIC TONS (MT))
17.2.2.35.5 CANADA, BY FAT CONTENT, 2018-2025 (USD MILLION)
17.2.2.35.6 CANADA, BY FAT CONTENT, 2026-2033 (USD MILLION)
17.2.2.35.7 CANADA, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
17.2.2.35.8 CANADA, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
17.2.2.35.9 KANADA, BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
17.2.2.35.10 CANADA, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
17.2.2.35.11 CANADA, BY FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
17.2.2.35.12 KANADA, NACH FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
17.2.2.35.13 KANADA, NACH PRODUKT POSITIONEN, 2018-2025 (USD MILLION)
17.2.2.35.14 KANADA, NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
17.2.2.35.15 KANADA, NACH ERZEUGNISSE, 2018-2025 (METRIC TONS (MT)
17.2.2.35.16 KANADA, NACH ERZEUGNISSE, 2026-2033 (METRIC TONS (MT))
17.2.2.35.17 KANADA, NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (USD MILLION)
17.2.2.35.18 KANADA, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (USD MILLION)
17.2.2.35.19 KANADA, NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (METRIC TONS (MT))
17.2.2.35.20 KANADA, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (METRIC TONS (MT))
17.2.2.35.21 KANADA, NACH ANWENDUNG, 2018-2025 (USD MILLION)
17.2.2.35.22 KANADA, NACH ANWENDUNG, 2026-2033 (USD MILLION)
17.2.2.35.23 KANADA, NACH ANWENDUNG, 2018-2025 (METRIC TONS (MT))
17.2.2.35.24 KANADA, NACH ANWENDUNG, 2026-2033 (METRIC TONS (MT))
17.2.2.35.25 CANADA, NACH ZUSTÄNDIGER TYPE, 2018-2025 (USD MILLION)
17.2.2.35.26 CANADA, NACH ZUSTÄNDIGER TYPE, 2026-2033 (USD MILLION)
17.2.2.35.27 KANADA, NACH ZUSTÄNDIGER TYPE, 2018-2025 (METRIC TONS (MT))
17.2.2.35.28 KANADA, NACH ZUSTÄNDIGER TYPE, 2026-2033 (METRIC TONS (MT))
17.2.2.36 MEXIKO
17.2.2.36.1 MEXICO, BY FORM, 2018-2025 (USD MILLION)
17.2.2.36.2 MEXICO, BY FORM, 2026-2033 (USD MILLION)
17.2.2.36.3 MEXICO, BY FORM, 2018-2025 (METRIC TONS (MT))
17.2.2.36.4 MEXICO, BY FORM, 2026-2033 (METRIC TONS (MT))
17.2.2.36.5 MEXICO, BY FAT CONTENT, 2018-2025 (USD MILLION)
17.2.2.36.6 MEXICO, BY FAT CONTENT, 2026-2033 (USD MILLION)
17.2.2.36.7 MEXICO, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
17.2.2.36.8 MEXICO, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
17.2.2.36.9 MEXICO, BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
17.2.2.36.10 MEXICO, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
17.2.2.36.11 MEXICO, BY FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
17.2.2.36.12 MEXICO, NACH FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
17.2.2.36.13 MEXICO, NACH PRODUKT POSITIONEN, 2018-2025 (USD MILLION)
17.2.2.36.14 MEXIKO, NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
17.2.2.36.15 MEXIKO, NACH PRODUKT POSITIONEN 2018-2025 (METRIC TONS (MT))
17.2.2.36.16 MEXIKO, NACH ERZEUGNISSE, 2026-2033 (METRIC TONS (MT))
17.2.2.36.17 MEXICO, NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (USD MILLION)
17.2.2.36.18 MEXIKO, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (USD MILLION)
17.2.2.36.19 MEXICO, NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (METRIC TONS (MT))
17.2.2.36.20 MEXIKO, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (METRIC TONS (MT))
17.2.2.36.21 MEXICO, NACH ANWENDUNG, 2018-2025 (USD MILLION)
17.2.2.36.22 MEXICO, NACH ANWENDUNG, 2026-2033 (USD MILLION)
17.2.2.36.23 MEXICO, NACH ANWENDUNG, 2018-2025 (METRIC TONS (MT))
17.2.2.36.24 MEXIKO, NACH ANWENDUNG, 2026-2033 (METRIC TONS (MT)
17.2.2.36.25 MEXICO, NACH KUNDEN TYPE, 2018-2025 (USD MILLION)
17.2.2.36.26 MEXICO, NACH ZUSTÄNDIGER TYPE, 2026-2033 (USD MILLION)
17.2.2.36.27 MEXICO, NACH ZUSTÄNDIGER TYPE, 2018-2025 (METRIC TONS (MT))
17.2.2.36.28 MEXIKO, NACH ZUSTÄNDIGER TYPE, 2026-2033 (METRIC TONS (MT))
18 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, COMPANY LANDSCAPE
18.1 WETTBEWERBSANALYSE: GLOBAL
18.1.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: ESTIMATED COMPANY SHARE, GLOBAL, 2025
18.2 MERGERS & ACQUISITIONEN
18.2.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: MERGERS & ACQUISITIONEN
18.3 NEUE ENTWICKLUNG UND GENEHMIGUNGEN
18.3.1 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET: NEUE PRODUKTENTWICKLUNG & GENEHMIGUNGEN
18.4 AUSGABEN
18.4.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: EXPANSIONEN
18.5 PARTNERSCHAFT UND ANDERE STRATEGISCHE ENTWICKLUNGEN
18.5.1 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: PARTNERSCHAFT UND ANDERE STRATEGISCHE ENTWICKLUNGEN
18.6 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, SWOT ANALYSIS
18.6.1 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC): SWOT ANALYSIS
19 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, COMPANY PROFILES
19.1 NORTH AMERICA COMPANIEN
19.1.1 KRÜGER GROUP
19.1.1.1 KRÜGER GROUP, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.1.2 ÜBERBLICK
19.1.1.2.1 KRÜGER GROUP: COMPANY SNAPSHOT
ANALYSE
19.1.1.4 GEOGRAPHISCHE PRESSE
19.1.1.5 ERZEUGNISSE
19.1.1.5.1 KRÜGER GROUP: PRODUKTPORTFOLIO
19.1.1.6 ENTWICKLUNGEN
19.1.1.6.1 KRÜGER GROUP: RECENT DEVELOPMENTE
19.1.1.6.2 MAJOR DEALS
19.1.1.6.3 M&E
19.1.1.6.4 SAMMLUNG
19.1.1.6.5 ERZEUGNISSE
19.1.1.6.6 ERZEUGNISSE
19.1.1.6.7 GEMEINSAME AUSGABEN
19.1.1.6.8 INNOVATIONEN
19.1.1.6.9 ERZEUGNISSE
19.1.1.7 RECENT NEWS
19.1.1.7.1 KRÜGER GROUP: RECENT NEWS
19.1.1.7.2 EVENTEN
19.1.1.7.3 SONSTIGE
19.1.2 KERRY GROUP PLZ
19.1.2.1 KERRY GROUP PLC, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.2.2 ÜBERBLICK
19.1.2.2.1 KERRY GROUP PLC: COMPANY SNAPSHOT
ANALYSE
19.1.2.4 GEOGRAPHISCHE PRESSE
19.1.2.5 ERZEUGNISSE
19.1.2.5.1 KERRY GROUP PLC: PRODUKTPORTFOLIO
19.1.2.6 ENTWICKLUNGEN
19.1.2.6.1 KERRY GROUP PLC: ENTWICKLUNGEN
19.1.2.6.2 MAJOR DEALS
19.1.2.6.3 M&E
19.1.2.6.4 SAMMLUNG
19.1.2.6.5 ERZEUGNISSE
19.1.2.6.6 ERZEUGNISSE
19.1.2.6.7 GEMEINSAME AUSGABEN
19.1.2.6.8 INNOVATIONEN
19.1.2.6.9 ERZEUGNISSE
19.1.2.7 RECENT NEWS
19.1.2.7.1 KERRY GROUP PLC: RECENT NEWS
19.1.2.7.2 EVENTEN
19.1.2.7.3 WEBINARS
19.1.2.7.4 ANDERE
19.1.3 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT)
19.1.3.1 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.3.2 VORSCHRIFTEN
19.1.3.2.1 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): COMPANY SNAPSHOT
19.1.3.3 ANALYSE
19.1.3.4 GEOGRAPHISCHE PRESENCE
19.1.3.5 WETTBEWERBSPOLITIK
19.1.3.5.1 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): PRODUKTPORTFOLIO
19.1.3.6 ENTWICKLUNGEN
19.1.3.6.1 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): RECENT ENTWICKLUNGEN
19.1.3.6.2 MAJOR DEALS
19.1.3.6.3 M&E
19.1.3.6.4 SAMMLUNG
19.1.3.6.5 ERZEUGNISSE
19.1.3.6.6 GEMEINSAME AUSGABEN
19.1.3.6.7 INNOVATIONEN
19.1.3.6.8 ERZEUGNISSE
19.1.3.7 RECENT NEWS
19.1.3.7.1 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): RECENT NEWS
19.1.3.7.2 EVENTEN
19.1.3.7.3 KONFERENZEN
19.1.3.7.4 WEBINARS
19.1.3.7.5 SONSTIGE
19.1.4 SANTHO HOLLAND FOOD
19.1.4.1 SANTHO HOLLAND FOOD, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.4.2 VORSCHRIFTEN
19.1.4.2.1 SANTHO HOLLAND FOOD: COMPANY SNAPSHOT
19.1.4.3 REVENUE ANALYSE
19.1.4.4 GEOGRAPHISCHE PRESENCE
19.1.4.5 WICHTIGSTEN WAREN
19.1.4.5.1 SANTHO HOLLAND FOOD: PRODUKTPORTFOLIO
19.1.4.5.2 MAJOR DEALS
19.1.4.5.3 M&A
19.1.4.5.4 SAMMLUNG
19.1.4.5.5 INNOVATIONEN
19.1.4.5.6 ERZEUGNISSE
19.1.4.5.7 EVENTEN
19.1.4.5.8 SONSTIGE
19.1.5 JDE PEET's (SUPER)
19.1.5.1 JDE PEET's (SUPER), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.5.2 VEREINIGTES ÜBERBLICK
19.1.5.2.1 JDE PEET's (SUPER): COMPANY SNAPSHOT
19.1.5.3 REVENUE ANALYSE
19.1.5.4 GEOGRAPHISCHE PRESSE
19.1.5.5 ERZEUGNISSE
19.1.5.5.1 JDE PEET's (SUPER): PRODUKTE PORTFOLIO
ENTWICKLUNGEN
19.1.5.6.1 JDE PEET's (SUPER): RECENT DEVELOPMENTE
19.1.5.6.2 MAJOR DEALS
19.1.5.6.3 M&E
19.1.5.6.4 SAMMLUNG
19.1.5.6.5 ERZEUGNISSE
19.1.5.6.6 ERZEUGNISSE
19.1.5.6.7 GEMEINSAME AUSGABEN
19.1.5.6.8 INNOVATIONEN
19.1.5.6.9 ERZEUGNISSE
19.1.5.7 RECENT NEWS
19.1.5.7.1 JDE PEET's (SUPER): RECENT NEWS
19.1.5.7.2 EVENTEN
19.1.5.7.3 KONFERENZEN
19.1.5.7.4 SYMPOSIUMS
19.1.5.7.5 WEBINARS
19.1.5.7.6 SONSTIGE
19.1.6 DEK (GRANDOS)
19.1.6.1 DEK (GRANDOS), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.6.2 VEREINIGTES ÜBERBLICK
19.1.6.2.1 DEK (GRANDOS): COMPANY SNAPSHOT
19.1.6.3 REVENUE ANALYSE
19.1.6.4 GEOGRAPHISCHE PRESENCE
19.1.6.5 PRODUKTPORTFOLIO
19.1.6.5.1 DEK (GRANDOS): PORTFOLIO
19.1.6.5.2 MAJOR DEALS
19.1.6.5.3 M&A
19.1.6.5.4 SAMMLUNG
19.1.6.5.5 ERZEUGNISSE
19.1.6.5.6 ERZEUGNISSE
19.1.6.5.7 GEMEINSAME AUSGABEN
19.1.6.5.8 INNOVATIONEN
19.1.6.5.9 ERZEUGNISSE
19.1.6.6 RECENT NEWS
19.1.6.6.1 DEK (GRANDOS): RECENT NEWS
19.1.6.6.2 EVENTEN
19.1.6.6.3 KONFERENZEN
19.1.6.6.4 SYMPOSIUMS
19.1.6.6.5 WEBINARS
19.1.6.6.6 SONSTIGE
19.1.7 DMK GROUP (TURM / DP SUPPLY)
19.1.7.1 DMK GROUP (TURM / DP SUPPLY), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.7.2 VEREINIGTES ÜBERBLICK
19.1.7.2.1 DMK GROUP (TURM / DP SUPPLY): COMPANY SNAPSHOT
19.1.7.3 REVENUE ANALYSE
19.1.7.4 GEOGRAPHISCHE PRESENCE
19.1.7.5 ERZEUGNISSE
19.1.7.5.1 DMK GROUP (TURM / DP SUPPLY): ERZEUGNISSE
ENTWICKLUNGEN
19.1.7.6.1 DMK GROUP (TURM / DP SUPPLY): RECENT ENTWICKLUNGEN
19.1.7.6.2 MAJOR DEALS
19.1.7.6.3 M&E
19.1.7.6.4 SAMMLUNG
19.1.7.6.5 ERZEUGNISSE
19.1.7.6.6 ERZEUGNISSE
19.1.7.6.7 GEMEINSAME AUSGABEN
19.1.7.6.8 INNOVATIONEN
19.1.7.6.9 ERZEUGNISSE
19.1.7.7 RECENT NEWS
19.1.7.7.1 DMK GROUP (TURM / DP SUPPLY): RECENT NEWS
19.1.7.7.2 VERANSTALTUNGEN
19.1.7.7.3 SONSTIGE
19.1.8 MOKATE INGREDIEN
19.1.8.1 MOKATE INGREDIENTS, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.8.2 ÜBERBLICK
19.1.8.2.1 MOKATE INGREDIENTS: COMPANY SNAPSHOT
19.1.8.3 ANALYSE
19.1.8.4 GEOGRAPHISCHE PRESENCE
19.1.8.5 ERZEUGNISSE
19.1.8.5.1 MOKATE INGREDIENTS: PRODUKTPORTFOLIO
ENTWICKLUNGEN
19.1.8.6.1 MOKATE INGREDIENTS: RECENT DEVELOPMENTE
19.1.8.6.2 MAJOR DEALIEN
19.1.8.6.3 M&E
19.1.8.6.4 SAMMLUNG
19.1.8.6.5 ERZEUGNISSE
19.1.8.6.6 INNOVATIONEN
19.1.8.6.7 ERZEUGNISSE
19.1.8.7 RECENT NEWS
19.1.8.7.1 MOKATE INGREDIENTS: RECENT NEWS
19.1.8.7.2 EVENTEN
KONFERENZEN
19.1.8.7.4 ANDERE
19.1.9 MEGGLE GROUP GMBH
19.1.9.1 MEGGLE GROUP GMBH, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.9.2 VEREINIGTES ÜBERBLICK
19.1.9.2.1 MEGGLE GROUP GMBH: COMPANY SNAPSHOT
19.1.9.3 REVENUE ANALYSE
19.1.9.4 GEOGRAPHISCHE PRESENCE
19.1.9.5 PRODUKTPORTFOLI
19.1.9.5.1 MEGGLE GROUP GMBH: PRODUKTPORTFOLIO
ENTWICKLUNGEN
19.1.9.6.1 MEGGLE GROUP GMBH: RECENT DEVELOPMENTE
19.1.9.6.2 MAJOR DEALS
19.1.9.6.3 M&E
19.1.9.6.4 SAMMLUNG
19.1.9.6.5 ERZEUGNISSE
19.1.9.6.6 ERZEUGNISSE
19.1.9.6.7 INNOVATIONEN
19.1.9.6.8 ERZEUGNISSE
19.1.9.7 RECENT NEWS
19.1.9.7.1 MEGGLE GROUP GMBH: RECENT NEWS
19.1.9.7.2 EVENTEN
19.1.9.7.3 SONSTIGE
19.1.10 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN)
19.1.10.1 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.10.2 WETTBEWERBSREGELN
19.1.10.2.1 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN): COMPANY SNAPSHOT
19.1.10.3 REVENTIONSANALYSE
19.1.10.4 GEOGRAPHISCHE PRESSE
19.1.10.5 WARENVERZEICHNIS
19.1.10.5.1 SUZHOU JIAHE FOODs INDUSTRY CO., LTD. (COGRAIN): PRODUKTE PORTFOLIO
ENTWICKLUNGEN
19.1.10.6.1 SUZHOU JIAHE FOODs INDUSTRY CO., LTD. (COGRAIN): RECENT DEVELOPMENTS
19.1.10.6.2 MAJOR DEALIEN
19.1.10.6.3 M&E
19.1.10.6.4 SAMMLUNG
19.1.10.6.5 ERZEUGNISSE
19.1.10.6.6 ERZEUGNISSE
19.1.10.6.7 GEMEINSAME AUSGABEN
19.1.10.6.8 INNOVATIONEN
19.1.10.6.9 ERZEUGNISSE
19.1.10.7 RECENT NEWS
19.1.10.7.1 SUZHOU JIAHE FOODs INDUSTRY CO., LTD. (COGRAIN): RECENT NEWS
19.1.10.7.2 EVENTEN
19.1.10.7.3 WEBINARS
19.1.10.7.4 SONSTIGE
19.1.11 LEBENSMITTEL
19.1.11.1 WENHUI FOOD, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.11.2 WETTBEWERBSREGELN
19.1.11.2.1 WENHUI FOOD: COMPANY SNAPSHOT
ANALYSE
19.1.11.4 GEOGRAPHISCHE ERGEBNISSE
19.1.11.5 ERZEUGNISSE
19.1.11.5.1 WENHUI LEBENSMITTEL
19.1.11.6 ENTWICKLUNGEN
19.1.11.6.1 WENHUI LEBENSMITTEL
19.1.11.6.2 MAJOR DEALS
19.1.11.6.3 SAMMLUNG
19.1.11.6.4 ERZEUGNISSE
19.1.11.6.5 ERZEUGNISSE
19.1.11.6.6 GEMEINSAME AUSGABEN
19.1.11.6.7 INNOVATIONEN
19.1.11.6.8 ERZEUGNISSE
19.1.11.7 RECENT NEWS
19.1.11.7.1 WENHUI FOOD: RECENT NEWS
19.1.11.7.2 EVENTEN
19.1.11.7.3 KONFERENZEN
19.1.11.7.4 WEBINARS
19.1.11.7.5 SONSTIGE
19.1.12 BIGTRISCHE GRUPPE
19.1.12.1 BIGTREE GROUP, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.12.2 WETTBEWERBSREGELN
19.1.12.2.1 BIGTREE GROUP: COMPANY SNAPSHOT
19.1.12.3 REVENTIONSANALYSE
19.1.12.4 GEOGRAPHISCHE ERGEBNISSE
19.1.12.5 PRODUKTPORTFOLIO
19.1.12.5.1 BIGTREE GROUP: PRODUKTPORTFOLIO
ENTWICKLUNGEN
19.1.12.6.1 BIGTREE GROUP: RECENT ENTWICKLUNGEN
19.1.12.6.2 MAJOR DEALIEN
19.1.12.6.3 M&E
19.1.12.6.4 SAMMLUNG
19.1.12.6.5 ERZEUGNISSE
19.1.12.6.6 ERZEUGNISSE
19.1.12.6.7 GEMEINSAME AUSGABEN
19.1.12.6.8 INNOVATIONEN
19.1.12.6.9 ERZEUGNISSE
19.1.12.7 RECENT NEWS
19.1.12.7.1 BIGTREE GROUP: RECENT NEWS
19.1.12.7.2 EVENTEN
19.1.12.7.3 KONFERENZEN
19.1.12.7.4 WEBINARS
19.1.12.7.5 SONSTIGE
19.1.13 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.
19.1.13.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD., SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.13.2 WETTBEWERBSREGELN
19.1.13.2.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: COMPANY SNAPSHOT
ANALYSE
19.1.13.4 GEOGRAPHISCHE PRESENCE
19.1.13.5 ERZEUGNISSE
19.1.13.5.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: PORTFOLIO
19.1.13.6 ENTWICKLUNGEN
19.1.13.6.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: RECENT DEVELOPMENTS
19.1.13.6.2 MAJOR DEALS
19.1.13.6.3 M&A
19.1.13.6.4 SAMMLUNG
19.1.13.6.5 ERZEUGNISSE
19.1.13.6.6 ERZEUGNISSE AUSGABEN
19.1.13.6.7 GEMEINSAME AUSGABEN
19.1.13.6.8 INNOVATIONEN
19.1.13.6.9 ERZEUGNISSE
19.1.13.7 RECENT NEWS
19.1.13.7.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: RECENT NEWS
19.1.13.7.2 EVENTEN
19.1.13.7.3 KONFERENzen
19.1.13.7.4 SYMPOSIUMS
19.1.13.7.5 WEBINARS
19.1.13.7.6 ANDERE
19.1.14 PT SANTOS PREMIUM KRIMER
19.1.14.1 PT SANTOS PREMIUM KRIMER, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.4.2 WETTBEWERBSREGELN
19.1.14.2.1 PT SANTOS PREMIUM KRIMER: COMPANY SNAPSHOT
19.1.14.3 ANALYSE
19.1.14.4 GEOGRAPHISCHE PRESENCE
19.1.14.5 WARENFOLGERUNG
19.1.14.5.1 PT SANTOS PREMIUM KRIMER: PRODUKTPORTFOLIO
19.1.14.6 RECENT DEVELOPMENTE
19.1.14.6.1 PT SANTOS PREMIUM KRIMER: RECENT DEVELOPMENTS
19.1.14.6.2 MAJOR DEALS
19.1.14.6.3 M&A
19.1.14.6.4 SAMMLUNG
19.1.14.6.5 ERZEUGNISSE
19.1.14.6.6 ERZEUGNISSE
19.1.14.6.7 GEMEINSAME AUSGABEN
19.1.14.6.8 INNOVATIONEN
19.1.14.6.9 ERZEUGNISSE
19.1.14.7 RECENT NEWS
19.1.14.7.1 PT SANTOS PREMIUM KRIMER: RECENT NEWS
19.1.14.7.2 EVENTEN
KONFERENZEN
19.1.14.7.4 SYMPOSIUMS
19.1.14.7.5 WEBINARS
19.1.14.7.6 ANDERE
19.1.15 PT LAUTAN NATURAL KRIMERINDO
19.1.15.1 PT LAUTAN NATURAL KRIMERINDO, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.15.2 ÜBERBLICK
19.1.15.2.1 PT LAUTAN NATURAL KRIMERINDO: COMPANY SNAPSHOT
19.1.15.3 ANALYSE
19.1.15.4 GEOGRAPHISCHE ERGEBNISSE
19.1.15.5 PRODUKTPORTFOLIO
19.1.15.5.1 PT LAUTAN NATURAL KRIMERINDO: PRODUKTPORTFOLIO
19.1.15.6 ENTWICKLUNGEN
19.1.15.6.1 PT LAUTAN NATURAL KRIMERINDO: RECENT ENTWICKLUNGEN
19.1.15.6.2 MAJOR DEALS
19.1.15.6.3 M&A
19.1.15.6.4 SAMMLUNG
19.1.15.6.5 ERZEUGNISSE
19.1.15.6.6 ERZEUGNISSE
19.1.15.6.7 GEMEINSAME AUSGABEN
19.1.15.6.8 INNOVATIONEN
19.1.15.6.9 ERZEUGNISSE
19.1.15.7 RECENT NEWS
19.1.15.7.1 PT LAUTAN NATURAL KRIMERINDO: RECENT NEWS
19.1.15.7.2 EVENTEN
19.1.15.7.3 KONFERENZEN
19.1.15.7.4 SYMPOSIUMS
19.1.15.7.5 WEBINARS
19.1.15.7.6 SONSTIGE
19.1.16 YEARRAKARN CO., LTD.
19.1.16.1 YEARRAKARN CO., LTD., SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.16.2 ÜBERBLICK
19.1.16.2.1 YEARRAKARN CO., LTD.: COMPANY SNAPSHOT
19.1.16.3 ANALYSE
19.1.16.4 GEOGRAPHISCHE PRESENCE
19.1.16.5 ERZEUGNISSE
19.1.16.5.1 YEARRAKARN CO., LTD.: PORTFOLIO
ENTWICKLUNGEN
19.1.16.6.1 YEARRAKARN CO., LTD.: RECENT DEVELOPMENTS
19.1.16.6.2 MAJOR DEALIEN
19.1.16.6.3 M&E
19.1.16.6.4 SAMMLUNG
19.1.16.6.5 ERZEUGNISSE
19.1.16.6.6 ERZEUGNISSE
19.1.16.6.7 GEMEINSAME AUSGABEN
19.1.16.6.8 INNOVATIONEN
19.1.16.6.9 ERZEUGNISSE
19.1.16.7 RECENT NEWS
19.1.16.7.1 YEARRAKARN CO., LTD.: RECENT NEWS
19.1.16.7.2 EVENTEN
KONFERENZEN
19.1.16.7.4 WEBINARS
19.1.16.7.5 SONSTIGE
19.1.17 UNIVERSAL ROBINA CORPORATION
19.1.17.1 UNIVERSAL ROBINA CORPORATION, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.17.2 ÜBERBLICK
19.1.17.2.1 UNIVERSAL ROBINA CORPORATION: VEREINIGTES SNAPSHOT
19.1.17.3 ANALYSE
19.1.17.4 GEOGRAPHISCHE PRESENCE
19.1.17.5 PRODUKTPORTFOLI
19.1.17.5.1 UNIVERSAL ROBINA CORPORATION: PRODUKTPORTFOLIO
19.1.17.6 ENTWICKLUNGEN
19.1.17.6.1 UNIVERSAL ROBINA CORPORATION: RECENT ENTWICKLUNGEN
19.1.17.6.2 MAJOR DEALIEN
19.1.17.6.3 M&E
19.1.17.6.4 SAMMLUNG
19.1.17.6.5 ERZEUGNISSE
19.1.17.6.6 ERZEUGNISSE
19.1.17.6.7 GEMEINSAME AUSGABEN
19.1.17.6.8 INNOVATIONEN
19.1.17.6.9 ERZEUGNISSE
19.1.17.7 RECENT NEWS
19.1.17.7.1 UNIVERSAL ROBINA CORPORATION: RECENT NEWs
19.1.17.7.2 EVENTEN
19.1.17.7.3 KONFERENZEN
19.1.17.7.4 WEBINARS
19.1.17.7.5 SONSTIGE
19.1.18 ASIA SAIGON FOOD INGREDIEN
19.1.18.1 ASIA SAIGON FOOD INGREDIENTS, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.18.2 ÜBERBLICK
19.1.18.2.1 ASIA SAIGON FOOD INGREDIENTS: COMPANY SNAPSHOT
19.1.18.3 ANALYSE
19.1.18.4 GEOGRAPHISCHE PRESENCE
19.1.18.5 PRODUKTPORTFOLIO
19.1.18.5.1 ASIA SAIGON FOOD INGREDIENTS: PRODUKTPORTFOLIO
ENTWICKLUNGEN
19.1.18.6.1 ASIA SAIGON FOOD INGREDIENTS: RECENT ENTWICKLUNGEN
19.1.18.6.2 MAJOR DEALIEN
19.1.18.6.3 M&E
19.1.18.6.4 SAMMLUNG
19.1.18.6.5 ERZEUGNISSE
19.1.18.6.6 ERZEUGNISSE
19.1.18.6.7 GEMEINSAME AUSGABEN
19.1.18.6.8 INNOVATIONEN
19.1.18.7 RECENT NEWS
19.1.18.7.1 ASIA SAIGON FOOD INGREDIENTS: RECENT NEWS
19.1.18.7.2 EVENTEN
19.1.18.7.3 KONFERENzen
19.1.18.7.4 SYMPOSIUMS
19.1.18.7.5 WEBINARS
19.1.18.7.6 ANDERE
19.1.19 DONG SUH COMPANIES (FRIMA)
19.1.19.1 DONG SUH COMPANIES (FRIMA), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.19.2 ÜBERBLICK
19.1.19.2.1 DONG SUH COMPANIES (FRIMA): COMPANY SNAPSHOT
19.1.19.3 ANALYSE
19.1.19.4 GEOGRAPHISCHE PRESENCE
19.1.19.5 WETTBEWERBSPOLITIK
19.1.19.5.1 DONG SUH COMPANIES (FRIMA): PRODUKTE PORTFOLIO
19.1.19.6 ENTWICKLUNGEN
19.1.19.6.1 DONG SUH COMPANIES (FRIMA): RECENT ENTWICKLUNGEN
19.1.19.6.2 MAJOR DEALIEN
19.1.19.6.3
19.1.19.6.4 SAMMLUNG
19.1.19.6.5 ERZEUGNISSE
19.1.19.6.6 ERZEUGNISSE
19.1.19.6.7 GEMEINSAME AUSGABEN
19.1.19.6.8 INNOVATIONEN
19.1.19.6.9 ERZEUGNISSE
19.1.19.7 RECENT NEWS
19.1.19.7.1 DONG SUH COMPANIES (FRIMA): RECENT NEWS
19.1.19.7.2 EVENTEN
19.1.19.7.3 SONSTIGE
19.1.20 ZOLLFUTTERGRUPPE
19.1.20.1 CUSTOM FOOD GROUP, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
19.1.20.2 WETTBEWERBSREGELN
19.1.20.2.1 CUSTOM FOOD GROUP: COMPANY SNAPSHOT
ANALYSE
19.1.20.4 GEOGRAPHISCHE PRESENCE
19.1.20.5 WARENDE PORTFOLI
19.1.20.5.1 ZOLLWARENGRUPPE: PRODUKTPORTFOLIO
ENTWICKLUNGEN
19.1.20.6.1 ZOLLGRUPPE: ZOLLENTWICKLUNGEN
19.1.20.6.2 MAJOR DEALIEN
19.1.20.6.3 M&E
19.1.20.6.4 SAMMLUNG
19.1.20.6.5 ERZEUGNISSE
19.1.20.6.6 ERZEUGNISSE
19.1.20.6.7 GEMEINSAME AUSGABEN
19.1.20.6.8 INNOVATIONEN
19.1.20.6.9 ERZEUGNISSE
19.1.20.7 RECENT NEWS
19.1.20.7.1 CUSTOM FOOD GROUP: RECENT NEWS
19.1.20.7.2 EVENTEN
19.1.20.7.3 KONFERENZEN
19.1.20.7.4 SONSTIGE
20 BERICHTE
21 QUESTIONNAIRE
Tabellenverzeichnis
TABELLE 1 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET: SEGMENTATION
TABELLE 2 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: GEOGRAPHISCHE ANWENDUNG
TABELLE 3 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: FORARCH SNAPSHOT
TABELLE 4 ERZEUGNISSE: STANDARD NDC -> FUNCTIONAL / SPECIALTY NDC: IMPACT ANALYSIS
TABELLE 5 ANWENDUNG: INSTANT COFFEE -> 3-IN-1 COFFEE UND TEA PREMIXEN: IMPACT ANALYSE
TABELLE 6 IMPACT TABELLE: IMPACT ANALYSE
TABELLE 7 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: SEGMENTATION AT A GLANCE, 2025
TABELLE 8 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: PORTER's FIVE FORCES
TABELLE 9 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: DISCLOSED ENTVELOPMENT UND LAUNCH TÄTIGKEIT
TABELLE 10 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: PROMINENT COMPANIES
TABELLE 11 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: SMALL UND MEDIUM SIZE COMPANIES
TABELLE 12 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: END USERS UND THEIR PURCHASE DRIVERS
TABELLE 13 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2018-2025 (USD MILLION)
TABELLE 14 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2026-2033 (USD MILLION)
TABELLE 15 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2018-2025 (METRIC TONS (MT))
TABELLE 16 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2026-2033 (METRIC TONS (MT))
TABELLE 17 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2018-2025 (USD MILLION)
TABELLE 18 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2026-2033 (USD MILLION)
TABELLE 19 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
TABELLE 20 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
TABELLE 21 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
TABELLE 22 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
TABELLE 23 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
TABELLE 24 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
TABELLE 25 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, NY PRODUCT POSITIONING, 2018-2025 (USD MILLION)
TABELLE 26 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, NY PRODUCT POSITIONING, 2026-2033 (USD MILLION)
TABELLE 27 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT))
TABELLE 28 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, NY PRODUCT POSITIONING, 2026-2033 (METRIC TONS (MT))
TABELLE 29 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2018-2025 (USD MILLION)
TABELLE 30 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2026-2033 (USD MILLION)
TABELLE 31 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2018-2025 (METRIC TONS (MT))
TABELLE 32 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (METRIC TONS (MT))
TABELLE 33 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2018-2025 (USD MILLION)
TABELLE 34 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
TABELLE 35 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2018-2025 (METRIC TONS (MT))
TABELLE 36 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY ANWENDUNG, 2026-2033 (METRIC TONS (MT))
TABELLE 37 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2018-2025 (USD MILLION)
TABELLE 38 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2026-2033 (USD MILLION)
TABELLE 39 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2018-2025 (METRIC TONS (MT)
TABELLE 40 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2026-2033 (METRIC TONS (MT))
TABELLE 41 NORTH AMERICA, BY COUNTRY, 2018-2025 (USD MILLION)
TABELLE 42 NORTH AMERICA, BY COUNTRY, 2026-2033 (USD MILLION)
TABELLE 43 NORTH AMERICA, NACH LAND, 2018-2025 (METRIC TONS (MT))
TABELLE 44 NORTH AMERICA, NACH LAND, 2026-2033 (METRIC TONS (MT))
TABELLE 45 NORTH AMERICA, BY FORM, 2018-2025 (USD MILLION)
TABELLE 46 NORTH AMERICA, BY FORM, 2026-2033 (USD MILLION)
TABELLE 47 NORTH AMERICA, BY FORM, 2018-2025 (METRIC TONS (MT))
TABELLE 48 NORTH AMERICA, NACH FORM, 2026-2033 (METRIC TONS (MT))
TABELLE 49 NORTH AMERICA, BY FAT CONTENT, 2018-2025 (USD MILLION)
TABELLE 50 NORTH AMERIKA, BY FAT CONTENT, 2026-2033 (USD MILLION)
TABELLE 51 NORTH AMERICA, BY FAT CONTENT, 2018-2025 (METRIC TONS)
TABELLE 52 NORTH AMERIKA, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
TABELLE 53 NORTH AMERICA, BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
TABELLE 54 NORTH AMERICA, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
TABELLE 55 NORTH AMERICA, BY FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
TABELLE 56 NORTH AMERIKA, BY FAT / OIL SOURCE, 2026-2033 (METRIC TONS)
TABELLE 57 NORTH AMERIKA, NACH PRODUKT POSITIONEN, 2018-2025 (USD MILLION)
TABELLE 58 NORTH AMERIKA, NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
TABELLE 59 NORTH AMERIKA, NACH PRODUKTIONSPOLITIK 2018-2025 (METRIC TONS (MT))
TABELLE 60 NORTH-AMERIKA, NACH PRODUKTPOSITIONEN, 2026-2033 (METRIC TONS (MT))
TABELLE 61 NORTH AMERIKA, NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (USD MILLION)
TABELLE 62 NORTH AMERIKA, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (USD MILLION)
TABELLE 63 NORTH AMERIKA, NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (METRIC TONS (MT))
TABELLE 64 NORTH AMERIKA, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (METRIC TONS (MT))
TABELLE 65 NORTH AMERICA, BY ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 66 NORTH AMERIKA, NACH ANWENDUNG, 2026-2033 (USD MILLION)
TABELLE 67 NORTH AMERICA, NACH ANWENDUNG, 2018-2025 (METRIC TONS (MT))
TABELLE 68 NORTH AMERICA, NACH ANWENDUNG, 2026-2033 (METRIC TONS (MT))
TABELLE 69 NORTH AMERIKA, NACH ZUSTÄNDIGER TYPE, 2018-2025 (USD MILLION)
TABELLE 70 NORTH AMERIKA, NACH ZUSTÄNDIGER TYPE, 2026-2033 (USD MILLION)
TABELLE 71 NORTH AMERIKA, NACH ZUSTÄNDIGER TYPE, 2018-2025 (METRIC TONS (MT))
TABELLE 72 NORTH AMERIKA, NACH ZUSTÄNDIGER TYPE, 2026-2033 (METRIC TONS (MT))
TABELLE 73 U.S., BY FORM, 2018-2025 (USD MILLION)
TABELLE 74 U.S., BY FORM, 2026-2033 (USD MILLION)
TABELLE 75 US, NACH FORM, 2018-2025 (METRIC TONS (MT))
TABELLE 76 U.S., NACH FORM, 2026-2033 (METRIC TONS (MT))
TABELLE 77 U.S., BY FAT CONTENT, 2018-2025 (USD MILLION)
TABELLE 78 US, BY FAT CONTENT, 2026-2033 (USD MILLION)
TABELLE 79 U.S., BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
TABELLE 80 U.S., BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
TABELLE 81 U.S., BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
TABELLE 82 U.S., BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
TABELLE 83 US, BY FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
TABELLE 84 U.S., NACH FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
TABELLE 85 U.S., NACH ERZEUGNISSE, 2018-2025 (USD MILLION)
TABELLE 86 U.S., NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
TABELLE 87 U.S., NACH ERZEUGNISSE, 2018-2025 (METRIC TONS (MT))
TABELLE 88 U.S., NACH ERZEUGNISSE, 2026-2033 (METRIC TONS (MT))
TABELLE 89 U.S., NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (USD MILLION)
TABELLE 90 U.S., NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (USD MILLION)
TABELLE 91 U.S., NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (METRIC TONS (MT))
TABELLE 92 U.S., NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (METRIC TONS (MT))
TABELLE 93 U.S., NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 94 U.S., NACH ANWENDUNG, 2026-2033 (USD MILLION)
TABELLE 95 U.S., NACH ANWENDUNG, 2018-2025 (METRIC TONS (MT))
TABELLE 96 U.S., NACH ANWENDUNG, 2026-2033 (METRIC TONS (MT))
TABELLE 97 U.S., NACH ZUSTÄNDIGER TYPE, 2018-2025 (USD MILLION)
TABELLE 98 U.S., NACH ZUSTÄNDIGER TYPE, 2026-2033 (USD MILLION)
TABELLE 99 U.S., NACH ZUSTÄNDIGER TYPE, 2018-2025 (METRIC TONS (MT)
TABELLE 100 U.S., NACH ZUSTÄNDIGER TYPE, 2026-2033 (METRIC TONS (MT))
TABELLE 101 KANADA, BY FORM, 2018-2025 (USD MILLION)
TABELLE 102 KANADA, BY FORM, 2026-2033 (USD MILLION)
TABELLE 103 KANADA, NACH FORM, 2018-2025 (METRIC TONS (MT))
TABELLE 104 KANADA, NACH FORM, 2026-2033 (METRIC TONS (MT))
TABELLE 105 CANADA, BY FAT CONTENT, 2018-2025 (USD MILLION)
TABELLE 106 KANADA, BY FAT CONTENT, 2026-2033 (USD MILLION)
TABELLE 107 KANADA, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
TABELLE 108 KANADA, NACH FAT KONTENT, 2026-2033 (METRIC TONS (MT))
TABELLE 109 KANADA, BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
TABELLE 110 KANADA, NACH FAT / OIL SOURCE, 2026-2033 (USD MILLION)
TABELLE 111 KANADA, NACH FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
TABELLE 112 KANADA, NACH FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
TABELLE 113 KANADA, NACH ERZEUGNISSE, 2018-2025 (USD MILLION)
TABELLE 114 KANADA, NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
TABELLE 115 KANADA, NACH ERZEUGNISSE, 2018-2025 (METRIC TONS (MT))
TABELLE 116 KANADA, NACH ERZEUGNISSE, 2026-2033 (METRIC TONS (MT))
TABELLE 117 KANADA, NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (USD MILLION)
TABELLE 118 KANADA, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (USD MILLION)
TABELLE 119 KANADA, NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (METRIC TONS (MT))
TABELLE 120 KANADA, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (METRIC TONS (MT))
TABELLE 121 KANADA, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 122 KANADA, NACH ANWENDUNG, 2026-2033 (USD MILLION)
TABELLE 123 KANADA, NACH ANWENDUNG, 2018-2025 (METRIC TONS (MT))
TABELLE 124 KANADA, NACH ANWENDUNG, 2026-2033 (METRIC TONS (MT))
TABELLE 125 KANADA, NACH ZUSTÄNDIGER TYPE, 2018-2025 (USD MILLION)
TABELLE 126 KANADA, NACH ZUSTÄNDIGER TYPE, 2026-2033 (USD MILLION)
TABELLE 127 KANADA, NACH ZUSTÄNGER TYPE, 2018-2025 (METRIC TONS (MT))
TABELLE 128 KANADA, NACH ZUSTÄNDIGEN TYPE, 2026-2033 (METRIC TONS)
TABELLE 129 MEXICO, BY FORM, 2018-2025 (USD MILLION)
TABELLE 130 MEXICO, BY FORM, 2026-2033 (USD MILLION)
TABELLE 131 MEXICO, NACH FORM, 2018-2025 (METRIC TONS (MT))
TABELLE 132 MEXIKO, NACH FORM, 2026-2033 (METRIC TONS (MT))
TABELLE 133 MEXICO, BY FAT CONTENT, 2018-2025 (USD MILLION)
TABELLE 134 MEXICO, BY FAT CONTENT, 2026-2033 (USD MILLION)
TABELLE 135 MEXICO, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
TABELLE 136 MEXICO, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
TABELLE 137 MEXICO, BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
TABELLE 138 MEXICO, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
TABELLE 139 MEXICO, NACH FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
TABELLE 140 MEXIKO, NACH FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
TABELLE 141 MEXIKO, NACH ERZEUGNISSE, 2018-2025 (USD MILLION)
TABELLE 142 MEXIKO, NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
TABELLE 143 MEXIKO, NACH ERZEUGNISSE, 2018-2025 (METRIC TONS (MT))
TABELLE 144 MEXIKO, NACH ERZEUGNISSE, 2026-2033 (METRIC TONS (MT))
TABELLE 145 MEXIKO, NACH FORMULATION / ZERTIFIKATION, 2018-2025 (USD MILLION)
TABELLE 146 MEXIKO, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (USD MILLION)
TABELLE 147 MEXIKO, NACH FORMULATION / ZERTIFIZIERUNG, 2018-2025 (METRIC TONS (MT))
TABELLE 148 MEXIKO, NACH FORMULATION / ZERTIFIZIERUNG, 2026-2033 (METRIC TONS (MT))
TABELLE 149 MEXIKO, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 150 MEXIKO, NACH ANWENDUNG, 2026-2033 (USD MILLION)
TABELLE 151 MEXIKO, NACH ANWENDUNG, 2018-2025 (METRIC TONS (MT))
TABELLE 152 MEXIKO, NACH ANWENDUNG, 2026-2033 (METRIC TONS (MT))
TABELLE 153 MEXIKO, NACH ZUSTÄNDIGER TYPE, 2018-2025 (USD MILLION)
TABELLE 154 MEXIKO, NACH ZUSTÄNDIGER TYPE, 2026-2033 (USD MILLION)
TABELLE 155 MEXIKO, NACH ZUSTÄNDIGER TYPE, 2018-2025 (METRIC TONS (MT))
TABELLE 156 MEXIKO, NACH ZOLLTYP, 2026-2033 (METRIC TONS (MT))
TABELLE 157 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: ESTIMATED COMPANY SHARE, GLOBAL, 2025
TABELLE 158 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET: MERGERS & ACQUISITIONEN
TABELLE 159 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET: NEUE PRODUKTENTWICKLUNG & GENEHMIGUNGEN
TABELLE 160 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET: EXPANSIONEN
TABELLE 161 NORTH AMERIKA B2B NICHT DAIRY CREAMER (NDC) MARKET: PARTNERSCHAFT UND ANDERE STRATEGISCHE ENTWICKLUNGEN
TABELLE 162 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC): SWOT ANALYSIS
TABELLE 163 KRÜGERGRUPPE: PRODUKTPORTFOLIO
TABELLE 164 KRÜGER GROUP: RECENT ENTWICKLUNGEN
TABELLE 165 KRÜGER GROUP: RECENT NEWS
TABELLE 166 KERRY GROUP PLC: PRODUKTPORTFOLIO
TABELLE 167 KERRY GROUP PLC: RECENT ENTWICKLUNGEN
TABELLE 168 KERRY GROUP PLC: RECENT NEWS
TABELLE 169 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): COMPANY SNAPSHOT
TABELLE 170 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): PRODUKTE PORTFOLIO
TABELLE 171 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): RECENT ENTWICKLUNGEN
TABELLE 172 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): RECENT NEWS
TABELLE 173 SANTHO HOLLAND FOOD: GESUNDHEITSSCHUTZ
TABELLE 174 SANTHO HOLLAND FOOD: PRODUKTPORTFOLIO
TABELLE 175 JDE PEET's (SUPER): COMPANY SNAPSHOT
TABELLE 176 JDE PEET's (SUPER): PRODUKTE PORTFOLIO
TABELLE 177 JDE PEET's (SUPER): RECENT DEVELOPMENTE
TABELLE 178 JDE PEET's (SUPER): RECENT NEWS
TABELLE 179 DEK (GRANDOS): COMPANY SNAPSHOT
TABELLE 180 DEK (GRANDOS): PORTFOLIO
TABELLE 181 DEK (GRANDOS): RECENT NEWS
TABELLE 182 DMK GROUP (TURM / DP SUPPLY): COMPANY SNAPSHOT
TABELLE 183 DMK GROUP (TURM / DP SUPPLY): ERZEUGNISSE
TABELLE 184 DMK GROUP (TURM / DP SUPPLY): RECENT ENTWICKLUNGEN
TABELLE 185 DMK GROUP (TURM / DP SUPPLY): RECENT NEWS
TABELLE 186 MOKATE INGREDIENTS: GESUNDHEITSSCHUTZ
TABELLE 187 MOKATE INGREDIENTS: PRODUKTPORTFOLIO
TABELLE 188 MOKATE INGREDIENTS: RECENT DEVELOPMENTE
TABELLE 189 MOKATE INGREDIENTS: RECENT NEWS
TABELLE 190 MEGGLE GROUP GMBH: GESUNDHEITSSCHUTZ
TABELLE 191 MEGGLE-GRUPPE GMBH: PRODUKTPORTFOLIO
TABELLE 192 MEGGLE GROUP GMBH: RECENT ENTWICKLUNGEN
TABELLE 193 MEGGLE GROUP GMBH: RECENT NEWS
TABELLE 194 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN): COMPANY SNAPSHOT
TABELLE 195 SUZHOU JIAHE FOODS INDUSTRIE CO, LTD. (COGRAIN): PRODUKTE PORTFOLIO
TABELLE 196 SUZHOU JIAHE FOODS INDUSTRIE CO., LTD. (COGRAIN): RECENT DEVELOPMENTS
TABELLE 197 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN): RECENT NEWS
TABELLE 198 WENHUI LEBENSMITTEL
TABELLE 199 WENHUI LEBENSMITTEL
TABELLE 200 WENHUI LEBENSMITTEL
TABELLE 201 WENHUI FOOD: RECENT NEWS
TABELLE 202 BIGTREE GROUP: COMPANY SNAPSHOT
TABELLE 203 BIGTREE GROUP: PRODUKTPORTFOLIO
TABELLE 204 BIGTREE GROUP: RECENT ENTWICKLUNGEN
TABELLE 205 BIGTREE GROUP: RECENT NEWS
TABELLE 206 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: COMPANY SNAPSHOT
TABELLE 207 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: PRODUKTFOLIO
TABELLE 208 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: RECENT DEVELOPMENTS
TABELLE 209 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: RECENT NEWS
TABELLE 210 PT SANTOS PREMIUM KRIMER: COMPANY SNAPSHOT
TABELLE 211 PT SANTOS PREMIUM KRIMER: PRODUKTPORTFOLIO
TABELLE 212 PT SANTOS PREMIUM KRIMER: RECENT DEVELOPMENTE
TABELLE 213 PT SANTOS PREMIUM KRIMER: RECENT NEWS
TABELLE 214 PT LAUTAN NATURAL KRIMERINDO: COMPANY SNAPSHOT
TABELLE 215 PT LAUTAN NATURAL KRIMERINDO: PRODUKTPORTFOLIO
TABELLE 216 PT LAUTAN NATURAL KRIMERINDO: RECENT DEVELOPMENTE
TABELLE 217 PT LAUTAN NATURAL KRIMERINDO: RECENT NEWS
TABELLE 218 YEARRAKARN CO., LTD.: COMPANY SNAPSHOT
TABELLE 219 YEARRAKARN CO., LTD.: PRODUKTE PORTFOLIO
TABELLE 220 YEARRAKARN CO., LTD.: RECENT DEVELOPMENTS
TABELLE 221 YEARRAKARN CO., LTD.: RECENT NEWS
TABELLE 222 UNIVERSAL ROBINA CORPORATION: VEREINIGTES SNAPSHOT
TABELLE 223 UNIVERSAL ROBINA CORPORATION: PRODUKTPORTFOLIO
TABELLE 224 UNIVERSAL ROBINA CORPORATION: RECENT DEVELOPMENTE
TABELLE 225 UNIVERSAL ROBINA CORPORATION: RECENT NEWS
TABELLE 226 ASIA SAIGON LEBENSMITTEL INGREDIENTS: GESUNDHEITSSCHUTZ
TABELLE 227 ASIA SAIGON FOOD INGREDIENTS: PRODUKTPORTFOLIO
TABELLE 228 ASIA SAIGON FOOD INGREDIENTS: RECENT DEVELOPMENTE
TABELLE 229 ASIA SAIGON FOOD INGREDIENTS: RECENT NEWS
TABELLE 230 DONG SUH COMPANIES (FRIMA): COMPANY SNAPSHOT
TABELLE 231 DONG SUH COMPANIEN (FRIMA): PRODUKTE PORTFOLIO
TABELLE 232 DONG SUH COMPANIES (FRIMA): RECENT DEVELOPMENTE
TABELLE 233 DONG SUH COMPANIES (FRIMA): RECENT NEWS
TABELLE 234 ZOLLFUTTERGRUPPE: GESUNDHEITSSCHUTZ
TABELLE 235 ZOLLFUTTERGRUPPE: PRODUKTPORTFOLIO
TABELLE 236 ZOLLGRUPPEN: ZOLLENTWICKLUNGEN
TABELLE 237 ZOLLFOOD GROUP: RECENT NEWS
Abbildungsverzeichnis
Abbildung 1 JAHRE FÜR DAS STUDIE
Figur 2 FORSCHUNGSANTRAG: PRIMÄRE UND SECONDARY RESOURCs
Figur 3 HISTORISCHE DATEN BUILD-UP
Abbildung 4 DROC-ANALYSE
Abbildung 5 PARENT MARKT UND TARGET MARKT
Abbildung 6 ARRIVITÄTEN DES MARKET SIZE
Abbildung 7 MARKET COVERAGE GRID: ROUTS TO MARKET EVIDENCE IN VERÖFFENTLICHEN SOURCEN
Abbildung 8 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC): KEY FINDINGS
Abbildung 9 ERZEUGNISSE: STANDARD NDC -> FUNCTIONAL / SPECIALTY NDC: DRIVER IMPACT ANALYSE
Abbildung 10 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2018-2033 (USD MILLION)
Abbildung 11 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET: PESTLE ANALYSE
Abbildung 12 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM: KEY FINDINGS
Abbildung 13 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2025
Abbildung 14 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2033 (USD MILLION)
Abbildung 15 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT: KEY FINDINGS
Abbildung 16 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2025
Figur 17 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2033 (USD MILLION)
Figur 18 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE: KEY FINDINGS
Abbildung 19 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2025
Abbildung 20 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2033 (USD MILLION)
Abbildung 21 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, NACH PRODUKT POSITIONEN: KEY FINDINGS
Abbildung 22 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, NACH PRODUKT POSITION, 2025
Abbildung 23 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2033 (USD MILLION)
Abbildung 24 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY FORMULATION / ZERTIFIKATION: KEY FINDINGS
Abbildung 25 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, NACH FORMULATION / ZERTIFIZIERUNG, 2025
Abbildung 26 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY FORMULATION / ZERTIFIZIERUNG, 2033 (USD MILLION)
Abbildung 27 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY ANWENDUNG: KEY FINDINGS
Abbildung 28 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, NACH ANWENDUNG, 2025
Abbildung 29 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2033 (USD MILLION)
Abbildung 30 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE: KEY FINDINGS
Abbildung 31 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2025
Abbildung 32 NORTH AMERICA B2B NICHT DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2033 (USD MILLION)
Abbildung 33 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY REGION: KEY FINDINGS
Abbildung 34 NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, BY REGION, 2033 (USD MILLION)
Figur 35 NORTH AMERIKA, NACH LAND, 2025
Abbildung 36 KRÜGER GROUP, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Figur 37 KRÜGER GROUP: COMPANY SNAPSHOT
Abbildung 38 KERRY GROUP PLC, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Figur 39 KERRY GROUP PLC: COMPANY SNAPSHOT
Abbildung 40 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 41 SANTHO HOLLAND FOOD, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 42 JDE PEET's (SUPER), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Figur 43 DEK (GRANDOS), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 44 DMK GROUP (TURM / DP SUPPLY), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 45 MOKATE INGREDIENTS, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 46 MEGGLE GROUP GMBH, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 47 SUZHOU JIAHE FOODS INDUSTRIE CO., LTD. (COGRAIN), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 48 WENHUI FOOD, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 49 BIGTREE GROUP, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Figur 50 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD., SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Figur 51 PT SANTOS PREMIUM KRIMER, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 52 PT LAUTAN NATURAL KRIMERINDO, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Figur 53 YEARRAKARN CO, LTD., SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 54 UNIVERSAL ROBINA CORPORATION, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 55 ASIA SAIGON FOOD INGREDIENTS, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 56 DONG SUH COMPANIES (FRIMA), SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
Abbildung 57 ZUSTOM FOOD GROUP, SHARE of the NORTH AMERICA B2B NON-DAIRY CREAMER (NDC) MARKET, 2025

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











