


Nordamerikanischer Markt für Lungenkrebsoperationen nach Produkttyp ( Chirurgieinstrumente , Überwachungs- und Visualisierungssysteme, endochirurgische Geräte, roboterassistierte Thoraxchirurgiesysteme und andere), chirurgisches Verfahren (Thorakotomie und minimalinvasive Chirurgie ), Patiententyp (männlich und weiblich), Endverbraucher (Krankenhäuser, ambulante chirurgische Zentren, akademische und Forschungslabore, Spezialzentren für Krebsbehandlung und andere), Vertriebskanal (direkte Ausschreibung, Einzelhandelsverkäufe, Online-Verkäufe und andere) – Branchentrends und Prognose bis 2029.
Was ist die North America Lung Cancer Surgery Markt Größe und Wachstum Rate
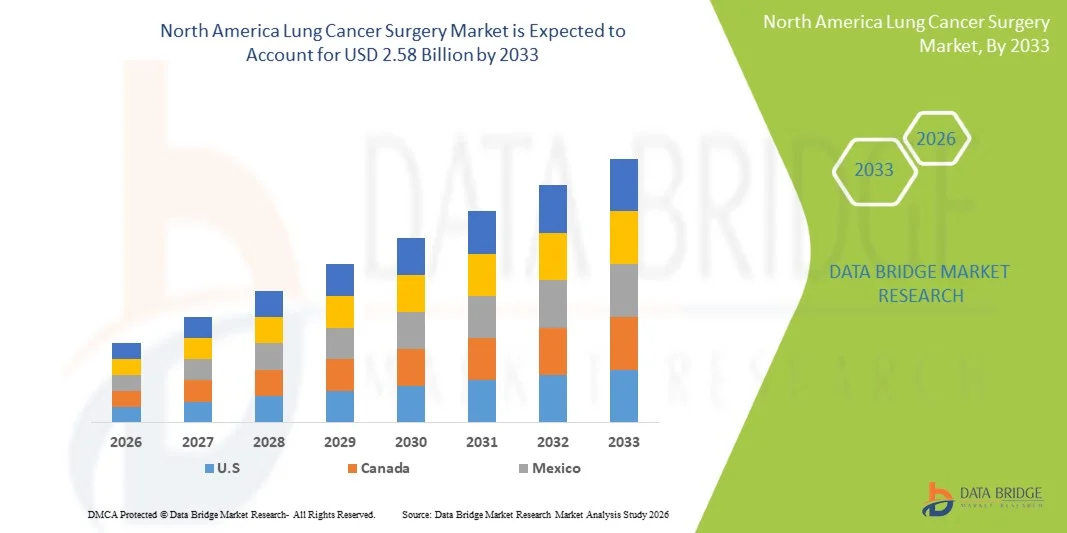
- Laut Data Bridge Market Research Analysis wurde die nordamerikanische Lungenkrebschirurgiemarktgröße bei1,67 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen2,58 Milliarden USD bis 2033, beiCAGR von 5,60%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Lungenkrebs in ganz Nordamerika, die zunehmende Annahme fortgeschrittener chirurgischer Ansätze wie robotergestützte und minimalinvasive Verfahren sowie kontinuierlicher technologischer Fortschritt in der Onkologiechirurgie-Systeme, was zu einer verbesserten Präzision und besseren Patientenergebnisse in Krankenhaus- und Spezialversorgungseinstellungen führt
- Darüber hinaus stellen die steigende Nachfrage nach Krebserkrankungen im Frühstadium, die Ausweitung der Gesundheitsinfrastruktur, eine starke Rückerstattungsunterstützung und die zunehmende Vorliebe für fortgeschrittene chirurgische Eingriffe bei alternden Populationen eine Lungenkrebschirurgie als kritischer Behandlungsansatz dar. Diese konvergierenden Faktoren beschleunigen die Aufnahme fortschrittlicher chirurgischer Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose:
- Marktwert (2025):1,67 Mrd. USD
- Voraussichtlicher Marktwert (2033):2,58 Mrd. USD
- Wettervorhersage CAGR (2026–2033):5.60%
Was sind die großen Takeaways von Nordamerika Lung Cancer Surgery Market
- Lungenkrebschirurgie, mit Prozeduren wie Hlobektomie, Segmentektomie und Pneumonektomie, bleibt eine kritische kurative Behandlungsoption für Patienten mit Früh- und Mittelstadium-Lungenkrebs, die durch ihre Fähigkeit, Überlebensergebnisse zu verbessern und eine präzise Tumorentfernung in fortgeschrittenen Onkologie-Pfadwegen unterstützt
- Das Marktwachstum wird in erster Linie durch das steigende Auftreten von Lungenkrebs, die historische Rauchprävalenz, eine alternde Bevölkerung und die zunehmende Annahme fortschrittlicher chirurgischer Technologien wie robotergestützte und bildgeführte Verfahren, die Präzision verbessern, Komplikationen reduzieren und Erholungszeit verkürzen
- Die Vereinigten Staaten dominierten den nordamerikanischen Lungenkrebs-Chirurgiemarkt im Jahr 2025, mit einem Marktanteil von 80.5% unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, weit verbreitete Einführung von Roboter-Chirurgie-Systemen, starke Krebs-Screening-Programme und günstige Rückerstattung-Politik, mit kontinuierlichen Upgrades in thorakische chirurgische Fähigkeiten in führenden Krankenhäusern
- Kanada wird während der Prognosezeit das am schnellsten wachsende Land im nordamerikanischen Lungenkrebs-Chirurgiemarkt sein, das durch die Verbesserung der Onkologie-Infrastruktur, die Erhöhung des öffentlichen Fokus auf Frühdiagnose, steigende Gesundheitsinvestitionen und die Ausweitung der Einführung minimalinvasiver und robotergestützter chirurgischer Techniken vorangetrieben wird.
- Das minimalinvasive Chirurgie-Segment dominierte im Jahr 2025 den Markt für Lungenkrebschirurgie in Nordamerika, der einen Marktanteil von 62,4% aufwies, unterstützt durch die zunehmende Vorliebe für die videogestützte thorakoskopische Chirurgie (VATS) und robotisch unterstützte Verfahren durch reduzierte Krankenhausaufenthalte, geringere postoperative Risiken, weniger Schmerzen und schnellere Patientenrettung im Vergleich zur herkömmlichen offenen Chirurgie
Bericht Scope und Nordamerika Lung Krebschirurgie Marktsegmentierung
|
Attribute |
Nordamerika Lung Krebs Chirurgie Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die North America Lung Cancer Surgery Market Trends
„Rising Adoption von minimal-invasiven und robotergestützten chirurgischen Techniken“
- Ein signifikanter und beschleunigter Trend im nordamerikanischen Lungenkrebs-Chirurgiemarkt ist der zunehmende Wandel hin zu minimalinvasiven Verfahren wie VATS und robotisch-assisted thoracic Chirurgie, Verbesserung der chirurgischen Präzision, Reduzierung von Krankenhausaufenthalten und Verbesserung der Patientenrettungsergebnisse
- So werden z.B. robotergestützte Plattformen wie Intuitive Surgicals da Vinci-Systeme zunehmend in thorakalen Onkologieverfahren eingesetzt, wodurch Chirurgen komplexe Lungenrektionen mit größerer Genauigkeit und Kontrolle durchführen können.
- Integration fortschrittlicher bildgebender Technologien und AI-assisted Chirurgie-Planung ermöglicht eine genauere Tumorlokalisierung und Echtzeit-Intraoperative Entscheidungsfindung, Verbesserung der operativen Erfolgsraten und Reduzierung von Komplikationen bei Lungenkrebspatienten
- Darüber hinaus übernehmen Krankenhäuser zunehmend Hybrid-Betriebsräume, die Bildgebung, Robotik und Navigationssysteme kombinieren, wodurch Chirurgen hochkomplexe Lungenkrebschirurgen mit verbesserter Visualisierung und Workflow-Effizienz durchführen können.
- Dieser Trend hin zu technologisch fortschrittlichen, präzisionsgetriebenen chirurgischen Eingriffen wandelt die klinischen Erwartungen um, wobei Gesundheitsdienstleister zunehmend minimalinvasive Ansätze für verbesserte Ergebnisse und reduzierte Gesundheitslast priorisieren.
- Die Nachfrage nach minimalinvasiven und robotergestützten Lungenkrebschirurgie wächst in Nordamerika aufgrund der zunehmenden Patientenpräferenz für schnellere Erholung, reduzierte postoperative Schmerzen und verbesserten langfristigen Überlebensergebnissen rapide.
- Die zunehmende Zusammenarbeit zwischen Krankenhäusern und Medizinprodukten beschleunigt die Innovation in chirurgischen Instrumenten und Robotik, was zu kontinuierlichen Verbesserungen in Sicherheit, Effizienz und Verfahrensgenauigkeit bei der Lungenkrebschirurgie führt
Nordamerika Lung Krebschirurgie Marktdynamik
Fahrer
„Rising Lung Cancer Prevalence and Advances in Surgical Oncology Technologies“
- Die zunehmende Inzidenz von Lungenkrebs, zusammen mit steigender Exposition gegenüber Risikofaktoren wie der Rauchergeschichte und Umweltschadstoffen, ist ein bedeutender Treiber für die wachsende Nachfrage nach fortschrittlichen chirurgischen Behandlungsoptionen in Nordamerika
- Zum Beispiel, im April 2025, große Gesundheitseinrichtungen in den USA erweiterte Annahme von robotischen thorakalen Chirurgie-Programme zur Verbesserung der Frühstadien Lungenkrebs Behandlungsergebnisse, Unterstützung des Marktwachstums durch fortgeschrittene Verfahrensfähigkeiten
- Mit zunehmendem Bewusstsein für die Frühkrebsdiagnostik entscheiden sich Patienten zunehmend für chirurgische Eingriffe in früheren Stadien, wo Verfahren wie Hlobektomie und Segmentektomie höhere Überlebensraten und bessere klinische Ergebnisse bieten.
- Darüber hinaus machen kontinuierliche Fortschritte in der chirurgischen Robotik, bildgebende Führung und perioperative Pflege Lungenkrebschirurgie sicherer und effektiver, und treiben breitere Akzeptanz in Krankenhäusern und Krebszentren
- Die zunehmende Verfügbarkeit spezialisierter Thoraxchirurgen und die Ausweitung der Gesundheitsinfrastruktur in ganz Nordamerika sind wichtige Faktoren, die die Einführung fortgeschrittener Lungenkrebs-Chirurgieverfahren sowohl in der öffentlichen als auch in der privaten Gesundheitsversorgung beschleunigen
- Die Erhöhung der Investitionen in die Onkologieforschung und klinische Studien unterstützt die Entwicklung der chirurgischen Techniken der nächsten Generation, die Verbesserung der Behandlungsgenauigkeit und die Ausweitung der chirurgischen Eignung für komplexe Fälle
- Schwerpunkt auf multidisziplinären Krebsversorgungsteams, die Einbindung von Chirurgen, Onkologen und Radiologen, erhöht die Effizienz der Therapieplanung und verbessert die operativen Ergebnisse für Lungenkrebspatienten
Zurückhaltung/Challenge
„High Surgical Costs und Postoperative Complications as Key Barriers“
- Die hohen Kosten für fortgeschrittene Lungenkrebschirurgieverfahren, einschließlich robotergestützter und minimalinvasiver Operationen, stellen eine große Herausforderung für eine breitere Akzeptanz in kostensensitiven Gesundheitssystemen und Patientenpopulationen dar.
- So erfordern komplexe Thoraxchirurgen oft teure Robotersysteme, spezialisierte chirurgische Teams und erweiterte Krankenhausressourcen, wodurch die Gesamtbehandlungskosten im Vergleich zu herkömmlichen chirurgischen Ansätzen deutlich höher sind.
- Darüber hinaus wirken Risiken, die mit postoperativen Komplikationen wie Infektionen, Atemwegserkrankungen und längeren Erholungszeiten verbunden sind, die Patientenergebnisse weiter aus und erhöhen die Gesamtbelastung der Gesundheitssysteme
- Darüber hinaus beschränkt der begrenzte Zugang zu fortschrittlicher chirurgischer Infrastruktur in bestimmten Regionen und kleineren Gesundheitseinrichtungen die äquitable Verfügbarkeit von minimalinvasiven Lungenkrebschirurgie in ganz Nordamerika
- Während die technologischen Fortschritte die Sicherheit und Effizienz verbessern, können die für chirurgische Robotik und unterstützende Systeme erforderlichen hohen Investitionen die Adoption noch begrenzen, vor allem in Krankenhäusern mit niedrigeren Volumen.
- Überwindung dieser Herausforderungen durch Kostenoptimierung, breitere Versicherungsdeckung, chirurgische Schulungsprogramme und verbesserte Zugänglichkeit für fortgeschrittene chirurgische Technologien wird für eine nachhaltige Markterweiterung von entscheidender Bedeutung sein.
- Der Mangel an hochqualifizierten Thorax- und Robotikchirurgen begrenzt auch die Prozessskalierbarkeit, da komplexe Lungenkrebschirurgen spezialisiertes Know-how und umfangreiches Training erfordern
- Variabilität der Rückzahlungspolitiken für Gesundheitsdienstleister kann die Einführung fortschrittlicher chirurgischer Techniken, insbesondere in kleineren oder unabhängigen Gesundheitseinrichtungen, weiter verzögern
Nordamerika Lung Krebs Chirurgie Markt Scope
Der Markt wird auf Basis von Produkttyp, chirurgischem Eingriff, Patiententyp, Endbenutzer und Vertriebskanal segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der Markt für Lungenkrebschirurgie in chirurgische Instrumente, Überwachungs- und Visualisierungssysteme, endosurgische Geräte, robotergestützte Thoraxchirurgiesysteme und andere segmentiert. Das Segment der robotergestützten thorakalen Chirurgie dominierte den Markt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, der durch die zunehmende Einführung minimalinvasiver Verfahren und hohe Präzision bei komplexen Lungenkrebschirurgen verursacht wurde. Krankenhäuser bevorzugen robotische Plattformen aufgrund verbesserter chirurgischer Genauigkeit, reduzierten Blutverlust und verbesserten Patientenrückgewinnung Ergebnisse. Die zunehmende Installation von fortschrittlichen Systemen wie da Vinci-Plattformen über große Onkologiezentren verstärkt dieses Segment weiter. Auch starke Investitionen in chirurgische Robotik durch führende Gesundheitseinrichtungen unterstützen ihre Dominanz. Kontinuierliche technologische Upgrades und Integration mit KI-basierten Bildgebungssystemen fördern die Einführung in hochvolumigen Krebsbehandlungszentren. Die steigende Vorliebe für präzisionsbasierte Onkologiechirurgie trägt auch maßgeblich zur Führung dieses Segments bei.
Das Segment Monitoring & Visualisierungssysteme wird voraussichtlich die schnellste Wachstumsrate von 17,9 % von 2026 bis 2033 beobachten, die durch steigende Nachfrage nach Echtzeit-Bildgebung, intraoperativer Navigation und verbesserter Tumorvisualisierung getrieben wird. Diese Systeme werden wesentlich für die Verbesserung der chirurgischen Entscheidungsfindung und die Verringerung der Verfahrensrisiken bei Lungenkrebsoperationen. Fortschritte in der 3D-Bildgebung, der fluoreszenzgeführten Chirurgie und der High-Definition-Endoskopie beschleunigen die Adoption weiter. Krankenhäuser integrieren zunehmend Visualisierungstools mit robotischen und minimalinvasiven Plattformen für bessere chirurgische Ergebnisse. Der steigende Fokus auf Frühtumordetektion und Präzisionsrektion ist auch die Nachfrage. Darüber hinaus werden zunehmende Investitionen in KI-fähige Bildgebungstechnologien voraussichtlich die Expansion dieses Segments deutlich steigern.
- Durch chirurgische Verfahren
Auf der Grundlage des chirurgischen Eingriffs wird der Markt in die Thorakotomie und minimalinvasive Chirurgie segmentiert. Das minimalinvasive Chirurgiesegment dominierte den Markt mit dem größten Umsatzanteil von 62,4% im Jahr 2025, was durch die zunehmende Vorliebe für die videogestützte thorakoskopische Chirurgie (VATS) und robotisch-gestützte Prozeduren bedingt ist. Diese Techniken bieten reduzierte postoperative Schmerzen, kürzere Krankenhausaufenthalte und schnellere Erholung im Vergleich zu offener Chirurgie. Surgeons bevorzugen aufgrund verbesserter Visualisierung und Präzision bei der Tumorentfernung zunehmend minimalinvasive Ansätze. Die Steigerung des Patientenbewusstseins in Bezug auf weniger invasive Behandlungsoptionen unterstützt auch das Segmentwachstum. Krankenhäuser verbessern die operative Infrastruktur schnell, um fortschrittliche minimalinvasive Verfahren zu unterstützen. Starke klinische Beweise, die bessere Überlebensergebnisse unterstützen, verstärken die Dominanz dieses Segments weiter.
Das Thoracotomy-Segment wird erwartet, dass die schnellste Wachstumsrate von 8,4% von 2026 bis 2033, vor allem durch seinen anhaltenden Einsatz in komplexen und Spätstadien Lungenkrebs Fälle, wo minimalinvasive Chirurgie nicht geeignet ist, beobachtet wird. Es bleibt für große Tumorrektionen und Fälle, die einen umfangreichen Lungenzugriff erfordern, essentiell. Das zunehmende Auftreten von fortgeschrittenem Lungenkrebs in bestimmten Patientenpopulationen ist eine anhaltende Nachfrage nach offenen chirurgischen Ansätzen. Verbesserungen in der postoperativen Pflege- und Anästhesietechniken verbessern ebenfalls die Sicherheitsergebnisse. Einige Krankenhäuser verlassen sich aufgrund des begrenzten Zugangs zu fortgeschrittenen Robotersystemen weiterhin auf die Thorakotomie. Darüber hinaus bleibt es eine kritische Backup-Option in Notfall- und Hochrisiko-Chirurgieszenarien.
- Nach Patiententyp
Auf Basis des Patiententyps wird der Markt in männlich und weiblich segmentiert. Das männliche Segment dominierte den Markt mit einem Umsatzanteil von 58,7% im Jahr 2025, angetrieben durch eine historisch höhere Prävalenz von Lungenkrebs bei Männern aufgrund höherer Raucherraten und Berufsexposition gegenüber Karzinogenen. Männer werden häufiger mit fortgeschrittenem Lungenkrebs diagnostiziert, was den Bedarf an chirurgischen Eingriffen erhöht. Höhere Spitalisierungsraten und chirurgische Förderfähigkeit bei männlichen Patienten tragen weiter zur Segmentherrschaft bei. Lifestyle-bezogene Risikofaktoren beeinflussen auch weiterhin die Krankheitslast in dieser Gruppe. Screening-Programme, die auf hochrisikoreiche männliche Populationen ausgerichtet sind, unterstützen die chirurgische Nachfrage weiter. Darüber hinaus zeigen klinische Studien höhere Lungenkrebs-Inzidenzraten bei Männern im Vergleich zu Frauen in Nordamerika.
Das weibliche Segment wird voraussichtlich die schnellste Wachstumsrate von 9,6% von 2026 bis 2033 beobachten, die durch steigende Rauchentwicklungen bei Frauen in früheren Jahrzehnten und zunehmende Lungenkrebsdiagnostik verursacht wird. Bessere Sensibilisierung und frühe Screening-Initiativen, die Frauen ansprechen, führen zu früherer Erkennung und höheren chirurgischen Interventionsraten. Hormonelle und genetische Faktoren werden auch als beitragende Risikoelemente untersucht. Die zunehmende Beteiligung von Frauen an präventiven Gesundheitsprogrammen erhöht die Diagnoseraten. Fortschritte bei personalisierten Onkologie-Behandlungen verbessern die chirurgische Förderfähigkeit bei weiblichen Patienten. Die zunehmende Betonung auf geschlechtsspezifische Krebsforschung unterstützt die Expansion dieses Segments weiter.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, ambulante chirurgische Zentren, akademische und Forschungslabore, Spezialkliniken für Krebsbehandlung und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil von 71,2% im Jahr 2025, angetrieben durch die Verfügbarkeit von fortgeschrittenen chirurgischen Infrastruktur, qualifizierten thorakalen Chirurgen und umfassende Onkologie-Pflegeeinrichtungen. Krankenhäuser sind die Hauptzentren für komplexe Lungenkrebschirurgie, die robotische und minimalinvasive Technologien erfordern. Starke Patienteneinfluss- und Notfallversorgungsfähigkeiten verstärken ihre Dominanz weiter. Die Integration von multidisziplinären Krebsversorgungsteams innerhalb von Krankenhäusern verbessert die Behandlungsergebnisse. Die staatlichen Förder- und Erstattungsbeihilfen stärken auch die chirurgischen Eingriffe auf Krankenhausbasis. Kontinuierliche Investitionen in fortgeschrittene Betriebsräume und Robotik-Systeme bündeln die Führung dieses Segments weiter.
Das Spezialgebiet Krebsbehandlungszentren wird von 2026 bis 2033 mit der schnellsten Wachstumsrate von 11,3 % rechnen, die durch die zunehmende Fokussierung auf spezialisierte Behandlungseinrichtungen für die Krebsbehandlung getrieben wird. Diese Zentren bieten spezialisierte Expertise, fortschrittliche diagnostische Werkzeuge und personalisierte chirurgische Versorgung für Lungenkrebspatienten. Die steigende Patientenpräferenz für spezialisierte Krebsbehandlungsumgebungen ist die Nachfrage. Die Ausweitung der privaten Onkologie-Ketten in ganz Nordamerika unterstützt das Wachstum. Diese Zentren sind auch Frühanwender von robotergestützten und präzisen Chirurgie-Technologien. Die zunehmende Zusammenarbeit mit Forschungseinrichtungen für fortgeschrittene Behandlungsprotokolle beschleunigt die Annahme.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Direktausschreibung, Einzelhandel, Online-Verkäufe und andere Segmente segmentiert. Das direkte Angebotssegment dominierte den Markt mit dem größten Umsatzanteil von 66,5% im Jahr 2025, angetrieben durch Massenbeschaffung von chirurgischen Systemen und Geräten von Krankenhäusern und Gesundheitseinrichtungen. Große Anschaffungen von Robotersystemen, Abbildungsgeräten und chirurgischen Instrumenten werden in der Regel durch staatliche und institutionelle Ausschreibungen durchgeführt. Starke Beziehungen zwischen Herstellern und Krankenhausnetzen unterstützen dieses Segment weiter. Auch hochwertige Beschaffungsverträge für fortgeschrittene chirurgische Plattformen tragen zur Dominanz bei. Öffentliche Gesundheitsförderung und zentralisierte Einkaufssysteme verstärken die direkte Ausschreibung. Darüber hinaus stärken langfristige Servicevereinbarungen mit chirurgischen Systemen die Führung dieses Kanals.
Das Online-Vertriebssegment wird voraussichtlich die schnellste Wachstumsrate von 13,8% von 2026 bis 2033, angetrieben durch die zunehmende Digitalisierung des medizinischen Auftragswesens und die zunehmende Einführung von E-Commerce-Plattformen für chirurgische Verbrauchsmaterialien, beobachten. Kleinere Gesundheitseinrichtungen und Kliniken kaufen zunehmend Instrumente und Zubehör über Online-Kanäle für Komfort und Kosteneffizienz. Die Erweiterung der autorisierten Medizingeräte e-marketplaces unterstützt das Wachstum weiter. Digitale Beschaffungssysteme reduzieren die Beschaffungszeit und verbessern die Effizienz der Lieferkette. Die zunehmende Transparenz bei der Preis- und Produktverfügbarkeit ist auch eine ermutigende Online-Adoption. Die zunehmende Integration von Gesundheitsversorgungsplattformen mit Krankenhausbeschaffungssystemen beschleunigt die Expansion dieses Segments weiter.
Nordamerika Lung Krebs Chirurgie Markt Regionale Analyse
- Die Vereinigten Staaten dominierten den nordamerikanischen Lungenkrebs-Chirurgiemarkt im Jahr 2025, mit einem Marktanteil von 80.5% unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, weit verbreitete Einführung von Roboter-Chirurgie-Systemen, starke Krebs-Screening-Programme und günstige Rückerstattung-Politik, mit kontinuierlichen Upgrades in thorakische chirurgische Fähigkeiten in führenden Krankenhäusern
- Healthcare-Anbieter in der Region schätzen die Präzision, verbesserte klinische Ergebnisse und reduzierte Erholungszeit durch fortgeschrittene Lungenkrebs chirurgische Verfahren wie minimal-invasive und robotisch unterstützte Thoraxchirurgie, die im Vergleich zu herkömmlichen offenen Operationen zunehmend bevorzugt werden
- Diese weit verbreitete Adoption wird weiter unterstützt durch hohe Gesundheitsausgaben, starke Präsenz führender Onkologie-Krankenhäuser und Krebsforschungszentren, frühzeitige Übernahme von roboter-chirurgischen Plattformen und günstige Rückerstattungsrahmen, die Einführung von Lungenkrebschirurgie als Standard- und fortgeschrittene Behandlungsansatz sowohl in der öffentlichen als auch in der privaten Gesundheitsversorgung
US Lung Cancer Surgery Market Insight
Der US-Markt für Lungenkrebs-Chirurgie eroberte 2025 den größten Umsatzanteil von 80.5% in Nordamerika, der durch die hohe Inzidenz von Lungenkrebs, fortgeschrittener Gesundheitsinfrastruktur und die rasche Einführung von robotergestützten und minimalinvasiven chirurgischen Technologien gefördert wurde. Patienten und Gesundheitsdienstleister priorisieren zunehmend präzisionsbasierte chirurgische Eingriffe, die das Überleben verbessern und die Erholungszeit reduzieren. Die starke Präsenz führender Krebsforschungsinstitute und spezialisierter Thoraxchirurgiezentren fördert das Marktwachstum. Darüber hinaus trägt die weit verbreitete Integration von fortgeschrittenen chirurgischen Plattformen wie Robotersystemen und AI-assisted-Bildgebung maßgeblich zur verbesserten chirurgischen Genauigkeit und Erweiterung von Prozessvolumina in Krankenhäusern bei.
Kanada Lung Cancer Surgery Market Insight
Der Markt für Lungenkrebschirurgie in Kanada soll sich während des gesamten Prognosezeitraums mit einem beträchtlichen CAGR ausdehnen, vor allem durch eine zunehmende Regierungsorientierung bei der Frühkrebserkennung und einen besseren Zugang zur fortgeschrittenen Onkologieversorgung. Die zunehmende Übernahme minimalinvasiver Verfahren und die Ausweitung der Verfügbarkeit von robotischen chirurgischen Systemen unterstützen das Marktwachstum in den großen Provinzen. Das allgemeine Gesundheitssystem des Landes und die zunehmende Investition in die Krankenhausmodernisierung fördern die Aufnahme fortgeschrittener Lungenkrebschirurgie. Darüber hinaus beschleunigt das wachsende Bewusstsein für die frühe Diagnose und die Verbesserung der Referralsysteme für die spezielle Krebsbehandlung chirurgische Eingriffsraten.
Mexiko Lung Krebs Chirurgie Markt Insight
Der mexikanische Lungenkrebs-Chirurgiemarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch steigende Lungenkrebsprävalenz und besseren Zugang zu spezialisierten Onkologie-Diensten getrieben wird. Die Erhöhung der Investitionen im Gesundheitswesen und die schrittweise Erweiterung der privaten Krankenhäuser erhöhen die Verfügbarkeit von chirurgischen Behandlungsoptionen. Darüber hinaus unterstützen zunehmendes Bewusstsein für die Frühdiagnose und die zunehmende Einführung minimalinvasiver Techniken die Marktentwicklung. Die Verbesserung der Gesundheitsinfrastruktur und die zunehmende Zusammenarbeit mit internationalen Medizintechnik-Anbietern sollen auch das Wachstum in fortgeschrittenen Lungenkrebschirurgieprozessen stimulieren.
Welcher ist der Nordamerika Lung Cancer Surgery Market
Die North America Lung Cancer Surgery Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Medtronic(Irland)
- Intuitive Chirurgische, Inc(US)
- Olympus Corporation(Japan)
- FUJIFILM Corporation(Japan)
- Ambu A/S(Dänemark)
- Teleflex Incorporated (US)
- Accuray Incorporated (USA)
- KARL STORZ SE & Co. KG (Deutschland)
- Richard Wolf GmbH (Deutschland)
- KLS Martin Group (Deutschland)
- Ackermann Instrumente GmbH (Deutschland)
- TROKAMED GmbH (Deutschland)
- asap endoskopische Produkte GmbH (Deutschland)
- Chirurgische Betriebe (US)
- AngioDynamics, Inc. (USA)
- Scanlan International, Inc. (USA)
- Sontec Instruments, Inc. (USA)
- FusionKraft (Deutschland)
- Lepu Medical Technology (Beijing) Co., Ltd. (China)
Was sind die jüngsten Entwicklungen in Nordamerika Lung Cancer Surgery Market
- Im Dezember 2025, USA Health System erweitert seine robotische thorakale Chirurgie-Kapazität durch die Erhöhung seiner Flotte von da Vinci Robotik-Systeme, die Verbesserung der chirurgischen Präzision über Lungenkrebs und andere thorakale Onkologie Verfahren und die Unterstützung einer höheren Annahme von minimalinvasiven Lungenrektionen in Krankenhäusern
- Im Dezember 2025, USA Health, ein bedeutender US-Gesundheitsanbieter, erweiterte sein robotisches Brustchirurgieprogramm durch die Bereitstellung zusätzlicher da Vinci Robotersysteme in seinem Krankenhausnetzwerk, wodurch ein breiterer Zugriff auf minimalinvasive Lungenkrebschirurgie und die Verbesserung der chirurgischen Präzision und Patientenrettungsergebnisse ermöglicht
- Im Oktober 2025, UK HealthCare in den Vereinigten Staaten erweiterte seine robotische thorakische Chirurgie-Programm nach FDA-Freiheit der nächsten Generation Robotersysteme für Brust-Prozeduren, so dass Chirurgen kleine Lungenknoten durch minimal invasive Ansätze mit reduzierten Patientenschmerzen und schnellere Erholung Ergebnisse zu entfernen
- Im September 2025, Northwestern Medicine, ein führendes US-Gesundheitssystem, führte eine der ersten bekannten robotischen Ein-Port-Thoracic-Verfahren mit dem FDA-cleared da Vinci SP-System, erweitert minimalinvasive Optionen für Lungenkrebschirurgie und Verbesserung der chirurgischen Präzision in komplexen Brustprozessen
- Im Juni 2025 hat die klinische Forschung in Frontiers in Surgery die rasante Weiterentwicklung der robotisch-gestützten Bronchoskopie in Nordamerika hervorgehoben, die verbesserte Navigation, höhere diagnostische Ausbeute und bessere Ortungsgenauigkeit für die Frühstadium-Lungenkrebserkennung und chirurgische Planung
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Überblick über den nordamerikanischen Markt für Lungenkrebschirurgie
1.4 EINSCHRÄNKUNGEN
1.5 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 WÄHRUNG UND PREISE
2.5 DBMR-Dreibeindatenvalidierungsmodell
2.6 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.7 MULTIVARIATE MODELLIERUNG
2.8 PRODUKTTYP LEBENSLINIENKURVE
2.9 DBMR-Marktpositionsraster
2.1 ANALYSE DES ANBIETERANTEILS
2.11 Marktanwendungs-Abdeckungsraster
2.12 SEKUNDÄRQUELLEN
2.13 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
4.1 PESTEL
4.2 PORTERS FÜNF-KRÄFTE-MODELL
5 EPIDEMIOLOGIE
5.1 LUNGENKREBSINZIDENZ NACH LÄNDERN
5.2 BEHANDLUNGSRATE NACH GESCHLECHT
5.3 STERBLICHKEIT NACH GESCHLECHT
6 VORSCHRIFTEN DES NORDAMERIKANISCHEN MARKTES FÜR LUNGENKREBSCHIRURGIE
7 MARKTÜBERSICHT
7.1 TREIBER
7.1.1 Erhöhte Prävalenz von Lungenkrebserkrankungen
7.1.2 TECHNOLOGISCHE FORTSCHRITTE IM GESUNDHEITSWESEN
7.1.3 Erhöhtes Bewusstsein für die Vorteile
7.1.4 REGIERUNGSINITIATIVEN ZUR UMSETZUNG VON SCREENING-PROGRAMMEN FÜR VERSCHIEDENE KRANKHEITEN
7.1.5 Anstieg der Luftverschmutzung und Zunahme des Rauchens
7.2 EINSCHRÄNKUNGEN
7.2.1 HOHE KOSTEN DER LUNGENKREBS-CHIRURGIE
7.2.2 Unzureichende Finanzierung von Krebs und damit verbundenen Erkrankungen
7.2.3 STRENGE REGULATORISCHE RAHMENBEDINGUNGEN
7.3 CHANCEN
7.3.1 Zunahme minimalinvasiver Techniken in der Lungenkrebschirurgie
7.3.2 STRATEGISCHE INITIATIVEN DER SCHLÜSSELAKTEURE
7.3.3 Steigerung der Forschungs- und Entwicklungsanstrengungen in der Gesundheitsbranche
7.4 HERAUSFORDERUNGEN
7.4.1 MANGEL AN FACHKRÄFTEN ONKOLOGEN
7.4.2 GESUNDHEITSRISIKO VON LUNGENKREBS-OPS
8. Nordamerikanischer Markt für Lungenkrebschirurgie, nach Produkttyp
8.1 ÜBERSICHT
8.2 CHIRURGISCHE INSTRUMENTE
8.2.1 HANDINSTRUMENTE
8.2.1.1 Hefter
8.2.1.2 Zange
8.2.1.3 ELEKTRISCHER HAKEN
8.2.1.4 Retraktoren
8.2.1.5 KLEMMEN
8.2.1.6 Schere
8.2.1.7 AUFZÜGE
8.2.1.8 Hämoclip-Applikatoren
8.2.1.9 ULTRASCHALLSKALPELL
8.2.1.10 Rippenscheren
8.2.1.11 SCHNEIDER
8.2.1.12 NADELHALTER
8.2.1.13 Trokar
8.2.1.14 SONSTIGES
8.2.2 MOTORISIERTE CHIRURGISCHE GERÄTE
8.2.2.1 FORTSCHRITTLICHE ENERGIEINSTRUMENTE
8.2.2.1.1 FORTGESCHRITTENE BIPOLARE INSTRUMENTE
8.2.2.1.2 SONSTIGES
8.2.2.2 GRUNDLEGENDE ENERGIEINSTRUMENTE
8.2.2.2.1 Bipolare Instrumente
8.2.2.2.2 MONOPOLARE INSTRUMENTE
8.3 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEM
8.3.1 KAMERAS & VIDEOUNTERSTÜTZUNG
8.3.2 BRONCHOSKOP
8.3.3 ENDOSKOPISCHE TROKARE MIT OPTISCHER SICHT
8.3.4 THORAKOSKOPE
8.3.5 MEDIASTINOSKOP
8.3.6 SONSTIGES
8.4 ENDOCHIRURGISCHE AUSRÜSTUNG
8.5 ROBOTERASSISTIERTE CHIRURGIESYSTEME
8.6 SONSTIGES
9. Nordamerikanischer Markt für Lungenkrebschirurgie, nach chirurgischem Verfahren
9.1 ÜBERSICHT
9.2 Thorakotomie
9.2.1 LOBEKTOMIE
9.2.1.1 CHIRURGISCHE INSTRUMENTE
9.2.1.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.1.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.1.4 Robotergestützte Thoraxchirurgiesysteme
9.2.1.5 SONSTIGES
9.2.2 Hülsenresektion
9.2.2.1 CHIRURGISCHE INSTRUMENTE
9.2.2.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.2.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.2.4 Robotergestützte Thoraxchirurgiesysteme
9.2.2.5 SONSTIGES
9.2.3 SEGMENTEKTOMIE
9.2.3.1 CHIRURGISCHE INSTRUMENTE
9.2.3.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.3.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.3.4 Robotergestützte Thoraxchirurgiesysteme
9.2.3.5 SONSTIGES
9.2.4 PNEUMONEKTOMIE
9.2.4.1 CHIRURGISCHE INSTRUMENTE
9.2.4.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.4.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.4.4 Robotergestützte Thoraxchirurgiesysteme
9.2.4.5 SONSTIGES
9.2.5 SONSTIGES
9.3 MINIMALINVASIVE CHIRURGIEN
9.3.1 VIDEOASSISTIERTE THORAXIOCHIRURGIE (VATS)
9.3.1.1 CHIRURGISCHE INSTRUMENTE
9.3.1.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.3.1.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.3.1.4 Robotergestützte Thoraxchirurgiesysteme
9.3.1.5 SONSTIGES
9.3.2 ROBOTERASSISTIERTE THORAKSURGIE (RATTEN)
9.3.2.1 CHIRURGISCHE INSTRUMENTE
9.3.2.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.3.2.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.3.2.4 Robotergestützte Thoraxchirurgiesysteme
9.3.2.5 SONSTIGES
10 Nordamerikanischer Markt für Lungenkrebschirurgie, nach Patiententyp
10.1 ÜBERSICHT
10.2 MÄNNLICH
10.2.1 Geriatrie
10.2.1.1 Thorakotomie
10.2.1.2 MINIMAL INVASIVE CHIRURGIE
10.2.2 ERWACHSENE
10.2.2.1 Thorakotomie
10.2.2.2 MINIMAL INVASIVE CHIRURGIE
10.2.3 PÄDIATRIE
10.2.3.1 Thorakotomie
10.2.3.2 MINIMALINVASIVE CHIRURGIEN
10.3 WEIBLICH
10.3.1 Geriatrie
10.3.1.1 Thorakotomie
10.3.1.2 MINIMAL INVASIVE CHIRURGIE
10.3.2 ERWACHSENE
10.3.2.1 Thorakotomie
10.3.2.2 MINIMAL INVASIVE CHIRURGIE
10.3.3 PÄDIATRIE
10.3.3.1 Thorakotomie
10.3.3.2 MINIMAL INVASIVE CHIRURGIE
11 Nordamerikanischer Markt für Lungenkrebschirurgie nach Vertriebskanälen
11.1 ÜBERBLICK
11.2 DIREKTE ANGEBOTE
11.3 EINZELHANDELSVERKÄUFE
11.4 ONLINE-VERKÄUFE
11.5 SONSTIGES
12. Nordamerikanischer Markt für Lungenkrebschirurgie, nach Endverbraucher
12.1 ÜBERSICHT
12.2 KRANKENHÄUSER
12.2.1 Öffentliche Krankenhäuser
12.2.2 PRIVATKRANKENHÄUSER
12.3 AMBULANTE CHIRURGISCHE ZENTREN
12.4 SPEZIALZENTREN FÜR KREBSBEHANDLUNG
12.5 WISSENSCHAFTLICHE UND FORSCHUNGSLABORATORIEN
12.6 SONSTIGES
13 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION
13.1 NORDAMERIKA
13.1.1 USA
13.1.2 KANADA
13.1.3 MEXIKO
14 Nordamerikanischer Markt für Lungenkrebschirurgie: Unternehmenslandschaft
14.1 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
15 SWOT-ANALYSE
16 FIRMENPROFILE
16.1 JOHNSON & JOHNSON SERVICES, INC.
16.1.1 UNTERNEHMENSÜBERSICHT
16.1.2 Umsatzanalyse
16.1.3 UNTERNEHMENSAKTIENANALYSE
16.1.4 PRODUKTPORTFOLIO
16.1.5 JÜNGSTE ENTWICKLUNGEN
16.2 ACCURAY INCORPORATED
16.2.1 UNTERNEHMENSÜBERSICHT
16.2.2 Umsatzanalyse
16.2.3 UNTERNEHMENSAKTIENANALYSE
16.2.4 PRODUKTPORTFOLIO
16.2.5 JÜNGSTE ENTWICKLUNGEN
16.3 INTUITIVE CHIRURGIE
16.3.1 UNTERNEHMENSÜBERSICHT
16.3.2 Umsatzanalyse
16.3.3 UNTERNEHMENSAKTIENANALYSE
16.3.4 PRODUKTPORTFOLIO
16.3.5 JÜNGSTE ENTWICKLUNGEN
16.4 FUJIFILM HOLDINGS CORPORATION
16.4.1 UNTERNEHMENSÜBERSICHT
16.4.2 Umsatzanalyse
16.4.3 UNTERNEHMENSAKTIENANALYSE
16.4.4 PRODUKTPORTFOLIO
16.4.5 JÜNGSTE ENTWICKLUNGEN
16.5 AMBU A/S.
16.5.1 UNTERNEHMENSÜBERSICHT
16.5.2 Umsatzanalyse
16.5.3 UNTERNEHMENSAKTIENANALYSE
16.5.4 PRODUKTPORTFOLIO
16.5.5 JÜNGSTE ENTWICKLUNGEN
16.6 ANGIODYNAMIK
16.6.1 UNTERNEHMENSÜBERSICHT
16.6.2 Umsatzanalyse
16.6.3 PRODUKTPORTFOLIO
16.6.4 JÜNGSTE ENTWICKLUNG
16.7 ACKERMANN
16.7.1 UNTERNEHMENSÜBERSICHT
16.7.2 PRODUKTPORTFOLIO
16.7.3 JÜNGSTE ENTWICKLUNGEN
16.8 ASAP ENDOSCOPIC PRODUCTS GMBH
16.8.1 UNTERNEHMENSÜBERSICHT
16.8.2 PRODUKTPORTFOLIO
16.8.3 JÜNGSTE ENTWICKLUNG
16.9 FUSIONKRAFT
16.9.1 UNTERNEHMENSÜBERSICHT
16.9.2 PRODUKTPORTFOLIO
16.9.3 JÜNGSTE ENTWICKLUNGEN
16.1 GEKEIMTE USA
16.10.1 UNTERNEHMENSÜBERSICHT
16.10.2 PRODUKTPORTFOLIO
16.10.3 JÜNGSTE ENTWICKLUNGEN
16.11 KLS MARTIN GROUP
16.11.1 UNTERNEHMENSÜBERSICHT
16.11.2 PRODUKTPORTFOLIO
16.11.3 JÜNGSTE ENTWICKLUNGEN
16.12 KARL STORZ SE & CO. KG
16.12.1 UNTERNEHMENSÜBERSICHT
16.12.2 PRODUKTPORTFOLIO
16.12.3 NEUE ENTWICKLUNG
16.13 LEPU MEDICAL TECHNOLOGY (BEIJING) CO., LTD.
16.13.1 UNTERNEHMENSÜBERSICHT
16.13.2 PRODUKTPORTFOLIO
16.13.3 NEUE ENTWICKLUNG
16.14 MEDTRONICS (2021)
16.14.1 UNTERNEHMENSÜBERSICHT
16.14.2 Umsatzanalyse
16.14.3 PRODUKTPORTFOLIO
16.14.4 NEUESTE ENTWICKLUNG
16.15 OLYMPUS CORPORATION
16.15.1 UNTERNEHMENSÜBERSICHT
16.15.2 Umsatzanalyse
16.15.3 PRODUKTPORTFOLIO
16.15.4 NEUESTE ENTWICKLUNGEN
16.16 RICHARD WOLF GMBH.
16.16.1 UNTERNEHMENSÜBERSICHT
16.16.2 PRODUKTPORTFOLIO
16.16.3 JÜNGSTE ENTWICKLUNGEN
16.17 CHIRURGISCHE BETEILIGUNGEN
16.17.1 UNTERNEHMENSÜBERSICHT
16.17.2 PRODUKTPORTFOLIO
16.17.3 JÜNGSTE ENTWICKLUNGEN
16.18 SONTEC INSTRUMENTS, INC.
16.18.1 UNTERNEHMENSÜBERSICHT
16.18.2 PRODUKTPORTFOLIO
16.18.3 NEUE ENTWICKLUNG
16.19 SCANLAN INTERNATIONAL
16.19.1 UNTERNEHMENSÜBERSICHT
16.19.2 PRODUKTPORTFOLIO
16.19.3 JÜNGSTE ENTWICKLUNGEN
16.2 TELEFLEX INCORPORATED
16.20.1 UNTERNEHMENSÜBERSICHT
16.20.2 Umsatzanalyse
16.20.3 PRODUKTPORTFOLIO
16.20.4 NEUESTE ENTWICKLUNG
16.21 TROKAMED GMBH.
16.21.1 UNTERNEHMENSÜBERSICHT
16.21.2 PRODUKTPORTFOLIO
16.21.3 JÜNGSTE ENTWICKLUNG
16.22 WEXLER CHIRURGISCH
16.22.1 UNTERNEHMENSÜBERSICHT
16.22.2 PRODUKTPORTFOLIO
16.22.3 JÜNGSTE ENTWICKLUNGEN
17 FRAGEBOGEN
18 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLE 1 DIE FOLGENDE TABELLE ZEIGT REGIONALE, ALTERSSTANDARDISIERTE INZIDENZRATEN PRO 100.000 NACH GESCHLECHT FÜR LUNGENKREBS BEI MÄNNERN UND FRAUEN IM JAHR 2020
TABELLE 2: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 3: NORDAMERIKANISCHER MARKT FÜR CHIRURGISCHE INSTRUMENTE IM LUNGENKREBSBEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 4: NORDAMERIKANISCHER MARKT FÜR CHIRURGISCHE INSTRUMENTE IM LUNGENKREBSBEREICH, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 5: NORDAMERIKANISCHER MARKT FÜR HANDINSTRUMENTE IM LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 6: NORDAMERIKANISCHE HANDINSTRUMENTE IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (VOLUMEN IN TAUSEND EINHEITEN)
TABELLE 7: NORDAMERIKANISCHE CHIRURGISCHE GERÄTE MIT MOTOR FÜR DEN MARKT DER LUNGENKREBSCHIRURGIE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 8: NORDAMERIKANISCHER MARKT FÜR FORTSCHRITTLICHE ENERGIEINSTRUMENTE IN DER LUNGENKREBSCHIRURGIE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 9: NORDAMERIKANISCHER MARKT FÜR GRUNDLEGENDE ENERGIEINSTRUMENTE IN DER LUNGENKREBSCHIRURGIE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 10: NORDAMERIKANISCHER MARKT FÜR GRUNDLEGENDE ENERGIEINSTRUMENTE IN DER LUNGENKREBSCHIRURGIE, NACH TYP, 2020–2029 (VOLUMEN IN TAUSEND EINHEITEN)
TABELLE 11: NORDAMERIKANISCHER MARKT FÜR ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME IM LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 12: NORDAMERIKANISCHER MARKT FÜR ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME IM LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 13: NORDAMERIKANISCHER MARKT FÜR ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME IN DER LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (VOLUMEN IN TAUSEND EINHEITEN)
TABELLE 14: NORDAMERIKANISCHER MARKT FÜR ENDOCHIRURGISCHE AUSRÜSTUNG IM LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 15: ROBOTERASSISTIERTE SYSTEME FÜR DIE THORAKSURGIE IM MARKT FÜR LUNGENKREBSCHIRURGIE IN NORDAMERIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 16: ANDERE MARKTTEILNEHMER FÜR LUNGENKREBSCHIRURGIE IN NORDAMERIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 17: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MIO. USD)
TABELLE 18: NORDAMERIKANISCHER MARKT FÜR THORAKOTOMIE BEI LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 19: NORDAMERIKANISCHER MARKT FÜR THORAKOTOMIE BEI LUNGENKREBS, NACH ART, 2020–2029 (MIO. USD)
TABELLE 20: NORDAMERIKANISCHER MARKT FÜR LOBEKTOMIE BEI LUNGENKREBS, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 21: NORDAMERIKANISCHER MARKT FÜR SLEEVE-RESEKTIONEN IN DER LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 22: NORDAMERIKANISCHER MARKT FÜR SEGMENTEKTOMIE BEI LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 23: NORDAMERIKANISCHER MARKT FÜR PNEUMONEKTOMIE BEI LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 24: NORDAMERIKANISCHER MARKT FÜR MINIMALINVASIVEN CHIRURGIE BEI LUNGENKREBS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 25: NORDAMERIKANISCHER MARKT FÜR MINIMALINVASIVEN CHIRURGIE BEI LUNGENKREBS, NACH ART, 2020–2029 (MIO. USD)
TABELLE 26: NORDAMERIKANISCHER MARKT FÜR VIDEOASSISTIERTE THORAKSURGIE (VATS) IM LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 27: ROBOTERASSISTIERTE THORAXCHIRURGIE (RATS) AUF DEM MARKT FÜR LUNGENKREBSCHIRURGIE IN NORDAMERIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 28: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 29: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE BEI MÄNNERN, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 30: NORDAMERIKANISCHER MARKT FÜR MÄNNER MIT LUNGENKREBSCHIRURGIE, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 31: NORDAMERIKANISCHER MARKT FÜR GERIATRISCHEN KRANKENSCHWESTERN, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 32: NORDAMERIKANISCHER MARKT FÜR ERWACHSENE AUF DEM LUNGENKREBS-CHIRURGIE-MARKT, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 33: NORDAMERIKANISCHER MARKT FÜR PÄDIATRISCHE LUNGENKREBSCHIRURGIE, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 34: NORDAMERIKANISCHER MARKT FÜR FRAUEN IN DER LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 35: NORDAMERIKANISCHER MARKT FÜR FRAUEN IN DER LUNGENKREBSCHIRURGIE, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 36: NORDAMERIKANISCHER MARKT FÜR GERIATRISCHEN KRANKENSCHWESTERN, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 37: NORDAMERIKANISCHER MARKT FÜR ERWACHSENE AUF DEM LUNGENKREBS-CHIRURGIEBEREICH, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 38: NORDAMERIKANISCHER MARKT FÜR PÄDIATRISCHE LUNGENKREBSCHIRURGIE, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 39: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 40 DIREKTE AUSSCHREIBUNGEN IN NORDAMERIKA AUF DEM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 41: NORDAMERIKANISCHER EINZELHANDELSUMSATZ IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 42: ONLINE-UMSÄTZE IM MARKT FÜR LUNGENKREBSCHIRURGIE IN NORDAMERIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 43: ONLINE-UMSÄTZE IM MARKT FÜR LUNGENKREBSCHIRURGIE IN NORDAMERIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 44: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 45: NORDAMERIKANISCHE KRANKENHÄUSER AUF DEM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 46: NORDAMERIKANISCHE KRANKENHÄUSER AUF DEM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 47: AMBULANTE CHIRURGISCHE ZENTREN IN NORDAMERIKA AUF DEM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 48: SPEZIALZENTREN FÜR KREBSBEHANDLUNG IM MARKT FÜR LUNGENKREBSCHIRURGIE IN NORDAMERIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 49: NORDAMERIKANISCHE AKADEMISCHE UND FORSCHUNGSLABORATORIEN AUF DEM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 50: ANDERE MARKTTEILNEHMER FÜR LUNGENKREBSCHIRURGIE IN NORDAMERIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 51: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH LÄNDERN, 2020–2029 (MILLIONEN USD)
Abbildungsverzeichnis
ABBILDUNG 1: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: SEGMENTIERUNG
ABBILDUNG 2: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: GEOGRAFISCHER UMFANG
ABBILDUNG 3: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: DATENTRIANGULATION
ABBILDUNG 4: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: ÜBERSICHT
ABBILDUNG 5: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: BOTTOM-UP-ANSATZ
ABBILDUNG 6: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: TOP-DOWN-ANSATZ
ABBILDUNG 7: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: INTERVIEWS NACH REGION UND BEZEICHNUNG
ABBILDUNG 8: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: DBMR-MARKTPOSITIONSRASTER
ABBILDUNG 9: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: ANALYSE DER ANBIETERANTEILE
ABBILDUNG 10 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: ENDBENUTZERABDECKUNGSRASTER
ABBILDUNG 11 MARKTSEGMENTIERUNG FÜR LUNGENKREBSCHIRURGIE IN NORDAMERIKA
ABBILDUNG 12: Die zunehmende Häufigkeit von Krebserkrankungen, die zunehmende Luftverschmutzung und der Anstieg des Rauchverhaltens werden voraussichtlich das Wachstum des nordamerikanischen Marktes für Lungenkrebschirurgie im Prognosezeitraum von 2022 bis 2029 vorantreiben.
ABBILDUNG 13: DAS SEGMENT CHIRURGISCHER INSTRUMENTE WIRD IN DEN JAHREN 2022 UND 2029 VORAUSSICHTLICH DEN GRÖSSTEN ANTEIL AM NORDAMERIKANISCHEN MARKT FÜR LUNGENKREBSCHIRURGIE AUSMACHEN
ABBILDUNG 14: TREIBER, EINSCHRÄNKUNGEN, CHANCEN UND HERAUSFORDERUNGEN DES NORDAMERIKANISCHEN MARKTES FÜR LUNGENKREBSCHIRURGIE
ABBILDUNG 15 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PRODUKTTYP, 2021
ABBILDUNG 16: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PRODUKTTYP, 2022–2029 (MILLIONEN USD)
ABBILDUNG 17 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PRODUKTTYP, CAGR (2022–2029)
ABBILDUNG 18 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PRODUKTTYP, LIFELINE-KURVE
ABBILDUNG 19 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH CHIRURGISCHEM VERFAHREN, 2021
ABBILDUNG 20 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH CHIRURGISCHEM VERFAHREN, 2022–2029 (MILLIONEN USD)
ABBILDUNG 21 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH CHIRURGISCHEM VERFAHREN, CAGR (2022–2029)
ABBILDUNG 22 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH CHIRURGISCHEM VERFAHREN, LIFELINE-KURVE
ABBILDUNG 23 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PATIENTENTYP, 2021
ABBILDUNG 24 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PATIENTENTYP, 2022–2029 (MILLIONEN USD)
ABBILDUNG 25 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PATIENTENTYP, CAGR (2022–2029)
ABBILDUNG 26 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PATIENTENTYP, LEBENSLINIENKURVE
ABBILDUNG 27 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH VERTRIEBSKANAL, 2021
ABBILDUNG 28 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH VERTRIEBSKANAL, 2022–2029 (MILLIONEN USD)
ABBILDUNG 29 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH VERTRIEBSKANAL, CAGR (2022–2029)
ABBILDUNG 30 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH VERTRIEBSKANAL, LIFELINE-KURVE
ABBILDUNG 31 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH ENDVERBRAUCHER, 2021
ABBILDUNG 32: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH ENDVERBRAUCHER, 2022–2029 (MILLIONEN USD)
ABBILDUNG 33 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH ENDVERBRAUCHER, CAGR (2022–2029)
ABBILDUNG 34 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH ENDBENUTZER, LIFELINE-KURVE
ABBILDUNG 35: NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: ÜBERSICHT (2021)
ABBILDUNG 36 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH LÄNDERN (2021)
ABBILDUNG 37 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 38 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 39 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PRODUKTTYP (2022–2029)
ABBILDUNG 40 NORDAMERIKANISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: UNTERNEHMENSANTEIL 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











