


Marktsegmentierung für Polyimidfolien in Nordamerika nach Rohstoffen (Pyromellitsäuredianhydrid (PMDA), 4,4'-Oxydianilin (ODA), Biphenyltetracarbonsäuredianhydrid (BPDA), Phenylendiamin (PDA)), Foliendicke (0,5 mil, 1 mil, 2 mil, 3 mil, 5 mil und andere), Farbe (Bernstein, Weiß, Transparent und andere), Vertriebskanal (E-Commerce, Fachgeschäfte und andere), Anwendung (Flexible Leiterplatten, Spezialprodukte, Haftklebebänder, Drähte und Kabel, Motoren/Generatoren, Isolierdecken, Isolierschläuche, Ätzung, Lithium-Ionen-Batteriezellen-/Beutelverpackung, Ersatz für Keramikplatinen, Wärmeleitfähige flexible Leiterplatten, Unterlegscheiben und andere), Endverbraucher (Elektronik, Automobilindustrie, Luft- und Raumfahrt, Solarenergie, Medizintechnik, Bergbau und Bohrungen, Bauwesen, Etikettierung, Chemische Verarbeitung). Kunststoffe und Verpackungen, Industrie, Energie und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Nordamerika Polyimide Films Marktgröße und Wachstum Rate
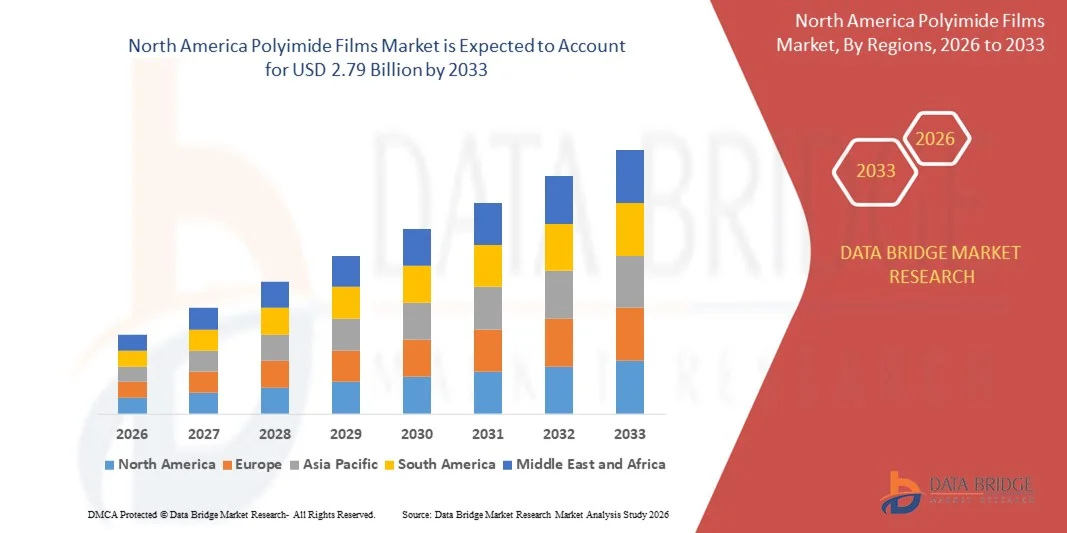
- Wie pro Data Bridge Market Research Analysis Nordamerika Polyimide Films Marktgröße wurde bei1,65 Milliarden USD in 2025und wird zu erreichen2,79 Milliarden USD bis 2033, Registrierung einerCAGR von 6,80%im Vorausschätzungszeitraum.
- Das Marktwachstum wird in erster Linie durch die zunehmende Einführung flexibler Elektronik, miniaturisierter Verbrauchergeräte und fortschrittlicher Schutzmaterialien für den Stromkreis, unterstützt durch kontinuierliche Innovation über Hochleistungsisolier- und hitzebeständige Folientechnologien.
- Darüber hinaus beschleunigt die zunehmende Nachfrage aus den Bereichen Luft- und Raumfahrt, Automobilindustrie und Industriefertigung für langlebige, leichte und thermisch stabile Materialien die Integration von Polyimidfilmen, wodurch die Wachstumstrajektorie der Industrie deutlich gestärkt wird.
Marktgröße und Prognose
- Marktwert Nordamerika (2025):1,65 Milliarden USD
- Voraussichtlicher Marktwert (2033):2,79 Mrd. USD
- Wettervorhersage CAGR (2026–2033):6.80%
Nordamerika Polyimide Filmmarktanalyse
- Polyimidfolien, die für ihre außergewöhnliche thermische Stabilität, chemische Beständigkeit und elektrische Isolationseigenschaften bekannt sind, werden aufgrund ihrer Haltbarkeit, Flexibilität und Kompatibilität mit Fertigungstechnologien der nächsten Generation zu wichtigen Materialien für fortschrittliche Elektronik-, Automobil- und Raumfahrtanwendungen.
- Die steigende Nachfrage nach Polyimidfolien wird in erster Linie durch den schnellen Ausbau der flexiblen Elektronik, den verstärkten Einsatz von Leichtbaustoffen im Transport und die wachsende Abhängigkeit von Hochleistungsisolierlösungen in Halbleitern und Elektrofahrzeugen angetrieben.
- US dominierten den Nordamerika Polyimide Films Market mit dem größten Umsatzanteil von 33,2% im Jahr 2025, unterstützt durch starke Innovation in der Elektronikfertigung, hohe Akzeptanz von fortschrittlichen Materialien, und die Präsenz von großen Industrie-Spielern, mit den USA sehen erhebliche Wachstum in der Polyimid-Filmauslastung über Luft- und Raumfahrt, EV-Batterie-Komponenten und Mikroelektronik-Produktion.
- Kanada wird voraussichtlich die am schnellsten wachsende Region im Nordamerika Polyimide Films Market während der Prognosezeit sein, da die Industrialisierung, die Expansion der Konsumelektronik und die steigenden Investitionen in Hochleistungsmaterialtechnologien beschleunigt werden.
- Das PMDA-Segment dominierte den Markt mit dem größten Umsatzanteil von 46,3% im Jahr 2025, angetrieben durch seinen weit verbreiteten Einsatz bei der Herstellung von Hochleistungs-Polyimidfolien bekannt für außergewöhnliche Wärmebeständigkeit, mechanische Festigkeit und elektrische Isolierung.
Report Scope und Nordamerika Polyimide Films Marktsegmentierung
|
Attribute |
Polyimide Filme Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Nordamerika-Polyimidfilmmarkt
Fortgeschrittene Leistung durch Innovation in hochtemperatur- und flexiblen Materialtechnologien
- Ein bedeutender und beschleunigter Trend im Nordamerika Polyimide Films Market ist die zunehmende Integration von Polyimidmaterialien in Elektronik, Elektrofahrzeuge und Luft- und Raumfahrtsysteme der nächsten Generation, die von der Notwendigkeit einer überlegenen thermischen Stabilität, mechanischen Festigkeit und Mikrofabrikationskompatibilität angetrieben werden. Dieser Fortschritt erhöht die Leistung, Zuverlässigkeit und Effizienz in mehreren High-Tech-Branchen.
- So bieten führende Hersteller wie DuPont und Kaneka Hochtemperatur-Polyimidfolien, die in flexiblen gedruckten Schaltungen, EV-Batterieisolierung und fortschrittlichen Halbleiterverpackungen verwendet werden, um einen stabilen Betrieb unter extremen thermischen und elektrischen Bedingungen zu ermöglichen. Ebenso bieten Toray und UBE ultradünne Polyimidfolien für flexible OLED-Displays und verschleißfähige Technologieanwendungen.
- Kontinuierliche Innovation in der Polyimidchemie ermöglicht Funktionen wie verbesserte Wärmebeständigkeit, verbesserte dielektrische Eigenschaften und eine größere Formstabilität, die die Entwicklung ultraminiaturisierter Bauteile unterstützt. So werden beispielsweise in faltbaren Smartphone-Bildschirmen zunehmend transparente und farblose Polyimidfolien eingesetzt, wobei Hochleistungsvarianten für EV-Batterieabscheider und Luft- und Raumfahrtisolierung optimiert werden.
- Die Integration von Polyimidfolien in breitere fortgeschrittene Ökosysteme ermöglicht eine optimierte Fertigungs- und verbesserte Geräteleistung in Elektronik-, Automobil- und Industrieanwendungen. Durch eine einzige leistungsstarke Materialplattform können die Hersteller die Haltbarkeit verbessern, das Gewicht reduzieren und das Wärmemanagement in Schaltungsanordnungen, Sensoren und Antriebssystemen verbessern.
- Diese Umstellung auf innovativere, langlebigere und multifunktionale Polyimidfilmlösungen ist eine grundlegende Neuformulierung der Erwartungen in hochzuverlässigen Industrien. So entwickeln Unternehmen wie DuPont, Kolon Industries und Toray in der nächsten Generation Polyimidfilme mit verbesserter thermischer Ausdauer, optischer Klarheit und mechanischer Flexibilität, um hochtechnologische Anwendungen zu unterstützen.
- Die Nachfrage nach fortschrittlichen Polyimidfolien mit überragender Materialleistung und nahtloser Integration in elektronische und industrielle Systeme wächst in Nordamerika rapide, da die Hersteller zunehmend Sicherheit, Effizienz, Miniaturisierung und langfristige Zuverlässigkeit priorisieren.
Nordamerika Polyimide Filmmärkte Dynamik
Fahrer
steigende Nachfrage durch Erweiterung von Hochleistungselektronik und fortschrittlicher Fertigung
- Der steigende Bedarf an hochtemperaturbeständigen, chemisch widerstandsfähigen und elektrisch stabilen Materialien in den Bereichen Elektronik, Automotive und Luft- und Raumfahrt ist ein wichtiger Treiber der Nachfrage im Nordamerika-Polyimide Films Market.
- So gaben im Jahr 2025 mehrere führende Materialhersteller Fortschritte in Polyimid-Film-Formulierungen für die Halbleiterverpackung der nächsten Generation, flexible gedruckte Schaltungen und EV-Batterieisolierung, was eine verbesserte Haltbarkeit und thermische Zuverlässigkeit ermöglicht. Diese Entwicklungen werden voraussichtlich das Marktwachstum im Prognosezeitraum beschleunigen.
- Da sich die Hersteller zunehmend auf Leichtbau, Miniaturisierung und verbessertes thermisches Management konzentrieren, bieten Polyimidfolien deutliche Vorteile gegenüber konventionellen Materialien, die eine überlegene Isolation, mechanische Festigkeit und langfristige Leistung in rauen Umgebungen bieten.
- Die Erweiterung der intelligenten Elektronik, die steigende EV-Produktion und verstärkte Investitionen in fortschrittliche Fertigungstechnologien machen Polyimidfilme zu einem kritischen Bestandteil von Hochleistungssystemen und unterstützen die nahtlose Integration in komplexe Baugruppen und multifunktionale Gerätearchitekturen.
- Die Vielseitigkeit von Polyimidfolien – auch deren Einsatz in flexiblen Displays, Sensoren, Raumfahrzeugkomponenten und industrieller Isolation – setzt auf eine starke Adoption in mehreren Bereichen. Das wachsende Interesse an dünnen, transparenten und flexiblen Filmvarianten trägt weiter zum Marktwachstum bei, unterstützt von Innovationen weltweiter Hersteller.
Zurückhaltung/Challenge
Hohe Produktionskosten und technische Barrieren in erweiterten Anwendungen
- Trotz starker Marktdynamik sind die hohen Produktionskosten, die mit Polyimidfilmen verbunden sind – aufgrund spezialisierter Syntheseverfahren und der Verwendung fortgeschrittener Monomerer – eine bemerkenswerte Herausforderung für eine breitere Akzeptanz, insbesondere bei kostensensitiven Industrien.
- So erfordert beispielsweise die Herstellung von ultradünnen und farblosen Polyimidfolien für flexible OLEDs und faltbare Vorrichtungen hochkontrollierte Verarbeitungsumgebungen und trägt zu höheren Preispunkten im Vergleich zu herkömmlichen Polymerfolien bei.
- Die Bewältigung dieser Kostenherausforderungen durch Prozessoptimierung, Materialinnovationen und Skalierung von Produktionskapazitäten ist für den Ausbau der Marktzugangsmöglichkeit unerlässlich. Unternehmen in der gesamten Wertschöpfungskette investieren weiterhin in Verbesserungen wie verbesserte Polymerisationstechniken und kostengünstige Rohstoffalternativen.
- Darüber hinaus erfordert die technische Komplexität der Integration von Polyimidfilmen in fortschrittliche Elektronik – insbesondere in Halbleiterverpackungen und Luft- und Raumfahrtanwendungen – ein spezialisiertes Know-how, das bei Herstellern, die nicht die notwendige Infrastruktur haben, langsamer angehen kann.
- Während der technologische Fortschritt die Kosten allmählich senkt, kann die wahrgenommene Prämie, die mit Hochleistungswerkstoffen verbunden ist, noch eine weit verbreitete Annahme behindern, insbesondere bei Anwendungen, bei denen kostengünstigere Alternativen als ausreichend angesehen werden.
- Die Überwindung dieser Herausforderungen durch kontinuierliche FuE-Investitionen, die Zusammenarbeit in der Industrie und die Bildung von materiellen Vorteilen wird entscheidend sein, um ein langfristiges, nachhaltiges Wachstum des Nordamerika-Polyimidfilmmarkts sicherzustellen.
Nordamerika Polyimide Filmmarkt Anwendungsbereich
Der Polyimidfilmmarkt wird auf Basis von Rohstoffen, Folienstärke, Farbe, Verteilungskanal, Applikation und Endverbraucher segmentiert.
- von Rohstoffen
Auf Basis von Rohstoffen wird der Nordamerika-Polyimidfilmmarkt in Pyromellitsäuredianhydrid (PMDA), 4,4’-Oxydianilin (ODA), Biphenyl-Tetracarbonsäuredianhydrid (BPDA) und Phenylenediamin (PDA) segmentiert. Das PMDA-Segment dominierte den Markt mit dem größten Umsatzanteil von 46,3% im Jahr 2025, angetrieben durch seinen weit verbreiteten Einsatz bei der Herstellung von Hochleistungs-Polyimidfolien bekannt für außergewöhnliche Wärmebeständigkeit, mechanische Festigkeit und elektrische Isolierung. PMDA-basierte Folien werden über flexible gedruckte Schaltungen, Luft- und Raumfahrtisolationskomponenten und fortschrittliche Halbleiterverpackungen umfassend genutzt. Ihre Wirtschaftlichkeit gegenüber alternativen Monomeren verstärkt die Segmentführung weiter.
Das BPDA-Segment wird durch steigende Nachfrage nach ultrahochtemperaturbeständigen Filmen in Elektrofahrzeugen, Luft- und Raumfahrtsystemen und Hochdichteelektronik die schnellste CAGR von 2026 bis 2033 beobachten. BPDA-basierte Polyimide bieten eine überlegene Formstabilität und machen sie zu einer attraktiven Wahl für elektronische Komponenten der nächsten Generation und hochpräzisen Fertigungsanwendungen.
- Von Film Dicke
Auf Basis der Filmdicke wird der Nordamerika Polyimide Films Market in 0,5 mil, 1 mil, 2 mil, 3 mil, 5 mil und andere segmentiert. Das Segment 1 Mil dominierte den Markt mit einem Umsatzanteil von 38,7% im Jahr 2025, vor allem aufgrund seiner optimalen Balance von Flexibilität, Haltbarkeit und Isolationseigenschaften. Es ist die bevorzugte Dicke für flexible gedruckte Schaltungen, Isolierbänder und Hochtemperatur-Elektrokomponenten. Hersteller bevorzugen 1-Milch-Filme für ihre Kompatibilität mit automatisierten Fertigungsprozessen und breite Anwendbarkeit in den Bereichen Elektronik, Automotive und Luftfahrt.
Das Segment 0.5 mil wird von 2026 bis 2033 am schnellsten CAGR erleben, unterstützt durch die steigende Nachfrage nach ultradünnen Folien in faltbaren Displays, mikroelektronischen Verpackungen, Sensoren und aufstrebenden verschleißfähigen Technologien. Da die Miniaturisierungstrends weiter fortschreiten, werden ultradünne Polyimidmaterialien wesentlich, um leichte, kompakte und hochflexible elektronische Systeme zu ermöglichen.
- Von der Farbe
Auf Basis der Farbe wird der Markt in Bernstein, Weiß, transparent und andere segmentiert. Das Ambersegment dominierte den Markt mit einem Umsatzanteil von 52,4% im Jahr 2025, das auf seine langjährige Nutzung, bewährte Stabilität, starke UV-Beständigkeit und Eignung für eine breite Palette von industriellen und elektronischen Anwendungen zurückzuführen ist. Auch Bernstein-Polyimidfolien bleiben kostengünstig und werden in Leiterplatten, Drahtisolation, Motorkomponenten und Luft- und Raumfahrtteilen weit verbreitet.
Das transparente Segment wird von 2026 bis 2033 mit der schnellsten CAGR bezeugt, die durch steigende Adoption in flexiblen OLED-Displays, faltbaren Smartphones, optischen Komponenten und Touchscreen-Panel der nächsten Generation angetrieben wird. Transparente Polyimidfolien bieten hohe Klarheit, thermische Ausdauer und mechanische Festigkeit, wodurch sie Glas in flexiblen Geräten ersetzen können. Wachsende FuE-Investitionen in farblose Polyimidformulierungen beschleunigen das Wachstum dieses Segments weiter.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in E-Commerce, Spezialgeschäfte und andere segmentiert. Das Segment der Spezialgeschäfte dominierte den Markt mit einem Umsatzanteil von 57,8% im Jahr 2025, aufgrund der technischen Natur von Polyimidfilmen, die oft Expertenberatung, maßgeschneiderte Dimensionierung und Beratung in Bezug auf spezifische Sorten für industrielle Anwendungen erfordern. Hersteller und gewerbliche Käufer bevorzugen Spezialverteiler für Qualitätssicherung, Massenkauf und Zugang zu zertifizierten Materialien.
Das E-Commerce-Segment wird von 2026 bis 2033 am schnellsten CAGR wachsen, angetrieben durch die steigende Digitalisierung von Beschaffungsprozessen und die zunehmende Verfügbarkeit von Polyimidfilmen über Online-Technische Marktplätze. Kleine und mittlere Hersteller übernehmen E-Commerce-Plattformen aufgrund wettbewerbsfähiger Preise, höherer Zugänglichkeit und kürzerer Lieferzyklen. Die Online-Distribution gewinnt vor allem die Traktion zwischen Elektronik-Prototyping-Unternehmen und Spezial-Hersteller.
- Anwendung
Auf Basis der Anwendung erstreckt sich der Nordamerika Polyimide Films Market auf flexible gedruckte Schaltungen (FPCs), Spezialfertigungen, druckempfindliche Bänder, Drähte & Kabel, Motoren/Generatoren, Isolationsdecken, Schläuche, Ätzen, Lithium-Ionen-Batteriebeutel, Keramikplattenersatz, thermisch leitfähige Flexschaltungen, Shims und andere. Das Segment Flexible Printed Circuits (FPCs) dominierte 2025 mit einem Anteil von 41,6%, angetrieben durch den weit verbreiteten Einsatz von Polyimidfolien in Smartphones, Telekommunikationsgeräten, EV-Elektronikkomponenten, Luft- und Raumfahrtsystemen und Rechengeräten.
Das Segment Lithium-Ionen-Batterie-Zell/Armband wird von 2026 bis 2033 am schnellsten CAGR erleben, unterstützt durch boomende EV-Produktion und Nachfrage nach sicheren, thermisch stabilen Isoliermaterialien. Polyimidfolien bieten eine ausgezeichnete Wärmebeständigkeit und dielektrische Leistung, so dass sie ideal für Batteriearchitekturen der nächsten Generation.
- Von End-User
Auf Basis des Endverbrauchers umfasst der Markt Elektronik, Automotive, Aerospace, Solar, Medizin, Bergbau & Bohren, Bau, Etikettierung, chemische Verarbeitung, Kunststoff & Verpackung, Industrie, Energie und andere. Das Segment Elektronik dominierte den Markt mit einem Umsatzanteil von 44,9 % im Jahr 2025, der durch den umfangreichen Einsatz von Polyimidfolien in flexiblen Schaltungen, Mikroelektronik, Display-Technologien und Halbleiterverpackungen getrieben wurde. Die zunehmende Geräteminiaturisierung und der steigende Verbrauch von Unterhaltungselektronik verstärken die Segmentführung weiter.
Das Automotive-Segment soll die schnellste CAGR von 2026 bis 2033 registrieren, angetrieben durch den zunehmenden Einsatz von Polyimidfolien in EV-Batterien, Wärmedämmkomponenten, Sensoren und Leistungselektronik. Ihre hohe Temperaturbeständigkeit und mechanische Haltbarkeit machen sie in der EV-Sicherheits- und Leistungsoptimierung unverzichtbar. Die Erweiterung der EV-Adoption und fortschrittliche Treiber-Assistenzsysteme (ADAS) sind wichtige Wachstumsfaktoren.
Nordamerika Polyimide Filme Markt Regionale Analyse
- US dominierte den Nordamerika Polyimide Films Market mit dem größten Umsatzanteil von 33,2% im Jahr 2025, angetrieben von einer starken Nachfrage aus fortschrittlicher Elektronikproduktion, Luft- und Raumfahrtprogrammen, EV-Entwicklung und leistungsstarken Industrieanwendungen. Die etablierte FuE-Infrastruktur der Region und die frühzeitige Einführung von Materialtechnologien der nächsten Generation verstärken ihre Führung weiter.
- Hersteller in der Region legen hohen Wert auf die überlegene thermische Stabilität, elektrische Isolation und mechanische Haltbarkeit von Polyimidfolien, die ihre Integration in flexible gedruckte Schaltungen, Halbleiterverpackungen, Luft- und Raumfahrtisolation und EV-Batteriekomponenten ermöglichen.
- Diese weit verbreitete Adoption wird durch hohe technologische Reife, robuste Investitionen in Innovation und die wachsende Vorliebe für leichte, hitzebeständige Materialien, Positionierung von Polyimidfolien als wesentliche Lösung in den Bereichen Elektronik, Automotive und Luft- und Raumfahrt unterstützt. Die starke Präsenz globaler Materialhersteller und die anhaltenden Fortschritte bei Fertigungsprozessen stärken weiterhin die regionale Marktherrschaft.
US Polyimide Films Market Insight
Die USA halten den größten Umsatzanteil am Nordamerika Polyimide Films Market, angetrieben durch sein fortschrittliches Elektronik-Produktions-Ökosystem, starke Luft- und Raumfahrt- und Verteidigungssektoren und schnell expandierende EV- und Batterieproduktion. Das Land beherbergt führende Technologieinnovatoren und Materialhersteller, die kontinuierliche Weiterentwicklungen in Halbleiterverpackungen, flexiblen Schaltungen und Hochtemperaturisolieranwendungen unterstützen. Die Nachfrage wird durch Bundesinvestitionen in saubere Energie, Elektromobilität und Avioniksysteme der nächsten Generation weiter angeheizt, die sich stark auf Hochleistungs-Polyimidfilme verlassen. Der Fokus der USA auf Miniaturisierung, Automatisierung und leichte Materialien verstärkt weiterhin das Marktwachstum in Industrie- und Konsumanwendungen.
Kanada Polyimide Filmmarkt Einblick
Der Markt für Polyimidfilme in Kanada erlebt ein stetiges Wachstum, das durch die zunehmende Einführung fortschrittlicher Materialien in der Luftfahrt-, Erneuerbare Energien-, Telekommunikations- und Industrieausrüstungsindustrie vorangetrieben wird. Die Luft- und Raumfahrtnabe des Landes, insbesondere in Quebec und Ontario, trägt maßgeblich zur Nachfrage nach Hochtemperaturisolierungen und leichten Polymerkomponenten bei. Darüber hinaus fördern Investitionen in EV-Infrastruktur, Netzmodernisierung und 5G-Bereitstellung die verstärkte Nutzung von Polyimidfilmen in Leistungselektronik, Kabeln und Kommunikationssystemen. Kanadas Nachhaltigkeitsinitiativen und Fokus auf energieeffiziente Materialien unterstützen auch die Einführung von langlebigen, hitzebeständigen Polyimidfilmen in mehreren Branchen.
Mexiko Polyimide Filmmarkt Einblick
Der mexikanische Polyimidfilmmarkt wird mit einer bemerkenswerten Rate wachsen, unterstützt durch den Ausbau von Elektronik-Montagebetrieben, Automobil- und Industriemodernisierungsinitiativen. Da Mexiko seine Rolle als Fertigungs-Hub unter schrumpfenden Trends stärkt, steigt die Nachfrage nach Polyimidfolien in Kabelbäumen, Isolationskomponenten, flexiblen Schaltungen und Motorsystemen weiter an. Das Wachstum der inländischen EV-Montage- und Elektronik-Exportindustrie verstärkt den Markt weiter. Darüber hinaus treiben zunehmende Investitionen in die industrielle Automatisierungs- und Energiesektorinfrastruktur die Einführung von leistungsstarken Polymerfolien, die Zuverlässigkeit und thermische Stabilität in rauen Betriebsbedingungen bieten.
Welche sind die Top-Unternehmen in Nordamerika Polyimide Films Markt
Die Polyimide Films-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•DuPont (USA)
• Kaneka Corporation (Japan)
• Toray Industries (Japan)
• UBE Industries (Japan)
• Kolon Industries (Südkorea)
• 3M (US)
•SKC Polyurethane (Südkorea)
• Saint-Gobain (Frankreich)
• Hitachi Chemical (Japan)
• Zhejiang Juhua Co., Ltd. (China)
• Shenzhen Aerospace Technology (China)
• Kuraray Co., Ltd. (Japan)
• Mitsui Chemicals (Japan)
• Huntsman Corporation (USA)
•Mitsubishi Gas Chemical Company (Japan)
• Solvay (Belgien)
• Sumitomo Bakelite Co., Ltd. (Japan)
• BASF (Deutschland)
• Toray Advanced Materials (US)
•Kolon Plastics (Südkorea)
Was sind die jüngsten Entwicklungen in Nordamerika Polyimide Films Market
- Im April 2024 kündigte DuPont, ein weltweit führender Anbieter von Hochleistungsmaterialien, die Einführung einer fortschrittlichen Polyimidfilmlösung für flexible Elektronik und EV-Batterieisolierung in Nordamerika an. Diese Initiative unterstreicht das Engagement des Unternehmens, hochtemperatur-, langlebige und elektrisch stabile Materialien für elektronische und Automobilanwendungen der nächsten Generation bereitzustellen. Mit dem weltweiten Know-how in der Polymerwissenschaft beschäftigt DuPont zunehmende industrielle Anforderungen und verstärkt gleichzeitig die Führung im schnell wachsenden Nordamerika-Polyimidfilmmarkt.
- Im März 2024 stellte Kaneka Corporation eine neue ultradünne, transparente Polyimidfolie vor, die speziell für faltbare Displays und tragbare Elektronik entwickelt wurde. Diese Innovation unterstreicht das Engagement von Kaneka für die Entwicklung von leistungsstarken, leichten und flexiblen Materialien, die Miniaturisierungstrends in der Unterhaltungselektronik unterstützen und Herstellern zuverlässige Lösungen für innovative Anwendungen bieten.
- Toray Industries hat im März 2024 in Zusammenarbeit mit einem US-amerikanischen Luft- und Raumfahrthersteller Hochtemperatur-Polyimidfolien erfolgreich eingesetzt, um die Wärmedämmung und Zuverlässigkeit von Avioniksystemen zu verbessern. Dieses Projekt unterstreicht die zunehmende Bedeutung fortgeschrittener Polymermaterialien in der Luft- und Raumfahrtsicherheit und -leistung und trägt zu langlebigeren, energieeffizienten Flugzeugkomponenten bei.
- Im Februar 2024 kündigte 3M eine strategische Partnerschaft mit einem führenden Elektrofahrzeugbatteriehersteller in Michigan an, um Polyimidfolien für Batterieabscheider und Isolationskomponenten zu liefern. Diese Zusammenarbeit soll die thermische Stabilität und Sicherheit in Hochleistungs-Lithium-Ionen-Akkus verbessern und den Fokus von 3M auf Innovation und Betriebseffizienz in fortschrittlichen Energiespeicherlösungen betonen.
- Im Januar 2024 präsentierte Kolon Industries auf der International Consumer Electronics Show (CES) 2024 seine neueste Hochleistungs-Polyimidfilmqualität. Der neue Film, der für flexible gedruckte Schaltungen und fortschrittliche Halbleiterverpackungen entwickelt wurde, bietet überlegene thermische Beständigkeit und dielektrische Eigenschaften. Dieser Launch unterstreicht das Engagement von Kolon zur Integration moderner Polymertechnologie in die Elektronikfertigung und bietet Herstellern Materialien, die Zuverlässigkeit, Miniaturisierung und langfristige Leistung gewährleisten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











