


North America Subsea Cable Market Segment, By Cable System Type (Submarine Communication Cable Systems, and Subsea Power Cable Systems), Angebot (Produkte und Dienstleistungen), Spannung (Extra High Voltage, HVDC Cable Systems, High Voltage und Medium Voltage), Insulationstyp (XLPE (Cross-Linked Polyethylen), Massen-Impregnated (MI)
Nordamerika Subsea Kabelmarkt Überblick
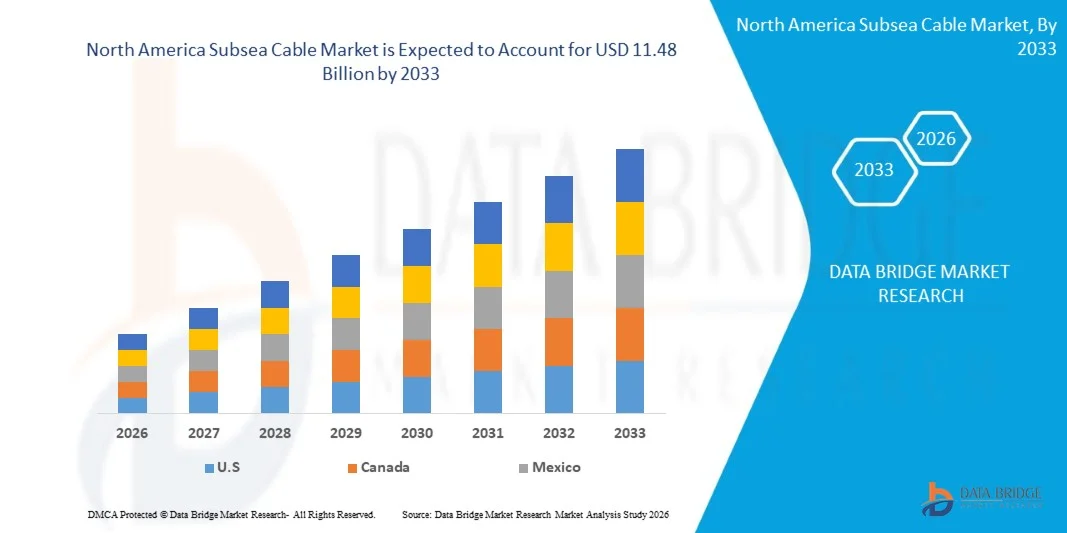
Der nordamerikanische Subsea-Kabelmarkt wurde auf6,35 Milliarden USD im Jahr 2025und wird zu erreichen11,48 Milliarden USD bis 2033, in einemCAGR von 7,75 % von 2026 bis 2033Das Wachstum in der Region wird durch den schnellen Ausbau von Offshore-Windenergieprojekten, den Ausbau von U-Boot-Kommunikationskabelsystemen und steigende Investitionen in grenzüberschreitende Stromvernetzer angetrieben. Die wachsende Nachfrage nach Highspeed-Datenübertragung, Cloud Computing, Hyperscale-Datenzentren und internationaler Internet-Konnektivität beschleunigt die Installation fortschrittlicher faseroptischer Subsea-Kabelnetze. Darüber hinaus fördern staatliche Initiativen zur Förderung der Integration von erneuerbaren Energien, der Kohlenstoffreduktion und der Energiesicherheit die Entwicklung von Infrastrukturen für die Stromübertragung mit hoher Kapazität.
Technologische Fortschritte in Hochspannungs-Kabelsystemen, HVDC-Übertragung und langlebige Kabelisolationsmaterialien erhöhen die Projekteffizienz und Zuverlässigkeit weiter. Die zunehmende Digitalisierung, der Ausbau der Offshore-Energieinfrastruktur und die Modernisierung von alternden Übertragungsnetzen schaffen weiterhin erhebliche Marktchancen. Darüber hinaus werden steigende Investitionen von Telekommunikationsbetreibern, Übertragungsnetzbetreibern, Cloud-Dienstleistern und Offshore-Windkraftentwicklern erwartet, dass sie ein starkes langfristiges Marktwachstum in ganz Nordamerika ermöglichen.
Trends und Einblicke
- Die USA dominierten den nordamerikanischen Subsea-Kabelmarkt mit dem größten Umsatzanteil von 84,50% im Jahr 2025, unterstützt durch seine strategischen Atlantik- und Mittelmeerküsten, umfangreiche U-Boot-Kabelanlandungsstationen, starke Offshore-Windanlagen und eine gut ausgebaute Telekommunikations- und Stromübertragungsinfrastruktur.
- Das Segment U-Boot-Kommunikationskabelsysteme führte den Markt mit einem Anteil von 65,21% im Jahr 2025, angetrieben durch die umfangreichen grenzübergreifenden Anforderungen an die digitale Konnektivität der Region, steigenden Investitionen im Rechenzentrum, steigenden internationalen Internetverkehr und kontinuierliche Bereitstellung von kapazitätsstarken Glasfaserkabelnetzen. Die zunehmende Cloud-Computing-Adoption, die 5G-Backhaul-Erweiterung und die Nachfrage nach einer Low-Latency-Kommunikation zwischen Nordamerika und anderen Kontinenten stärken die Investitionen in transnationale U-Boot-Kommunikationsinfrastrukturen in großen Küstenzentren.
- Die Subsea-Stromkabelsysteme werden auf einem CAGR von 8,12% von 2026 bis 2033 wachsen, aufgrund einer schnellen Expansion der Offshore-Windkraft, der Entwicklung grenzüberschreitender internationaler Netzvernetzer und der dringenden Nachfrage nach einer zuverlässigen Fernstromübertragung, um Energiesicherheit und Netzstabilität zu gewährleisten.
- US wird auch das am schnellsten wachsende Land in der Region bei einem CAGR von 7,81% von 2026 bis 2033 sein, unterstützt von steigenden U-Boot-Kommunikationsprojekten, steigenden Offshore-Erneuerbare-Energieentwicklungen, Modernisierung der Stromübertragungsinfrastruktur und seine strategische Position als Verbindungszentrum, die Nordamerika, Afrika und Amerika verbindet.
- XLPE (Cross-Linked Polyethylen) führte den Isolationstyp mit einem Anteil von 47,64 % im Jahr 2025 aufgrund seiner überlegenen Dielektrizitätsstärke, Wärmeleistung und weit verbreiteten Verwendung sowohl in Hochspannungskabeln als auch in modernen U-Boot-Kommunikationskabeln.
Marktgröße und Prognose
- Nordamerika Marktwert (2025): USD 6,35 Milliarden
- Voraussichtlicher Marktwert (2033): USD 11.48 Milliarden
- Prognose CAGR (2026–2033): 7.75%
- Leitregion 2025: USA
- Schnellste Anbauregion: USA
Bericht Scope und Nordamerika Subsea Kabelmarktsegmentierung
|
Attribute |
Subsea Cable Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und den wichtigsten Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geografisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalysen und Defizitanalyse von Angebotskette und Nachfrage. |
Nordamerika Subsea Kabelmarkt Trends
Trend: Annahme von Next-Generation High-Fiber-Count und Space-Division Multiplexing Cable Technologies
Die Einführung von High-Fiber-Count- und Space-Division-Multiplexing-Technologien (SDM) transformiert U-Boot-Kabelnetze, indem es deutlich höhere Übertragungskapazität und verbesserte Skalierbarkeit ermöglicht. Da Cloud Computing, KI-Workloads und der globale Datenaustausch weiter ausbauen, bewegen sich die Betreiber über herkömmliche Kabelarchitekturen hinweg zu fortschrittlichen Designs, die die Kapazität erhöhen, ohne eine proportionale Infrastrukturerweiterung zu benötigen.
Diese Technologien der nächsten Generation verbessern die Bandbreiteneffizienz, reduzieren die Kosten pro übertragenem Bit und unterstützen zukunftsweisende internationale Vernetzung. Der Einsatz von SDM-basierten und Multifaser-U-Boot-Systemen wird daher zu einer großen Chance, die Entwicklung des globalen Subsea-Kabelmarktes zu prägen.
Die Einführung von High-Fiber-Count- und Space-Division-Multiplexing (SDM)-Kabeltechnologien der nächsten Generation schafft erhebliche Wachstumschancen im globalen Subsea-Kabelmarkt, indem es erhebliche Steigerungen der Netzwerkkapazität ohne proportionale Erweiterung der physischen Infrastruktur ermöglicht. Diese Innovationen helfen den Betreibern dabei, den internationalen Datenverkehr zu erhöhen und gleichzeitig die Übertragungseffizienz und Skalierbarkeit zu verbessern. Da die Nachfrage nach Cloud-Services, künstlicher Intelligenz und Hyperscale-Konnektivität weiter wächst, wird der Einsatz fortschrittlicher U-Boot-Kabeltechnologien voraussichtlich beschleunigen. Infolgedessen werden diese technologischen Fortschritte eine entscheidende Rolle bei der Verbesserung der Leistung, der Widerstandsfähigkeit und der künftigen Bereitschaft globaler Subsea-Kommunikationsnetze spielen.
Zum Beispiel
- Im April 2026 kündigte SUBCO an, dass sein SMAP-U-Boot-Kabelsystem in Betrieb gegangen war, mit 16 Faserpaaren und SDM-Technologie, um mehr als 400 Tbps Kapazität über seine rund 5.000-km-Route verbinden große australische Städte. Im November 2024 kündigte die NEC das Unterseekabelsystem Candle für die Region Asia-Pacific an, das mit einer 24-Fiber-Paar-Konfiguration auf die wachsende Nachfrage nach internationaler Kommunikationskapazität ausgelegt ist.
Nordamerika Subsea Kabelmarktdynamik
Key Market Driver: Rising Investments von Hyperscale Cloud Providern in Submarine Cable Infrastructure
Die rasante Expansion von Cloud Computing, künstlicher Intelligenz (KI), digitalen Plattformen und grenzüberschreitenden digitalen Services hat die Nachfrage nach leistungsstarken internationalen Datenübertragungsnetzen deutlich erhöht. Da der globale Internetverkehr weiter ansteigt, haben Hyperscale Cloud-Anbieter zunehmend in U-Boot-Kabelinfrastruktur investiert, um die Netzwerkleistung zu verbessern, die Latenz zu reduzieren, die Widerstandsfähigkeit zu stärken und die Verfügbarkeit langfristiger Bandbreiten zu sichern. Daher haben sich U-Boot-Kabelsysteme zu einer strategischen digitalen Infrastruktur entwickelt, die globale Cloud-Ökosysteme und Unternehmensanbindung unterstützt.
Die zunehmenden Investitionen von Hyperscale-Unternehmen haben auch traditionelle Kabeleigentumsmodelle transformiert, indem privates und gemeinsames Eigentum zunehmend telecom-geführte Konsortium-Einsätze ersetzt. Diese Investitionen haben die Entwicklung neuer internationaler Kabelrouten, fortschrittlicher optischer Übertragungstechnologien und geographisch unterschiedlicher Netzkorridore beschleunigt und damit ein nachhaltiges Wachstum auf dem globalen Subsea-Kabelmarkt vorangetrieben.
Die zunehmenden Investitionen von Hyperscale-Cloud-Anbietern verändern den globalen Subsea-Kabelmarkt deutlich, da sich Unternehmen auf den Aufbau spezieller, leistungsfähiger internationaler Netzwerke konzentrieren, um Cloud Computing und AI-Workloads zu unterstützen. Diese groß angelegten Infrastruktureinsätze stärken die globale Vernetzung und verbessern die Netzwerk-Resilienz über wichtige digitale Korridore hinweg. Insgesamt spiegelt der Trend eine strategische Verschiebung zu privatgesteuerten Subsea-Kabelsystemen wider, um Leistung, Sicherheit und Skalierbarkeit in der globalen Datenübertragung zu gewährleisten.
Zum Beispiel
- Wie von Meta Engineering im Februar 2025 berichtet, kündigte Meta Project Waterworth, eine Multi-Billion-Dollar-Investition, um das weltweit längste Subsea-Kabelsystem von über 50.000 km auf fünf Kontinenten zu entwickeln. Das Projekt soll die globale digitale Infrastruktur stärken, die Netzwerk-Resilienz verbessern und die wachsende Nachfrage nach KI-Diensten, Cloud Computing und internationaler High-Capaency-Konnektivität unterstützen und die zunehmende Rolle von Hyperscale Cloud-Anbietern bei U-Boot-Kabelinvestitionen stärken.
- Im Juli 2025 kündigte Google durch seinen offiziellen Google Cloud Blog die Einführung des transatlantischen Subsea-Kabelsystems an, das die Vereinigten Staaten, Bermuda, die Azoren und Spanien verbindet. Die Investition soll die Kapazität und Widerstandsfähigkeit der globalen Netzwerkinfrastruktur von Google erweitern und das rasche Wachstum von Google Cloud-Services und AI-Workloads unterstützen und gleichzeitig die internationale digitale Vernetzung stärken.
Key Restraint/Challenge: Hohe Investitionsvoraussetzungen und erweiterte Projektentwicklungszeiten
Der globale Subsa-Kabelmarkt steht vor großen Herausforderungen aufgrund der erheblichen Investitionen, die für die Entwicklung, Herstellung, Installation und Aufrechterhaltung von U-Boot-Kabelsystemen erforderlich sind. Diese Projekte umfassen umfangreiche Meeresumfragen, spezialisierte Kabelverlegungsschiffe, Tiefsee-Engineering und hochkarätige optische Technologien, was zu Multi-Milliarden-Dollar-Investitionen führt, die typischerweise von großen Telekommunikationsbetreibern, Hyperscale-Technologieunternehmen und Konsortien getätigt werden.
Darüber hinaus benötigen U-Boot-Kabelprojekte aufgrund komplexer Streckenplanung, Umweltbeurteilungen, internationaler Regulierungsbewilligungen und der Mehrländerkoordination lange Entwicklungszeiten. Diese längeren Ausführungszyklen erhöhen die finanziellen Risiken, Verzögerungsrendite bei Investitionen und machen die Projektfinanzierung anspruchsvoller, wodurch das Tempo des neuen Infrastruktureinsatzes auf dem globalen Subsea-Kabelmarkt eingeschränkt wird.
Zusammenfassend lässt sich sagen, dass die hohen Investitionsanforderungen und die erweiterten Projektentwicklungszeiten das Wachstum des globalen Subsea-Kabelmarkts weiterhin deutlich zurückhalten. Die für die Herstellung, die Tiefseeinstallation und die grenzüberschreitende Einhaltung der Vorschriften erforderlichen umfangreichen Vorfinanzierungen machen diese Projekte sehr kapitalintensiv und begrenzen eine größere Beteiligung. Darüber hinaus verzögern die mehrjährigen Ausführungszyklen Investitionen und erhöhen die Exposition gegenüber finanziellen, technischen und geopolitischen Unsicherheiten. Insgesamt verlangsamen diese Faktoren den Projekteinsatz und begrenzen die Markterweiterung auf große, gut finanzierte Konsortien und große globale Technologie-Spieler.
Zum Beispiel
- Wie vom International Cable Protection Committee (ICPC) im April 2026 berichtet wurde, wurden internationale U-Boot-Kabelprojekte unterstrichen, die mehrere Jahre der Routentechnik, Meeresumweltbewertungen, Regierungszulassungen, Herstellung und spezialisierte Offshore-Installation vor dem Einstieg in den kommerziellen Service erfordern. Die Organisation betonte, dass die Komplexität und die Kosten dieser Aktivitäten die Anforderungen an die Projektfinanzierung weiter erhöhen und die Gesamtausbauzeiträume für neue internationale Kabelsysteme erweitern.
- Im März 2025 kündigte Alcatel Submarine Networks über seine offizielle Website die Inbetriebnahme seines neuen Cable Laying Vessel (CLV 7) an, um die wachsende Anzahl von Fern-U-Boot-Kabelprojekten zu unterstützen. Das Unternehmen erklärte, dass die zunehmende Projektkomplexität, tiefere Installationswege und größere Kabelsysteme erhebliche langfristige Investitionen in spezialisierte Schiffe und Engineering-Fähigkeiten erfordern, was die kapitalintensive Art der Subsea-Kabelverlegung widerspiegelt.
Key Market Opportunity: Erweiterung der U-Boot-Kabelkonnektivität über unterhaltsame internationale Routen und Emerging Economies
Die Erweiterung der U-Boot-Kabelkonnektivität in unterhaltsberechtigte Regionen schafft erhebliche Wachstumschancen für den globalen Subsa-Kabelmarkt. Da Schwellenländer die digitale Transformation beschleunigen, steigt die Nachfrage nach zuverlässiger internationaler Bandbreite, Cloud-Services und grenzüberschreitendem Datenaustausch. Neue Kabelwege und Landestationen werden entwickelt, um die Vernetzung zu verbessern, die Abhängigkeit von bestehenden Korridoren zu reduzieren und die digitale Integration zu unterstützen.
Darüber hinaus stärken Investitionen in ganz Afrika, Südostasien, den Nahen Osten und Lateinamerika die globale Netzwerkvielfalt und ermöglichen eine wirtschaftliche Entwicklung durch eine verbesserte Internetzugangsmöglichkeit. Diese Entwicklungen sind die Positionierung der U-Boot-Kabelinfrastruktur als kritischer Enabler für aufstrebende digitale Wirtschaften.
Die Erweiterung der U-Boot-Kabel-Konnektivität auf unterhaltsberechtigten internationalen Strecken und Schwellenländern ist eine wichtige Gelegenheit im globalen U-Boot-Kabelmarkt. Der Einsatz neuer Subsea-Korridore trägt dazu bei, die globale digitale Teilung zu überbrücken, indem der Zugang zu leistungsfähiger und geringer internationaler Bandbreite in Entwicklungsregionen verbessert wird. Diese Expansion ermöglicht eine stärkere Integration der Schwellenländer in das globale digitale Ökosystem, die Unterstützung der Cloud-Adoption, der digitalen Dienste und des grenzüberschreitenden Datenaustauschs. Insgesamt wird erwartet, dass die globale Netzwerkdiversität, Resilienz und das langfristige Konnektivitätswachstum deutlich verbessert werden.
Zum Beispiel,
- Wie von der Weltbank im Januar 2026 berichtet, priorisieren die Initiativen zur digitalen Vernetzung in Entwicklungsländern weiterhin die Ausweitung der internationalen Breitbandinfrastruktur, einschließlich der U-Boot-Kabelverbindungen und der regionalen Landestationen. Die Organisation betonte, dass eine verbesserte internationale Konnektivität unerlässlich ist, um den Internetzugang zu erhöhen, digitale Dienste zu unterstützen und die Beteiligung an der globalen digitalen Wirtschaft in unterhaltsberechtigten Regionen zu ermöglichen.
- Im Mai 2025 kündigte die International Finance Corporation (IFC) auf ihrer offiziellen Website ihre Investitionsunterstützung für den Ausbau der digitalen Infrastruktur in Schwellenländern an, einschließlich Finanzierungsinitiativen zur Verbesserung der internationalen Konnektivitätskapazität und des Breitbandzugangs. Die Organisation betonte, dass zuverlässige Subsea-Konnektivität eine wichtige Rolle bei der Cloud-Adoption, digitale Unternehmen und der wirtschaftlichen Integration in Entwicklungsregionen spielt.
Nordamerika Subsea Kabelmarkt Scope
Der North America Subsea Kabelmarkt wird auf Basis von Kabelsystemtyp, Angebot, Spannung, Isolationstyp, Leitermaterial, Rüstungstyp, Wassertiefe, Projekttyp, Projektlebenszyklusstufe, Endverbraucher und Land segmentiert.
- Durch Kabelsystem Typ
Auf der Basis des Kabelsystemtyps, des Marktes in U-Boot-Kommunikationskabelsysteme und Unterwasser-Stromkabelsysteme. Im Jahr 2026 wird erwartet, dass das Segment U-Boot-Kommunikationskabelsysteme den Markt mit einem Marktanteil von 65,21% dominieren wird, aufgrund der umfangreichen grenzübergreifenden digitalen Konnektivitätsanforderungen der Region, wachsender Hyperscale-Datacenter-Investitionen, steigender internationaler Internet-Verkehr und kontinuierlicher Einsatz von kapazitätsstarken Glasfaserkabelnetzen. Die zunehmende Cloud-Computing-Adoption, die 5G-Backhaul-Erweiterung und die Nachfrage nach einer Low-Latency-Kommunikation zwischen Nordamerika und anderen Kontinenten stärken die Investitionen in transnationale U-Boot-Kommunikationsinfrastrukturen in großen Küstenzentren.
Das Segment Subsea-Stromkabelsysteme soll das schnellste Wachstum bei einem CAGR von 7,81% von 2026 bis 2033 registrieren, angetrieben durch beschleunigte Offshore-Windentwicklungen, Erweiterung von grenzüberschreitenden Stromvernetzern, steigender erneuerbarer Energieintegration und zunehmende Investitionen in Offshore-Übertragungsinfrastruktur. Regierungsdekarbonisierungsziele, Netzmodernisierungsinitiativen und wachsender Stromaustausch zwischen den nordamerikanischen Ländern fördern den Einsatz fortschrittlicher Netzkabelnetze, die in der Lage sind, die Fern-, Hochleistungs-Stromübertragung effizient zu unterstützen.
- Durch Angebot
Auf der Grundlage des Angebots wird der Markt zu Produkten und Dienstleistungen segmentiert. Im Jahr 2026 wird erwartet, dass das Produktsegment den Markt mit einem Marktanteil von 75.10% dominiert, da Subsea-Kabelprojekte hochwertige Kabelsysteme, Repeater, Gelenke, Steckverbinder, Abschlüsse und zugehörige Hardware erfordern, die den größten Teil der Projektausgaben ausmachen. Zunehmende Investitionen in die Kommunikations- und Stromübertragungsinfrastruktur, kombiniert mit technologischen Fortschritten in der Kabeltechnik und der Fertigung, fahren weiterhin erhebliche Beschaffung von Subsea-Kabelprodukten in Nordamerikas expandierenden Offshore-Energie- und Digital-Konnektivitätssektoren.
Das Dienstleistungssegment soll das schnellste Wachstum bei einem CAGR von 8,03% von 2026 bis 2033 registrieren, das durch die steigende Nachfrage nach Engineering, Installation, Inspektion, Wartung, Routenerhebungen, Reparatur, Überwachung und Lifecycle Asset Management-Dienstleistungen angetrieben wird. Die wachsenden Subsea-Kabelnetze, die alternde Infrastruktur und komplexe Offshore-Umgebungen erfordern spezialisierte technische Expertise. Steigende Betonung auf Betriebssicherheit, präventive Wartung und schnelle Fehlerwiederherstellung erhöht die Nachfrage nach umfassenden Serviceangeboten im gesamten Projektlebenszyklus.
- Durch Spannung
Auf Basis der Spannung wird der Markt in zusätzliche Hochspannung, HVDC-Kabelsysteme, Hochspannung und mittlere Spannung segmentiert. Im Jahr 2026 wird mit einem Marktanteil von 33,61% erwartet, dass das zusätzliche Hochspannungssegment den Markt dominiert, da große Offshore-Windparks und grenzüberschreitende Übertragungsprojekte einen effizienten Fernstromtransfer mit minimalen Übertragungsverlusten erfordern. Die zunehmende Bereitstellung von hochleistungsfähigen Subsea-Übertragungsinfrastrukturen, die Erweiterung der erneuerbaren Energieerzeugung und die Modernisierung des vernetzten Stromnetzes Nordamerikas treiben die Nachfrage nach zusätzlichen Hochspannungskabelsystemen, die eine zuverlässige und effiziente Übertragung von Massenstrom ermöglichen.
Das HVDC-Kabelsysteme-Segment soll das schnellste Wachstum bei einem CAGR von 8,19% von 2026 bis 2033 registrieren, das von ihrer überlegenen Effizienz für die Fern- und Fernstromübertragung angetrieben wird. Die steigenden Investitionen in Offshore-Wind-Integration, internationale Stromvernetzer und erneuerbare Energiekorridore unterstützen die Markterweiterung. Geringere Übertragungsverluste, verbesserte Netzstabilität und verbesserte Fähigkeit, asynchrone Stromnetze zu verbinden, machen die HVDC-Technologie in Nordamerika zunehmend bevorzugt.
- Durch Isolationstyp
Auf Basis des Isolationstyps wird der Markt in XLPE (vernetztes Polyethylen), Massenimprägnierung (MI), ölimprägniertes Papier (OIP), Ethylen-Propylen-Kautschuk (EPR) und Polypropylen-Isolierung segmentiert. Im Jahr 2026 wird erwartet, dass das Segment XLPE (vernetztes Polyethylen) den Markt mit einem Marktanteil von 47,64% dominiert, da seine überlegene elektrische Leistung, ausgezeichnete thermische Stabilität, geringe dielektrische Verluste und hohe mechanische Festigkeit. Die längere Betriebsdauer, die einfache Installation, die Umweltverträglichkeit und die Eignung für Hochvolt-Offshore-Übertragungsanwendungen haben XLPE zum bevorzugten Isolationsmaterial für moderne Subsa-Kommunikations- und Stromkabelprojekte in Nordamerikas Offshore-Infrastrukturentwicklungen gemacht.
Das Segment XLPE (vernetztes Polyethylen) wird auch das schnellste Wachstum bei einem CAGR von 8,23% von 2026 bis 2033 beobachten, unterstützt durch seine kontinuierlichen technologischen Verbesserungen, zunehmende Übernahme von Hoch- und HVDC-Kabelsystemen und steigende Investitionen in Offshore-Erneuerbare Energien. Verbesserte Haltbarkeit, Feuchtigkeitsbeständigkeit, Leichtbau und geringere Wartungsanforderungen unterstützen die zunehmende Auslastung. Ausbau von Offshore-Windanlagen und Übertragungsnetzanschlussprojekten verstärkt die Nachfrage nach fortschrittlichen XLPE-isolierten Subsea-Kabeln weiter.
- Von Dirigent Material
Auf Basis von Leitermaterial wird der Markt in Kupfer und Aluminium segmentiert. Im Jahr 2026 wird erwartet, dass das Kupfersegment den Markt mit einem Marktanteil von 61,86% dominiert, aufgrund seiner ausgezeichneten elektrischen Leitfähigkeit, hohen Zugfestigkeit, überlegener Korrosionsbeständigkeit und bewährter Zuverlässigkeit in anspruchsvollen Unterwasserumgebungen. Kupferleiter unterstützen effizient die leistungsstarke Kommunikation und Energieübertragung und sorgen für eine lange Lebensdauer. Die weit verbreitete Annahme in Offshore-Windparks, Telekommunikationsnetzen und grenzüberschreitende Verbindungsprojekte verstärkt weiterhin ihre führende Marktposition.
Das Aluminiumsegment wird projiziert, um das schnellste Wachstum bei einem CAGR von 8,10% von 2026 bis 2033 zu registrieren, angetrieben durch sein leichteres Gewicht, geringeren Materialkosten und günstiges Festigkeits-zu-Gewicht-Verhältnis gegenüber Kupfer. Die zunehmende Fokussierung auf Kostenoptimierung in großräumigen Offshore-Übertragungsprojekten fördert die Aluminium-Adoption. Technologische Verbesserungen zur Verbesserung der Leitfähigkeit und der mechanischen Leistung, kombiniert mit einfacherer Kabelführung und Installation, tragen zu einer wachsenden Nachfrage auf dem subsea-Infrastrukturmarkt Nordamerikas bei.
- Mit Armor Typ
Auf der Grundlage der Rüstungsart wird der Markt in doppelt gepanzerte, einzelne gepanzerte, gepanzerte, leichte gepanzerte und unbewaffnete Segmente segmentiert. Im Jahr 2026 wird erwartet, dass das doppelt gepanzerte Segment den Markt mit einem Marktanteil von 31,88% dominiert, aufgrund seiner überlegenen mechanischen Schutz vor Fangtätigkeiten, Ankern, Meeresbodenabrieb und rauen Meeresbedingungen. Diese Kabel sind weit verbreitet in flachen und risikoreichen Offshore-Umgebungen, in denen die Haltbarkeit kritisch ist. Zunehmende Investitionen in Offshore-Windparks, Kommunikationsverbindungen und Stromvernetzer, die einen verbesserten Kabelschutz erfordern, unterstützen weiterhin den führenden Marktanteil des Segments.
Das Gesteinspanzerungssegment soll das schnellste Wachstum bei einer CAGR von 8,34 % von 2026 bis 2033 registrieren, die durch immer komplexere Meeresbedingungen angetrieben wird, erfordert einen verbesserten Schutz vor felsigem Gelände und abrasiven Umgebungen. Die Ausweitung von Offshore-Erneuerbare-Energie-Projekten in anspruchsvolle Standorte, verbunden mit strengeren Zuverlässigkeitsanforderungen, fördert die Einführung von hoch haltbaren gepanzerten Kabellösungen. Verbesserte mechanische Beständigkeit und reduzierte Ausfallrisiken stärken die Nachfrage nach gepanzerten Unterwasserkabelsystemen weiter.
- Von Wasser Tiefe
Auf der Grundlage der Wassertiefe wird der Markt in Tiefwasser (1.500–3.000 M), Ultra-Deepwater (> 3.000 M), Zwischenwasser (500–1.500 M) und Flachwasser (500 M) segmentiert. Im Jahr 2026 wird erwartet, dass das Segment Deepwater (1.500–3.000 M) den Markt mit einem Marktanteil von 34.23% dominiert, unterstützt von den expandierenden transkontinentalen Kommunikationskabeleinsätzen, Offshore-Energieentwicklungen und Interconnector-Projekten, die tiefe Meeresumwelten durchlaufen. Fortschritte bei Kabelverlegungstechnologien, verbesserten Installationsschiffen und zunehmenden Investitionen in widerstandsfähige Offshore-Infrastruktur ermöglichen einen effizienten Einsatz in größeren Tiefen. Die steigenden Anforderungen an die internationale Datenübertragung verstärken die Nachfrage nach Tiefwasser-Subsea-Kabelanlagen in ganz Nordamerika.
Das Ultra-Deepwater-Segment (>3.000 M) soll das schnellste Wachstum bei einem CAGR von 8,24% von 2026 bis 2033 erfassen, das durch die zunehmende Bereitstellung von Fern-U-Boot-Kommunikationskabeln, die Kontinente durch tiefere Ozeanwege verbinden, angetrieben wird. Technologische Weiterentwicklungen in Kabeldesign, Installationsgeräten und Fernüberwachungssystemen ermöglichen einen zuverlässigen Betrieb in extremen Tiefen. Die steigende Nachfrage nach widerstandsfähiger globaler Konnektivität und der Ausbau von Offshore-Infrastruktur-Investitionen beschleunigen den Einsatz von Ultra-Deepwater-Subsea-Kabeln über strategische Korridore.
- Nach Projekttyp
Auf der Grundlage des Projekttyps wird der Markt in Telekommunikationsprojekte, Offshore-Windenergieprojekte, Stromvernetzerprojekte, Offshore-Öl- und Gasprojekte sowie Verteidigungs- und Regierungsprojekte segmentiert. Im Jahr 2026 wird erwartet, dass das Segment Telekommunikationsprojekte den Markt mit einem Marktanteil von 41.48% dominieren wird, der durch die Überlastung des Internet-Verkehrs, die Expansion von Cloud-Diensten, die Erhöhung der Hyperscale-Datencenter-Konnektivität und die kontinuierliche Bereitstellung von internationalen Glasfaser-Netzwerken angetrieben wird. Die Erhöhung der Bandbreitenanforderungen, digitaler Transformationsinitiativen und die zunehmende Abhängigkeit von einer gesicherten, niedrigen Kommunikationsinfrastruktur fördern erhebliche Investitionen in neue U-Boot-Kabelprojekte, die Nordamerika mit großen globalen Märkten und regionalen Volkswirtschaften verbinden.
Das Offshore-Windprojekte-Segment soll das schnellste Wachstum bei einem CAGR von 8,19% von 2026 bis 2033 registrieren, das von den ambitionierten erneuerbaren Energiezielen Nordamerikas, dem schnellen Ausbau der Offshore-Windkraft und der Erhöhung der Offshore-Netzinvestitionen angetrieben wird. Steigende Installation von Export- und Inter-Array-Kabeln, günstige staatliche Anreize und wachsende Nachfrage nach sauberem Strom erfordern umfangreiche Subsa-Kabel-Infrastruktur, um erneuerbare Energie von Offshore-Erzeugungsstandorten auf Festlandnetze effizient zu übertragen.
- Von Project Lifecycle Stage
Auf der Grundlage der Projekt-Lebenszyklus-Phase wird der Markt in Kabelherstellung, Installation & Inbetriebnahme, Betrieb & Wartung, Engineering & Design, Routenerhebung & Meeresuntersuchung, Machbarkeit & Feed und Reparatur & Ersatz segmentiert. Im Jahr 2026 wird erwartet, dass das Segment Kabelherstellung den Markt mit einem Marktanteil von 25,03% dominiert, da die Produktion von Hochleistungs-Subseakabeln eine der größten Kostenkomponenten in Offshore-Infrastrukturprojekten darstellt. Die zunehmenden Investitionen in die Bereitstellung von Kommunikations- und Stromkabeln, die zunehmende Nachfrage nach technologisch fortschrittlichen Kabeldesigns und die Erweiterung der Fertigungskapazitäten in ganz Nordamerika unterstützen weiterhin eine signifikante Umsatzentwicklung von Kabelproduktionsaktivitäten in der gesamten regionalen Subsa-Kabelwertkette.
Das Segment Operationen & Maintenance wird voraussichtlich das schnellste Wachstum bei einem CAGR von 8,52% von 2026 bis 2033 registrieren, angetrieben von der erweiterten installierten Basis von Subsea-Kabelinfrastruktur, die eine kontinuierliche Überwachung, vorbeugende Wartung, Inspektion, Fehlererkennung und rechtzeitige Reparatur erfordert. Die Verbesserung der Netzkomplexität und die stärkere Betonung auf die Minimierung von Servicestörungen fördern höhere Ausgaben für Lifecycle-Management-Lösungen, die die Betriebssicherheit verbessern und die Lebensdauer der Infrastruktur verlängern.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Telekommunikationsbetreiber, Offshore-Windentwickler, Übertragungsnetzbetreiber (TSOs), Cloud- & Rechenzentrumsbetreiber, Öl- und Gasbetreiber, Versorgungsunternehmen und Regierungs- und Verteidigungsorganisationen segmentiert. Im Jahr 2026 wird erwartet, dass das Segment Telekommunikationsbetreiber den Markt mit einem Marktanteil von 34,82% dominieren wird, unterstützt durch kontinuierliche Investitionen in internationale Glasfaser-Konnektivität, wachsender mobiler und Breitband-Verkehr, Erweiterung von Cloud Computing-Diensten und zunehmende Bereitstellung von hochkarätigen U-Boot-Kommunikationsnetzen. Die zunehmende Digitalisierung, die Nachfrage nach gesicherter globaler Kommunikation und der zunehmende Datenverbrauch in Unternehmen und Verbrauchern fahren weiterhin bedeutende Subsa-Kabel-Investitionen von Telekommunikationsanbietern in ganz Nordamerika.
Das Offshore-Windentwickler-Segment wird das schnellste Wachstum bei einem CAGR von 8,49% von 2026 bis 2033, angetrieben durch beschleunigte Offshore-Erneuerbare-Energie-Anlagen, unterstützende Regierungspolitiken, zunehmende Investitionen in großen Offshore-Windparks und Erweiterung der Offshore-Transmissionsinfrastruktur registriert. Die zunehmende Stromnachfrage, die CO2-Reduktionsverpflichtungen und die Integration erneuerbarer Energien in nationale Netze erfordern umfangreiche Subsa-Kabeleinsätze und schaffen nachhaltige Möglichkeiten für Offshore-Windprojektentwickler.
Nordamerika SubSea Kabelmarkt Einblick
- Die USA dominierten den Nordamerika-U-Boot-Kabelmarkt mit einem Marktanteil von 84,55% im Jahr 2026, unterstützt durch seine strategischen Atlantik- und Mittelmeerküsten, umfangreiche U-Boot-Kabelanlandungen, starke Offshore-Windanlagen und eine gut ausgebaute Telekommunikations- und Energieübertragungsinfrastruktur.
- U.S. wird das schnellste Wachstum registrieren, mit einem CAGR von 7,81% von 2026 bis 2033, angetrieben durch den Ausbau von U-Boot-Kommunikationsprojekten, die Steigerung der Offshore-Erneuerbare-Energieentwicklung, die Modernisierung der Stromübertragungsinfrastruktur und seine strategische Position als Verbindungszentrum, die Nordamerika, Afrika und Amerika verbindet.
Kanada SubSea Kabelmarkt Einblick
Das Kanada ist einer der größten Subsa-Kabelmärkte Nordamerikas aufgrund seiner umfangreichen Offshore-Windkraft, der reifen Telekommunikationsinfrastruktur und der strategischen Position, die Nordamerika mit Nordamerika verbindet. Wachsende Investitionen in Offshore-Übertragungsnetze, internationale Glasfaserkabelsysteme und Stromvernetzer treiben nachhaltige Markterweiterung. Regierungsverpflichtungen zur Erreichung von Netto-Null-Emissionen, zur Steigerung von Offshore-Projekten für erneuerbare Energien und kontinuierliche Upgrades auf die digitale Konnektivitätsinfrastruktur unterstützen den Marktbedarf weiter. Starke Engineering-Fähigkeiten und ein günstiger regulatorischer Rahmen verbessern auch langfristige Marktwachstumschancen.
Mexiko SubSea Kabelmarkt Einblick
Mexiko im U-Boot-Markt Nordamerikas und wird von 2026 bis 2033 eine CAGR von 6,89% registrieren, die durch Investitionen in U-Boot-Kommunikationsnetze, erneuerbare Energieintegration und internationale Vernetzung in den Mittelmeer- und Atlantikregionen vorangetrieben wird. Die strategische geographische Lage des Landes macht es zu einem wichtigen Anlandepunkt für Kabel, die Nordamerika, Afrika und Amerika verbinden. Die Entwicklung der Offshore-Windenergie, die Modernisierung der Stromübertragungsinfrastruktur und die Erweiterung von Hyperscale-Datacenter-Investitionen beschleunigen die Bereitstellung von Subsea-Kabeln. Die Förderung der Energiewende und die zunehmende Digitalisierung stärken die langfristigen Wachstumsaussichten des Landes.
Nordamerika Subsea Kabelmarkt Aktien
Die Subsea-Kabelindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Prysmian Group (Italien)
- Nexans S.A.
- NKT A/S (Dänemark)
- Sumitomo Electric Industries, Ltd. (Japan)
- LS Cable & System Ltd. (Südkorea)
- Alcatel Submarine Networks (ASN) (USA)
- SubCom, LLC (USA)
- Hitachi Energy Ltd. (Schweiz)
- ZTT International Limited (China)
- Hengtong Group Co., Ltd. (China)
- Huawei Marine Networks Co., Ltd. (China)
- Telecom Ägypten (Ägypten)
- stc / center3 (Saudi Arabien)
- Mobily (Etihad Etisalat Company) (Saudi Arabien)
- e& (Etisalat) (AE)
- du (Emirates Integrated Telecommunications Company) (UAE)
- Omantel (Oman)
- Orascom Bau (Ägypten)
- WIOCC (Kenya)
- Vodafone Group / Vodacom (USA)
Neueste Entwicklungen in Nordamerika Subsea Kabelmarkt
- Im Juni 2026 eröffnete Nexans offiziell sein neues Kabelschiff CLV Nexans Electra bei einer Zeremonie in Oslo (Norwegen) und markierte seinen formellen Einsatz im Rahmen der Offshore-Installationsflotte des Unternehmens. Das Schiff wurde zuvor im April 2026 benannt und wurde in Betrieb genommen, bevor es für anstehende Offshore-Wind- und Verbindungsprojekte eingesetzt wurde. Das Electra ist ein Kabel-Ladeschiff der nächsten Generation, das zur Unterstützung der Hochspannungs-Subsea-Kabelinstallation entwickelt wurde. Stärkung der Offshore-Installationsfähigkeit von Nexans.
- Im Januar 2026 fertigte Nexans die Hochspannungs-U-Seil-Installation für das Projekt Tyrrhenian Link in Italien aus und erreichte eine weltweite Einbautiefe von 2.150 Metern für ein 500 kV HVDC-U-Bootkabel. Der Meilenstein demonstriert die fortschrittlichen Engineering-, Fertigungs- und Offshore-Installationskapazitäten von Nexans und verstärkt gleichzeitig das Stromübertragungsnetz Italiens mit einer 1.000 MW-Verbindung.
- Im April 2026 absolvierte Nexans das 420-kV HVAC Fensfjord Subsea-Kabelprojekt für Statnett in Westnorwegen, das die regionale Netzkapazität und die Netzsicherheit verstärkte. Das Projekt erreichte eine weltweite Einbautiefe von 530 Metern für ein 420-kV HVAC U-Boot-Kabel, zeigt Nexans fortschrittliches Engineering, Deepwater-Installations-Know-how und Fähigkeit, komplexe Hochspannungsübertragungsinfrastruktur zu liefern.
- Im Juli 2025 kündigten SubCom und Telecom Ägypten den erfolgreichen Abschluss der beiden Landungen des SEA-ME-WE-6-U-Kabelsystems in Ägypten an Port Said und Ras Ghareb, zusammen mit den trans-Ägypten terrestrischen Kreuzungsrouten. Das 21700-km-Kabelsystem, das Singapur über 17 Landepunkte mit den USA verbindet, erreichte einen wichtigen Baustein, der die Vernetzung zwischen Afrika, Asien und Nordamerika vorantreibt und das Projekt dem kommerziellen Betrieb näher bringt. Dies wird dem Unternehmen dadurch helfen, dass SubCom seine Erfolgsbilanz in globalen Subsea-Kabelprojekten gestärkt, seinen Ruf verbessert und Chancen für zukünftige internationale Netzwerkinfrastrukturverträge geschaffen wird.
- Im März 2025 gaben Liberty Networks, Gold Data und Sparkle bekannt, dass SubCom den Bau-, Fertigungs- und Installationsvertrag für das MANTA Subsea-Kabelsystem vergeben wurde, wobei der Vertrag in Kraft tritt. Das ca. 5.400 km-System verbindet die Vereinigten Staaten, Mexiko, Mittelamerika und Lateinamerika durch hochkarätige, grenzenlose Strecken, die Schlüsseldaten-Hubs wie Mexiko-Stadt, Querétaro, Bogotá und Panama-Stadt verbinden. Dadurch wird das Unternehmen dabei helfen, das globale Subsea-Kabelprojektportfolio von SubCom zu erweitern, seine Position als führender Infrastrukturanbieter zu stärken und neue Möglichkeiten im wachsenden internationalen Datenübertragungsmarkt zu schaffen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKET DEFINITION
1.3 ÜBERBLICK NORTH AMERICA SUBSEA CABLE MARKET
1.4 KURZ UND PREISUNG
1.5 LIMITATIONEN
1.6 MARKEITEN
2 MARKET SEGMENTATION
2.1 REGIERUNGEN
2.2 GEOGRAPHISCHE ANWENDUNGSBEREICH
2.3 JAHRE FÜR DIE STUDIE
2.4 DBMR TRIPOD DATENWERTUNG MODEL
2.5 PRIMARY INTERVIEWS MIT STELLUNGNAHMEN
2.6 DBMR MARKET POSITION GRID
2.7 VENDOR SHARE ANALYSE
2.8 MULTIVARIAT
2.9 MARKET END-USER COVERAGE GRID
2.1 TIMELINE ERZEUGNISSE
2.11 GERICHTSHOFES
2.12 VERBRAUCHUNGEN
3 ZUSAMMENFASSUNG
4 VORSCHRIFTEN
4.1 PORTER’s FIVE FORCES ANALYSIS
4.1.1 EINLEITUNG
4.1.2 BERUFSBILDUNG DER HAUSHALTE (MODERATE)
4.1.3 DAS NEUE HANDELN (LOW TO MODERATE)
4.1.4 ERZEUGNISSE (MODERATE)
4.1.5 BARGAINING POWER of SUPPLIERS (MODERATE TO HIGH)
4.1.6 INTENSITY of COMPETITIVE RIVALRY (HIGH)
4.1.7 SCHLUSSFOLGERUNG
ANALYSE
4.2.1 EINLEITUNG
4.2.2 OFFSHORE WIND PROJEKTE
4.2.3 INTERCONNECTOR PROJEKTE
4.2.4 TELECOM CABLE PROJEKTE
4.2.5 ISLAND ELEKTRIFIZIERUNGSPROJEKTE
4.2.6 SCHLUSSFOLGERUNG
4.3 SUBSEA CABLE INSTALLATION & VESSEL ECOSYSTEM
4.3.1 EINLEITUNG
4.3.2 CABLE LAYING VESSELs
4.3.3 CABLE REPAIR VESSELS
4.3.4 MARINE VERTRAGUNGEN
4.3.5 SCHLUSSFOLGERUNG
4.4 REGULATORY STANDARDs
4.4.1 ÜBERBLICK
4.5 INDUSTRIE ANALYSE & FUTURISTISCHES SCENARIO
4.5.1 EINLEITUNG
4.5.2 ENTWICKLUNG DER SIEHEBLICHEN INFRASTRUKTURE TOWARD A CONNECTED UND ELEKTRIFIED FUTURE
4.5.3 EINFUHRUNG DER ADVANCED MATERIALIEN UND INNOVATION
4.5.4 AUSFÜHRUNG VON SUBSEA CABLE NETWORKS SUPPORTING RENEWABLE ENERGIE TRANSITION
4.5.5 INKREISIERUNG DER SUBSEA CABLE INFRASTRUCTURE MIT RENEWBARE ENERGIE TRANSITION
4.5.6 VERWALTUNG DER HIGH-CAPACITY SUBMARINE COMMUNICATION NETWORTEN FÜR DIGITAL CONNECTIVITY
4.5.7 UMSETZUNG INTELLIGENT MONITORING SYSTEME UND DIGITAL TECHNOLOGIEN FÜR SICHERHEIT
4.5.8 SCHLUSSFOLGERUNG
4.6 PENETRATION UND WACHST POSPECT MAPPING
BEWERTUNG DER WETTBEWERBSPOLITIK
4.6.2 WACHSTUMSPEKTE MAPPING
4.6.3 KÖRPERLICHKEITEN IN DER U.S. FIBER RUNNER MARKET
4.6.4 SCHLUSSFOLGERUNG
4.7 NEUES UNTERNEHMEN UND BEMERKUNG DER BEVÖLKERUNG DER BEVÖLKERUNG
4.8 VERBRAUCHER BEHAVIOR
4.8.1 STELLUNGNAHMEN
4.8.2 ANALYSE
4.9 TECHNOLOGIE ANALYSE
4.9.1 KEY TECHNOLOGIEN
4.9.2 WETTBEWERBSTECHNOLOGIEN
4.9.3 ADJACENT TECHNOLOGIEN
4.1 ALLGEMEINE
4.10.1 AUSBILDUNGSANFORDERUNGEN
4.10.2 WETTBEWERBSINSTALLATION UND ENTWICKLUNG
4.10.3 VULNERABILITÄT ZUR PHYSISCHEN DAMAGE
4.10.4 LIMITED AVAILABILITY OF SPECIALISED INSTALLATION UND REPAIR VESSEL
4.10.5 VERGLEICHUNG UND KROSS-BORDERKORDINIERUNG
SCHLUSSFOLGERUNG
4.11 IN-HOUSE IMPLEMENTATION VS. OUTSOURCED (THIRD-PARTY) IMPLEMENT
4.11.1 ZUSTÄNDIGER BASIS
4.11.2 DIENSTLEISTUNGSPOSITION
4.11.3 ZUM FUTTERBACK / RATING (B2B ODER B2C)
4.11.4 ANWENDUNGSBEREICH
4.11.5 DIENSTLEISTUNG
4.12 VALUE ANALYSE
4.12.1 MATERIALSOURCEN
4.12.2 VERBRAUCH UND SYSTEM INTEGRATION
4.12.3 ENGINEERING, ROUTE SURVEY & DESIGN
4.12.4 PRÜFUNG, INSTALLATION & KOMMISSION
4.12.5 OPERATIONEN, WICHTIGSTEN UND NETWORK SERVICES
SCHLUSSFOLGERUNG
4.13 VERBRAUCHERBEHAVIOR
4.13.1 EINLEITUNG
4.13.2 VERBRAUCHERPREISUNG
4.13.3 STRATEGISCHE INFRASTRUKTUR INVESTOREN
4.13.4 TELECOMMUNICATION NETWORK OPERATOREN
4.13.5 OFFSHORE RENEWARE ENERGIE DEVELOPTIONEN
4.13.6 GOVERNMENT & DEFENSE ORGANISATIONEN
4.13.7 DATA CENTER & CLOUD CONNECTIVITY PROVIDERN
4.13.8 REGIONALE UTILITY & POWER COMPANIEN
4.13.9 KEY BUYING BEHAVIOUR TRENDS IN THE NORTH AMERICA SUBSEA CABLE MARKET
4.13.10 SCHLUSSFOLGERUNG
4.14 VENDOR ABSCHNITT CRITERIEN
4.14.1 PROJEKT SCOP- UND TECHNISCHE ANFORDERUNGEN
4.14.2 ERGEBNISSE UND TURNKEY-SYSTEM INTEGRATION
4.14.3 MANUFACTURING EXCELLENCE, QUALITY ASSURANCE, UND SUPPLY CHAIN RESILIABILITY
4.14.4 TECHNOLOGIE LEADERSHIP, DIGITAL INNOVATION UND FUTURE-READY INFRASTRUKTUR
4.14.5 MARINE ENTWICKLUNG GAPABILITY, LIFECYCLE SERVICEs, UND STRATEGISCHE PARTNERSCHAFT
4.15 TECHNOLOGISCHE ZUSAMMENFASSUNGEN
5 INNOVATION TRACKER UND STRATEGISCHE ANALYSE
5.1 MAJOR DEALEN UND STRATEGISCHE ALLIANCEn ANALYSE
5.1.1 GEMEINSAME AUSGABEN
5.1.2 MERGER UND QUISITIONEN
5.1.3 LIZENZ UND PARTNERSCHAFT
5.1.4 TECHNOLOGIE SAMMLUNGEN
5.1.5 STRATEGISCHE PRÜFUNGEN
5.2 ANZAHL DER PRODUKTE IN ENTWICKLUNG
5.3 STAGE DER ENTWICKLUNG
5.4 TIMELINE UND MILESTONES
5.5 INNOVATIONSSTRATEGIEN UND METHODIK
5.6 RISIKOBEWERTUNG UND MITIGUNG
5.7 FUTURE OUTLOOK
6 TARIFFE & IMPACT ON THE NORTH AMERICA SUBSEA CABLE MARKET
6.1 ÜBERBLICK
6.2 TARIFF STRUKTUR
6.2.1 NORTH AMERICA VS. REGIONAL TARIFF STRUKTUREN
6.2.2 VEREINIGTE STAATEN: EINFUHR & HANDEL TARIFFPOLITIK
6.2.3 EUROPÄISCHE UNION: KROSS-BORDER-TARIFFE UND REGULATORPOLITIK
6.2.4 ASIEN-PAKIFIK: GOVERNMENT-IMPOSED TARIFFE UND SUBSIDEN
6.3 BEMERKUNGEN: HANDELN IN TARIFF IMPLEMENT
6.4 KOSTEN
6.5 ÜBERWACHUNGSDISRUPTIONEN
6.6 UNBESCHEINIGUNG UND INVESTITION
6.7 IMPACT ÜBER INNOVATION
6.8 WETTBEWERBSPOLITIK
6.9 EFFECT AUF SMALL UND MEDIUM UNTERNEHMEN (SMES)
6.1 ENTWICKLUNG DER TELEKOMMUNIKATION & ENERGIE INFRASTRUKTUR
6.11 STRATEGISCHE RESPONEN UND INDUSTRIEAUSSCHUSS
6.12 DIVERSIFIKATION DER SUPPLY CHAINS
6.13 LEVERAGING ADVANCED LOGISTICS
6.14 VORSCHRIFTEN FÜR DIE POLITIK
7 MARKET ÜBERBLICK
7.1 DRIVERS
7.1.1 RISING INVESTITIONEN NACH NORTH AMERICA SUBMARINE CABLE INFRASTRUKTURE.
7.1.2 INTERNATIONALE INTERNET-HANDELSANFORDERUNGEN FÜR HIGH-CAPACITY UND LOW-LATENCY DATA TRANSMISSION.
7.1.3 INKREISEN AUSSCHÜSSE WIND ARM UND OFFSHORE OIL & GAS INTERCONNECTION PROJEKTE
7.1.4 GOVERNMENT INITIATIVEN ZU STRENGTHEN DIGITAL SOVEREIGNTY UND RESILIENT INTERNATIONALES GEMEINSCHAFTSNETZ
7.2 ENTWICKLUNG
7.2.1 HIGH CAPITAL INVESTITIONEN UND EXTENDED PROJEKT ENTWICKLUNGSZEITLINIEN.
7.2.2 COMPLEX CROSS-BORDER-PERMITTING, UMWELTRECHTE, UND REGULATORY COMPLIANCE
7.3 STELLUNGNAHMEN
7.3.1 AUSFÜHRUNG VON BUBMARINE CABLE CONNECTIVITY ACROSS UNDERSERVED INTERNATIONALER ROUTES UND EMERGING ECONOMIES
7.3.2 ANPASSUNG DER NEXT-GENERATION HIGH-FIBER-COUNT UND SPACE-DIVISION MULTIPLEXING CABLE TECHNOLOGIES
7.3.3 DEMAND FÜR SUBMARINE CABLE MAINTENANCE, REPAIR, UND NETWORK RESILIENCE SERVICES
7.4 HANDELN
7.4.1 RISIKOPÄISCHE RISIKOPOSITIONEN DER GEMEINSCHAFT VON MARITIME TÄTIGKEITEN, GEOPOLITISCHE KONFLIKEN UND NATURELLE DISASTER
7.4.2 LIMITED AVAILABILITY of SPECIALISED CABLE-LAYING UND REPAIR VESSELS CREATING DEPLOYMENT BOTTLENECKS
8 NORTH AMERICA SUBSEA CABLE MARKET, BY CABLE SYSTEM TYPE
8.1 ÜBERBLICK
8.2 NORTH AMERICA SUBSEA CABLE MARKET, BY CABLE SYSTEM TYPE, 2018-2033 (USD THOUSAND)
8.2.1 SUBMARINE GEMEINSCHAFTSSYSTEME
8.2.2 SUBSEA POWER CABLE SYSTEMS
8.3 NORTH AMERICA SUBMARINE GEMEINSCHAFTSSYSTEME IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
8.3.1 VERKEHRSSYSTEME
8.3.2 REGIONALE CABLE SYSTEME
8.3.3 DATA CENTER CONNECTIVITY SYSTEME
8.3.4 ÖFFENTLICHER STOFFE
8.3.5 Isländische KONNEKTIVITÄTEN
8.4 SUBMARINE GEMEINSCHAFTSSYSTEME IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
8.4.1 ASIEN-PAKIFIK
8.4.2 EUROPA
8.4.3 NORTHAMERIKA
8.4.4 MIDDAT UND AFRIKA
8.4.5 SOUTH AMERIKA
8.5 NORTH AMERICA SUBSEA POWER CABLE SYSTEMS IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
8.5.1 INTER-ARRAY CABLEN
8.5.2 AUSFUHR NACHRICHTEN
8.5.3 INTERCONNECTOR CABLES
8.5.4 OFFSHORE OIL & GAS POWER CABLES
8.5.5 DYNAMIC POWER CABLES
8.6 NORTH AMERICA SUBSEA POWER CABLE SYSTEMS IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
8.6.1 ASIEN-PAKIFIK
8.6.2 EUROPA
8.6.3 NORTH AMERIKA
8.6.4 MIDDAT UND AFRIKA
8.6.5 SOUTH AMERIKA
9 NORTH AMERICA SUBSEA CABLE MARKET, NACH ANGEBOTEN
9.1 ÜBERBLICK
9.2 NORTH AMERICA SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
9.2.1 WAREN
9.2.2 DIENSTE
9.3 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
9.3.1 SUBMARINE GEMEINSCHAFT
9.3.2 SUBSEA POWER CABLES
9.3.3 SICHERHEITSSYSTEME
9.4 NORTH AMERICA SUBMARINE KOMMUNIKATION IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
9.4.1 FIBER OPTIC CABLEN
9.4.2 HYBRID-Kommunikation
9.4.3 KAHLEN
9.5 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
9.5.1 SINGLE-CORE CABLES
9.5.2 THREE-CORE CABLES
9.5.3 DYNAMIC CABLEN
9.6 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
NACHRICHTEN
EQUIPMENT (PFE)
9.6.3 SUBMARINE LINE TERMINAL EQUIPMENT (SLTE)
9.6.4 VEREINIGUNGEN
9.6.5 VERWALTUNGSSYSTEME
9.6.6 NETWORK VERWALTUNGSSYSTEME
9.7 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH REGION, 2018-2033 (USD THOUSAND)
9.7.1 ASIEN-PAKIFIK
9.7.2 EUROPA
9.7.3 NORTH AMERIKA
9.7.4 MIDDLE EAST UND AFRIKA
9.7.5 SOUTH AMERIKA
9.8 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
9.8.1 INSTALLATION & KOMMISSION
9.8.2 ZUSAMMENARBEIT & WICHTIGSTEN
9.8.3 MARINE SURVEY & ROUTE ENGINEERING
9.8.4 SYSTEM DESIGN & ENGINEERING
9.8.5 CAPACITY & SYSTEM UPGRADES
9.8.6 REPAIR SERVICES
9.9 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
9.9.1 ASIEN-PAKIFIK
9.9.2 EUROPA
9.9.3 NORTH AMERIKA
9.9.4 MIDDLE EAST UND AFRIKA
9.9.5 SOUTH AMERIKA
10 NORTH AMERICA SUBSEA CABLE MARKET, BY VOLTAGE
10.1 ÜBERBLICK
10.2 NORTH AMERICA SUBSEA CABLE MARKET, BY VOLTAGE, 2018-2033 (USD THOUSAND)
10.2.1 EXTRA HIGH VOLTAGE
10.2.2 HVDC CABLE SYSTEME
10.2.3 HIGH VOLTAGE
10.2.4 MEDIUM VOLTAGE
10.3 NORTH AMERICA EXTRA HIGH VOLTAGE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
10.3.1 ASIEN-PAKIFIK
10.3.2 EUROPA
10.3.3 NORTH AMERIKA
10.3.4 MIDDAT UND AFRIKA
10.3.5 SÜDAMERIKA
10.4 NORTH AMERICA HVDC CABLE SYSTEMS IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
10.4.1 ASIEN-PAKIFIK
10.4.2 EUROPA
10.4.3 NORTHAMERIKA
10.4.4 MIDDAT UND AFRIKA
10.4.5 SOUTH AMERIKA
10.5 NORTH AMERICA HIGH VOLTAGE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
10.5.1 ASIEN-PAKIFIK
10.5.2 EUROPA
10.5.3 NORTH AMERIKA
10.5.4 MIDDLE EAST UND AFRIKA
10.5.5 SÜDAMERIKA
10.6 NORTH AMERICA MEDIUM VOLTAGE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
10.6.1 ASIEN-PAKIFIK
10.6.2 EUROPA
10.6.3 NORTH AMERIKA
10.6.4 MIDDAT UND AFRIKA
10.6.5 SOUTH AMERIKA
11 NORTH AMERICA SUBSEA CABLE MARKET, BY INSULATION TYPE
11.1 ÜBERBLICK
11.2 NORTH AMERICA SUBSEA CABLE MARKET, BY INSULATION TYPE, 2018-2033 (USD THOUSAND)
11.2.1 XLPE (CROSS-LINKED POLYETHYLENE)
11.2.2 MASS IMPREGNATED (MI)
11.2.3 OIL IMPREGNATED PAPER (OIP)
11.2.4 ETHYLENE PROPYLENE RUBBER (EPR)
11.2.5 POLYPROPYLENE INSULATION
11.3 NORTH AMERICA XLPE (CROSS-LINKED POLYETHYLENE) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
11.3.1 ASIEN-PAKIFIK
11.3.2 EUROPA
11.3.3 NORTH AMERIKA
11.3.4 MIDDAT UND AFRIKA
11.3.5 AMERIKA
11.4 NORTH AMERICA MASS IMPREGNATED (MI) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
11.4.1 ASIEN-PAKIFIK
11.4.2 EUROPA
NORTH AMERIKA
11.4.4 MIDDAT UND AFRIKA
11.4.5 SOUTH AMERIKA
11.5 NORTH AMERICA OIL IMPREGNATED PAPER (OIP) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
11.5.1 ASIEN-PAKIFIK
11.5.2 EUROPA
11.5.3 NORTH AMERIKA
11.5.4 MIDDLE EAST UND AFRIKA
11.5.5 SÜDAMERIKA
11.6 NORTH AMERICA ETHYLENE PROPYLENE RUBBER (EPR) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
11.6.1 ASIEN-PAKIFIK
11.6.2 EUROPA
NORTH AMERIKA
11.6.4 MIDDAT UND AFRIKA
11.6.5 SÜDAMERIKA
11.7 NORTH AMERICA POLYPROPYLENE INSULATION IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
11.7.1 ASIEN-PAKIFIK
11.7.2 EUROPA
11.7.3 NORTH AMERIKA
11.7.4 MIDDLE EAST UND AFRIKA
11.7.5 SOUTH AMERIKA
12 NORTH AMERICA SUBSEA CABLE MARKET, BY CONDUCTOR MATERIAL
12.1 ÜBERBLICK
12.2 NORTH AMERICA SUBSEA CABLE MARKET, BY CONDUCTOR MATERIAL, 2018-2033 (USD THOUSAND)
12.2.1 ZUSAMMENARBEIT
12.2.2 ALUMINIERUNG
12.3 NORTH AMERICA KOPPER IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
12.3.1 ASIEN-PAKIFIK
12.3.2 EUROPA
12.3.3 NORTH AMERIKA
12.3.4 MIDDAT UND AFRIKA
12.3.5 SÜD AMERIKA
12.4 NORTH AMERICA ALUMINUM IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
12.4.1 ASIEN-PAKIFIK
12.4.2 EUROPA
NORTH AMERIKA
12.4.4 MIDDAT UND AFRIKA
12.4.5 SOUTH AMERIKA
13 NORTH AMERICA SUBSEA CABLE MARKET, BY ARMOR TYPE
13.1 ÜBERBLICK
13.2 NORTH AMERICA SUBSEA CABLE MARKET, BY ARMOR TYPE, 2018-2033 (USD THOUSAND)
13.2.1 DOUBLE ARMORE
13.2.2 LEBENSMITTEL
13.2.3 ROCK ARMORED
13.2.4 LIGHTWEIGHT ARMORED
13.2.5 UNARMORE
13.3 NORTH AMERICA DOUBLE ARMORED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
13.3.1 ASIEN-PAKIFIK
13.3.2 EUROPA
13.3.3 NORTHAMERIKA
13.3.4 MIDDAT UND AFRIKA
13.3.5 AMERIKA
13.4 NORTH AMERICA SINGLE ARMORED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
13.4.1 ASIEN-PAKIFIK
13.4.2 EUROPA
13.4.3 NORTHAMERIKA
13.4.4 MIDDAT UND AFRIKA
13.4.5 ANMERIKA
13.5 NORTH AMERICA ROCK ARMORED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
13.5.1 ASIEN-PAKIFIK
13.5.2 EUROPA
13.5.3 NORTH AMERIKA
13.5.4 MIDDLE EAST UND AFRIKA
13.5.5 SÜDAMERIKA
13.6 NORTH AMERICA LIGHTWEIGHT ARMORED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
13.6.1 ASIEN-PAKIF
13.6.2 EUROPA
13.6.3 NORTH AMERIKA
13.6.4 MIDDAT UND AFRIKA
13.6.5 SOUTH AMERIKA
13.7 NORTH AMERICA UNARMORED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
13.7.1 ASIEN-PAKIFIK
13.7.2 EUROPA
13.7.3 NORTH AMERIKA
13.7.4 MIDDLE EAST UND AFRIKA
13.7.5 SÜD AMERIKA
14 NORTH AMERICA SUBSEA CABLE MARKET, BY WATER DEPTH
14.1 ÜBERBLICK
14.2 NORTH AMERICA SUBSEA CABLE MARKET, BY WATER DEPTH, 2018-2033 (USD THOUSAND)
14.2.1 DEEPWATER (1.500–3.000 M)
14.2.2 ULTRA-DEEPWATER (> 3.000 M)
14.2.3 INTERMEDIATE WATER (500– 1.500 M)
14.2.4 WASSER (<500 M)
14.3 NORTH AMERICA DEEPWATER (1.500–3.000 M) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
14.3.1 ASIEN-PAKIFIK
14.3.2 EUROPA
14.3.3 NORTH AMERIKA
14.3.4 MIDDAT UND AFRIKA
14.3.5 SOUTH AMERIKA
14.4 NORTH AMERICA ULTRA-DEEPWATER (> 3.000 M) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
14.4.1 ASIEN-PAKIFIK
14.4.2 EUROPA
14.4.3 NORTHAMERIKA
14.4.4 MIDDAT UND AFRIKA
14.4.5 SOUTH AMERIKA
14.5 NORTH AMERICA INTERMEDIATE WATER (500– 1.500 M) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
14.5.1 ASIEN-PAKIFIK
14.5.2 EUROPA
14.5.3 NORTH AMERIKA
14.5.4 MIDDLE EAST UND AFRIKA
14.5.5 SÜDAMERIKA
14.6 NORTH AMERICA SHALLOW WATER (<500 M) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
14.6.1 ASIEN-PAKIFIK
14.6.2 EUROPA
14.6.3 NORTHAMERIKA
14.6.4 MIDDAT UND AFRIKA
14.6.5 SÜDAMERIKA
15 NORTH AMERICA SUBSEA CABLE MARKET, BY PROJEKT TYPE
15.1 ÜBERBLICK
15.2 NORTH AMERICA SUBSEA CABLE MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
15.2.1 TELEKOMMUNIKATIONSPROJEKTE
15.2.2 OFFSHORE WIND PROJEKT
15.2.3 INTERCONNECTOR PROJEKTE
15.2.4 OFFSHORE OIL & GAS PROJEKTE
15.2.5 VERFAHREN UND REGIERUNGSPROJEKTE
15.3 NORTH AMERICA TELECOMMUNICATION PROJEKT IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
15.3.1 VERKEHRSNETZE
15.3.2 DATA CENTER VERBRAUCH
15.3.3 REGIONALE NETZE
15.4 NORTH AMERICA TELECOMMUNICATION PROJEKT IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
15.4.1 ASIEN-PAKIFIK
EUROPA
15.4.3 NORTHAMERIKA
15.4.4 MIDDAT UND AFRIKA
15.4.5 SÜD AMERIKA
15.5 NORTH AMERICA OFFSHORE WIND PROJEKT IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
15.5.1 INTER-ARRAY CABLE NETWORKS
15.5.2 AUSFUHR CABLE NETWORKS
15.5.3 OFFSHORE STATIONSBEDINGUNGEN
15.6 NORTH AMERICA OFFSHORE WIND PROJEKTE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
15.6.1 ASIEN-PAKIFIK
15.6.2 EUROPA
15.6.3 NORTH AMERIKA
15.6.4 MIDDAT UND AFRIKA
15.6.5 SOUTH AMERIKA
15.7 NORTH AMERICA POWER INTERCONNECTOR PROJEKT IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
15.7.1 INTERCONNECTOREN DER LANDWIRTSCHAFT
15.7.2 KROSS-BORDER ENERGIEPROJEKTE
15.7.3 ISLAND GRID VEREINIGUNGEN
15.8 NORTH AMERICA POWER INTERCONNECTOR PROJEKTE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
15.8.1 ASIEN-PAKIFIK
15.8.2 EUROPA
15.8.3 NORTH AMERIKA
15.8.4 MIDDLE EAST UND AFRIKA
15.8.5 SÜDAMERIKA
15.9 NORTH AMERICA OFFSHORE OIL & GAS PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
15.9.1 AUSSERZEUGNISSE
15.9.2 PLATFORMELECTRIFIKATION
15.9.3 SUBSEA PROCESSINGSYSTEME
15.1 NORTH AMERICA OFFSHORE OIL & GAS PROJEKTE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
15.10.1 ASIEN-PAKIFIK
15.10.2 EUROPA
15.10.3 NORTH AMERIKA
15.10.4 MIDDAT UND AFRIKA
15.10.5 SÜDAMERIKA
15.11 NORTH AMERICA DEFENSE & GOVERNMENT PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
15.11.1 STRATEGISCHE GEMEINSCHAFT
15.11.2 NATIONALE SICHERHEIT
15.11.3 NAVAL-Kommunikationsnetze
15.12 NORTH AMERICA DEFENSE & GOVERNMENT PROJEKTE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
15.12.1 ASIEN-PAKIFIK
15.12.2 EUROPA
NORTH AMERIKA
15.12.4 MIDDAT UND AFRIKA
15.12.5 SÜD AMERIKA
16 NORTH AMERICA SUBSEA CABLE MARKET, BY PROJEKT LIFECYCLE STAGE
16.1 ÜBERBLICK
16.2 NORTH AMERICA SUBSEA CABLE MARKET, BY PROJECT LIFECYCLE STAGE, 2018-2033 (USD THOUSAND)
16.2.1 VERBRAUCHER
16.2.2 INSTALLATION & KOMMISSION
16.2.3 OPERATIONEN & WICHTIGSTEN
16.2.4 ENGINEER & DESIGN
16.2.5 ROUTE SURVEY & MARINE INVESTIGATION
16.2.6 FEASIBILITÄT UND FUTTER
16.2.7 REPAIR & REPLAC
16.3 NORTH AMERIKA KÜNFTIGEN IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
16.3.1 ASIEN-PAKIFIK
16.3.2 EUROPA
16.3.3 NORTH AMERIKA
16.3.4 MIDDAT UND AFRIKA
16.3.5 AMERIKA
16.4 NORTH AMERIKA INSTALLATION & KOMMISSION IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
16.4.1 ASIEN-PAKIFIK
16.4.2 EUROPA
16.4.3 NORTH AMERIKA
16.4.4 MIDDAT UND AFRIKA
16.4.5 SOUTH AMERIKA
16.5 NORTH AMERIKA OPERATIONEN & MAINTENANCE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
16.5.1 ASIEN-PAKIFIK
16.5.2 EUROPA
16.5.3 NORTH AMERIKA
16.5.4 MIDDLE EAST UND AFRIKA
16.5.5 SÜDAMERIKA
16.6 NORTH AMERICA ENGINEERING & DESIGN IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
16.6.1 ASIEN-PAKIFIK
16.6.2 EUROPA
16.6.3 NORTH AMERIKA
16.6.4 MIDDAT UND AFRIKA
16.6.5 SOUTH AMERIKA
16.7 NORTH AMERICA ROUTE SURVEY & MARINE INVESTIGATION IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
16.7.1 ASIEN-PAKIFIK
16.7.2 EUROPA
16.7.3 NORTH AMERIKA
16.7.4 MIDDLE EAST UND AFRIKA
16.7.5 SOUTH AMERIKA
16.8 NORTH AMERICA FEASIBILITY & FEED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
16.8.1 ASIEN-PAKIFIK
16.8.2 EUROPA
16.8.3 NORTH AMERIKA
16.8.4 MIDDLE EAST UND AFRIKA
16.8.5 SÜDAMERIKA
16.9 NORTH AMERICA REPAIR & REPLACEMENT IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
16.9.1 ASIEN-PAKIFIK
16.9.2 EUROPA
16.9.3 NORTH AMERIKA
16.9.4 MIDDLE EAST UND AFRIKA
16.9.5 SOUTH AMERIKA
17 NORTH AMERICA SUBSEA CABLE MARKET, BY END USER
17.1 ÜBERBLICK
17.2 NORTH AMERICA SUBSEA CABLE MARKET, BY END USER, 2018-2033 (USD THOUSAND)
17.2.1 TELECOMMUNICATION OPERATOREN
17.2.2 OFFSHORE WIND DEVELOPES
17.2.3 VERKEHRSSYSTEME (TSOS)
17.2.4 CLOUD & DATA CENTER OPERATOREN
17.2.5 OIL & GAS OPERATOREN
17.2.6 UTILITY COMPANES
17.2.7 GOVERNMENT & DEFENSE ORGANISATIONEN
17.3 NORTH AMERICA TELECOMMUNICATION OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
17.3.1 ERZEUGNISSE
17.3.2 SERVICES
17.4 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
17.4.1 SUBMARINE GEMEINSCHAFT
17.4.2 SUBSEA CABLE SYSTEM COMPONENTEN
17.5 NORTH AMERIKA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.5.1 FIBER OPTIC CABLEN
17.5.2 HYBRID-Kommunikation
17.6 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.6.1 NETWORK VERWALTUNGSSYSTEME
17.6.2 VERWALTUNGSSYSTEME
17.7 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.7.1 INSTALLATION & KOMMISSION
17.7.2 ZUSAMMENARBEIT & WICHTIGSTEN
17.7.3 SYSTEM DESIGN & ENGINEERING
17.7.4 REPAIR SERVICES
17.7.5 KAPAZITÄT & SYSTEM UPGRADES
17.7.6 MARINE SURVEY & ROUTE ENGINEERING
17.8 NORTH AMERICA TELECOMMUNICATION OPERATOREN IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
17.8.1 ASIEN-PAKIFIK
17.8.2 EUROPA
17.8.3 NORTH AMERIKA
17.8.4 MIDDLE EAST UND AFRIKA
17.8.5 SOUTH AMERIKA
17.9 NORTH AMERICA OFFSHORE WIND DEVELOPERS IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
17.9.1 Erzeugnisse
17.9.2 DIENSTLEISTUNGEN
17.1 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
17.10.1 SUBSEA POWER CABLES
17.10.2 SICHERHEITSSCHUTZ
17.11 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.11.1 SINGLE-CORE CABLES
17.11.2 DREI CABLEN
17.11.3 DYNAMIC
17.12 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.12.1 VERWALTUNGSSYSTEME
17.12.2 NETWORK VERWALTUNGSSYSTEME
17.13 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.13.1 INSTALLATION & KOMMISSION
17.13.2 OPERATIONEN & WICHTIGSTEN
17.13.3 SYSTEM DESIGN & ENGINEER
17.13.4 MARINE SURVEY & ROUTE ENGINEERING
17.13.5 KAPAZITÄT und SYSTEM UPGRADES
17.13.6 REPAIR SERVICES
17.14 NORTH AMERICA OFFSHORE WIND DEVELOPERS IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
17.14.1 ASIEN-PAKIF
17.14.2 EUROPA
17.14.3 NORTH AMERIKA
17.14.4 MIDDLE EAST UND AFRIKA
17.14.5 SOUTH AMERIKA
17.15 NORTH AMERICA TRANSMISSION SYSTEM OPERATOREN (TSOS) IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
17.15.1 Erzeugnisse
17.15.2 DIENSTLEISTUNGEN
17.16 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
17.16.1 SUBMARINE GEMEINSCHAFT
17.16.2 SUBSEA POWER CABLES
17.16.3 SUBSEA CABLE SYSTEM COMPONENTEN
17.17 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.17.1 FIBER OPTIC CABLEN
17.17.2 HYBRID-Kommunikation
17.17.3 COAXIAL CABLEN
17.18 NORTH AMERICA SUBSEA POWER CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.18.1 SINGLE-CORE CABLES
17.18.2 THREE-CORE CABLES
17.18.3 DYNAMIC CABLEN
17.19 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.19.1 BEHANDLUNGEN
17.19.2 SUBMARINE LINE TERMINAL EQUIPMENT (SLTE)
17.19.3 FÜHRUNGSBEHÖRDE (PFE)
17.19.4 BRANCHING UNITS
17.19.5 NETWORK VERWALTUNGSSYSTEME
17.19.6 VERWALTUNGSSYSTEME
17.2 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.20.1 INSTALLATION & KOMMISSION
17.20.2 OPERATIONEN & MAINTENANCE
17.20.3 SYSTEM DESIGN & ENGINEER
17.20.4 REPAIR SERVICES
17.20.5 CAPACITY & SYSTEM UPGRADES
17.20.6 MARINE SURVEY & ROUTE ENGINEERING
17.21 NORTH AMERICA TRANSMISSION SYSTEM OPERATOREN (TSOS) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
17.21.1 ASIEN-PAKIFIK
17.21.2 EUROPA
17.21.3 NORTH AMERIKA
17.21.4 MIDDLE EAST UND AFRIKA
17.21.5 SOUTH AMERIKA
17.22 NORTH AMERICA CLOUD & DATA CENTER OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
17.22.1 Erzeugnisse
17.22.2 DIENSTLEISTUNGEN
17.23 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
17.23.1 SUBMARINE GEMEINSCHAFT
17.23.2 SUBSEA CABLE SYSTEM COMPONENTEN
17.24 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.24.1 FIBER OPTIC CABLEN
17.24.2 HYBRID-Kommunikation
17.24.3 COAXIAL CABLEN
17.25 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.25.1 BEHÖRDE
17.25.2 SUBMARINE LINE TERMINAL EQUIPMENT (SLTE)
17.25.3 VERWALTUNGSSYSTEME
17.25.4 VEREINIGUNGEN
17.25.5 POWER FEEDING EQUIPMENT (PFE)
17.25.6 NETWORK VERWALTUNGSSYSTEME
17.26 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.26.1 KAPAZITÄT & SYSTEM UPGRADES
17.26.2 INSTALLATION & KOMMISSION
17.26.3 ZUSAMMENARBEIT & WICHTIGSTEN
17.26.4 SYSTEM DESIGN & ENGINEERING
17.26.5 MARINE SURVEY & ROUTE ENGINEERING
17.26.6 REPAIR SERVICES
17.27 NORTH AMERICA CLOUD & DATA CENTER OPERATORENIN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
17.27.1 ASIEN-PAKIFIK
17.27.2 EUROPA
17.27.3 NORTH AMERIKA
17.27.4 MIDDLE EAST UND AFRIKA
17.27.5 SOUTH AMERIKA
17.28 NORTH AMERICA OIL & GAS OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
17.28.1 ERZEUGNISSE
17.28.2 DIENSTLEISTUNGEN
17.29 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
17.29.1 SUBSEA POWER CABLES
17.29.2 SUBMARINE GEMEINSCHAFT
17.29.3 SUBSEA CABLE SYSTEM COMPONENTEN
17.3 NORTH AMERICA SUBSEA POWER CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.30.1 SINGLE-CORE CABLES
17.30.2 DYNAMIC
17.30.3 THREE-CORE CABLES
17.31 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.31.1 FIBER OPTIC
17.31.2 HYBRID-Kommunikation
17.32 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.32.1 VERWALTUNGSSYSTEME
17.32.2 NETWORK VERWALTUNGSSYSTEME
17.33 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.33.1 INSTALLATION & KOMMISSION
17.33.2 OPERATIONEN & WICHTIGSTEN
17.33.3 REPAIR SERVICES
17.33.4 MARINE SURVEY & ROUTE ENGINEERING
17.33.5 SYSTEM DESIGN & ENGINEER
17.33.6 KAPAZITÄT und SYSTEM UPGRADES
17.34 NORTH AMERICA OIL & GAS OPERATOREN IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
17.34.1 ASIEN-PAKIF
17.34.2 EUROPA
17.34.3 NORTH AMERIKA
17.34.4 MIDDLE EAST UND AFRIKA
17.34.5 SOUTH AMERIKA
17.35 NORTH AMERICA UTILITY COMPANIES IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
17.35.1 ERZEUGNISSE
17.35.2 DIENSTLEISTUNGEN
17.36 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
17.36.1 SUBSEA POWER CABLES
17.36.2 SUBMARINE GEMEINSCHAFT
17.36.3 SUBSEA CABLE SYSTEM COMPONENTEN
17.37 NORTH AMERICA SUBSEA POWER CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.37.1 SINGLE-CORE CABLES
17.37.2 THREE-CORE CABLES
17.38 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.38.1 FIBER OPTIC
17.38.2 HYBRID-Kommunikation
17.39 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.39.1 VERWALTUNGSSYSTEME
17.39.2 NETWORK VERWALTUNGSSYSTEME
17.4 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.40.1 INSTALLATION & KOMMISSION
17.40.2 OPERATIONEN & WICHTIGSTEN
17.40.3 KAPAZITÄT & SYSTEM UPGRADES
17.40.4 SYSTEM DESIGN & ENGINEERING
17.40.5 MARINE SURVEY & ROUTE ENGINEERING
17.40.6 REPAIR SERVICES
17.41 NORTH AMERICA UTILITY COMPANIESIN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
17.41.1 ASIEN-PAKIFIK
17.41.2 EUROPA
17.41.3 NORTH AMERIKA
17.41.4 MIDDLE EAST UND AFRIKA
17.41.5 SOUTH AMERIKA
17.42 NORTH AMERICA GOVERNMENT & DEFENSE ORGANISATIONEN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
17.42.1 ERZEUGNISSE
17.42.2 DIENSTLEISTUNGEN
17.43 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
17.43.1 SUBMARINE GEMEINSCHAFT
17.43.2 SUBSEA POWER CABLES
17.43.3 SUBSEA CABLE SYSTEM COMPONENTEN
17.44 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.44.1 FIBER OPTIC CABLEN
17.44.2 HYBRID-Kommunikation
17.44.3 COAXIAL CABLEN
17.45 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.45.1 DYNAMIC CABLEN
17.46 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.46.1 BEHANDLUNGEN
17.46.2 SUBMARINE LINE TERMINAL EQUIPMENT (SLTE)
17.46.3 VERWALTUNGSSYSTEME
17.46.4 NETWORK VERWALTUNGSSYSTEME
17.46.5 BRANCHING UNITS
17.46.6 FUTTER FUTTER EQUIPMENT (PFE)
17.47 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
17.47.1 INSTALLATION & KOMMISSION
17.47.2 OPERATIONEN & WICHTIGSTEN
17.47.3 KAPAZITÄT und SYSTEM UPGRADES
17.47.4 SYSTEM DESIGN & ENGINEERING
17.47.5 MARINE URVEY & ROUTE ENGINEERING
17.47.6 REPAIR SERVICES
17.48 NORTH AMERICA GOVERNMENT & DEFENSE ORGANISATIONEN IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
17.48.1 ASIEN-PAKIFIK
17.48.2 EUROPA
17.48.3 NORTH AMERIKA
17.48.4 MIDDLE EAST UND AFRIKA
17.48.5 SOUTH AMERIKA
18 NORTH AMERICA SUBSEA CABLE MARKET, BY REGION
18.1 NORTHAMERIKA
18.1.1 USA
18.1.2 KANADA
18.1.3 MEXIKO
19 NORTH AMERICA SUBSEA CABLE MARKET
19.1 WETTBEWERBSANALYSE: GLOBAL
20 SCHLUSSANTRÄGE
21 VERGLEICHEN
21.1 PRYSMIAN S.P.A.
21.1.1 WETTBEWERBSPOLITIK
ANALYSE
21.1.3 VERGLEICHENDE ANALYSE
21.1.4 ERZEUGNISSE
21.1.5 ZUR ENTWICKLUNG
21.2 NEXANS S.A.
21.2.1 WETTBEWERBSPOLITIK
21.2.2 REVENTIONSANALYSE
21.2.3 WETTBEWERBSRECHT
21.2.4 ERZEUGNISSE
21.2.5 ENTWICKLUNG
21.3 NEC CORPOR
21.3.1 WETTBEWERBSPOLITIK
ANALYSE
21.3.3 GESELLSCHAFTSRECHTSSACHE
21.3.4 ERZEUGNISSE
21.3.5 ENTWICKLUNG
21.4 SUBCOM, LLC
21.4.1 WETTBEWERBSPOLITIK
21.4.2 WETTBEWERBSRECHT
21.4.3 WICHTIGSTEN WAREN
ENTWICKLUNG
21.5 ALCATEL SUBMARINE NETWORKS.
21.5.1 WETTBEWERBSPOLITIK
21.5.2 WETTBEWERBSANALYSE
21.5.3 ERZEUGNISSE
ENTWICKLUNG/NEWS
21.6 FAR EAST CABLE CO., LTD.
21.6.1 VERGLEICHEN SNAPSHOT
21.6.2 ERZEUGNISSE
ENTWICKLUNG DES GERICHTSHOFS
21.7 FURUKAWA ELECTRIC CO., LTD.
21.7.1 COMPANY SNAPSHOT
ANALYSE
21.7.3 ERZEUGNISSE
21.7.4 RECENT ENTWICKLUNG
21.8 HELLENIC ZOLLE
21.8.1 VEREINIGTES SNAPSHOT
ANALYSE
21.8.3 ERZEUGNISSE
ENTWICKLUNG
21.9 HMN TECHNOLOGIES CO, LIMITED
21.9.1 VERGLEICH SNAPSHOT
21.9.2 ERZEUGNISSE
21.9.3 RECENT DEVELOPMENT/NEWS
21.1 HYDRO GROUP SYSTEME
21.10.1 WETTBEWERBSPOLITIK
21.10.2 ERZEUGNISSE
ENTWICKLUNG/NEWS
21.11 JDR CABLE SYSTEMS LTD. (ART of TFK GROUP)
21.11.1 VEREINIGTES SNAPSHOT
21.11.2 ERZEUGNISSE
ENTWICKLUNG DES GERICHTSHOFS
21.12 LS CABLE & SYSTEM LTD.
21.12.1 WETTBEWERBSPOLITIK
21.12.2 ERZEUGNISSE
ENTWICKLUNG DES GERICHTSHOFS
21.13 NINGBO ORIENT WIRES & CABLES CO., LTD.
21.13.1 VEREINIGTES SNAPSHOT
ANALYSE
21.13.3 ERZEUGNISSE
ENTWICKLUNG
21.14 NKT A/S
21.14.1 WETTBEWERBSPOLITIK
ANALYSE
21.14.3 ERZEUGNISSE
21.14.4 ZUR ENTWICKLUNG
21.15 OCC CORPORATION
21.15.1 COMPANY SNAPSHOT
21.15.2 ERZEUGNISSE
21.15.3 RECENT ENTWICKLUNG
21.16 QINGDAO HANHE CABLE CO LTD
21.16.1 GESUNDHEITSSCHUTZ
21.16.2 ERZEUGNISSE
21.16.3 RECENT ENTWICKLUNG
21.17 SHANGHAI QIFAN CABLE CO LTD
21.17.1 COMPANY SNAPSHOT
21.17.2 REVENUE ANALYSE
21.17.3 PRODUKTPORTFOLIO
21.17.4 RECENT ENTWICKLUNG
21.18 GESELLSCHAFT
21.18.1 WETTBEWERBSPOLITIK
21.18.2 ERZEUGNISSE
21.18.3 RECENT ENTWICKLUNG
21.19 SUMITOMO ELECTRIC INDUSTRIES, LTD.
21.19.1 VERGLEICH SNAPSHOT
21.19.2 REVENUE ANALYSE
21.19.3 ERZEUGNISSE
21.19.4 RECENT ENTWICKLUNG
21.2 TAIHAN CABLE & SOLUTION CO., LTD.
21.20.1 COMPANY SNAPSHOT
ANALYSE
21.20.3 ERZEUGNISSE
ENTWICKLUNG
21.21 TRATOS GROUP
21.21.1 WETTBEWERBSPOLITIK
21.21.2 ERZEUGNISSE
21.21.3 ZUR ENTWICKLUNG
21.22 XWA POWER & CABLE CO., LTD.
21.22.1 WETTBEWERBSPOLITIK
21.22.2 ERZEUGNISSE
21.22.3 RECENT DEVELOPTIONEN
21.23 YANGTZE OPTISCHE FIBRE UND CABLE JSC LTD
21.23.1 WETTBEWERBSPOLITIK
ANALYSE
21.23.3 ERZEUGNISSE
ENTWICKLUNG
21.24 ZMS CABLE
21.24.1 WETTBEWERBSPOLITIK
21.24.2 ERZEUGNISSE
ENTWICKLUNG
21.25 ZTT GROUP
21.25.1 WETTBEWERBSPOLITIK
21.25.2 REVENUE ANALYSE
21.25.3 PRODUKTPORTFOLIO
ENTWICKLUNG
22 QUESTIONNAIRE
23 BERICHTE
Tabellenverzeichnis
TABELLE 1 NORTH AMERICA SUBSEA CABLE PROJEKT PIPELINE ANALYSE NACH PROJEKT KATEGORIE UND ANWENDUNGSBEREICH
TABELLE 2 ÜBERBLICK ÜBER DIE SICHERHEIT UND VESSEL ECOSYSTEM
TABELLE 3 STANDARDS UND ERZEUGNISSE
TABELLE 4 BEVÖLKERUNGEN IN DER NORTH AMERICA SUBSEA CABLE MARKET
TABELLE 5 WETTBEWERBSREGELN
TABELLE 6 VERBRAUCHERPREISE
TABELLE 7 NORTH AMERICA SUBSEA CABLE MARKET, BY CABLE SYSTEM TYPE, 2018-2033 (USD THOUSAND)
TABELLE 8 NORTH AMERICA SUBMARINE GEMEINSCHAFTSSYSTEME IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 9 SUBMARINE GEMEINSCHAFTSSYSTEME IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 10 NORTH AMERICA SUBSEA POWER CABLE SYSTEMS IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 11 NORTH AMERICA SUBSEA POWER CABLE SYSTEMS IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 12 NORTH AMERICA SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 13 NORTH AMERIKA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 14 NORTH AMERICA SUBMARINE KOMMUNIKATIONSBEDINGUNGEN IN SÜBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 15 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 16 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 17 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH REGION, 2018-2033 (USD THOUSAND)
TABELLE 18 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 19 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 20 NORTH AMERICA SUBSEA CABLE MARKET, BY VOLTAGE, 2018-2033 (USD THOUSAND)
TABELLE 21 NORTH AMERICA EXTRA HIGH VOLTAGE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 22 NORTH AMERICA HVDC CABLE SYSTEME IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 23 NORTH AMERICA HIGH VOLTAGE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 24 NORTH AMERICA MEDIUM VOLTAGE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 25 NORTH AMERICA SUBSEA CABLE MARKET, BY INSULATION TYPE, 2018-2033 (USD THOUSAND)
TABELLE 26 NORTH AMERICA XLPE (CROSS-LINKED POLYETHYLENE) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 27 NORTH AMERICA MASS IMPREGNATED (MI) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 28 NORTH AMERICA OIL IMPREGNATED PAPER (OIP) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 29 NORTH AMERICA ETHYLENE PROPYLENE RUBBER (EPR) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 30 NORTH AMERICA POLYPROPYLENE INSULATION IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 31 NORTH AMERICA SUBSEA CABLE MARKET, BY CONDUCTOR MATERIAL, 2018-2033 (USD THOUSAND)
TABELLE 32 NORTH AMERICA KOPPER IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 33 NORTH AMERICA ALUMINUM IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 34 NORTH AMERICA SUBSEA CABLE MARKET, BY ARMOR TYPE, 2018-2033 (USD THOUSAND)
TABELLE 35 NORTH AMERICA DOUBLE ARMORED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 36 NORTH AMERICA SINGLE ARMORED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 37 NORTH AMERICA ROCK ARMORED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 38 NORTH AMERICA LIGHTWEIGHT ARMORED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 39 NORTH AMERICA UNARMORED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 40 NORTH AMERICA SUBSEA CABLE MARKET, BY WATER DEPTH, 2018-2033 (USD THOUSAND)
TABELLE 41 NORTH AMERICA DEEPWATER (1.500–3.000 M) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 42 NORTH AMERICA ULTRA-DEEPWATER (> 3.000 M) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 43 NORTH AMERICA INTERMEDIATE WATER (500–1.500 M) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 44 NORTH AMERICA SHALLOW WATER (<500 M) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 45 NORTH AMERICA SUBSEA CABLE MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABELLE 46 NORTH AMERIKA TELECOMMUNIKATIONSPROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 47 NORTH AMERIKA TELECOMMUNIKATIONSPROJEKTE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 48 NORTH AMERICA OFFSHORE WIND PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 49 NORTH AMERICA OFFSHORE WIND PROJEKTE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 50 NORTH AMERICA POWER INTERCONNECTOR PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 51 NORTH AMERICA POWER INTERCONNECTOR PROJEKTE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 52 NORTH AMERICA OFFSHORE OIL & GAS PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 53 NORTH AMERICA OFFSHORE OIL & GAS PROJEKTE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 54 NORTH AMERIKA DEFENSE & GOVERNMENT PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 55 NORTH AMERICA DEFENSE & GOVERNMENT PROJEKTE IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 56 NORTH AMERICA SUBSEA CABLE MARKET, BY PROJEKT LIFECYCLE STAGE, 2018-2033 (USD THOUSAND)
TABELLE 57 NORTH AMERIKA KÖNIGREICH IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 58 NORTH AMERIKA INSTALLATION & KOMMISSION IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 59 NORTH AMERIKA OPERATIONEN & WICHTIGSTEN IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 60 NORTH AMERICA ENGINEERING & DESIGN IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 61 NORTH AMERICA ROUTE SURVEY & MARINE INVESTIGATION IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 62 NORTH AMERICA FEASIBILITY & FEED IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 63 NORTH AMERICA REPAIR & REPLACEMENT IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 64 NORTH AMERICA SUBSEA CABLE MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABELLE 65 NORTH AMERICA TELECOMMUNICATION OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 66 NORTH AMERIKA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 67 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 68 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 69 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 70 NORTH AMERICA TELECOMMUNICATION OPERATOREN IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 71 NORTH AMERICA OFFSHORE WIND DEVELOPERS IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 72 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 73 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 74 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 75 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 76 NORTH AMERICA OFFSHORE WIND DEVELOPERS IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 77 NORTH AMERICA TRANSMISSION SYSTEM OPERATOREN (TSOS) IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 78 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 79 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 80 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 81 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 82 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 83 NORTH AMERICA TRANSMISSION SYSTEM OPERATOREN (TSOS) IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 84 NORTH AMERICA CLOUD & DATA CENTER OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 85 NORTH AMERIKA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 86 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 87 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 88 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 89 NORTH AMERICA CLOUD & DATA CENTER OPERATORENIN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 90 NORTH AMERICA OIL & GAS OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 91 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 92 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 93 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 94 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 95 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 96 NORTH AMERICA OIL & GAS OPERATOREN IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 97 NORTH AMERICA UTILITY COMPANIES IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 98 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 99 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 100 NORTH-AMERIKA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 101 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 102 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 103 NORTH AMERICA UTILITY COMPANIESIN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 104 NORTH AMERIKA REGIERUNG & DEFENSE ORGANISATIONEN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 105 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 106 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 107 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 108 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 109 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 110 NORTH AMERIKA REGIONAL & DEFENSE ORGANISATIONEN IN SUBSEA CABLE MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABELLE 111 NORTH AMERICA SUBSEA CABLE MARKET, BY COUNTRY, 2018-2033 (USD THOUSAND)
TABELLE 112 NORTH AMERIKA
TABELLE 113 NORTH AMERICA SUBSEA CABLE MARKET, BY CABLE SYSTEM TYPE, 2018-2033 (USD THOUSAND)
TABELLE 114 NORTH AMERICA SUBMARINE GEMEINSCHAFTSSYSTEME IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 115 NORTH AMERICA SUBSEA POWER CABLE SYSTEMS IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 116 NORTH AMERICA SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 117 NORTH AMERIKA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 118 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 119 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 120 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 121 NORTH AMERIKA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 122 NORTH AMERICA SUBSEA CABLE MARKET, BY VOLTAGE, 2018-2033 (USD THOUSAND)
TABELLE 123 NORTH AMERICA SUBSEA CABLE MARKET, BY INSULATION TYPE, 2018-2033 (USD THOUSAND)
TABELLE 124 NORTH AMERICA SUBSEA CABLE MARKET, BY CONDUCTOR MATERIAL, 2018-2033 (USD THOUSAND)
TABELLE 125 NORTH AMERICA SUBSEA CABLE MARKET, BY ARMOR TYPE, 2018-2033 (USD THOUSAND)
TABELLE 126 NORTH AMERICA SUBSEA CABLE MARKET, BY WATER DEPTH, 2018-2033 (USD THOUSAND)
TABELLE 127 NORTH AMERICA SUBSEA CABLE MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABELLE 128 NORTH AMERIKA TELECOMMUNIKATIONSPROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 129 NORTH AMERICA OFFSHORE WIND PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 130 NORTH AMERICA POWER INTERCONNECTOR PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 131 NORTH AMERICA OFFSHORE OIL & GAS PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 132 NORTH AMERICA DEFENSE & GOVERNMENT PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 133 NORTH AMERICA SUBSEA CABLE MARKET, BY PROJEKT LIFECYCLE STAGE, 2018-2033 (USD THOUSAND)
TABELLE 134 NORTH AMERICA SUBSEA CABLE MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABELLE 135 NORTH AMERICA TELECOMMUNICATION OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 136 NORTH AMERIKA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 137 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 138 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 139 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 140 NORTH AMERICA OFFSHORE WIND DEVELOPERS IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 141 NORTH AMERIKA ERZEUGNISSE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 142 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 143 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 144 NORTH AMERIKA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 145 NORTH AMERICA TRANSMISSION SYSTEM OPERATOREN (TSOS) IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 146 NORTH AMERICA ERZEUGNISSE IN SUBSEA CABLE MARKET, NYP, 2018-2033 (USD THOUSAND)
TABELLE 147 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 148 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 149 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 150 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 151 NORTH AMERICA CLOUD & DATA CENTER OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 152 NORTH AMERIKA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 153 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 154 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 155 NORTH AMERICA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 156 NORTH AMERICA OIL & GAS OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 157 NORTH AMERIKA ERZEUGNISSE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 158 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 159 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 160 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 161 NORTH AMERIKA DIENSTLEISTUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 162 NORTH AMERICA UTILITY COMPANIES IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 163 NORTH AMERIKA ERZEUGNISSE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 164 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 165 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 166 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 167 NORTH AMERIKA DIENSTLEISTUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 168 NORTH AMERICA REGIERUNG & DEFENSE ORGANISATIONEN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 169 NORTH AMERIKA ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 170 NORTH AMERICA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 171 NORTH AMERICA SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 172 NORTH AMERICA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 173 NORTH AMERIKA DIENSTLEISTUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 174 U.S. SUBSEA CABLE MARKET, BY CABLE SYSTEM TYPE, 2018-2033 (USD THOUSAND)
TABELLE 175 U.S. SUBMARINE GEMEINSCHAFTSSYSTEME IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 176 U.S. SUBSEA POWER CABLE SYSTEMS IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 177 U.S. SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 178 U.S. ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 179 U.S. SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 180 U.S. SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 181 U.S. SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 182 U.S. SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 183 U.S. SUBSEA CABLE MARKET, BY VOLTAGE, 2018-2033 (USD THOUSAND)
TABELLE 184 U.S. SUBSEA CABLE MARKET, BY INSULATION TYPE, 2018-2033 (USD THOUSAND)
TABELLE 185 U.S. SUBSEA CABLE MARKET, BY CONDUCTOR MATERIAL, 2018-2033 (USD THOUSAND)
TABELLE 186 U.S. SUBSEA CABLE MARKET, BY ARMOR TYPE, 2018-2033 (USD THOUSAND)
TABELLE 187 U.S. SUBSEA CABLE MARKET, BY WATER DEPTH, 2018-2033 (USD THOUSAND)
TABELLE 188 U.S. SUBSEA CABLE MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABELLE 189 U.S. TELECOMMUNICATION PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 190 U.S. OFFSHORE WIND PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 191 U.S. POWER INTERCONNECTOR PROJEKTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 192 U.S. OFFSHORE OIL & GAS PROJECTS IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 193 U.S. DEFENSE & GOVERNMENT PROJEKTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 194 U.S. SUBSEA CABLE MARKET, BY PROJECT LIFECYCLE STAGE, 2018-2033 (USD THOUSAND)
TABELLE 195 U.S. SUBSEA CABLE MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABELLE 196 U.S. TELECOMMUNICATION OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 197 U.S. ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 198 U.S. SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 199 U.S. SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 200 U.S. SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 201 U.S. OFFSHORE WIND DEVELOPERS IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 202 U.S. ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 203 U.S. SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 204 U.S. SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 205 U.S. SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 206 U.S. TRANSMISSION SYSTEM OPERATOREN (TSOS) IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 207 U.S. ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 208 U.S. SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 209 U.S. SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 210 U.S. SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 211 U.S. SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 212 U.S. CLOUD & DATA CENTER OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 213 U.S. ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 214 U.S. SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 215 U.S. SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 216 U.S. SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 217 U.S. OIL & GAS OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 218 U.S. ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 219 U.S. SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 220 U.S. SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 221 U.S. SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 222 U.S. SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 223 U.S. UTILITY COMPANIES IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 224 U.S. ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 225 U.S. SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 226 U.S. SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 227 U.S. SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 228 U.S. SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 229 U.S. GOVERNMENT & DEFENSE ORGANISATIONEN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 230 U.S. ERZEUGNISSE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 231 U.S. SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 232 U.S. SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 233 U.S. SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 234 U.S. SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 235 CANADA SUBSEA CABLE MARKET, BY CABLE SYSTEM TYPE, 2018-2033 (USD THOUSAND)
TABELLE 236 KANADA SUBMARINE KOMMUNIKATION CABLE SYSTEME IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 237 KANADA SUBSEA POWER CABLE SYSTEMS IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 238 CANADA SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 239 KANADA-PRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 240 KANADA SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 241 KANADA SUBSEA POWER CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 242 KANADA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 243 KANADA SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 244 KANADA SUBSEA CABLE MARKET, BY VOLTAGE, 2018-2033 (USD THOUSAND)
TABELLE 245 CANADA SUBSEA CABLE MARKET, BY INSULATION TYPE, 2018-2033 (USD THOUSAND)
TABELLE 246 CANADA SUBSEA CABLE MARKET, BY CONDUCTOR MATERIAL, 2018-2033 (USD THOUSAND)
TABELLE 247 CANADA SUBSEA CABLE MARKET, BY ARMOR TYPE, 2018-2033 (USD THOUSAND)
TABELLE 248 CANADA SUBSEA CABLE MARKET, BY WATER DEPTH, 2018-2033 (USD THOUSAND)
TABELLE 249 CANADA SUBSEA CABLE MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABELLE 250 KANADA TELECOMMUNIKATIONSPROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 251 KANADA OFFSHORE WIND PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 252 KANADA POWER INTERCONNECTOR PROJEKTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 253 KANADA OFFSHORE OIL & GAS PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 254 KANADA DEFENSE & GOVERNMENT PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 255 KANADA SUBSEA CABLE MARKET, BY PROJECT LIFECYCLE STAGE, 2018-2033 (USD THOUSAND)
TABELLE 256 CANADA SUBSEA CABLE MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABELLE 257 CANADA TELECOMMUNICATION OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 258 KANADA-PRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 259 KANADA SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 260 CANADA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 261 KANADA SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 262 KANADA OFFSHORE WIND DEVELOPERS IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 263 KANADA-PRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 264 CANADA SUBSEA POWER CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 265 CANADA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 266 KANADA SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 267 KANADA TRANSMISSION SYSTEM OPERATOREN (TSOS) IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 268 KANADA-PRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 269 KANADA SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 270 KANADA SUBSEA POWER CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 271 KANADA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 272 KANADA SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 273 CANADA CLOUD & DATA CENTER OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 274 KANADA-PRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 275 KANADA SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 276 CANADA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 277 KANADA SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 278 KANADA OIL & GAS OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 279 KANADA-PRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 280 KANADA SUBSEA POWER CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 281 KANADA SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 282 CANADA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 283 KANADA SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 284 KANADA UTILITY COMPANIES IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 285 KANADA-PRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 286 KANADA SUBSEA POWER CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 287 KANADA SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 288 CANADA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 289 KANADA SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 290 CANADA GOVERNMENT & DEFENSE ORGANISATIONEN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 291 KANADA-PRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 292 KANADA SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 293 KANADA SUBSEA POWER CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 294 KANADA SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 295 KANADA SERVICES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 296 MEXICO SUBSEA CABLE MARKET, BY CABLE SYSTEM TYPE, 2018-2033 (USD THOUSAND)
TABELLE 297 MEXIKO SUBMARINE KOMMUNIKATION CABLE SYSTEME IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 298 MEXICO SUBSEA POWER CABLE SYSTEME IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 299 MEXICO SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 300 MEXIKOPRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 301 MEXIKO SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 302 MEXICO SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 303 MEXICO SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 304 MEXIKO SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 305 MEXICO SUBSEA CABLE MARKET, BY VOLTAGE, 2018-2033 (USD THOUSAND)
TABELLE 306 MEXICO SUBSEA CABLE MARKET, BY INSULATION TYPE, 2018-2033 (USD THOUSAND)
TABELLE 307 MEXICO SUBSEA CABLE MARKET, BY CONDUCTOR MATERIAL, 2018-2033 (USD THOUSAND)
TABELLE 308 MEXICO SUBSEA CABLE MARKET, BY ARMOR TYPE, 2018-2033 (USD THOUSAND)
TABELLE 309 MEXICO SUBSEA CABLE MARKET, BY WATER DEPTH, 2018-2033 (USD THOUSAND)
TABELLE 310 MEXICO SUBSEA CABLE MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABELLE 311 MEXIKO TELECOMMUNIKATIONSPROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 312 MEXICO OFFSHORE WIND PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 313 MEXICO POWER INTERCONNECTOR PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 314 MEXICO OFFSHORE OIL & GAS PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 315 MEXICO DEFENSE & GOVERNMENT PROJEKTE IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 316 MEXICO SUBSEA CABLE MARKET, BY PROJECT LIFECYCLE STAGE, 2018-2033 (USD THOUSAND)
TABELLE 317 MEXICO SUBSEA CABLE MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABELLE 318 MEXICO TELECOMMUNICATION OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 319 MEXIKOPRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 320 MEXICO SUBMARINE GEMEINSCHAFTSBEDINGUNGEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 321 MEXICO SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 322 MEXIKO SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 323 MEXICO OFFSHORE WIND DEVELOPERS IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 324 MEXIKOPRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 325 MEXICO SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 326 MEXICO SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 327 MEXIKO SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 328 MEXICO TRANSMISSION SYSTEM OPERATOREN (TSOS) IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 329 MEXIKOPRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 330 MEXICO SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 331 MEXICO SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 332 MEXICO SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 333 MEXIKO SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 334 MEXIKO CLOUD & DATA CENTER OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 335 MEXIKOPRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 336 MEXIKO SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 337 MEXICO SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 338 MEXIKO SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 339 MEXICO OIL & GAS OPERATOREN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 340 MEXIKOPRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 341 MEXICO SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 342 MEXIKO SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 343 MEXICO SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 344 MEXIKO SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 345 MEXICO UTILITY COMPANIES IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 346 MEXIKOPRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 347 MEXICO SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 348 MEXIKO SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 349 MEXICO SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 350 MEXIKO SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 351 MEXIKO GOVERNMENT & DEFENSE ORGANISATIONEN IN SUBSEA CABLE MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABELLE 352 MEXIKOPRODUKTE IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
TABELLE 353 MEXIKO SUBMARINE KOMMUNIKATION CABLEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 354 MEXICO SUBSEA POWER CABLES IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 355 MEXICO SUBSEA CABLE SYSTEM COMPONENTEN IN SUBSEA CABLE MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABELLE 356 MEXIKO SERVICES IN SUBSEA CABLE MARKET, NACH TYPE, 2018-2033 (USD THOUSAND)
Abbildungsverzeichnis
Figur 1 NORTH AMERICA SUBSEA CABLE MARKET: SEGMENTATION
Figur 2 NORTH AMERICA SUBSEA CABLE MARKET: DATA TRIANGULATION
Figur 3 NORTH AMERICA SUBSEA CABLE MARKET: DROC ANALYSIS
Abbildung 4 NORTH AMERICA SUBSEA CABLE MARKET: NORTH AMERICA VS REGIONAL MARKET ANALYSE
Abbildung 5 NORTH AMERICA SUBSEA CABLE MARKET: GESUNDHEITSFORSCHUNGSANALYSE
Figur 6 NORTH AMERICA SUBSEA CABLE MARKET: INTERVIEW DEMOGRAPHICS
Abbildung 7 NORTH AMERICA SUBSEA CABLE MARKET: DBMR MARKET POSITION GRID
Abbildung 8 NORTH AMERICA SUBSEA CABLE MARKET: VENDOR SHARE ANALYSE
Figur 9 NORTH AMERICA SUBSEA CABLE MARKET: MULTIVARIVATE MODELING
Abbildung 10 NORTH AMERICA SUBSEA CABLE MARKET: END-USER COVERAGE GRID
Abbildung 11 WARENZEITZEITLINIEN
Figur 12 NORTH AMERICA SUBSEA CABLE MARKET: SEGMENTATION
Abbildung 13 ZWEISE ZWISCHEN ZWISCHEN ZWEISE DER NORTH AMERICA SUBSEA CABLE MARKET, NACH CABLE SYSTEM TYPE (2025)
Figur 14 NORTH AMERICA SUBSEA CABLE MARKET: EXECUTIVE
Abbildung 15 STRATEGISCHE ENTSCHEIDUNGEN
Abbildung 16 RISING INVESTITIONEN NORTH AMERICA SUBMARINE CABLE INFRASTRUCTURE wird auf die NORTH AMERICA SUBSEA CABLE MARKET DURCH DIE FORSCHUNGSPERIOD 2026 bis 2033 ausgeweitet
Abbildung 17 SUBMARINE KOMMUNIKATION CABLE SYSTEMS GEMEINSCHAFTSSYSTEME FÜR DEN LARGESTÄT DES NORTH AMERICA SUBSEA CABLE MARKET IN 2026 & 2033
Abbildung 18 VALUE CHAIN of NORTH AMERICA PORTABLE WATER FILTERSYSTEME UND CARTRIDGES MARKET -
Fig. 19 VENDOR ABSCHNITT CRITERIEN
Abbildung 20 DROC-ANALYSE
Abbildung 21 NORTH AMERICA SUBSEA CABLE MARKET: BY CABLE SYSTEM TYPE, 2025
Figur 22 NORTH AMERICA SUBSEA CABLE MARKET: BY OFFERING, 2025
Figur 23 NORTH AMERICA SUBSEA CABLE MARKET: BY VOLTAGE, 2025
Abbildung 24 NORTH AMERICA SUBSEA CABLE MARKET: NACH LIEFERUNG TYPE, 2025
Abbildung 25 NORTH AMERICA SUBSEA CABLE MARKET: BY CONDUCTOR MATERIAL, 2025
Figur 26 NORTH AMERICA SUBSEA CABLE MARKET: BY ARMOR TYPE, 2025
Figur 27 NORTH AMERICA SUBSEA CABLE MARKET: BY WATER DEPTH, 2025
Figur 28 NORTH AMERICA SUBSEA CABLE MARKET: BY PROJEKT TYPE, 2025
Abbildung 29 NORTH AMERICA SUBSEA CABLE MARKET: BY PROJEKT LIFECYCLE STAGE, 2025
Abbildung 30 NORTH AMERICA SUBSEA CABLE MARKET: BY END USER, 2025
Figur 31 NORTH AMERICA SUBSEA CABLE MARKET: SNAPSHOT (2026)
Abbildung 32 NORTH AMERICA SUBSEA CABLE MARKET: COMPANY SHARE 2025 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











