


Global Hormonal Infertility Market, By Gland (Hypothalamus, Ovaries, Pituitary Gland, Others), Hormones (Luteinizing Hormone, Kisspeptin, Others), Diseases (Polycystic Ovary Syndrome, Pituitary Tumors, Diabetes, Menopause, Cushing’s Syndrome, STDs, Polyps & Fibroids, Others), Diagnosis (Ultrasound, Blood & Urine Tests, Hysterosalpingography, Ovarian Reserve Testing, Others), Treatment (Medication, Surgery, Assisted Reproductive Technology, Others), Route of Administration (Oral, Parenteral, Implants, Others), End-Users (Hospitals, Homecare, Specialty Clinics, Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, Retail Pharmacy) – Industry Trends and Forecast to 2029
¿Cuál es la tasa de crecimiento y tamaño del mercado de la infertilidad hormonal
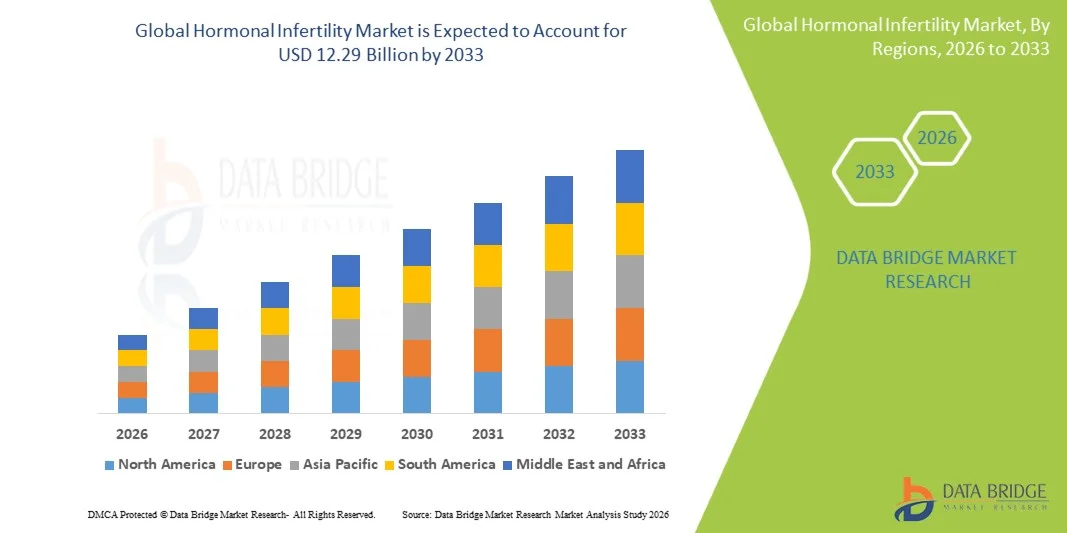
- Según Data Bridge Market Research Analysis, el tamaño global de mercado de infertilidad hormonal fue valorado enUSD 8.32 billion in 2025y se espera que alcanceUSD 12.29 billion en 2033, aCAGR of 5.00%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de trastornos hormonales que afectan a la fertilidad, como el síndrome de ovario poliquístico (PCOS), la disfunción tiroidea y la hiperprolactinemia, junto con el aumento de las tasas de infertilidad en todo el mundo, lo que da lugar a una mayor demanda de soluciones diagnósticas y terapéuticas en salud reproductiva
- Además, el aumento de la conciencia sobre la salud de la fertilidad, los avances en terapias basadas en hormonas y la adopción creciente de tecnologías reproductivas asistidas (ART) están estableciendo tratamientos hormonales de infertilidad como componente fundamental de la gestión de la fertilidad. Estos factores convergentes están acelerando la toma de soluciones de Infertilidad Hormonal, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 8.32 billion
- Valor de mercado esperado (2033):USD 12.29 billion
- CAGR prefabricado (2026–2033):5.00%
¿Cuáles son los principales Takeaways of Hormonal Infertility Market
- Soluciones de tratamiento de la infertilidad hormonal, incluyendo terapia hormonal, inducción de ovulación yreproductiva asistidael apoyo, son componentes cada vez más vitales de los sistemas modernos de salud reproductiva debido a su eficacia en la regulación de los desequilibrios hormonales y la mejora de los resultados de la concepción en los entornos clínicos y de la fertilidad
- La creciente demanda de soluciones de infertilidad hormonal se alimenta principalmente por el aumento de la prevalencia de la infertilidad, el aumento de los trastornos hormonales como el PCOS y la disfunción tiroidea, los embarazos retrasados, los cambios en el estilo de vida y el aumento de la conciencia sobre los tratamientos de salud reproductiva y fertilidad
- América del Norte dominaba el mercado hormonal de la infertilidad con la mayor proporción de ingresos del 39,0% en 2025, impulsado por infraestructuras avanzadas de tratamiento de la fertilidad, alta conciencia de la salud reproductiva, fuerte presencia de clínicas de fertilidad y adopción generalizada de tecnologías reproductivas asistidas en los Estados Unidos.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado hormonal de infertilidad durante el período previsto debido al aumento de las tasas de infertilidad, el aumento del gasto sanitario, la mejora del acceso a tratamientos de fertilidad y el aumento de la concienciación sobre las soluciones de salud reproductiva
- El segmento de hormonas luteinizantes mantuvo la mayor cuota de ingresos del mercado de alrededor del 52,1% en 2025, impulsado por su papel crítico en la ovulación y regulación del ciclo reproductivo. Las pruebas de LH se utilizan ampliamente en diagnósticos de infertilidad y seguimiento de ovulación
Report Scope and Hormonal Infertility Market Segmentation
|
Atributos |
Hormonal Infertility Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de la infertilidad hormonal
“Avances en Tratamientos Hormonales y Fertilidad Personalizados”
- Una tendencia significativa y aceleradora en el mercado mundial de infertilidad hormonal es el rápido cambio hacia la atención personalizada y basada en precisión de la fertilidad, respaldada por avances en la endocrinología reproductiva, diagnóstico hormonal y planificación del tratamiento específico del paciente
- Por ejemplo, el creciente uso de paneles completos de perfiles hormonales como AMH (Homona Antimulleriana) y la detección de fertilidad multihormona en mujeres sometidas a evaluación de la infertilidad permite a los clínicos evaluar mejor la reserva ovárica y diseñar protocolos de tratamiento individualizados
- La integración de las tecnologías reproductivas avanzadas y las evaluaciones de la fertilidad basadas en datos está mejorando la exactitud del diagnóstico y mejorando las tasas de éxito del tratamiento en los casos de infertilidad hormonal
- Sensibilización creciente de los pacientes en condiciones tales comosíndrome de ovario poliquístico(PCOS), desequilibrio tiroides y trastornos de fase luteal es más alentador el diagnóstico temprano y la intervención médica oportuna
- Este cambio continuo hacia estrategias de tratamiento personalizadas está mejorando significativamente los resultados clínicos y remodelando las prácticas modernas de cuidado de la fertilidad
Hormonal Infertility Market Dynamics
Conductor
“Prevalencia creciente de desórdenes hormonales y tendencias deslayed Parenthood”
- La creciente incidencia de trastornos hormonales como PCOS, disfunción tiroidea y niveles elevados de prolactina es una importante demanda de combustible de conductores en el mercado de infertilidad hormonal tanto en regiones desarrolladas como emergentes
- Por ejemplo, un número creciente de mujeres en las poblaciones urbanas se diagnostica con PCOS a una edad temprana debido a programas mejorados de detección y revisiones ginecológicas rutinarias, lo que conduce a una mayor adopción de tratamientos hormonales de infertilidad como terapia de inducción de ovulación
- Además, los cambios en el estilo de vida, incluidos el aumento de los niveles de estrés, el comportamiento sedentario, la obesidad y las decisiones de planificación de la familia retrasadas, contribuyen significativamente al aumento de los casos de infertilidad a nivel mundial
- El mejor acceso a las clínicas de fecundidad y el aumento de la conciencia sobre la salud reproductiva están apoyando aún más el diagnóstico precoz y la adopción del tratamiento
- La ampliación de los servicios especializados de salud reproductiva también está desempeñando un papel fundamental en la promoción del crecimiento del mercado
Restraint/Challenge
“Carga de alto costo y tarifas limitadas de éxito de tratamientos de fertilidad”
- La creciente incidencia de trastornos hormonales como PCOS, disfunción tiroidea y niveles elevados de prolactina es una importante demanda de combustible de conductores en el mercado de infertilidad hormonal tanto en regiones desarrolladas como emergentes
- Por ejemplo, un número creciente de mujeres en las poblaciones urbanas se diagnostica con PCOS a una edad temprana debido a programas mejorados de detección y revisiones ginecológicas rutinarias, lo que conduce a una mayor adopción de tratamientos hormonales de infertilidad como terapia de inducción de ovulación
- Además, los cambios en el estilo de vida, incluidos el aumento de los niveles de estrés, el comportamiento sedentario, la obesidad y las decisiones de planificación de la familia retrasadas, contribuyen significativamente al aumento de los casos de infertilidad a nivel mundial
- El mejor acceso a las clínicas de fecundidad y el aumento de la conciencia sobre la salud reproductiva están apoyando aún más el diagnóstico precoz y la adopción del tratamiento
- La ampliación de los servicios especializados de salud reproductiva también está desempeñando un papel fundamental en la promoción del crecimiento del mercado
¿Cómo se aumenta el mercado de la infertilidad hormonal
El mercado se segmenta sobre la base de glándulas, hormonas, enfermedades, diagnóstico, tratamiento, ruta de administración, usuarios finales y canal de distribución.
• Por Gland
Sobre la base de la glándula, el mercado de la infertilidad hormonal se segmenta en hipotálamo, ovarios, glándula pituitaria y otros. El segmento de los ovarios dominaba la mayor parte de ingresos del mercado de alrededor del 46,8% en 2025, impulsada por la alta prevalencia de disfunción ovulatoria y trastornos como el PCOS que afectaban a la fertilidad femenina. El desequilibrio hormonal relacionado con los ovarios es una de las causas más comunes de la infertilidad a nivel mundial. Aumentar la conciencia sobre el diagnóstico temprano de la disfunción ovárica está apoyando la demanda. El aumento de la adopción de tratamientos de fertilidad basados en hormonas está fortaleciendo aún más el crecimiento del mercado. Los avances en la endocrinología reproductiva están mejorando los resultados del tratamiento. Ampliar las clínicas de fertilidad y los centros de diagnóstico están mejorando la accesibilidad. La creciente atención a la salud reproductiva de las mujeres está impulsando el dominio del mercado. La evaluación continua de la función ovárica es mejorar la precisión clínica. Las políticas de asistencia sanitaria de apoyo para el tratamiento de la infertilidad están aumentando el alcance del paciente. Aumentar los trastornos hormonales relacionados con el estilo de vida están acelerando aún más la demanda. La ampliación del uso de tecnologías reproductivas asistidas está apoyando la gestión del trastorno ovárico. El aumento de la prevalencia del desequilibrio endocrino está fortaleciendo aún más el dominio del segmento.
Se espera que el segmento hipotálamo sea testigo de la CAGR más rápida de alrededor del 8,4% de 2026 a 2033, impulsada por casos crecientes de amenorrea hipotálmica funcional vinculada a cambios de estrés y estilo de vida. Las capacidades de diagnóstico mejoradas para los trastornos hormonales centrales están apoyando la detección temprana. Ampliar la investigación en la regulación neuroendocrino es mejorar el desarrollo del tratamiento. Aumentar la conciencia de la interacción reproductiva cerebro-hormona está apoyando la adopción clínica. El creciente enfoque en la infertilidad inducida por el estrés es el crecimiento del segmento. Ampliar la financiación de la investigación endocrinología es fortalecer el oleoducto de innovación. La adopción creciente de terapia hormonal personalizada está mejorando la precisión del tratamiento. Aumentar la conciencia de los vínculos entre salud mental y fertilidad es aumentar las tasas de diagnóstico. La creciente disponibilidad de ensayos hormonales avanzados está apoyando la expansión del mercado. El aumento de los trastornos del estilo de vida entre la población joven está acelerando aún más la demanda. Aumentar la conciencia médico de la disfunción hipotalámica está mejorando las vías de tratamiento.
• Por hormonas
Sobre la base de hormonas, el mercado de la infertilidad hormonal se segmenta en hormona luteinizante, bespeptina y otros. El segmento de hormonas luteinizantes mantuvo la mayor cuota de ingresos del mercado de alrededor del 52,1% en 2025, impulsado por su papel crítico en la ovulación y regulación del ciclo reproductivo. Las pruebas de LH se utilizan ampliamente en diagnósticos de infertilidad y seguimiento de ovulación. Aumentar el uso de ensayos hormonales en evaluación de la fertilidad es apoyar la demanda. La creciente prevalencia de trastornos ovulatorios está impulsando aún más la adopción. El aumento del uso de las tecnologías reproductivas asistidas depende cada vez más de la vigilancia de los LH. Ampliar la conciencia clínica del desequilibrio endocrino es fortalecer el crecimiento del mercado. Los kits de diagnóstico mejorados están mejorando la precisión y la accesibilidad. La creciente integración de los paneles hormonales en las clínicas de fertilidad aumenta aún más la demanda. Aumentar la detección de la fertilidad preventiva está apoyando el diagnóstico precoz. Ampliar las campañas de sensibilización sobre la salud reproductiva están mejorando las tasas de prueba. Aumentar la demanda de kits de vigilancia de la fertilidad está apoyando la adopción. El aumento del gasto sanitario en salud reproductiva está fortaleciendo la expansión del mercado.
Se espera que el segmento de bespeptina sea testigo de la CAGR más rápida de alrededor del 9,3% de 2026 a 2033, impulsada por la investigación emergente sobre su papel en la iniciación de la liberación de hormonas reproductivas. Crecer ensayos clínicos dirigidos a terapias basadas en bespeptinas están apoyando la innovación. Aumentar el enfoque en los biomarcadores de infertilidad novedosos está acelerando la adopción. Ampliar la investigación endocrinología reproductiva está mejorando el potencial terapéutico. El aumento de la inversión en terapias hormonales de próxima generación está fortaleciendo aún más el crecimiento. Aumentar la colaboración entre las empresas de biotecnología y los institutos de investigación está impulsando el desarrollo. El enfoque creciente en las vías de señalización neuroendocrino está mejorando el interés clínico. Aumentar la demanda de soluciones avanzadas de fertilidad es apoyar la innovación. Ampliar el oleoducto de los medicamentos experimentales de fertilidad está fortaleciendo las perspectivas futuras. Aumentar la financiación de la investigación académica es impulsar el descubrimiento.
• Enfermedades
Sobre la base de enfermedades, el mercado de la infertilidad hormonal se segmenta en síndrome de ovario poliquístico, tumores pituitarios, diabetes, menopausia, síndrome de Cushing, ETS, fibroides de pólipos y otros. El segmento del síndrome de ovario poliquístico dominó la mayor parte de ingresos del mercado de alrededor del 38,6% en 2025, impulsado por su alta prevalencia global y fuerte asociación con desequilibrio hormonal e infertilidad. El PCOS es una de las principales causas de la anovulación en mujeres en edad reproductiva. Aumentar los estilos de vida sedentarios y las tasas de obesidad contribuyen al aumento de los casos. El aumento de la conciencia y los programas de detección temprana están mejorando las tasas de diagnóstico. Ampliar la disponibilidad de terapias hormonales es apoyar la adopción del tratamiento. El aumento de las visitas a las clínicas de fertilidad está fortaleciendo la demanda del mercado. Los avances continuos en la gestión del trastorno endocrino están mejorando los resultados. Aumentar la atención de la salud pública en las cuestiones relativas a la fecundidad de las mujeres es impulsar la detección. Ampliar el uso de ultrasonidos y pruebas hormonales está apoyando la detección temprana. El aumento de los trastornos metabólicos sigue alimentando la prevalencia. Las directrices clínicas mejoradas para la gestión del PCOS están mejorando la adopción del tratamiento. El aumento de las campañas de sensibilización sobre la salud reproductiva está fortaleciendo las tasas de diagnóstico.
Se espera que el segmento del síndrome de Cushing sea testigo de la CAGR más rápida de alrededor del 8,9% de 2026 a 2033, impulsada por mejores capacidades de diagnóstico y pruebas hormonales. Aumentar el reconocimiento de los factores de infertilidad relacionados con el suprarrenal está apoyando el crecimiento. Ampliar la investigación clínica sobre la disfunción reproductiva relacionada con el cortisol está mejorando las opciones de tratamiento. Sensibilizar a los médicos acerca de los enlaces de infertilidad endocrina está mejorando las tasas de diagnóstico. Aumentar la disponibilidad de terapias dirigidas es apoyar la gestión. El aumento de la detección del trastorno endocrino en el hospital está acelerando aún más el crecimiento. Los avances en el diagnóstico endocrino están mejorando la detección temprana. Aumentar la adopción de pruebas hormonales especializadas es fortalecer la precisión. Ampliar la conciencia de las causas raras de infertilidad es apoyar la identificación. Aumentar la financiación de la investigación para los trastornos suprarrenales está impulsando la innovación.
• Por diagnóstico
Sobre la base del diagnóstico, el mercado de la Infertilidad Hormonal se segmenta en análisis de ultrasonido, sangre y orina, histerosalpingografía, pruebas de reserva ovárica y otros. El segmento de análisis de sangre y orina mantuvo la mayor cuota de ingresos del mercado de alrededor del 44,7% en 2025, impulsada por su uso generalizado en la evaluación de nivel hormonal y la detección de la fertilidad. Estas pruebas son rentables y muy accesibles en entornos de salud. El aumento de las evaluaciones rutinarias de la fertilidad aumenta la demanda. La creciente adopción de paneles hormonales en laboratorios de diagnóstico está apoyando el crecimiento del mercado. El aumento de la conciencia sobre la detección temprana de la infertilidad está fortaleciendo aún más el uso. Ampliar la infraestructura clínica está mejorando la disponibilidad de pruebas. Aumentar el uso de controles preventivos de salud reproductiva está apoyando la adopción. Aumentar la demanda de métodos de diagnóstico rápido es impulsar la utilización. La ampliación de las redes de laboratorio en las economías emergentes está mejorando el acceso. La creciente preferencia médica para las pruebas no invasivas es fortalecer la adopción. Aumentar la cobertura del seguro para las pruebas de diagnóstico es apoyar la absorción. El aumento de las campañas de sensibilización sobre la salud de la fertilidad está mejorando las tasas de detección.
Se espera que el segmento de pruebas de reserva ovárica sea testigo de la CAGR más rápida de alrededor del 9,1% de 2026 a 2033, impulsada por la creciente demanda de herramientas avanzadas de evaluación de la fertilidad. El aumento de las tendencias de la edad materna está aumentando la necesidad de predicción de la fertilidad. El creciente uso de pruebas de AMH y la evaluación del recuento de folículo antral está apoyando la adopción. La ampliación de los tratamientos de IVF está impulsando la demanda. El aumento de la preferencia por la planificación personalizada de la fertilidad está fortaleciendo el crecimiento de segmentos. Aumentar la conciencia sobre el envejecimiento reproductivo está apoyando las pruebas tempranas. La expansión de las tendencias de preservación de la fertilidad está impulsando la adopción. El enfoque creciente en la evaluación de la calidad del huevo es mejorar el uso clínico. Aumentar la demanda de los centros de IVF es fortalecer la penetración del mercado. Aumentar los avances tecnológicos en el diagnóstico de fertilidad está mejorando la precisión.
• Tratamiento
Sobre la base del tratamiento, el mercado de la infertilidad hormonal se segmenta en medicamentos, cirugía, tecnología reproductiva asistida y otros. El segmento de la tecnología reproductiva asistida dominó la mayor parte de los ingresos del mercado de alrededor del 49,3% en 2025, impulsada por el aumento de las tasas de éxito de los procedimientos de IVF y ICSI. Aumentar la prevalencia de la infertilidad está impulsando la demanda de servicios ART. Los avances crecientes en la cultura embrionaria y la detección genética están mejorando los resultados. Ampliar la infraestructura de la clínica de fertilidad está apoyando la accesibilidad. El aumento de los embarazos retardados depende cada vez más del ARTE. Las políticas de reembolso de apoyo en algunas regiones están impulsando aún más la adopción. Aumentar la conciencia de las tasas de éxito de la FIV es alentar a los pacientes. Ampliar el turismo de fertilidad está impulsando la demanda mundial. El creciente uso de técnicas de congelación de embriones está mejorando la flexibilidad del tratamiento. El aumento de la innovación clínica en las tecnologías reproductivas está fortaleciendo las tasas de éxito. Aumentar el número de centros de fertilidad está mejorando la accesibilidad. Aumentar la adopción de procedimientos mínimamente invasivos es apoyar la preferencia del paciente.
Se espera que el segmento de medicamentos sea testigo de la CAGR más rápida de alrededor del 8,6% de 2026 a 2033, impulsada por el aumento del uso de terapias hormonales y medicamentos que inducen la ovulación. El aumento de la preferencia por opciones de tratamiento no invasivas está apoyando el crecimiento. Ampliar la disponibilidad de medicamentos genéricos de fertilidad está mejorando la accesibilidad. Aumentar la adopción de tratamiento de la infertilidad en estadio temprano está aumentando la demanda. El aumento de las tasas de prescripción en los entornos de atención primaria está fortaleciendo aún más el uso. Aumentar la conciencia de las terapias de regulación hormonal está apoyando la absorción. Ampliar el acceso al tratamiento ambulatorio es mejorar la conveniencia. Aumentar la tasa de efectos secundarios en los medicamentos para la fertilidad está mejorando la eficacia. El creciente uso de terapias hormonales combinadas está aumentando los resultados. El enfoque creciente en la medicación personalizada es el fortalecimiento de la adopción.
• Por Ruta de Administración
Sobre la base de la vía de administración, el mercado de la Infertilidad Hormonal se segmenta en orales, parenterales, implantes y otros. El segmento de la ruta oral mantuvo la mayor cuota de ingresos del mercado de alrededor del 41,9% en 2025, impulsada por la comodidad y el alto cumplimiento del paciente. Los medicamentos hormonales orales son ampliamente recetados para la inducción de ovulación y regulación endocrina. Aumentar los tratamientos de fertilidad ambulatoria están apoyando la demanda. Ampliar la disponibilidad a través de farmacias minoristas y en línea está mejorando el acceso. La creciente preferencia por las terapias autoadministradas es impulsar la adopción. Aumentar la conciencia sobre la accesibilidad de la fertilidad de las drogas está apoyando la absorción. Aumentar la asequibilidad de las formulaciones orales es fortalecer el uso. Ampliar las recetas de atención primaria está mejorando el alcance. La creciente preferencia de los pacientes por la administración sin dolor está apoyando el crecimiento. El aumento del uso en el tratamiento temprano de la infertilidad está aumentando la demanda. Aumentar la disponibilidad genérica de drogas está mejorando la accesibilidad.
Se espera que el segmento parenteral sea testigo de la CAGR más rápida de alrededor del 7,8% de 2026 a 2033, impulsada por una alta eficacia de terapias hormonales inyectables en tratamientos controlados de fertilidad. Aumentar el uso en los protocolos IVF es apoyar el crecimiento. Aumentar la preferencia clínica para la dosis precisa de hormonas es impulsar la adopción. Ampliar los procedimientos de la clínica de fertilidad es fortalecer la demanda. El creciente uso en tratamientos reproductivos avanzados está acelerando aún más el crecimiento de los segmentos. Aumentar la administración hospitalaria está apoyando el uso. Aumentar la demanda de terapia hormonal de liberación controlada está aumentando la eficacia. Ampliar el uso en ciclos de reproducción asistida está mejorando los resultados. La creciente preferencia médica por las hormonas inyectables está fortaleciendo la adopción. El aumento de las tasas de éxito en los ciclos de IVF está respaldando la demanda.
• Por usuarios finales
Sobre la base de los usuarios finales, el mercado de la infertilidad hormonal se segmenta en hospitales, guarderías, clínicas especializadas y otros. El segmento de hospitales dominó la mayor cuota de ingresos del mercado de alrededor del 51,6% en 2025, impulsada por la alta entrada de pacientes para el diagnóstico, tratamiento quirúrgico y atención de la infertilidad. Los hospitales ofrecen imágenes avanzadas de diagnóstico y endocrinología reproductiva. El aumento de los casos de trastornos hormonales que afectan a la fertilidad aumentan las admisiones. La disponibilidad de especialistas reproductivos calificados mejora los resultados del tratamiento. Aumentar las inversiones en infraestructura sanitaria apoya el dominio del mercado. Ampliar las iniciativas gubernamentales de salud están mejorando el acceso. El aumento de los casos de remisión de la atención primaria está aumentando las visitas hospitalarias. El aumento de la conciencia sobre los tratamientos de infertilidad aumenta la dependencia hospitalaria. La integración avanzada del laboratorio está fortaleciendo la eficiencia diagnóstica. Ampliar la infraestructura de tratamiento de la fertilidad está mejorando la capacidad de servicio. Aumentar la cobertura de seguro para el cuidado de la infertilidad es apoyar el uso hospitalario.
Se espera que el segmento de clínicas especializadas sea testigo de la CAGR más rápida de alrededor del 8,1% de 2026 a 2033, impulsada por el aumento de la preferencia por la atención de fertilidad focalizada y los procedimientos ambulatorios. Ampliar los centros de IVF e infertilidad está apoyando el crecimiento. Aumentar la demanda de tratamiento reproductivo personalizado es impulsar la adopción. Aumentar la conciencia de los procedimientos mínimamente invasivos es apoyar la atención ambulatoria. El aumento de la comodidad de las clínicas especializadas está mejorando la preferencia de los pacientes. Ampliar la infraestructura de fertilidad urbana está fortaleciendo el acceso. Aumentar las tasas de éxito en las clínicas especializadas aumentan la confianza. El crecimiento del turismo médico para el tratamiento de la fertilidad está apoyando la expansión. El aumento de la asequibilidad en comparación con los hospitales está impulsando la demanda. La ampliación de la disponibilidad de tecnologías reproductivas avanzadas está mejorando los resultados.
• Canal de distribución
Sobre la base del canal de distribución, el mercado de Infertilidad Hormonal se segmenta en farmacia hospitalaria, farmacia en línea y farmacia minorista. El segmento de farmacia minorista mantuvo la mayor cuota de ingresos del mercado de alrededor del 46,2% en 2025, impulsado por el fácil acceso a la fertilidad de prescripción y medicamentos hormonales. Las sólidas redes de farmacia aseguran una disponibilidad generalizada. Aumentar la demanda de suplementos de fertilidad y reguladores hormonales está apoyando las ventas. Aumentar la disponibilidad de medicamentos genéricos aumenta la accesibilidad. El aumento de las recetas ambulatorias aumenta la distribución al por menor. Ampliar las cadenas minoristas sanitarias están fortaleciendo la accesibilidad. Aumentar la conciencia de los tratamientos hormonales está mejorando el consumo de drogas. Los patrones de prescripción del médico de crecimiento están apoyando las ventas de farmacia. Ampliar la penetración de la farmacia rural está mejorando el acceso. El aumento de la demanda de productos de apoyo a la fertilidad de venta libre está aumentando el crecimiento. Aumentar la gestión crónica de la infertilidad está fortaleciendo la demanda.
Se espera que el segmento de farmacia en línea sea testigo de la CAGR más rápida de alrededor del 9,0% de 2026 a 2033, impulsada por la adopción digital de la salud y la creciente penetración del comercio electrónico. Los pacientes prefieren plataformas en línea para la comodidad y las compras discretas. El aumento de la integración de la telemedicina está aumentando aún más las recetas. Ampliar el acceso a Internet es apoyar el crecimiento de la farmacia digital. Los precios competitivos y los beneficios de la entrega a domicilio atraen a los consumidores. Aumentar la penetración de los teléfonos inteligentes es fortalecer la adopción. Aumentar la confianza en las plataformas de farmacia electrónica es impulsar el uso. El aumento de los sistemas de pago digital están apoyando las transacciones. Ampliar la digitalización sanitaria está mejorando la accesibilidad. Aumentar la conciencia de la disponibilidad de medicamentos en línea está impulsando el crecimiento.
¿Qué región posee la mayor parte del mercado de la infertilidad hormonal
- América del Norte dominaba el mercado hormonal de la infertilidad con la mayor proporción de ingresos del 39,0% en 2025, impulsado por infraestructuras avanzadas de tratamiento de la fertilidad, alta conciencia de la salud reproductiva, fuerte presencia de clínicas de fertilidad y adopción generalizada de tecnologías reproductivas asistidas en los Estados Unidos.
- Los pacientes de la región se benefician del diagnóstico precoz de trastornos hormonales, el fácil acceso a endocrinólogos especializados y expertos en fertilidad, y la alta adopción de opciones de tratamiento avanzadas tales como IVF y terapia hormonal
- Esta adopción generalizada está respaldada además por políticas favorables de reembolso, elevados gastos de salud y una fuerte disponibilidad de instalaciones avanzadas de salud reproductiva, estableciendo América del Norte como una región líder en la adopción del tratamiento de la infertilidad
U.S. Hormonal Infertility Market Insight
El mercado de infertilidad hormonal estadounidense capturó la mayor cuota de ingresos en América del Norte en 2025, impulsada por una alta prevalencia de casos de infertilidad relacionados con el desequilibrio hormonal y un fuerte acceso a servicios avanzados de salud reproductiva. Los pacientes están optando cada vez más por tecnologías reproductivas asistidas, como el IVF, el IUI y la terapia hormonal debido a mejores tasas de éxito y avances tecnológicos. La creciente presencia de clínicas especializadas de fecundidad, junto con el aumento de la conciencia sobre la salud reproductiva, está apoyando aún más el crecimiento del mercado. Además, las innovaciones continuas en técnicas de transferencia embrionaria y métodos de preservación de la fertilidad están mejorando los resultados del tratamiento.
Europe Hormonal Infertility Market Insight
Se prevé que el mercado de infertilidad hormonal en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado por el aumento de los casos de infertilidad vinculados a trastornos hormonales y embarazos retardados. Aumentar la conciencia sobre la salud reproductiva y los sistemas de salud pública sólidos están apoyando la adopción temprana de diagnósticos y tratamiento. Los países de toda la región están presenciando una creciente demanda de tratamientos de fertilidad, como el IVF y terapias de regulación hormonal. Además, los marcos de atención sanitaria gubernamentales de apoyo y el mejor acceso a las clínicas de fertilidad están fortaleciendo la expansión del mercado.
USK Hormonal Infertility Market Insight
Se prevé que el mercado de infertilidad hormonal de los Estados Unidos crecerá en un CAGR constante durante el período previsto, con el apoyo de tasas crecientes de infertilidad y de una demanda creciente de tratamientos reproductivos asistidos. Los pacientes buscan cada vez más intervención médica temprana para trastornos hormonales que afectan los resultados de la fertilidad. La presencia de centros de fertilidad bien establecidos y sistemas de asistencia sanitaria pública está mejorando la accesibilidad al tratamiento. Además, el aumento de la conciencia sobre la salud reproductiva alienta a más personas a optar por evaluaciones clínicas de fertilidad.
Alemania Hormonal Infertility Market Insight
Se espera que el mercado de infertilidad hormonal de Alemania se amplíe en un CAGR considerable durante el período previsto, impulsado por una infraestructura sanitaria avanzada y un fuerte enfoque en la medicina reproductiva. Aumentar la conciencia sobre los trastornos hormonales como el PCOS y la infertilidad relacionada con la tiroides contribuye a tasas de diagnóstico más altas. El énfasis de Alemania en la medicina de precisión y tratamientos avanzados de fertilidad está mejorando aún más los resultados de los pacientes. Además, la disponibilidad de expertos en fertilidad y de instalaciones clínicas bien desarrolladas está apoyando el crecimiento del mercado.
Asia Pacific Hormonal Infertility Market Insight
Se espera que el mercado de infertilidad hormonal de Asia y el Pacífico sea la región de más rápido crecimiento en el mercado de la infertilidad hormonal durante el período previsto debido al aumento de las tasas de infertilidad, el aumento del gasto sanitario, la mejora del acceso a tratamientos de fertilidad y la creciente sensibilización sobre soluciones de salud reproductiva. La rápida urbanización, la evolución de las pautas de estilo de vida y las tendencias de embarazo retrasadas en países como China, la India y el Japón están contribuyendo aún más a aumentar la demanda de tratamientos de infertilidad. Las iniciativas gubernamentales para mejorar la salud materna y ampliar la infraestructura de atención de la fertilidad también están apoyando la expansión del mercado en toda la región
Japón Hormonal Infertility Market Insight
El mercado de la infertilidad hormonal del Japón está cobrando un impulso constante debido al aumento de la conciencia sobre la salud reproductiva y la creciente población envejecida. Los crecientes casos de infertilidad relacionada con el desequilibrio hormonal están impulsando la demanda de tratamientos avanzados de fertilidad. La sólida infraestructura sanitaria del país y la pronta adopción de tecnologías reproductivas asistidas están apoyando el crecimiento del mercado. Además, el mejor acceso a clínicas especializadas de fertilidad está mejorando los resultados del tratamiento.
China Hormonal Infertility Market Insight
El mercado de infertilidad hormonal de China representó la mayor cuota de ingresos en Asia-Pacífico en 2025, con el apoyo de una gran población de pacientes, tasas crecientes de infertilidad y la expansión de la infraestructura sanitaria. El aumento de la conciencia sobre la salud reproductiva y la creciente disponibilidad de centros de tratamiento de la fertilidad están impulsando una mayor adopción de terapias hormonales de infertilidad. Además, la urbanización rápida, los cambios en el estilo de vida y el apoyo gubernamental al desarrollo de la salud están fortaleciendo aún más el crecimiento del mercado.
¿Cuáles son las mejores empresas del mercado de la infertilidad hormonal
La industria de la infertilidad hormonal está dirigida principalmente por empresas bien establecidas, incluyendo:
- Merck & Co., Inc. (U.S.)
- Ferring Pharmaceuticals (Suiza)
- Bayer AG (Alemania)
- Novartis AG (Suiza)
- Pfizer Inc. (U.S.)
- Sanofi S.A. (Francia)
- AbbVie Inc. (Estados Unidos)
- Teva Pharmaceutical Industries Ltd (Israel)
- Sun Pharmaceutical Industries Ltd. (India)
- Cipla Ltd. (India)
- Dr. Reddy’s Laboratories Ltd. (India)
- Lupin Limited (India)
- Organon " Co. (U.S.)
- Vitrolife AB (Suecia)
- CooperSurgical Inc. (U.S.)
- Bayer Zydus Pharma (India)
- Endo International plc (Irlanda)
- Merck KGaA (Alemania)
¿Cuáles son los últimos desarrollos en el mercado de la infertilidad hormonal
- En junio de 2021, la FDA de EE.UU. aprobó Follistim AQ Cartridge ampliando las actualizaciones de indicaciones y el uso continuado en protocolos de estimulación ovárica controlados, fortaleciendo su papel en el tratamiento de infertilidad hormonal para la tecnología reproductiva asistida (ART). This supported improved ovarian response management in IVF cycles
- En agosto de 2022, Organon anunció la continua expansión global de su cartera de fertilidad, incluyendo terapias hormonales de infertilidad como Puregon (follitropin beta), fortaleciendo el acceso a tratamientos basados en gonadotropina utilizados en IVF y la inducción de ovulación. Esta expansión reforzó la posición de Organon en la salud de las mujeres y endocrinología reproductiva
- En noviembre de 2022, Ferring Pharmaceuticals presentó datos clínicos actualizados sobre Rekovelle (follitropin delta) en las principales conferencias de medicina reproductiva, demostrando mejores resultados de dosificación individualizada en estimulación ovárica controlada para pacientes con IC. Esto destacó los avances en la terapia hormonal de precisión
- En marzo de 2023, Merck (MSD fuera de EE.UU. y Canadá) amplió la disponibilidad de Gonal-f (follitropin alfa) en varias regiones, apoyando un acceso más amplio a la hormona estimulante recombinante del folículo utilizado en los protocolos de tratamiento de la infertilidad hormonal. Esto ayudó a mejorar el acceso mundial a los tratamientos de fertilidad
- En septiembre de 2024, CooperSurgical anunció la ampliación de su cartera de fertilidad y salud reproductiva, incluyendo productos de apoyo hormonal a la infertilidad y soluciones endocrinas relacionadas con IVF, fortaleciendo su ecosistema global de reproducción asistida. Esto refleja la creciente integración de terapias hormonales con tecnologías reproductivas avanzadas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











