


Mercado mundial de software de terminología médica, por productos (servicios, plataforma), aplicación (agregación de datos, reembolso, vigilancia de la salud pública, integración de datos , soporte de decisiones, ensayos clínicos, informes de calidad y pautas clínicas), usuarios finales (proveedores de atención médica, pagadores de atención médica, proveedores de TI de atención médica): tendencias de la industria y pronóstico hasta 2029
¿Cuál es la tasa de tamaño y crecimiento del mercado del software de terminología médica
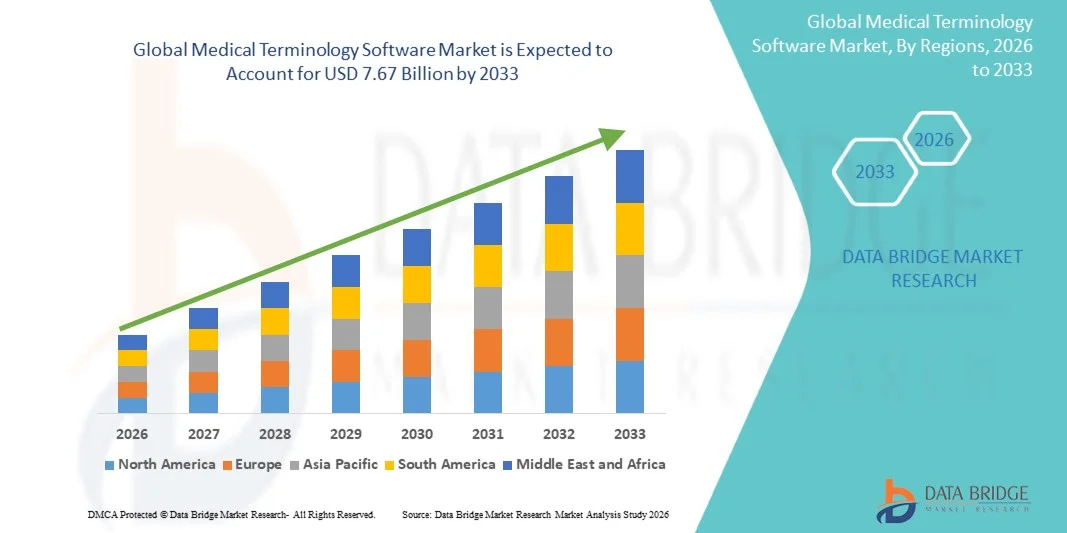
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de software de terminología médica se valoró enUSD 1.97 mil millones en 2025y se espera que alcanceUSD 7.67 billion by 2033, en unaCAGR of 18,52%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente adopción de registros electrónicos de salud (EHR), las iniciativas de mejora de la documentación clínica y la creciente necesidad de datos sanitarios estandarizados en hospitales, beneficiarios y organizaciones de investigación
- Además, el aumento de la demanda de codificación precisa, interoperabilidad y cumplimiento regulatorio, junto con los avances en el procesamiento de idiomas basado en la TI y la IA, está estableciendo software de terminología médica como componente crítico de los sistemas de salud modernos. Estos factores convergentes están acelerando la adopción de soluciones terminológicas, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 1.97 Billion
- Valor de mercado esperado (2033):7.67 millones de dólares
- CAGR prefabricado (2026–2033): 18.52%
¿Cuáles son los principales Takeaways of Medical Terminology Software Market
- El software de terminología médica, diseñado para estandarizar, gestionar y mapear vocabulario clínico a través de los sistemas de salud, se está convirtiendo en un componente crítico de la infraestructura moderna de TI sanitaria tanto en entornos clínicos como administrativos debido a su papel en asegurar la exactitud de datos, la interoperabilidad y el intercambio eficiente de información sanitaria
- La creciente demanda de software de terminología médica se alimenta principalmente de la adopción generalizada de registros electrónicos de salud, el aumento de los requisitos reglamentarios para los datos clínicos estandarizados, y el creciente énfasis en procesos precisos de codificación y facturación médica
- América del Norte dominaba el mercado de software de terminología médica con la mayor cuota de ingresos del 41,3% en 2025, caracterizada por infraestructuras avanzadas de tecnología de la salud, marcos regulatorios sólidos y adopción temprana de soluciones de salud digital, y Estados Unidos presenciaba una implementación significativa en hospitales y sistemas de pago impulsados por la necesidad de normas de interoperabilidad y cumplimiento
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de software de terminología médica durante el período previsto debido a la rápida digitalización de la salud, la ampliación de las redes hospitalarias y el aumento de las iniciativas gubernamentales que apoyan la adopción de la tecnología de la información en materia de salud
- El segmento de la plataforma dominó el mercado de software de terminología médica con una cuota de mercado del 52,8% en 2025, impulsada por su papel fundamental en la gestión de terminología en tiempo real, la integración perfecta con los sistemas de TI de salud, y el apoyo a aplicaciones como integración de datos, reembolso y sistemas de apoyo a decisiones clínicas
Informe Scope and Medical Terminology Software Market Segmentation
|
Atributos |
Software de terminología médica Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de software de terminología médica
“Advancement Through AI-Driven Clinical Language Standardization”
- Una tendencia significativa y acelerante en el mercado mundial de software de terminología médica es la profundización de la integración con tecnologías de inteligencia artificial (AI) y procesamiento avanzado de lenguaje natural (NLP) dentro de los ecosistemas de TI de salud, como registros electrónicos de salud, sistemas de apoyo a decisiones clínicas y plataformas de análisis de datos. Esta fusión de tecnologías mejora significativamente la exactitud clínica y la usabilidad de datos
- Por ejemplo, 3M Health Information Systems ofrece soluciones de codificación y terminología impulsadas por AI que se integran con flujos de trabajo clínicos, permitiendo la extracción automatizada y la estandarización de datos médicos a través de sistemas. Asimismo, Wolters Kluwer proporciona una gestión de terminología integrada con instrumentos de apoyo a las decisiones para mejorar la exactitud de la documentación
- La integración de la IA en el software de terminología médica permite características como codificación clínica automatizada, detección de errores en tiempo real y cartografía inteligente en múltiples vocabularios. Por ejemplo, algunas plataformas utilizan AI para aprender continuamente de insumos clínicos para mejorar la precisión de codificación y pueden marcar inconsistencias o lagunas en la documentación. Además, las capacidades de NLP ofrecen a los usuarios la capacidad de procesar notas clínicas no estructuradas en formatos estandarizados eficientemente
- La integración perfecta del software terminológico con sistemas más amplios de TI sanitaria facilita el control centralizado sobre la gestión de datos clínicos. A través de una interfaz unificada, los proveedores de atención médica pueden gestionar funciones de codificación, facturación, presentación de informes y análisis, creando un entorno sanitario simplificado e interoperable
- Esta tendencia hacia sistemas de terminología más inteligentes, intuitivos e interconectados está remodelando fundamentalmente las expectativas para la gestión de datos sanitarios. En consecuencia, empresas como Oracle Health están desarrollando soluciones habilitadas para IA con características tales como actualizaciones terminológicas automatizadas y apoyo interoperacional a través de estándares globales
- La demanda de software de terminología médica que ofrece una integración perfecta de IA y NLP está creciendo rápidamente en hospitales, organizaciones de investigación y beneficiarios, ya que los interesados priorizan cada vez más la exactitud de los datos y los flujos de trabajo clínicos eficientes
- Centrarse más en iniciativas de estandarización mundial como los sistemas SNOMED CT y ICD está impulsando la evolución del software terminológico hacia el apoyo multilingüe y la interoperabilidad transfronteriza, apoyando la colaboración internacional en materia de salud y la vigilancia de la salud pública
Dinámicas del Mercado de Software de Terminología Médica
Conductor
“La necesidad de crecimiento debido al aumento de los requisitos de digitalización y estandarización de datos en la atención de la salud”
- La creciente prevalencia de las iniciativas de digitalización sanitaria y la creciente necesidad de datos clínicos estandarizados, junto con la creciente adopción de sistemas electrónicos de registro de salud, es un factor importante para la mayor demanda de software de terminología médica
- Por ejemplo, en marzo de 2025, Optum anunció mejoras en sus soluciones de interoperabilidad de datos, centrándose en mejorar la cartografía de terminología y la exactitud de codificación. Se espera que esas estrategias de empresas clave impulsen el crecimiento de la industria del software de terminología médica en el período previsto
- A medida que las organizaciones sanitarias se centran más en mejorar la calidad de los datos y el cumplimiento reglamentario, el software terminológico ofrece características avanzadas como vocabularios estandarizados, codificación automatizada y validación en tiempo real, proporcionando una actualización convincente sobre los procesos manuales
- Además, el énfasis cada vez mayor en la atención basada en el valor y la toma de decisiones basada en datos es hacer del software de terminología un componente integral de los sistemas de TI de salud, ofreciendo una integración perfecta con las plataformas de análisis y presentación de informes
- La necesidad de procesos de reembolso precisos, una mejor documentación clínica y un intercambio eficiente de datos entre las partes interesadas son factores clave que propician la adopción de software terminológico en todos los ecosistemas sanitarios. La tendencia a la transformación digital y la creciente disponibilidad de soluciones basadas en la nube contribuyen aún más al crecimiento del mercado
- El aumento de los mandatos gubernamentales y las políticas sanitarias que promueven la interoperabilidad y la normalización de los informes está acelerando aún más la adopción, ya que los proveedores están obligados a cumplir con los marcos de intercambio de datos y las normas de presentación de informes de calidad
- Aumentar el volumen de datos sanitarios generados por herramientas digitales de salud, dispositivos portátiles y plataformas de telesalud está impulsando la demanda de soluciones terminológicas avanzadas capaces de gestionar y estructurar conjuntos de datos clínicos a gran escala de manera eficaz
Restraint/Challenge
“Data Complexity and Integration Challenges with Legacy Systems”
- Las preocupaciones acerca de la complejidad de integrar el software de terminología médica con los sistemas sanitarios heredados existentes, incluidos los problemas de compatibilidad y las inconsistencias de datos, plantean un reto importante para una mayor penetración del mercado. A medida que las organizaciones sanitarias dependen de diversas infraestructuras de TI, la implementación sin problemas puede ser difícil
- Por ejemplo, los informes de deficiencias de interoperabilidad entre los sistemas heredados y las plataformas de terminología modernas han hecho que algunas organizaciones tengan cautela en la adopción de nuevas soluciones debido a posibles perturbaciones del flujo de trabajo
- Para garantizar la adopción sin problemas es fundamental abordar estos problemas de integración mediante marcos estandarizados, arquitecturas escalables y actualizaciones continuas del sistema. Empresas como Cerner Corporation enfatizan las capacidades de interoperabilidad e integración en sus soluciones para mitigar tales preocupaciones. Además, el costo de implementación relativamente alto y la necesidad de profesionales cualificados para gestionar estos sistemas pueden ser una barrera a la adopción para los proveedores de salud más pequeños
- Si bien están surgiendo soluciones basadas en la nube y modulares para reducir los costos, la complejidad y las necesidades de recursos percibidas pueden obstaculizar la adopción generalizada, en particular en el desarrollo de sistemas de atención de la salud o instituciones más pequeñas
- Para lograr un crecimiento sostenido del mercado será fundamental superar estos desafíos mediante mejores normas de interoperabilidad, capacitación de la fuerza de trabajo y modelos de despliegue eficaces en función de los costos
- La privacidad de los datos y las preocupaciones de seguridad relacionadas con el manejo de información sensible de los pacientes dentro de plataformas terminológicas pueden crear vacilaciones entre las organizaciones sanitarias, especialmente con el aumento de amenazas cibernéticas y estrictas regulaciones de protección de datos
- Disponibilidad limitada de profesionales cualificados con experiencia en informática clínica y gestión de terminología pueden restringir la implementación y optimización efectivas de estos sistemas en entornos de salud
¿Cómo se aumenta el mercado de software de terminología médica
El mercado se segmenta sobre la base de productos, aplicaciones y usuarios finales.
- Por productos
Sobre la base de productos, el mercado de software de terminología médica se segmenta en servicios y plataforma. El segmento de la plataforma dominó el mercado con la mayor cuota de ingresos del mercado de 52.8% en 2025, impulsada por su papel central en la gestión de terminología estandarizada, interoperabilidad y procesamiento de datos clínicos en tiempo real en todos los sistemas sanitarios. Las plataformas proporcionan soluciones integradas que apoyan múltiples aplicaciones como codificación, reembolso y apoyo a las decisiones, por lo que son indispensables para las grandes organizaciones sanitarias. Su capacidad de integrarse perfectamente con los registros electrónicos de salud y los sistemas de información hospitalaria refuerza aún más su dominio. Además, los avances continuos en las plataformas basadas en la nube y las funcionalidades impulsadas por la IA aumentan la escalabilidad y la eficiencia, lo que atrae la adopción generalizada. La creciente demanda de gobernanza centralizada de datos y mejora de la precisión clínica también contribuye significativamente al dominio de este segmento.
Se prevé que la serie de sesiones de servicios sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentándose por la creciente necesidad de servicios de aplicación, consultoría, mantenimiento y capacitación relacionados con soluciones terminológicas. A medida que los proveedores de atención médica adoptan sistemas digitales más complejos, la demanda de apoyo experto para asegurar un despliegue y optimización suaves está aumentando rápidamente. Los servicios desempeñan un papel crítico en la personalización de las soluciones según las necesidades organizativas y el cumplimiento de las normas sanitarias en evolución. Además, la expansión de modelos basados en la nube y basados en la suscripción está impulsando la demanda de servicios recurrente. El creciente interés en la interoperabilidad y la migración de datos de los sistemas heredados también está acelerando el crecimiento de este segmento.
- By Application
Sobre la base de la aplicación, el mercado de software de terminología médica se segmenta en la agregación de datos, el reembolso, la vigilancia de la salud pública, la integración de datos, el apoyo a decisiones, ensayos clínicos, informes de calidad y directrices clínicas. El segmento de reembolso dominó el mercado con la mayor cuota de ingresos del mercado en 2025, impulsada por la necesidad crítica de procesos precisos de codificación y facturación en los sistemas sanitarios. El software de Terminología garantiza la documentación clínica estandarizada, reduciendo las negaciones de reclamos y mejorando la eficiencia del ciclo de ingresos para proveedores de atención médica y beneficiarios. La complejidad cada vez mayor de las normas de codificación, como el DCI y el CPT, exige además instrumentos de terminología avanzados. Además, el creciente énfasis en los modelos de atención basados en el valor aumenta la demanda de sistemas de reembolso precisos. La capacidad de estas soluciones para minimizar los errores y garantizar el cumplimiento de los requisitos reglamentarios refuerza su adopción generalizada.
Se espera que el segmento de ensayos clínicos sea testigo de la CAGR más rápida de 2026 a 2033, impulsada por el creciente número de actividades de investigación clínica y la necesidad de datos estandarizados en los sitios de ensayo globales. El software de terminología desempeña un papel vital en la armonización de los datos clínicos, asegurando la coherencia y permitiendo un intercambio eficiente de datos entre los interesados. La creciente adopción de ensayos clínicos descentralizados y digitales está acelerando la demanda de soluciones terminológicas avanzadas. Además, los requisitos reglamentarios para la presentación de datos precisos y transparentes sobre ensayos contribuyen al crecimiento de los segmentos. La integración de las herramientas de IA y análisis en los procesos de ensayo clínico también está mejorando la adopción de plataformas terminológicas en este segmento.
- Por Usuarios finales
Sobre la base de los usuarios finales, el mercado de software de terminología médica se segmenta en proveedores de salud, pagadores de atención médica y proveedores de TI de salud. El segmento de proveedores sanitarios dominó el mercado con la mayor cuota de ingresos del mercado en 2025, impulsada por el amplio uso de software terminológico en hospitales, clínicas y centros de diagnóstico para la documentación clínica y la gestión de datos de pacientes. Los proveedores dependen en gran medida de estas soluciones para garantizar una codificación precisa, mejorar la atención del paciente y mantener el cumplimiento de las normas reglamentarias. La adopción generalizada de registros electrónicos de salud y sistemas de salud digital apoya aún más el crecimiento de los segmentos. Además, la necesidad de un intercambio eficiente de datos e interoperabilidad entre los sistemas sanitarios está fortaleciendo la demanda entre los proveedores. El creciente volumen de pacientes y la complejidad de los datos médicos también contribuyen significativamente a este dominio.
Se prevé que el segmento de proveedores de TI de atención médica sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente demanda de soluciones sanitarias integradas y plataformas de software. Estos proveedores están incorporando cada vez más las capacidades de gestión de la terminología en sus productos para mejorar la funcionalidad y la interoperabilidad. La creciente tendencia de la transformación digital en la salud está impulsando asociaciones entre proveedores de TI y organizaciones de salud. Además, la innovación continua en IA, informática en la nube y análisis de datos permite a los proveedores ofrecer soluciones terminológicas avanzadas. La creciente necesidad de sistemas de TI de salud escalables y personalizables también está acelerando el crecimiento de este segmento.
¿Qué región tiene la mayor parte del mercado de software de terminología médica
- América del Norte dominaba el mercado de software de terminología médica con la mayor cuota de ingresos del 41,3% en 2025, caracterizada por una infraestructura avanzada de TI sanitaria, marcos regulatorios sólidos y la adopción temprana de soluciones de salud digital
- Las organizaciones de salud de la región valoran considerablemente la exactitud, la interoperabilidad y el cumplimiento reglamentario ofrecidos por el software de terminología médica, junto con su integración perfecta con sistemas como registros electrónicos de salud y plataformas de apoyo a decisiones clínicas
- Esta adopción generalizada cuenta además con una infraestructura de salud avanzada, un alto gasto sanitario, un ecosistema tecnológicamente avanzado, y la creciente preferencia por la toma de decisiones impulsada por datos, estableciendo software de terminología médica como una solución crítica para proveedores de atención médica, beneficiarios y proveedores de TI.
U.S. Medical Terminology Software Market Insight
El mercado de software de terminología médica de los Estados Unidos captó la mayor parte de ingresos del 79% en 2025 dentro de América del Norte, alimentada por la rápida adopción de tecnologías de salud digital y la aplicación generalizada de sistemas electrónicos de registros de salud. Las organizaciones de salud están priorizando cada vez más la documentación clínica exacta y el intercambio de datos estandarizado mediante soluciones terminológicas avanzadas. La creciente preferencia por las herramientas de codificación impulsadas por AI, junto con la fuerte demanda de interoperabilidad y plataformas impulsadas por el cumplimiento, impulsa aún más la industria. Además, la creciente integración de los sistemas de TI de salud, como el soporte de decisiones clínicas y las plataformas de análisis de datos, contribuye significativamente a la expansión del mercado.
Europe Medical Terminology Software Market Insight
Se prevé que el mercado de software de terminología médica en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por marcos regulatorios estrictos y la creciente necesidad de datos sanitarios estandarizados en todos los países. El aumento de la adopción de la salud digital, junto con la demanda de sistemas interoperables, está fomentando la adopción de programas terminológicos. Los proveedores europeos de atención médica también están atraídos a la precisión y eficiencia que ofrecen estas soluciones. La región está experimentando un crecimiento significativo en hospitales, instituciones de investigación y sistemas de salud pública, con plataformas de terminología integradas en infraestructuras de TI sanitaria nuevas y existentes.
U.K. Medical Terminology Software Market Insight
Se prevé que el mercado de software de terminología médica del Reino Unido crecerá en un CAGR notable durante el período previsto, impulsado por el creciente enfoque en la digitalización de la salud y la necesidad de mejorar la exactitud de los datos y los resultados de los pacientes. Además, los requisitos reglamentarios y las normas de presentación de informes alientan a los proveedores de atención médica a adoptar sistemas de terminología estandarizados. Se espera que la sólida infraestructura sanitaria del Reino Unido, junto con su énfasis en la atención basada en datos, siga estimulando el crecimiento del mercado.
Alemania Medical Terminology Software Market Insight
Se espera que el mercado de software de terminología médica de Alemania se amplíe en un CAGR considerable durante el período de previsión, alimentado por el aumento de la conciencia sobre la estandarización de datos y la demanda de soluciones avanzadas de tecnología de la salud. La infraestructura sanitaria bien desarrollada de Alemania, junto con su énfasis en innovación y eficiencia, promueve la adopción de software terminológico en hospitales y centros de investigación. La integración de las soluciones terminológicas con los sistemas de salud digital también es cada vez más frecuente, con una fuerte preferencia por una gestión segura y coherente de datos acorde con los requisitos locales.
Asia-Pacific Medical Terminology Software Market Insight
El mercado de software de terminología médica de Asia-Pacífico está preparado para crecer en el CAGR más rápido del 23% durante el período de previsión de 2026 a 2033, impulsado por el aumento de la digitalización de la salud, el aumento de las inversiones en informática sanitaria y los avances tecnológicos en países como China, Japón e India. La creciente inclinación de la región hacia los sistemas de salud digital, apoyados por iniciativas gubernamentales que promueven la interoperabilidad y la estandarización de datos, está impulsando la adopción. Además, a medida que Asia-Pacífico emerge como un centro clave para el desarrollo de la infraestructura sanitaria, la accesibilidad y la implementación de software terminológico se están expandiendo en una gama más amplia de proveedores de atención médica.
Japón Medical Terminology Software Market Insight
El mercado de software de terminología médica de Japón está ganando impulso debido al sistema de salud avanzado del país, la adopción tecnológica rápida y la demanda de precisión en la gestión de datos clínicos. El mercado japonés pone un énfasis importante en la exactitud y la eficiencia, y la adopción de software terminológico es impulsada por el creciente uso de plataformas de salud digital. La integración de soluciones terminológicas con registros electrónicos de salud y sistemas de análisis está impulsando el crecimiento. Además, es probable que la población envejecida de Japón estimule la demanda de sistemas de datos sanitarios más eficientes y estandarizados en entornos clínicos y administrativos.
India Medical Terminology Software Market Insight
El mercado de software de terminología médica de la India representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la creciente infraestructura sanitaria del país, la rápida transformación digital y la creciente adopción de soluciones de TI de salud. India es uno de los mercados de mayor crecimiento para las tecnologías de la salud digital, y el software de terminología es cada vez más importante en los hospitales, clínicas y organizaciones de investigación. El impulso hacia iniciativas de salud digital y la disponibilidad de soluciones escalables y eficaces en función de los costos, junto con el aumento de las capacidades nacionales de TI, son factores clave que impulsan el mercado en la India.
¿Cuáles son las mejores empresas en el mercado de software de terminología médica
Terminología médica La industria del software está dirigida principalmente por empresas bien establecidas, incluyendo:
- Wolters Kluwer N.V. (Países Bajos)
- 3M (Estados Unidos)
- Intelligent Medical Objects, Inc. (U.S.)
- Arquitectura clínica, LLC (U.S.)
- Apelon, Inc. (U.S.)
- CareCom A/S (Dinamarca)
- B2i Healthcare (Hungría)
- BiTAC Informatica S.A. (España)
- Computación Clínica BT (Bélgica)
- HiveWorx Ltd (Irlanda)
- Clinithink Limited (U.K.)
- InterSystems Corporation (Estados Unidos)
- Optum, Inc. (U.S.)
- Elsevier B.V. (Países Bajos)
- Epic Systems Corporation (Estados Unidos)
- Oracle Corporation (Estados Unidos)
- Health Catalyst, Inc. (U.S.)
- SNOMED International (U.K.)
- First Databank, Inc. (U.S.)
- Medisolv, Inc. (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de software de terminología médica
- En enero de 2024, Wolters Kluwer anunció que su Plataforma de Lenguaje de Salud está siendo aprovechada por Innovaccer para mejorar la interoperabilidad y normalización de datos sanitarios entre proveedores, beneficiarios y organizaciones de ciencias de la vida. La colaboración permite a las organizaciones estandarizar datos clínicos dispares y generar ideas significativas para la atención basada en valores. Este desarrollo pone de relieve el papel cada vez mayor de las plataformas terminológicas para permitir vistas unificadas de los datos de los pacientes y mejorar los resultados sanitarios
- En octubre de 2023, Wolters Kluwer lanzó su Plataforma de Lenguaje de Salud como un servidor de terminología FHIR basado en la nube integrado con Microsoft Azure Health Data Services, diseñado para estandarizar y armonizar los datos sanitarios a través de sistemas. La plataforma permite a las organizaciones mapear y gestionar eficientemente los vocabularios clínicos, mejorando la interoperabilidad y apoyando la analítica impulsada por AI. Este lanzamiento subraya el creciente cambio hacia soluciones terminológicas nativas e interoperables en la tecnología sanitaria
- En diciembre de 2023, Wolters Kluwer destacó el creciente impacto de la IA generativa en la salud, destacando su papel en mejorar la toma de decisiones clínicas, reducir la carga administrativa y mejorar la estandarización de datos en todos los sistemas. El enfoque de la empresa en la innovación impulsada por AI indica una tendencia más amplia de la industria hacia la incorporación de capacidades inteligentes dentro de plataformas de apoyo a la terminología y la decisión clínica
- En julio de 2022, 3M anunció planes para deshacerse de su negocio sanitario, incluyendo sus sistemas de información sanitaria y soluciones relacionadas con la terminología médica, en una entidad separada para mejorar el enfoque y la innovación. El objetivo es crear una empresa dedicada de tecnología de la salud mejor posicionada para avanzar soluciones en documentación clínica, codificación y estandarización de datos
- En marzo de 2022, Thomas H. Lee Partners adquirió objetos médicos inteligentes en un acuerdo valorado en más de USD 1.500 millones, destinado a acelerar la innovación en soluciones de calidad y terminología de datos clínicos. La plataforma insignia de la empresa, IMO Core, permite a los clínicos documentar los datos de los pacientes utilizando el lenguaje familiar mientras que la asignación de códigos médicos estandarizados
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











